主なポイント
- スコット・ガロウェイ氏によると、Anthropicのコンピュート(計算処理)に関するコミットメントのうち710億ドルが1年以内に支払期限を迎え、その請求書はAmazon、Alphabet、Broadcomに届く。
- IPO後の現金が2,000億ドルを超えるAnthropicは支払い能力があるため、より大きな懸念はその鈍化する収益成長にある。
- ガロウェイ氏は、コンピュートコストが第3四半期にほぼ倍増し、TIKRのデータによるとAnthropicの営業利益率はマイナス3.3%だったと指摘。
- 上場企業としてのAnthropicの初の決算報告は、成長がアナリストの2027年収益予想1,280億ドルに到達できるかどうかを示すことになる。
Anthropic (ANT) は、11月19日の初取引日を97.17ドルで終え、83ドルのIPO価格を17%上回った。11月20日には、AI株や半導体株の広範な売りの中でその一部を失い、8.5%下落して88.91ドルとなった。投資家は、同社の数字がどの程度の重みを持つかを評価している。この問いはAmazon (AMZN)、Alphabet (GOOG)、Broadcom (AVGO) にとっても重要だ。
11月20日放送のポッドキャスト「Pivot」で、NYUスターン校のスコット・ガロウェイ教授は、Anthropicのコンピュートコミットメントが2045年までに9,000億ドルに達すると指摘した。そして、すぐに支払期限が来る部分について言及した:
「そのコミットメントのうち710億ドルが今後12ヶ月以内に支払期限を迎える。これは現在の年間化収益(run-rate revenue)の約87%に相当する。」
これは、うわっ、という数字だ。
その請求書の多くは、Amazon、Alphabet、Broadcomの収益として計上されることになる。
収益は12ヶ月間静止していない
しかし、Anthropicの収益は依然として増加しており、たとえ鈍化しているとしてもだ。ガロウェイ氏の計算によると、「第3四半期の成長率は前四半期比で144%から47%に減速した」。
「Prof G Markets」の共同ホスト、エド・エルソン氏は同様の傾向が続くと予想している:「現在、成長率は15%から25%の間に収まりそうだ。」
コンセンサスはより楽観的で、収益は2026年の544億ドルから2027年には1,280億ドルに達すると見込まれている:
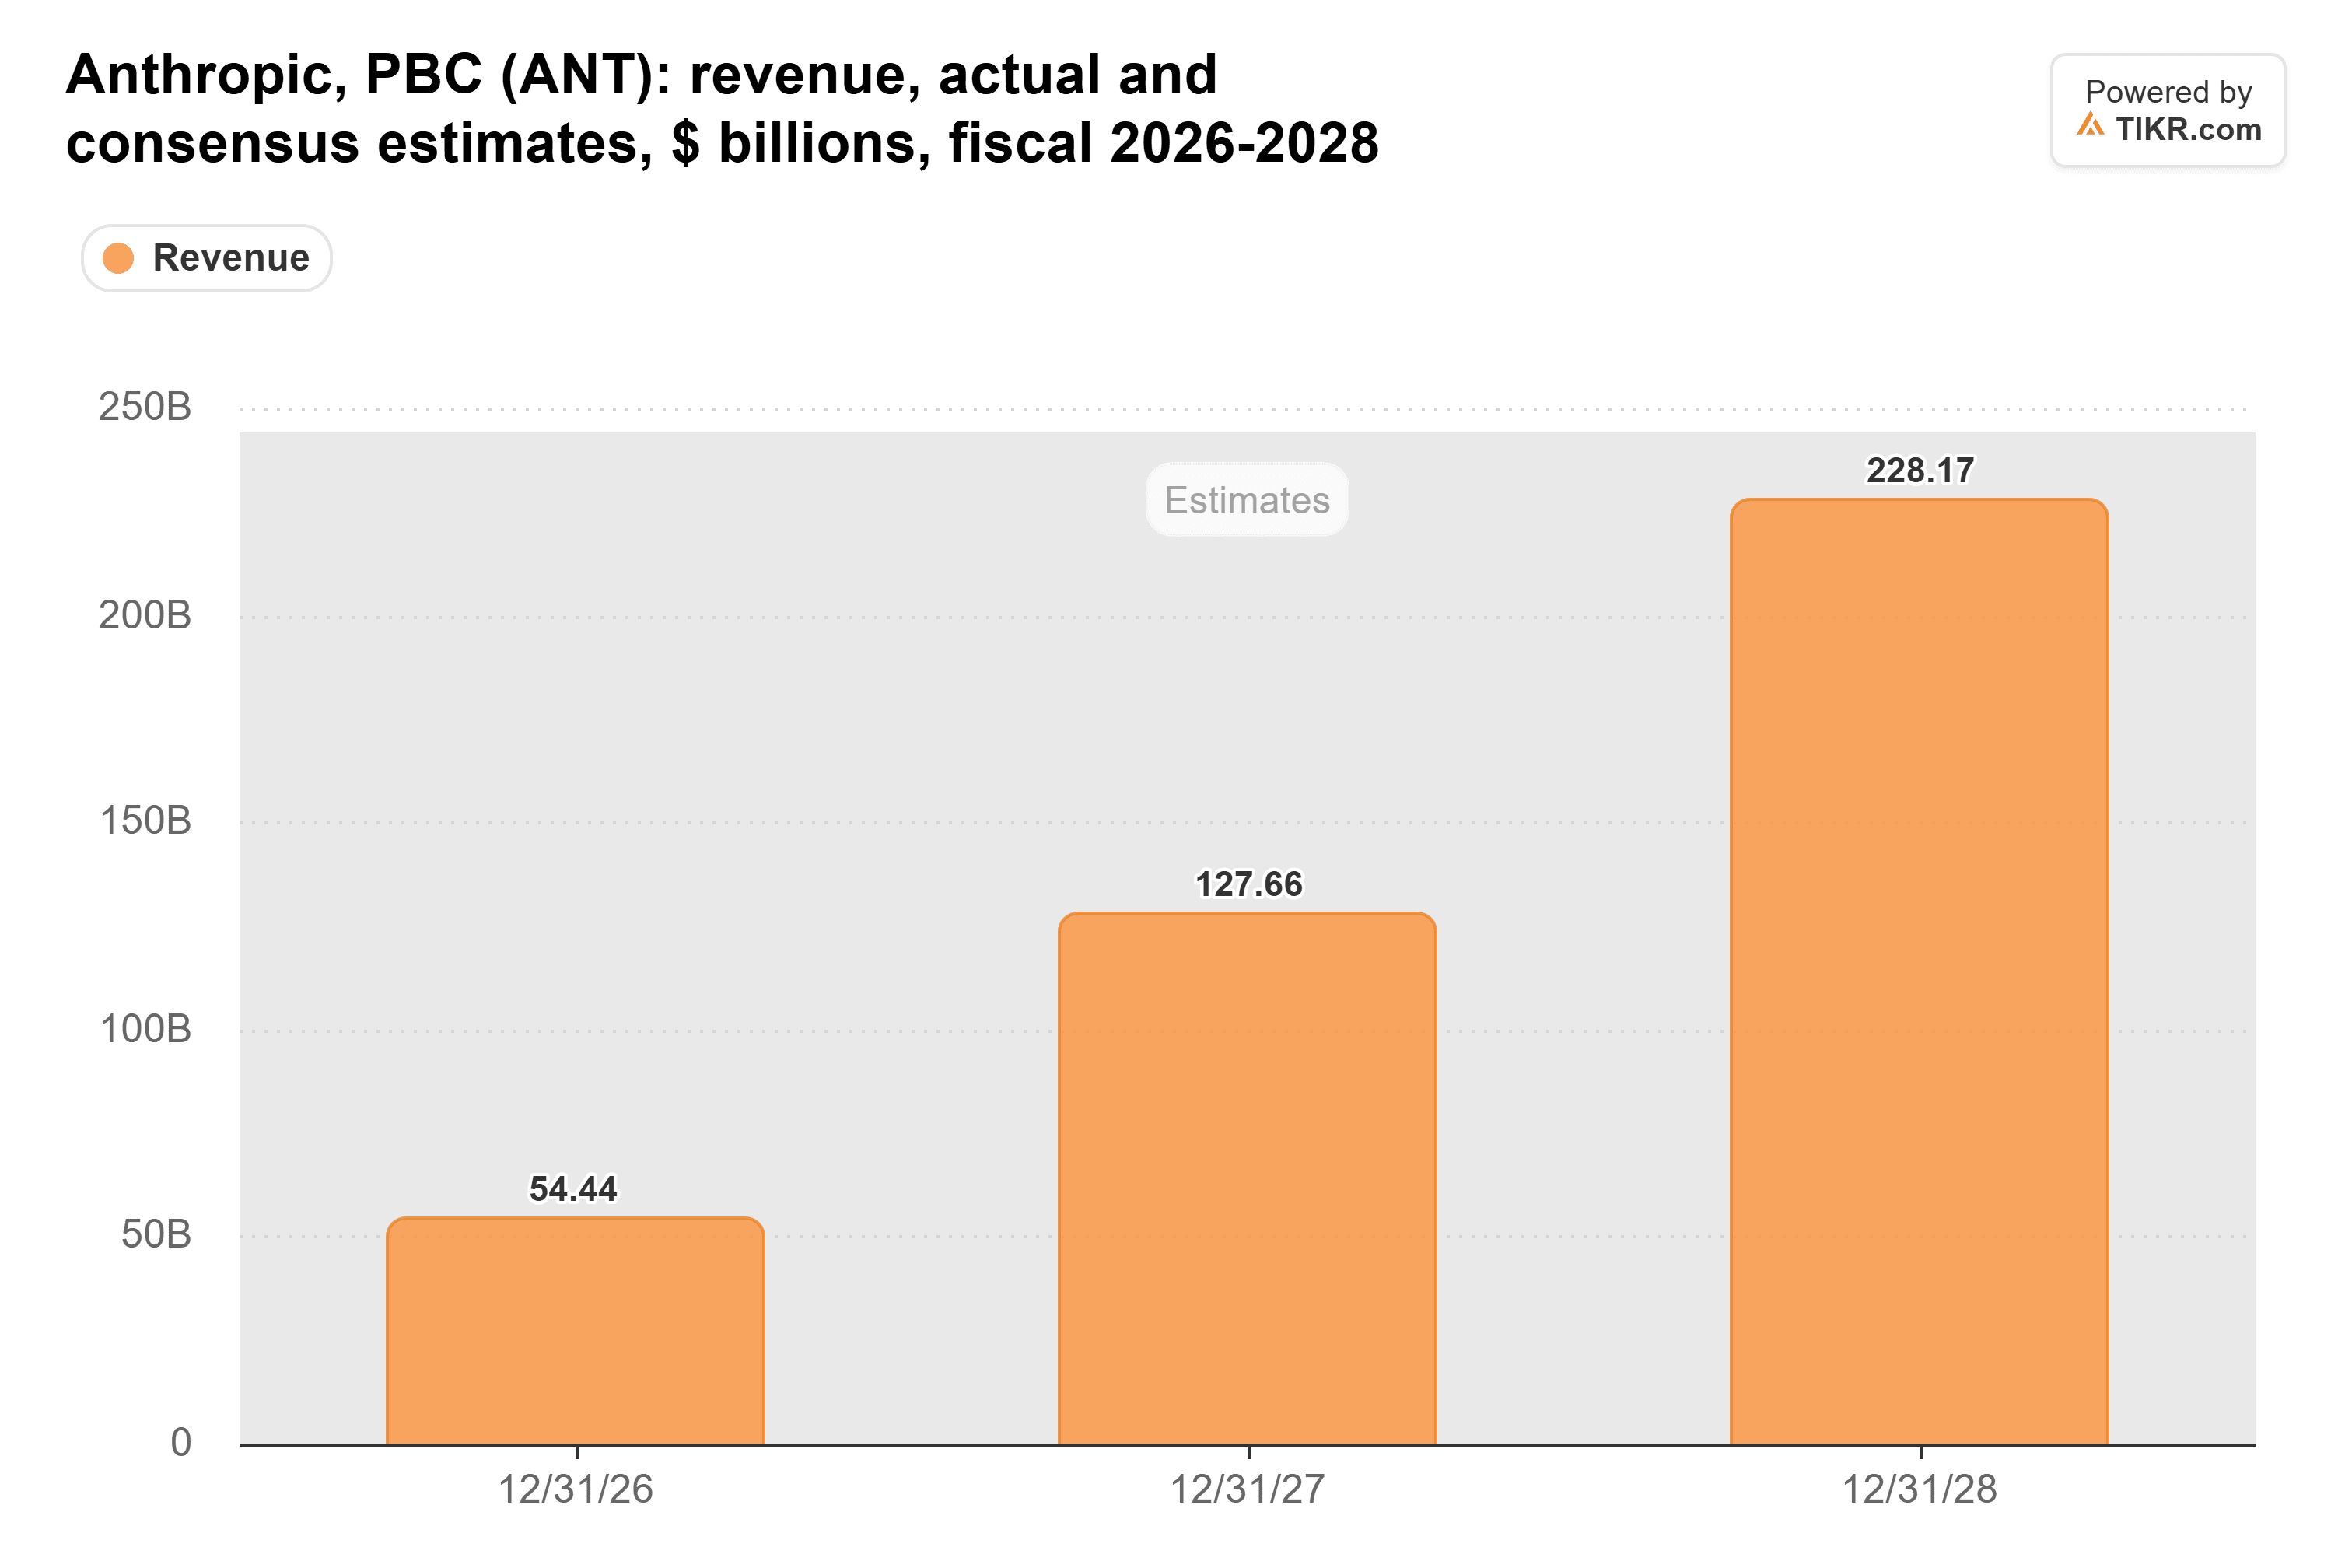
もしAnthropicがそこに到達すれば、710億ドルは2027年に稼ぎ出す収益の半分強に過ぎない。依然として重いが、87%とは程遠い。
TIKRはAnthropicについて5人のアナリストを追跡している。「買い」と評価しているのは何人か?
Anthropicの「買い」「保有」「売り」評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Anthropicのアナリスト評価を見る
コンピュートの大半は研究開発に向けられる
AnthropicのCFO、クリシュナ・ラオ氏は11月19日のBloomberg Talksで、同社は2026年第1-3四半期において85%の粗利益率と12%の調整後営業利益率を記録したと述べた。GAAP基準では、修正S-1書類によるとその営業利益率はマイナス4%である。
両方とも真実であり得る。なぜならラオ氏は、Anthropicが「コンピュートリソースの大部分を研究開発に割り当てることができる」と述べており、これは粗利益の下に位置する項目だからだ。
コンピュートコストが「ほぼ倍増した」ことで、ガロウェイ氏は「営業利益率はプラス8%からマイナス3%になった」と指摘した。TIKRのデータによると第3四半期はマイナス3.3%だが、以下のチャートは2026年上半期を均等に分割しているため、第2四半期の利益は表示されていない:
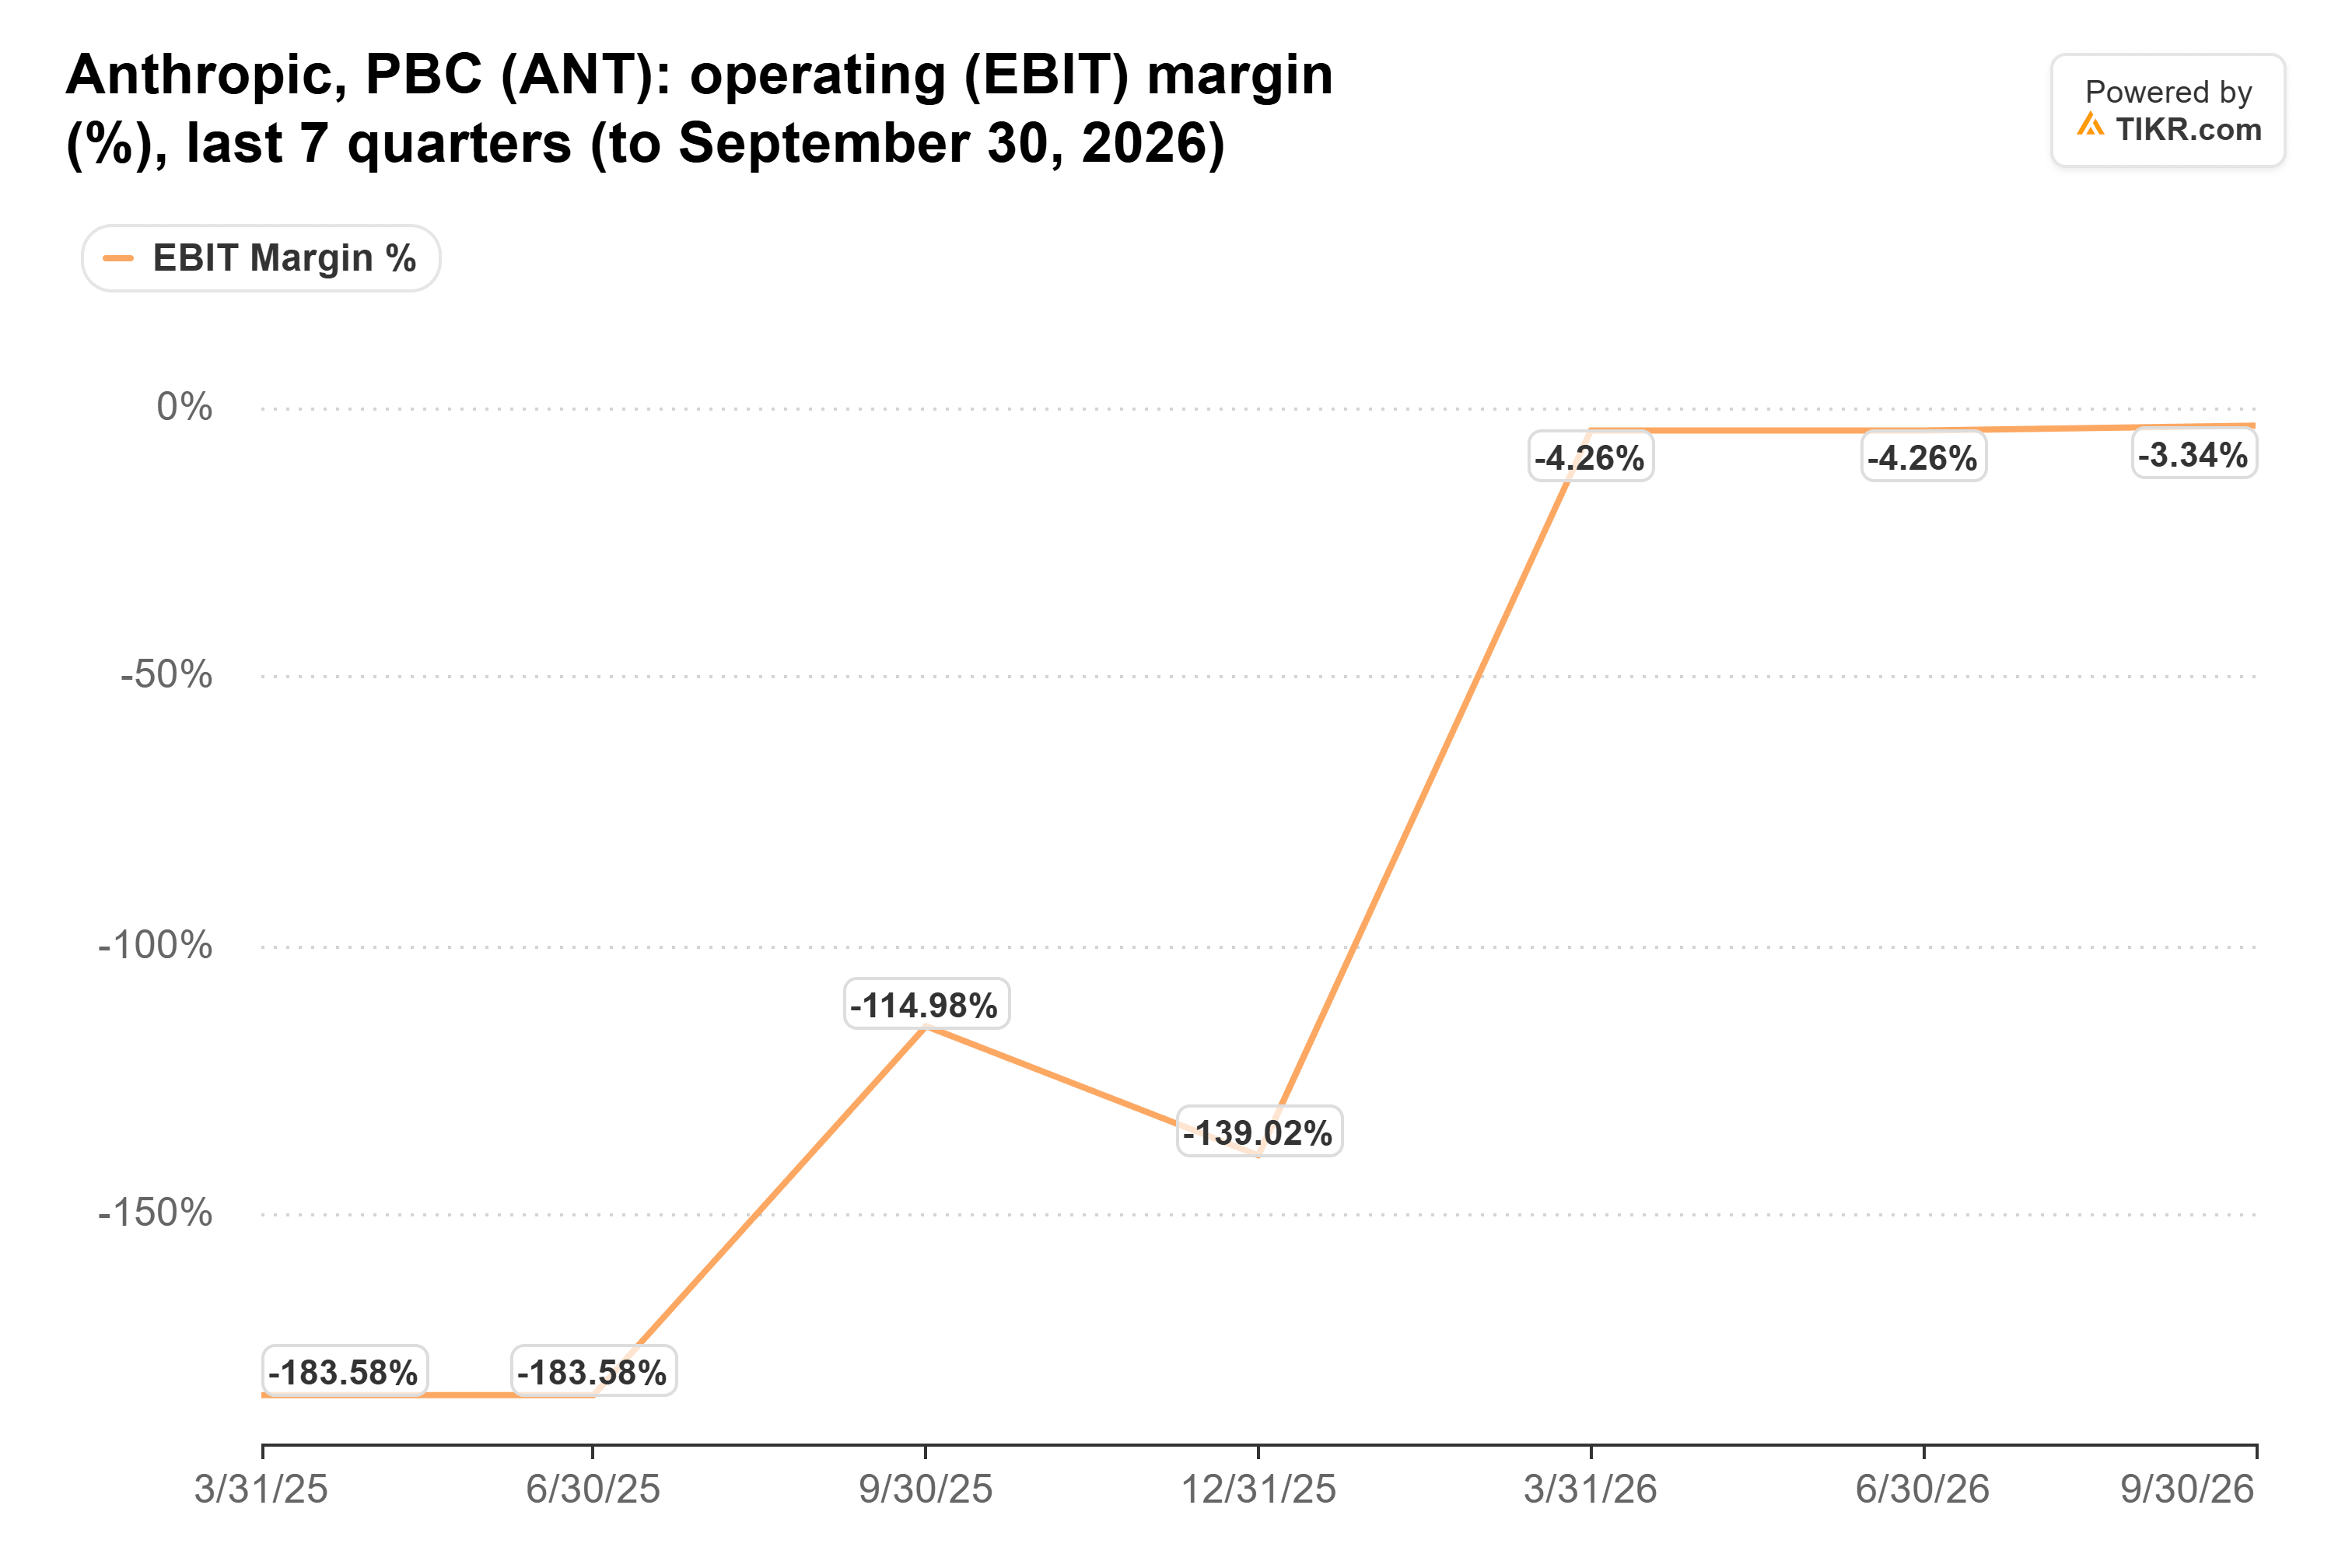
(1年前はマイナス115%だった。)
IPOで調達した資金が来年分をカバー
Anthropicは2025年のすべての四半期でキャッシュを消費し、フリーキャッシュフローは2026年にプラスに転じ、第3四半期には22億ドルに達した:
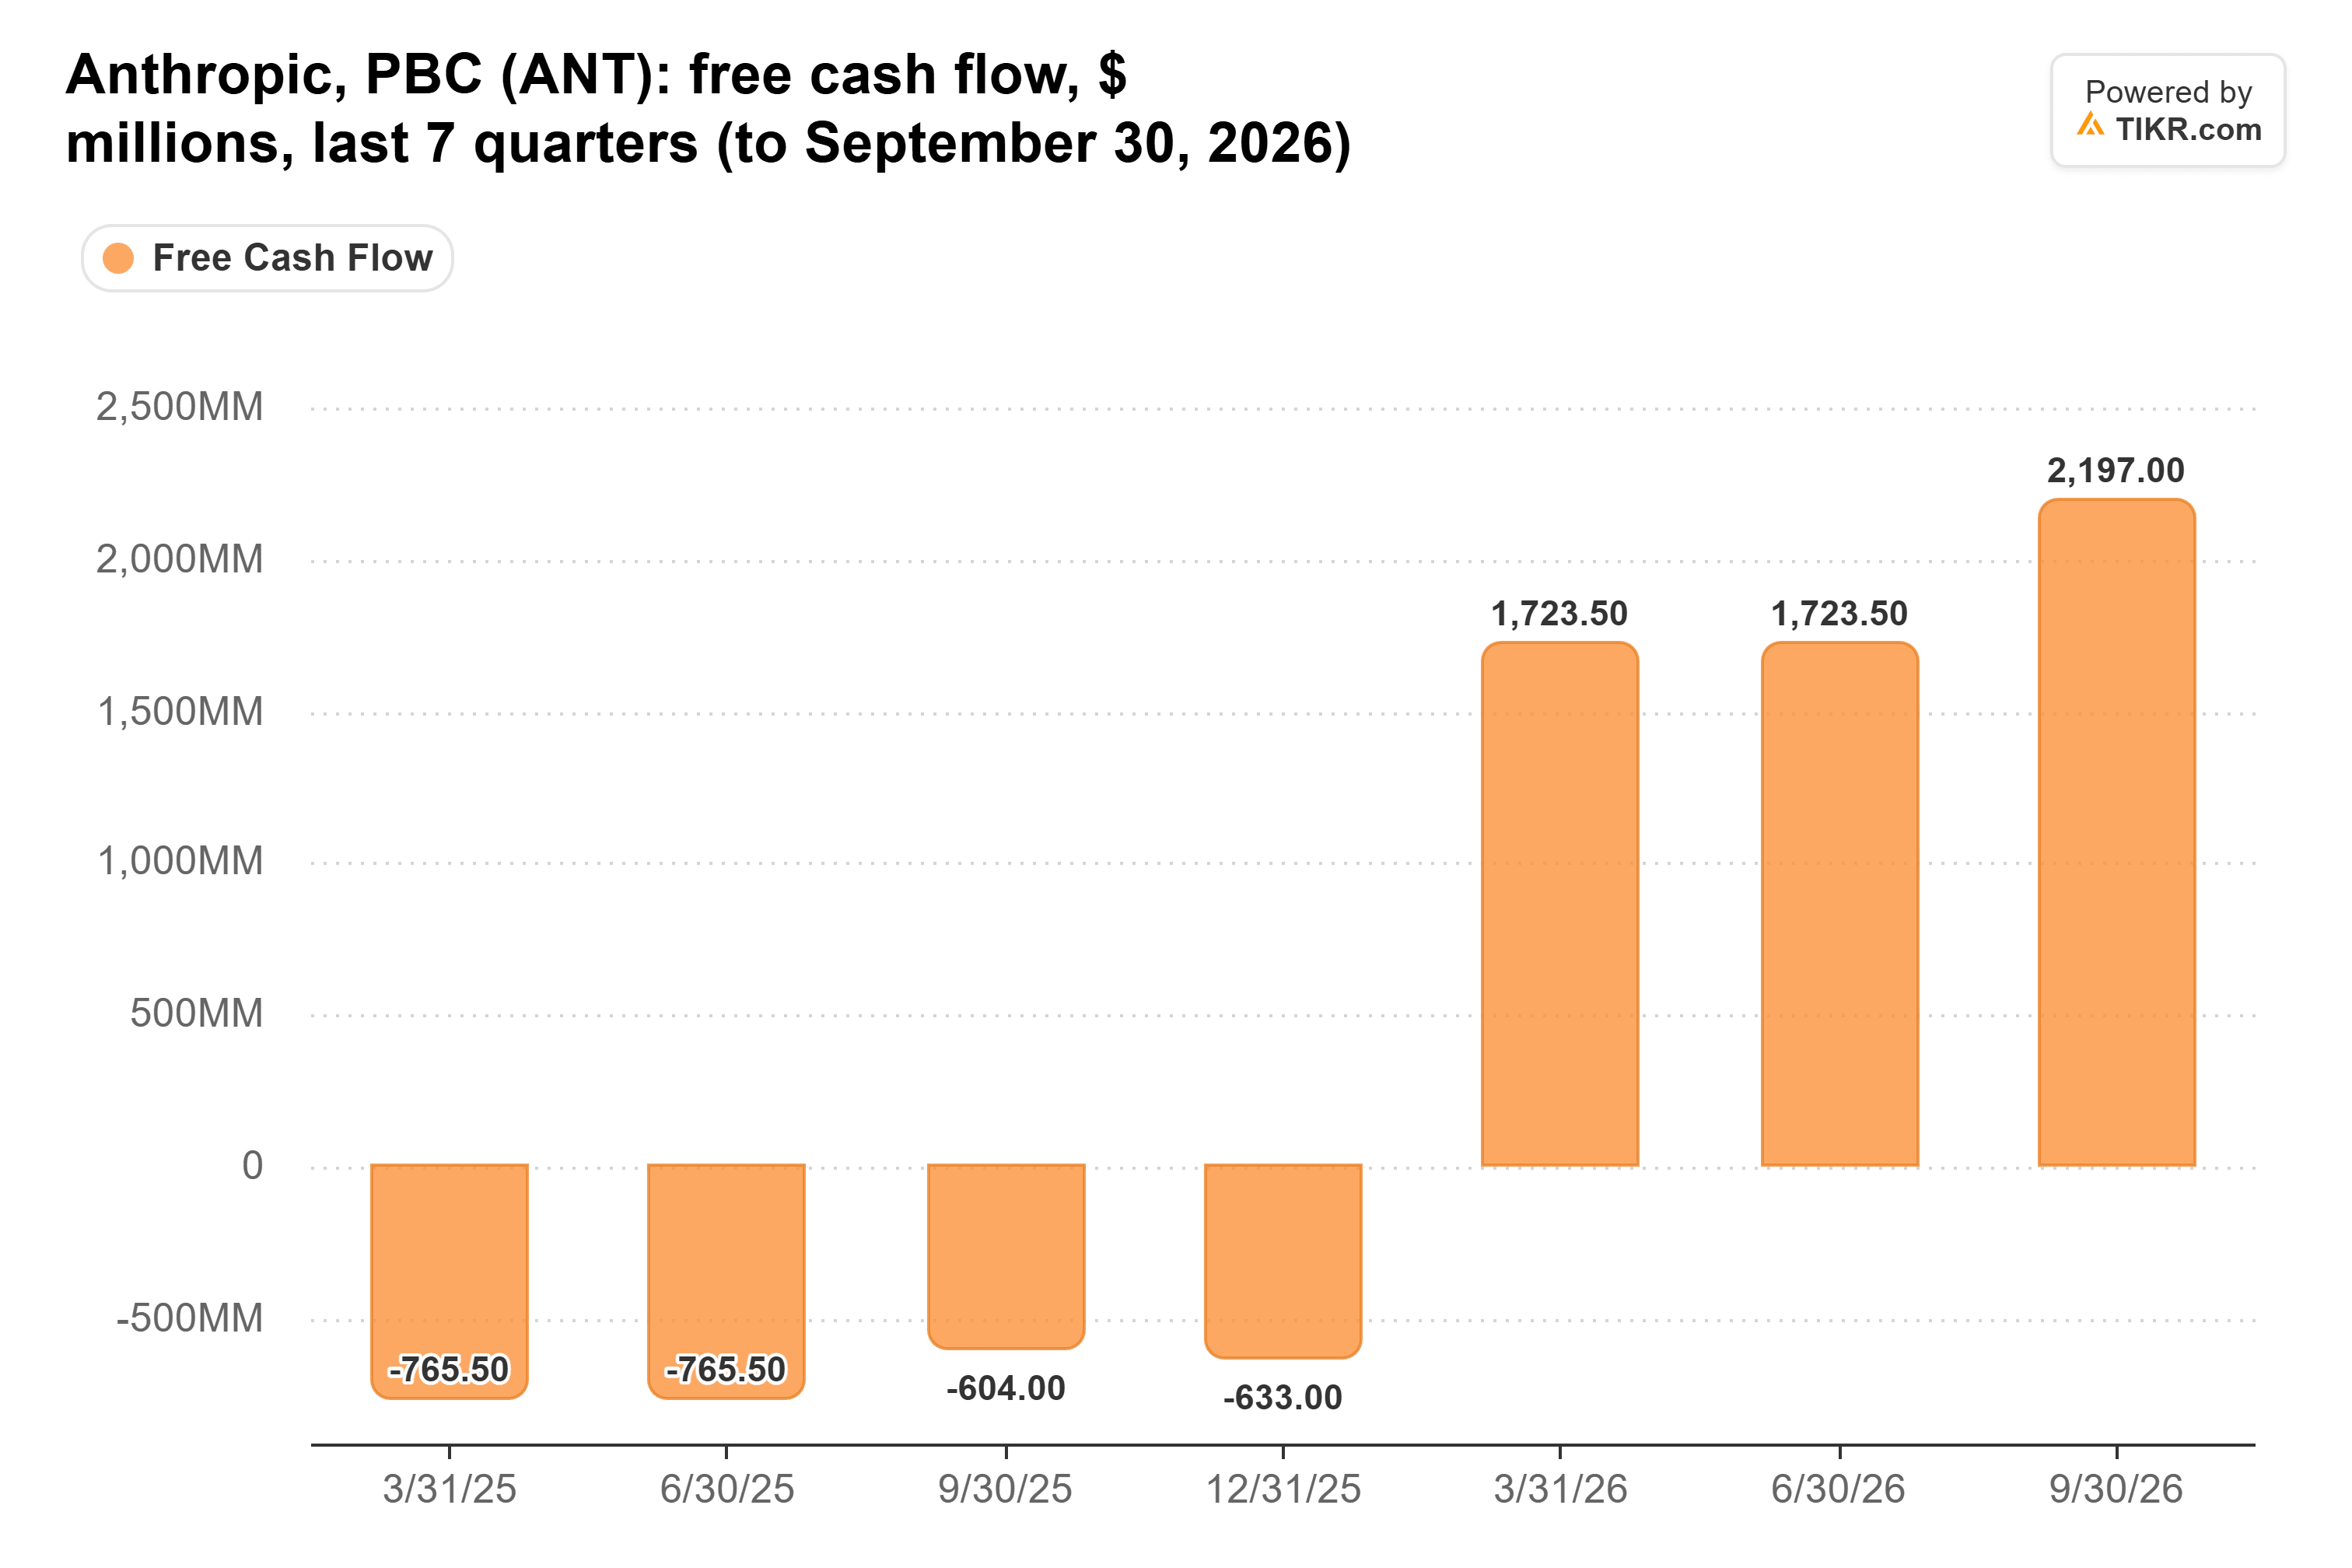
AnthropicはIPO前に1,300億ドル以上の現金・投資資産を保有しており、IPOでさらに813億ドルを調達した。これは2,000億ドルを超え、今後12ヶ月以内に支払期限を迎える金額のほぼ3倍に相当するため、来年の請求書は事業の業績がどうであれ支払われることになる。
これはAmazon、Alphabet、Broadcomにとって良いニュース
Amazonの四半期報告書によると、Anthropicは第2四半期に10年間で1,000億ドル以上のAWSコミットメントを追加した。Amazonは今年約2,200億ドルの資本支出を見込んでおり、銀行に2,000億ドルを抱える顧客がいれば、その投資計画もずっと安心できる。Alphabetも同様の立場にある。両社は2025年10月、Anthropicが最大100万個のTPUを利用できると発表した後だからだ。
Broadcomは、どちらよりもAnthropicに多くを賭けている。経営陣は、Anthropicが2027年に同社最大のカスタムチップ顧客になると見込んでおり、BroadcomはAnthropicがリースする一部のチップの背後にあるシニア債務を保証している。12月9日の決算報告では、Anthropicからの注文が依然として予定通りかどうかが示されることになる。
成長率が注目すべき数字
成長の鈍化がより大きな懸念材料だ:2,000億ドルの現金はせいぜい数年間の請求書をカバーするに過ぎず、ガロウェイ氏の言う9,000億ドルは2045年まで続く。それを支払えるのは収益だけだ。
次の試練は、おそらく来年初めに発表される、上場企業としてのAnthropic初の決算報告だ。2027年のコンセンサスに到達するには、エルソン氏の予想する15%から25%の範囲の上限に近い四半期成長率が必要だ。それを大幅に下回るようなことがあれば、結局はあの87%という数字が正しかったように見えてくるだろう。
では、Anthropicの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Anthropicがどの程度の価値を持つ可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、自分自身の事業見通しを反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!