主なポイント
- キャシー・ウッド氏のARK Investは金曜日、あるETFから8,961株のSpotify株を売却した。金曜日の終値ベースで約520万ドル相当。
- アナリストは、Spotifyの調整後EPSが2025年から2028年にかけてほぼ倍増すると予想しており、株価は2024年以降の平均的なフォワードP/Eを下回っている。
- ワーナー・ミュージック・グループのサブスクリプション・ストリーミング収入の伸びは、加入者あたり最低保証額の引き上げにより15%に加速しており、この最低保証額はSpotifyにとってコストとなる。
- 数字はこの売却を支持していないため、私は保有を続ける。Spotifyの2月初旬の決算発表が次の試金石となる。
キャシー・ウッド氏のARK Investは金曜日、Spotify (SPOT) 株を8,961株売却したと、ARKのデイリー取引メールで報告された。金曜日の終値577.03ドルで計算すると、約520万ドル相当となる。
この売却は、Spotifyが音楽をライセンス供与する最大手レーベルの一つであるワーナー・ミュージック・グループ (WMG)が、ストリーミング価格上昇からレーベルがどれだけ利益を得ているかを示す四半期決算を発表した翌日に行われた。ワーナーにとって良いことは、Spotifyにとってはコストとなる。
1つのETFからのごく一部の売却
8,961株すべてはARK Next Generation Internet ETF (ARKW)から売却され、ARKのメールによるとこれはETFの0.14%に相当する。520万ドルという金額は、株数に金曜日の終値を掛けて算出したもので、メールにはARKがいくらで売却したかは記載されていない。また、このメールはARKのチームがその日に行ったポートフォリオ調整のみをリストアップしているため、一部の取引は記載されていない可能性がある。
ARKの運用資産は約174億ドル。11月13日に提出された9月30日現在の四半期13F報告書には、181の米国株ポジションが記載されている。1日分のメールでは、ARKがなぜ売却したのか、またSpotify株をまだどれだけ保有しているのかはわからない。示されているのは、1つのファンドからのわずかな売却に過ぎない。
TIKRはSpotifyについて41人のアナリストを追跡しています。「買い」と評価しているのは何人?
Spotifyの買い、保有、売りの評価の詳細な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Spotifyのアナリスト評価を見る
利益は伸び続ける
アナリストは、Spotifyの調整後EPSが2028年まで毎年上昇すると予想している:
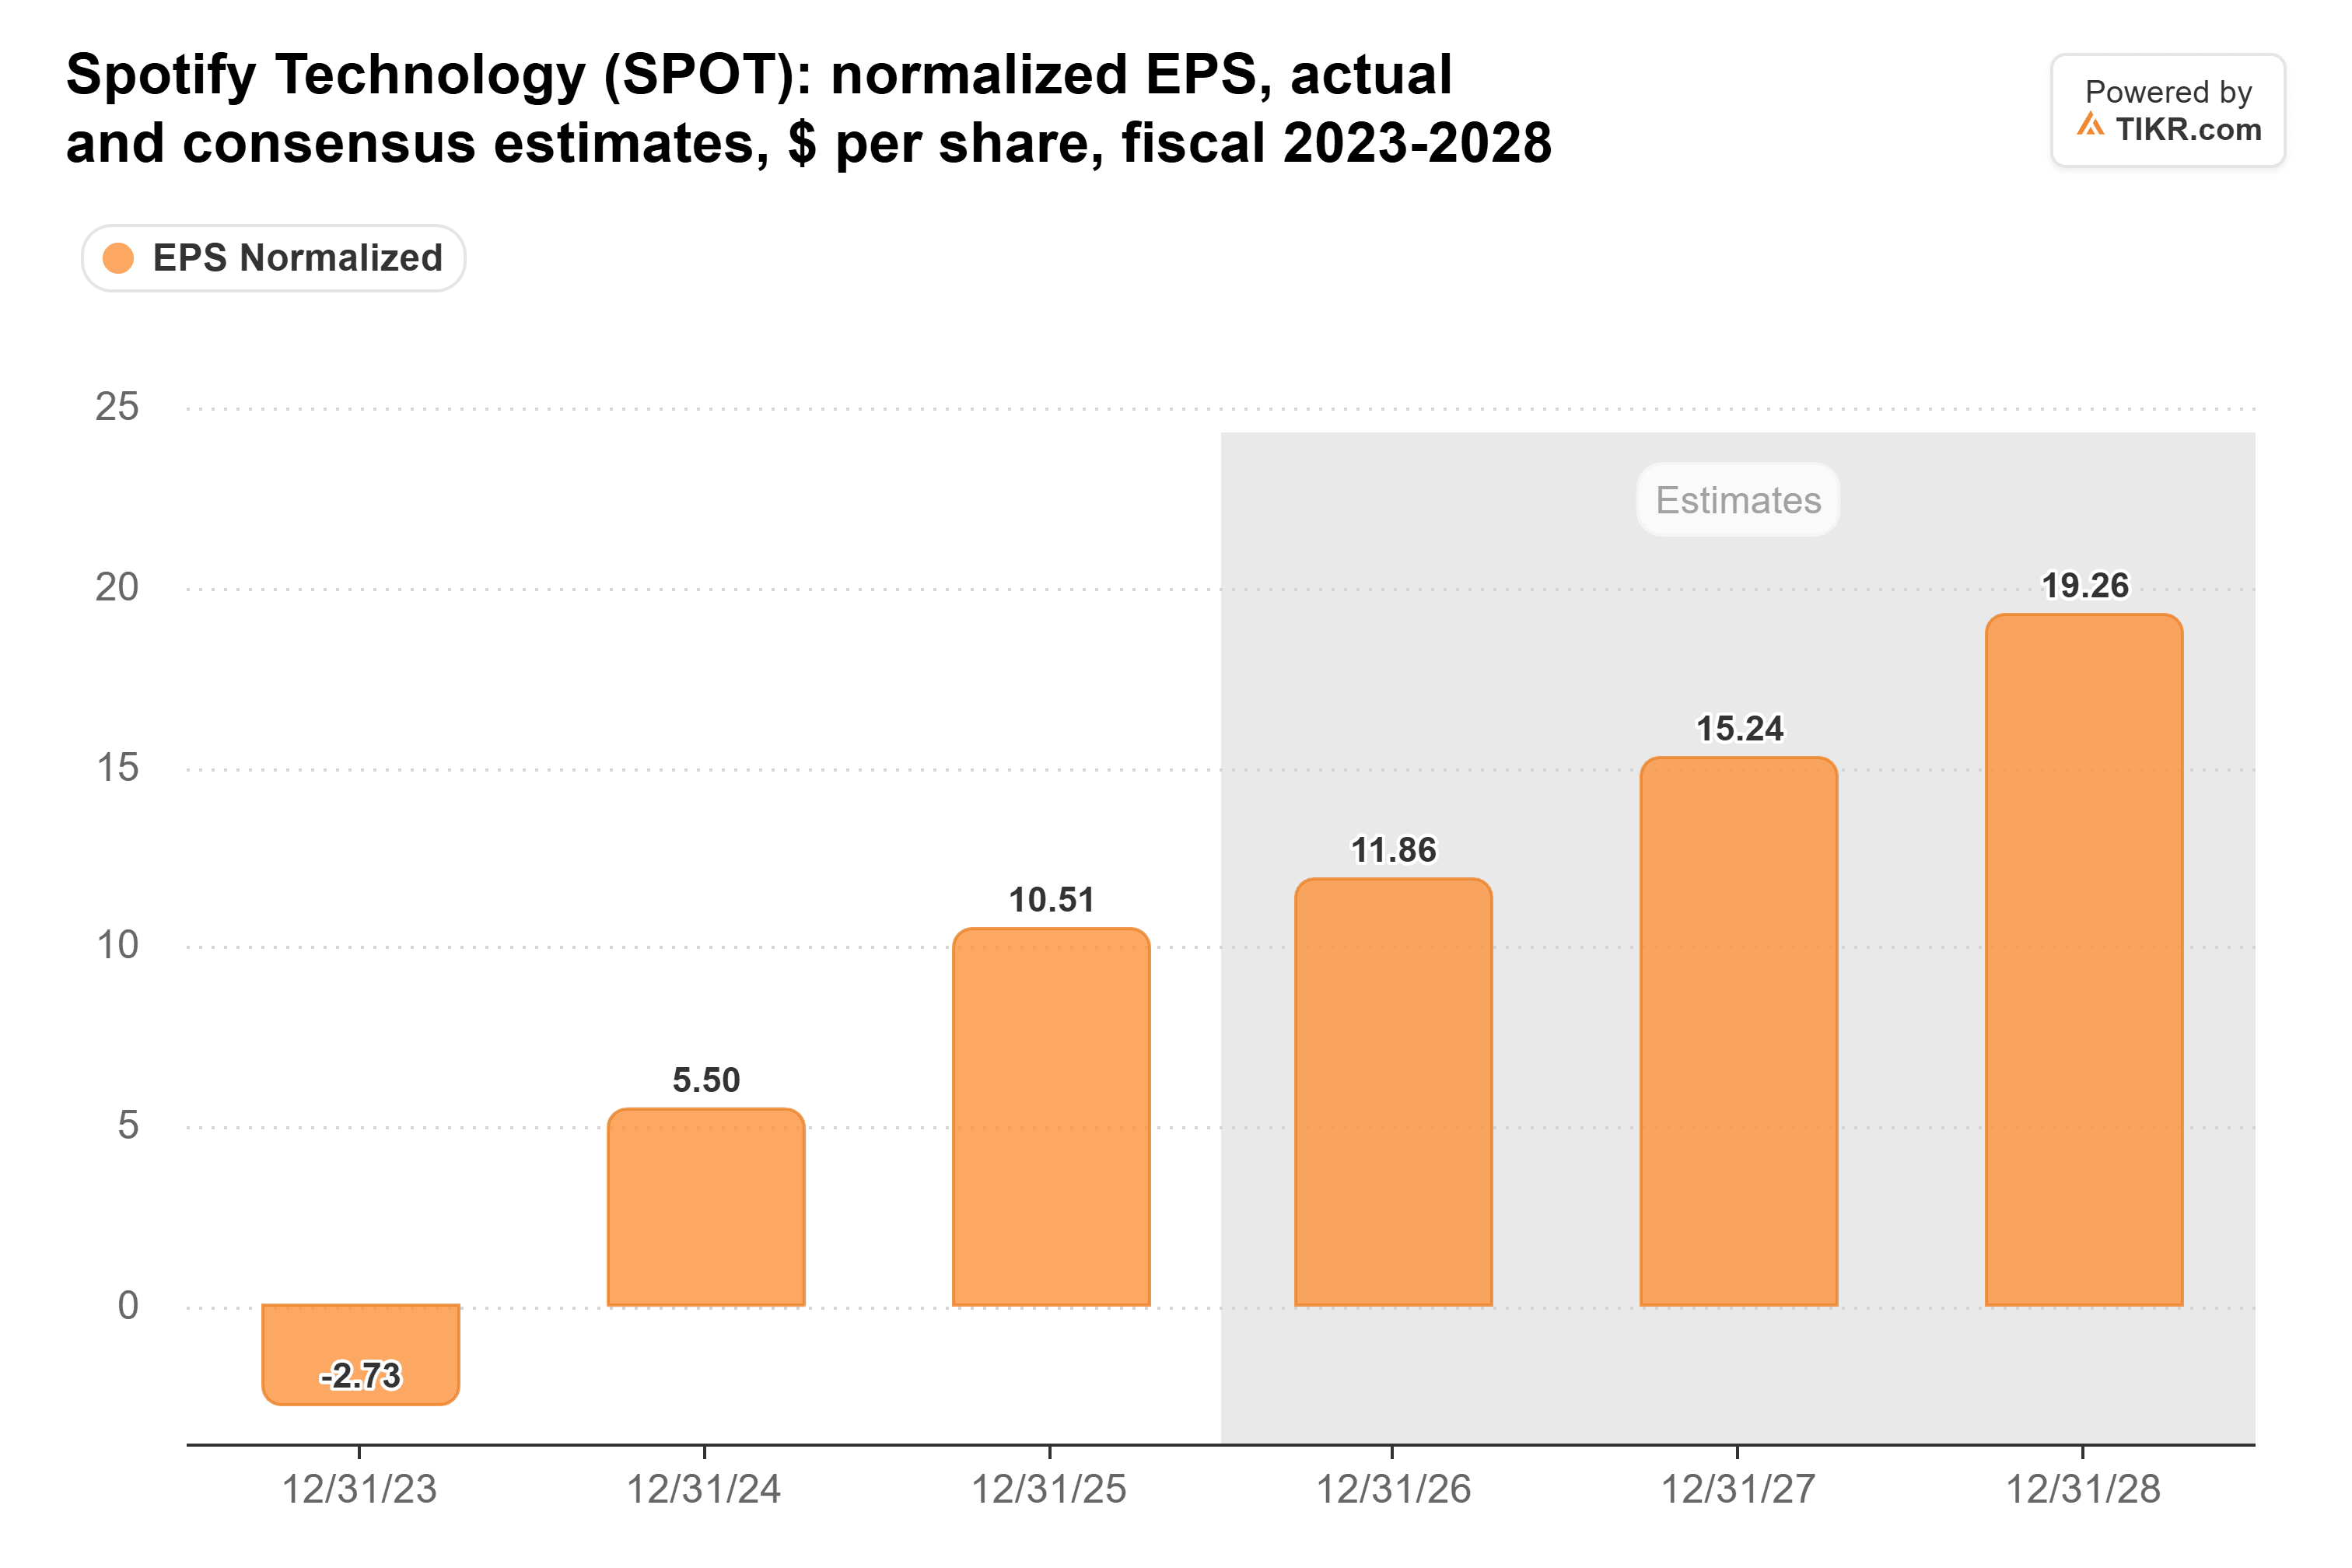
これは、2026年に約13%、2027年に28%、2028年に26%の成長となり、EPSは2025年の水準にほぼ倍増する。2026年の伸びが小さく見えるのは、Spotifyが繰延税金資産の恩恵を受けて2025年の利益に対してほとんど税金を支払わなかったためである。アナリストは、今年の実効税率が約22%になると予想している。
その背後にあるビジネスは依然として正しい方向に向かっている。第3四半期の収益は16%増の49.7億ユーロ、粗利益率は33.0%に達した。経営陣は第4四半期の営業利益を前年同期比17%増の8億2000万ユーロと予想している。
また、Spotifyはこの成長率に見合った株価水準にはない。フォワードP/Eが37倍で、2024年3月から2026年9月までの四半期末平均の約48倍を下回り、2026年6月の31倍という低水準からもそれほど離れていない。
ウォール街は株価を適正と見ている
アナリストの平均株価目標は過去1年で下落し、現在は株価とほぼ同じ水準にある:
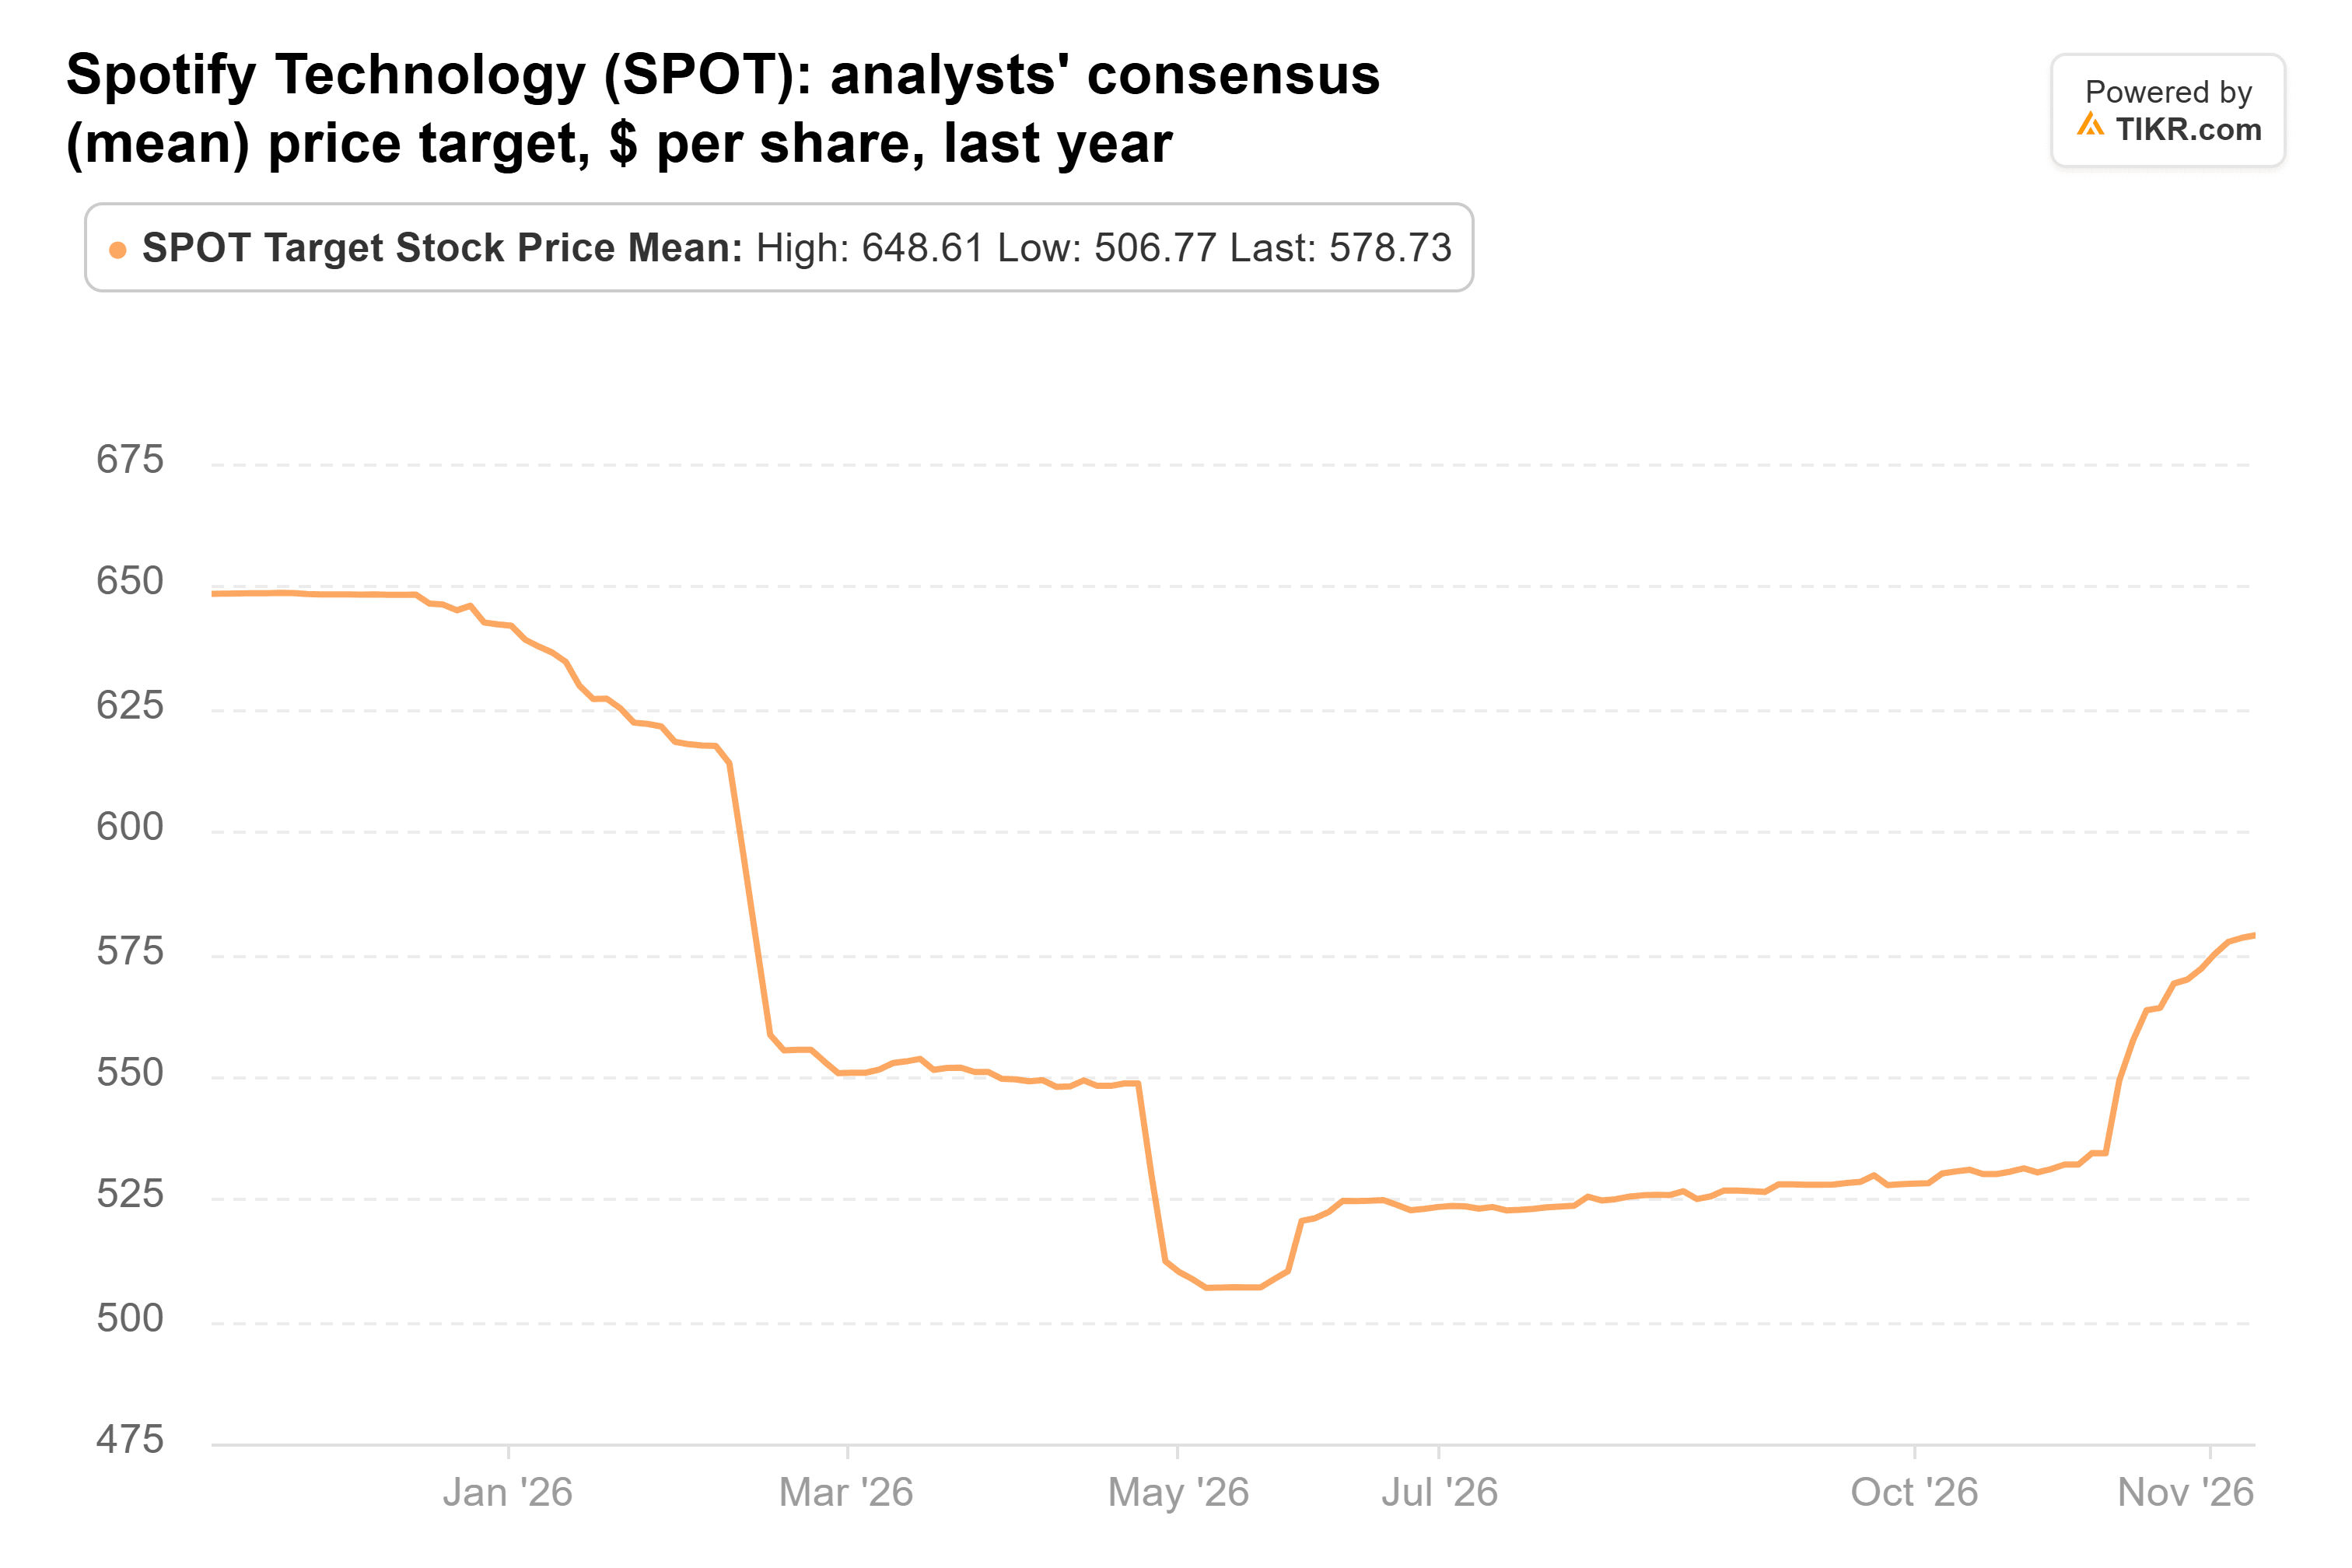
平均株価目標は1年前は648ドルだったが、5月には507ドルまで下落し、現在は579ドルで、金曜日の終値577ドルに近い。目標株価は410ドルから669ドルまで幅があり、アナリスト間の見解は一致していない。しかし平均的には、今後12ヶ月間の株価を適正と見ている。これがARKの売却を支持する最良の論拠である。
ワーナーの値上げはSpotifyの請求書に跳ね返る
ワーナーのレコード音楽部門のサブスクリプション・ストリーミング収入は、9月30日終了の四半期に15%成長した。ワーナーは、加入者あたり最低保証額の引き上げに加え、業界の成長と市場シェアの拡大を要因として挙げている。調整後OIBDAは18%増の4億7700万ドルとなり、ワーナーの2027年の見通しは、ストリーミングサービスとの契約条件改善とAIライセンスに依拠している。
これらの最低保証額は、Spotifyの音楽著作権使用料が主に収益シェアとユーザーあたりの最低保証額で構成されているため、Spotifyにとってはコストとして現れる。Spotifyとワーナーおよびユニバーサル・ミュージックとの契約は、来年初めに2年目を迎える。また、ワーナーは、Spotifyが2027年初頭にローンチを目指している有料リミックスアドオンについてもまだ交渉中だった。
Spotifyの粗利益率は2022年以降毎年上昇し、2025年には32.0%に達し、2030年の目標は35%から40%である。この目標を達成するには、値上げ分をレーベルに取られる以上に自社で確保し続ける必要がある。
私は保有を続ける
リスクは、ワーナーの四半期決算が指し示す通りである。もしレーベルが著作権使用料の引き上げを通じてSpotifyの値上げ分を奪い返せば、収益は成長を続けるが粗利益率は頭打ちになる。
それでも、これほど速い利益成長を遂げ、最近の株価水準の下限で取引されている銘柄を、私は売却しないだろう。1つのETFの0.14%相当の売却はほとんど情報量がなく、この件ではARKに追随しない。
次は、2月初旬に予定されているSpotifyの第4四半期決算発表だ。第1四半期の粗利益率の見通しが、2026年第1四半期に記録した33.0%を上回れば、レーベルとの契約更新で地歩を失っていないことを示すことになる。ARKの次の13F報告書は、2月中旬までに提出され、年末時点での保有状況が明らかになる。
では、Spotify株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Spotifyがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!