主なポイント
- ジョージ・ソロスのファンドを含む21の大型ファンドが第3四半期にUberを売却し、22のファンドが買い増したことが、9月30日締めの四半期の13F報告書で明らかになった。
- 最大の売り手であるエジャートン・キャピタルは、6月末時点で1億6700万ドル相当の保有株をすべて売却した。買い手側では、マンロー・パートナーズが8300万ドル相当の新規ポジションを組んだ。
- Uberの株価は予想収益の約17倍で取引されており、過去3年間の平均である25倍を下回っている。一方、アナリストは2025年から2028年にかけての正常化EPSが2倍以上になると予想している。
- 買い手の判断が正しい可能性が高い:ロボタクシーは確かなリスクだが、Uberの株価はすでにその多くを織り込んでいる。
前四半期、大口資金はUber (UBER)をほぼ真っ二つに分かれて売買し、ジョージ・ソロスは売り側に回った。
9月30日締めの四半期について、456の大型ファンドが13Fを提出した。この数には著名なファンドと米国株を10億ドル以上保有するすべてのファンドが含まれており、クオンツファンドやインデックスファンドは除外されている。そのうち、22のファンドがUberを購入(新規ポジションの構築または20%以上の増加)、21のファンドが売却(全売却または20%以上の削減)した。四半期末時点で同株を保有していたファンドは合計61件だった。
エジャートンとマワーはソロスよりもはるかに多く売却
ソロス・ファンド・マネジメントが11月13日に提出した13Fによると、同社は9月30日までに保有していた90,337株のUber株をすべて売却した。ソロスの13F保有額は64億8000万ドルであるため、これは同ファンドにとって小さな賭けだった:6月末時点で700万ドル、13F保有株の0.1%に相当する。
最大の売却を行ったのはジョン・アーミテージ率いるエジャートン・キャピタルだ。このヘッジファンド会社は191億ドルを運用しており、保有していた232万株すべてを売却した。6月末時点でこの保有株は1億6700万ドル、13F保有株の1.6%に相当した。409億ドルを運用するマワー・インベストメント・マネジメントは、6月末時点で1億4300万ドル相当だった198万株をすべて売却した。
43億3000万ドルの米国株を13Fで保有するコンメスト・グローバル・インベスターズは、保有株を82%削減した。これは四半期末の株価で約5900万ドル相当の株式に相当する。21の売り手のうち9社は、同じ四半期にMeta Platformsの新規ポジションを構築するか、20%以上増やしている。
TIKRはUberについて49人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Uberの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Uberのアナリスト評価を見る
3つのファンドが大きな新規ポジションを構築
買い手側を主導したのはマンロー・パートナーズで、121万株の新規ポジションを構築した。9月30日時点で8300万ドル相当、13Fで保有する42億ドルの米国株の2.0%に相当する。サウンド・ショア・マネジメントもほぼ同規模の新規ポジションを構築:105万株、7200万ドル相当、13F保有額32億ドルの2%に相当する。74億ドルの米国株を13Fで保有するカルミニャック・ジェスションは、93万1200株、6400万ドル相当を購入した。
フィリップ・ラフォン率いるコートゥーも新規ポジションを構築したが、規模は象徴的だった:5,909株、約40万5000ドル相当。Uberの株価は9月30日以降2%上昇している。この数字はあくまで株価の動きのみを示している。13Fは、ファンドがいつ、いくらで取引したか、またその理由を示すものではない。
17倍の水準では、Uberは多くの悪材料を織り込んだ価格
アナリストは、Uberの正常化EPSが2025年の2.45ドルから2028年の5.55ドルへと2倍以上になると予想している:
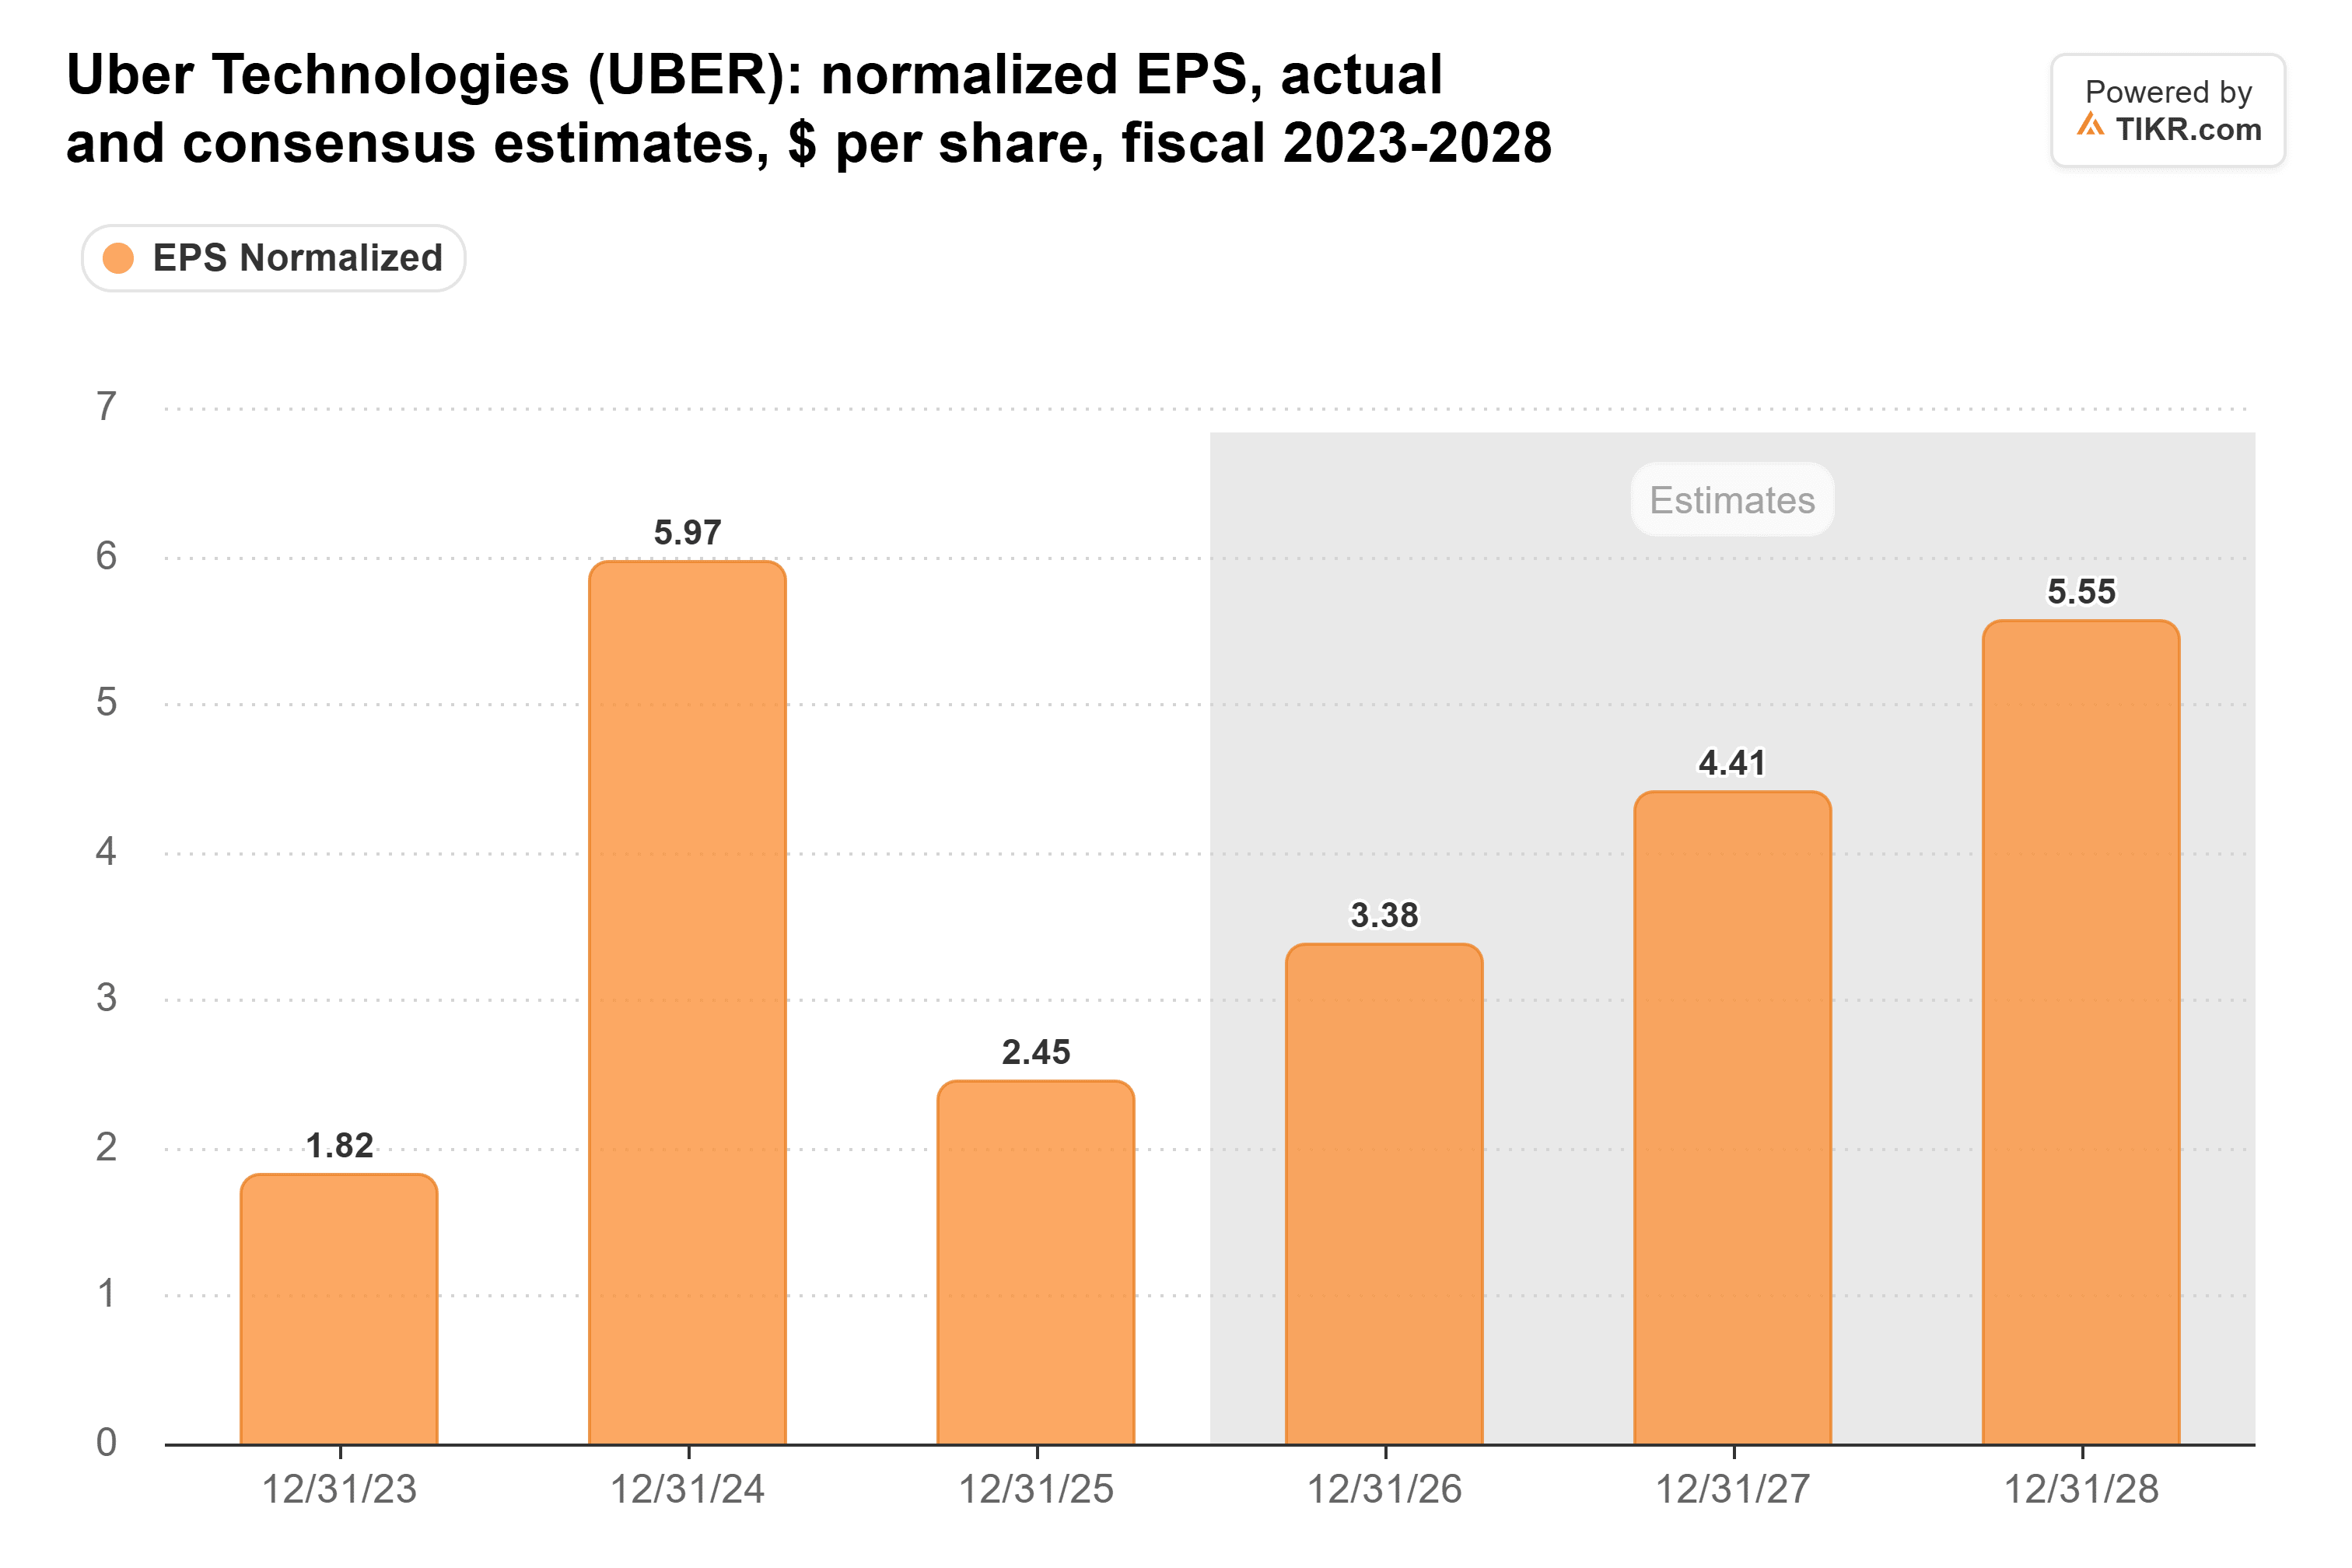
しかし、Uberの株価は予想収益のわずか17倍で取引されており、過去3年間の平均である25倍を大きく下回っている。これは年間約31%の利益成長に対して低い水準だ。キャッシュフローも同様に好調である:Uberのフリーキャッシュフローは9月までの12か月間で104億ドルの記録を達成した。
それにもかかわらず、ウォール街はこの銘柄に対する熱意を冷ましている。平均目標株価は1年前の111ドルから98ドルに下落した:
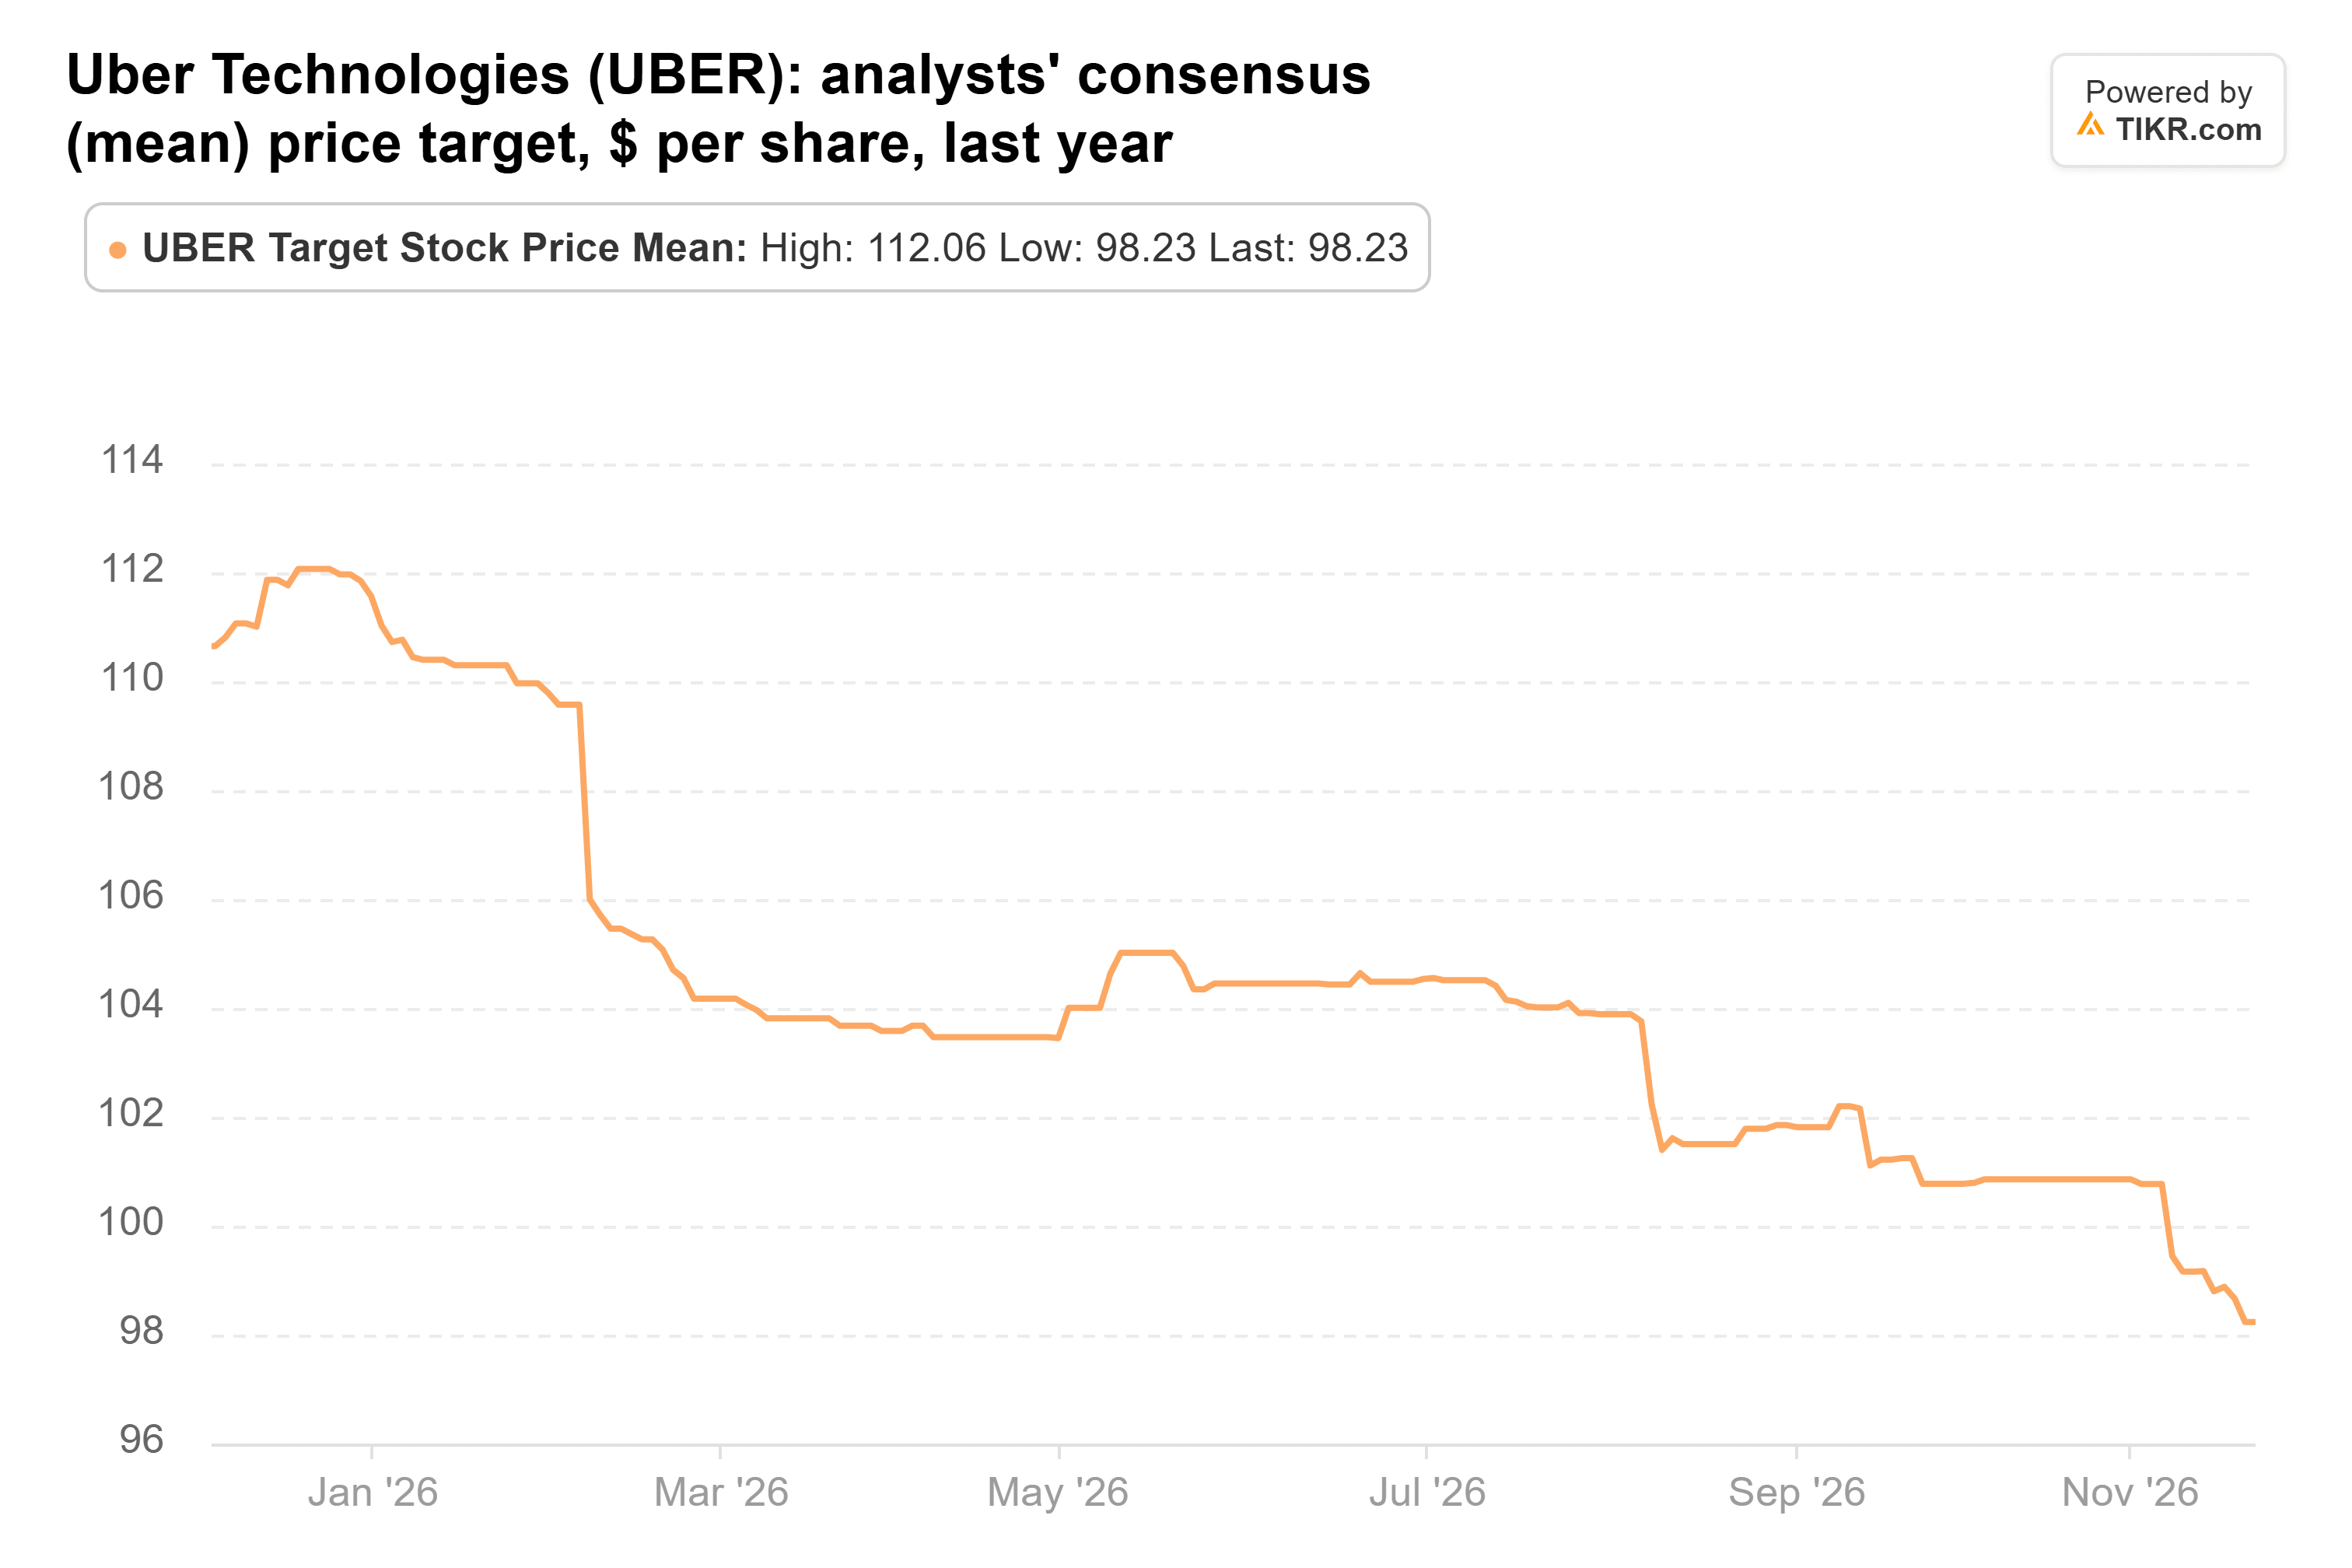
この目標株価は依然としてUberの最新株価より40%高い。49人のアナリストがこの銘柄をカバーしており、シティグループは105ドルへの到達を見込んでいる。
買い手の方が優位にある
最大のリスクはロボタクシーだ。ウェイモは2028年からオースティンとアトランタで自社サービスを運営する予定である。テスラCEOのイーロン・マスクは、サイバーキャブが「法律で禁止されていないいかなる管轄区域においても、全旅客マイルの過半数を担うことになる」と述べている。またブルームバーグは11月16日、Uberのロボタクシー提携を担当していた2人の幹部が退任すると報じた。
それでも、Uberの経営陣によれば、米国内の上位20都市は米国利益のわずか25%しか生み出しておらず、モビリティ部門の予約の60%は米国外から来ている。Uberの利益の大部分は、ロボタクシーがまだ競合していない地域からもたらされている。
私は買い手側に与したい。予想収益の17倍という水準では、市場はすでにロボタクシーによる損害の多くを織り込んでおり、アナリストは依然として2028年までにUberの利益が2倍以上になると予想している。
近いうちにさらに情報が得られるだろう。Uberは年末までに15都市で自動運転乗車サービスを開始することを目指している。2月中旬に提出される次の四半期の13F報告書で、売り手が引き続き距離を置いているかどうかが明らかになる。
では、Uberの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Uberがどの程度の価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、自らのビジネス見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!