主なポイント
- ギャビン・ベイカーのAtreides Managementを含む6つの大型ファンドが、第3四半期にPalo Alto Networksの保有株を20%から94%まで売却し、同株は9月30日以降20%下落している。
- 6つのうち5つは、9月30日時点で、13F報告書に記載された株式ポートフォリオの2%以上に相当するPalo Altoのポジションを依然として保有していた。
- 予想PERが約76倍のPalo Altoは、Palantirよりも高く、Microsoftの3倍の水準にある一方、経営陣は今会計年度のEPS成長率を8%から9%と見通している。
- 価格面では売り手が正しく見え、11月18日の決算発表で1株当たり利益が追いつくのを確認するまでは買いたくない。
6つの大型ファンドが第3四半期にPalo Alto Networks (PANW)の保有株を売却した。これは、9月30日で終了した四半期の13F報告書(11月5日から16日にかけて提出)が示す内容だ。同株は9月30日の終値から20%下落しており、Palo Altoは11月18日に第1四半期決算を発表する予定だ。
大半は依然として十分な保有を維持
6つのファンドのうち、完全に手放したものはない。売却割合は保有株の5分の1からほぼ全額まで幅があった:
| ファンド | 規模 | 第3四半期の売却割合 | 9月30日時点の保有額 | 13F株式ポートフォリオに占める割合(順位) |
|---|---|---|---|---|
| Atreides Management | 110億ドル | 34% | 2億3000万ドル | 2.1% (11位) |
| Mirova US | 140億ドル | 34% | 3億4400万ドル | 3.8% (7位) |
| Sandhill Capital Partners | 24億ドル | 38% | 3500万ドル | 3.1% (13位) |
| Kranot Hishtalmut Le Morim Ve Gananot | 23億ドル | 25% | 6600万ドル | 2.8% (5位) |
| Triodos Investment Management | 16億ドル | 20% | 9100万ドル | 5.5% (1位) |
| LGT Capital Partners | 16億ドル | 94% | 300万ドル | 0.2% (38位) |
出典:各ファンドの2026年9月30日で終了した四半期の13F報告書。規模はファームが運用する資産額(Kranot、Triodos、LGTは13Fに記載された米国株の保有額)。
LGTは6,678株を残すのみで、ほぼ手放すところまでいった。Triodosは反対の端に位置する:20%を売却したが、Palo Altoは依然として最大の保有銘柄だった。ギャビン・ベイカーのAtreidesは保有株を3分の1売却し、578,905株となった。13Fは四半期最終日の保有状況のみを示すため、これらのファンドがいつ売却し、何を得たのか、またその理由はわからない。
TIKRはPalo Alto Networksについて56人のアナリストを追跡している。「買い」と言うのは何人か?
Palo Alto Networksの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Palo Alto Networksのアナリスト・レーティングを見る
同じファンドはMicrosoftをはるかに安く購入
6つのうち5つはMicrosoft (MSFT)も保有しており、一部でははるかに大きなポジションだ。Mirovaでは13F株式ポートフォリオの6.3%を占める第2位の保有銘柄であり、LGTでは8.2%で第3位だった。5つのうち4つはMicrosoftも7%から28%売却した。Atreidesは逆に、275,976株(1億4200万ドル相当)の新規Microsoftポジションを建てた。Microsoftの予想PERは約25倍で、Palo Altoの3分の1の水準であり、9月30日以降1%上昇している。
Palo Altoは予想PERでPalantir (PLTR)よりも高く評価されている。6つのうち唯一Palantirを保有するKranotは、その保有株を3%増やした。Palantirは前四半期に売上高を96%成長させた一方、Palo Altoは今会計年度の成長率を23%から24%と見通している。それでもPalantirの予想PERは約70倍で、Palo Altoの76倍を下回っている。
9%成長に76倍は高すぎるか?
アナリストは、Palo Altoが2027年7月に終了する今会計年度に、1株当たり調整後利益(normalized EPS)で4.18ドルを稼ぐと予想している。これは9%の増加で、経営陣が示す8%から9%の成長見通しと一致する。翌年度は4.88ドルと見られている:
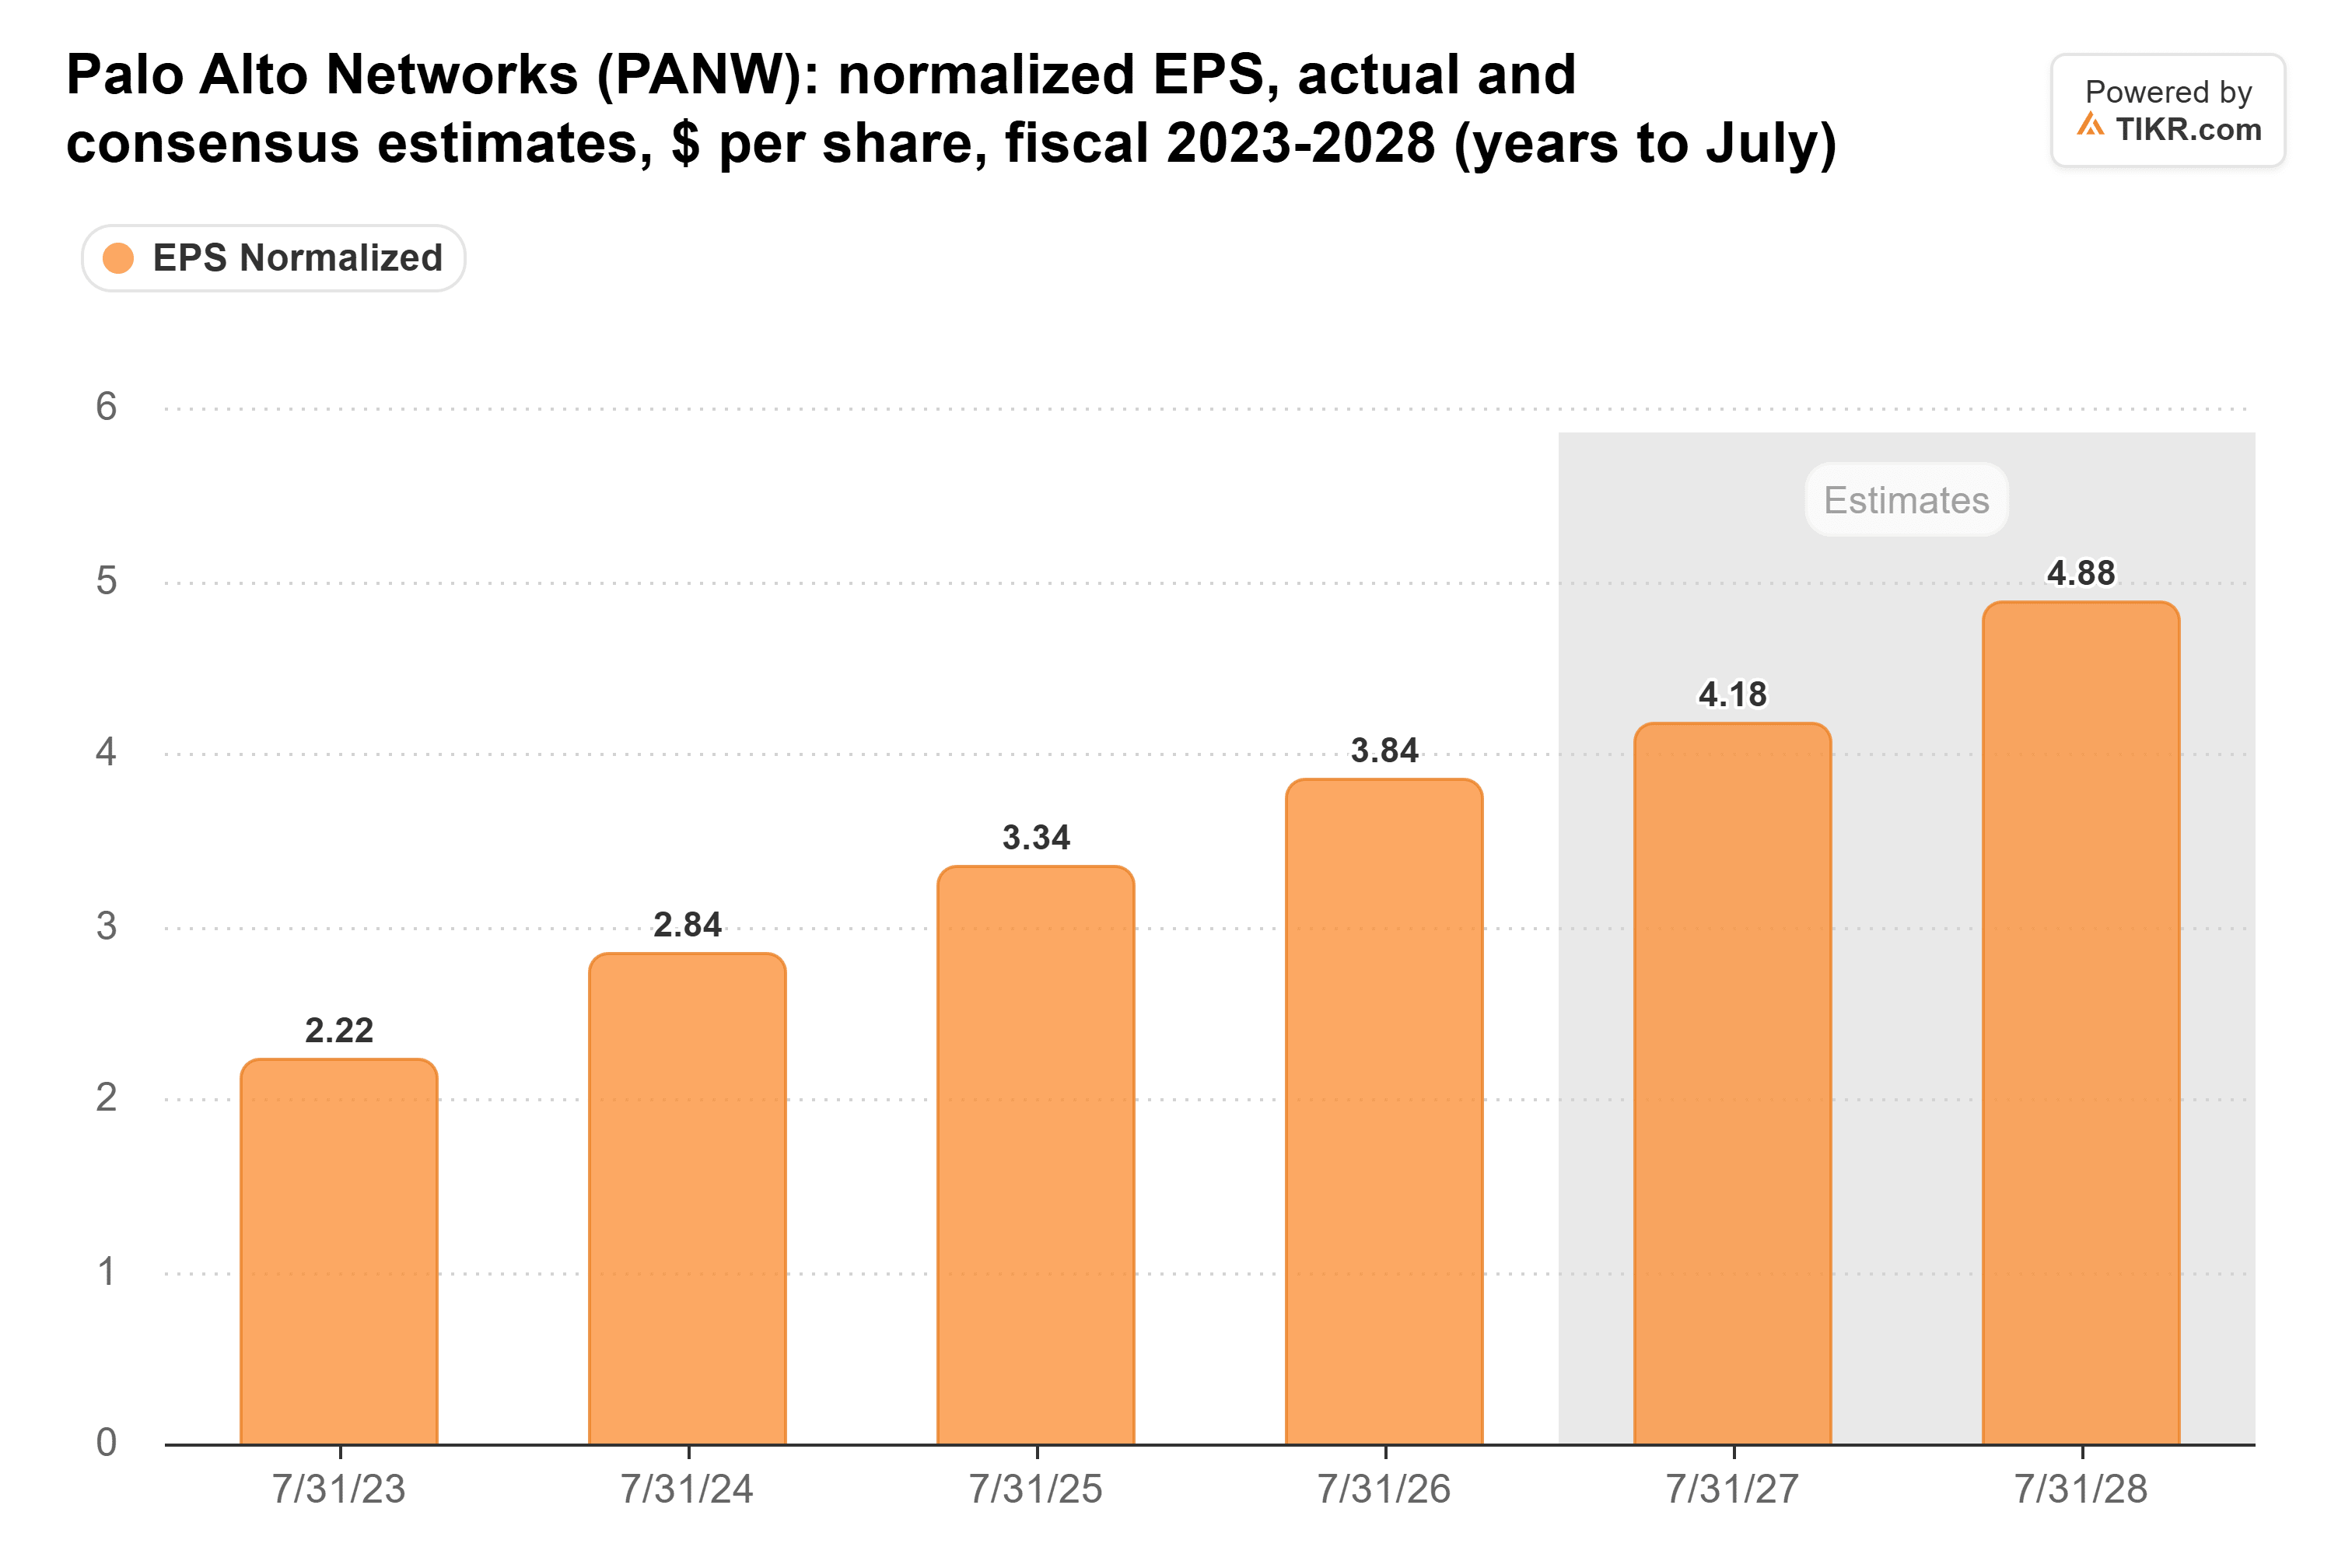
1株当たりの成長が事業を下回るのは、Palo AltoがCyberArkとChronosphereの買収を主に株式で支払ったためだ。発行済み株式数は22%増加し、2025年7月の6億6800万株から10月には8億1800万株となった。これが、2026会計年度の非GAAP純利益が25%増加したにもかかわらず、EPS成長率が15%にとどまった理由だ。
投資家は依然としてその利益に対して高い評価を付けている。Palo Altoの予想PERは76倍で、過去5年間の平均57倍を3分の1上回っている:
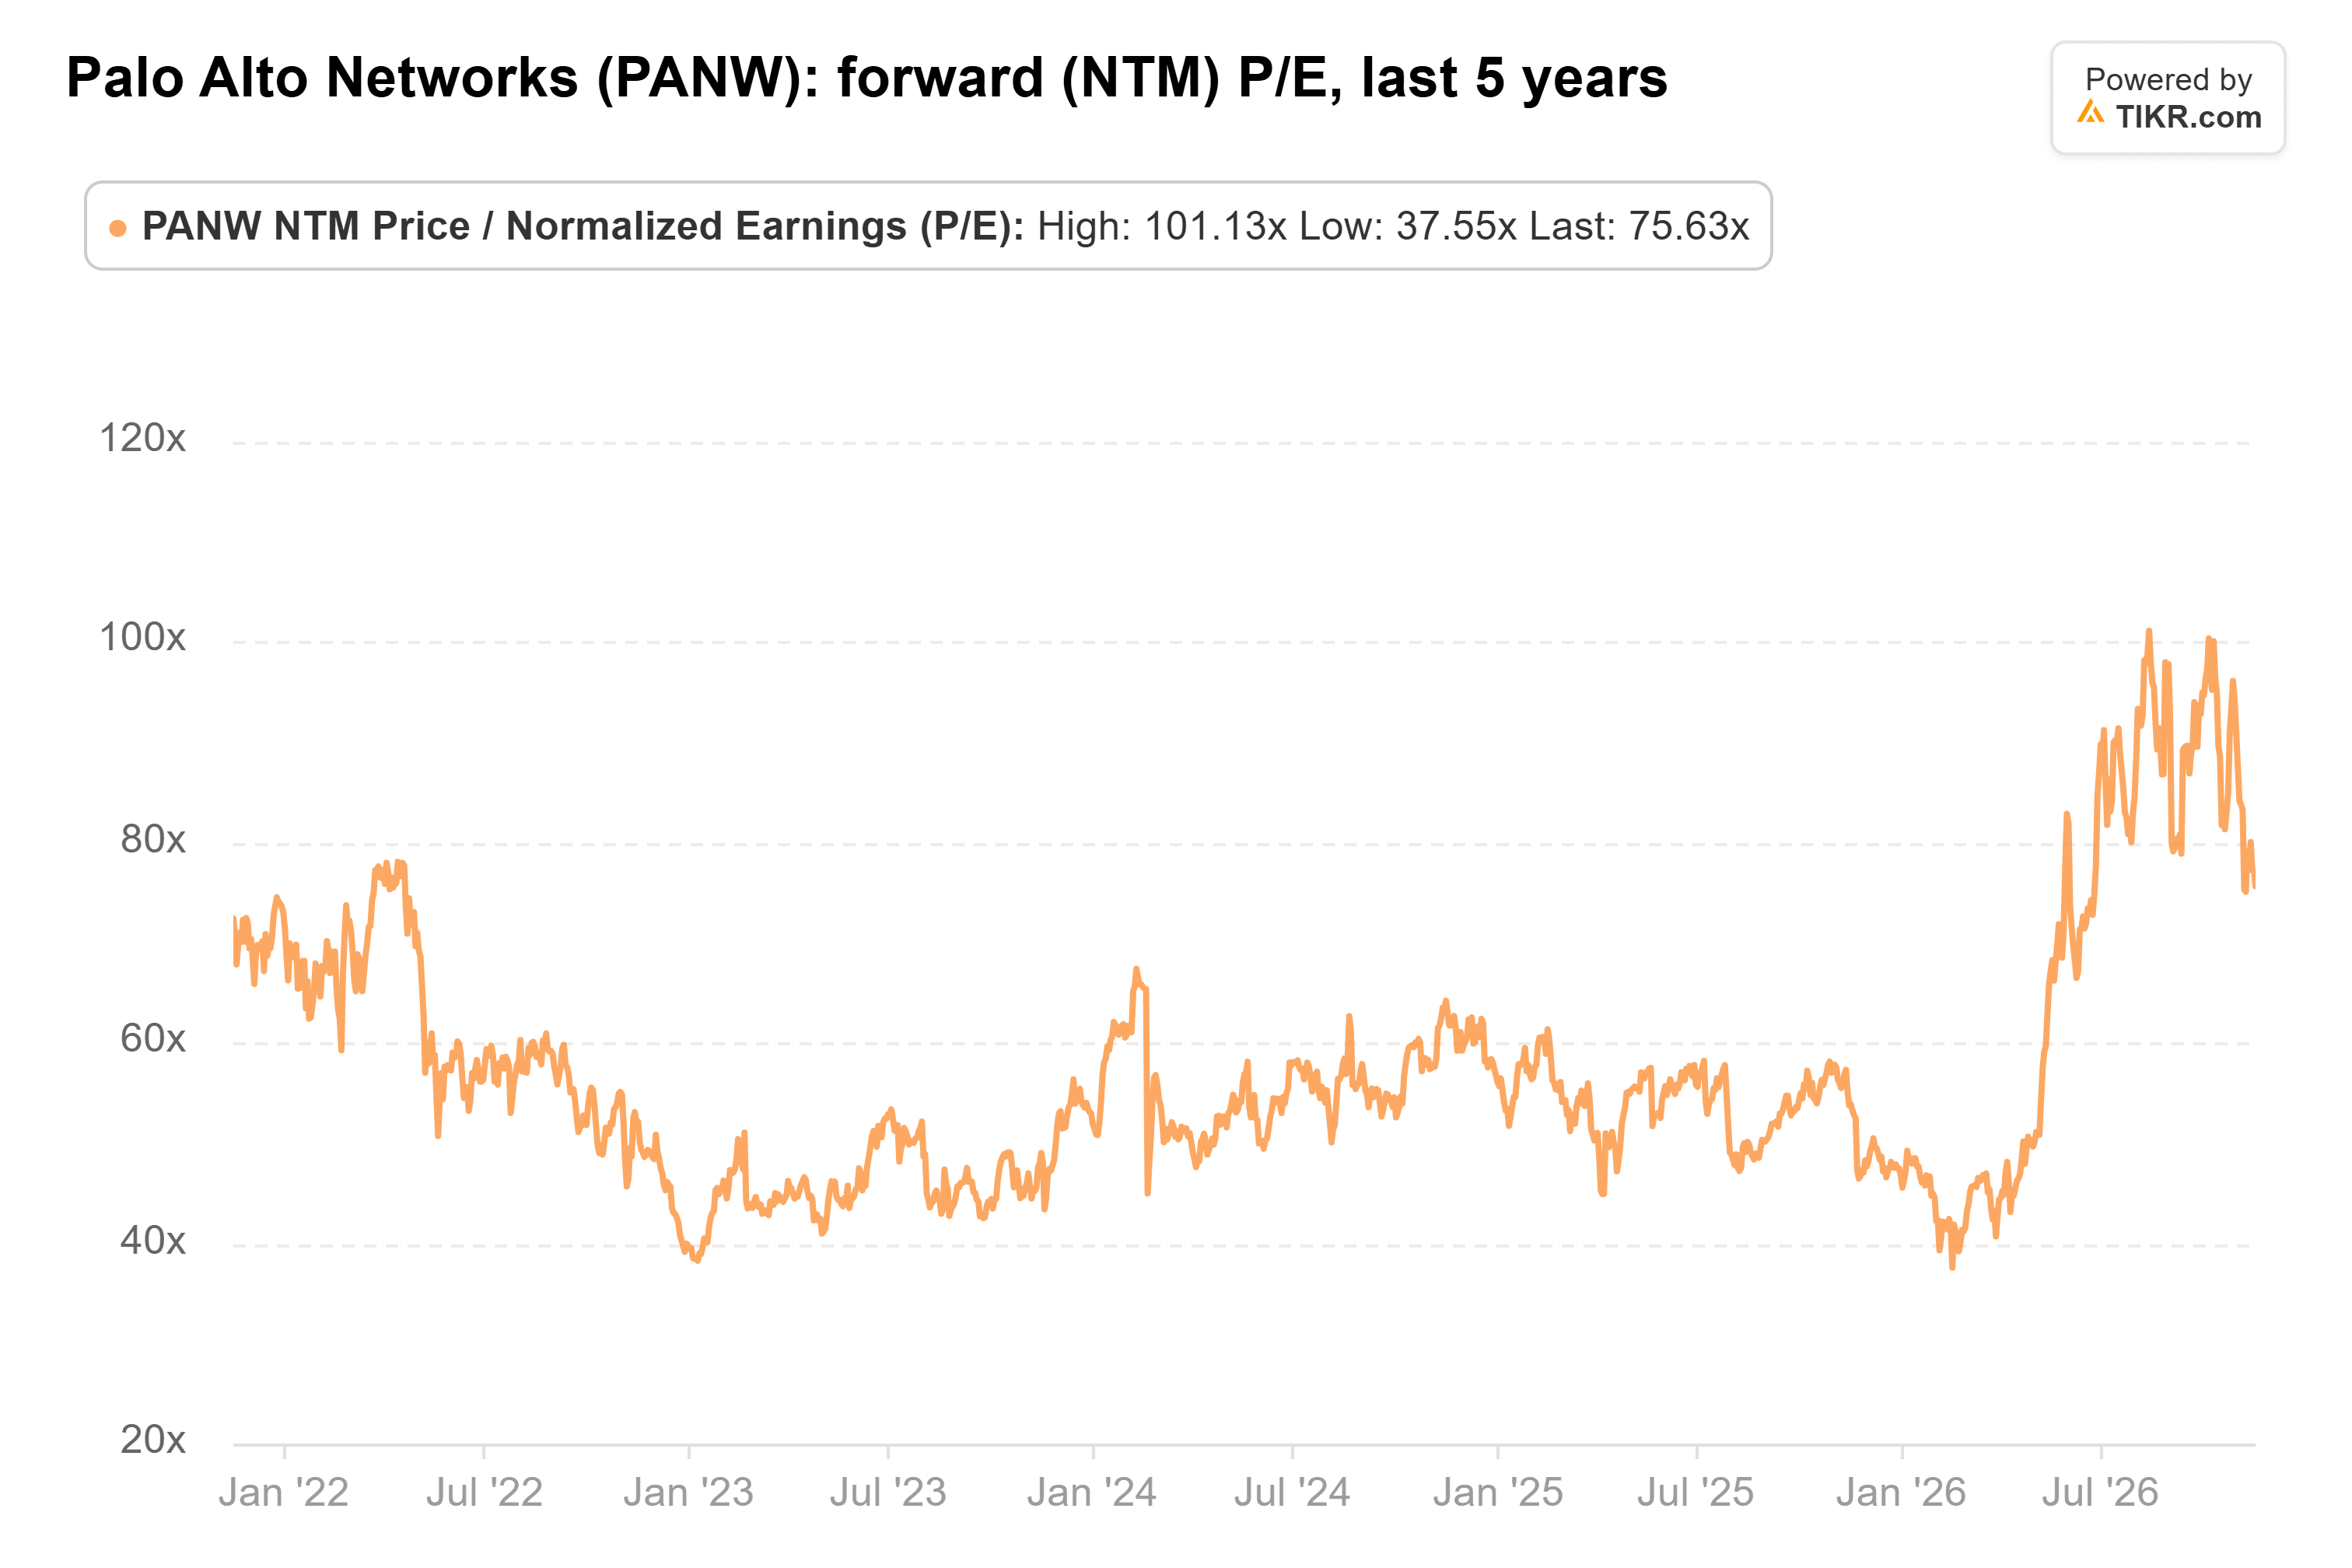
(これは8月のピーク101倍からは大きく下がっているが、2月には38倍まで低下していた。)
ウォール街の平均目標株価は55人のアナリストによる399ドルで、直近の終値から26%上回っている。この平均は1年前の221ドルから上昇している:
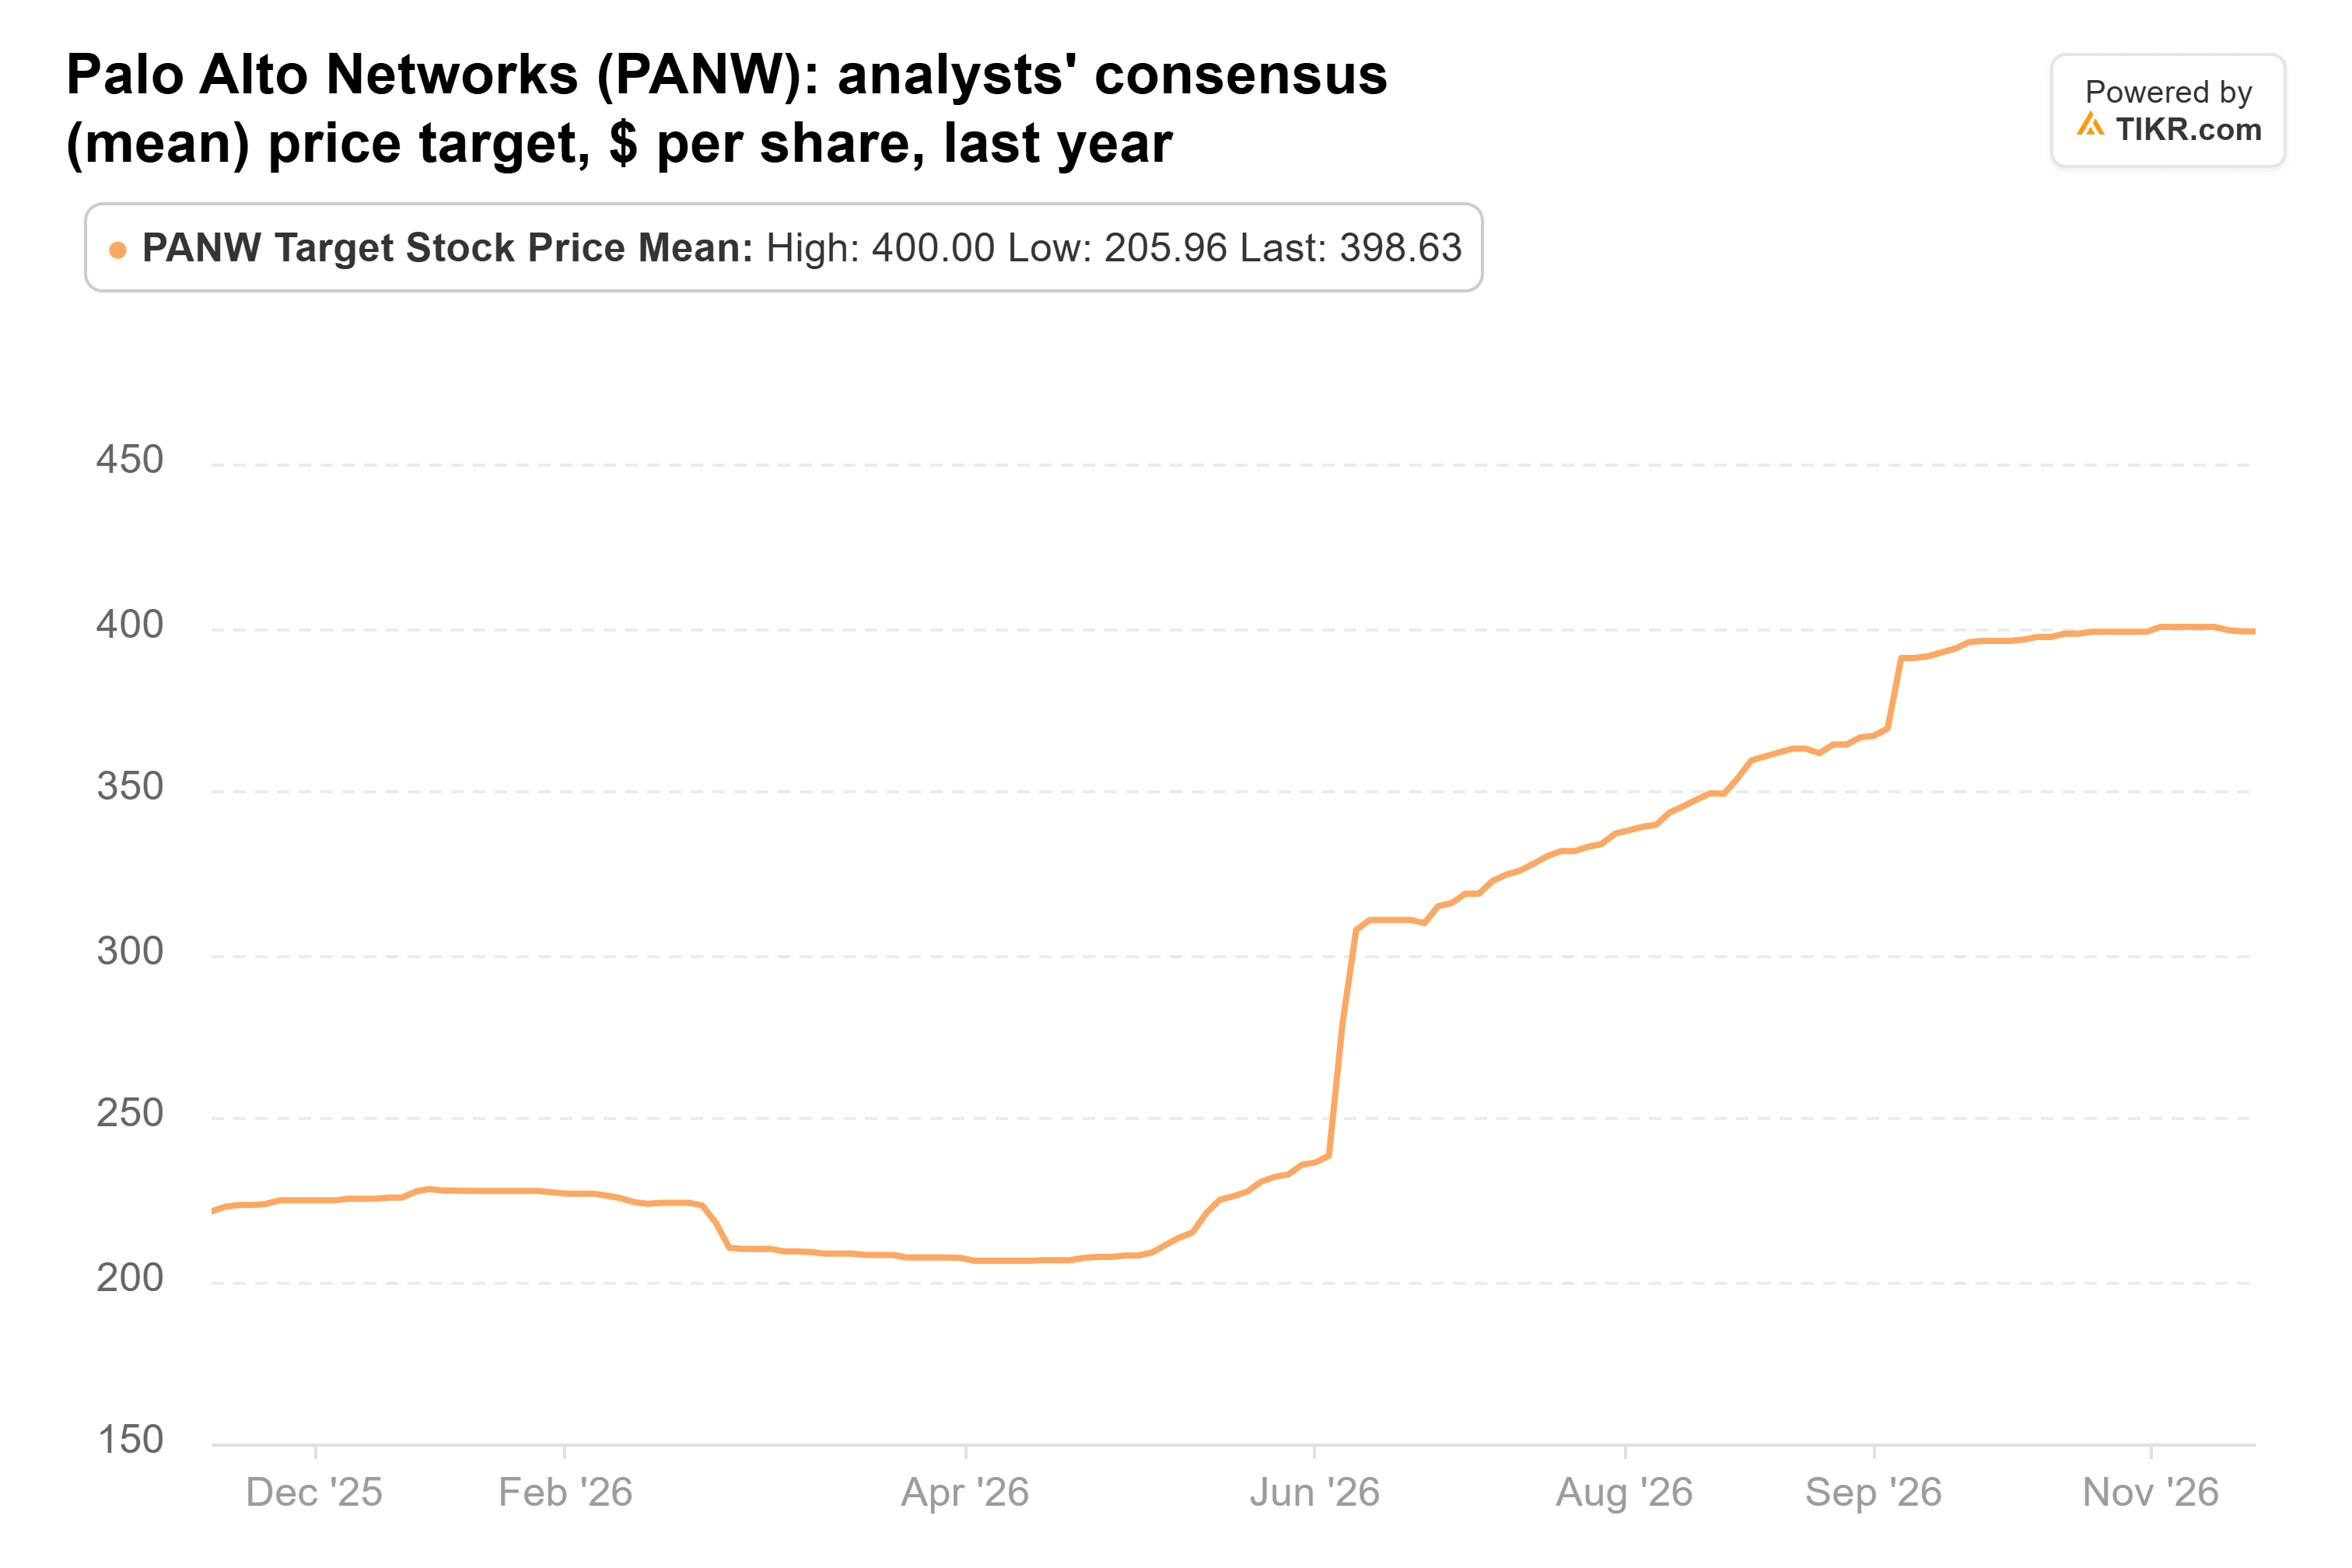
2025年9月末以降、アナリストは2027会計年度の売上高予想を19%上方修正し、EPS予想を3%下方修正した。つまり、目標株価の上昇はPER倍率の上昇のみによるものだ。
11月18日まで待つ
需要は健全に見える。第4四半期の次世代セキュリティの純新規年間経常収益(ARR)は約10億ドルに達し、CEOのニケシュ・アローラはAIを長期的な追い風(durable tailwind)と依然として見ている。堅調な四半期決算があれば、同株はその399ドルの平均目標株価に向けて急速に戻る可能性がある。
それでも、私は売り手側に立つ。予想PER76倍では、Palo Altoは1株当たり利益がまだ達成していない成長を織り込んだ価格付けとなっており、決算発表前には買いたくない。
第1四半期について、経営陣は非GAAP EPSを0.96ドルから0.98ドル、次世代セキュリティARRを95.4億ドルから95.6億ドルと見通している。PER倍率と利益のギャップを埋め始めるには2つのことが必要だ。1つはこれらの範囲の上限を上回ること。もう1つは、通期で示された希薄化後発行済み株式数84,400万株から84,700万株の見通しに沿った発行済み株式数の推移だ。そして、これらのファンドの次の13F報告書(2月中旬提出予定)は、彼らが売却を続けたかどうかを示すだろう。
では、Palo Alto Networksの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、Palo Alto Networksの価値がどうなるか確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできる。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!