主なポイント
- 9月30日締めの四半期に13Fを提出した456の大型ファンドのうち、22ファンドがApple株を売却、または20%以上削減した(ジョージ・ソロスのファンドを含む)。一方、13ファンドが新規購入または20%以上追加した。
- 最も大きな動きはほぼ相殺された:GQGパートナーズが約20億4000万ドル分のApple株を追加し、H&Hインターナショナル・インベストメントが約19億6000万ドル分を削減した。
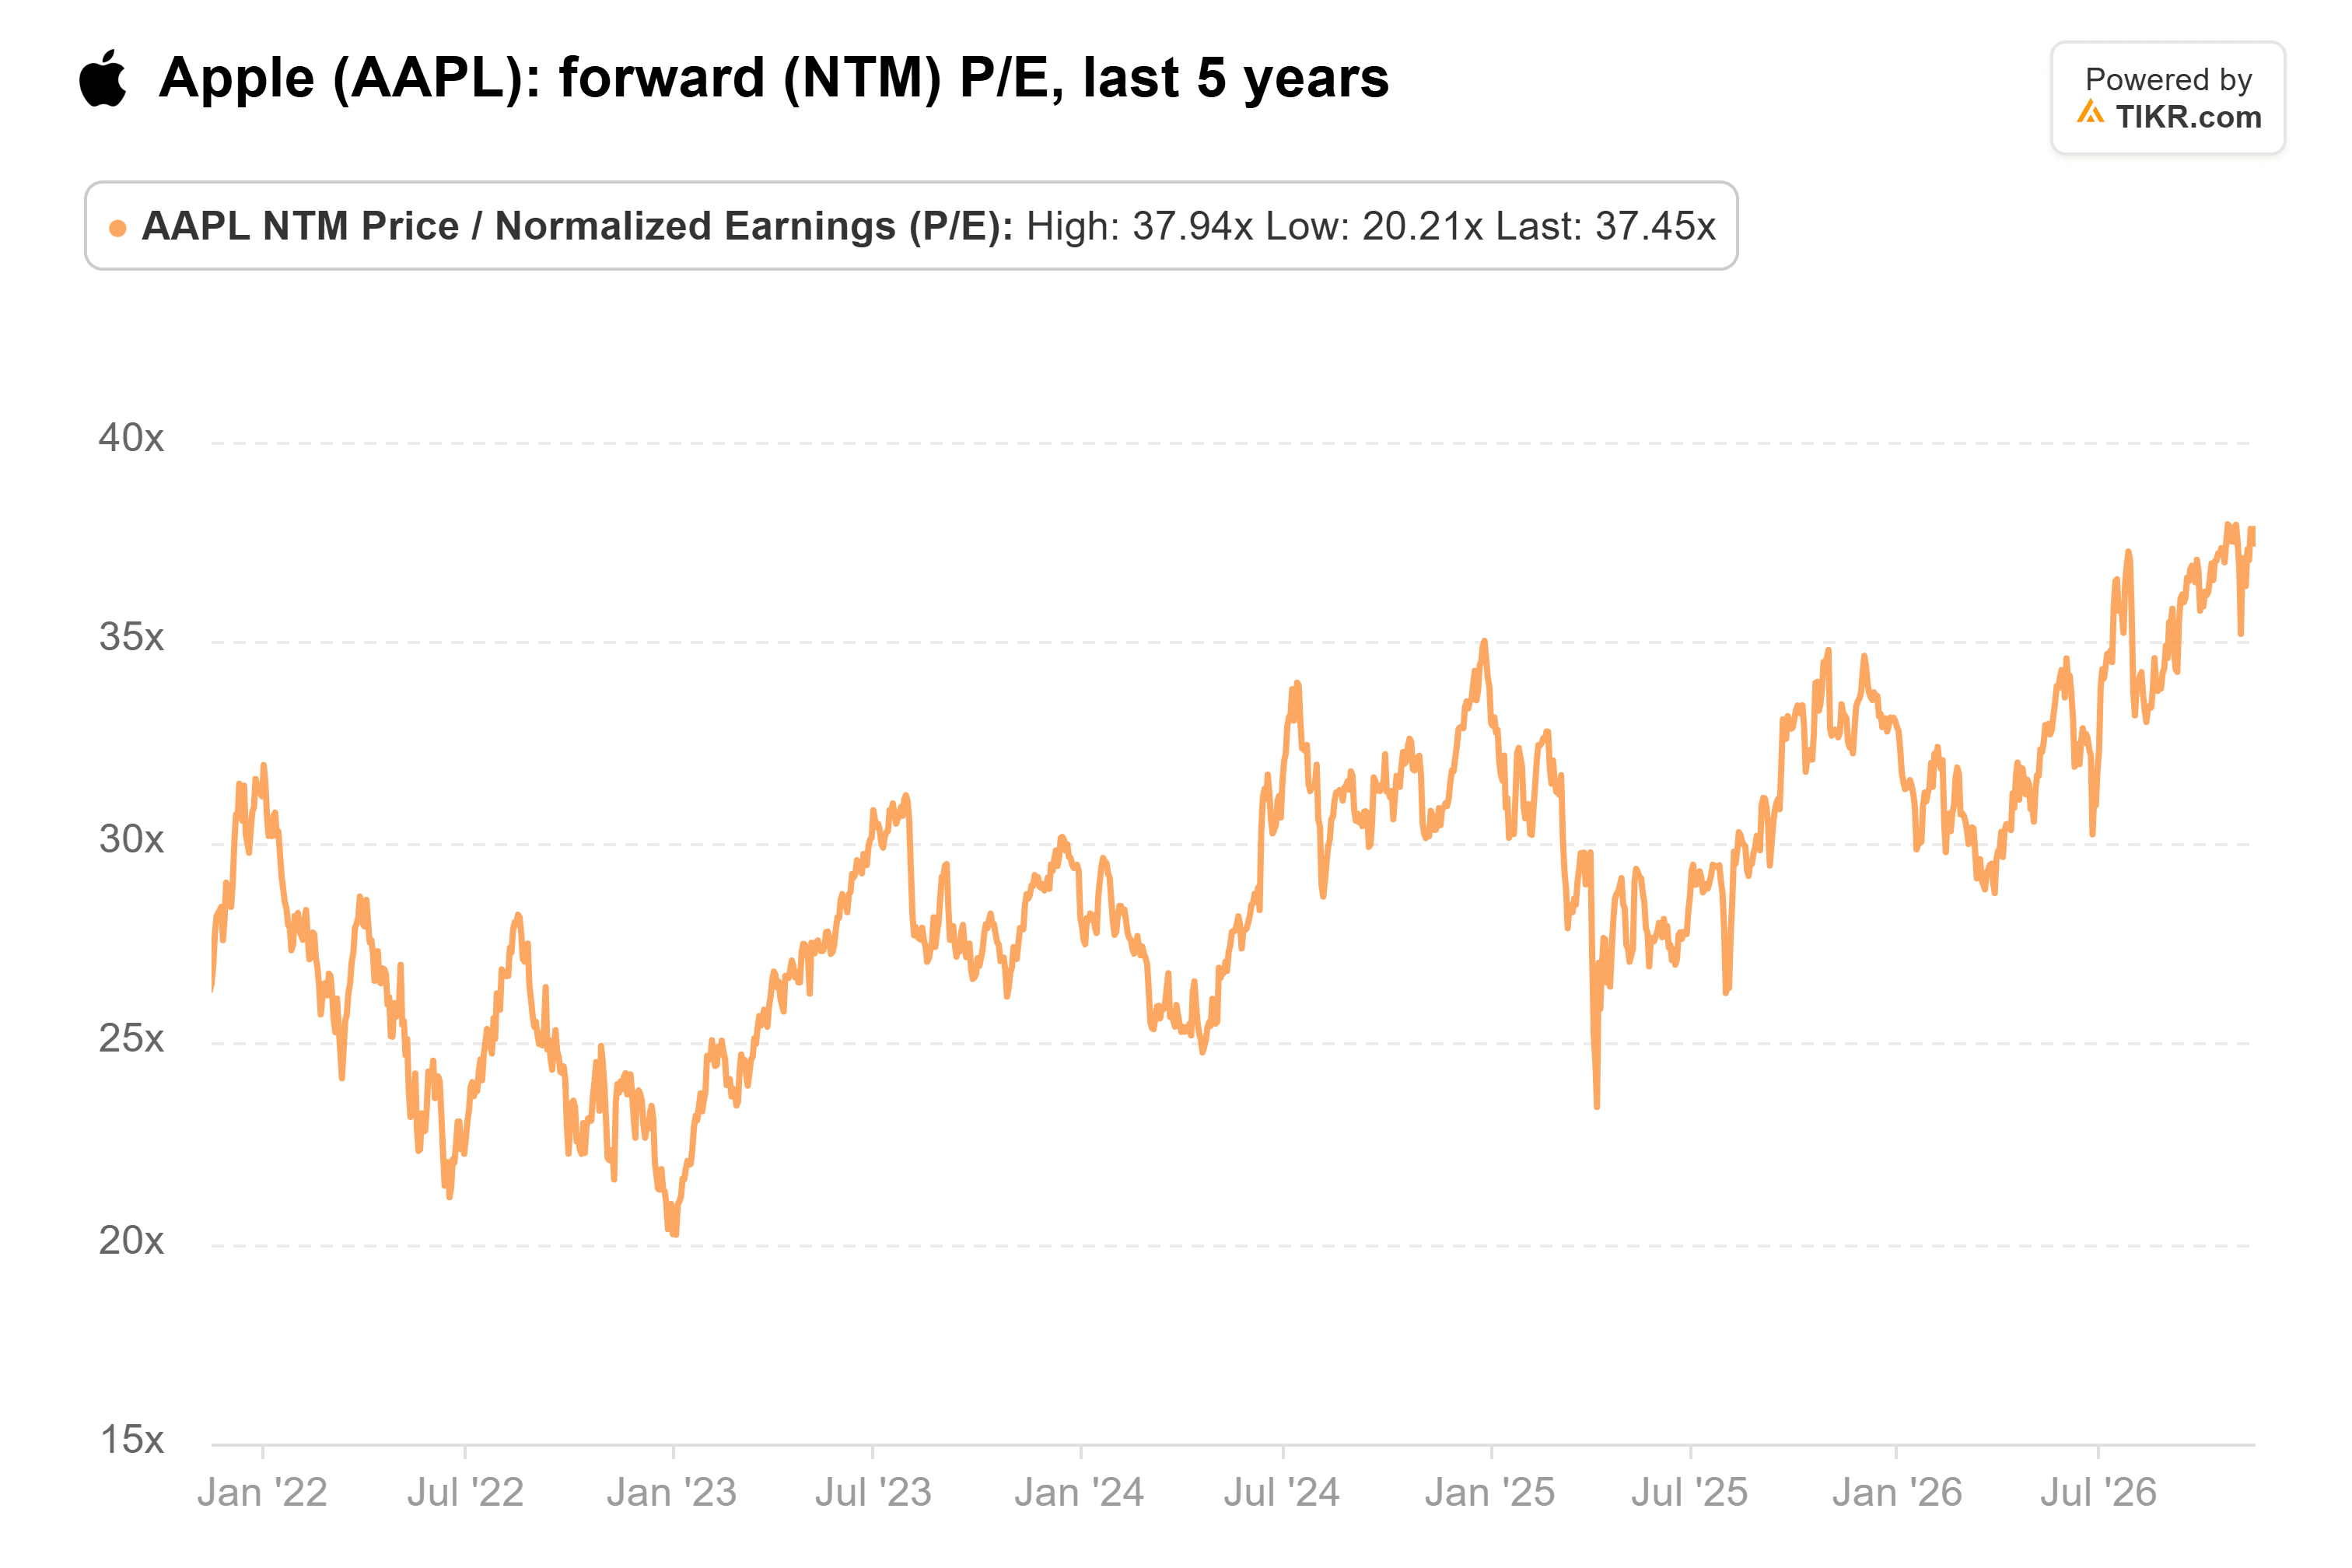
- Apple株の予想PERは約38倍で、5年ぶりの高値近くにあり、29倍という5年平均を大きく上回っている。一方、アナリストは2027会計年度の利益成長率をわずか約5%と予想している。
- この水準では売り手の主張の方が説得力があり、Appleの12月四半期決算(1月下旬発表)が次の試金石となる。
前四半期、大型ファンドでApple (AAPL)株を買ったファンドよりも売ったファンドの方が多く、ジョージ・ソロスのファンドも売り手側に含まれていた。
9月30日締めの四半期に13Fを提出した456の大型ファンドのうち、22ファンドがApple株を売却、または20%以上削減した。このカウントには読者が知るファンド、または13Fで10億ドル以上の米国株を保有するファンドを含み、クオンツ・ファンドやインデックス・ファンドは除外している。13ファンドが新規ポジションを開設または20%以上追加し、111ファンドが四半期末時点で同株を保有していた。
最大の買いはGQG
1640億ドルを運用するGQGパートナーズが、群を抜いて最大の買いを行った。11月13日に提出された同社の13Fによると、Apple株保有数は476%増加し、129万株から740万株となった。これは四半期末の株価で約20億4000万ドル分に相当し、GQGの13F対象株式の4.6%、第7位の保有銘柄となった。
129億ドルを運用するMKPキャピタル・マネジメントは、49万2000株(1億6400万ドル相当)の新規ポジションを開設した。アポロ・マネジメント・ホールディングスの新規ポジションは100万株分のプット・オプションで、名目額3億3300万ドルであるため、Apple株の上昇を期待したものではない。買い手13社のうち5社は、同じ四半期にNvidia株を売却、または20%以上削減している。
TIKRはAppleを45人のアナリストがカバーしています。「買い」と言っているのは何人?
Appleに対する「買い」「中立」「売り」の格付けの完全な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Appleのアナリスト格付けを見る
最大の売り手も依然として41%をAppleに保有
255億ドルを運用するH&Hインターナショナル・インベストメントが最大の売りを行った。11月16日に提出された同社の13Fによると、保有数を22%削減し、2710万株から2120万株となった。これは四半期末の株価で約19億6000万ドル分に相当し、GQGの買いとほぼ同額だ。それでもなお、Appleは9月末時点でH&Hの13F対象株式の41.1%を占める最大の保有銘柄であり、70億6000万ドルの価値があった。パルナッサス・インベストメンツ、アルフィニティ・インベストメント・マネジメント、クレイク・アセット・マネジメントはそれぞれ2億5800万ドルから2億9800万ドル分の株式を売却し、クレイクは89万株全株を売却した。
ソロス・ファンド・マネジメントの売りはより小規模だった。11月13日に提出された同社の13F(米国株64億8000万ドル保有)によると、Apple株を26%削減し、52万9538株から39万3680株となった。これは約4500万ドル分の株式に相当する。Appleは依然として同社の第6位の保有銘柄であり、13F対象株式の2.0%を占めている。
Appleは38倍の利益に値するのか?
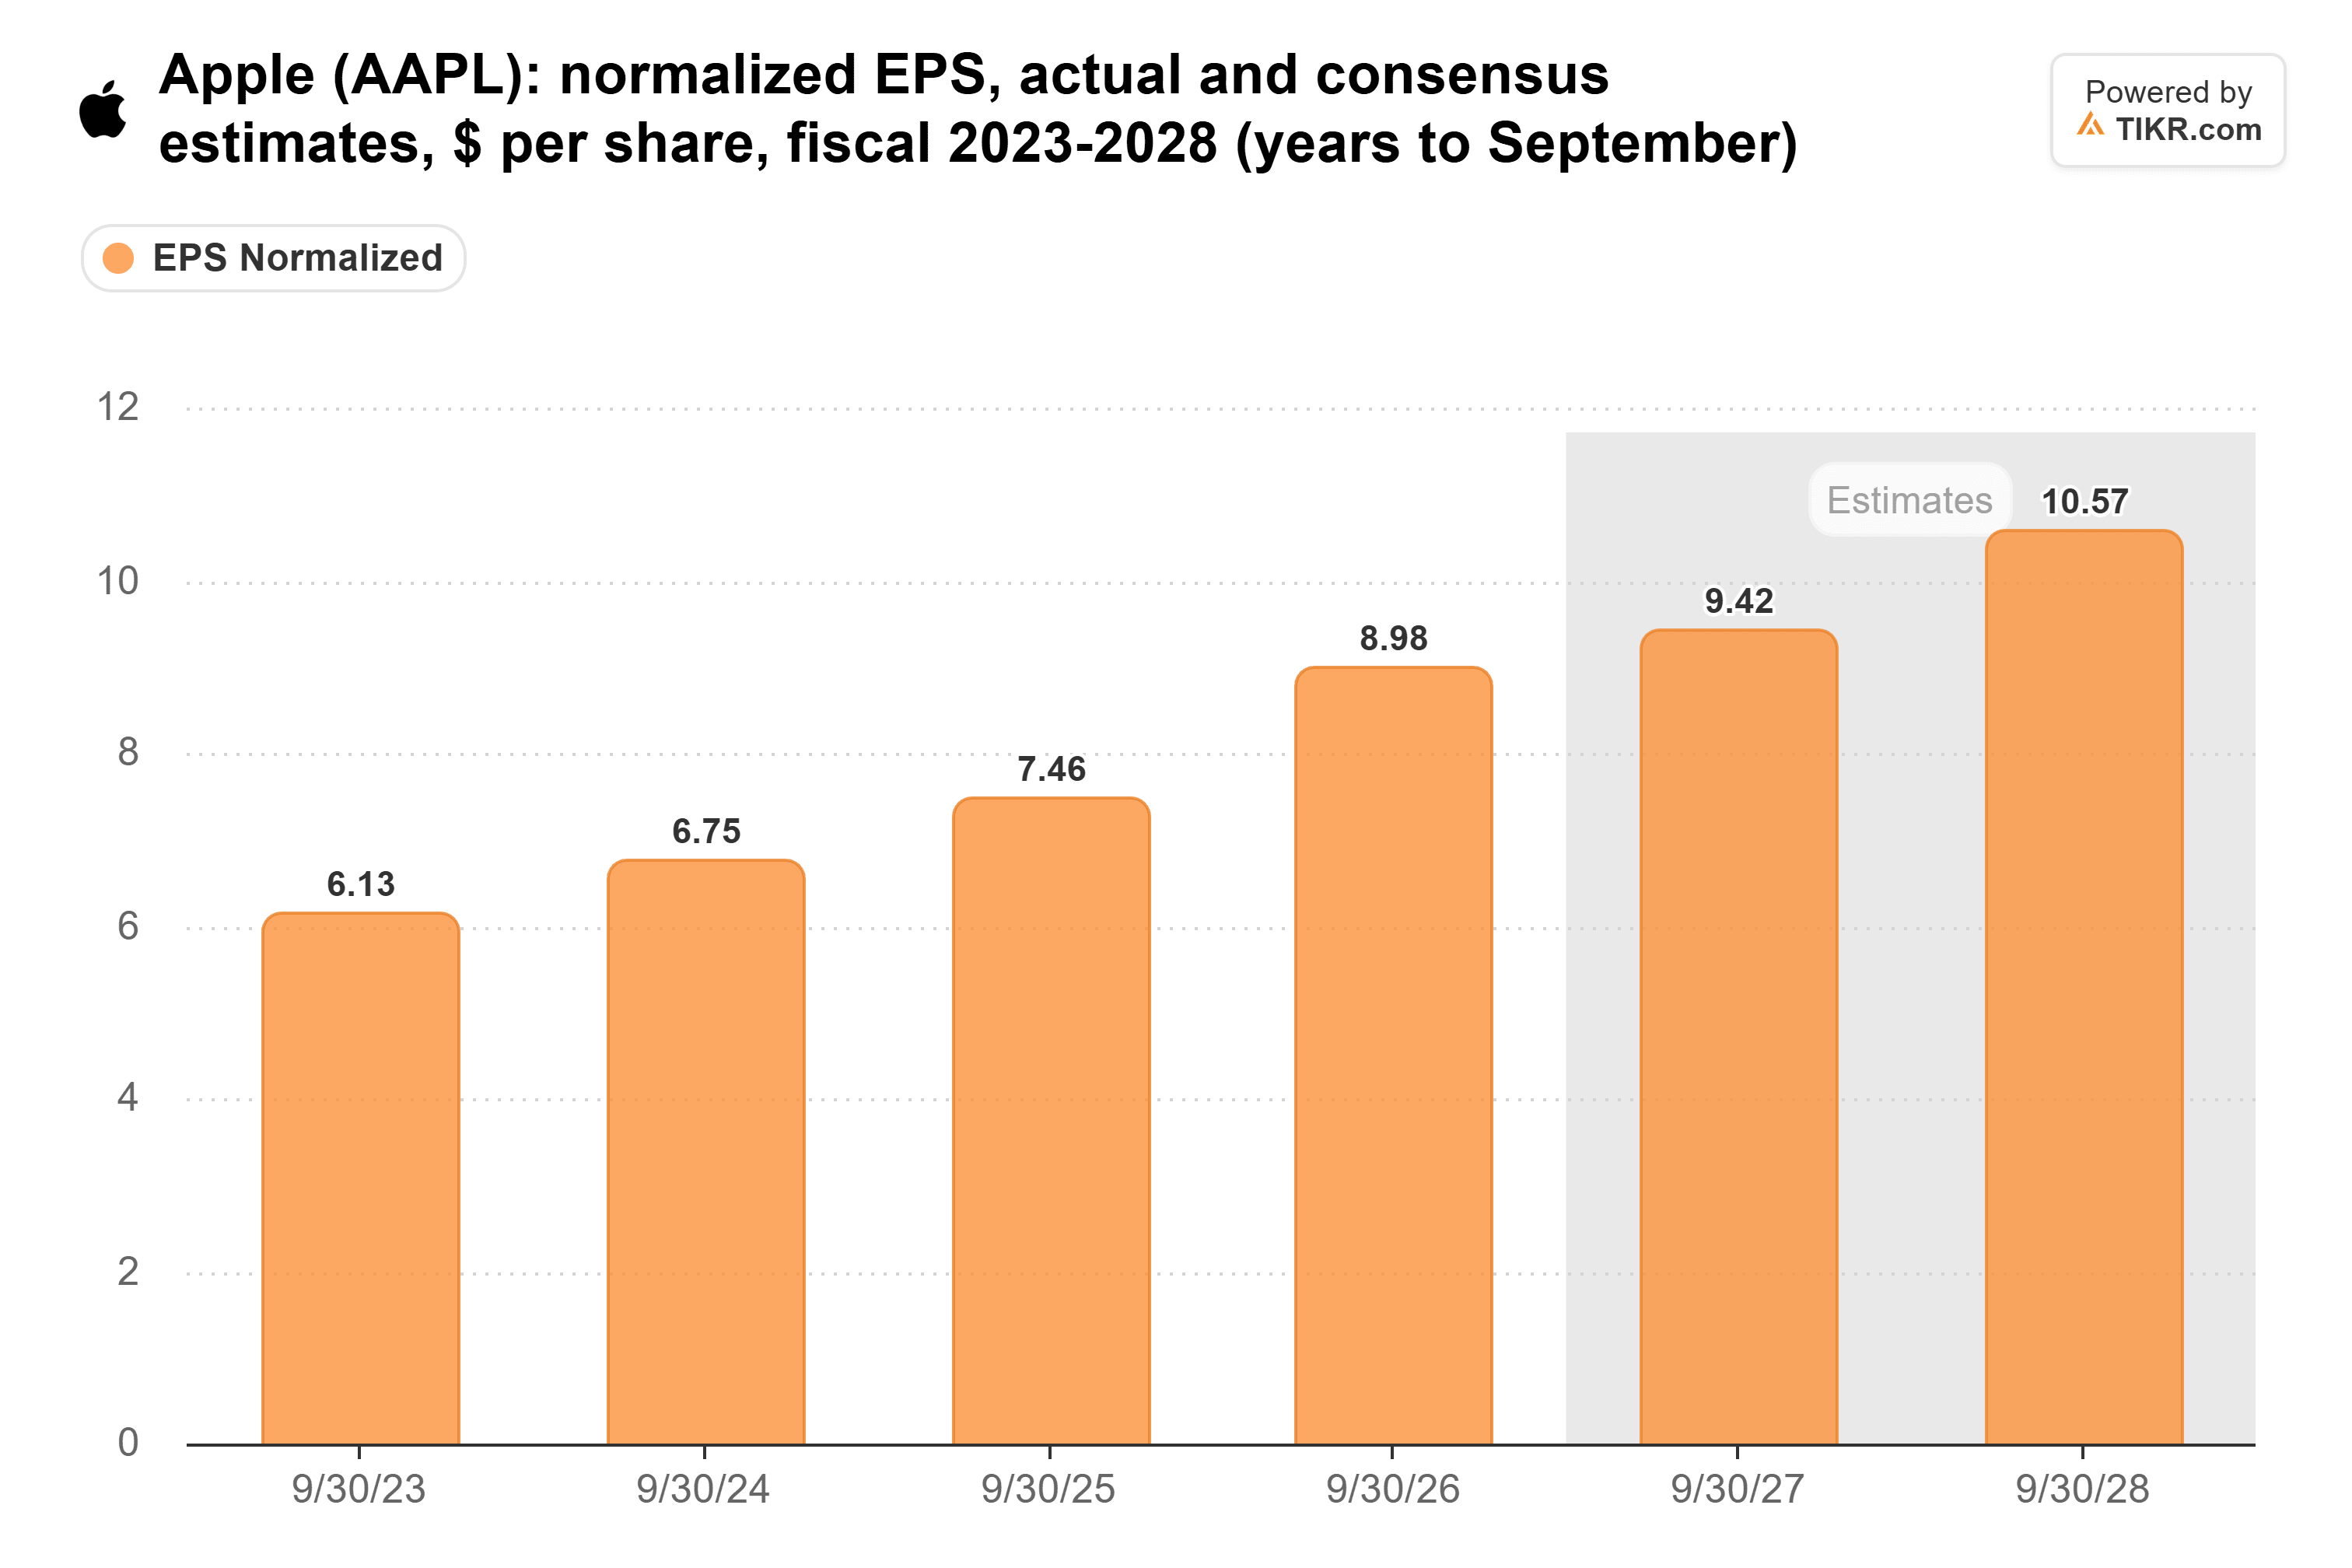
アナリストはAppleの利益成長が急激に鈍化すると予想している。2026会計年度(9月期)の調整後1株当たり利益(EPS)は20%増の8.98ドルとなった。コンセンサスでは、2027会計年度の成長率はわずか約5%(9.42ドル)と予想され、2028会計年度は12%成長と見込まれている:
この鈍化の大きな要因はメモリである。メモリチップ価格の上昇がAppleの売上総利益率を圧迫してきた。7月の決算説明会で、当時のApple CEOティム・クックはメモリ価格を「100年に一度の大洪水」と表現した。
しかし、同社の株価は予想PER約38倍で取引されており、これは10月に付けた5年ぶりの高値のわずか下であり、5年平均の29倍を大きく上回っている:
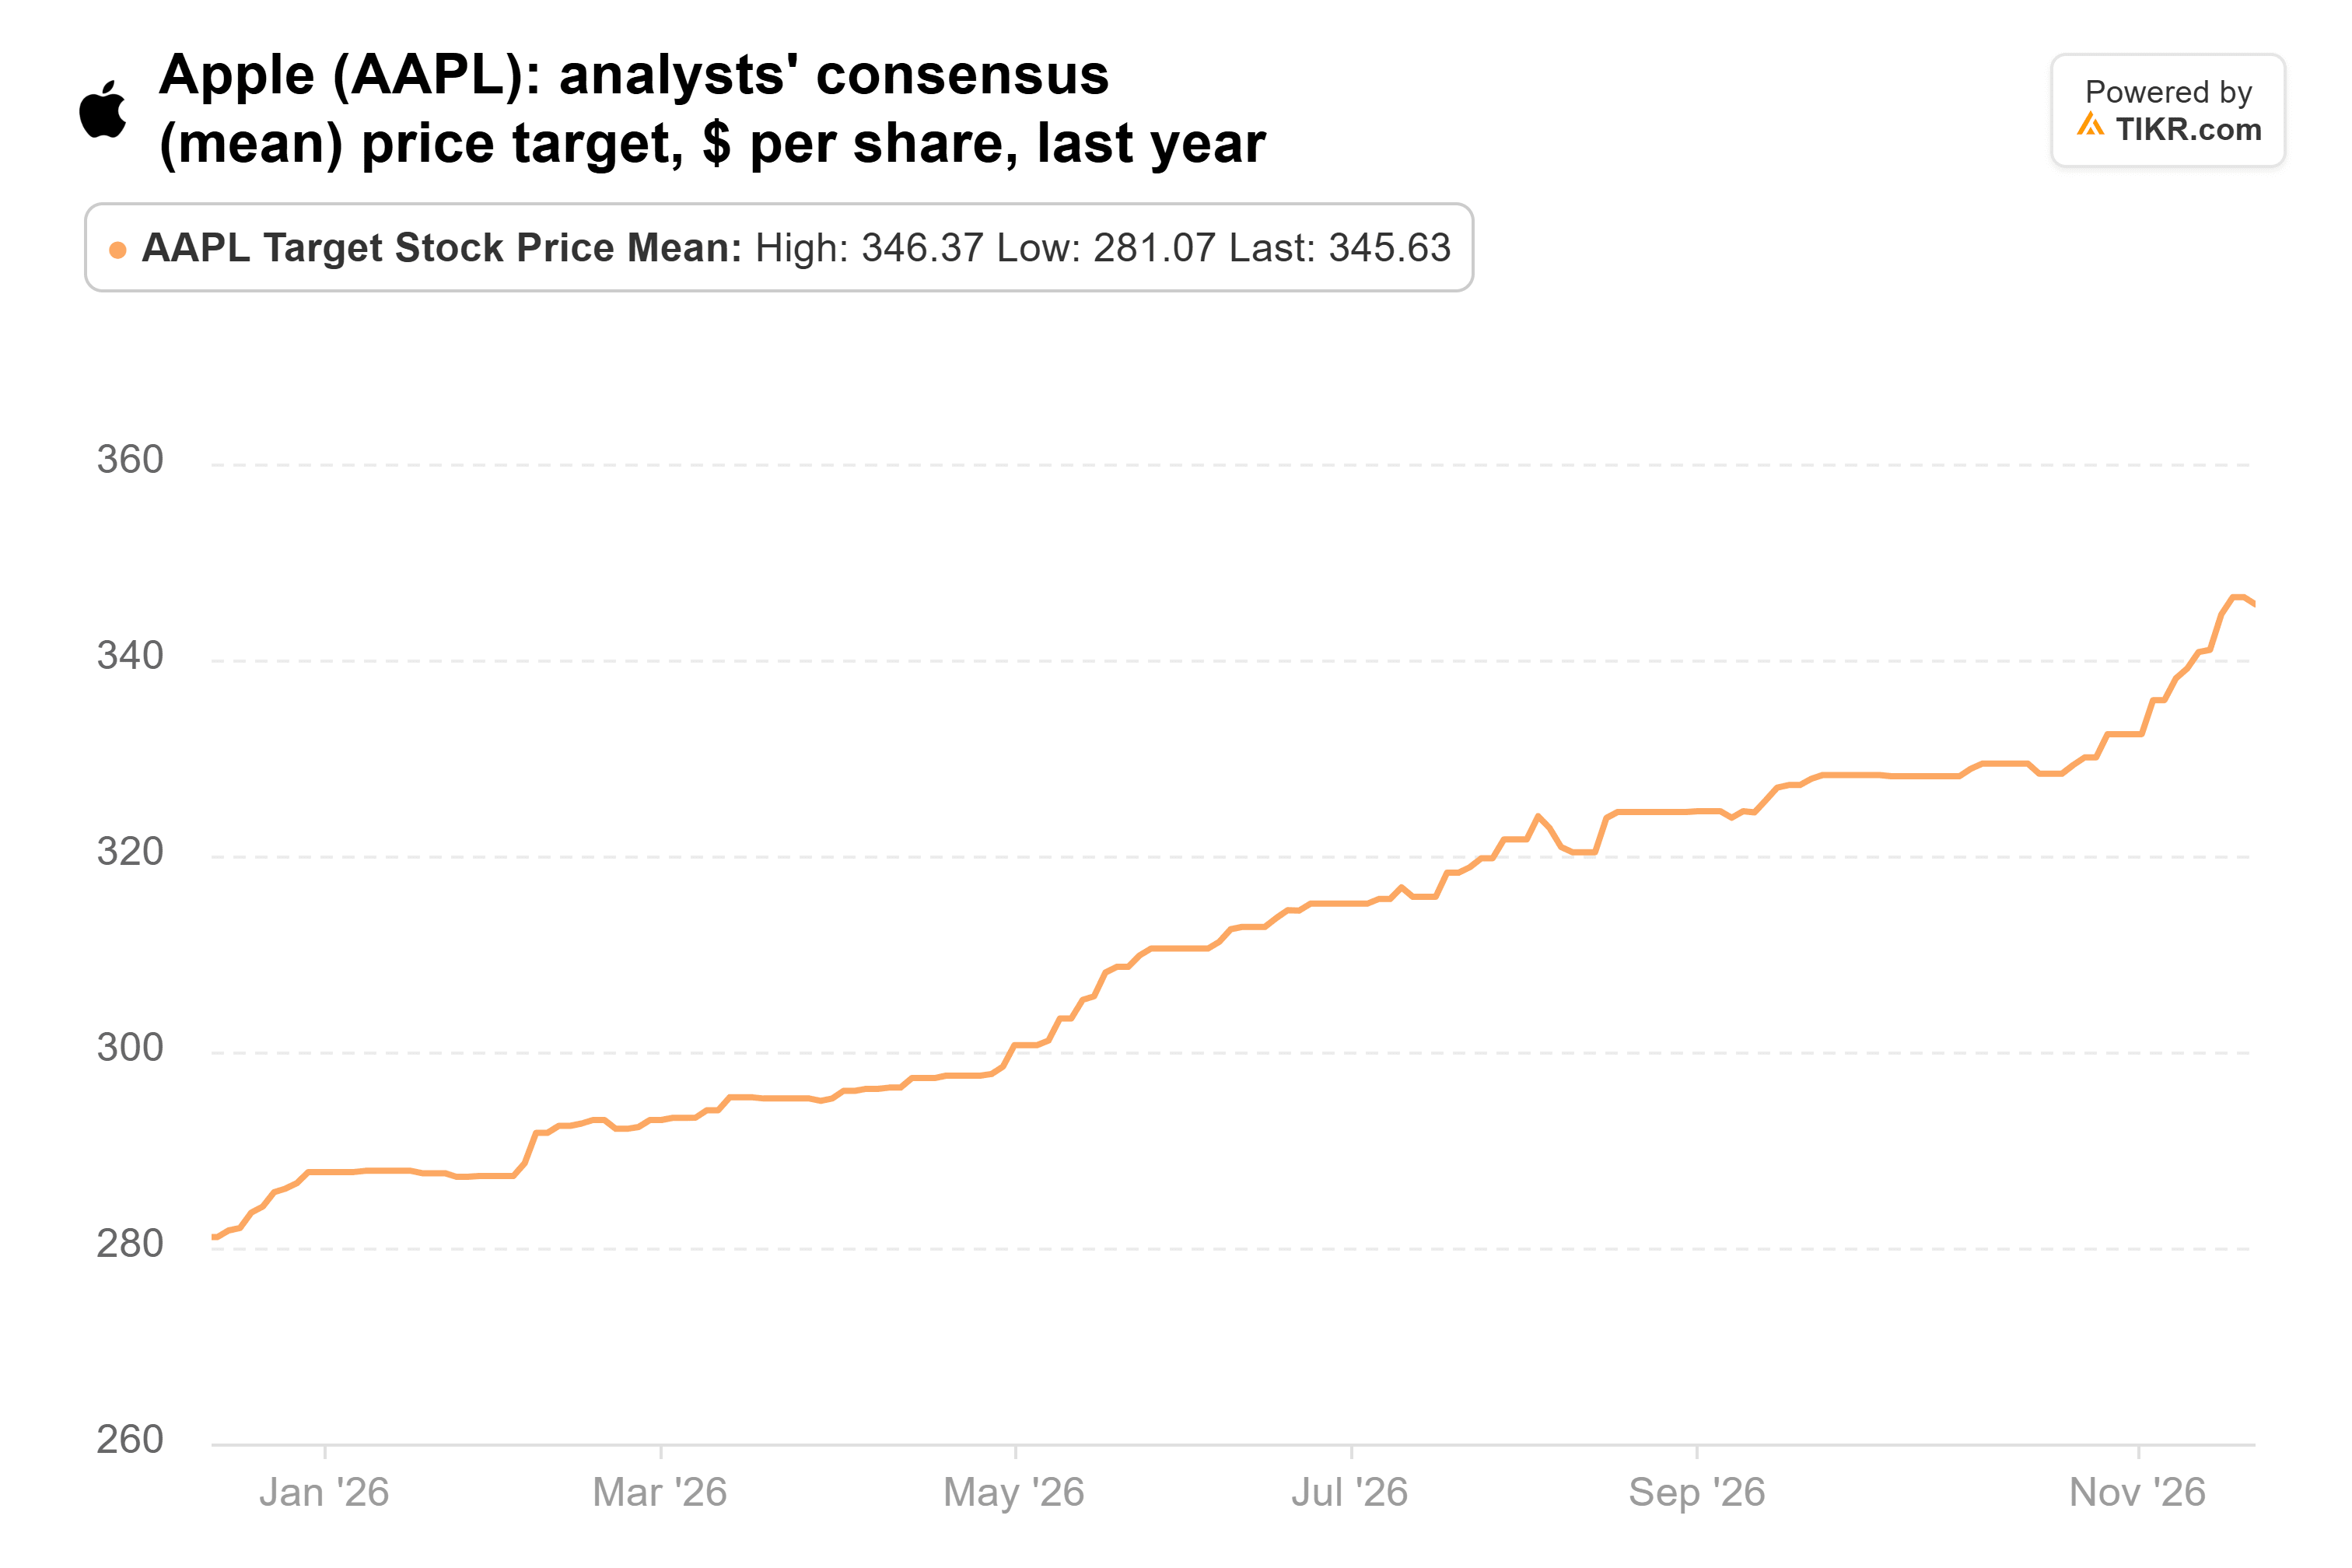
また、アナリストの目標株価は株価に追いついていない。Appleをカバーする45人のアナリストの平均目標株価は、1年前の281ドルから346ドルに上昇した。これは、最新終値352.78ドルを依然として2%下回っている:
買い手にも十分な主張がある。AppleはAI支出競争に参加せず、2026会計年度の設備投資(キャピタル・エクスペンディチャー)は29%減少し、フリー・キャッシュ・フローは38%増の1361億ドルに跳ね上がった。UBSは12月四半期のiPhone売上高が価格上昇により12%増の記録的な950億ドルに達すると予想している(iPhone出荷台数は3%減少)。また、9月30日以降、Apple株は6%上昇している。
売り手の主張の方が説得力がある
私の見解では、この株価水準では売り手の方が正しい。2027会計年度の利益成長率約5%に対して38倍を支払うことは、下方修正の余地をほとんど残さない。また、アナリスト自身の平均目標株価はすでに株価を下回っている。Appleのキャッシュ・フローはこれまで同様に強固であるため、これは株価に関する判断である:もし株価が29倍という平均水準に戻るのであれば、私はGQG側に立つだろう。次の試金石は1月下旬にAppleが12月四半期決算を発表する時である。売上総利益率を維持した記録的なiPhone四半期であれば、予想を上方修正し、買い手の主張を再び有力なものにするだろう。
では、Apple株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Appleの将来の価値がわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!