主なポイント
- Eversource Energyの配当利回りは4.4%、Chevronは3.4%で、両社とも2020会計年度から2025会計年度にかけて配当を年率5.8%引き上げた。
- この伸び率で、Eversourceに1万ドル投資すると今後10年間で約5,799ドルの配当を受け取れ、同じ金額をChevronに投資した場合より約1,360ドル多くなる。
- Chevronは2026年9月30日までの過去12ヶ月間のフリーキャッシュフローの41%を配当として支払い、ネット負債はEBITDAの0.4倍である。一方、Eversourceは5.8倍だ。
- Eversourceは過去10年間、毎年、正常化EPSの60%から63%を配当として支払っており、送電事業の収益率に関するFERCの決定は2026年11月30日に発効予定である。
Chevron (CVX) は第3四半期の利益を99億ドルと、ほぼ3倍に増やした。数日後、Eversource Energy (ES) は前年同期比で減少した第3四半期決算を発表した。
10年間保有する配当株を購入する場合、1四半期の結果よりも、配当が増え続けるかどうかの方が重要だ。両社とも2020会計年度から2025会計年度にかけて配当を年率5.8%引き上げたが、Eversourceの利回りは4.4%でChevronの3.4%を上回り、Chevronは収益に対する負債がはるかに少ない。
では、今後10年間、どちらか一方しか保有できないとしたら、どちらを選ぶべきだろうか?
| 指標 | Chevron (CVX) | Eversource Energy (ES) |
|---|---|---|
| 配当利回り | 3.4% | 4.4% |
| 年間配当 | $7.12 | $3.15 |
| 配当成長率(2020-2025会計年度) | 年率5.8% | 年率5.8% |
| 支払余力(直近) | キャッシュ配当支払い比率(TTM): 41% | 正常化EPSに対する配当支払い比率(2025会計年度): 63% |
| ネット負債/EBITDA | 0.4x | 5.8x |
| 利払い能力(EBIT/支払利息) | 25.1x | 2.3x |
| 予想株価収益率(P/E) | 11x | 14x |
退職者向け、6%以上の利回りを提供する安全な配当株6銘柄
現在、6%以上の年間配当利回りを提供する株は100銘柄以上ある。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると我々は確信している。
これらは、我々の新しい投資レポートの一部として入手可能だ。アクセス方法の詳細はこちらでご確認いただきたい。
Chevronの支払余力は原油価格に左右される
Chevronの直近四半期は、価格が好調な時に同社がどれだけ稼げるかを示している。2026年第3四半期のフリーキャッシュフローは120億ドルに達し、1年前の49億ドルから増加した。2026年9月30日までの過去12ヶ月間では、配当は十分にカバーされたフリーキャッシュフローの41%を占めた。
過去10年間はより不安定だった。フリーキャッシュフローは2016会計年度と2020会計年度に配当を下回り、キャッシュ配当支払い比率は2022会計年度の29%から2025会計年度には77%に上昇した。
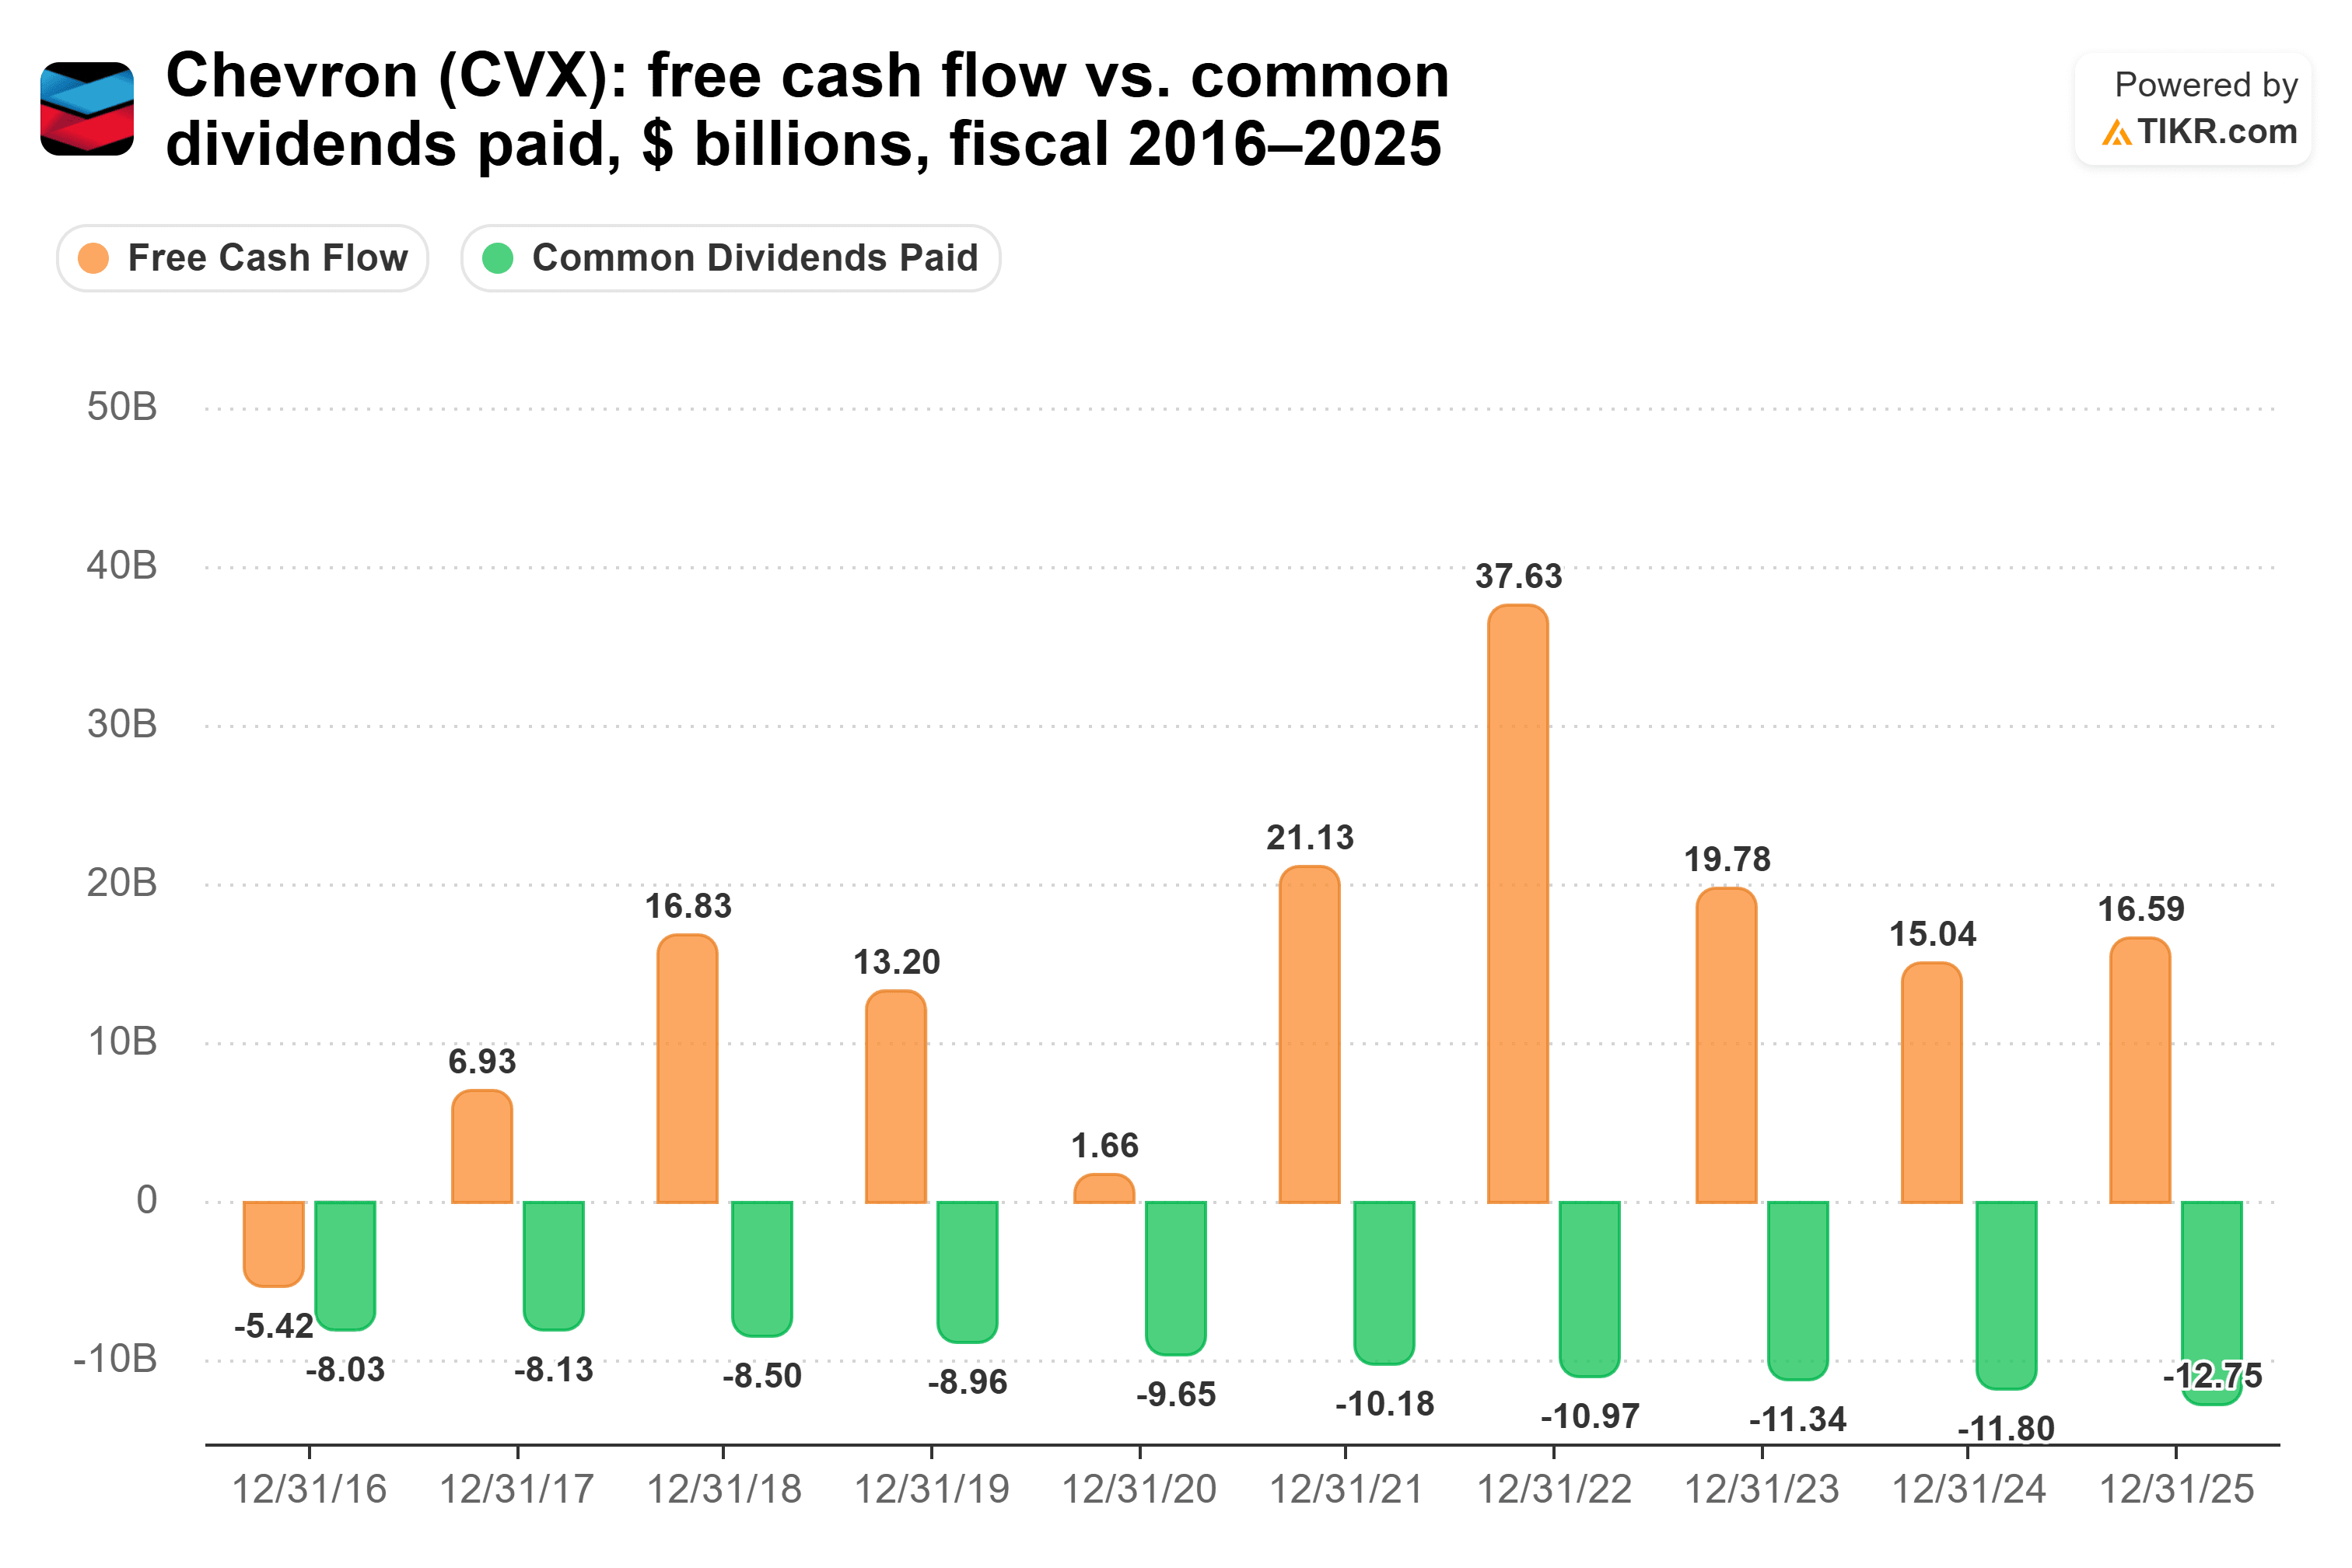
それでもChevronはこれらの年を通じて配当を引き上げ続けた。第3四半期決算説明会で、CFOのEimear Bonnerはキャッシュの最優先事項は「配当を一貫して増やすこと」と述べ、経営陣は「我々はそれを39年連続で達成してきた」と付け加えた。
その貸借対照表が不況の年を乗り切らせ、今でも可能だ。なぜならネット負債はEBITDAのわずか0.4倍だからだ。リスクはすべての石油会社が抱えるもの、すなわちChevronのキャッシュは商品価格に連動するということだ。
Eversourceの支払余力はほとんど動かない
Chevronの支払余力は原油価格に左右されるが、Eversourceのそれは過去10年間ほとんど動いていない。他の規制公益事業会社と同様、Eversourceは新たな負債と株式で建設資金を調達するため、正常化EPSに対する配当支払い比率で評価する。その比率は2016会計年度から2025会計年度までの毎年、60%から63%の間で推移した。
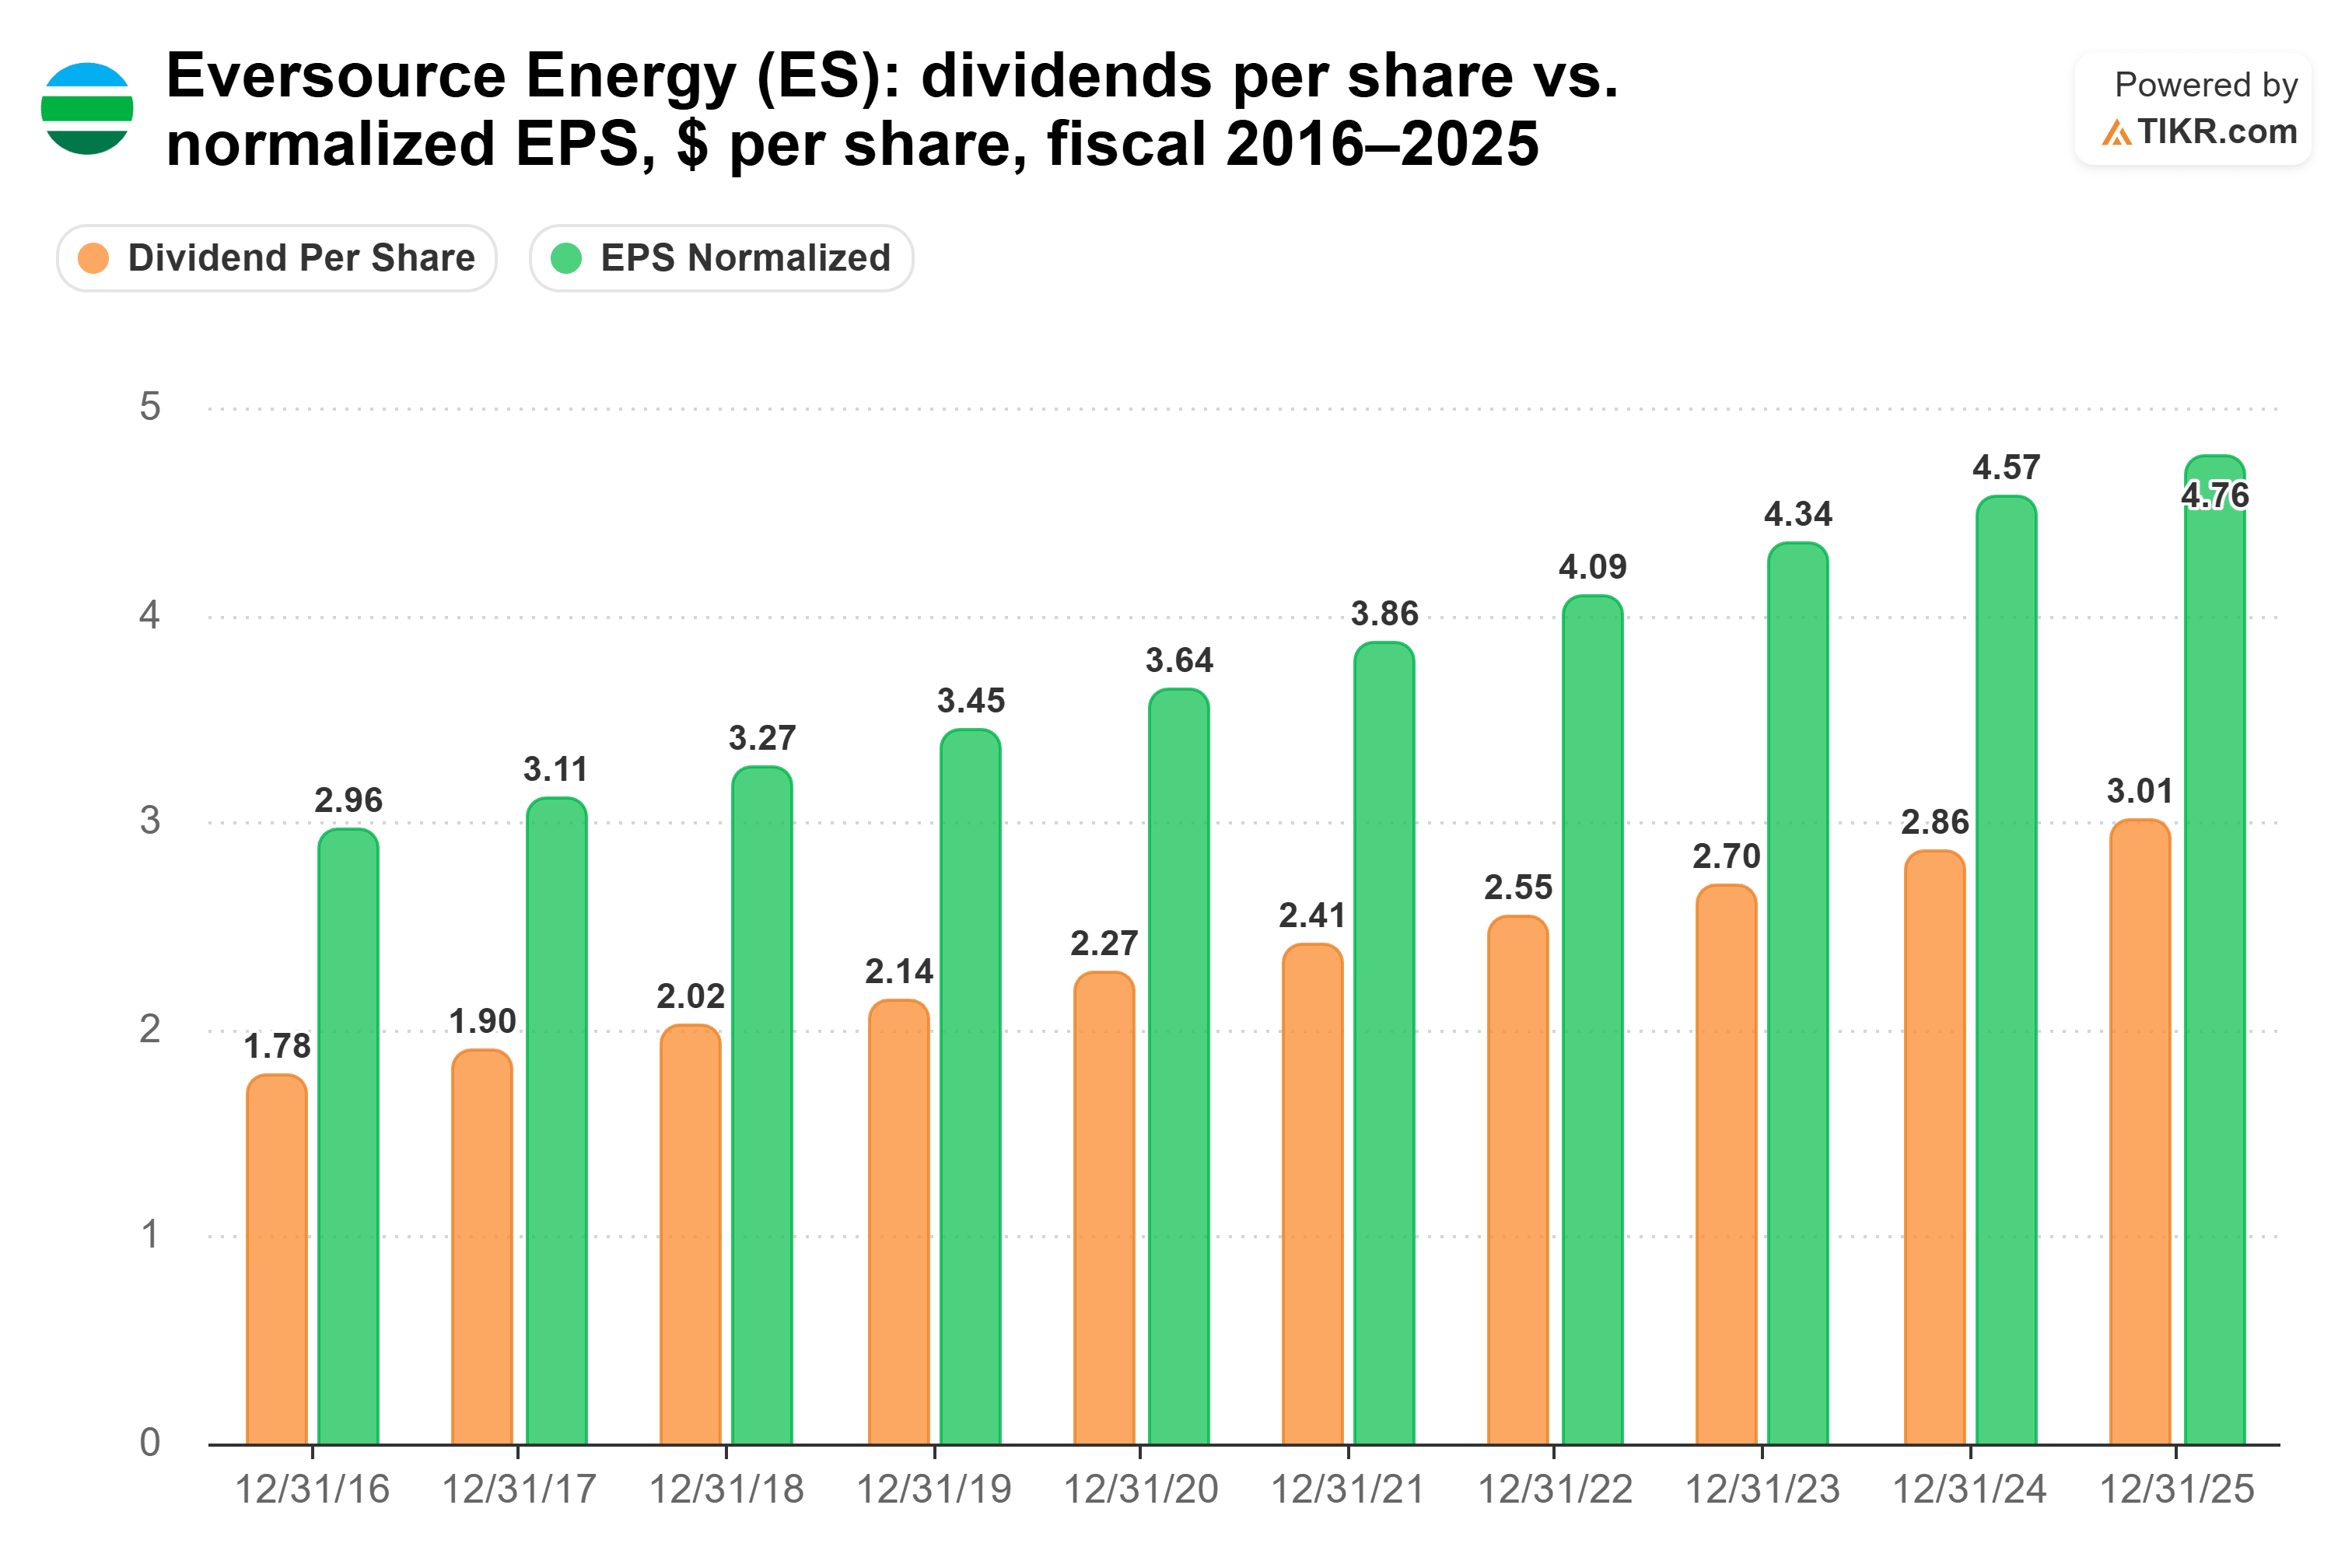
正常化EPSはグラフ上で毎年上昇し、1株当たり2.96ドルから4.76ドルに増加し、配当もそれに伴って1株当たり1.78ドルから3.01ドルに上昇した。10年間の保有者は、そのような成長を前提に計画を立てることができる。
第3四半期はやや軟調だった:非GAAPベースのEPSは1株当たり1.19ドルから0.92ドルに減少した。これは2026年6月30日にAquarion水道事業を売却したことも一因だ。経営陣は2026年の業績見通しを1株当たり4.62ドルから4.70ドルに絞り込んだ。主なリスクは送電事業で、FERCは許容株主資本コストを10.57%から9.57%に引き下げた。Eversourceは11.39%を要求しており、決定は2026年11月30日に発効する見込みだ。
では、どちらの配当が勝るか?
もし私が今後10年間、この2つのうちどちらか一方しか保有できないとしたら、Eversourceを選ぶだろう。両社が達成した年率5.8%の成長率で、Eversourceに1万ドル投資すると、今年は444ドルの配当を受け取り、10年目には約738ドル、当初の1万ドルに対する利回りは7.4%になる。同じ金額をChevronに投資すると、現在は340ドル、10年目には約565ドルだ。10年間では、Eversourceから約5,799ドル、Chevronから約4,439ドルの配当を受け取ることになる。
私は、増配が続くのであれば、より大きな配当を受け取る方を選ぶだろう。そしてEversourceの増配は過去10年間、その収益と連動してきた。その代償は負債で、2021会計年度以降、EBITDAの6.1倍から7.3倍の間で推移しているが、2024会計年度以降は減少している。
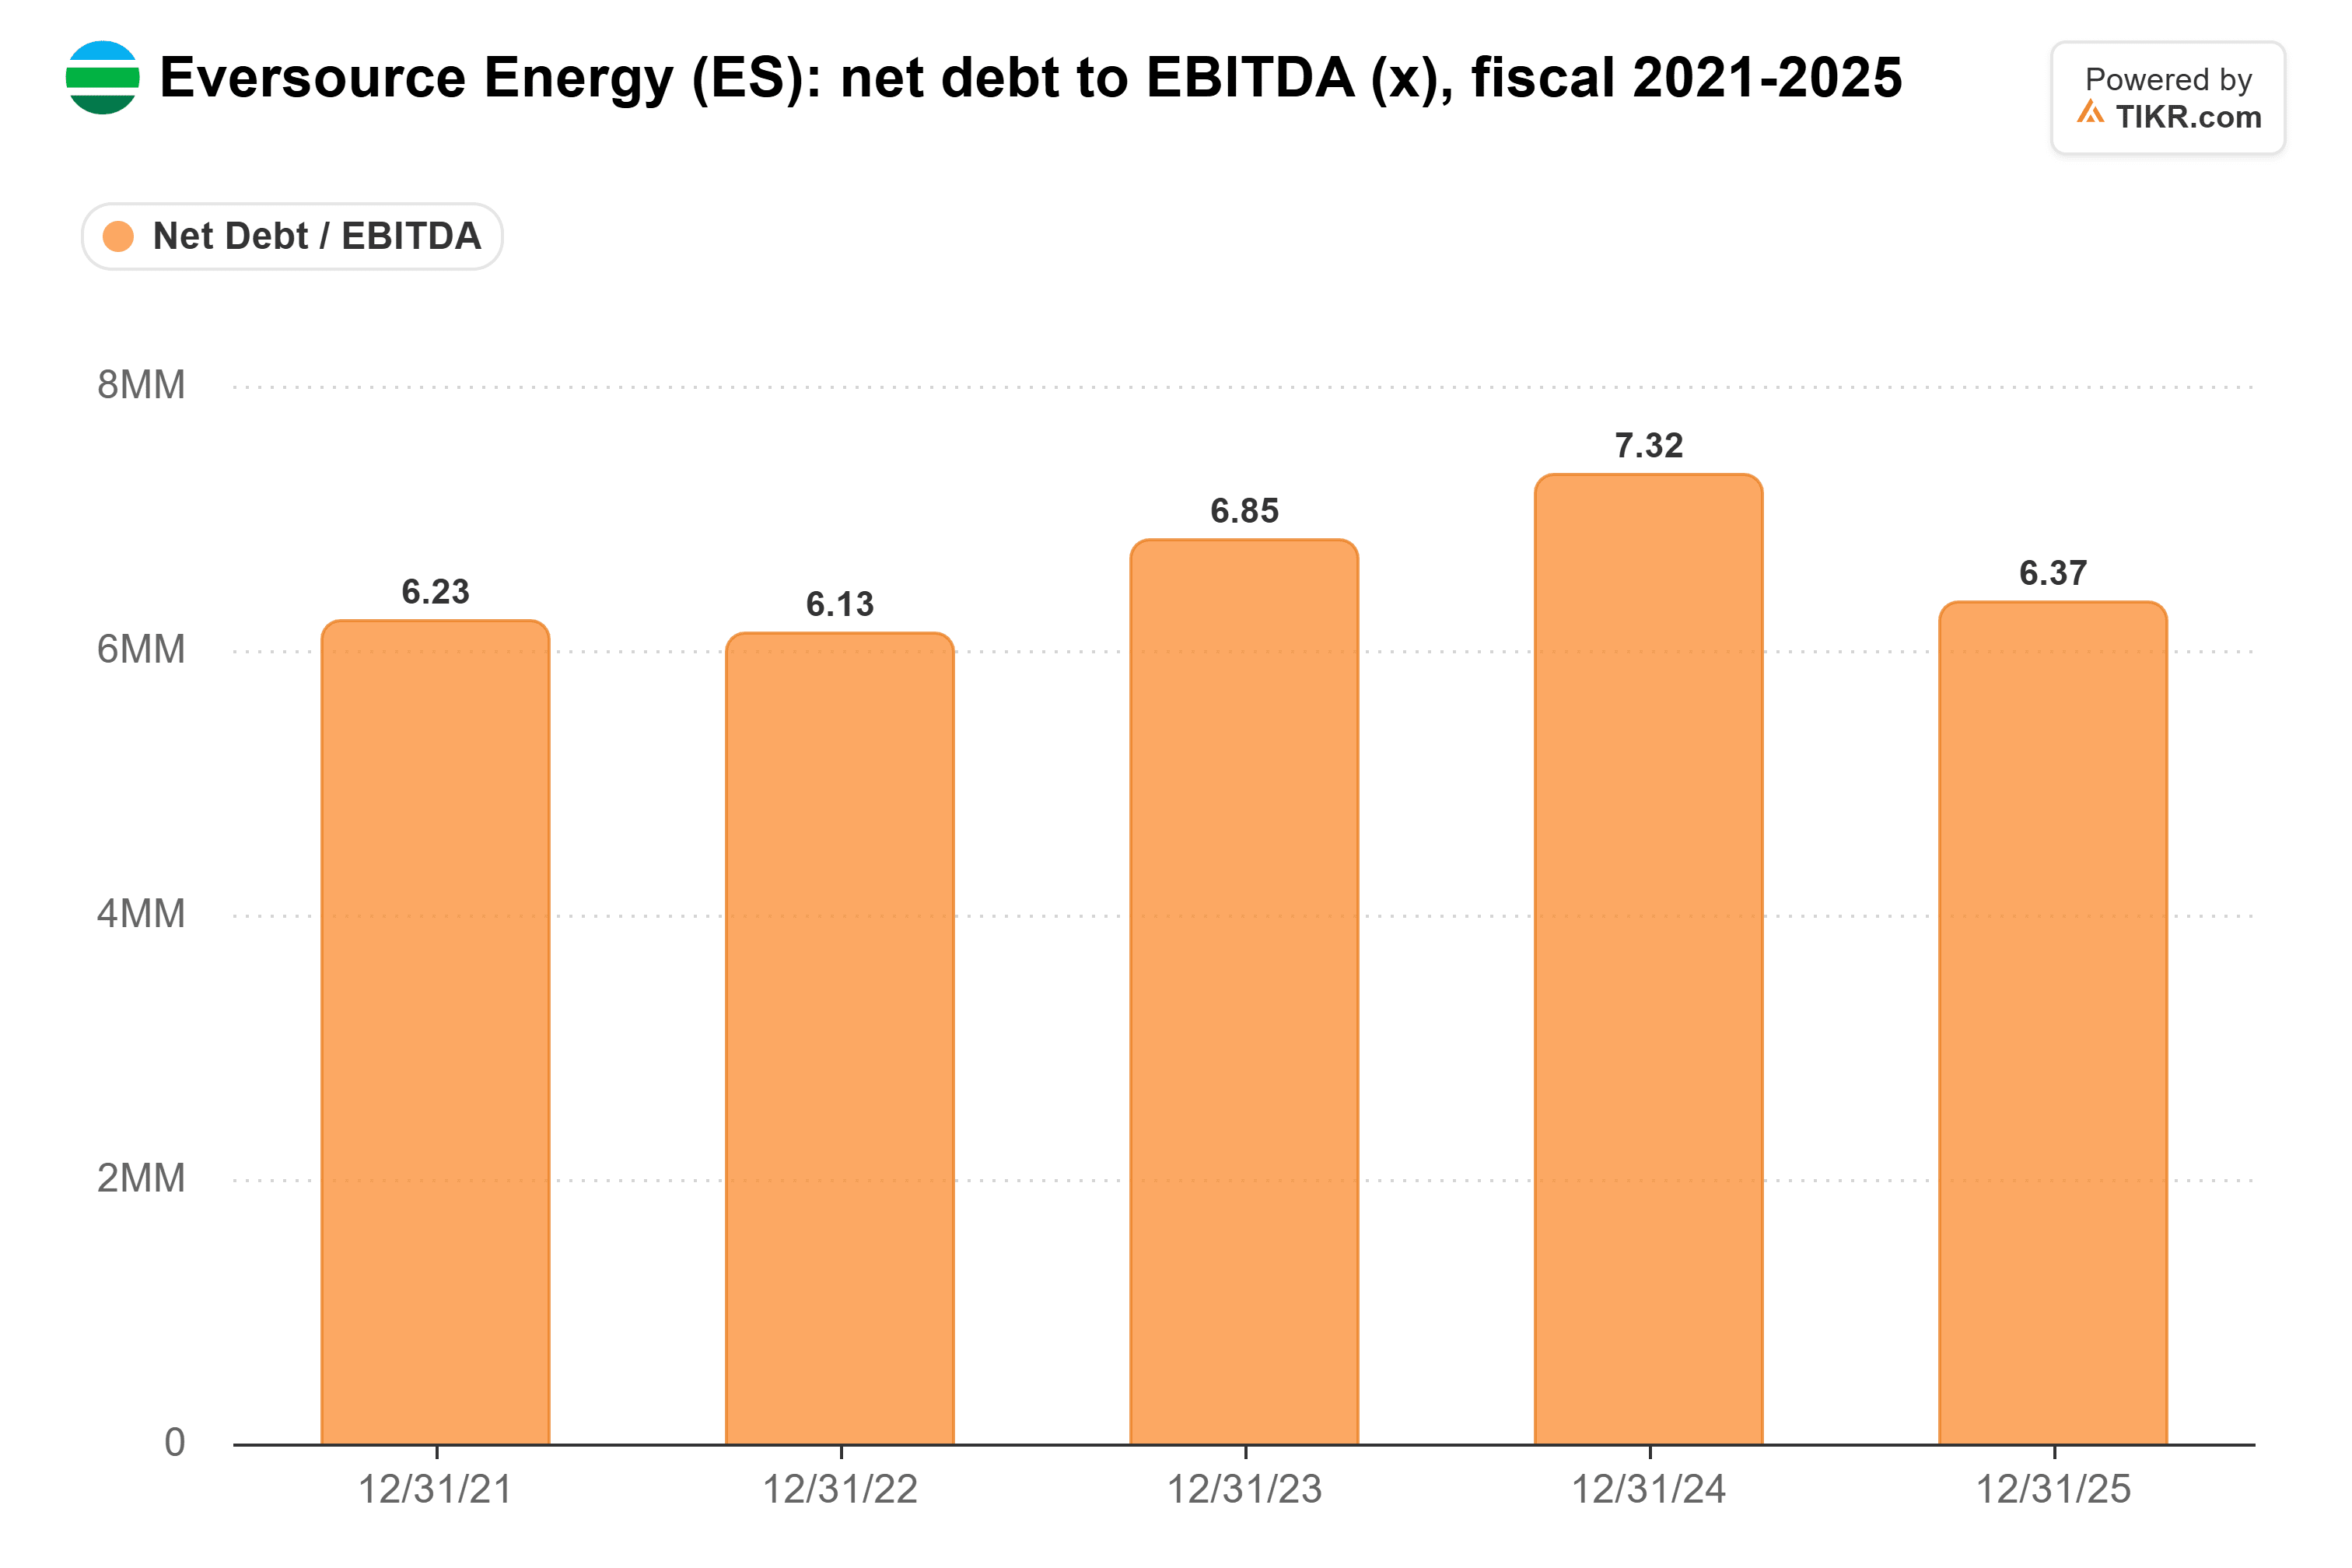
過去12ヶ月間では、ネット負債はEBITDAの5.8倍で、利払い能力2.3倍はChevronの25.1倍に比べてはるかに余裕が少ない。
これがChevronの主張であり、それは正当なものだ:その貸借対照表は2020会計年度のような年が再来しても配当を支えられる可能性があり、現在の配当は十分にカバーされている。ただ、Eversourceの配当は過去10年間毎年上昇してきた収益から支払われ、その過程でより多くの配当を支払うということだ。
もちろん、Eversourceの2026年の業績見通しは、2025会計年度に達成した1株当たり4.76ドルを下回っている。FERCの送電収益率に関する決定が、私の答えを変える可能性のある次の要素だ。
Eversource Energyは忘れよう:今すぐ購入できる安全な6%以上の配当利回り6銘柄
配当は莫大な富への鍵を握ることがある。しかし、それは正しい銘柄を購入した場合に限る。
適切な高利回り配当株を選ぶことは、夢のような退職生活と…毎月次の社会保障給付金の入金を待ちながら生活を切り詰めることの違いになり得る。
我々は、すべての退職者が今すぐ知っておくべき6%以上の利回りを提供する6銘柄を特定した。(そしてEversource Energyはそのうちの1つではない。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。投資を楽しんでください!