

主なポイント
- ディズニーは第4四半期の売上高259.5億ドルで予想を上回り、無料広告付き版Disney+の導入を検討中であることを再び表明した。
- 無料のDisney+は、Netflixの月額8.99ドルの広告付きプランと同様に、価格に敏感な視聴者を争奪することになる。
- Netflixは2026年の広告収入予想を、10月時点の約30億ドルから約27億ドルに下方修正し、アナリストは2028年まで売上高成長が減速し続けると見ている。
- Netflixの株価は予想PER約17倍で取引されており、1月に発表される2027年の業績見通しが次の試金石となる。
ディズニー(DIS)は11月17日(火)、ウォール街の予想を上回る決算を発表したが、株価は1.15%安の117.33ドルで取引を終えた。CEOのジョシュ・ダマロが決算説明会で語った最も興味深い点は、ディズニーがまだ販売していないもの、すなわち無料版Disney+に関するものだった。
これはNetflix(NFLX)にとって問題だ。Netflixは3月、米国での最安値プランである広告付きプランの価格を月額7.99ドルから8.99ドルに引き上げたが、このプランはNetflixが成長を続けるための重要な柱と位置付けている。同日、Netflix株は1.76%安の59.68ドル(1年ぶりの安値)で取引を終え、S&P500種株価指数は1%下落した。
ディズニー、価格に敏感な視聴者を狙う
ディズニーの第4四半期の調整後1株当たり利益は1.77ドル、売上高は259.5億ドルで、アナリスト予想(1.68ドル、252億ドル)を上回った。
その後、ダマロは8月の決算説明会で初めて示した構想に言及した:
「無料サービスを検討している」と投資家に語り、価格に敏感な消費者層にリーチし、新規Disney+加入者を獲得できる可能性があると付け加えた。
さらに、無料階層を設けることで広告枠が増え、「率直に言って、現在我々が持っていない重要な顧客維持ツール」になると述べた。
TIKRは32人のアナリストによるディズニー評価を追跡。「買い」は何人?
ディズニーに対する「買い」「中立」「売り」の評価の内訳と、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ディズニーのアナリスト評価を見る
Netflixの広告付きプラン、成否が大きく懸かる
その視聴者層は、まさにNetflixの8.99ドルプランのターゲットだ:広告を見る代わりに安く利用したい人。現在、広告付きDisney+の月額料金は12.49ドルで、Netflixの広告付きプランより3.50ドル高い。無料化すればこの関係は逆転する。
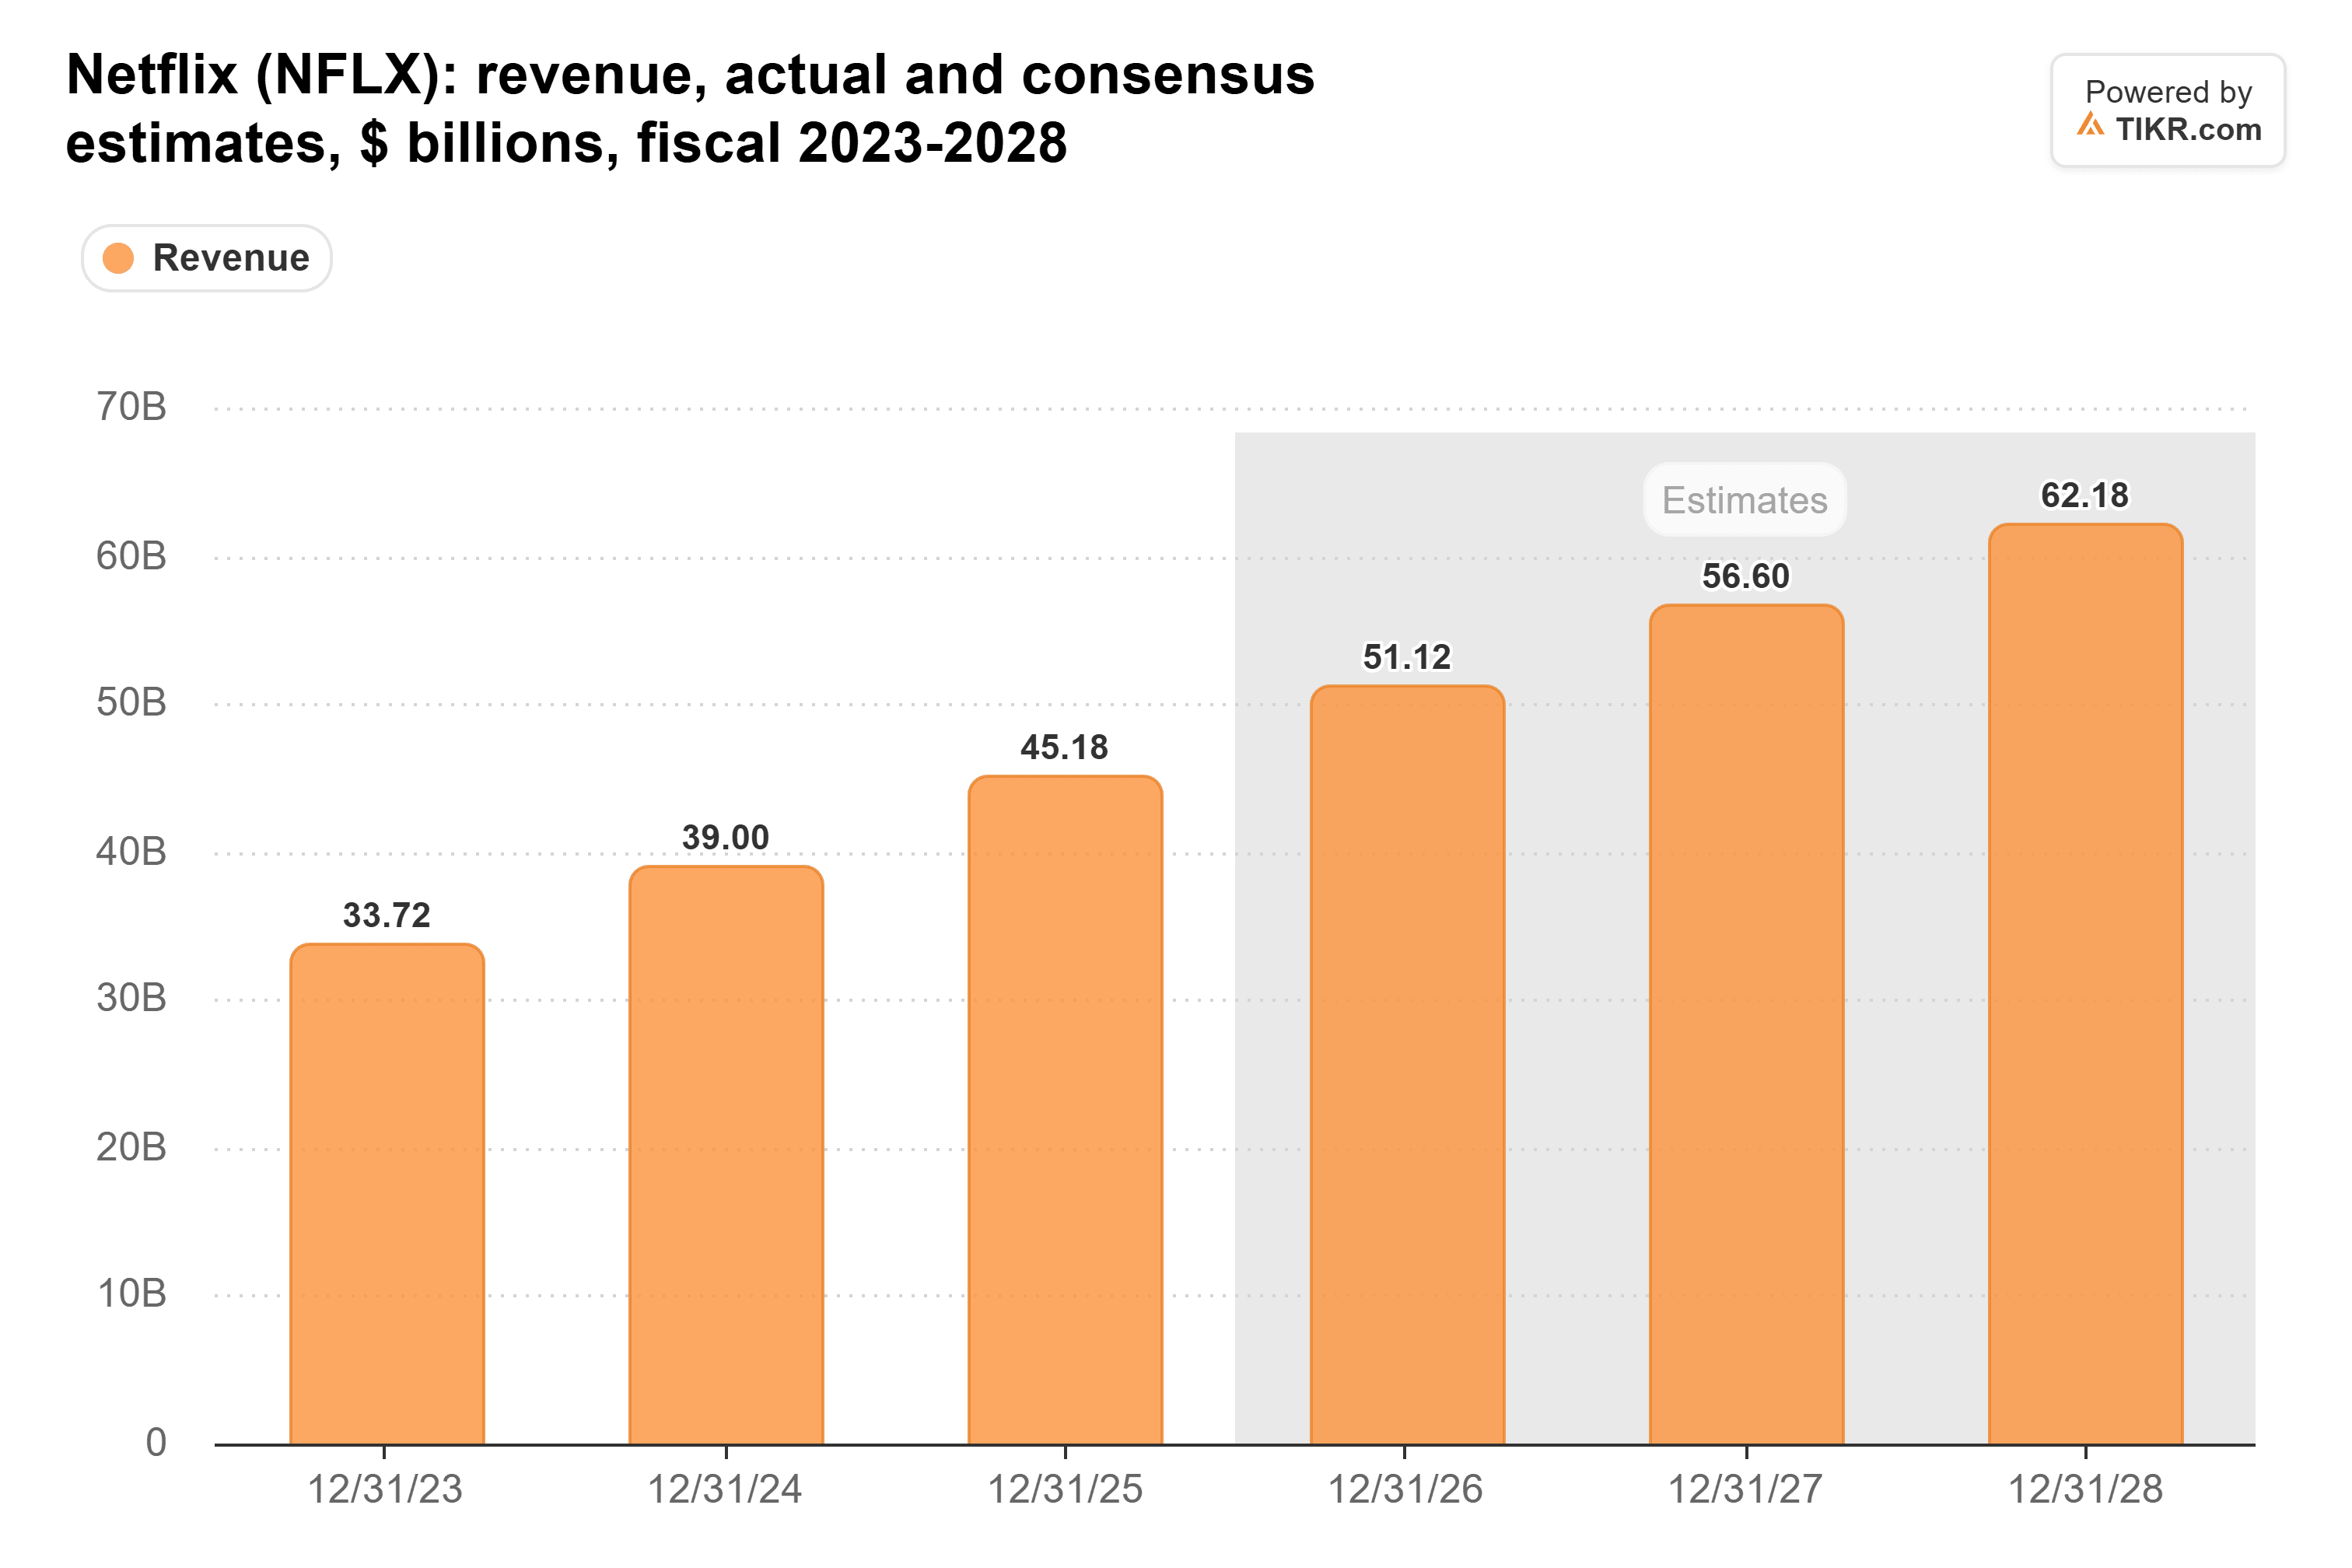
そしてNetflixには、このプランの成長が必要だ。同社の売上高成長率は四半期ごとに減速しており、2025年第4四半期の17.6%から2026年第3四半期には11.8%となり、アナリストは今後数年間この減速が続くと見ている:
広告収入はそのギャップを埋める助けになるはずだった。しかし、Netflixは10月に2026年の広告収入予想を約30億ドルから約27億ドルに下方修正した。ウォール・ストリート・ジャーナル紙は昨年、Netflixが2030年までに広告収入90億ドルを目指していると報じたが、これを達成するには今後年間約35%の成長が必要となる計算だ。
無料のDisney+が登場すれば、Netflixが8.99ドルプランの価格を次に引き上げる際、より困難になるだろう。また、ディズニーの広告枠が増えれば、Netflixが広告主に請求する単価を上げることも難しくなる可能性がある。
Netflixの広告収入は規模が小さく、株価は割安
ディズニーは無料階層を検討している段階であり、その内容、展開地域、開始時期については発表していない。Netflixも同様の構想を検討している:共同CEOのグレッグ・ピーターズは7月、一部の市場では無料サービスが意味を持つ可能性があると述べる一方で、有料プランの売上を食い潰す恐れがあると警告した。
また、広告収入はNetflix全体のごく一部だ:2026年に予想される総売上高511億ドルのうち5.3%を占めるに過ぎない。広告付きプラン自体のリーチは拡大しており、Netflixの発表によれば、月間アクティブ視聴者数は2025年11月の1億9000万人から、2026年5月には2億5000万人を突破した。
こうした懸念の多くは既に株価に織り込まれているとも言える。Netflix株は1年ぶりの安値水準にあり、予想PERは約17倍で取引されている。これは5年間の平均PERである32倍の約半分の水準だ:

過去5年間の最低値は約15.5倍で、2022年5月に記録した。
8.99ドルプランに対する天井
無料のDisney+は、Netflixが広告付きプランに課金できる価格に上限を設ける可能性があり、それはNetflixが最も成長を必要としているプランだ。とはいえ、市場は既に成長減速を織り込んでおり、ディズニーがまだ発売していないサービスを理由に、予想PER約17倍でNetflix株を売るのは根拠が薄い。
Netflixは1月に決算を発表し、2027年の売上高見通しと広告収入の見通しを示す予定だ。アナリストは2027年の売上高を566億ドル(前年比約11%増)と予想している。これを下回る見通し、または広告収入予想のさらなる下方修正があれば、圧力が現実のものとなっていることを示すことになる。また、第4四半期はNetflixにとって過去最大の生中継四半期であり、これは広告収入に反映されるはずだ。
では、Netflix株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Netflixの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、自分自身のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。投資を楽しんでください!


