主なポイント
- オラクル株は6月の高値から54%下落しており、アナリストの平均目標株価は1年前の348ドルから236ドルに低下したが、これは依然として11月17日の終値から105%上回る水準である。
- バーンスタインは11月10日、アウトパフォーム(買い)レーティングと325ドルの目標株価を維持した。これは、2028年度後半の正のフリーキャッシュフローとOpenAIのIPOに賭けているためだ。
- 2028年度の利益予想に基づくと、236ドルは21倍(オラクルの5年平均PER)であり、325ドルは29倍を必要とする。
- 売られすぎの様相だが、1年以内に325ドルを達成するには、投資家はオラクルのキャッシュフローがプラスに転じる前にプレミアムな株価収益率を支払う必要がある。
オラクル (ORCL) は11月17日に115.00ドルで取引を終え、ソフトウェア株の売りが広がる中3.43%下落し、6月の高値から54%下落した水準となった。バーンスタインは自らの見解を堅持している:アナリストのマーク・モードラーのアウトパフォーム(買い)レーティングと325ドルの目標株価は、この終値から183%上回る。
巨額の出費、そして失われた2つの取引
9月10日に発表されたオラクルの第1四半期(会計年度)では、285億ドルの資本支出と50億ドルのマイナスのフリーキャッシュフローが計上され、オラクルは200億ドルの株式を売却した。11月2日には、さらに200億ドルの新株と社債を発行した。
11月4日、フィナンシャル・タイムズは、オラクルがテンセントとの推定70億ドル相当のチップリース契約をキャンセルしたと報じた。また、11月6日にはブルームバーグが、マイクロソフトがオラクルからのAIコンピューティングリース契約を段階的に終了させていると報じた。さらに、S&Pが7月にオラクルのバックログの約半分を占めると推定したOpenAIは、最新の資金調達ラウンドで当初目標の半分しか調達できなかったと報じられている。
バーンスタインはキャッシュフローの転換に賭ける
11月10日のリサーチノートで、モードラーは2つのカタリストを挙げた:OpenAIのIPOと、2028年度後半にフリーキャッシュフローがプラスに転じることである。後者は、同日CNBCでCFOのヒラリー・マクソンが繰り返したタイムラインだ。
ウォールストリートの平均目標株価は、1年前の348ドルから236ドルに低下した:

これは依然として11月17日の終値から105%上回っており、325ドルはそれより38%高い。11月12日までに、DBSは目標株価を310ドルから290ドルに引き下げたが、買いレーティングは維持した。
TIKRはオラクルについて42人のアナリストを追跡している。「買い」と言っているのは何人か?
オラクルの買い、ホールド、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。オラクルのアナリスト・レーティングを見る
325ドルは妥当か?
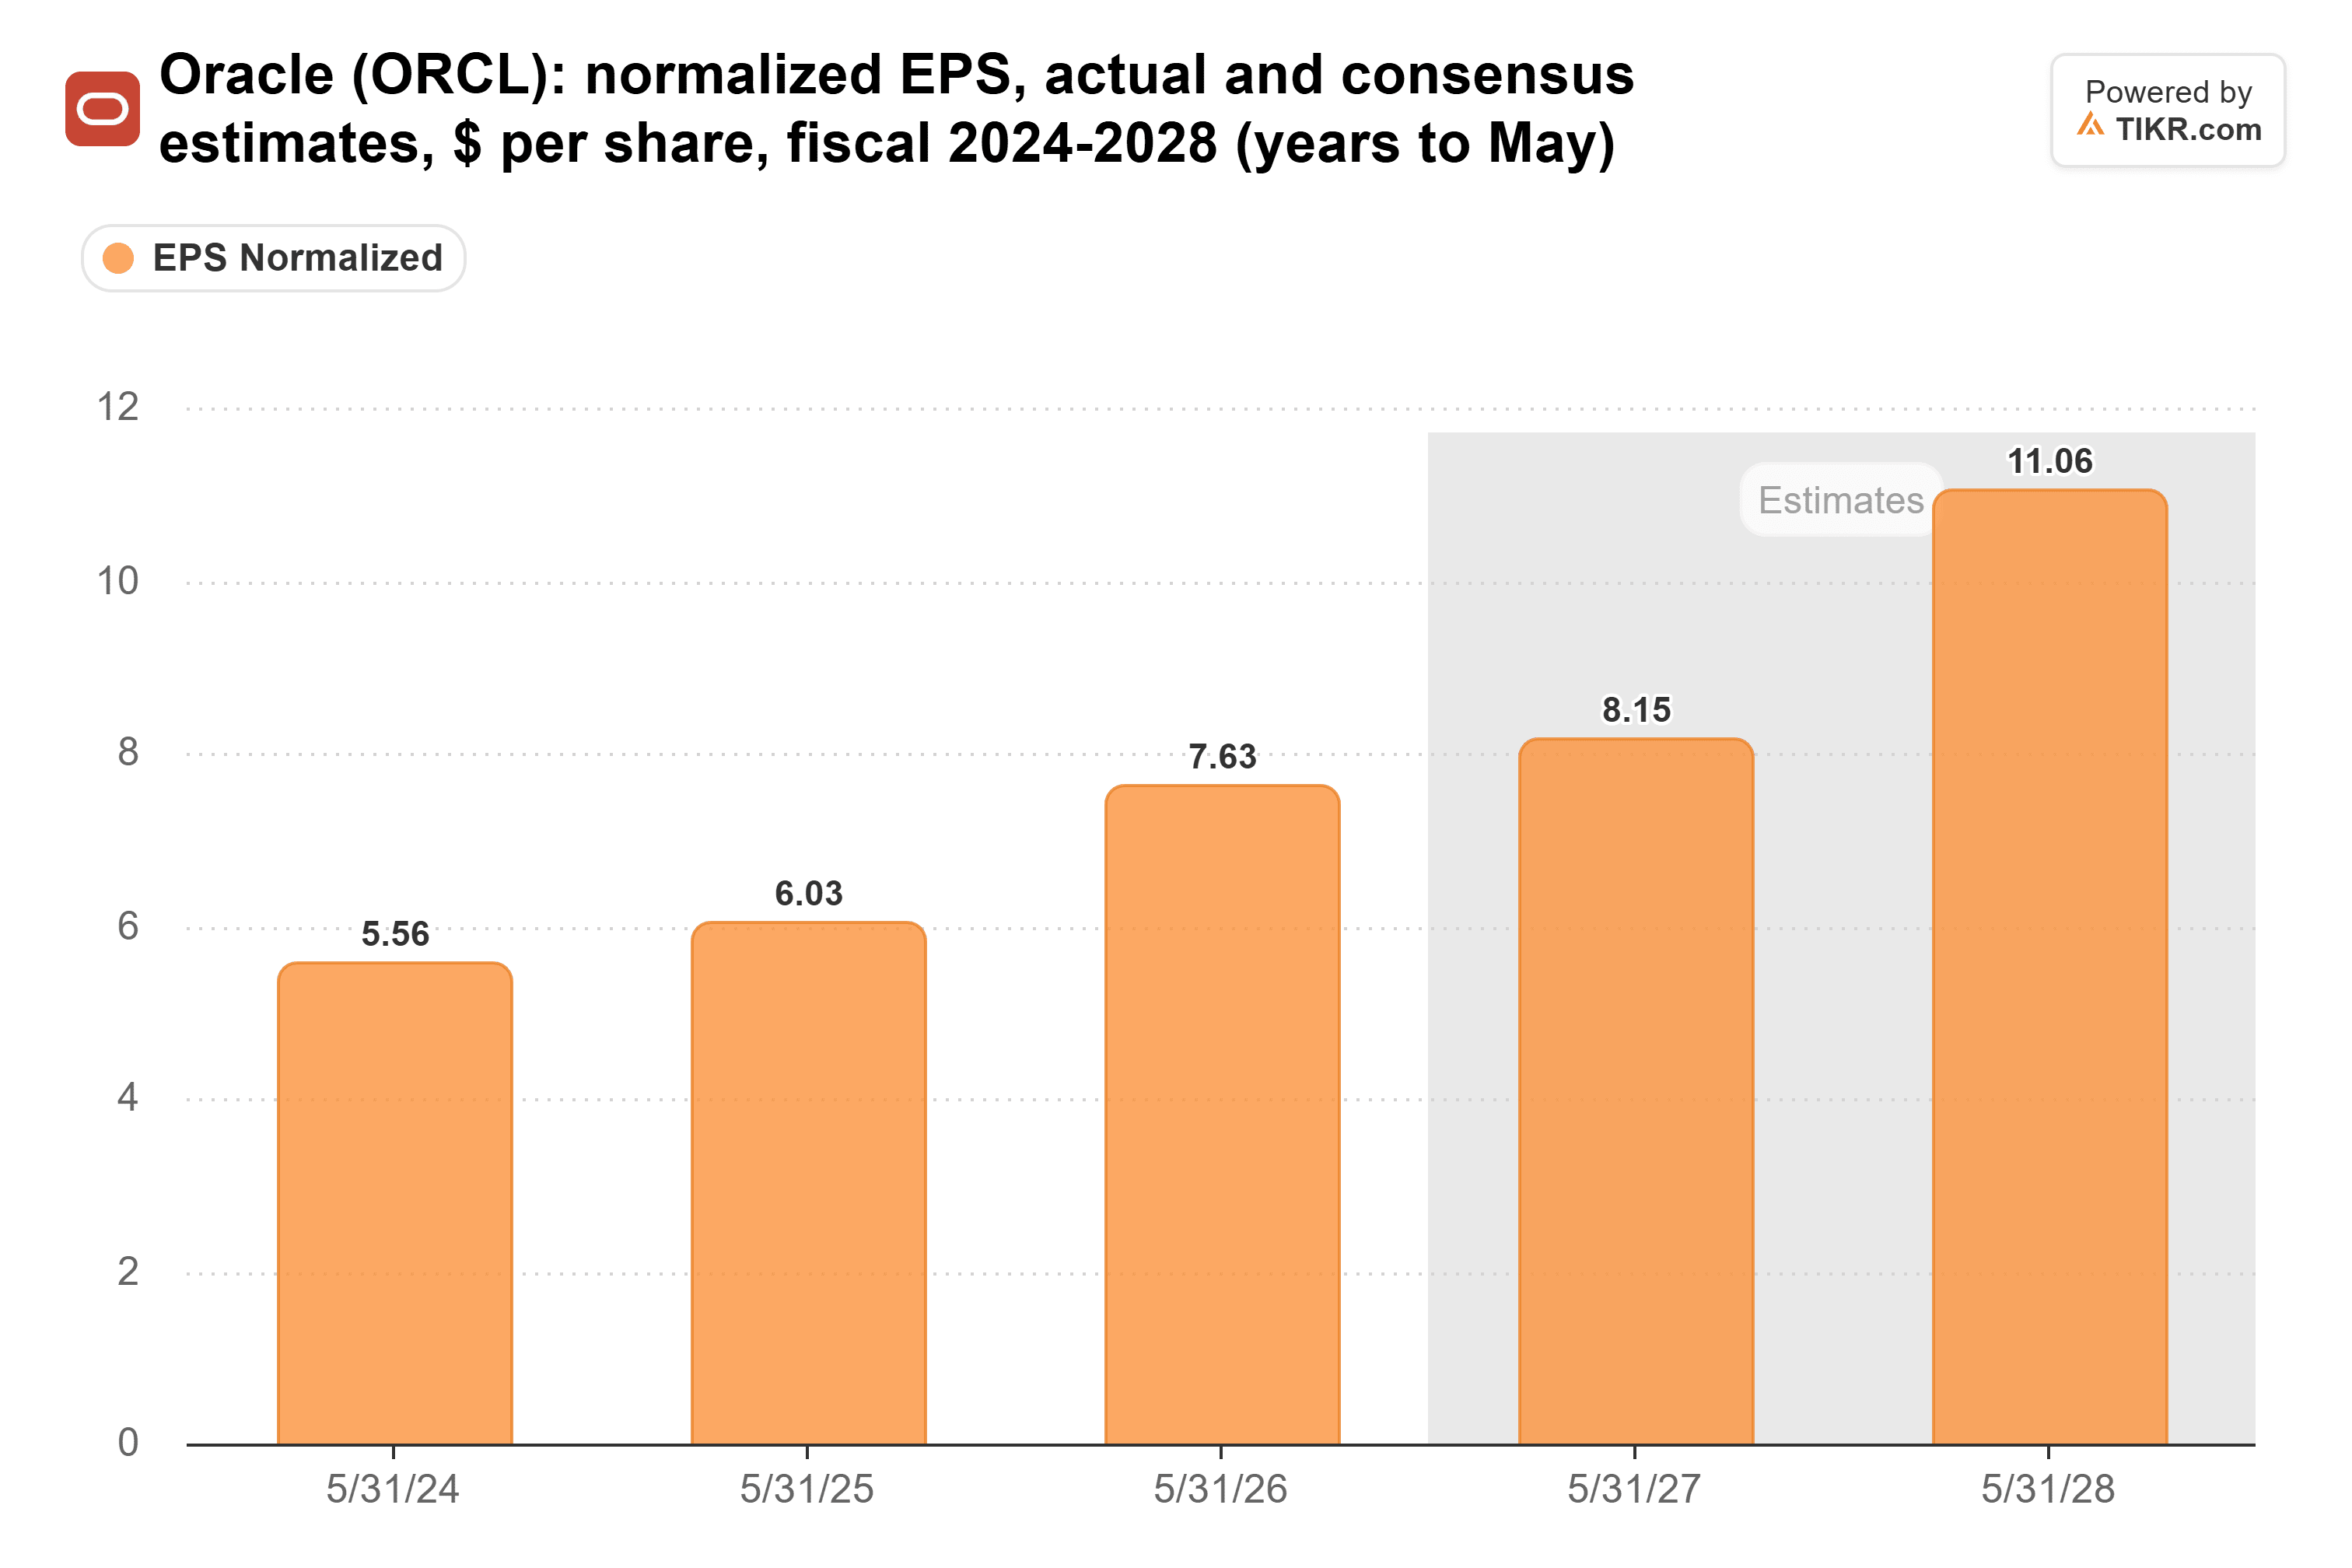
アナリストは、2027年5月期の会計年度のノーマライズドEPSを8.15ドルと予想しており、これはオラクルの非GAAPガイダンスである8.10ドルをわずかに上回る。2028年度は11.06ドルと予想され、90日前の10.90ドルから上方修正されている:
投資家はこれらに多くを支払っていない。オラクルは予想利益の14倍未満で取引されており、5年平均の21倍を下回っている:
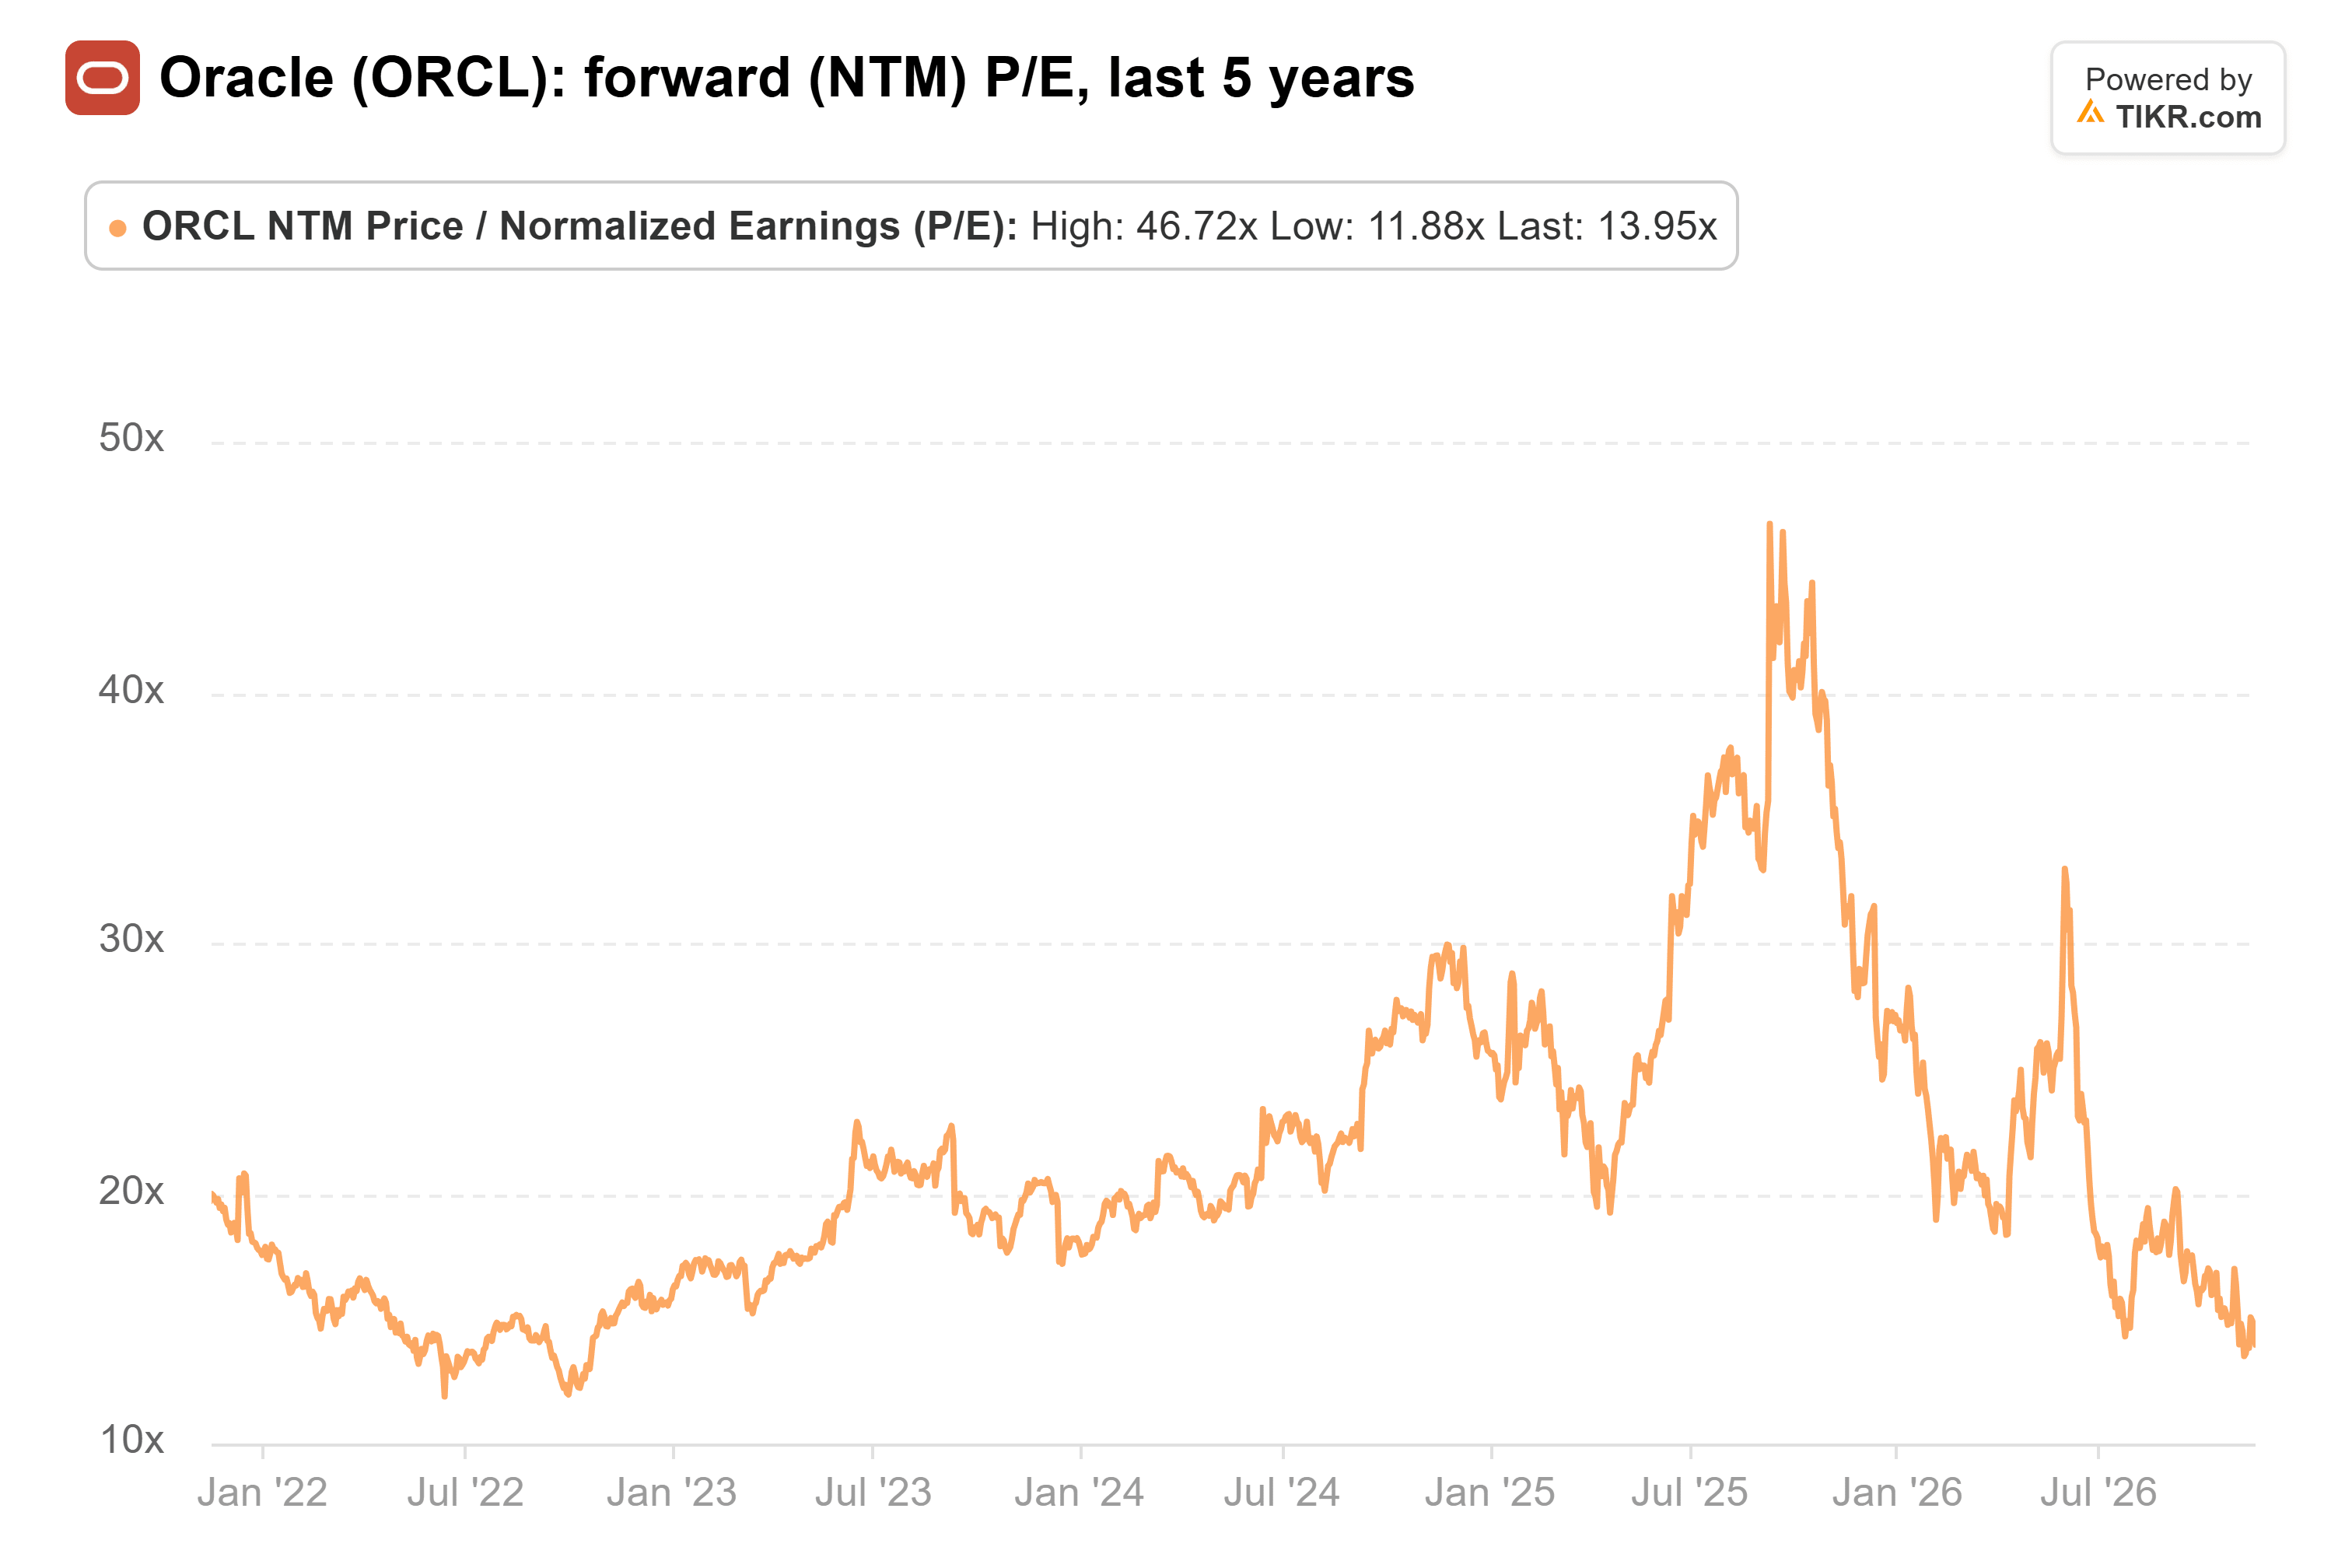
2014年から2021年まで、この倍率は主に10倍台前半から中盤にあり、売上高は年間約1%成長していた。前四半期、売上高は30%成長した。
これらの予想に基づくと、ウォールストリートの236ドルは2028年度EPSの21倍であり、ちょうど平均水準であるため、予想が維持されるだけでよい。バーンスタインの325ドルは29倍である。利益が今後12か月の8.54ドルから11.06ドルに成長すると30%増加するため、残りは倍率が2倍以上になることからもたらされなければならない。
回復の余地はあるが、条件付き
コンセンサスは2028年度のフリーキャッシュフローをマイナス270億ドルと見込んでおり、OpenAIでのサイト立ち上げの遅れや資金ギャップがあれば、プラス転換は後ろ倒しになる。売られすぎの様相だ。しかし、バーンスタインが追加で求める89ドル/株は、投資家がキャッシュフローがプラスに転じ、OpenAIが支払い能力を示す前に、2028年度利益の約30倍を支払うことを求めており、1年以内にそれを期待するのはかなり高いハードルである。
12月中旬の第2四半期決算が次の試金石となる:バックログは6640億ドル近辺を維持し、非GAAP EPSはオラクルのガイダンスである1.85ドルから1.93ドルの範囲内である必要がある。
では、オラクル株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、オラクルがどの程度の価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!