主なポイント
- Oracle株は過去1か月で10%下落しており、その多くはCoreWeaveとNvidiaをより大きく打撃したAIインフラ関連株の売り込みによるものです。
- 2030会計年度までの新規資本調達額を200億ドルに制限してから数日後、Oracleはその全額を調達し、その後、Tencentとの取引を破棄し、Microsoftからのレンタル契約を失ったと報じられました。
- Oracleが2028会計年度後半にフリーキャッシュフローをプラスに転じさせる計画は、OpenAIに大きく依存する6,640億ドルの受注残高に基づいています。
- 予想PER14倍で、2029会計年度まで待てる投資家にとっては買いの水準に見え、12月の四半期決算が次の試金石となります。
Oracle (ORCL)株は、11月17日の終値までの1か月間で10%下落しており、その多くはAI関連株の動きと連動しています。ナスダック100指数は7.5%下落し、CoreWeave (CRWV)とNvidia (NVDA)はそれぞれ15%、27%とより大きく下落しました。
Oracle自身に関するニュースはすべて、一つの疑問に帰着します:それは、支払い期限が来る前に、受注残高をキャッシュに変えられるか?ということです。
200億ドルの上限、5日で使い切る
10月28日の投資家向け説明会で、Oracleはキャッシュに関する時期を明らかにしました。同社は、フリーキャッシュフローが2028会計年度後半にプラスに転じ、2029会計年度には300億ドルを超え、2030会計年度には非GAAPベースのEPSが21ドル以上になると見込んでいます。また、借り換えを除き、2030会計年度までの新規資本調達額を200億ドルに制限するとしました。アナリストは、2029会計年度までに正規化EPSが2倍以上になると予想しています:
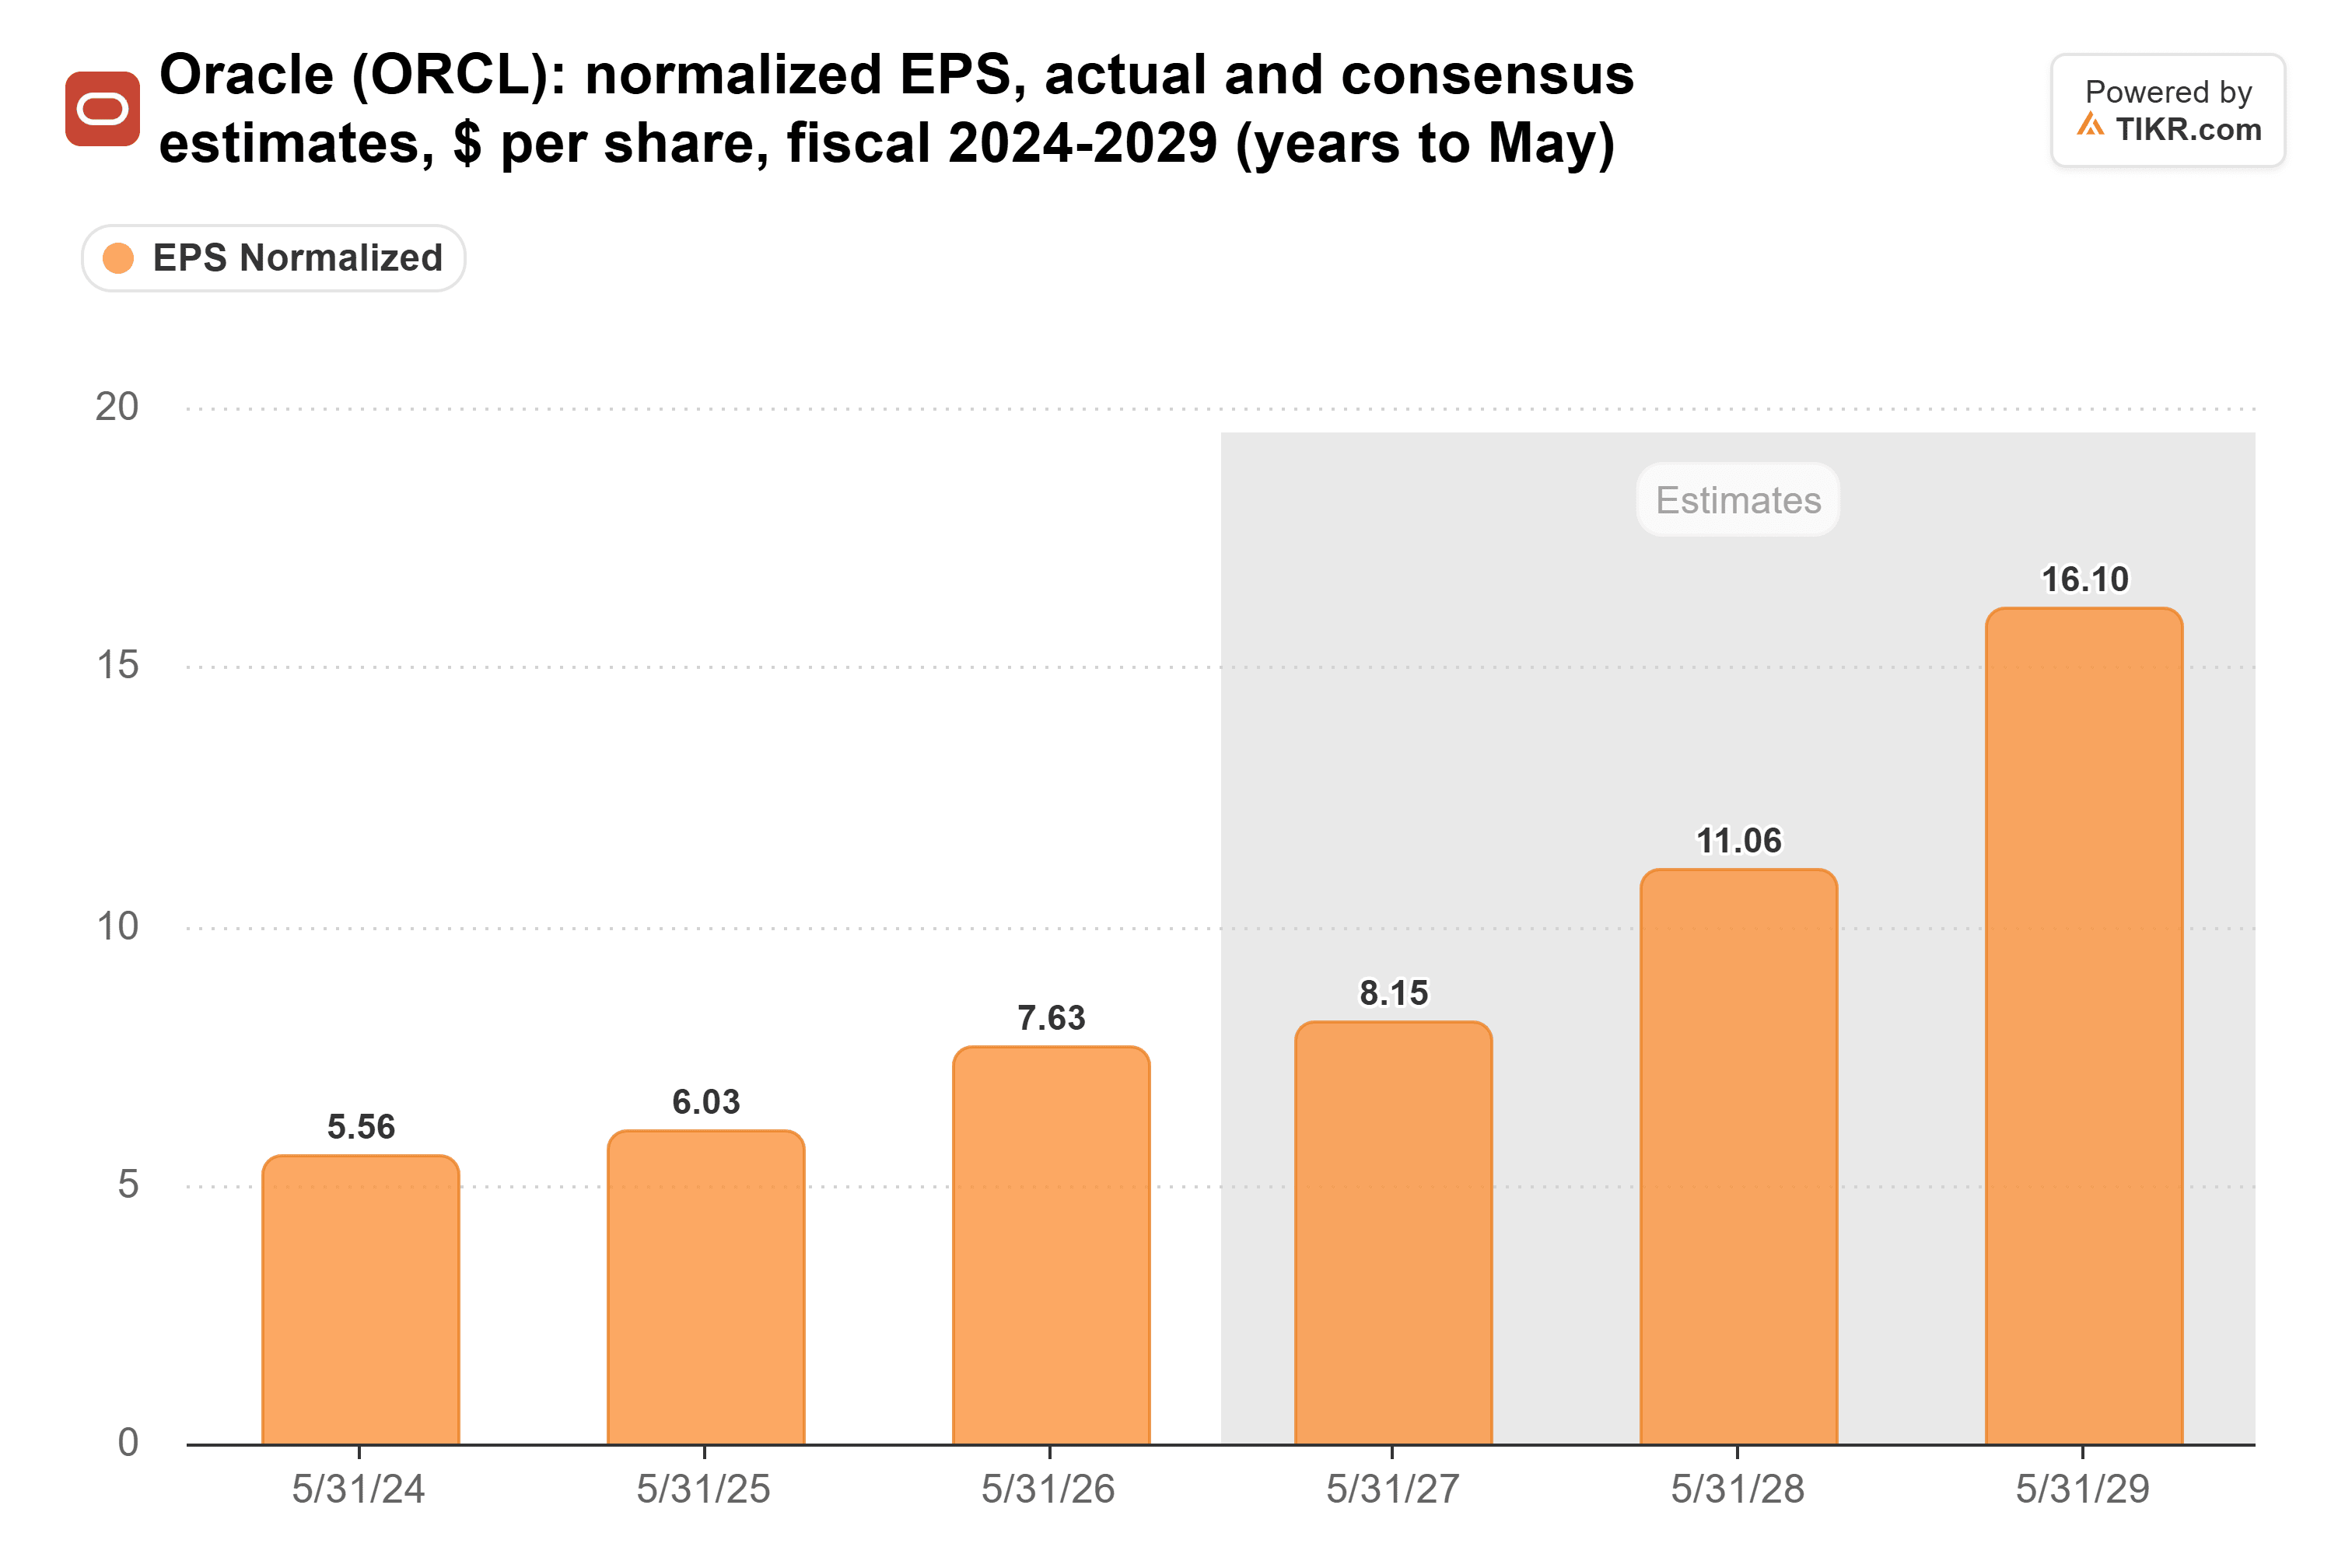
その後、Oracleは一度に上限額を使い切りました。11月2日、同社は8,620万株の新株を1株あたり116ドル(11月17日の終値115ドル前後)で発行し、100億ドルの社債を発行しました。これにより、過剰供給の懸念は解消されましたが、今後コスト超過が発生した場合、その負担は顧客、ベンダー、またはOracle自身のキャッシュにのしかかることになります。
TIKRはOracleについて42人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Oracleの買い、保有、売りの評価の詳細と、ウォールストリートの売上高・収益予想を一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Oracleのアナリスト評価を見る
2件の取引終了、そしてAI関連株の動きが残りを決定
フィナンシャル・タイムズは11月4日、米当局が懸念を示した後、OracleがTencentとの約70億ドル相当のチップリース契約から撤退したと報じました。その2日後、ブルームバーグは、MicrosoftがOracleから古いNvidiaチップをレンタルする2023年の契約を終了させると報じました。いずれも大きな穴は残しません:Tencentの契約はOracleの6,640億ドルの受注残高の約1%に相当し、更新対象となったGPUは前四半期に20%のプレミアムで取引されました。
最も重要な顧客はOpenAIです。The Real Eisman Playbookポッドキャストのホスト、スティーブ・アイズマンは、その受注残高の約半分がOpenAIに関連していると指摘しています。ここでNvidiaが関わってきます。ザ・インフォメーションは11月12日、コレット・クレスがNvidiaの暫定CEOに就任した日に、彼女がCFOとしてOpenAIへの2,500億ドルの信用保証提案に反対したと報じました。もしNvidiaがOpenAIの借り入れをあまり保証しなければ、OpenAIはOracleに支払うためにその資金を他の場所で調達しなければなりません。
CoreWeaveはグループを別の方向に牽引しました。11月10日、同社は第3四半期で予想を上回り、通期の業績見通しを上方修正し、顧客からの前払い金と契約に裏打ちされたローンが設備投資を賄うと発表しました。Oracleは翌日、それに連動して8.8%上昇しました。CoreWeaveはまた、新規契約が1メガワットあたり年間2,000万ドルから2,500万ドルで価格設定されており、Oracleが示した約1,600万ドルを上回ると述べています。Oracleのコストプラス契約は追いつけるでしょうか?
安い、もしキャッシュが現れれば
Oracleの予想PERは14倍で、過去5年間の平均21倍を下回っています:
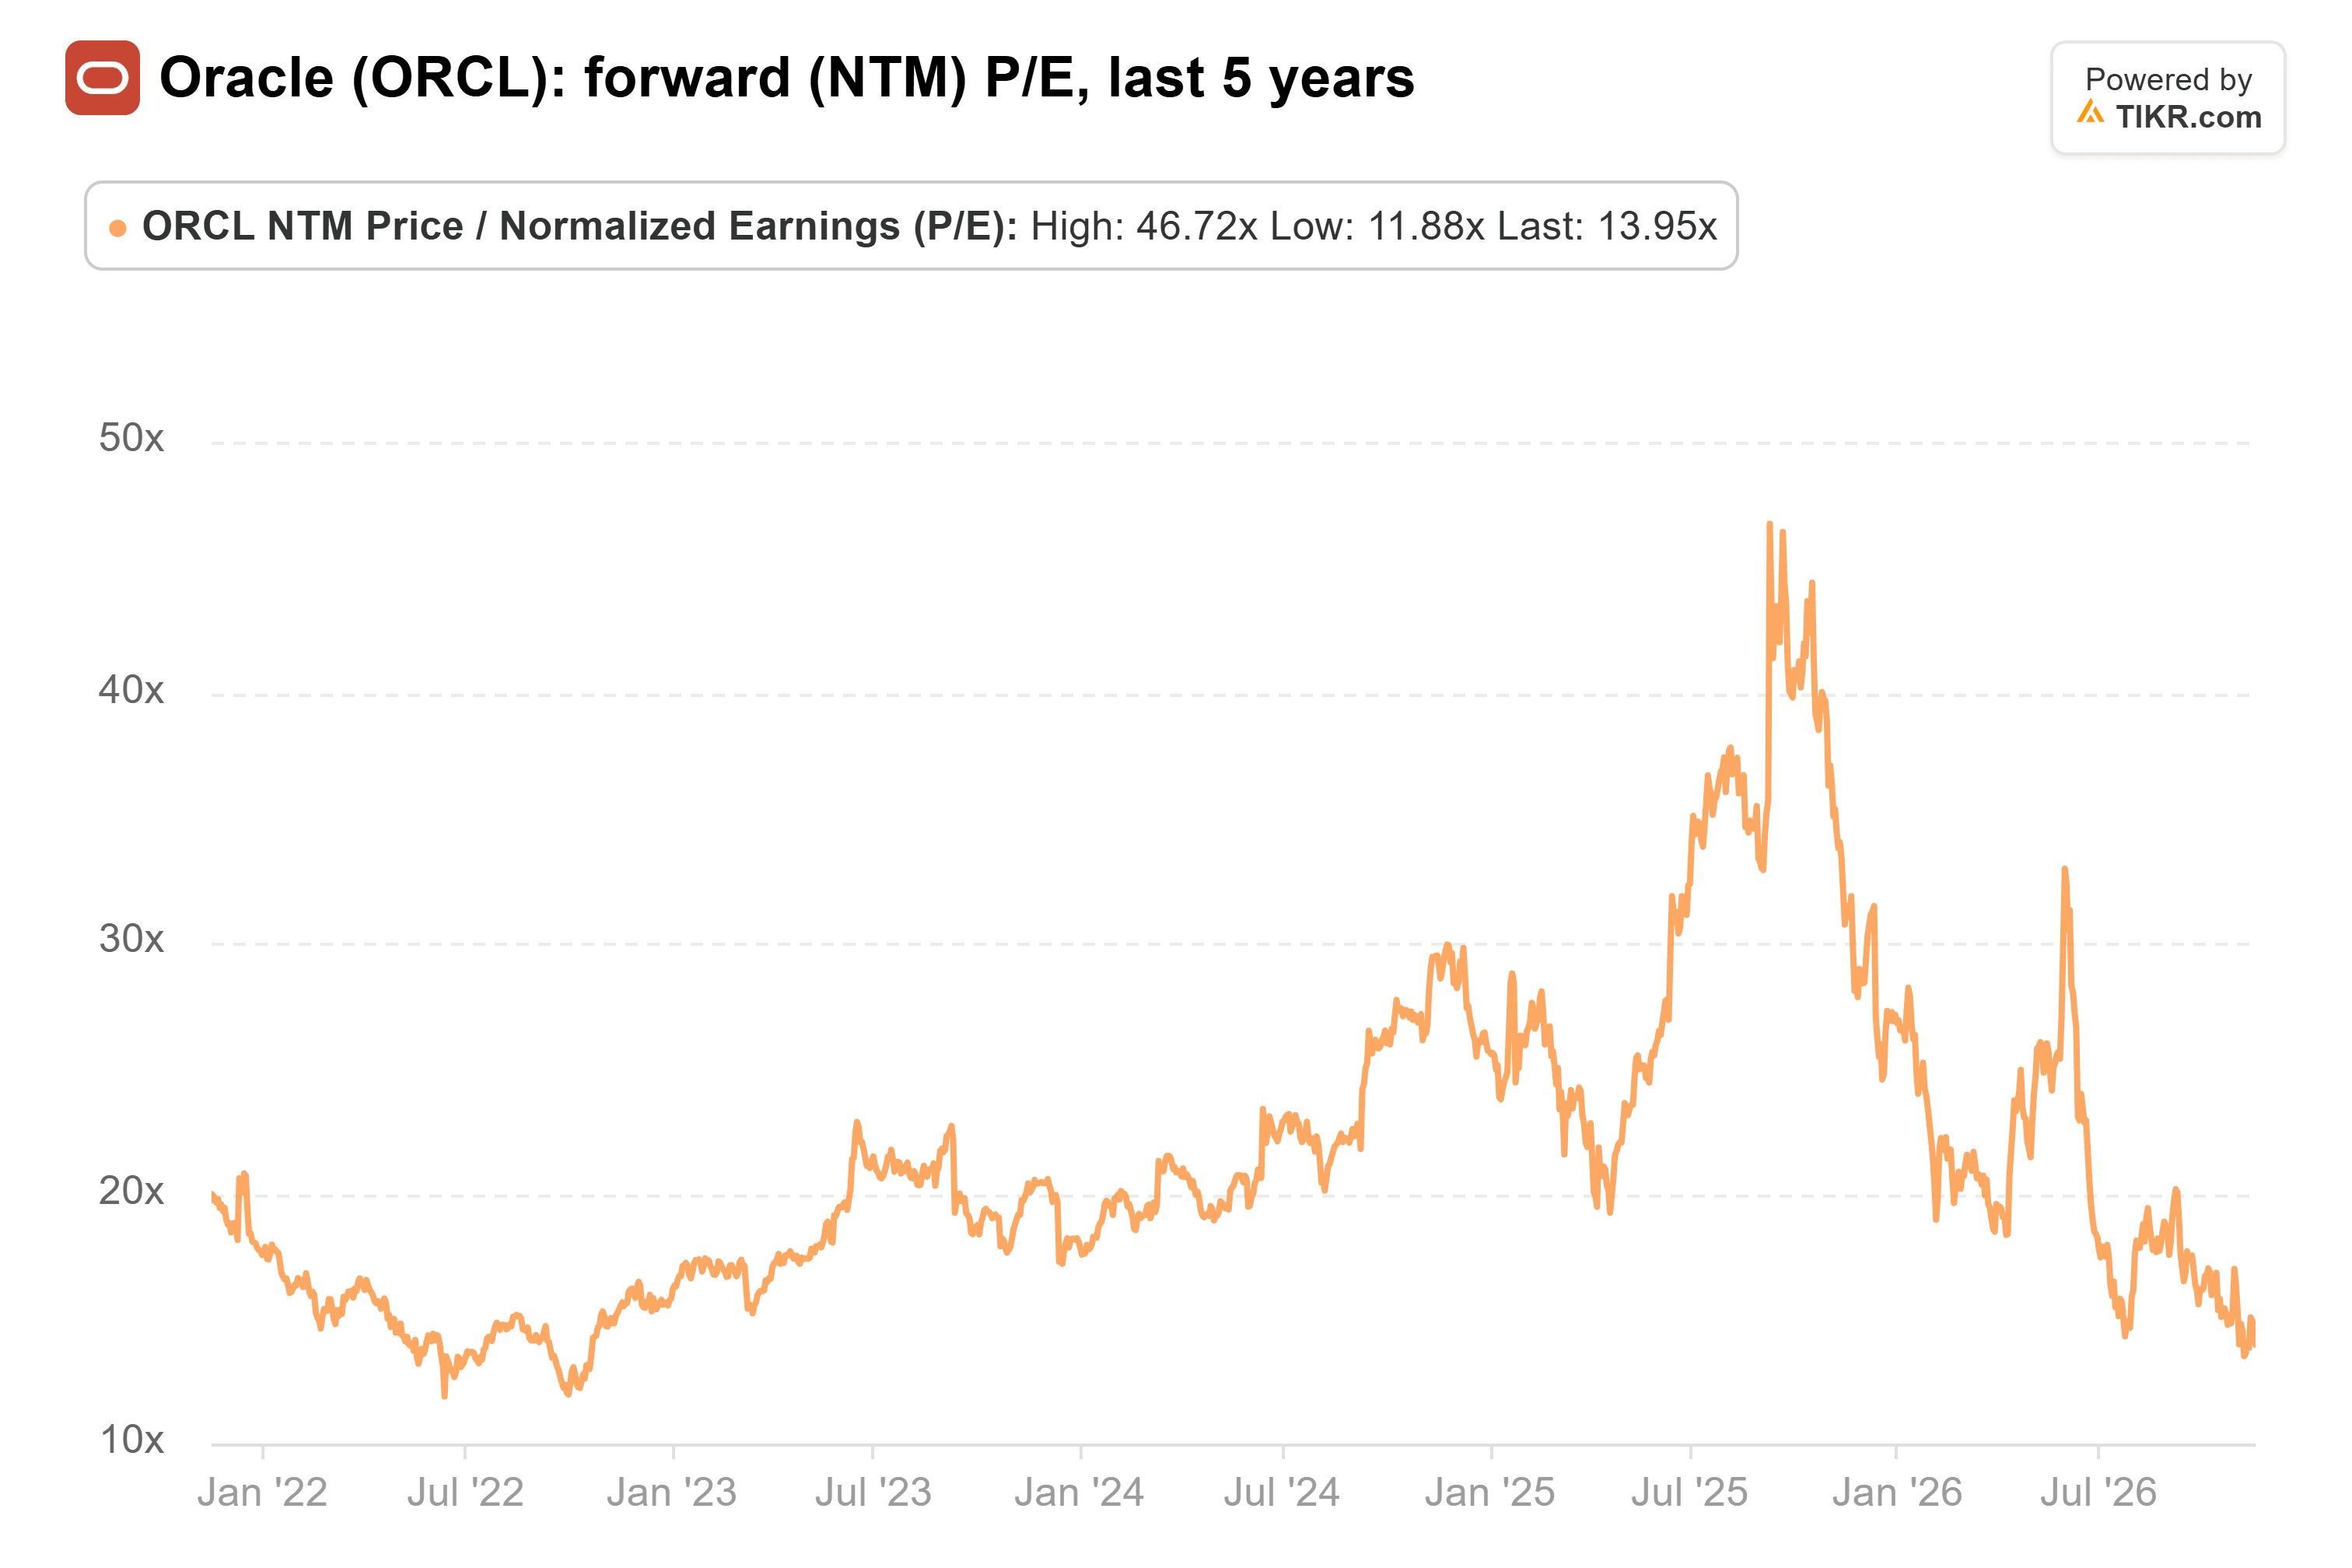
D.A. Davidsonのマネージングディレクター兼テクノロジーリサーチ責任者、ギル・ルリアは、Oracleが目標を達成すれば上振れは大きいと考えています。彼が11月16日放送のThe Real Eisman Playbookで述べたように、「もし彼らが完璧に実行すれば、株価は現在の何倍にもなります。」
計算は彼を支持します。もしOracleが2030会計年度に非GAAP EPSで21ドルを達成し、株価が現在の14倍のままなら、1株あたり約294ドルとなり、11月17日の終値の2.5倍以上になります。コンセンサス目標株価の236ドルは約2倍です。しかし、「完璧」は高いハードルです。フリーキャッシュフローは2025会計年度にゼロを下回りました:
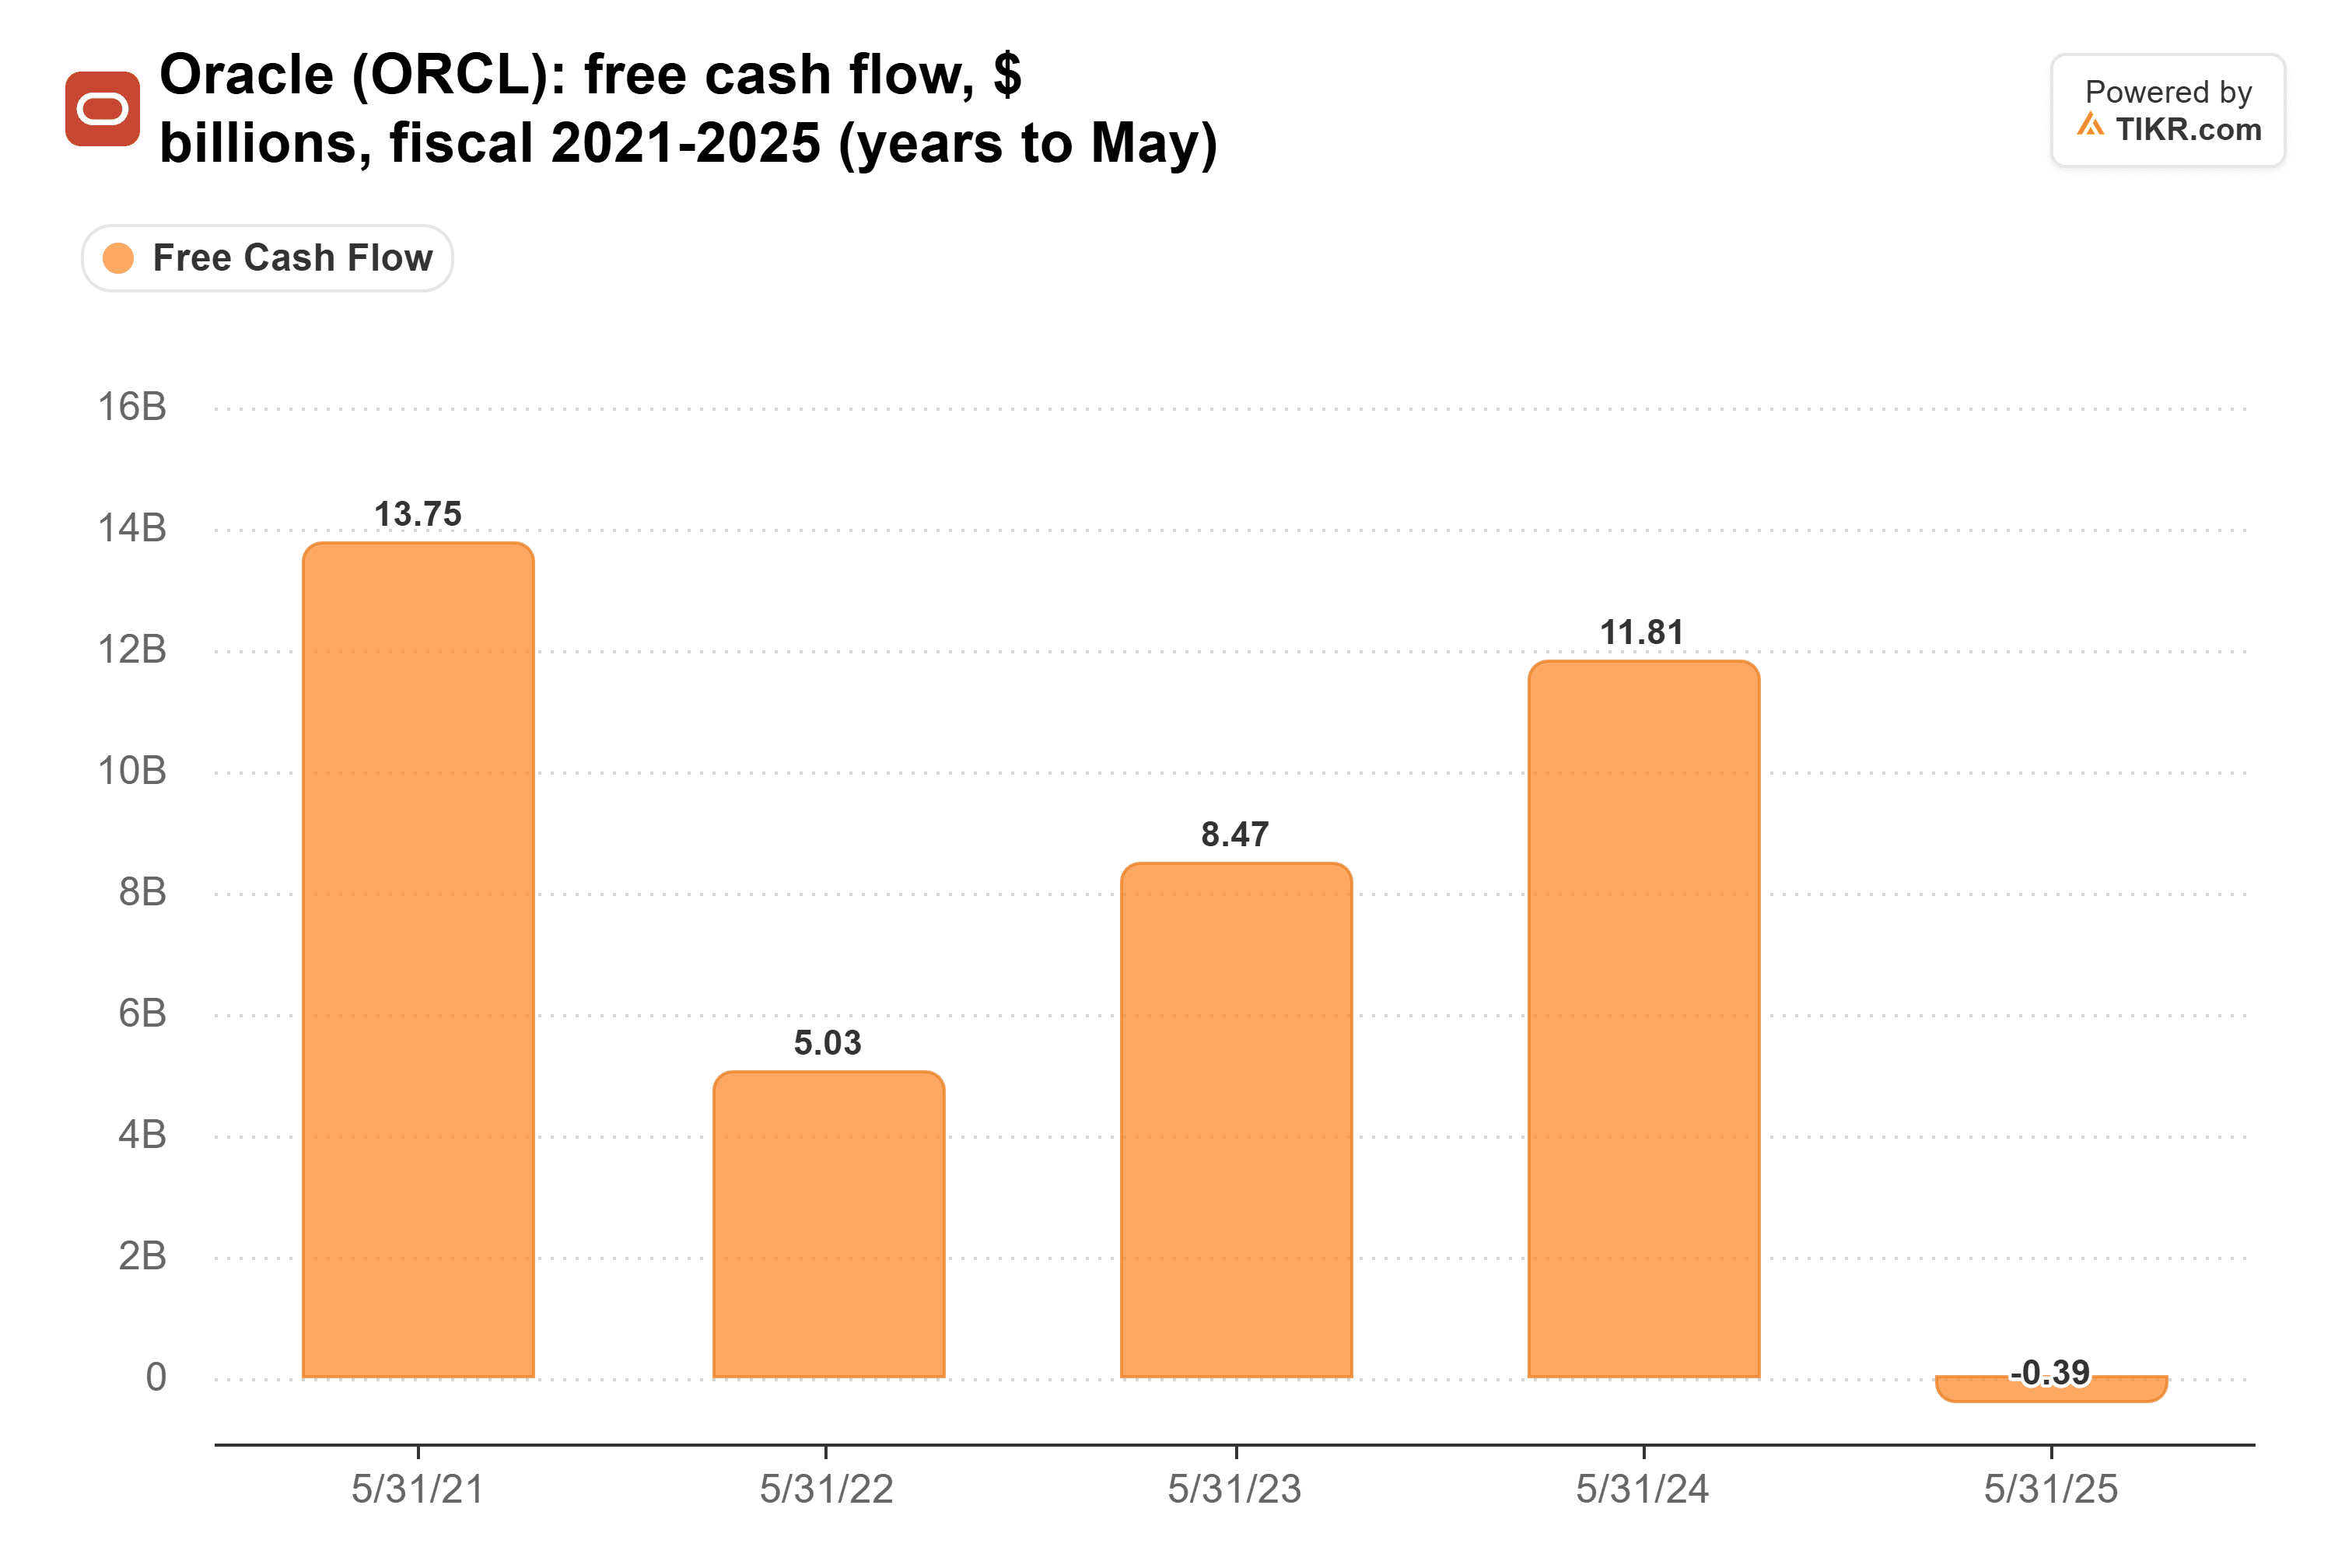
2026会計年度では、マイナス237億ドルでした。コンセンサスは2029会計年度で175億ドルと予想しており、Oracleの目標の半分強に過ぎません。
結論:Oracleの計画は、受注残高がキャッシュに変われば、依然として成り立ちます。これは、2029会計年度まで待て、それまでOpenAIが支払いを続けると賭けられる投資家にとって、株価が買いの水準に見えることを意味します。
最初の試金石は12月の第2四半期決算です。Oracleは売上高成長率30%から34%、非GAAP EPS1.85ドルから1.93ドルと予想しています。この範囲内の結果で、受注残高が6,640億ドルを上回っていれば、TencentとMicrosoftを失っても穴は開かなかったことを示すことになります。
では、Oracle株の実際の価値はいくらでしょうか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Oracleの価値がいくらになるか確認できます。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資・財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!