デル株の主要統計
- 現在株価: $462.70
- 目標株価 (中間シナリオ): ~$630
- ストリート・ターゲット: ~$500
- 潜在トータルリターン: ~36% (約4.5年で)
- 年率換算リターン: ~7% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入りの銘柄の潜在的上昇余地を発見しよう (無料です) >>>
何が起きたのか?
デル・テクノロジーズ (DELL) は8月5日に$462.70で取引を終え、その前のセッションでは8.92%の1日上昇を記録し、史上最高終値$467.27をマークした。現在この銘柄を調べている投資家は、ある種の居心地の悪い疑問を抱いているだろう:簡単な儲けは終わったように見えるが、まだ何か残っているのか?年初来で株価は260%以上上昇しており、この記録は単なる空回りの勢いではなかった。8月4日、デルは新たな100億ドル規模のAIファクトリー契約の技術プロバイダーに指名され、同日、AIハードウェア関連銘柄全体が大きく上昇した。
この組み合わせが緊張の源だ。3週間前には、メモリ価格への懸念から株価は約$405まで下落した。また、6月25日には、200%の上昇を受けてある銀行がバリュエーションを理由に「Hold」に格下げした。デルはこれらの懸念を単に乗り越えただけでなく、実際の契約獲得に支えられた新たな史上最高終値を記録した。現在の買い手は、需要ストーリーがますます強まっているビジネスに対して史上最高値で支払っている。これはバリュエーションの問題をより簡単ではなく、より難しくしている。
記録の背景には実取引があった
8月4日のカタリストは具体的なものだった。AIクラウドスタートアップの Voltaがステルス状態から脱し、ノルウェーに133メガワットのAIファクトリーを建設する100億ドルのパートナーシップを発表、デルを技術プロバイダーに指名した。マイケル・デルのファミリーオフィスも出資者の一員だ。この発表はAIインフラ全般にとってリスクオン気運が広がった日に重なり、センチメントが動きを増幅させた。しかし、これは7月のパターンとは異なる。当時は競合他社の受注ニュースだけでデル株が数%上昇した。今回は、同社自身がヘッドラインを飾ったのだ。
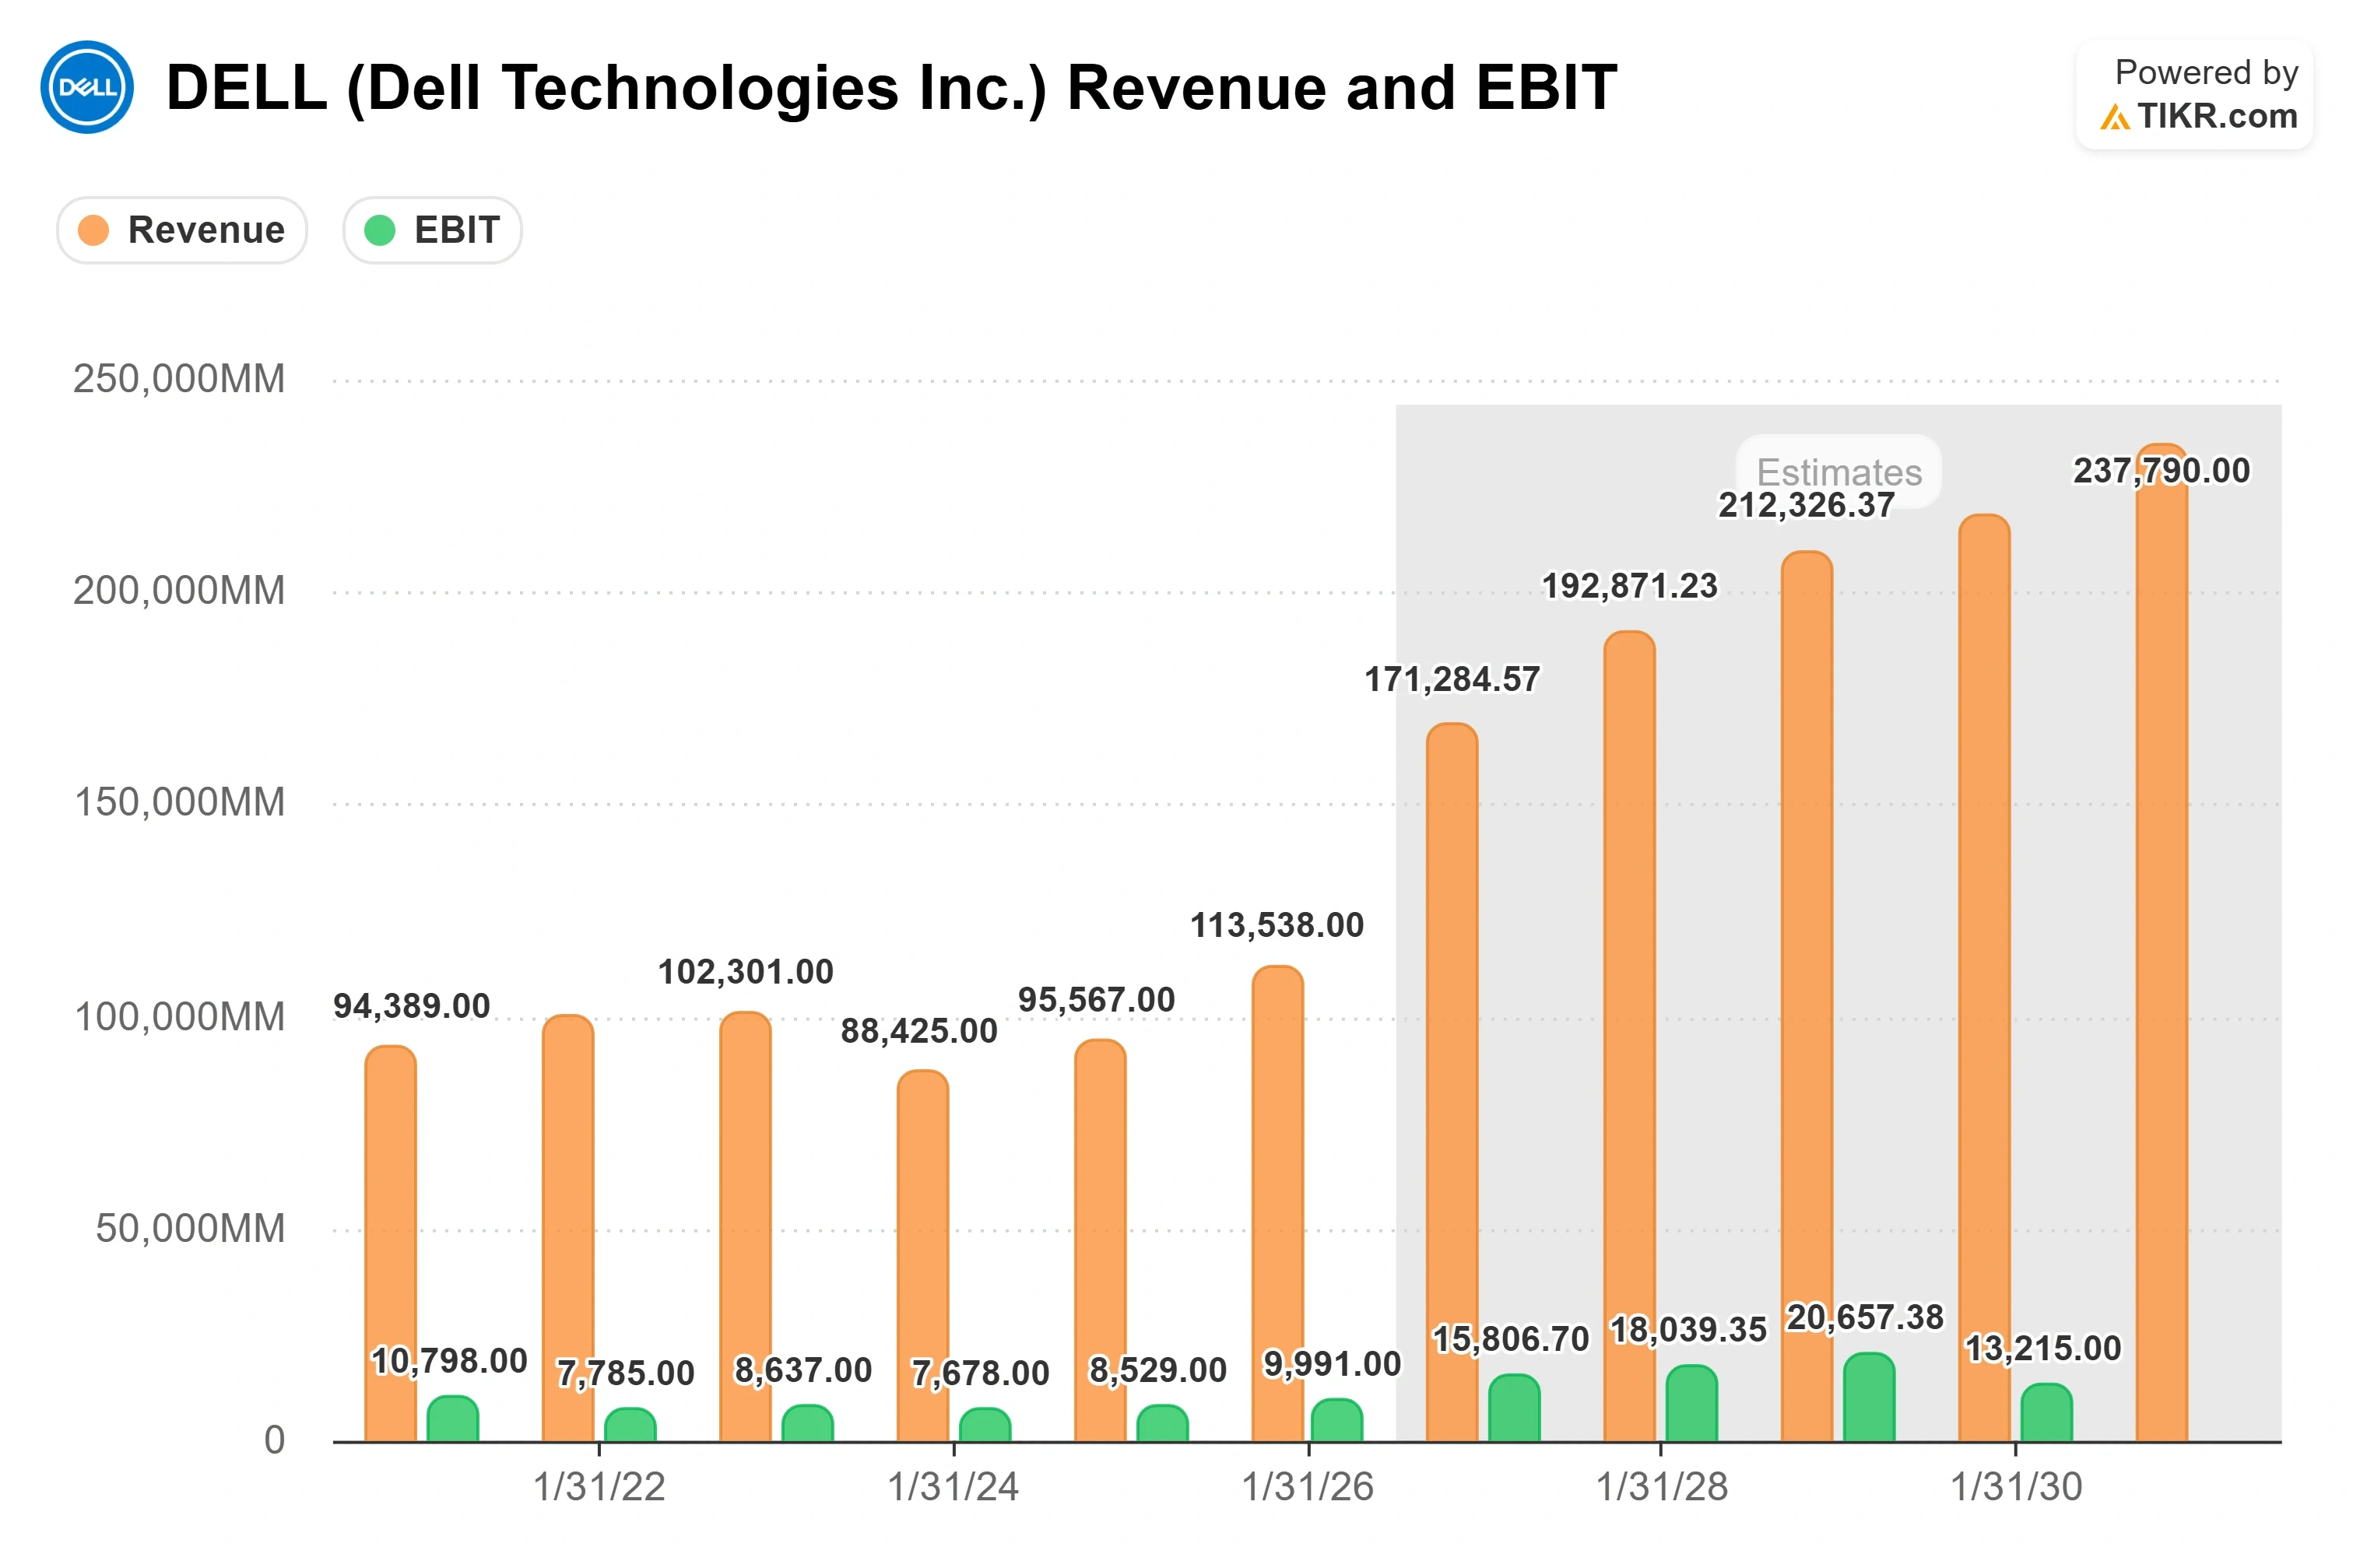
その背景にある業績は堅調だ。2027会計年度第1四半期の売上高43,842百万ドルは前年同期比87.54%増で、ストリート予想を22.58%上回った。調整後EPSの$4.86は約64%の上方サプライズとなり、この決算発表で株価は32.76%上昇した。経営陣は通期の売上高予想を約1670億ドル水準に上方修正し、現在ではAIサーバー売上高が約600億ドルに達すると見込んでいる。したがって、史上最高株価が突きつける問いは、ビジネスが良いかどうかではない。その持続性が既に織り込まれているかどうかだ。

需要の持続性を支えるものと、それを壊す可能性のあるもの
6月2日のバンク・オブ・アメリカ・テクノロジー・カンファレンスで、Infrastructure Solutions Groupの責任者であるアーサー・ルイスは、需要の可視性が「'26年、'27年、'28年の一部まで」続くと投資家に説明し、runway(残存キャッシュ期間)が単一のAIサイクルを超えて続くと主張した。これを支える2つの構造的要因がある。第一に、デルの設置済みベースの大部分は「まだ7年以上前のサーバー上にある」ため、AIとは独立したリフレッシュの波が続く。第二に、エージェント型ワークロードはGPUだけでなく従来型CPUサーバーも引き込む。なぜなら、「モデルへの50回の呼び出し」を伴うエージェント型タスクは、「ツールへの250回、300回の呼び出し」を引き起こす可能性があり、これはCPU上でより効率的に実行されるからだ。これにより、デルの市場はAIサーバーというヘッドラインを超えて広がる。
リスクは、上昇要因と同じ場所にある:メモリサイクルだ。デルは部品コストの上昇を顧客に転嫁してきたため、もしメモリ価格が下落に転じれば、前年同期比の比較が複雑になり、プレミアム・マルチプルは急速に圧縮される可能性がある。そしてそのプレミアムは現実のものだ。デルはNTM(今後12ヶ月)のP/Eレシオで約24.85倍と、NetAppの20.95倍、Lenovoの17.06倍、HPEの13.79倍といった目に見える競合他社と比較して高い水準で取引されている。この格差の一部は正当化される。なぜなら、デルはこれらの競合他社が獲得していないAIサーバーのシェアを獲得しており、競合のスーパーマイクロの10%未満という粗利益率は、AIシステムの経済性がいかに薄いかを示しているからだ。しかし、史上最高値では、買い手は依然として収益の大部分をハードウェアから得ている企業に対して、AIプラットフォーム並みのマルチプルを支払っていることになる。
TIKRでデルが競合他社と比較してどのようなパフォーマンスを示しているか見る (無料です!) >>>
TIKR アドバンスト・モデル分析
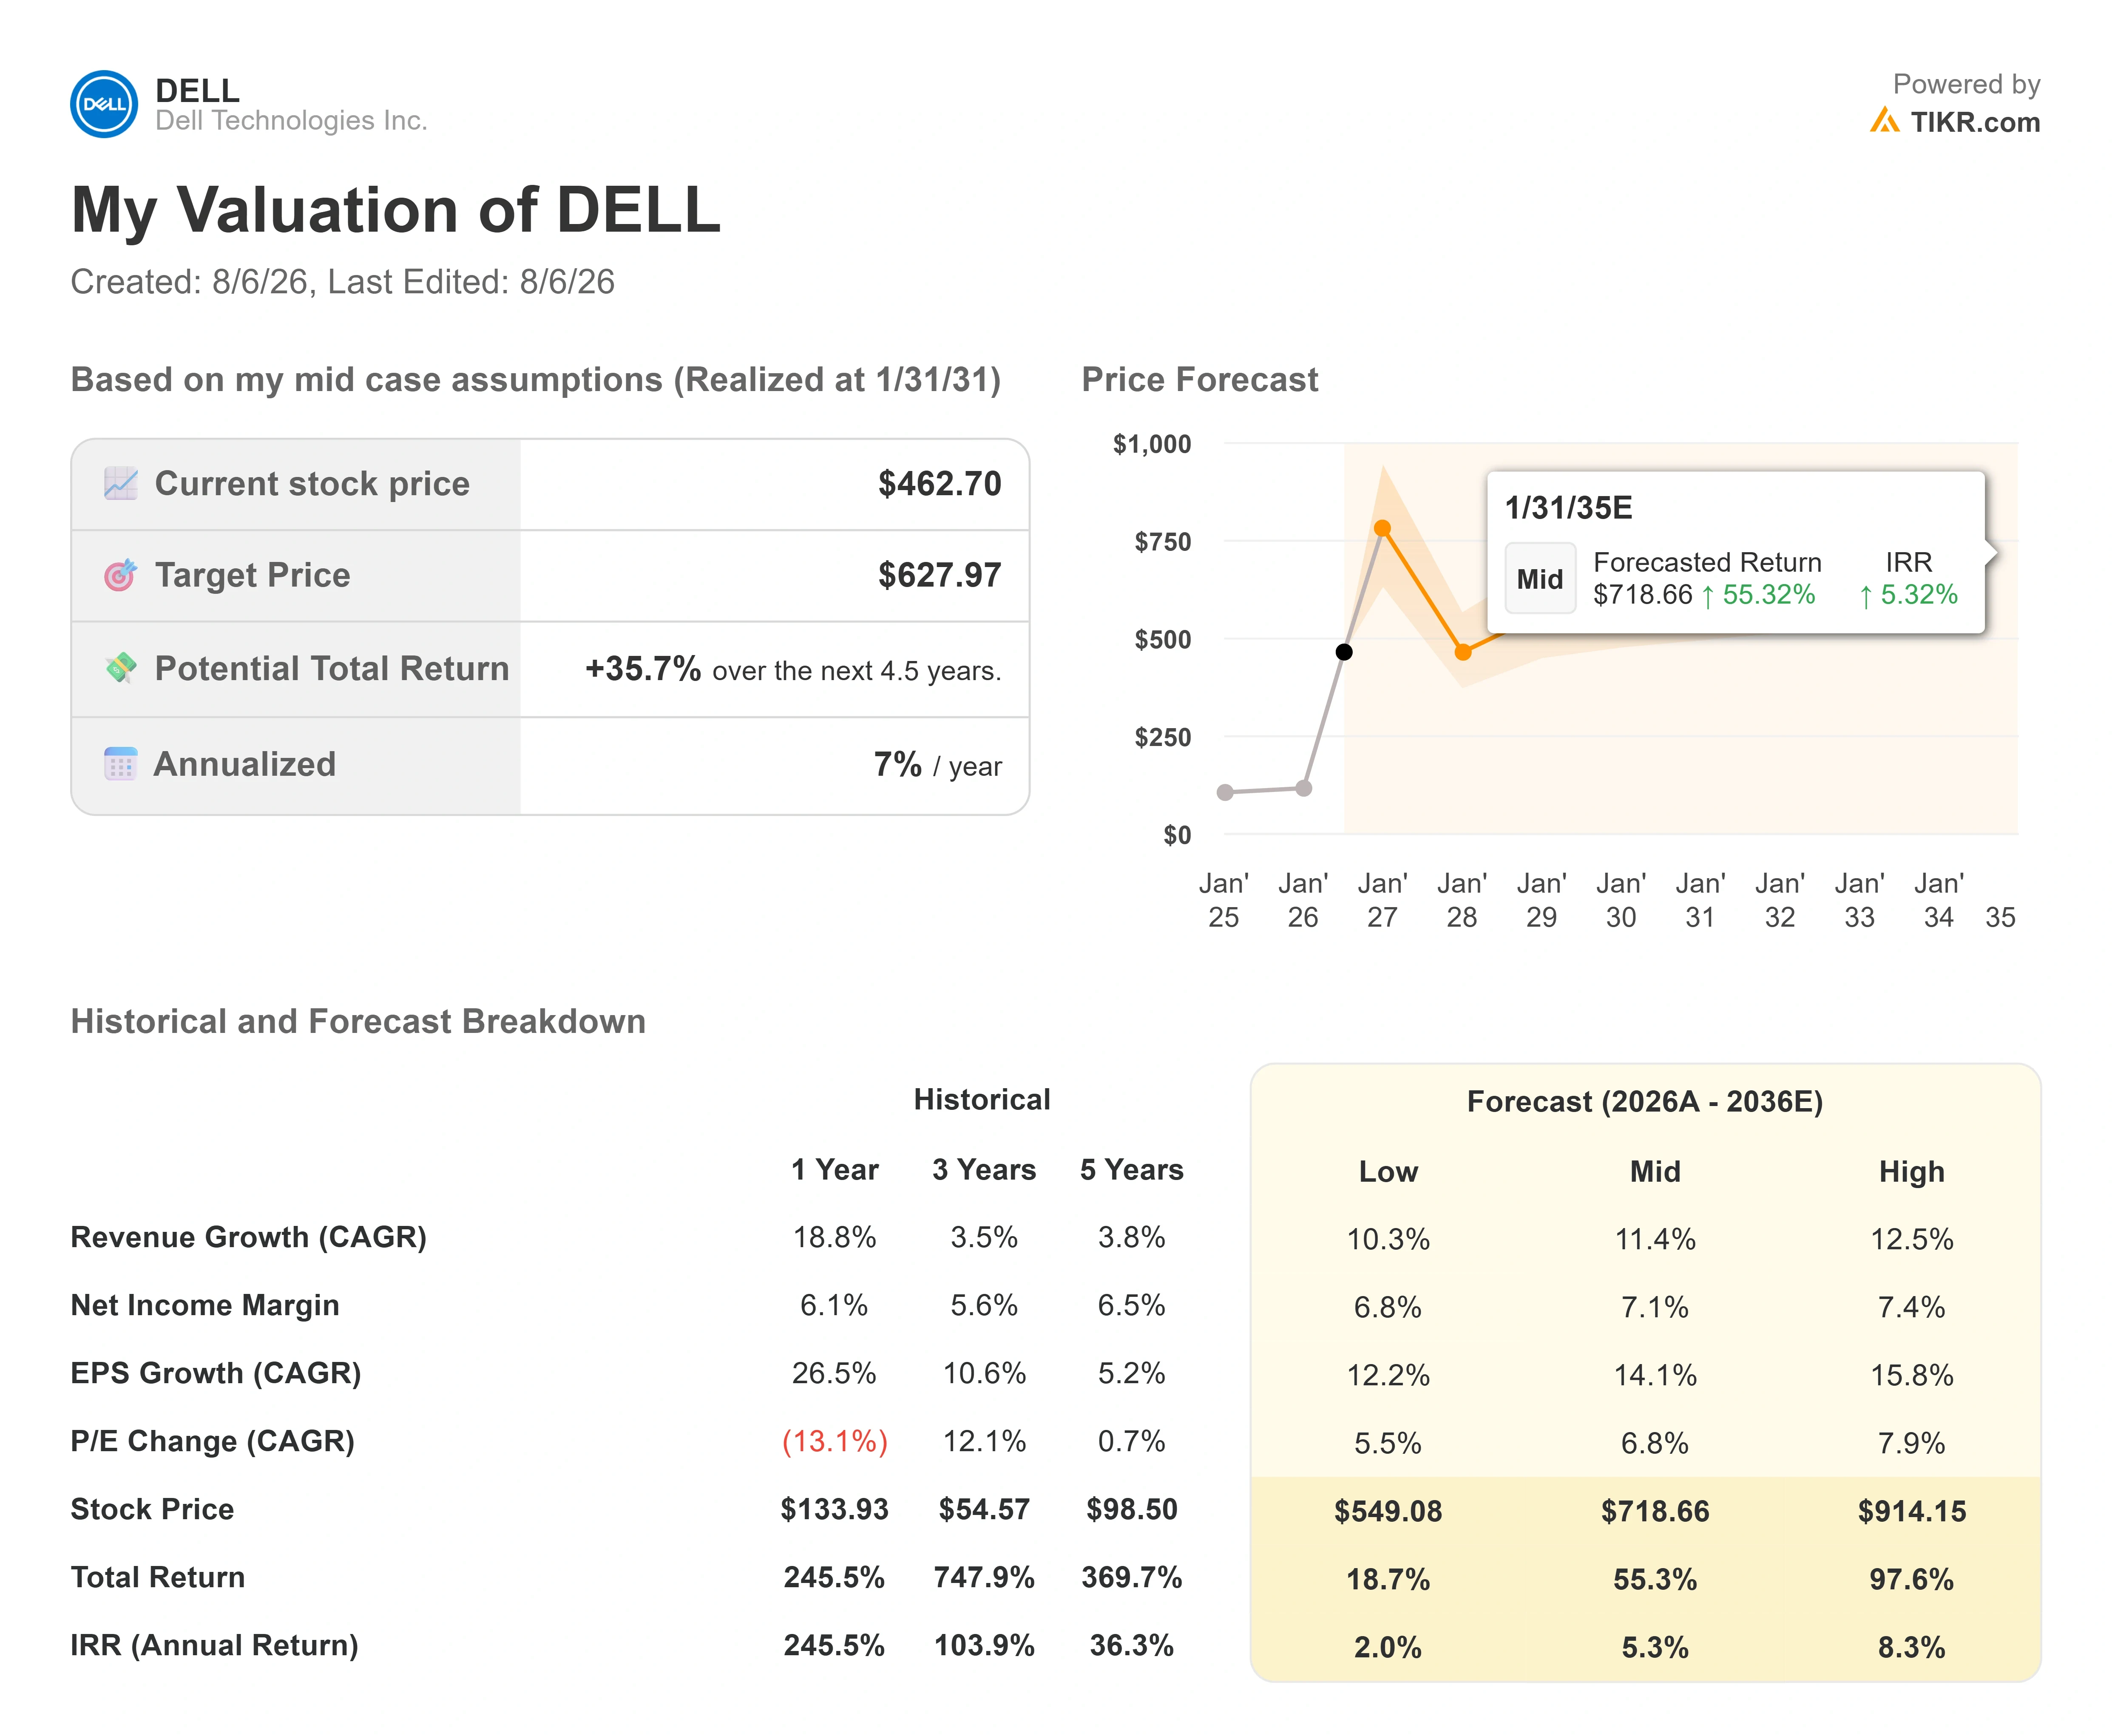
- 現在株価: $462.70
- 目標株価 (中間シナリオ): ~$630
- 潜在トータルリターン: ~36%
- 年率換算リターン: ~7% / 年
デル株のアナリスト成長予測と目標株価を見る (無料です!) >>>
TIKRの中間シナリオを用いたモデルでは、目標株価は約$630に達し、現在株価から約36%上昇する。ここで買うかどうかの判断を支配すべき数字は目標株価そのものではなく、そのペースだ:そのリターンは約4.5年にわたって分散され、年間約7%にしかならない。過去260%の上昇と、今後の中一桁のリターンは両立しうる。そしてここでは、まさにそれが起きている。
2つの売上高ドライバーがこのケースを支えている:供給のみが制約となるAIサーバー需要と、CPUとGPUサーバーの両方を引き込む設置済みベースのリフレッシュだ。マージンのドライバーは、より付加価値の高いストレージとサービスの割合が増え、純利益率が昨年の6.1%から中間シナリオでは約7%に向けて上昇することだ。主なリスクは、メモリサイクルが下落に転じ、プレミアム・マルチプルが圧縮されることである。
- 上方シナリオ: 供給制約下での需要と、より高付加価値の製品構成が、高シナリオの約$914と低二桁の年間リターンに向けてモデルを押し上げる。
- 下方シナリオ: プレミアムがハードウェアの競合他社並みに正常化し、マージンが低いままの場合、低シナリオの約$550と低一桁の年間リターンとなる。
結論
次の真の試練は、8月下旬に報告される2027会計年度第2四半期決算だ。AI関連売上高が年間600億ドルという目標に向かう中で営業利益率が拡大するかどうか、そしてメモリ契約がリセットされる中で高付加価値ストレージが成長を維持するかどうかに注目したい。この製品構成でマージンが拡大すれば、史上最高値を正当化し、モデルがさらに上方修正される余地が生まれる。サーバーの構成比が増える中でマージンが低下すれば、弱気派に材料を渡すことになる。フォワードP/Eで約25倍近くに達している現在、この株はミスを許容できるほど安くはない。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーをフォローしよう。
デルに投資すべきか?
それを本当に知る唯一の方法は、自分自身で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできる。
デルを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期に予想する売上高と利益、時系列で動いてきたバリュエーション・マルチプル、目標株価が上向きか下向きかがわかる。
無料のウォッチリストを作成して、デルとあなたが注目している他のすべての銘柄を追跡できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
新しい機会を探している?
- 億万長者投資家が何を買っているか見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!