


主なポイント
- 120億ドルを運用するPointState Capitalは、第3四半期にDoorDash、Block、Meta Platformsの全株式を売却したことが、最新の13F報告書で明らかになった。
- 9月30日時点では、同ファンドは半導体株に傾倒していた:株式を追加して最大のポジションとなったQnity Electronicsと、新規ポジションで6.7%を占めるON Semiconductorだ。
- DoorDashについてはアナリストが目標株価と予想を引き下げている一方で、Blockの予想と目標株価は上昇を続けている。
- 3つの売却銘柄のうち、Blockはファンドが保有を続けるべきだった銘柄のように見える。
120億ドル規模のファンドが、消費者向けテクノロジーで最も有名な3社から手を引いた。11月16日に提出されたPointState Capitalの9月30日締め第3四半期の13F報告書によると、同ファンドはDoorDash (DASH)、Block (XYZ)、Meta Platforms (META)の全株式を四半期中に売却した。
現在、同ファンドの最大の賭けは半導体にある。9月30日時点で、最大のポジションはQnity Electronics (Q)で、株式を43%追加した結果、13F報告書上の株式ポートフォリオの7.5%を占めた。ON Semiconductor (ON)は新規ポジションで6.7%を占めた。
DoorDash:正当性のある売却
DoorDashは3つの売却銘柄の中で最大だった:183万株、3億3800万ドル相当で、6月30日時点のPointStateの13F報告書上の株式ポートフォリオの5.9%を占めていた。同株は、ファンドが保有していたことが報告書に示されている最終日以降、11%下落している。
それ以降のニュースのほとんどはDoorDashにとって悪材料だった。11月5日、AmazonはPrime会員に対し、25ドル以上の注文でUber Eatsの配送料を無料にするサービスを開始した。4日後、マクドナルドが14の市場でUberを優先配送パートナーに指名した。2027年のコンセンサス正常化EPSは、10月下旬の8.25ドルから7.63ドルに低下している。
コンセンサス目標株価は1年間かけて徐々に低下している:

250ドルは1年前の276ドルから下落しているが、現在の株価からは依然として52%上回っている。DoorDashは予想PER約24倍で取引されており、3月の安値である27倍を下回っている。同株は割安だが、予想が下がり続ける中で割安なのには理由がある。
TIKRはDoorDashについて42人のアナリストを追跡している。「買い」と評価しているのは何人か?
DoorDashの買い、保有、売りの評価の完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。DoorDashのアナリスト評価を見る
Block:数字が上昇を続ける
Blockは逆の動きを見せた。PointStateは309万株、2億3500万ドル相当を保有しており、6月30日時点の13F報告書上の株式ポートフォリオの4.1%を占めていた。同株はそれ以降4%上昇している。
業績はそれを裏付けている。第3四半期の粗利益は22%増の32億4000万ドルとなり、Blockが予想していた31億3000万ドルを上回った。調整後営業利益はほぼ倍増し、9億2300万ドルに達した。同社が初めて示した2027年の業績見通しでは、調整後営業利益が45億8000万ドルに達するとされており、昨年11月の投資家向け説明会で2028年目標として掲げていた46億ドルに近い。2027年のコンセンサス正常化EPSは、決算発表前の5.21ドルから5.36ドルに上昇している。
コンセンサス目標株価は1年間上昇を続け、新高値を更新している:
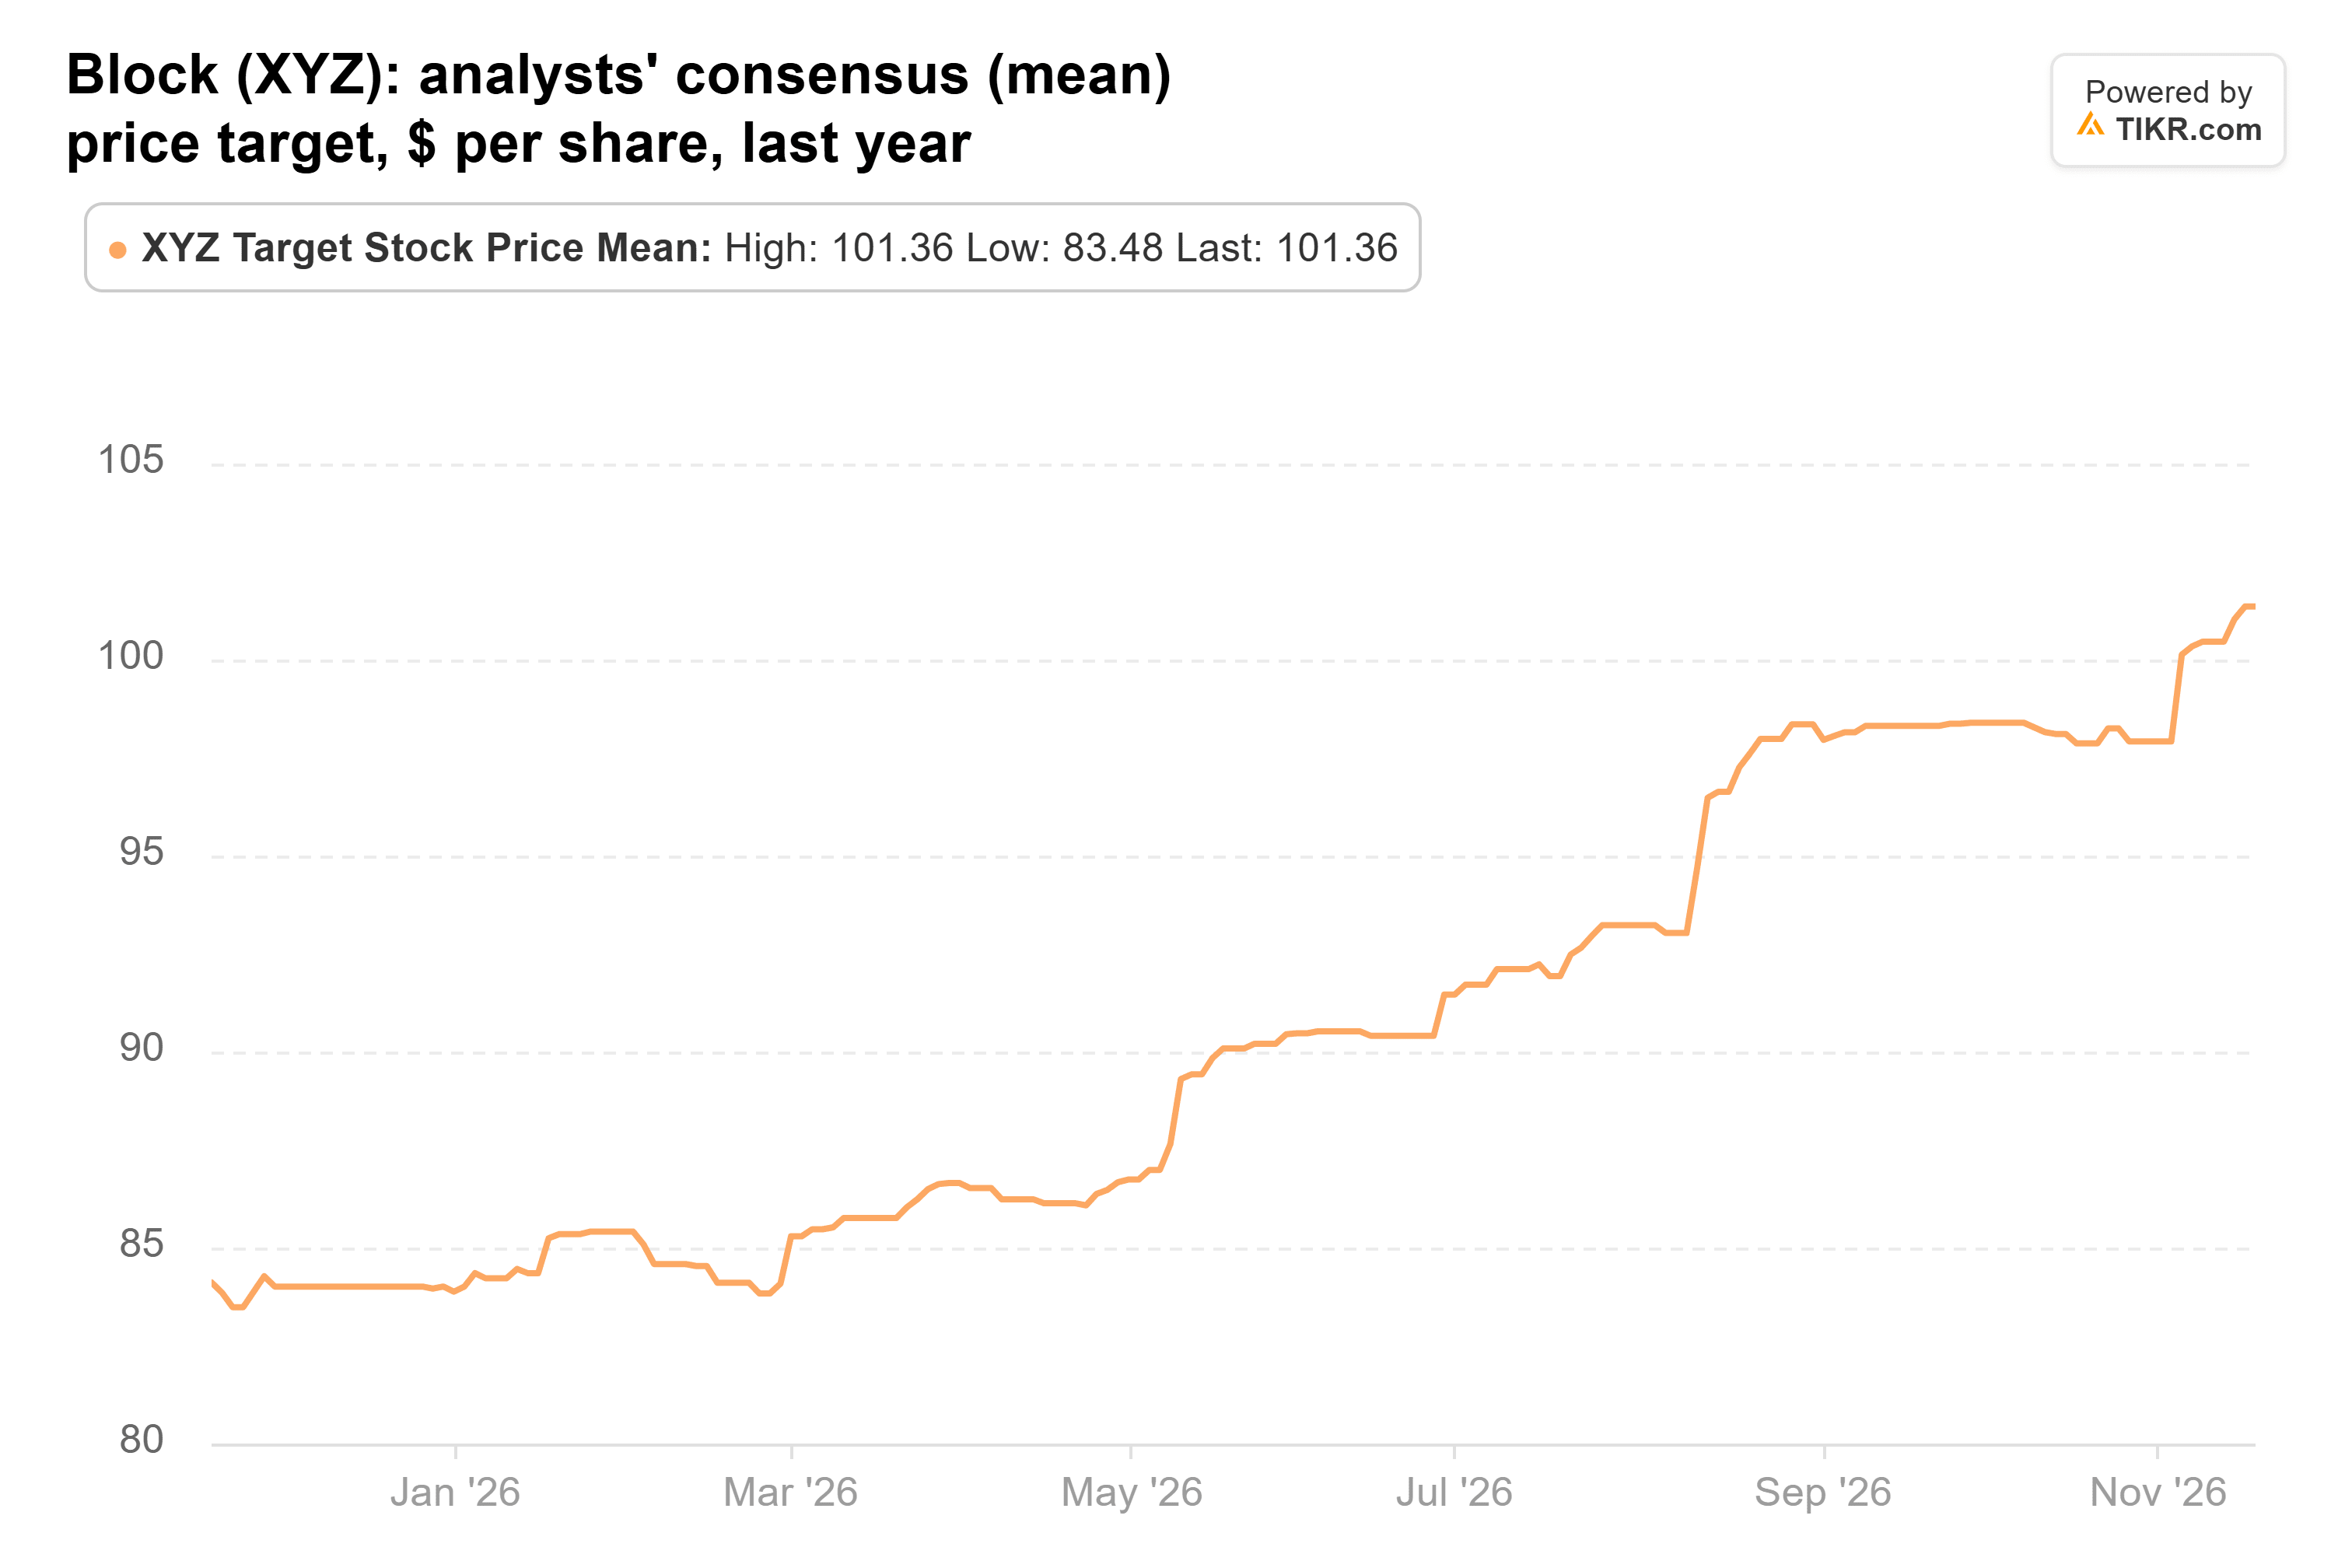
101ドルは1年前の84ドルから上昇しており、最も低い目標株価である80ドルでさえ、現在の株価79.31ドルを上回っている。Blockは予想PER約16倍で取引されており、四半期末の3年平均である20倍を下回っている。リスクは融資にある。第3四半期のローンと取引の損失は粗利益の19%に達し、経営陣によるとCash App Borrowの顧客の70%はFICOスコアが580未満だという。
Meta:依然として投資の代償を払っている
Metaはその中間に位置する。売却規模は最も小さかった:38万411株、2億1400万ドル相当で、6月30日時点のPointStateの13F報告書上の株式ポートフォリオの3.8%を占めていた。同株はそれ以降10%上昇している。
広告事業は順調で、第3四半期の収益は26%増の646億ドルだった。懸念材料はキャッシュだ。Metaは2026年の設備投資額を1350億ドルから1450億ドルと予想しており、コンセンサスではフリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見られている。アナリストは6月末以降、2027年の利益予想を4%引き下げている。また、Metaは10月にニューメキシコ州の裁判所が命じた250億ドルの罰金を控訴する計画だ。
コンセンサス目標株価は1年間ほとんど動いていない:

848ドルは1年前の840ドルに近く、現在の株価から37%上回っている。Metaは予想PER約19倍で取引されており、四半期末の5年平均である21倍を下回っている。これは、投資が報われ始めた際の上昇余地を残している。
買い戻すならBlock
6月30日以降、DoorDashは下落した一方で、BlockとMetaは上昇した。PointStateの新たな賭けもまだ効果を発揮していない:Qnityは9月30日以降9%下落し、ONは12%下落している。
3つの売却銘柄のうち、TIKRのデータはDoorDashの売却を最も支持している。同社の予想と目標株価は低下しており、Amazonとマクドナルドは両社ともDoorDashのアプリを経由しない注文をUberに送っている。Metaは判断がより難しい:同社の株価水準は適正だが、キャッシュの支出は増え続けている。
もし3社のうち1社だけを買い戻すことができるなら、それはBlockだ。同社の予想は上昇しており、2027年の業績見通しは1年早く達成され、自社の平均株価水準を下回って取引されている。
もちろん、13F報告書はある1日時点の状況しか示さない。Metaは1月下旬の第4四半期決算発表で2027年の設備投資計画を明らかにする。PointStateの次の13F報告書は2月中旬に提出される予定で、同ファンドがこれらの銘柄のいずれかを買い戻したかどうかが明らかになるだろう。
では、DoorDashの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、DoorDashの潜在的な価値を確認できる。ウォール街のコンセンサス予想から始めることも、入力値を調整して自分自身の事業見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


