


主なポイント
- 9月30日で四半期を終えた13Fを提出した460の大型ファンドのうち、15がPalo Alto Networksを買い、22が売却した。ケン・フィッシャーのフィッシャー・インベストメンツが最大の買い手で、約9億4800万ドル相当の株式を追加した。
- スタンリー・ドラッケンミラーのデュケイン・ファミリー・オフィスはPalo Altoの保有株を74%削減し、同株は四半期終了以降22%下落している。
- アナリストは、1株当たり利益(調整後)が2026年度(会計年度)の3.84ドルから2028年度には4.88ドルに上昇すると予想しており、同株は予想PER74倍で取引されている(過去5年平均は57倍)。
- 現時点では売り手の主張の方が説得力があり、Palo Altoの今週発表予定の第1四半期決算が次の試金石となる。
大型資金は前四半期、Palo Alto Networks (PANW)について意見が分かれた。ケン・フィッシャーのフィッシャー・インベストメンツは、11月6日に提出された9月30日で四半期を終えた13Fによると、保有株を41%追加した。スタンリー・ドラッケンミラーのデュケイン・ファミリー・オフィスは、11月16日に提出された同社の13Fによると、保有株の74%を売却した。
フィッシャーとドラッケンミラーは、より広範な意見の相違の一部だ。四半期の13Fを提出した460の大型ファンドのうち、15がPalo Altoを買い(新規ポジションの構築または20%以上の追加)、22が売却または20%以上の削減を行った。このグループは読者が知るファンドに加え、米国株を10億ドル以上保有するファンドで構成され、クォンツ・ファンドとインデックス・ファンドは除外されている。全体として、四半期末時点で45のファンドが同株を保有していた。
フィッシャーの買いは他を圧倒
フィッシャー・インベストメンツは総額3,870億ドルを運用している。同四半期に、Palo Altoの保有株数を576万株から814万株に増やし、四半期末の株価で約9億4800万ドル相当の株式を追加した。9月30日時点での保有額は32億4,000万ドルだったが、これは依然として同社の13F対象株式の0.9%に過ぎず、31番目に大きな保有銘柄である。1,640億ドルを運用するGQGパートナーズが次に大きく、126万株(5億200万ドル相当)の新規ポジションを構築した。この2社を除くと、3,900万ドル以上を追加した買い手はいない。
TIKRはPalo Alto Networksについて56人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
Palo Alto Networksの「買い」「保有」「売り」レーティングの内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Palo Alto Networksのアナリスト・レーティングを見る
最大の売り手もまだ十分保有
最大の売却は、140億ドル規模の運用会社Mirova USによるものだった。同社は保有株を34%削減して86万4,841株とし、四半期末の株価で約1億7,500万ドル相当の株式を売却した。110億ドル規模のファンドであるAtreides Managementも34%削減し、57万8,905株(約1億1,800万ドル相当)となった。どちらも全売却はしていない。Palo Altoは依然としてMirovaの第7位の保有銘柄で、同社の13F対象株式の3.8%を占めており、Atreidesの13F対象株式の2.1%を占めており、これはフィッシャーの保有割合よりも大きい。
ドラッケンミラーは金額ベースではそれ以下、約3,400万ドルを売却した。それでも、41億5,000万ドルの米国株を13Fに保有するデュケインは、わずか3万株(1,200万ドル相当)しか保有していない。13Fは9月30日時点でのファンドの保有状況しか示さないため、彼らがいくらで購入したか、なぜ動いたかはわからない。その日以降、同株は22%下落しており、1日で約10%下落した日も含まれる。
利益は成長を続けるが、1株当たりでは鈍化
ビジネス面は買い手を後押ししている。Palo Altoは2027年度(7月までの年度)の収益を23%から24%増加させる見通しを示している。また、2026年度の収益の38.4%を調整後フリーキャッシュフローに転換した。アナリストは、2028年度まで1株当たり利益の上昇が続くと予想している。
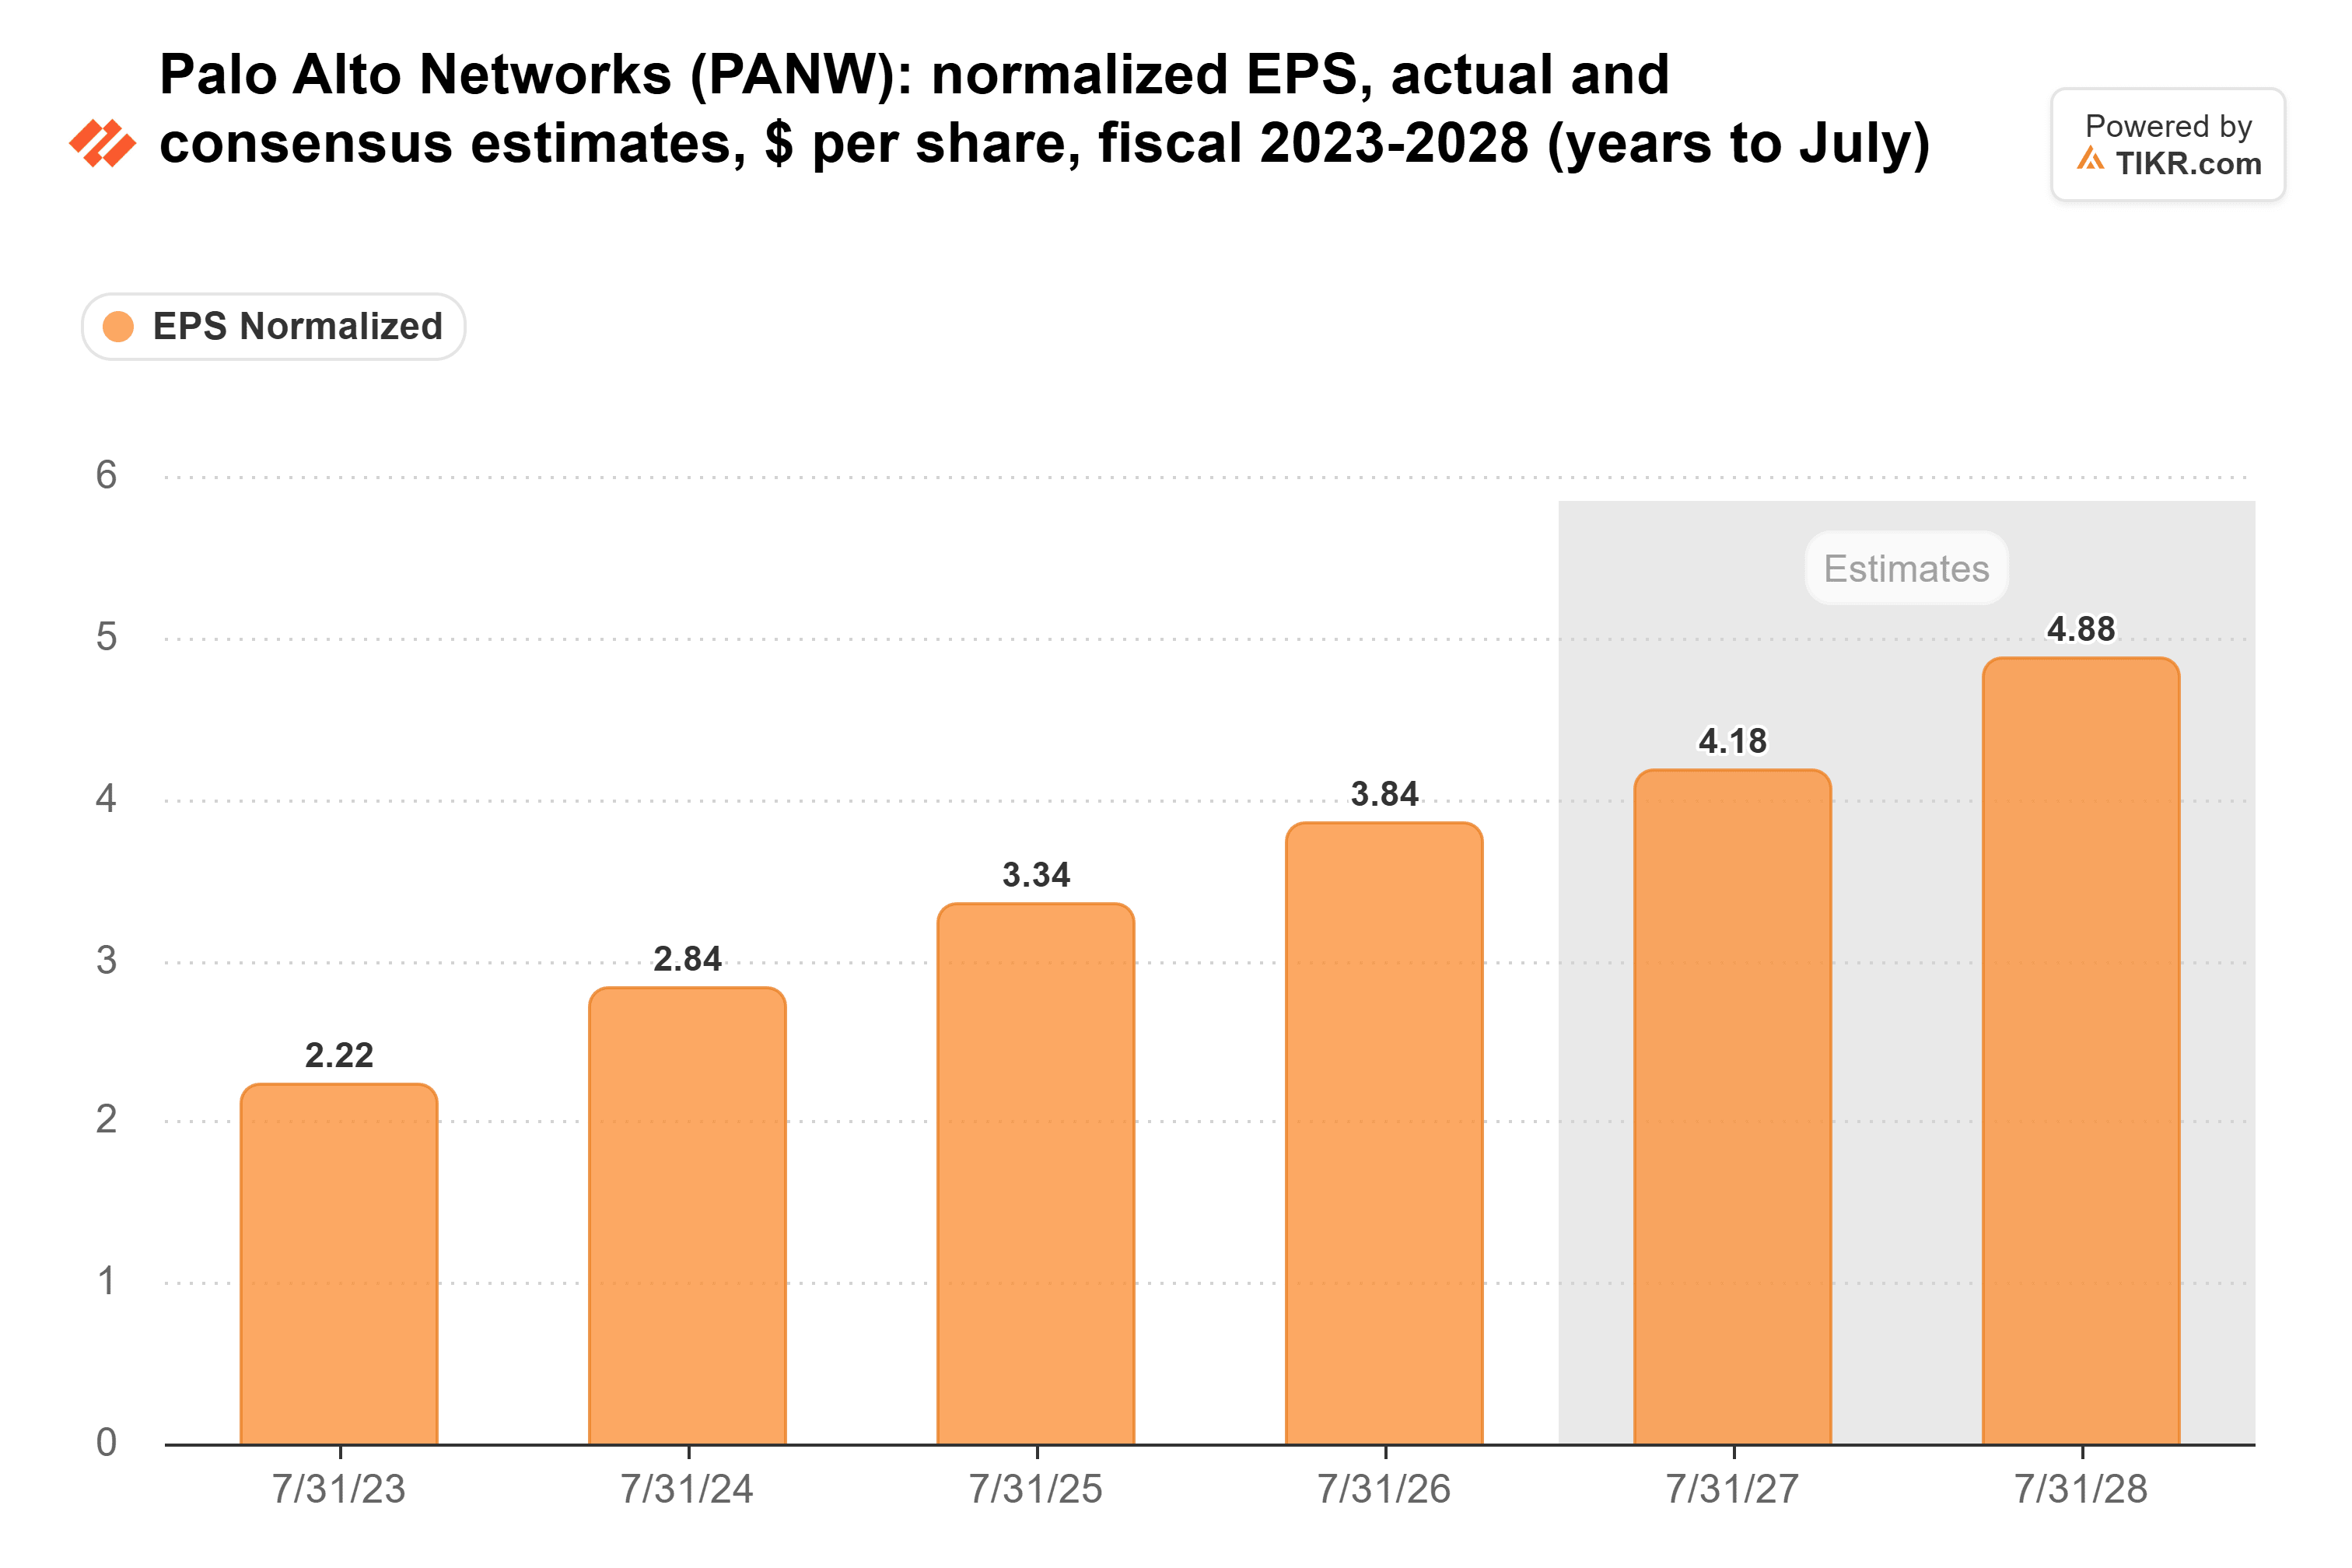
調整後1株当たり利益は、2023年度の2.22ドルから2026年度には3.84ドルに上昇した。コンセンサスは2027年度に4.18ドル、2028年度に4.88ドルと予想している。
問題は発行済み株式数だ。Palo AltoはCyberArkの買収代金の大半を株式で支払い、発行済み株式数は約15ヶ月で22%増加し、2025年7月の6億6,800万株から8億1,800万株となった。2026年度には、非GAAP純利益は25%増加したが、非GAAPの1株当たり利益は15%の増加に留まった。経営陣は、今会計年度の1株当たり利益の伸びをわずか8%から9%と見込んでいる。
74倍は依然として高い水準
下落後も、同株は自社の歴史的水準と比較して高値だ。
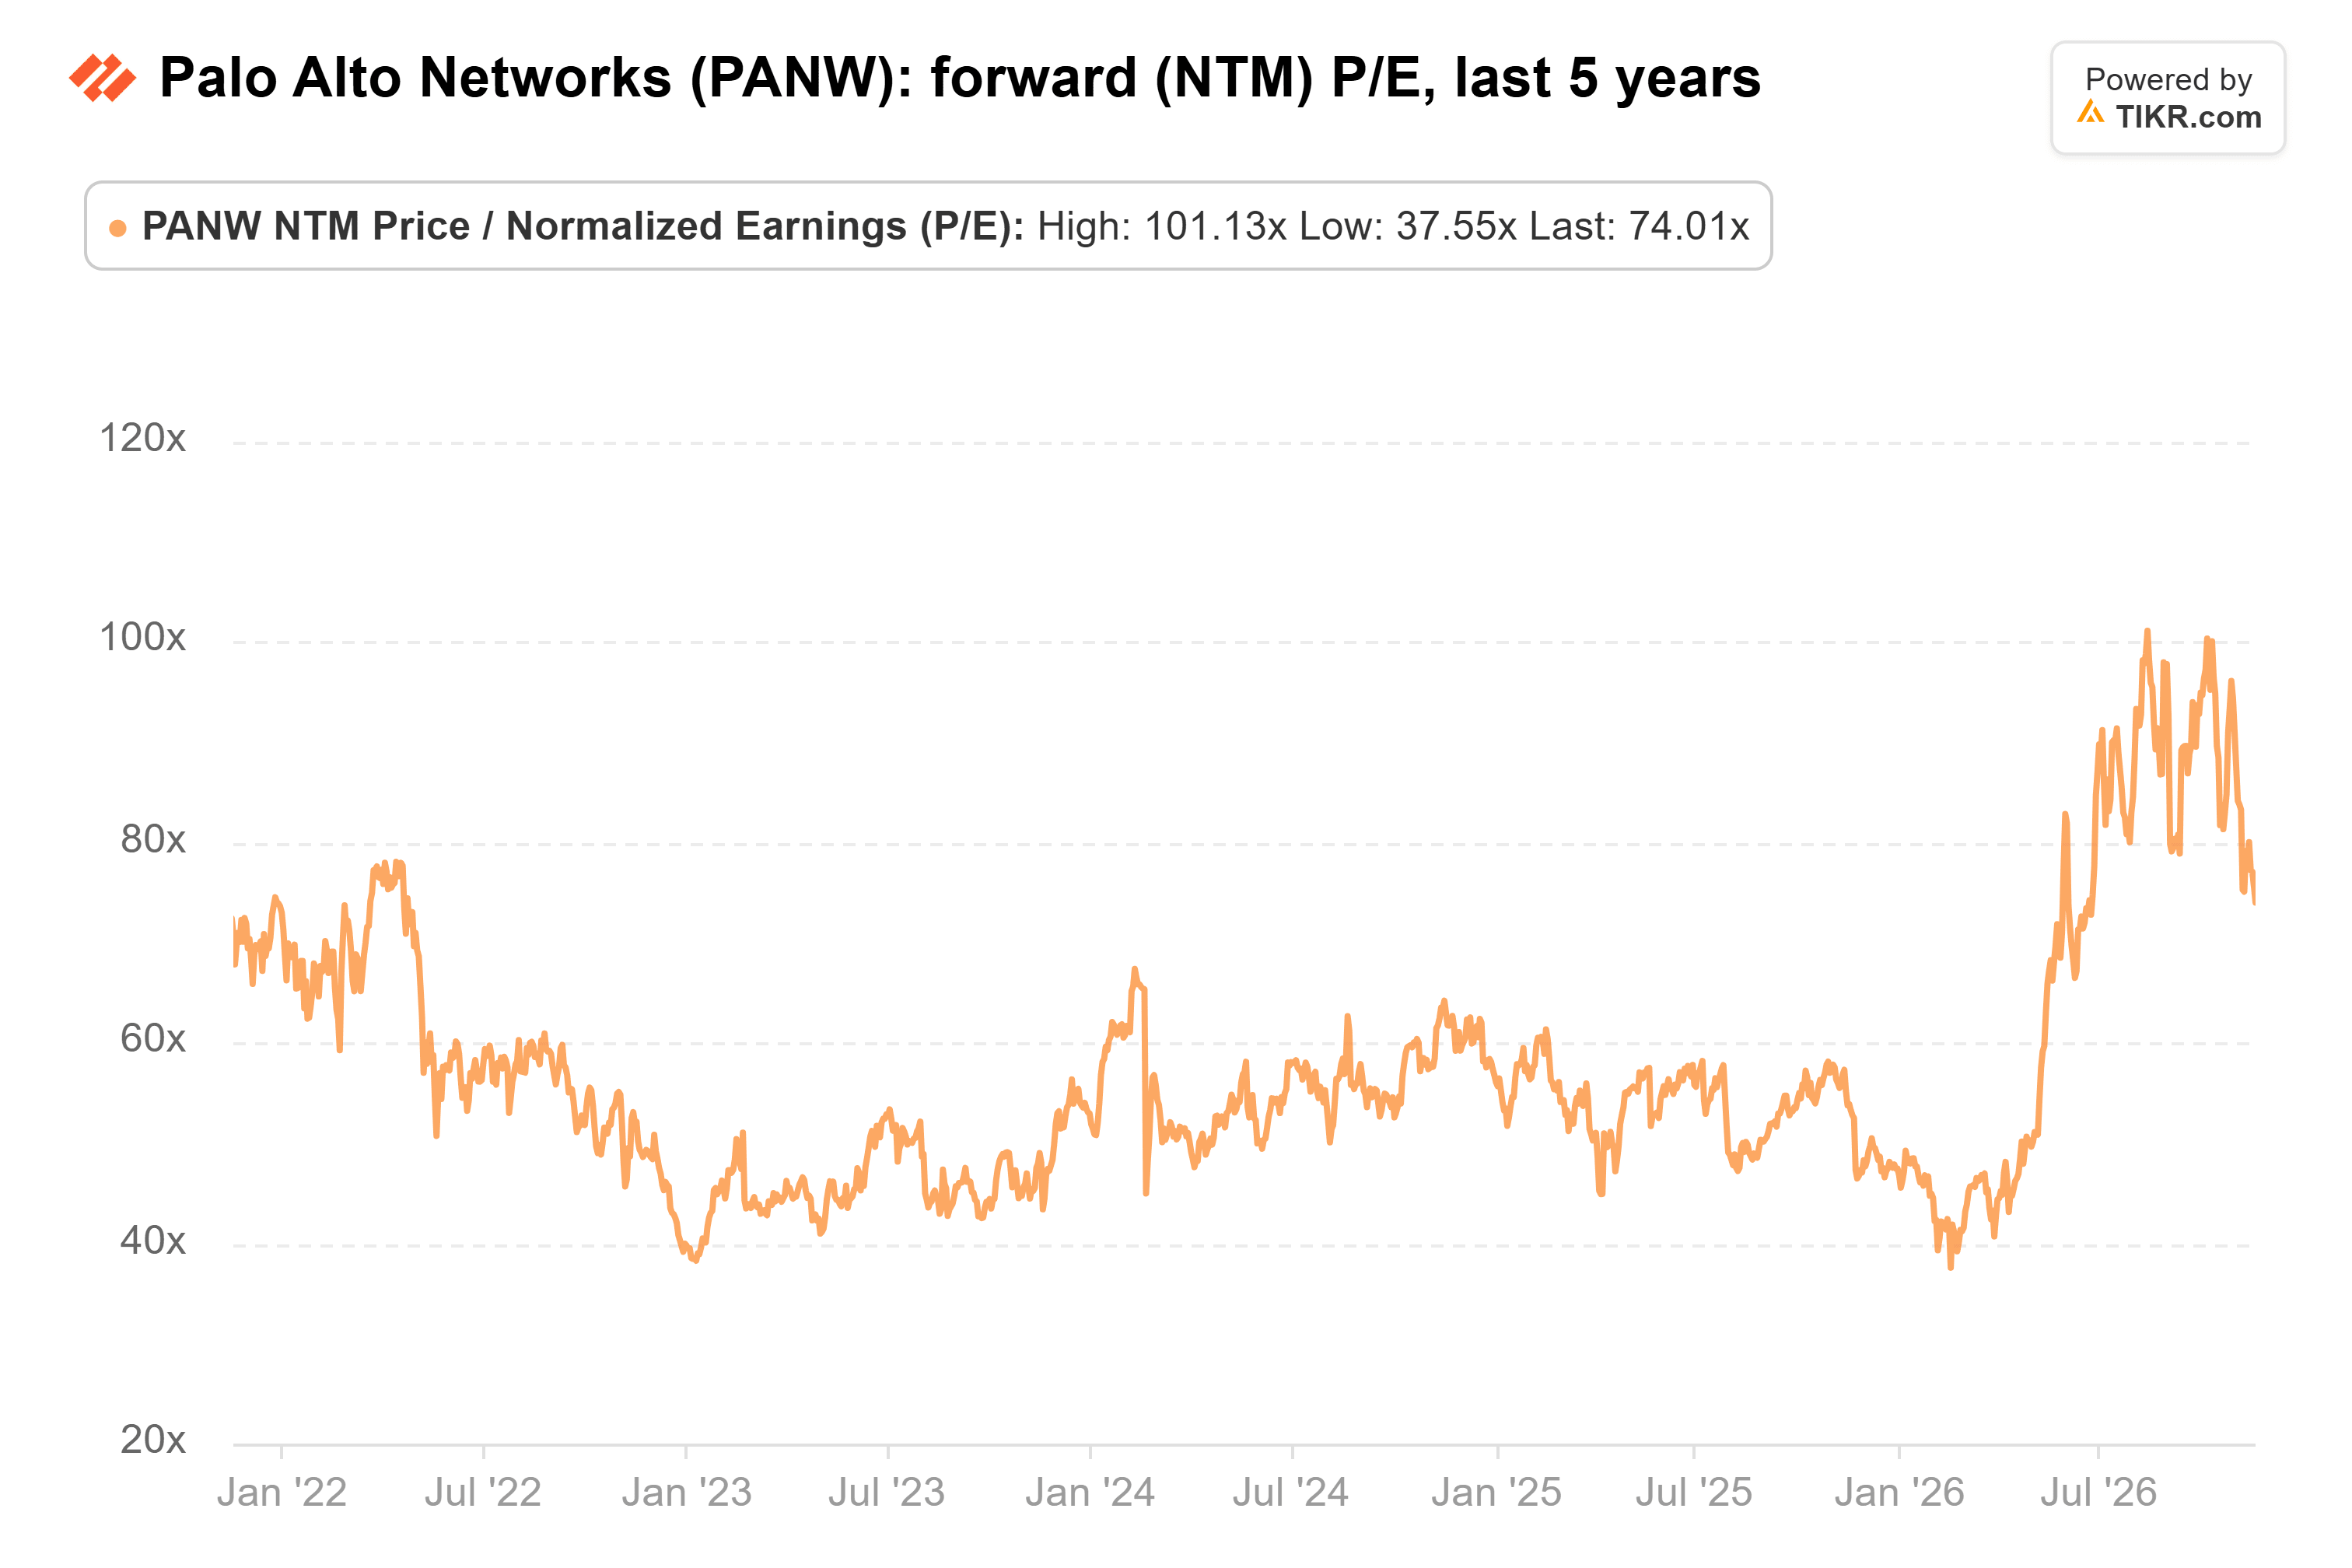
予想PER74倍で取引されているPalo Altoは、過去5年平均の57倍を大きく上回っているが、8月に記録した101倍よりは低い。
アナリストのコンセンサス・ターゲット価格は、4月の安値以降急上昇している。
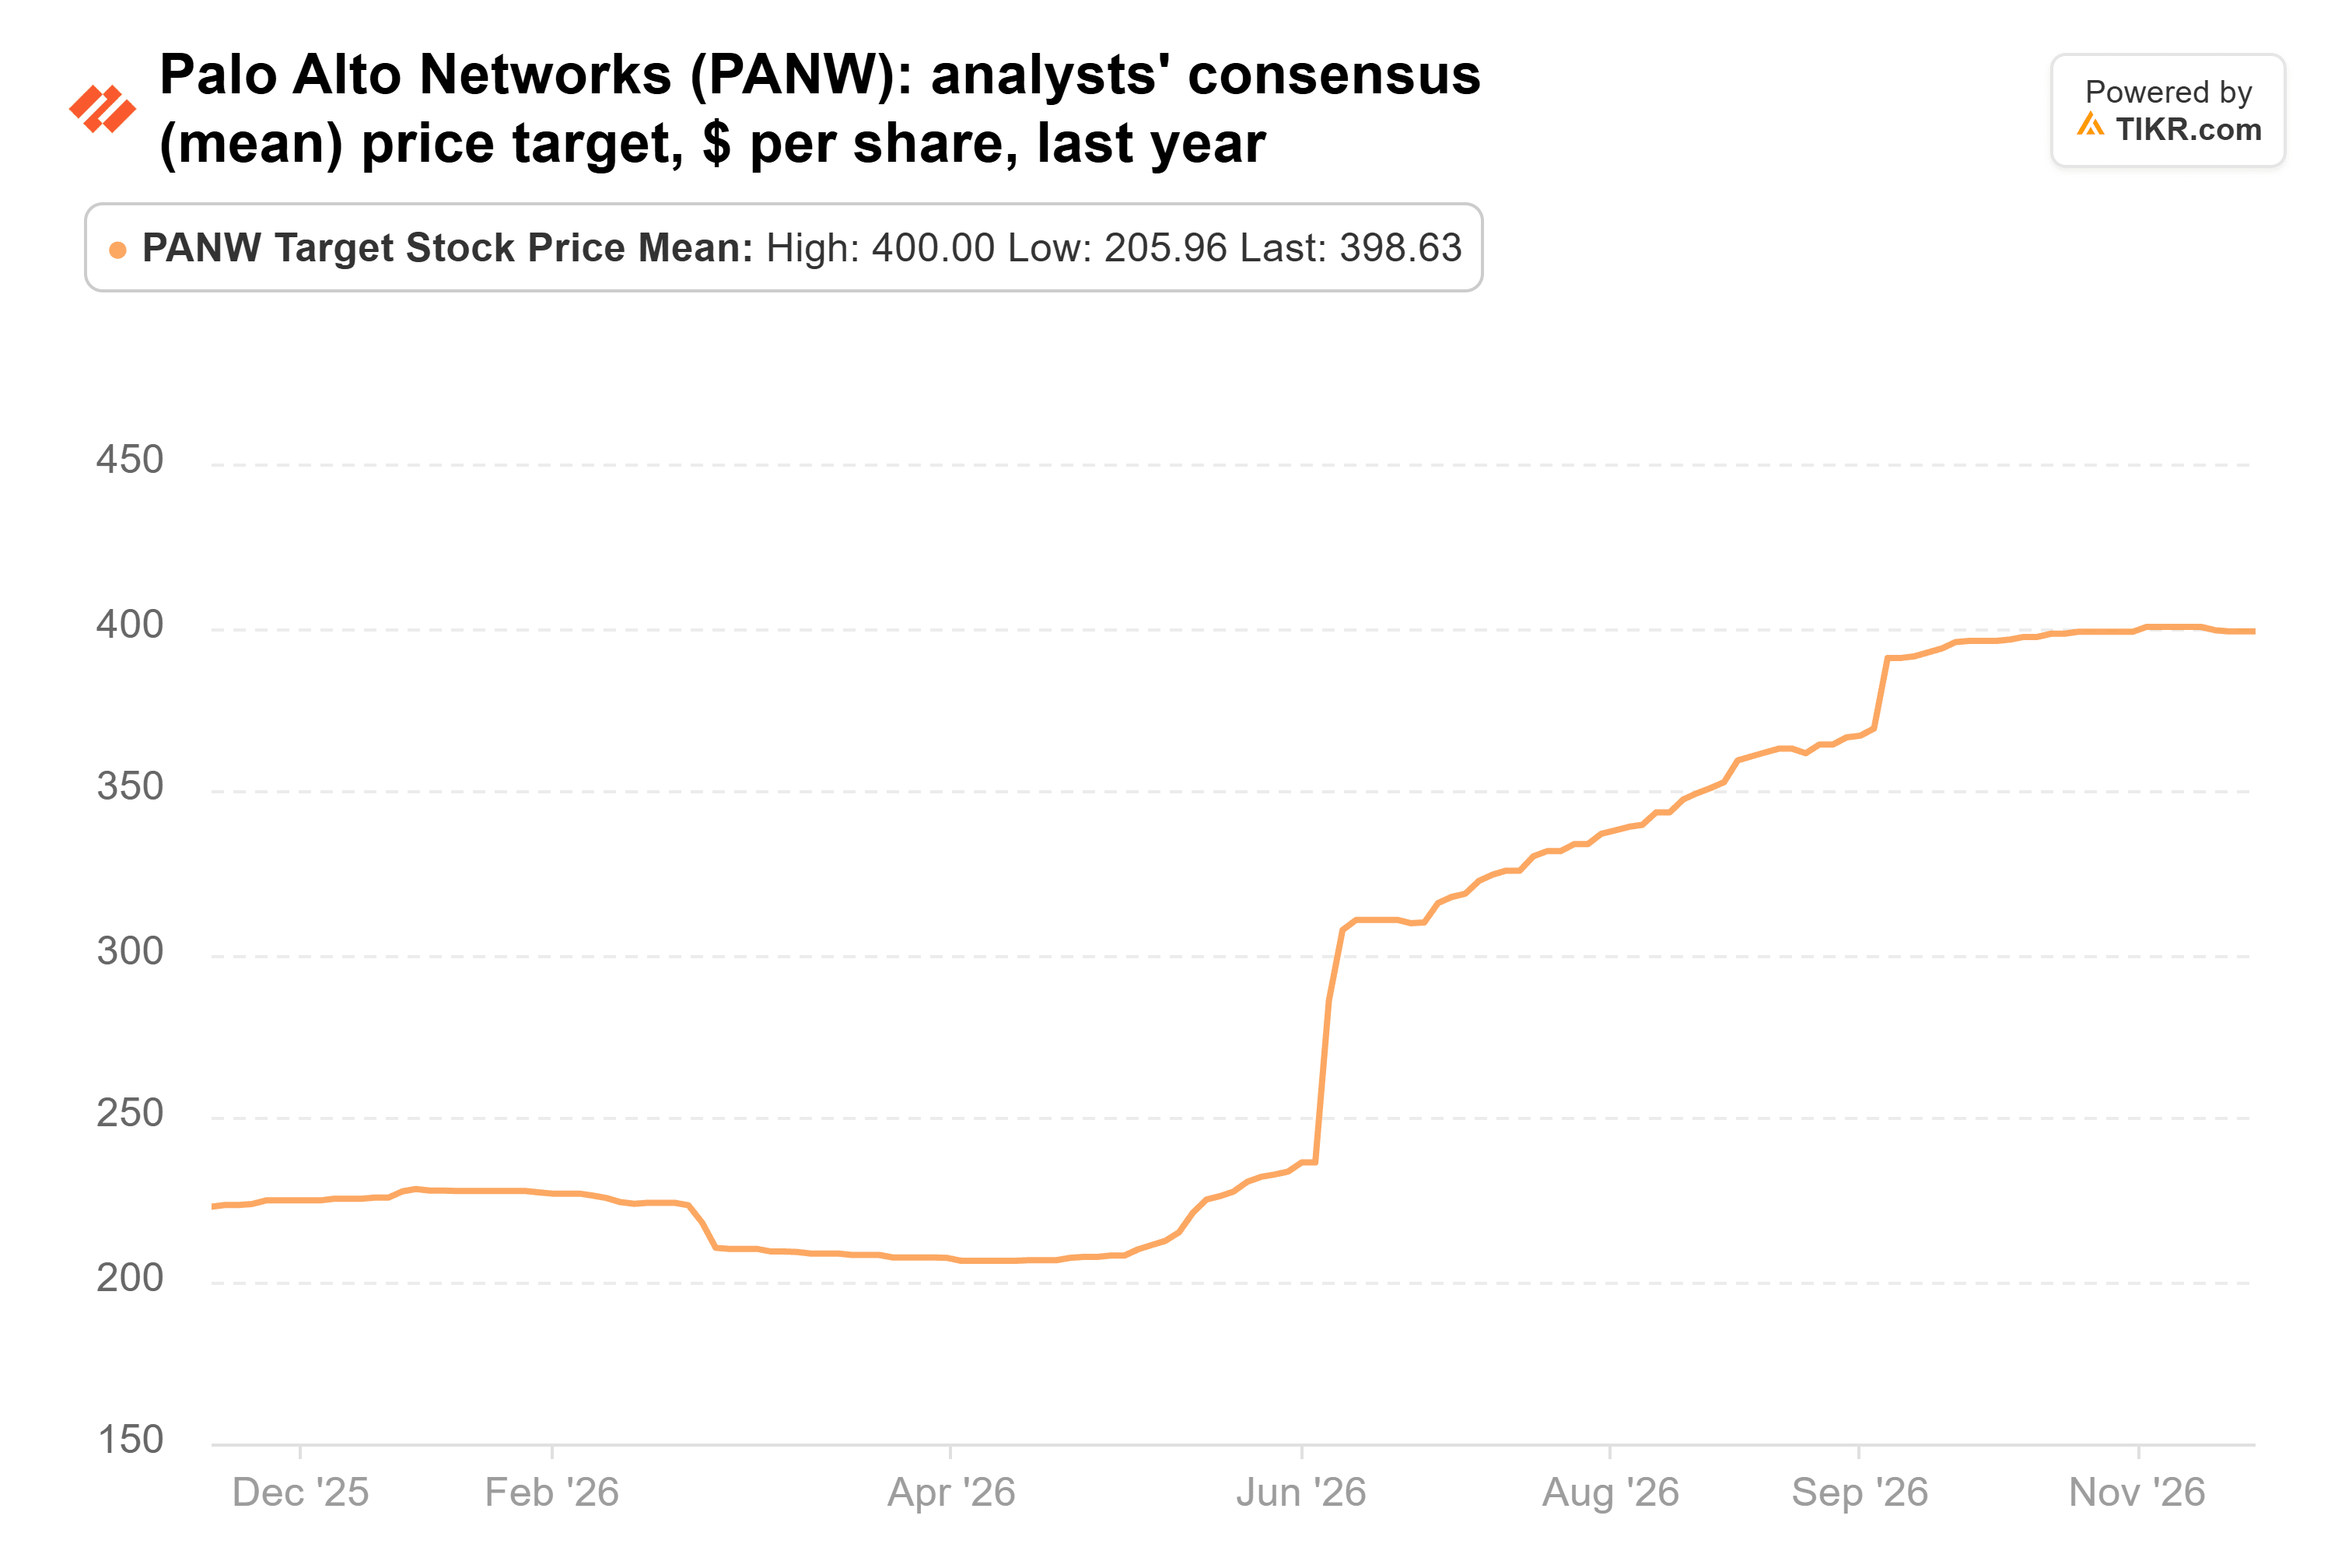
55人のアナリストによる399ドルのコンセンサス・ターゲットは、前日終値より29%高く、1年前の223ドルから上昇している。私たちの計算では、399ドルは2028年度の1株当たり利益予想の約82倍に相当する。ここからの利益成長は、その29%の上昇余地の半分強をカバーするに過ぎない。残りは、投資家が現在の74倍よりも高い倍率を支払う必要がある。
現時点では売り手側に立つ
Palo Altoは優れたビジネスだ。しかし、予想PER74倍で、1株当たり成長が発行済み株式数の増加によって抑制されている状況では、投資家はすでに多くの成長を織り込んで支払っていることになる。コンセンサス・ターゲットに到達するには、さらに高い倍率が必要だ。フィッシャーの賭けは金額ベースでは巨大だが、同社の13F対象株式の1%未満であり、2大売り手は依然として自社のポートフォリオにおける同株の割合をより多く保有している。
もちろん、買収がそれよりも早く報われる可能性もある。経営陣は、CyberArkのマージンが約9ヶ月で1,000ベーシスポイント以上上昇したと述べている。
最初の試金石は、今週発表予定のPalo Altoの第1四半期決算となる。経営陣は、次世代セキュリティの年間経常収益(ARR)を95億4,000万ドルから95億6,000万ドル、非GAAPの1株当たり利益を0.96ドルから0.98ドルと見込んでいる。通期の見通しは、希薄化後発行済み株式数を8億4,400万株から8億4,700万株と仮定している。ARRがその範囲の上限を上回り、発行済み株式数が想定通りであれば、買い手の主張を強化するだろう。ファンドの次の13F(2月中旬提出予定)で、誰が残ったかが明らかになる。
では、Palo Alto Networksの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Palo Alto Networksがどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。私たちはTIKRターミナルの投資データとアナリストの予想に基づいてコンテンツを作成しています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!





