主なポイント
- 59.2億ドルを運用するContour Asset Managementは、最新の13F報告書によると、第3四半期に保有していたAT&T、Rocket Companies、Formula One Groupの全株式を売却した。
- この3銘柄の売却の中で最大だったのはAT&Tで、6月30日時点でContourの13Fポートフォリオの5.9%を占めていた。
- Rocketの下落する株価目標は売却を支持する。Formula One Groupは記録的な四半期を達成したが、予想PERは約54倍と高水準だ。
- 数字上最も売却に疑問が残るのはAT&Tで、予想PERは約9倍と割安だが、SpaceXの無線通信事業への進出は現実的なリスクである。
Contour Asset Managementは、主要な保有銘柄のうち3つを売却したばかりだ。9月30日締めの四半期報告書(13F、11月16日提出)によると、同社はAT&T (T)、Rocket Companies (RKT)、Formula One Group (FWONK)の全保有株を売却した。
小さな賭けではなかった
Contourの総運用資産は59.2億ドルで、9月30日時点の13Fポートフォリオは29銘柄、41.6億ドルの米国株で構成されていた。6月30日時点では、AT&Tが13Fポートフォリオの6%、Rocketが5.6%、Formula One Groupが3.8%を占めていた。Contourは買いも行っており、Trimble株を2倍以上に増やし、Iron Mountain株もほぼ2倍に増やし、これらを第2位、第3位の保有銘柄とした。13Fは四半期末日時点の保有状況しか示さないため、Contourがいつ売却し、どの価格で売却したかはわからない。
TIKRはAT&Tについて24人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
AT&Tの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AT&Tのアナリストレーティングを見る
AT&TはSpaceX問題と割安な株価を抱える
Contourは6月30日時点で1,208万株のAT&T株(2億5,000万ドル相当)を保有していた。株価は6月30日時点の価格から8%上昇しているが、依然として52週高値から24%下落している。
懸念材料はSpaceXだ。Starlink Mobileは米国での地上5Gネットワーク構築にQualcommを採用しており、2027年に展開を開始する予定だ。これは、AT&Tの2025年セグメント営業利益の96.9%をMobilityセグメントが稼ぎ出しているため重要である。
現時点では、顧客離れは起きていない。2026年第3四半期の契約後払い電話回線の解約率は0.92%で、1年前と同水準だった。
AT&Tの予想PERは約9倍だ。これは5年平均の9.2倍に近く、12年平均の11倍を下回っている。アナリストは、2025年の2.12ドルから2028年には2.92ドルへと、調整後EPSが年間約11%成長すると予想している。この株が上昇するには、これらの予想が維持されるだけでよい。
それでもアナリストは目標株価を引き下げている。平均値は1年前の30.61ドルから27.59ドルに下落した:
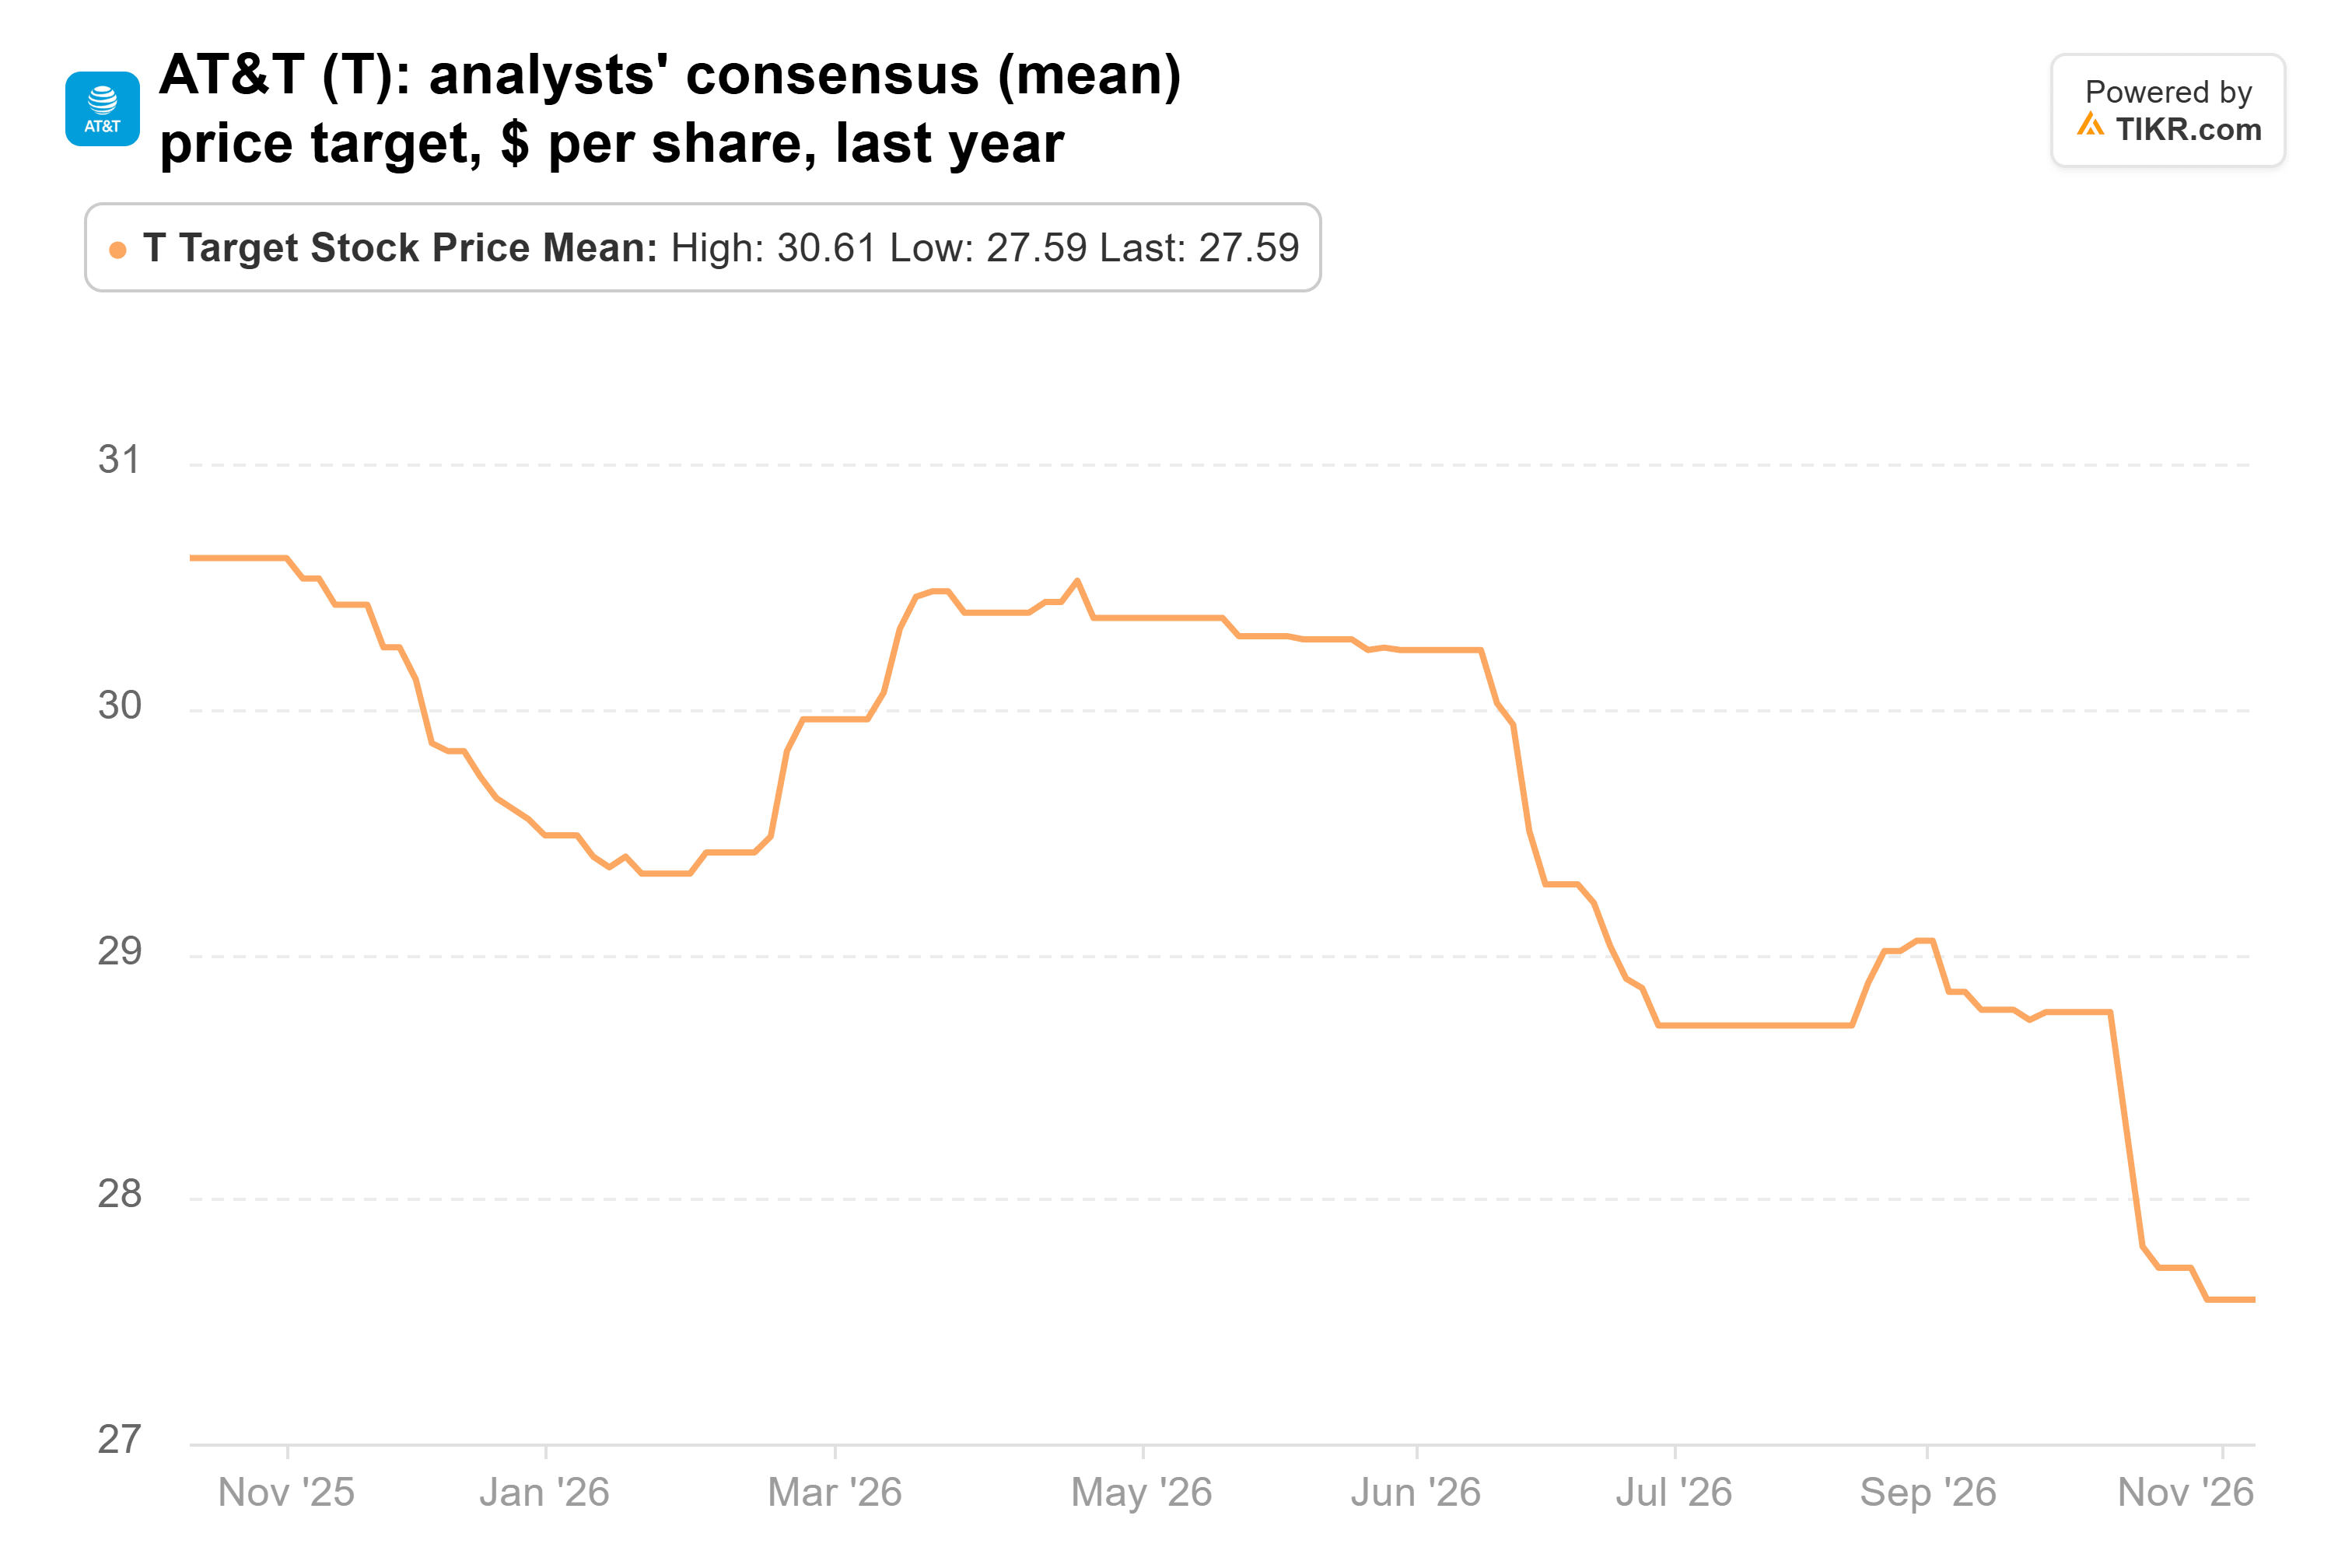
24人のアナリストによるこの平均値は、依然として現在の株価より24%高い。
Rocketの目標株価は下落し続けている
Rocketは逆のケースだ:株価は下落し続け、ウォール街の目標株価もそれに伴って下落した。Contourは6月30日時点で1,496万株(2億3,600万ドル相当)を保有していた。株価はそれ以降16%下落し、52週高値から46%下落している。
事業は株価よりも持ちこたえている。10月29日に発表された第3四半期決算では、住宅ローン金利が3年ぶりの高水準に達したにもかかわらず、Rocketは購入ローンと借り換えローンの両方で市場シェアを獲得したと述べた。CEOのVarun Krishnaは次のように述べている:「我々は過去3年間、金利が下がるのを待っていたわけではない。」それでも、調整後収益は前四半期の27.6億ドルから25.7億ドルに減少し、調整後EBITDAは7.66億ドルから7.48億ドルに減少した。
アナリストは平均目標株価を大幅に引き下げており、1年前の19.92ドルから14.75ドルになった:
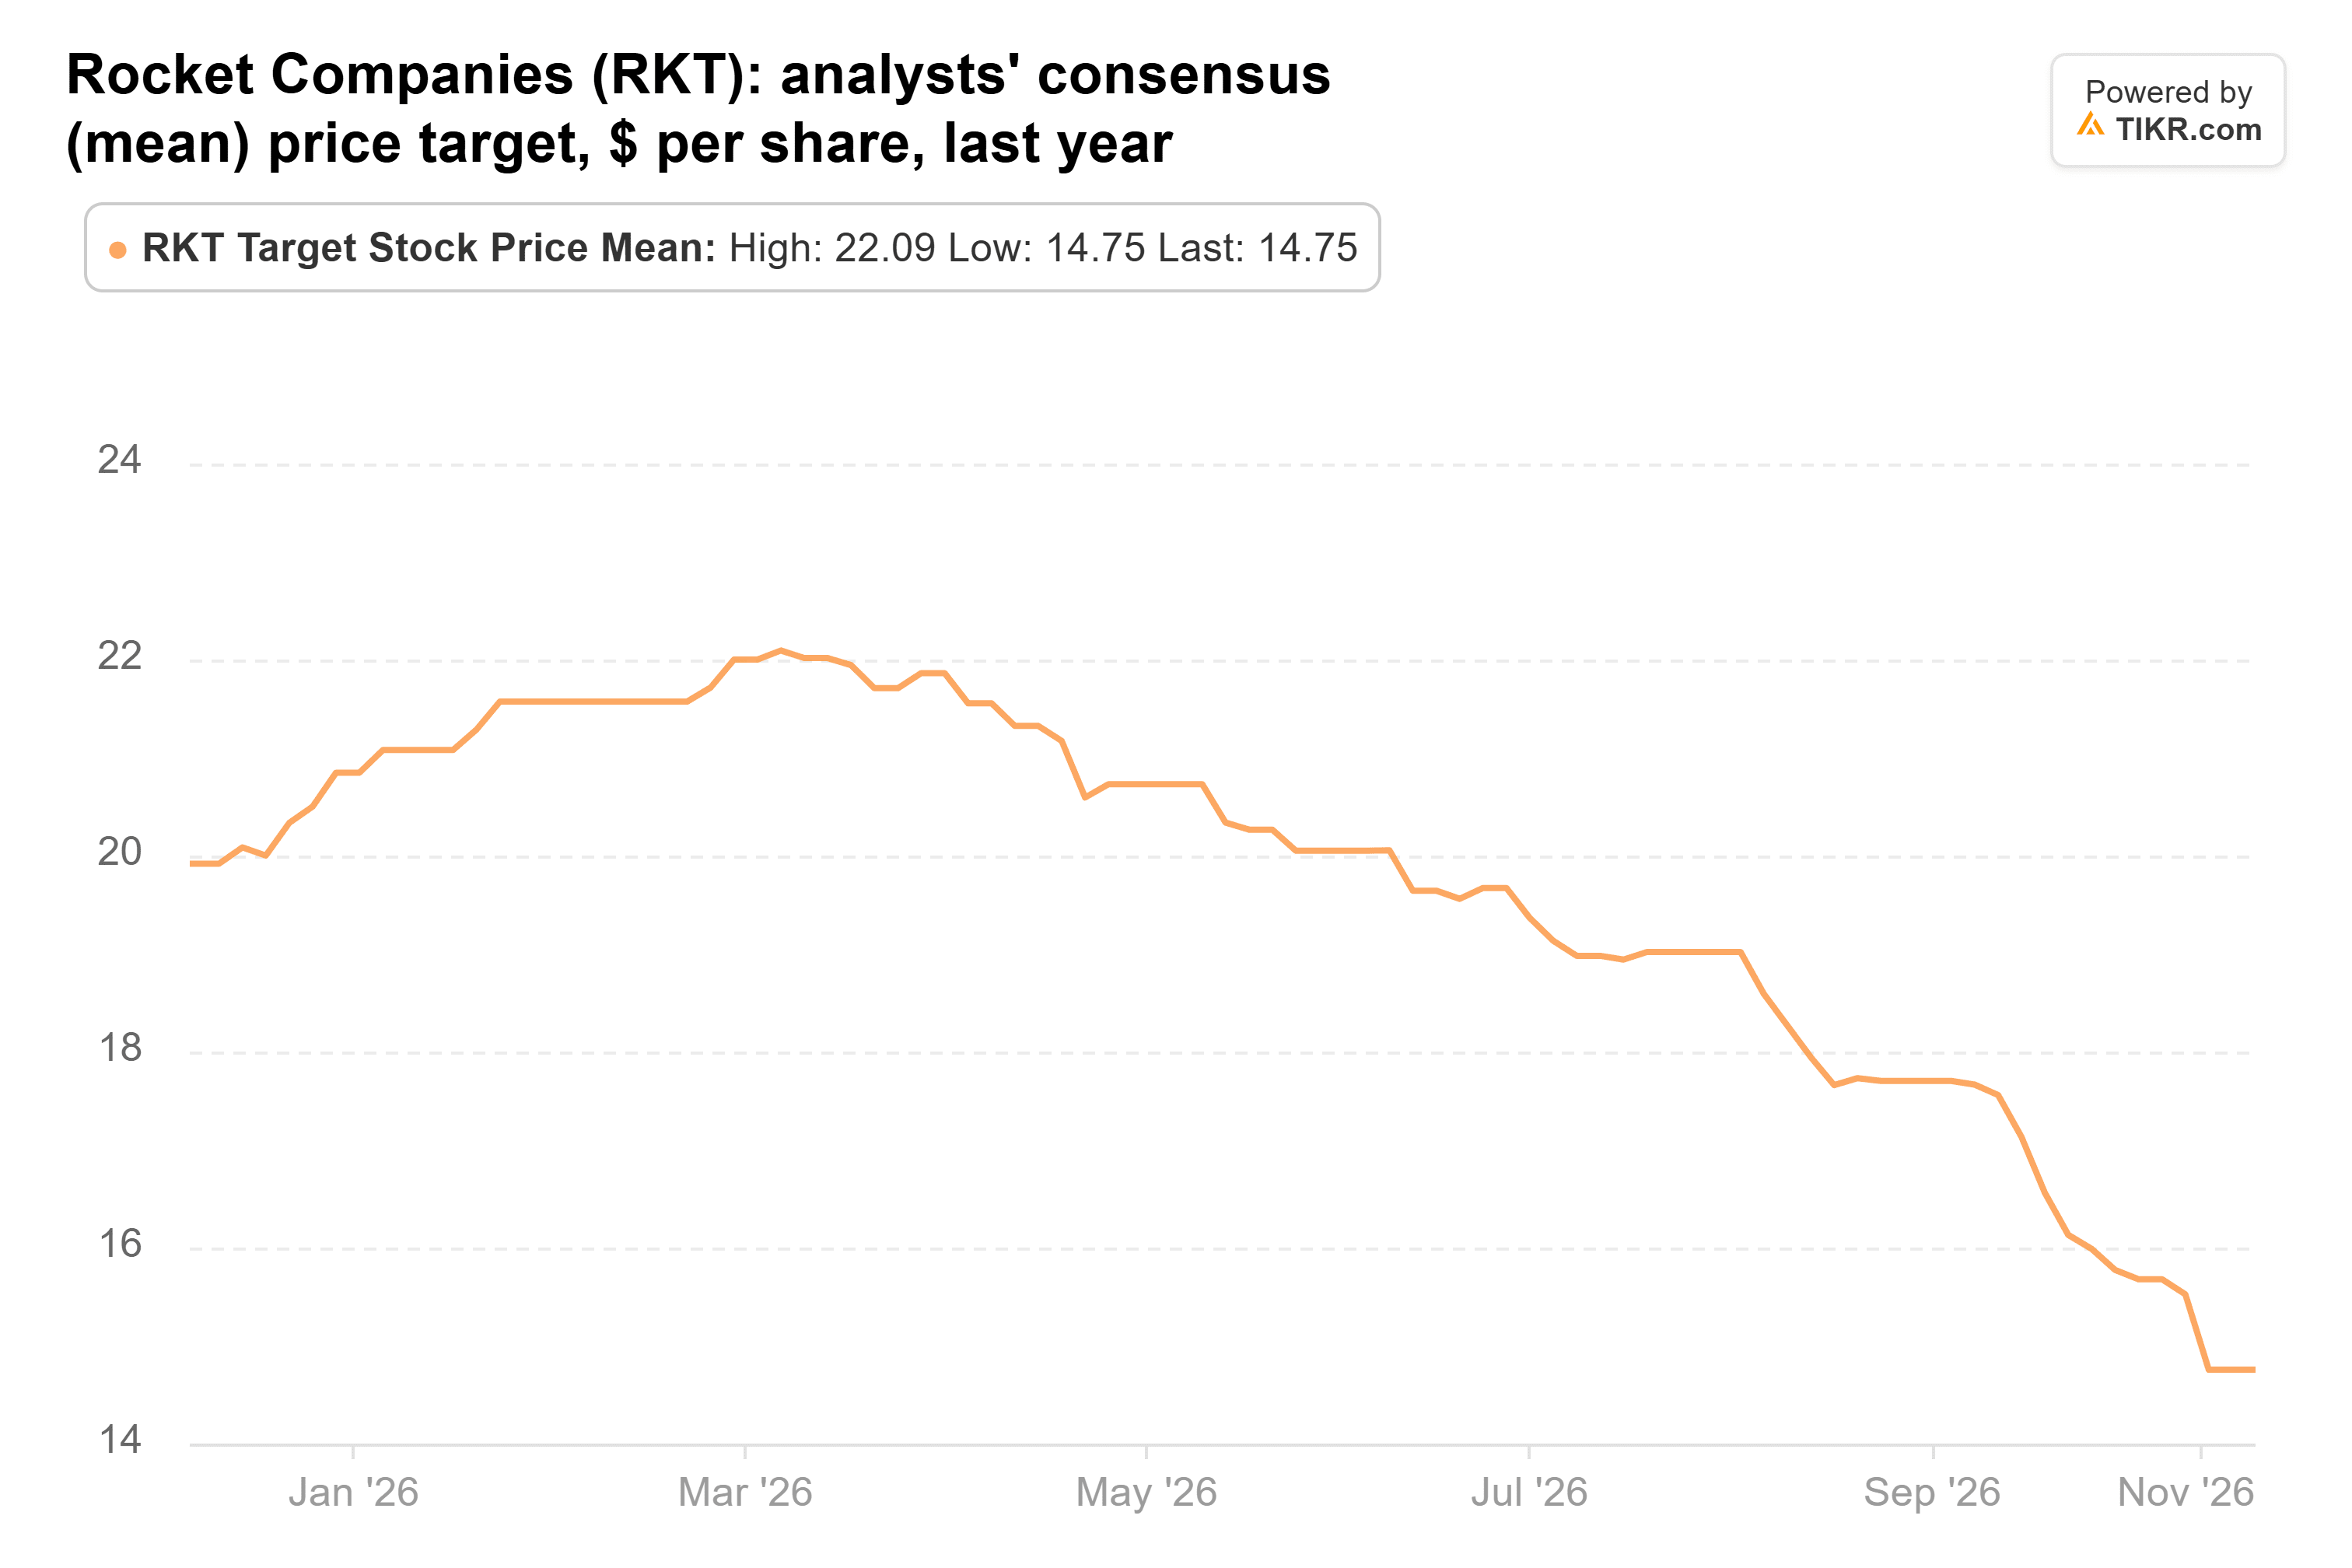
これは現在の株価よりわずか11%高く、最高目標株価は16ドルだ。予想PERが約23倍では、このわずかな上昇余地を補うほど割安とは言えない。