Punti Chiave
- Chevron aumenterà la spesa per l'esplorazione di circa il 50% nel 2027 rispetto al budget di 1,5 miliardi di dollari di quest'anno, perforando circa 20 pozzi esplorativi contro i 10 del 2024.
- Le sue joint venture in Venezuela prevedono 7 miliardi di dollari di investimenti lordi per portare la produzione da 280.000 barili al giorno a 600.000 entro il 2031, con costi totali che il management stima sotto i 20 dollari al barile.
- Il free cash flow ha raggiunto i 18,10 miliardi di dollari nel secondo trimestre del 2026 dopo un primo trimestre negativo di 1,55 miliardi, e il buyback è rimasto comunque all'interno del suo intervallo previsto tra 10 e 20 miliardi di dollari.
- Le azioni vengono scambiate a 5,90x EV/EBITDA NTM contro una media di 6,07x, e a 9,23x market cap/free cash flow NTM contro una media di 11,27x, con il titolo vicino al massimo a 52 settimane di 214,71 dollari.
La Svolta Nella Spesa Nascosta Nella Storia Dell'Efficienza Di Chevron
L'8 settembre, alla conferenza sull'energia Barclays a New York, il CFO Eimear Bonner ha riassunto l'anno di Chevron in sei parole: "più grande, migliore e più forte di quanto siamo mai stati". Il titolo si trovava a meno di due dollari dal suo massimo a 52 settimane di 214,71 dollari.
La tesi dietro quella frase era una tesi di raccolto. Tre miliardi di dollari di riduzioni strutturali dei costi consegnati con sei mesi di anticipo, il 70% derivante da efficienza piuttosto che da riduzione del personale. Sinergie Hess di 1,5 miliardi di dollari, anch'esse anticipate. Il Permian si è stabilizzato vicino al milione di barili al giorno con una spesa che scende sotto i 3,5 miliardi di dollari, e il capex organico per l'intero anno è stato guidato verso l'estremità inferiore dell'intervallo tra 18 e 19 miliardi di dollari.
Undici giorni dopo, il Financial Times ha riportato qualcosa che non si adatta a questa tesi. Kevin McLachlan, vicepresidente dell'esplorazione di Chevron, ha detto che la spesa per l'esplorazione aumenterà di circa il 50% il prossimo anno rispetto agli 1,5 miliardi di dollari di quest'anno, con circa 20 pozzi esplorativi più cinque o sei pozzi di valutazione nel 2027 contro i 10 del 2024.
La ragione risiede nella base di riserve. Chevron ha chiuso il 2025 con circa 10,6 miliardi di barili di petrolio equivalente di riserve provate mentre usciva dall'anno producendo oltre 4 milioni di barili al giorno, il che equivale a circa sette anni di produzione. Il rapporto di sostituzione delle riserve del 158% di quell'anno è derivato dall'acquisizione di Hess, non dalla perforazione.
L'esplorazione è solo una parte. Le nuove condizioni fiscali del Venezuela, complete di clausole di stabilità e diritti di arbitrato internazionale, hanno spianato la strada a 7 miliardi di dollari di spesa lorda in joint venture mirata a 600.000 barili al giorno. L'Iraq è in trattativa esclusiva su West Qurna 2, Nasiriyah e un oleodotto. Il contratto Microsoft da 2,67 gigawatt del Progetto Kilby raggiunge una decisione di investimento finale quest'anno.
Il Trimestre Da 18,10 Miliardi Di Dollari Di Chevron È Stato L'Anticipo
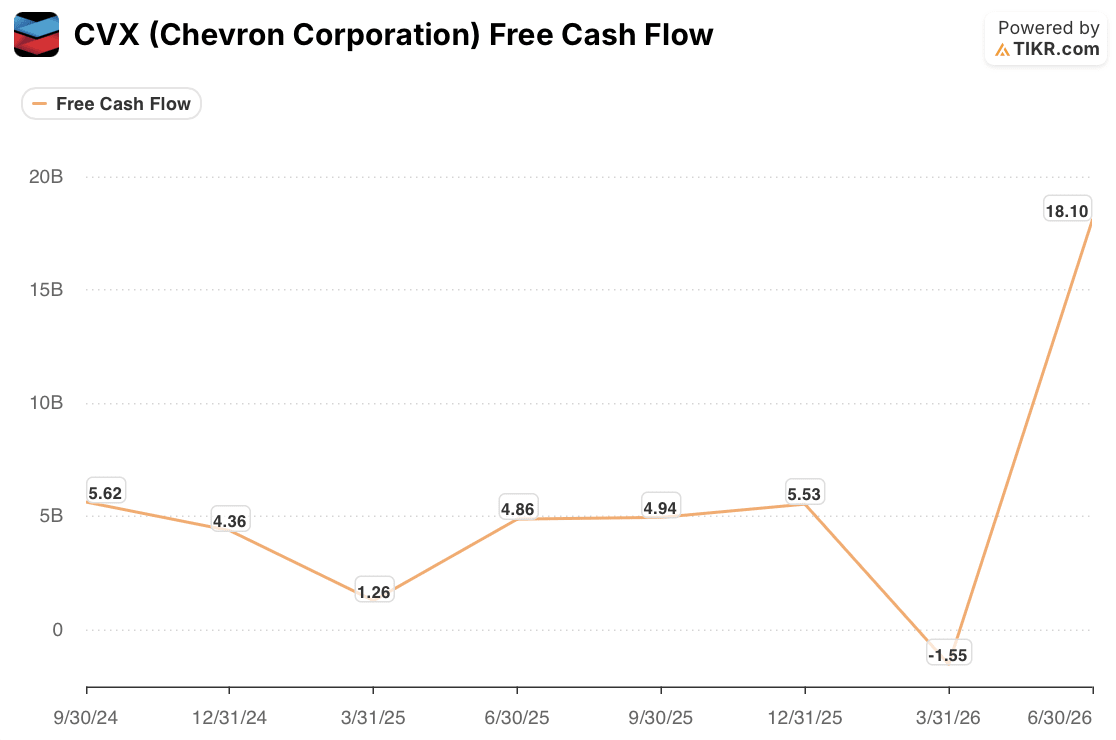
Quella cifra è la più grande nella finestra di due anni per un fattore di tre, e in parte è meccanica. Il primo trimestre ha portato un aumento del capitale circolante e effetti di tempistica che la società aveva segnalato prima dei suoi risultati, e 2,9 miliardi di dollari di quel capitale circolante si sono sgonfiati nel secondo. Il Brent sopra i 100 dollari dopo la guerra con l'Iran ha fatto il resto.
Ciò che è successo al denaro è l'indizio. Chevron ha rimborsato oltre 8 miliardi di dollari di debito nel trimestre, riducendo il debito netto rispetto al cash flow da operazioni a 0,6x, e ha lasciato invariato il tasso di riacquisto.
La ragione dichiarata da Bonner è stata la volatilità dei prezzi: "generalmente non ci piace modificare il tasso di buyback durante periodi di volatilità". Ha anche detto che il surplus di rendimenti tornerà, che "non è una questione di se, ma di quando". Entrambe le cose possono essere vere, e la sequenza comunque si legge in un modo particolare. Dividendi e buyback hanno comunque preso la loro solita quota, circa 6 miliardi di dollari. Ciò che è rimasto è andato ai creditori, sei settimane prima che arrivassero le condizioni per il Venezuela.
Per Cosa Sta Effettivamente Pagando Il Mercato
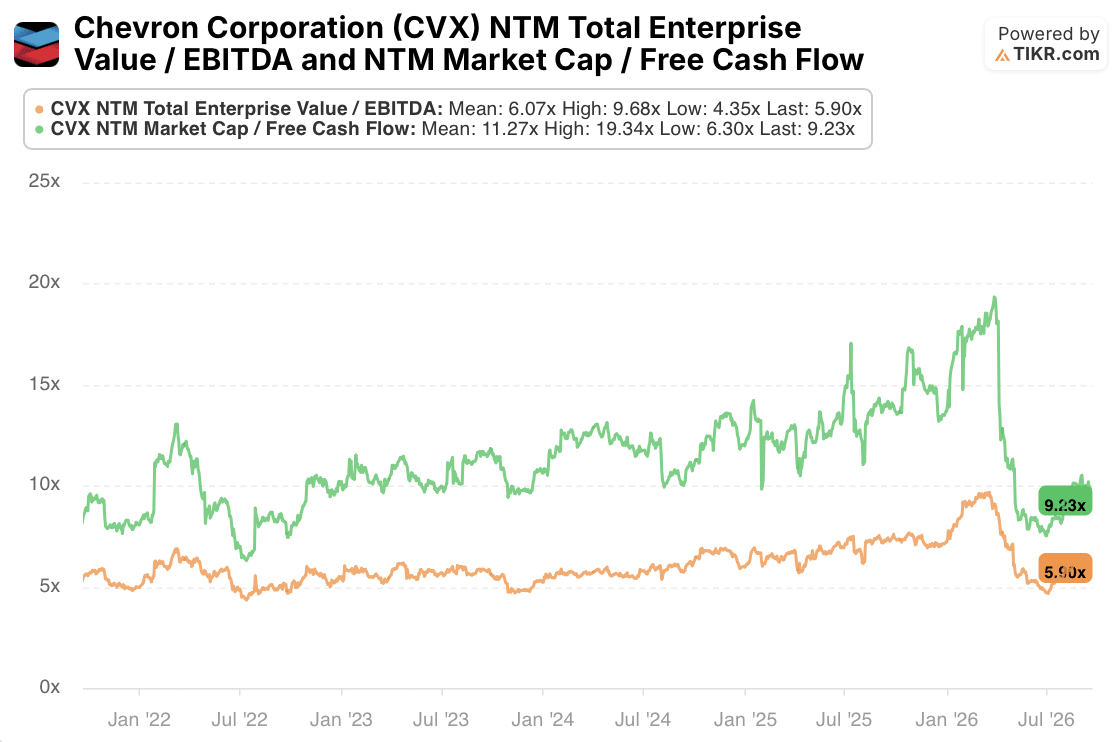
Un titolo a due dollari dal suo massimo a 52 settimane di solito non viene scambiato al di sotto delle sue medie. Chevron lo fa. I denominatori forward spiegano parte di questo, poiché le stime del consensus sono aumentate con il greggio e hanno meccanicamente compresso entrambi i multipli dai loro picchi di febbraio. Ciò che rimane è un mercato che capitalizza i barili che Chevron produce ora piuttosto che quelli che sta spendendo per trovare.
Questa è la domanda di investimento in una riga. Se il Venezuela si avvicina a 600.000 barili al giorno con costi inferiori a 20 dollari e il programma 2027 sostituisce le riserve attraverso la perforazione piuttosto che l'assegno, il multiplo di oggi non paga per nessuno di questi. Se il greggio si normalizza mentre il capex sale verso i 21 miliardi di dollari, la parte superiore dell'intervallo a lungo termine, la matematica del raccolto che ha guadagnato questa rivalutazione si assottiglia, e quelle clausole di stabilità vengono messe alla prova da un governo che ha già riscritto le proprie regole una volta quest'anno.
Tre comunicazioni risolvono più di questo di qualsiasi chiamata macro: il budget di capitale 2027 e se l'esplorazione atterra all'aumento guidato, il tasso di buyback come segnale più chiaro se il management tratta ancora il denaro come surplus, e il recupero del debito del Venezuela che si completa all'inizio del 2027, il che trasforma una fetta dall'1% al 2% del cash flow operativo in un'attività di crescita contabilizzata come equity che porta il rischio paese.
Dovresti Investire in Chevron Corporation?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo CVX e vedrai anni di dati finanziari storici, ciò che gli analisti di Wall Street si aspettano per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare Chevron Corporation insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo CVX su TIKR Gratuitamente →
Alla Ricerca Di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca tra oltre 100K titoli globali, le partecipazioni dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!