Meta Platforms (META) ha un problema:
La narrazione attuale ruota attorno all'IA... ma l'IA non sta effettivamente generando alcun ricavo significativo per l'azienda.
Esempio lampante: Muse, il nuovo agente di IA di Meta, è appena diventata l'app gratuita numero uno negli app store di Apple e Google, facendo schizzare le azioni dell'11% lunedì.
Naturalmente, l'agente ha due piani a pagamento oltre a un piano gratuito: il piano Max, che costa $100 al mese; e il piano Power, a $20 al mese. (Consiglio da professionista: se ottieni un codice di referral da qualcuno, ricevete entrambi un miliardo di token gratuiti).
È difficile immaginare che diventino materiali.
Come ha sottolineato Dylan Lewis nell'episodio di ieri del podcast Brew Markets:
"Affinché Muse inizi anche solo a comparire come una percentuale, una singola percentuale dei ricavi di Meta, probabilmente avrebbe bisogno di oltre 10 milioni di utenti paganti."
Il che, caspita. Sarebbe una sfida notevole, dato che OpenAI ha solo circa 50 milioni di utenti paganti.
Analisi dei numeri
Come puoi vedere, Meta ha generato almeno $50 miliardi per trimestre nell'ultimo anno, come parte di una crescita sostanziale del fatturato:
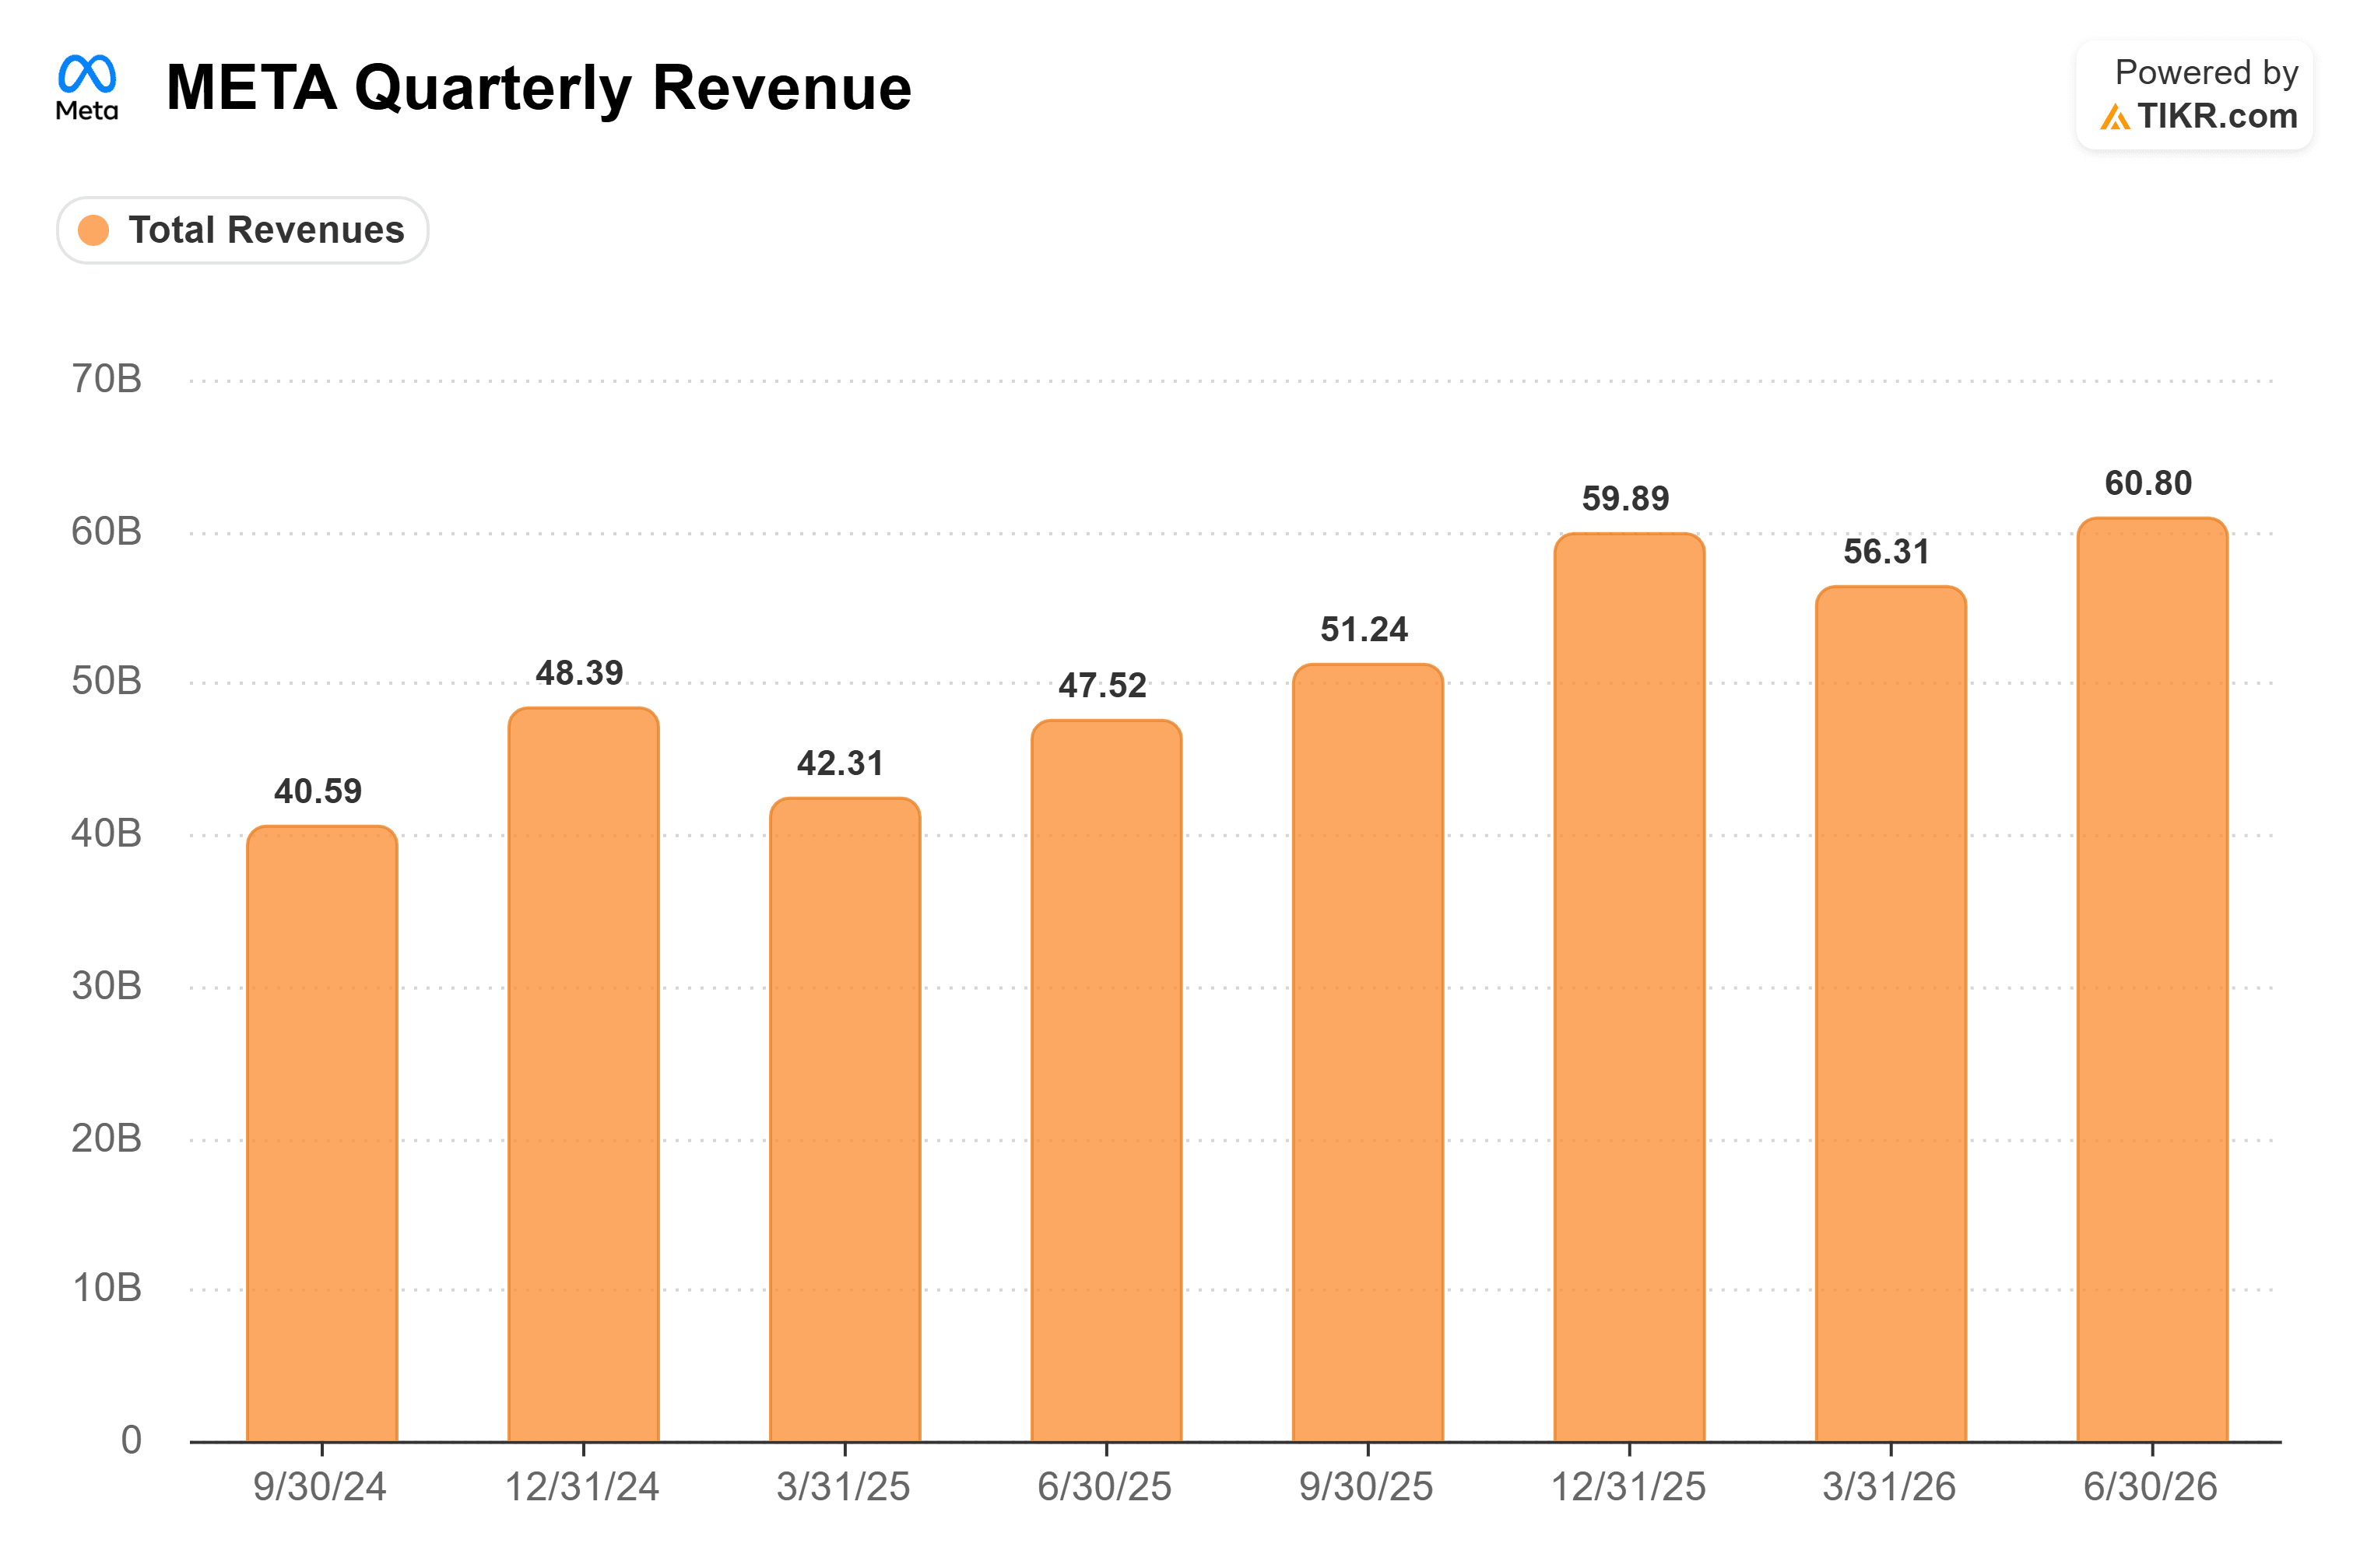
Quindi, dato quel fatturato di $228 miliardi negli ultimi 12 mesi... una crescita dell'1% rappresenterebbe un incremento di $2,28 miliardi. Dividendo per 10 milioni di utenti, si arriva a circa $228 spesi a testa, all'incirca in linea con il costo annuale del piano Power.
E questo per un singolo punto percentuale.
Quindi è difficile immaginare che Muse possa contare per l'azienda come piano a pagamento!
Ma la vera opportunità sono le pubblicità
Il punto è questo: Meta non ha mai lanciato un grande e di successo business basato su abbonamenti.
Invece, per me la domanda è: come monetizzerà *davvero* Meta Muse?
Non vedo alcun motivo per cui non potrebbero trasformarlo in una piattaforma pubblicitaria, proprio come sta facendo ora OpenAI con ChatGPT, o come Alphabet (GOOG) ha fatto con la ricerca, Gmail, Youtube, Waze, ecc.
(O come Meta ha fatto – con grande successo! – con Facebook e Instagram.)
Naturalmente, potrebbe essere che la piattaforma pubblicitaria agentica richiederà un po' di tempo per essere impostata. L'esperienza utente sarà importante, soprattutto perché i concorrenti, tra cui Alphabet, OpenAI, Anthropic e Microsoft (MSFT), senza dubbio cercheranno di recuperare il ritardo e di conquistare quote di mercato il più rapidamente possibile.
Si potrebbe ipotizzare – ed è pura speculazione – un passaggio intermedio in cui Meta utilizza i dati di Muse per arricchire le sue offerte pubblicitarie su Facebook e Instagram, che sono le vere vacche da latte dell'azienda oggi.
Nel mondo del marketing, si parla di azioni ad "alta intenzione" – visitare una pagina web, mettere un articolo nel carrello, ecc.
Ora immagina un agente che ha tutte queste informazioni attraverso settimane, mesi e anni della tua vita. Come ordini sempre un panino al pollo di giovedì. Come continui a rimandare il servizio di disinfestazione perché non riescono a catturare quel fastidioso topolino. Come la tua auto ha bisogno di continue riparazioni.
Posso immaginare un ristorante di pollo rivale, un nuovo servizio di disinfestazione e un concessionario d'auto che desiderano tutti quei criteri di targeting, anche se non possono servire pubblicità direttamente in Muse.
Non credi?
Quindi, quanto vale?
A me sembra che potrebbe valere molto. Ed è allora che mi rivolgo al modello di valutazione proprietario di TIKR per eseguire alcuni scenari. Ho inserito solo tre numeri:
- Crescita dei ricavi basata sulle stime di consenso fino al 2029
- Margini operativi medi basati sulle stime di consenso fino al 2029 (che presuppongono un forte calo del margine operativo, quindi potrebbero essere molto conservativi!)
- Un multiplo P/E che corrisponde alla media degli ultimi tre anni
...e quando li ho elaborati, ha restituito una valutazione implicita di oltre $1.000 per azione.
Puoi creare il tuo modello di valutazione utilizzando dati di qualità istituzionale... gratuitamente.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!