Punti Chiave
- CoreWeave è scesa fino al 15% giovedì dopo le dimissioni di Jensen Huang da CEO di Nvidia, con la CFO Colette Kress che ha assunto il ruolo di CEO ad interim.
- CoreWeave ha molto più da perdere di Nvidia se una Nvidia più cauta riduce il sostegno ai propri clienti.
- Il debito totale di CoreWeave, inclusi i leasing, è cresciuto da 2 miliardi di dollari nel 2023 a 29,8 miliardi di dollari nel 2025, e gli analisti si aspettano che continui a raccogliere capitale per anni.
- Prima del calo, CoreWeave veniva scambiata a 1,4x i ricavi forward, ben al di sotto della sua media dell'ultimo anno, quindi il titolo sconta già molte cattive notizie prima che Nvidia pubblichi i risultati il 17 novembre.
CoreWeave (CRWV) è scesa fino al 15% giovedì dopo le dimissioni di Jensen Huang da CEO di Nvidia (NVDA). Ha anche lasciato il consiglio di amministrazione, con effetto immediato, dopo le notizie di due relazioni, una delle quali coinvolgerebbe una presunta spia cinese. CoreWeave ha chiuso in calo del 7%, e la Chief Financial Officer Colette Kress è ora il CEO ad interim di Nvidia.
Peter Atwater, che insegna economia al William & Mary, ha spiegato perché il trade sull'IA ha reagito così duramente in un post su X mentre la notizia si diffondeva:
"Data l'enorme quantità di finanza circolare al cui centro si trovava Nvidia, suggerirei che la migliore analogia per lo spazio dell'IA questa sera è una ruota di bicicletta che gira a 400 miglia orarie dalla quale è stato improvvisamente rimosso il mozzo."
E CoreWeave si trova praticamente accanto a quel mozzo più di qualsiasi altra società sul mercato.
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Nvidia
CoreWeave si trova proprio accanto al mozzo
Nvidia possiede oltre il 10% di CoreWeave, le vende le GPU che poi affitta, e ha investito 2 miliardi di dollari a gennaio a 87,20 dollari per azione. Detiene anche un ordine da 6,3 miliardi di dollari per acquistare la capacità che i clienti di CoreWeave non utilizzano, valido fino al 13 aprile 2032. In tutto il settore, l'ultimo deposito trimestrale di Nvidia elenca circa 65 miliardi di dollari di impegni per affittare capacità cloud da società come CoreWeave, secondo il conteggio di Yahoo Finance. (Non ha aiutato che Nebius, un altro neocloud, deludesse gli investitori con le sue previsioni lo stesso giorno.)
Huang era al centro di questi accordi, e pubblicamente ha difeso il debito di CoreWeave in ottobre. Ora è un capo finanziario a decidere se Nvidia ne firmerà altri. Un investitore su r/ValueInvesting, scrivendo un lungo post su Nvidia dopo la partenza di Huang, ha indicato proprio quel rischio: "Un nuovo CEO potrebbe ridurre il finanziamento ai clienti, che ha aiutato a sostenere la domanda."
Nvidia può permettersi gli assegni
Joe Weisenthal di Bloomberg ha sollevato una preoccupazione diversa. Su X, un lettore ha chiesto se gli hyperscaler statunitensi avrebbero un po' di sollievo sui prezzi se Nvidia smettesse di vendere GPU a società con sede a Singapore. Ha risposto: "Potrebbe essere, anche se il rovescio della medaglia sarebbe che Nvidia è un'azienda meno redditizia," e quindi meno in grado di sostenere le società che dipendono da essa.
Tuttavia, Nvidia non è a corto di denaro. Aveva circa 99 miliardi di dollari in contanti e titoli contro 33 miliardi di dollari di debito alla fine di luglio, quindi può continuare a sostenere i propri clienti se lo desidera. Se decidesse di smettere, Nvidia perderebbe alcuni ordini ai margini. CoreWeave perderebbe un sostenitore di cui potrebbe aver bisogno per anni.
CoreWeave ha bisogno di capitale per anni
Gli analisti si aspettano che i ricavi di CoreWeave salgano da 5,1 miliardi di dollari dell'anno scorso a 44,6 miliardi di dollari nel 2028:
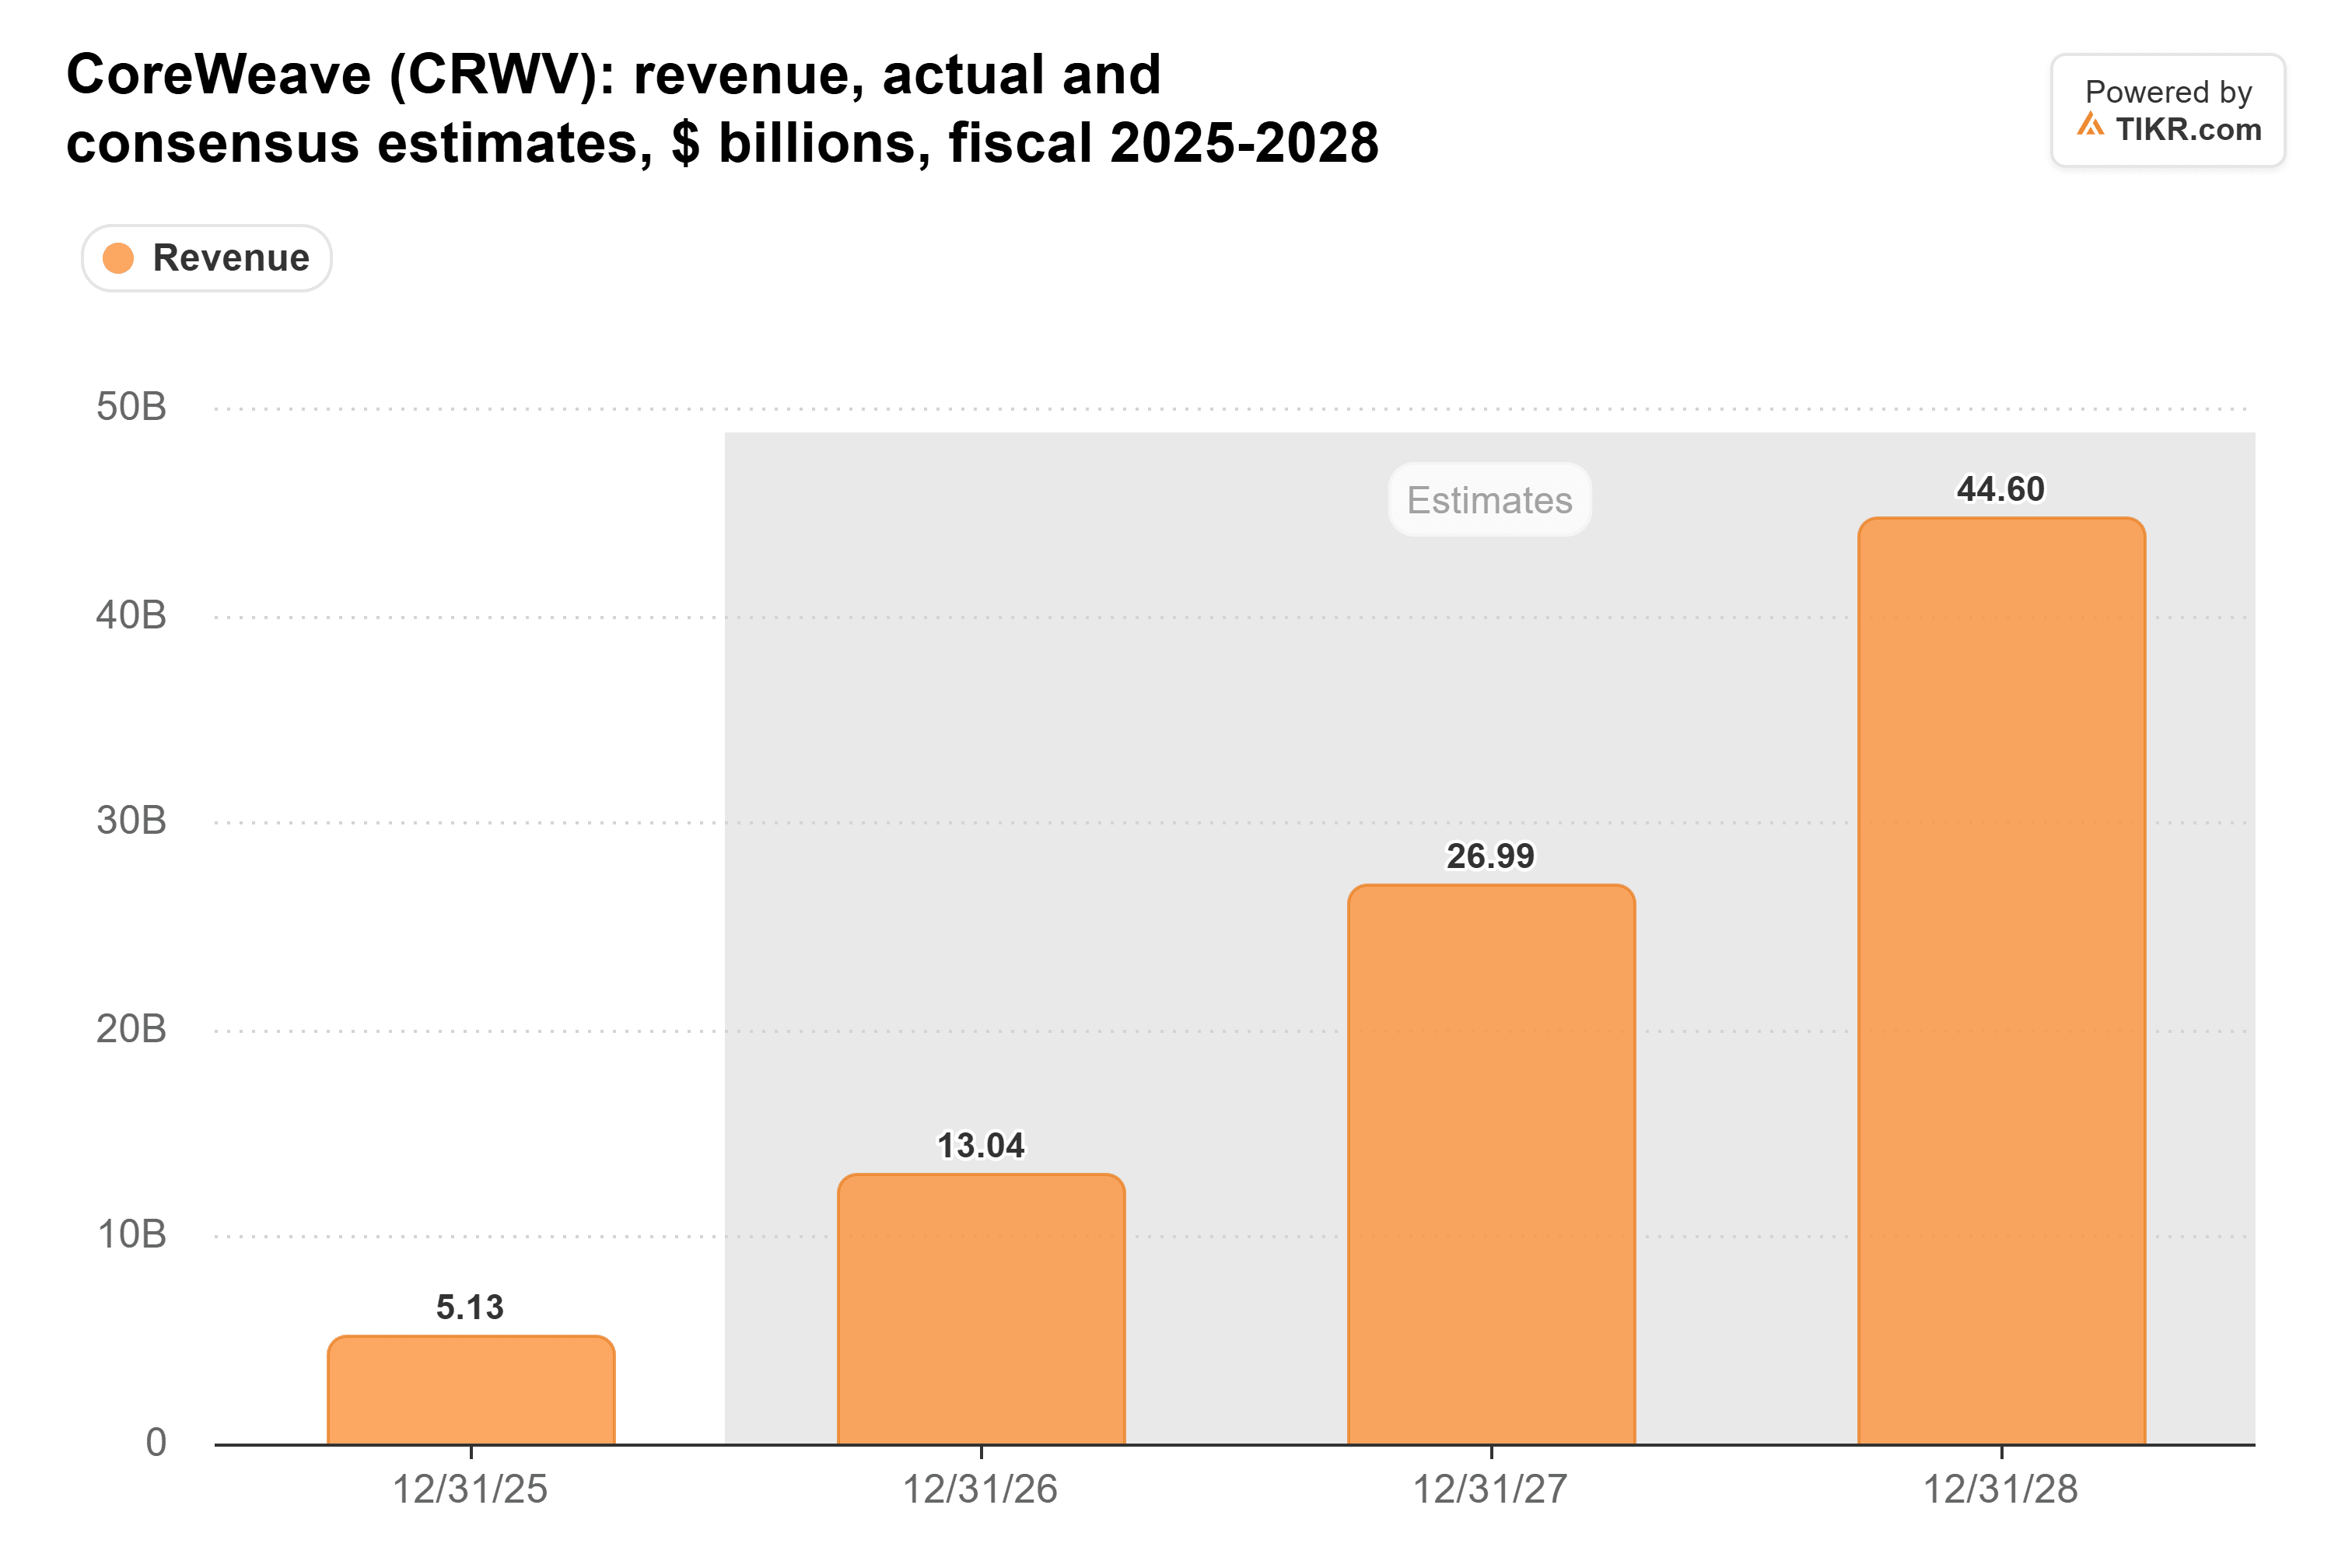
L'uscita di Huang non cambia i contratti alla base di quelle stime. Il backlog di CoreWeave ha raggiunto circa 132,5 miliardi di dollari al 30 settembre, e il CEO Michael Intrator afferma che l'azienda è praticamente esaurita fino al 2027.
Costruire la capacità per servire quei contratti richiede denaro preso in prestito. La cifra del debito totale di TIKR, che include i leasing, è passata da 2 miliardi di dollari nel 2023 a 29,8 miliardi di dollari nel 2025:
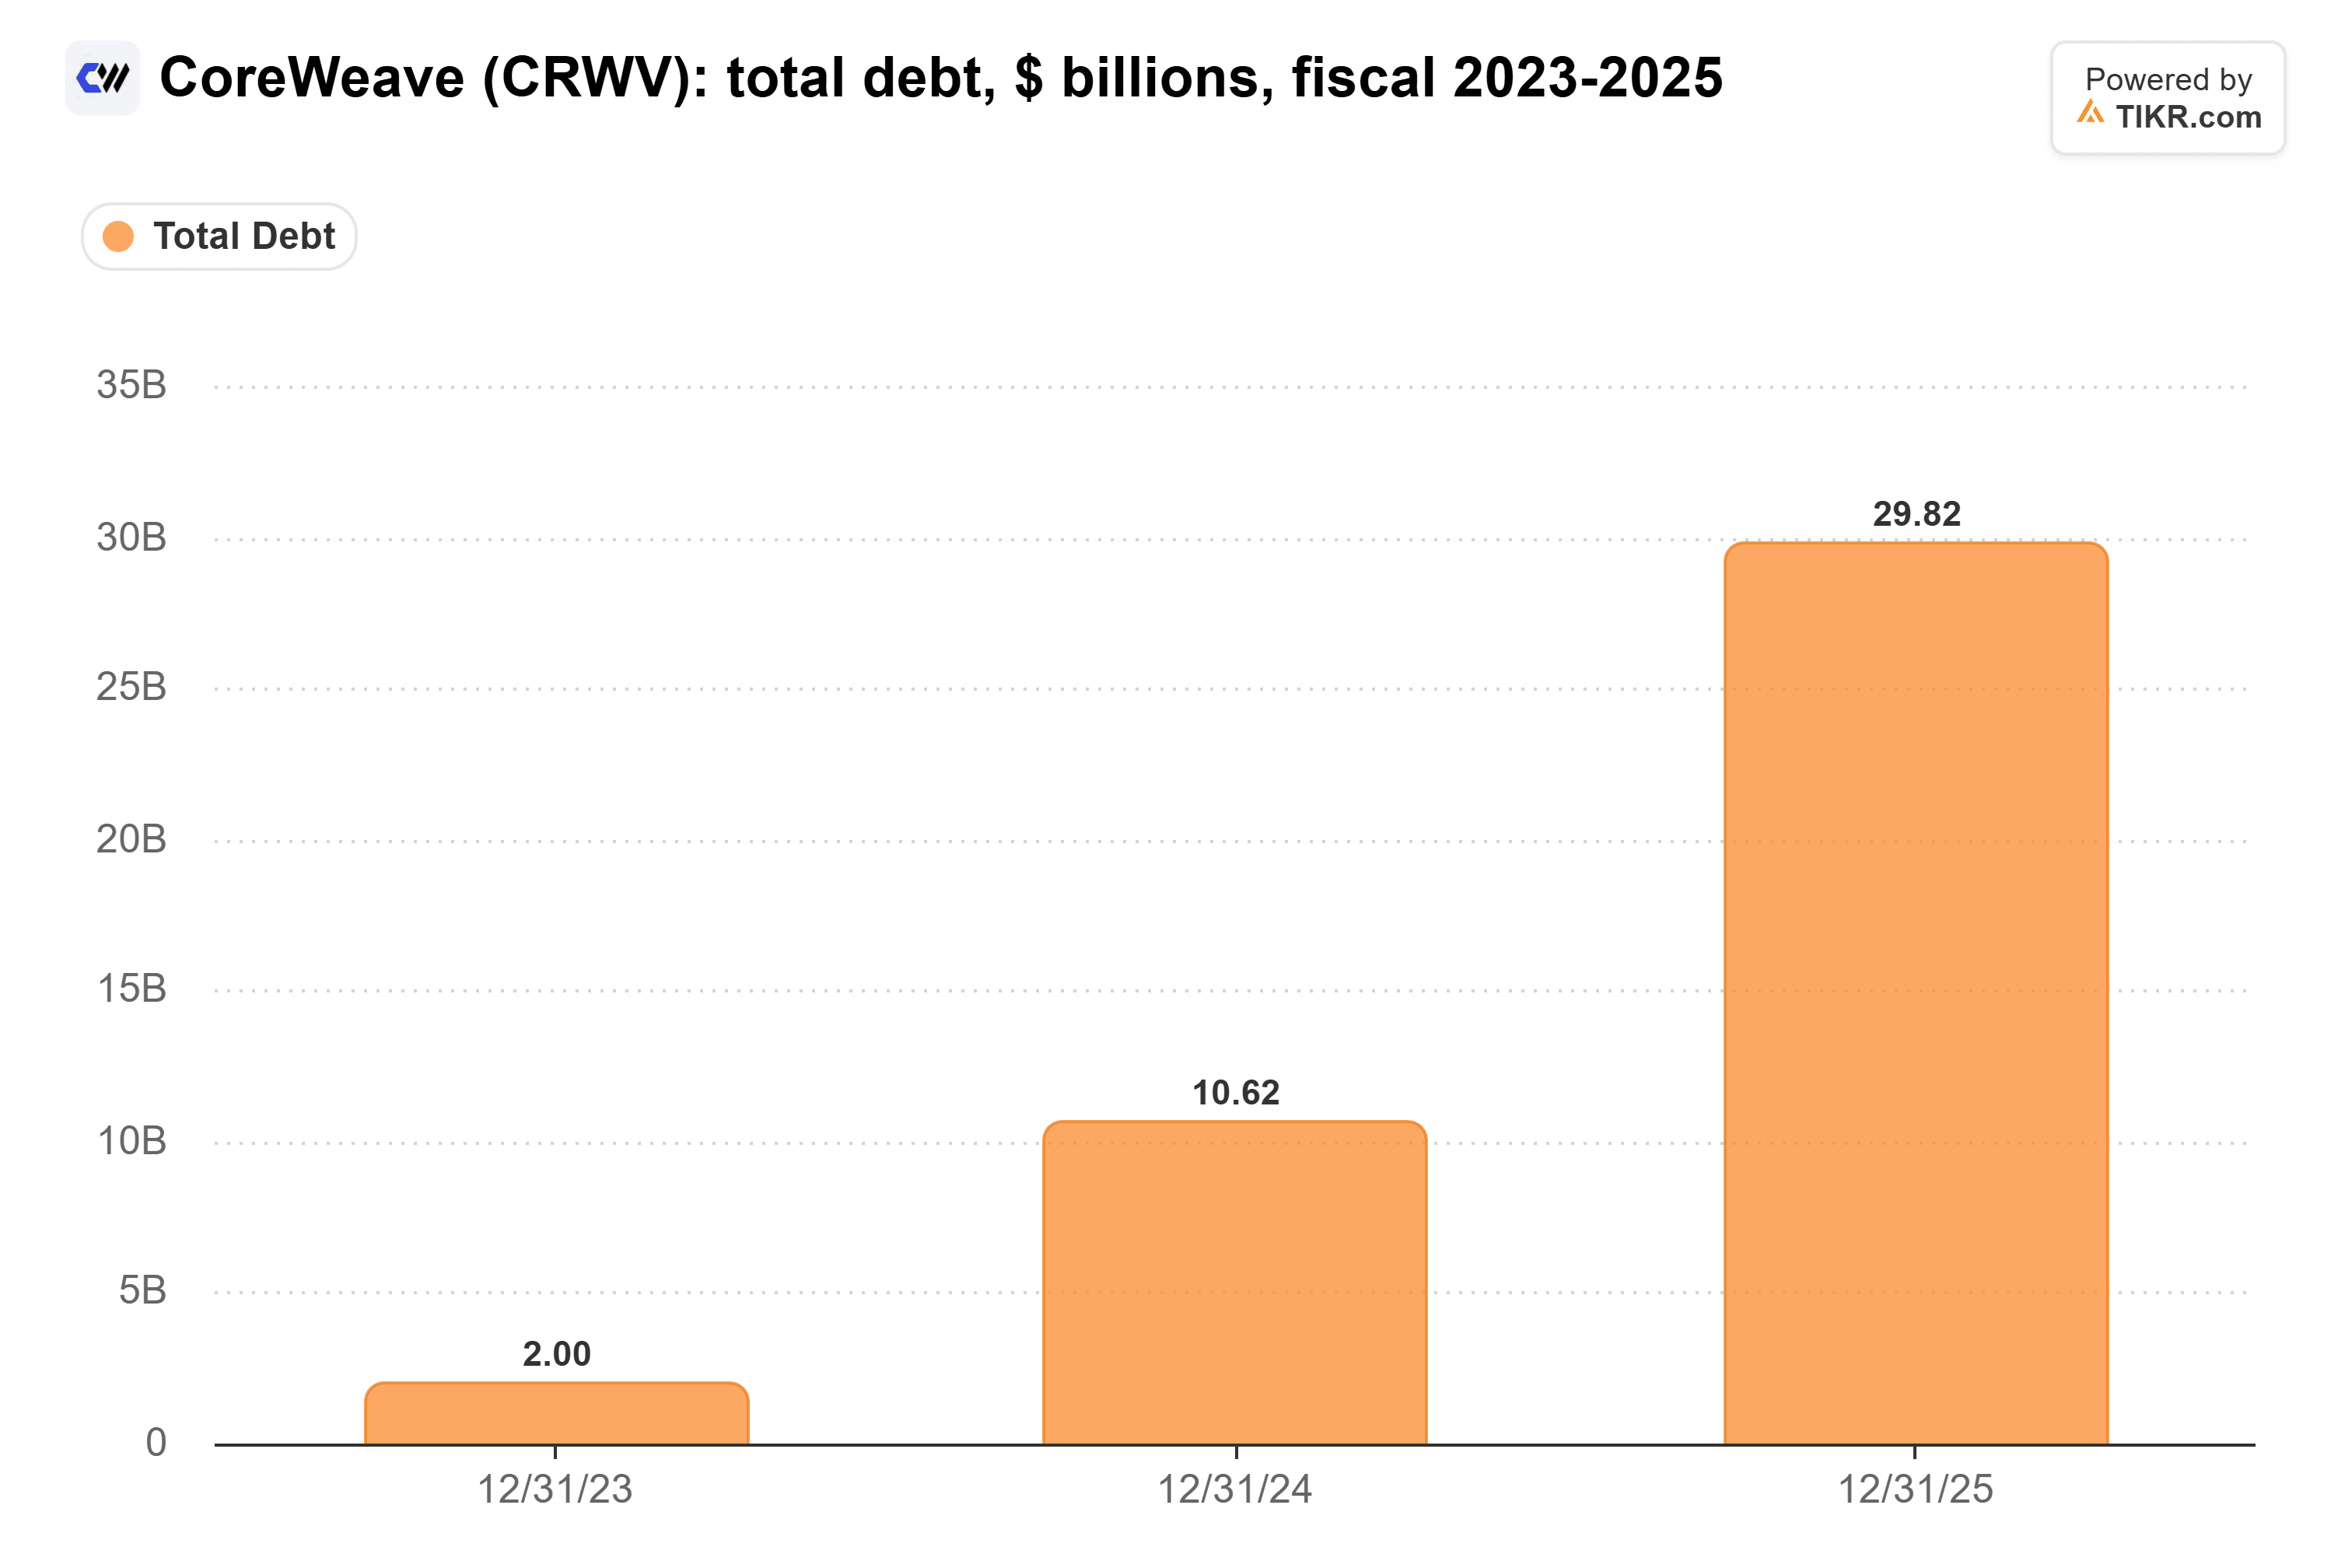
I soli prestiti, escludendo i leasing, hanno raggiunto 46,9 miliardi di dollari al 30 settembre. Le spese per interessi nette sono state di 846 milioni di dollari nel terzo trimestre, circa quattro volte i 207 milioni di dollari di reddito operativo, e il management si aspetta tra 1,05 e 1,15 miliardi di dollari di interessi nel quarto trimestre. Gli analisti si aspettano che il flusso di cassa libero rimanga negativo ogni anno fino al 2030, quindi CoreWeave continuerà a raccogliere capitale indipendentemente da chi guidi Nvidia.
I contratti sopravvivono a Huang
Il sostegno che CoreWeave ha già è per iscritto. Nvidia può terminare il suo ordine di capacità per una violazione materiale o insolvenza, e un nuovo CEO da solo non lo annulla. CoreWeave ha anche pianificato il suo prossimo round di finanziamento intorno ai suoi clienti: Intrator ha detto nella conference call del terzo trimestre che l'azienda "non utilizzerà il mercato del debito non garantito per finanziare il nostro business ai rendimenti attuali, né ne abbiamo bisogno." Si aspetta circa 9 miliardi di dollari di pagamenti anticipati e depositi dei clienti nei prossimi tre mesi.
Il prossimo accordo è meno certo. La mia lettura: gli investitori avevano contato su Huang per mettere i soldi di Nvidia dietro CoreWeave ogni volta che avesse avuto bisogno di sostegno, e hanno scontato questa speranza giovedì.
Avevano già scontato molto prima che Huang se ne andasse. Prima del calo di giovedì, CoreWeave veniva scambiata a 1,4x i ricavi forward, contro una media di 3,5x nell'ultimo anno:
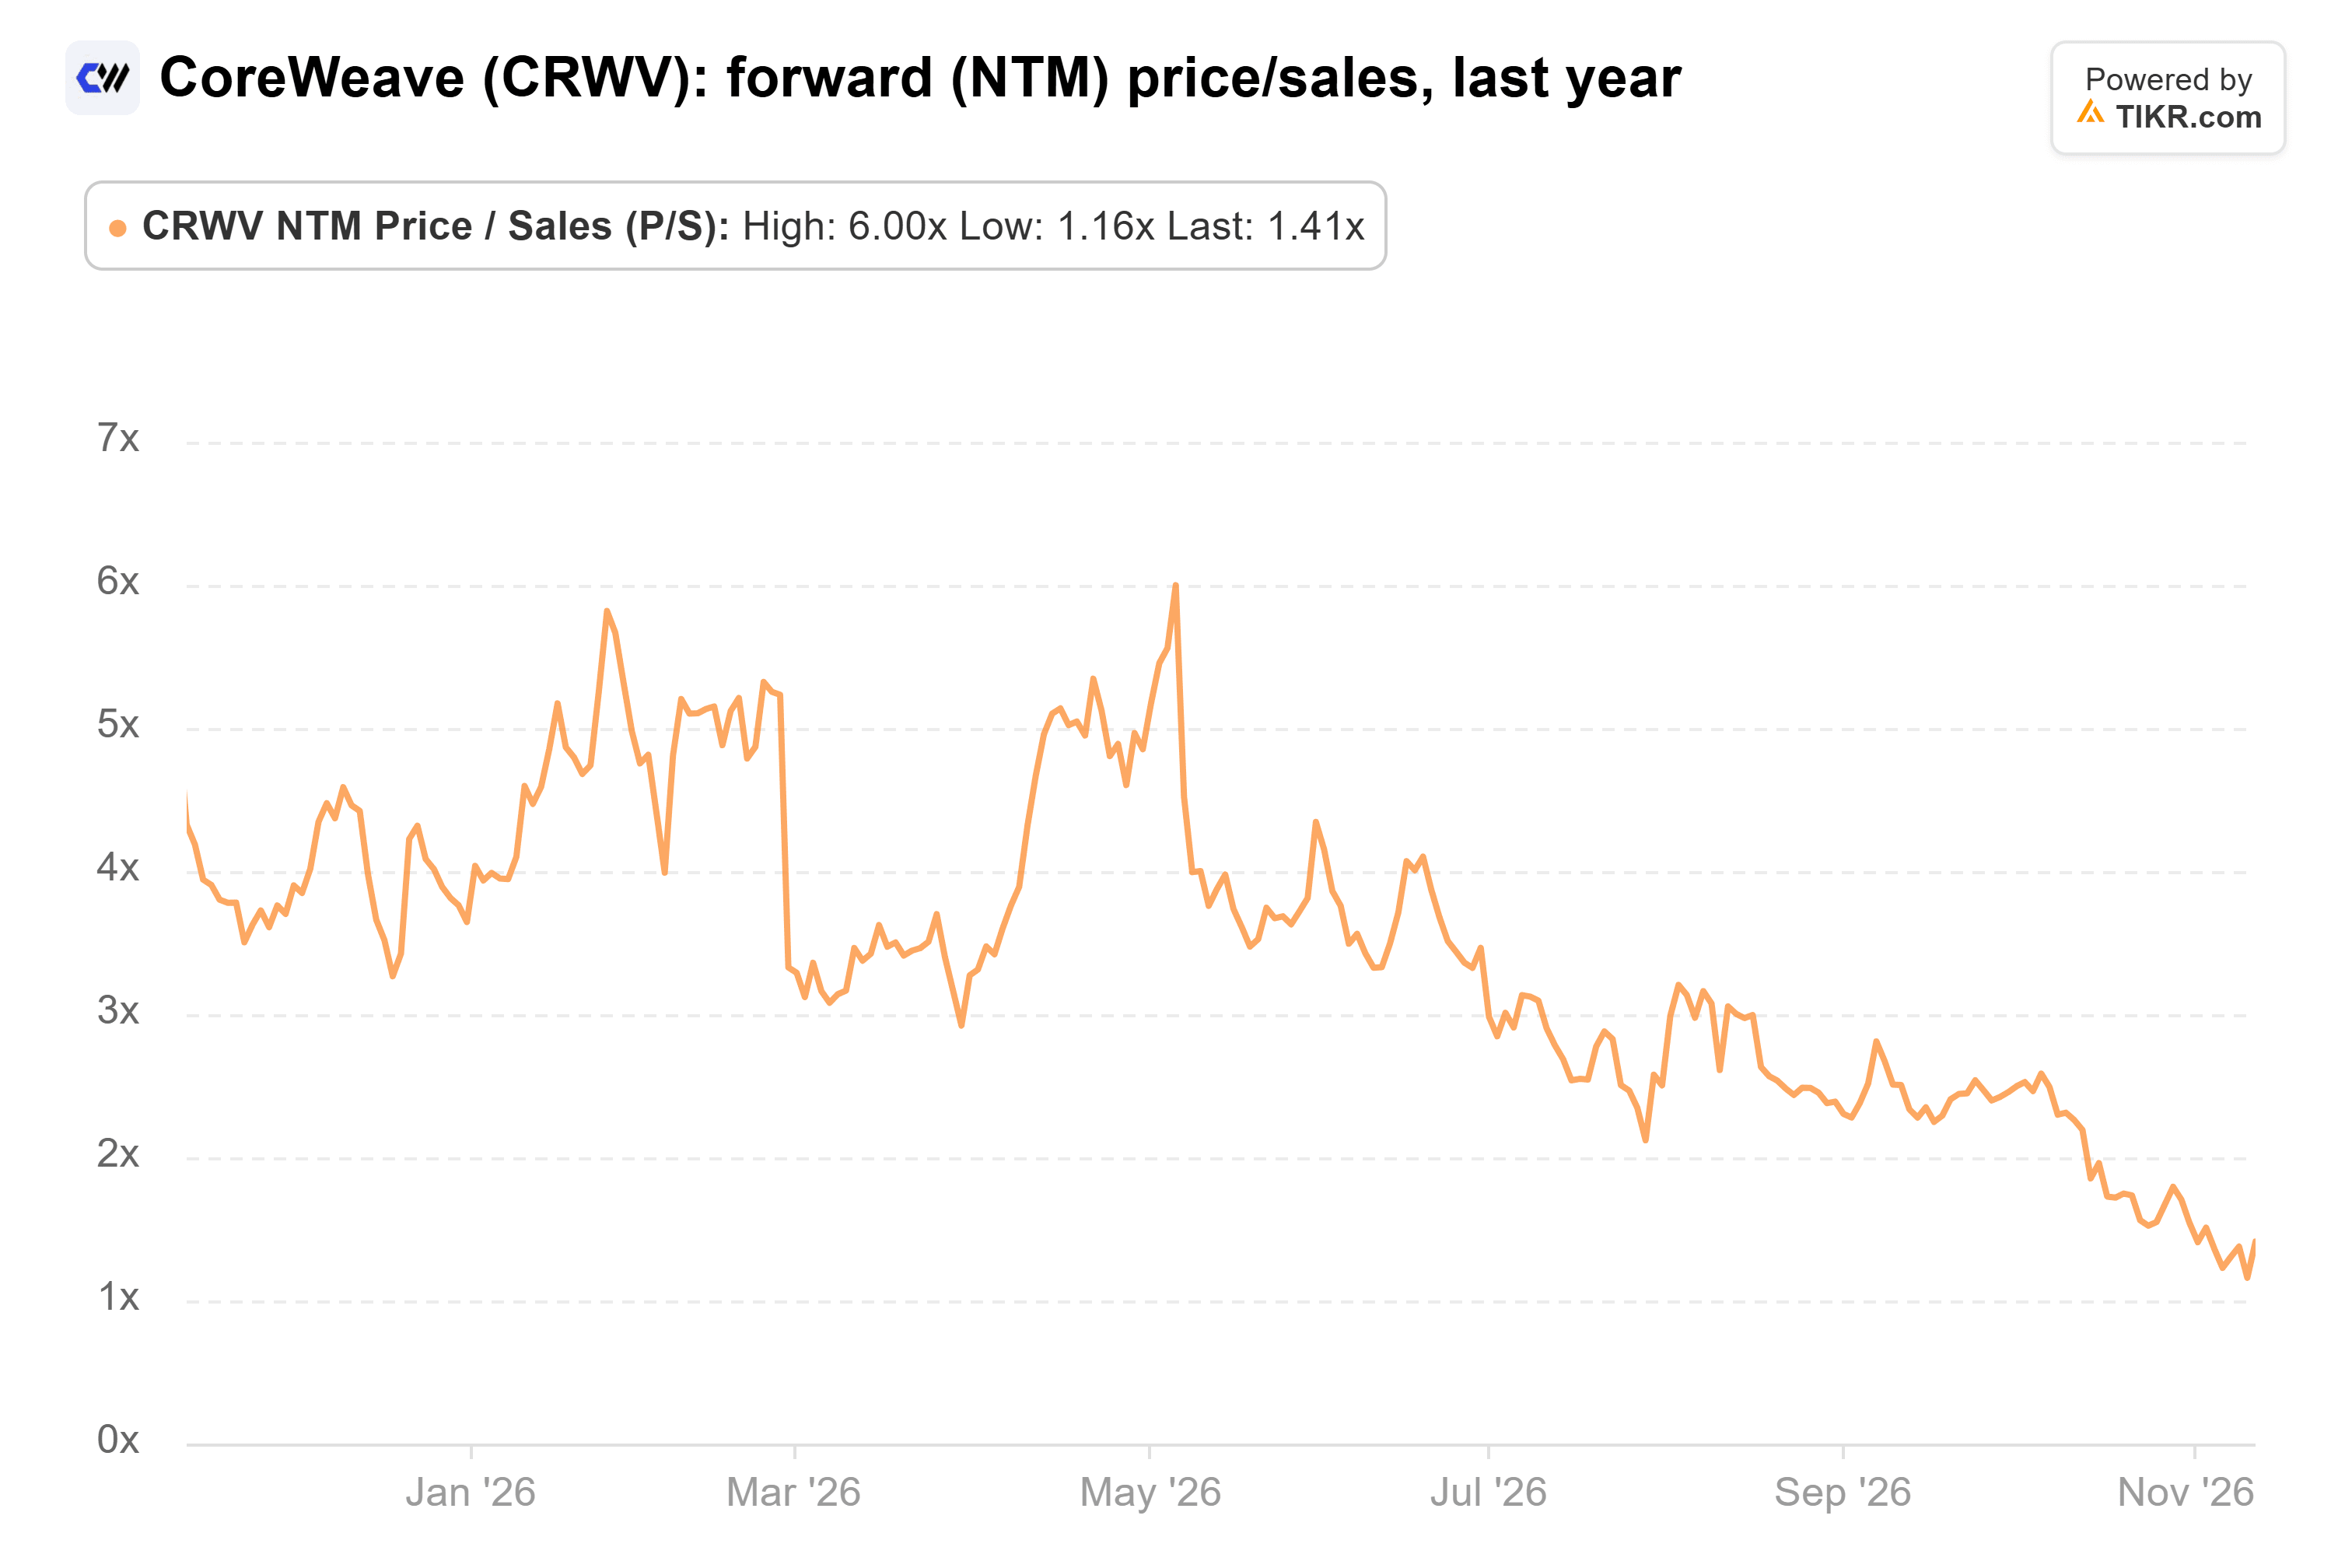
Al prezzo di oggi, è ancora più basso.
In sintesi: l'uscita di Huang è un rischio reale per CoreWeave e molto più piccolo per Nvidia. Ma il sostegno attuale di CoreWeave è contrattuale, i suoi clienti stanno pagando per gran parte della sua espansione, e a questo multiplo penso che il titolo sconti già un ridimensionamento che non è ancora avvenuto. Naturalmente, Nvidia pubblica i risultati il 17 novembre. Se Kress segnala che Nvidia ha finito di firmare questi accordi, ogni neocloud avrà bisogno di un nuovo sostenitore.
Quindi, quanto vale realmente l'azione CoreWeave?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere CoreWeave. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta CoreWeave gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!