Punti Chiave
- Starbucks ha riportato un EPS rettificato del quarto trimestre fiscale di $0,80, superando il consenso di $0,72, mentre le vendite comparabili globali sono aumentate del 7,2%.
- Il CEO Brian Niccol ha dichiarato che "Back to Starbucks è il nostro piano di crescita", ma le vendite comparabili in Nord America sono guidate a rallentare a circa il 4% nell'anno fiscale 2027.
- A circa 33x gli utili forward, il titolo si trova entro il 5% dal target di $111 della Street dopo un guadagno del 28% nel 2026.
- Il downgrade di Chipotle di ottobre sulle preoccupazioni per le vendite mostra come i titoli del settore ristorazione vengano penalizzati quando la crescita rallenta, e Starbucks pubblica nuovamente i risultati il 27 gennaio.
Starbucks (SBUX) ha appena avuto il tipo di trimestre su cui si costruiscono i turnaround. Il titolo si è mosso a malapena.
Le azioni hanno chiuso a $105 venerdì, in rialzo del 28% nel 2026 su base di rendimento totale e circa $6 al di sotto del loro massimo degli ultimi 52 settimane. Quella corsa ha già fatto la maggior parte dei festeggiamenti.
Il trimestre in sé è stato pulito. L'EPS rettificato di $0,80 ha battuto il consenso di $0,72, le vendite comparabili globali sono aumentate del 7,2% e il margine operativo si è espanso per il terzo trimestre consecutivo.
La tensione riguarda ciò che viene dopo. Il management ha guidato le vendite comparabili in Nord America a circa il 4% per l'anno fiscale 2027, circa la metà del ritmo appena conseguito.
Questo è importante per un titolo valutato come una società di crescita. Chipotle Mexican Grill (CMG) è sceso ad ottobre dopo che TD Cowen l'ha declassato per preoccupazioni sulle vendite e ha tagliato il suo price target al minimo della Street, un promemoria di quanto velocemente il mercato ritariffi le catene di ristoranti quando le vendite si raffreddano.
Il turnaround si manifesta nel traffico
I ricavi sono diminuiti del 4% a $9,1 miliardi. Questo calo riflette la conversione delle operazioni di vendita al dettaglio in Cina in una joint venture in licenza con Boyu Capital, quindi l'attività sottostante è comunque cresciuta.
- Le vendite comparabili in Nord America sono aumentate del 7,9%, con le transazioni in aumento del 2,7%.
- Le vendite comparabili negli Stati Uniti sono aumentate del 7,7%.
- Più dell'80% dei coffeehouse gestiti direttamente in Nord America ha registrato vendite comparabili positive, rispetto a meno del 50% di un anno fa.
Niccol l'ha detto chiaramente durante la conference call sugli utili: "Back to Starbucks è iniziato come un piano di turnaround e ora Back to Starbucks è il nostro piano di crescita".
Gli utili hanno seguito il traffico...
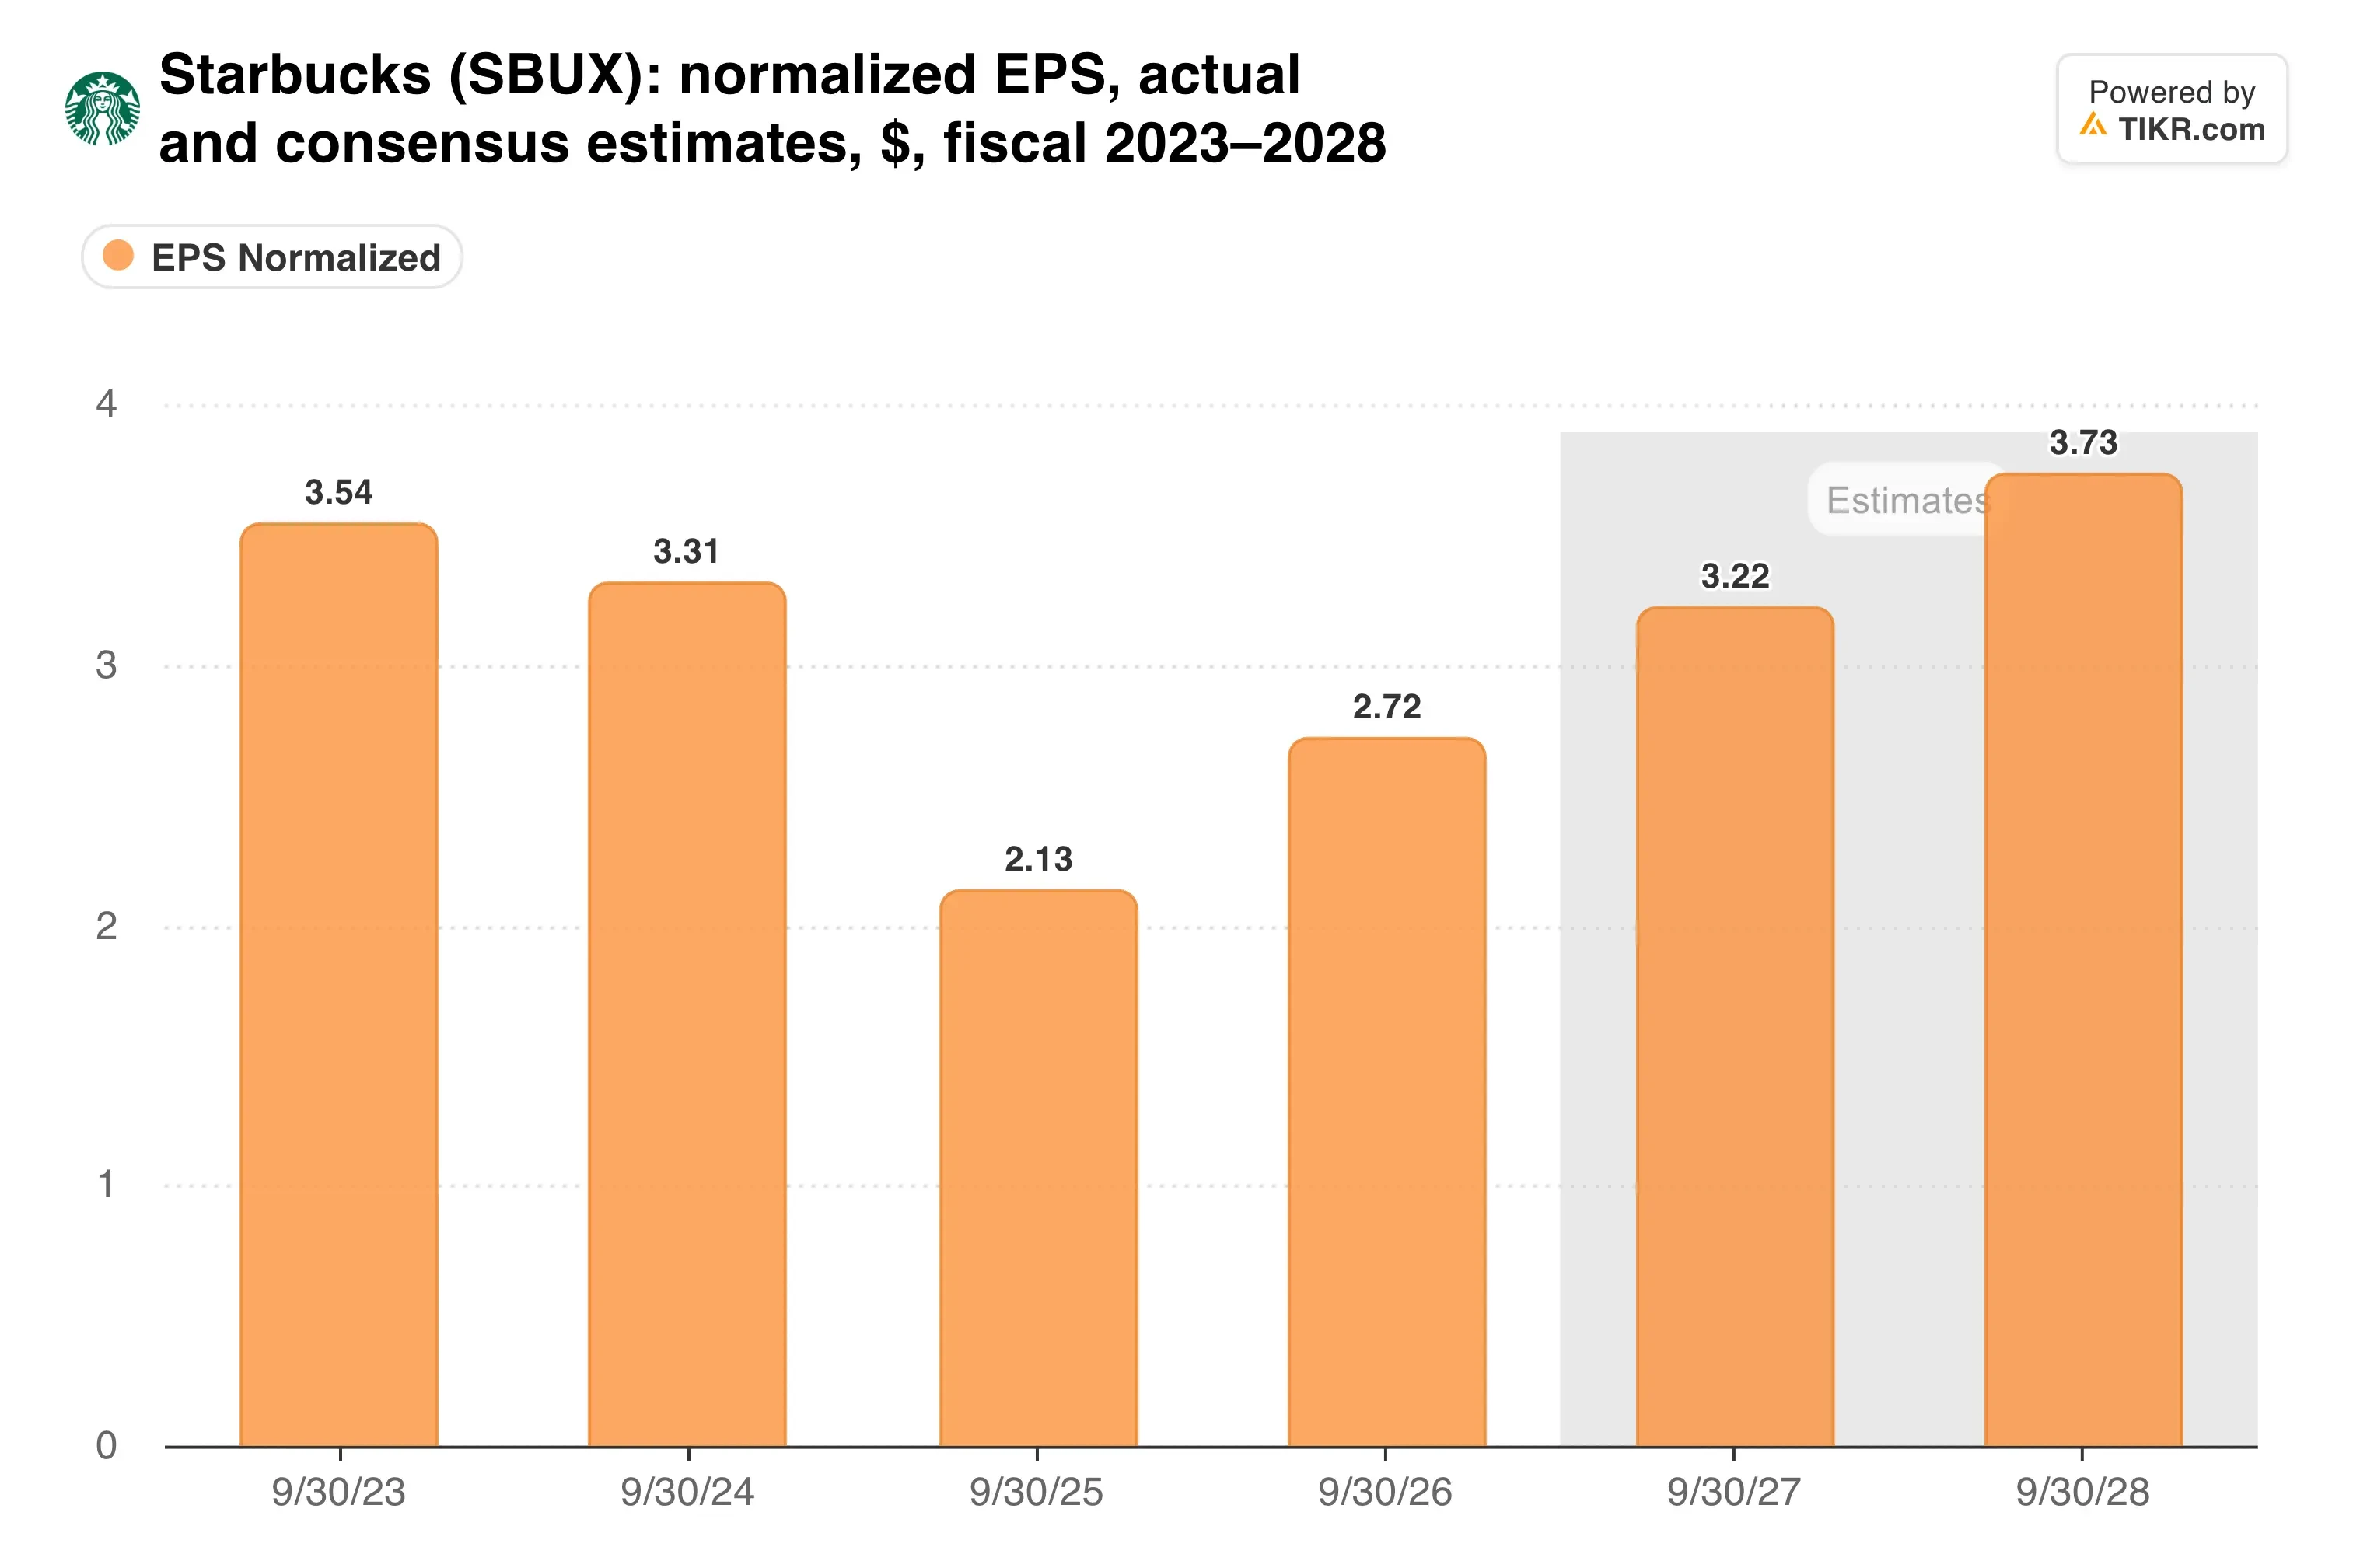
L'EPS dell'anno fiscale 2026 è cresciuto di circa il 27% a $2,72. La nuova previsione di $3,15-$3,25 implica una crescita di circa il 18% al punto medio.
L'area internazionale è il punto debole
Il Nord America sta portando avanti la storia. Le vendite comparabili internazionali sono aumentate solo dello 0,9% mentre le transazioni sono diminuite del 2,8%, e un ticket medio più alto ha coperto il divario.
Tuttavia, il margine operativo del segmento è balzato al 19,7% dal 10,8%, principalmente perché la Cina è passata a un modello in licenza. Il licensing rinuncia ai ricavi riportati in cambio di margini più stabili, e il management attribuisce a quel modello gran parte della crescita delle unità all'estero.
Quanto altro margine può spremere l'intera azienda?
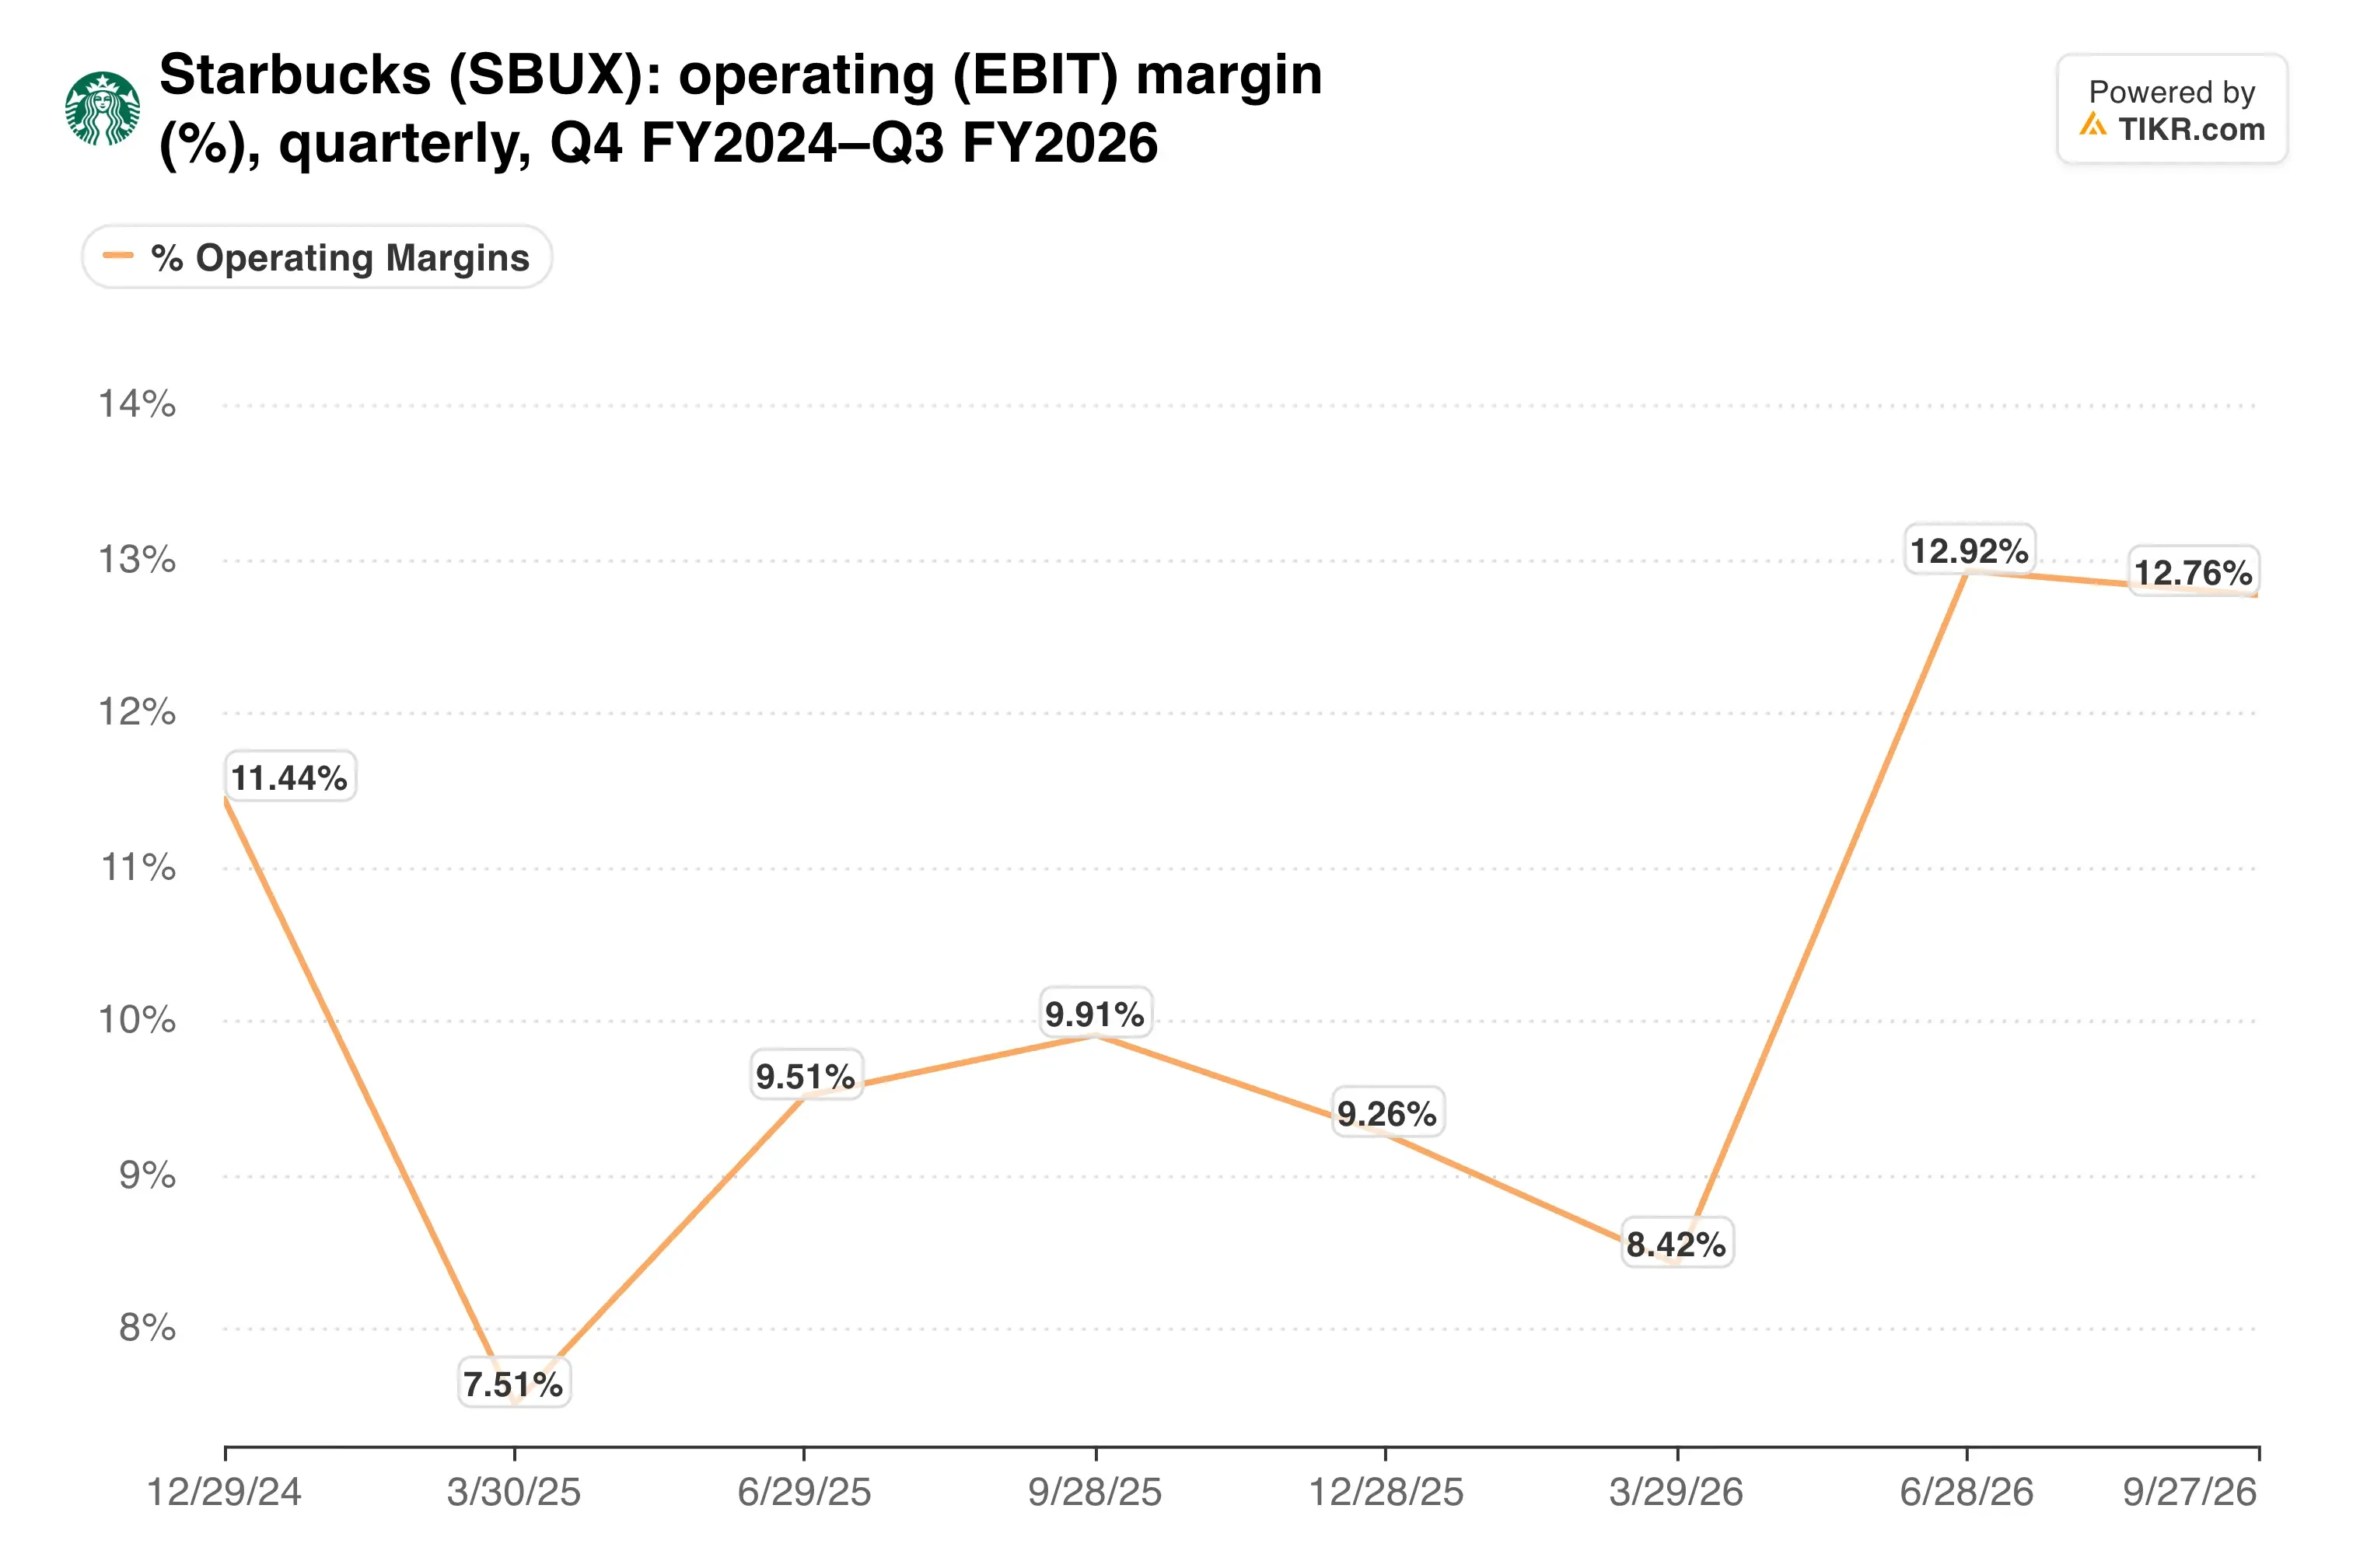
Le previsioni per l'anno fiscale 2027 indicano un margine operativo dal 13,5% al 14%, e il quarto trimestre ha già raggiunto il 14%. Quindi la crescita degli utili del prossimo anno dipende principalmente dalle vendite e dal riavvio dei buyback.
TIKR monitora 35 analisti su Starbucks. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Starbucks, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Starbucks
Un premio che ha bisogno del 4% per reggere
Starbucks scambia a 32,8x gli utili forward e 20,9x l'EV/EBITDA forward. Il target medio di Wall Street di $111 si trova solo a circa il 5% sopra il prezzo delle azioni.
Il bilancio aggiunge un po' di pressione. Il dividendo trimestrale è salito a $0,63, il payout ratio è superiore al 100% degli utili trailing, e il debito netto si attesta a 2,1x l'EBITDA proprio mentre i riacquisti ripartono nell'anno fiscale 2027.
Metti quel multiplo accanto a quello di Chipotle negli ultimi tre anni, e il divario ti dice cosa si aspettano gli investitori.
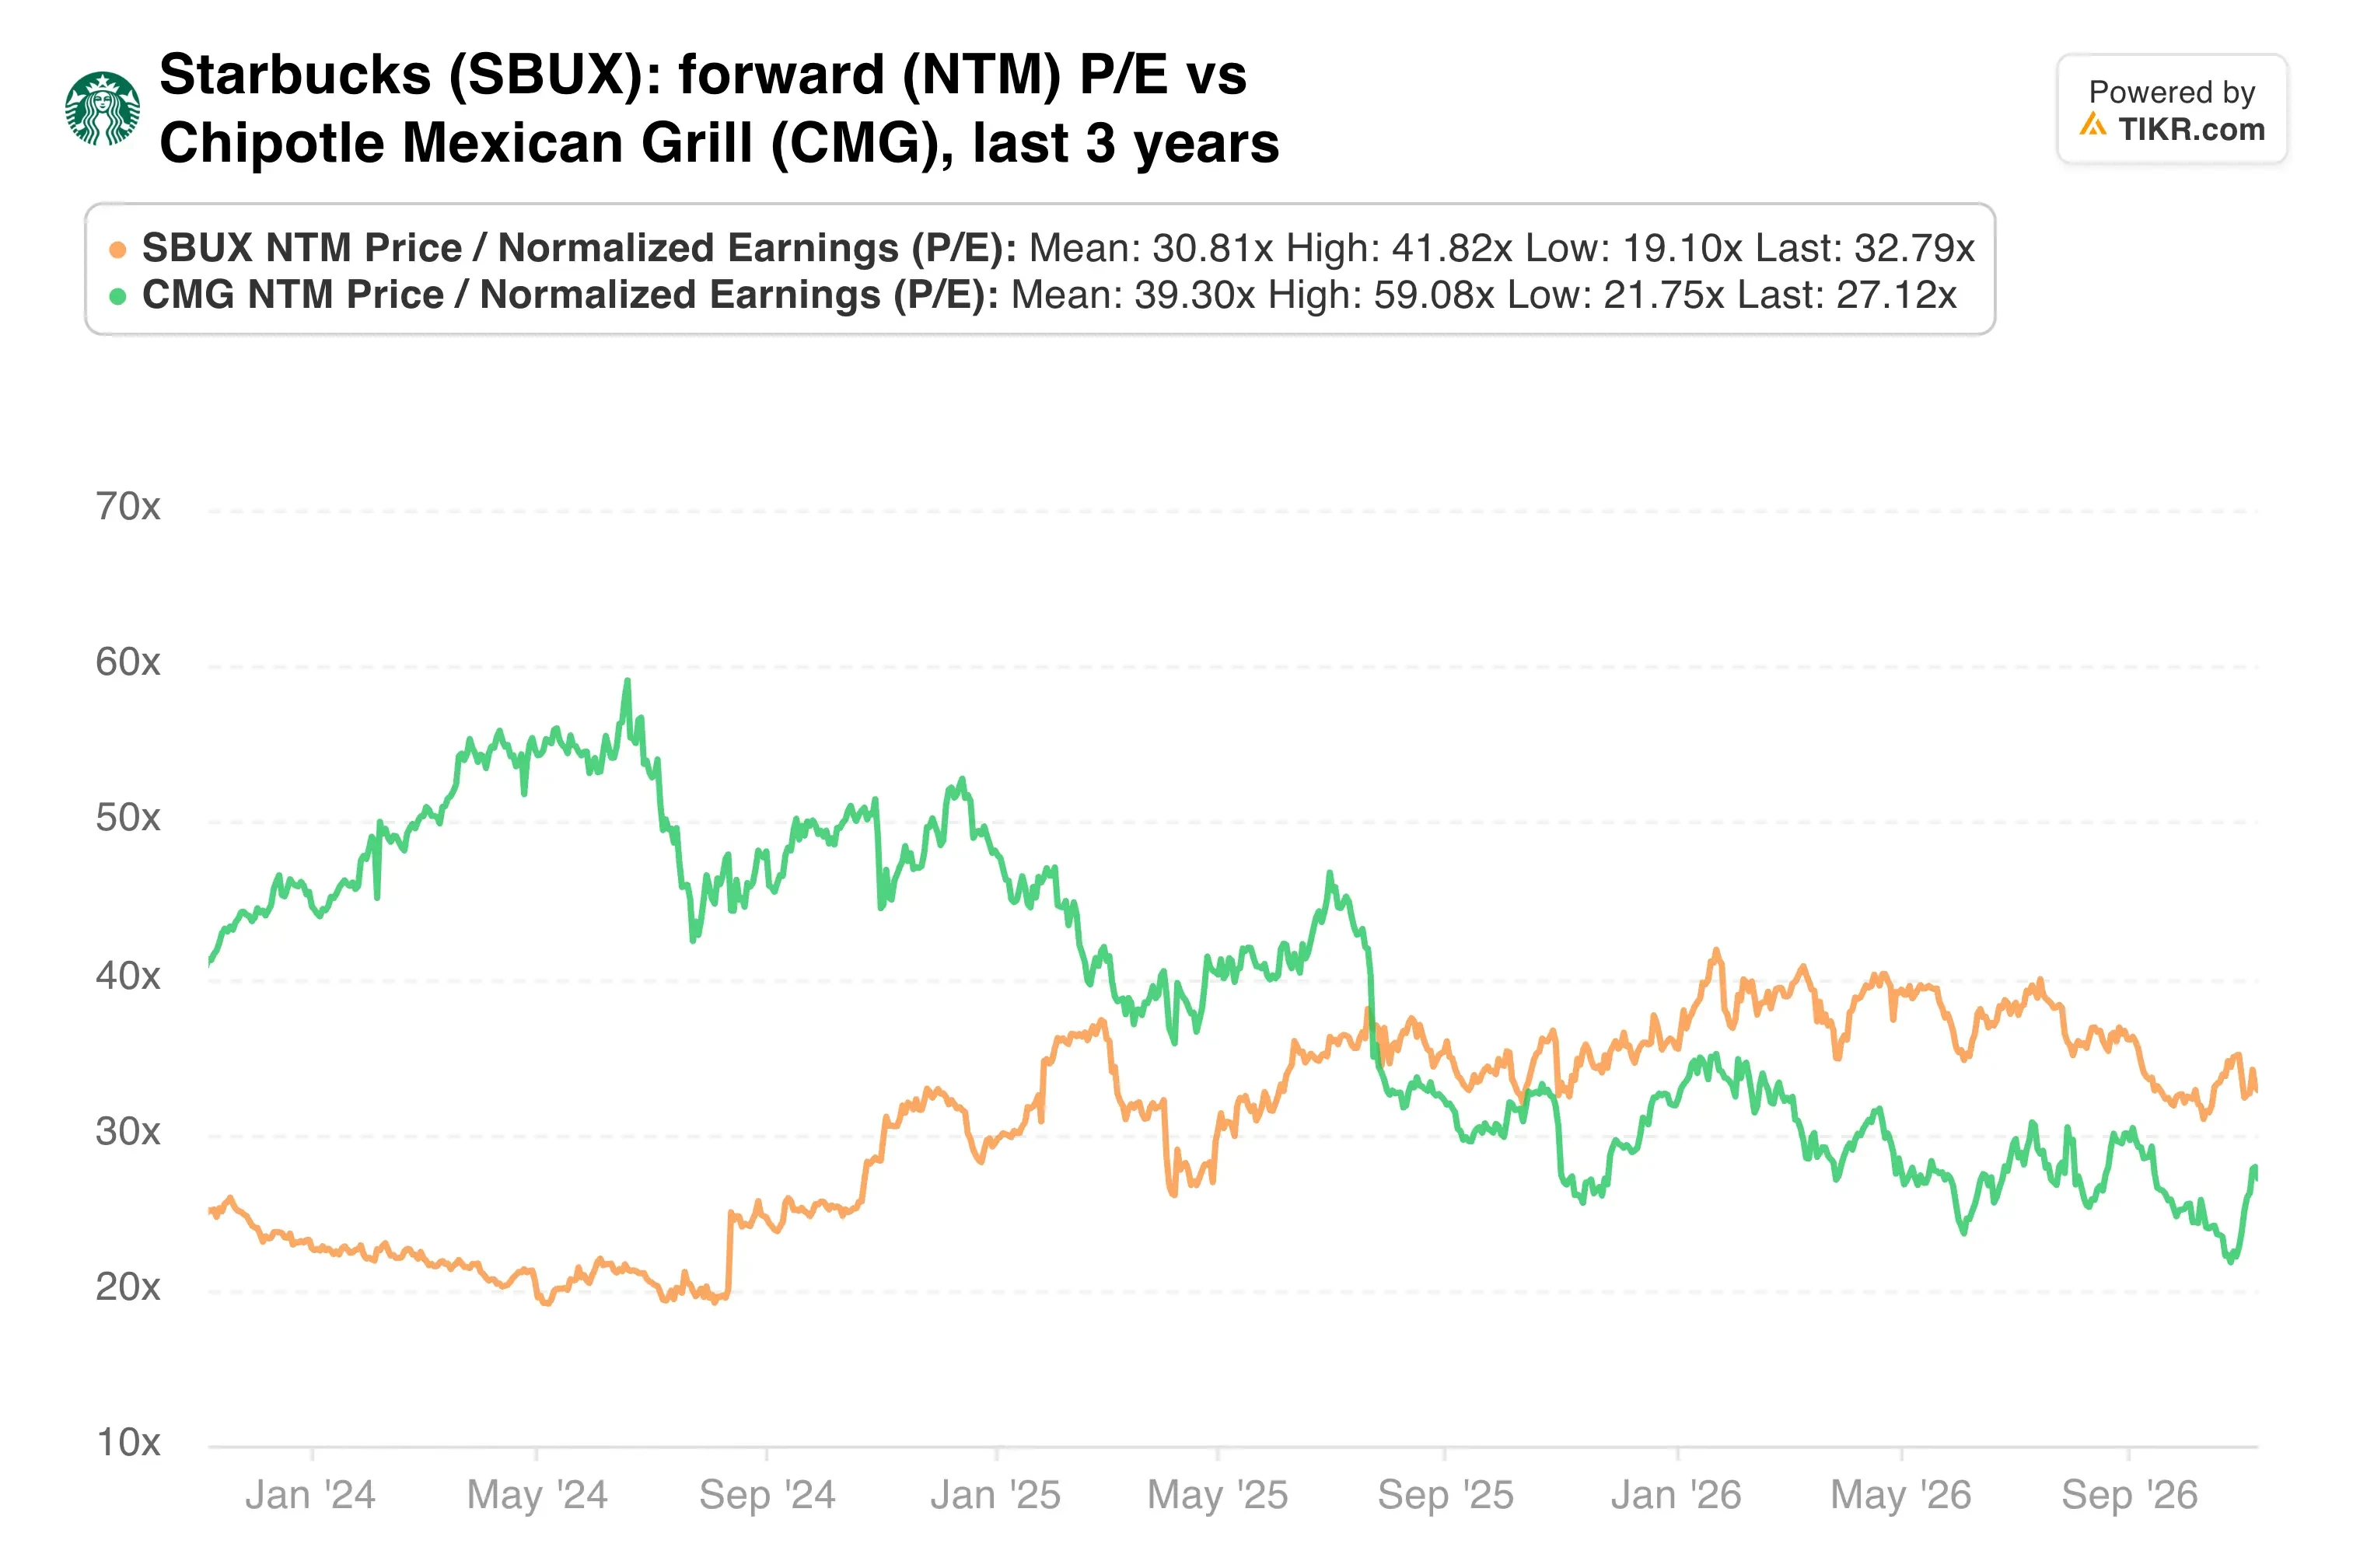
Il multiplo è sceso da circa 40x di aprile man mano che gli utili hanno recuperato il prezzo. Ciononostante, presuppone ancora che lo slancio delle vendite comparabili duri.
La mia opinione: Starbucks ha sistemato i suoi negozi più velocemente di quanto mi aspettassi, e vendite comparabili in Nord America al 7,9% mostrano che i clienti sono tornati. Ma 33x gli utili su una previsione di vendite comparabili al 4% lascia poco spazio per un passo falso. Aspetterei un ingresso migliore.
Il report del 27 gennaio copre il primo trimestre dell'anno fiscale 2027. Mostrerà se le vendite comparabili possono mantenersi vicino a quella previsione del 4% man mano che i confronti diventano più difficili.
Quindi, quanto vale realmente il titolo Starbucks?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Starbucks. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!