Punti Chiave
- Il 18 novembre, Oppenheimer ha mantenuto il suo price target di $475 su Snowflake. Questo valore è superiore del 77% rispetto alla chiusura del 19 novembre, con il titolo che scambia a un prezzo inferiore del 27% rispetto al massimo di chiusura di ottobre.
- Snowflake non ha pubblicato risultati trimestrali da settembre, e altre aziende del settore stanno inviando segnali contrastanti: Datadog ha fornito previsioni per un quarto trimestre piatto, mentre la crescita di MongoDB è accelerata.
- Gli analisti si aspettano un EPS normalizzato di $4,34 per l'anno che termina a gennaio 2029. Su questa cifra, $475 rappresentano circa 109 volte gli utili, un multiplo più ricco rispetto alle circa 88 volte a cui scambia il titolo sulle stime per l'anno prossimo. Pertanto, il target richiede sia crescita degli utili che un multiplo più elevato.
- Il target di Oppenheimer è equo ma non lascia margine per errori, e il report del 2 dicembre di Snowflake rappresenta la prossima prova.
Snowflake (SNOW) scambia a un prezzo inferiore del 27% rispetto al suo massimo di chiusura del 9 ottobre di $368,89, e non ha pubblicato un nuovo trimestre dall'inizio di settembre. Il 18 novembre, Ittai Kidron di Oppenheimer ha mantenuto il suo rating Outperform e il price target di $475 sul titolo. Le azioni sono scese di un altro 3,9% il giorno successivo a $268,59, lasciando quel target superiore del 77% rispetto al prezzo.
Gli investitori osservano con altrettanta attenzione altre società software che fatturano in base al consumo. Datadog (DDOG) ha fornito il 4 novembre previsioni per un quarto trimestre piatto. MongoDB (MDB) compete per gli stessi budget di dati per l'IA e pubblica i risultati il 1° dicembre, il giorno prima della pubblicazione di Snowflake prevista per il 2 dicembre.
Un trimestre eccezionale, poi colleghi nervosi
Nel suo secondo trimestre fiscale, terminato il 31 luglio, Snowflake ha fatto crescere i ricavi dei prodotti del 37% a $1,49 miliardi, il terzo trimestre consecutivo di crescita accelerata. Il CEO Sridhar Ramaswamy ha dichiarato durante la conference call che i prodotti per l'IA "hanno contribuito a circa metà dell'accelerazione che stiamo osservando". Datadog ha poi fatto crescere i ricavi del terzo trimestre del 35% a $1,20 miliardi, ma le sue previsioni per il quarto trimestre implicano nessuna crescita sequenziale dopo che il suo cliente più grande ha ridotto l'utilizzo. Questo mostra quanto rapidamente una riduzione dell'utilizzo da parte di un singolo cliente possa frenare i ricavi basati sul consumo, e Snowflake fattura allo stesso modo.
Il report del 1° dicembre di MongoDB è il prossimo indicatore. L'azienda ha fatto crescere i ricavi del 30% a $771,8 milioni nel suo trimestre di luglio, con quello che il CEO CJ Desai ha definito "un primo slancio con i casi d'uso dell'IA". Quel rapporto mostrerà se l'IA sta sostenendo più di una piattaforma di dati.
TIKR monitora 51 analisti su Snowflake. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Snowflake, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Snowflake
Oppenheimer non si è mosso
Kidron ha alzato il suo target a $475 da $400 subito dopo quel report, e lo ha mantenuto durante il calo. La sua nota del 18 novembre, secondo MT Newswires, affermava che Snowflake è pronta a superare le attese sui ricavi dei prodotti del terzo trimestre fiscale. Lo stesso giorno, Karl Keirstead di UBS è andato nella direzione opposta, tagliando il suo target a $450 da $500 pur mantenendo un rating Buy. Il target medio della piazza è al suo punto più alto dell'ultimo anno:
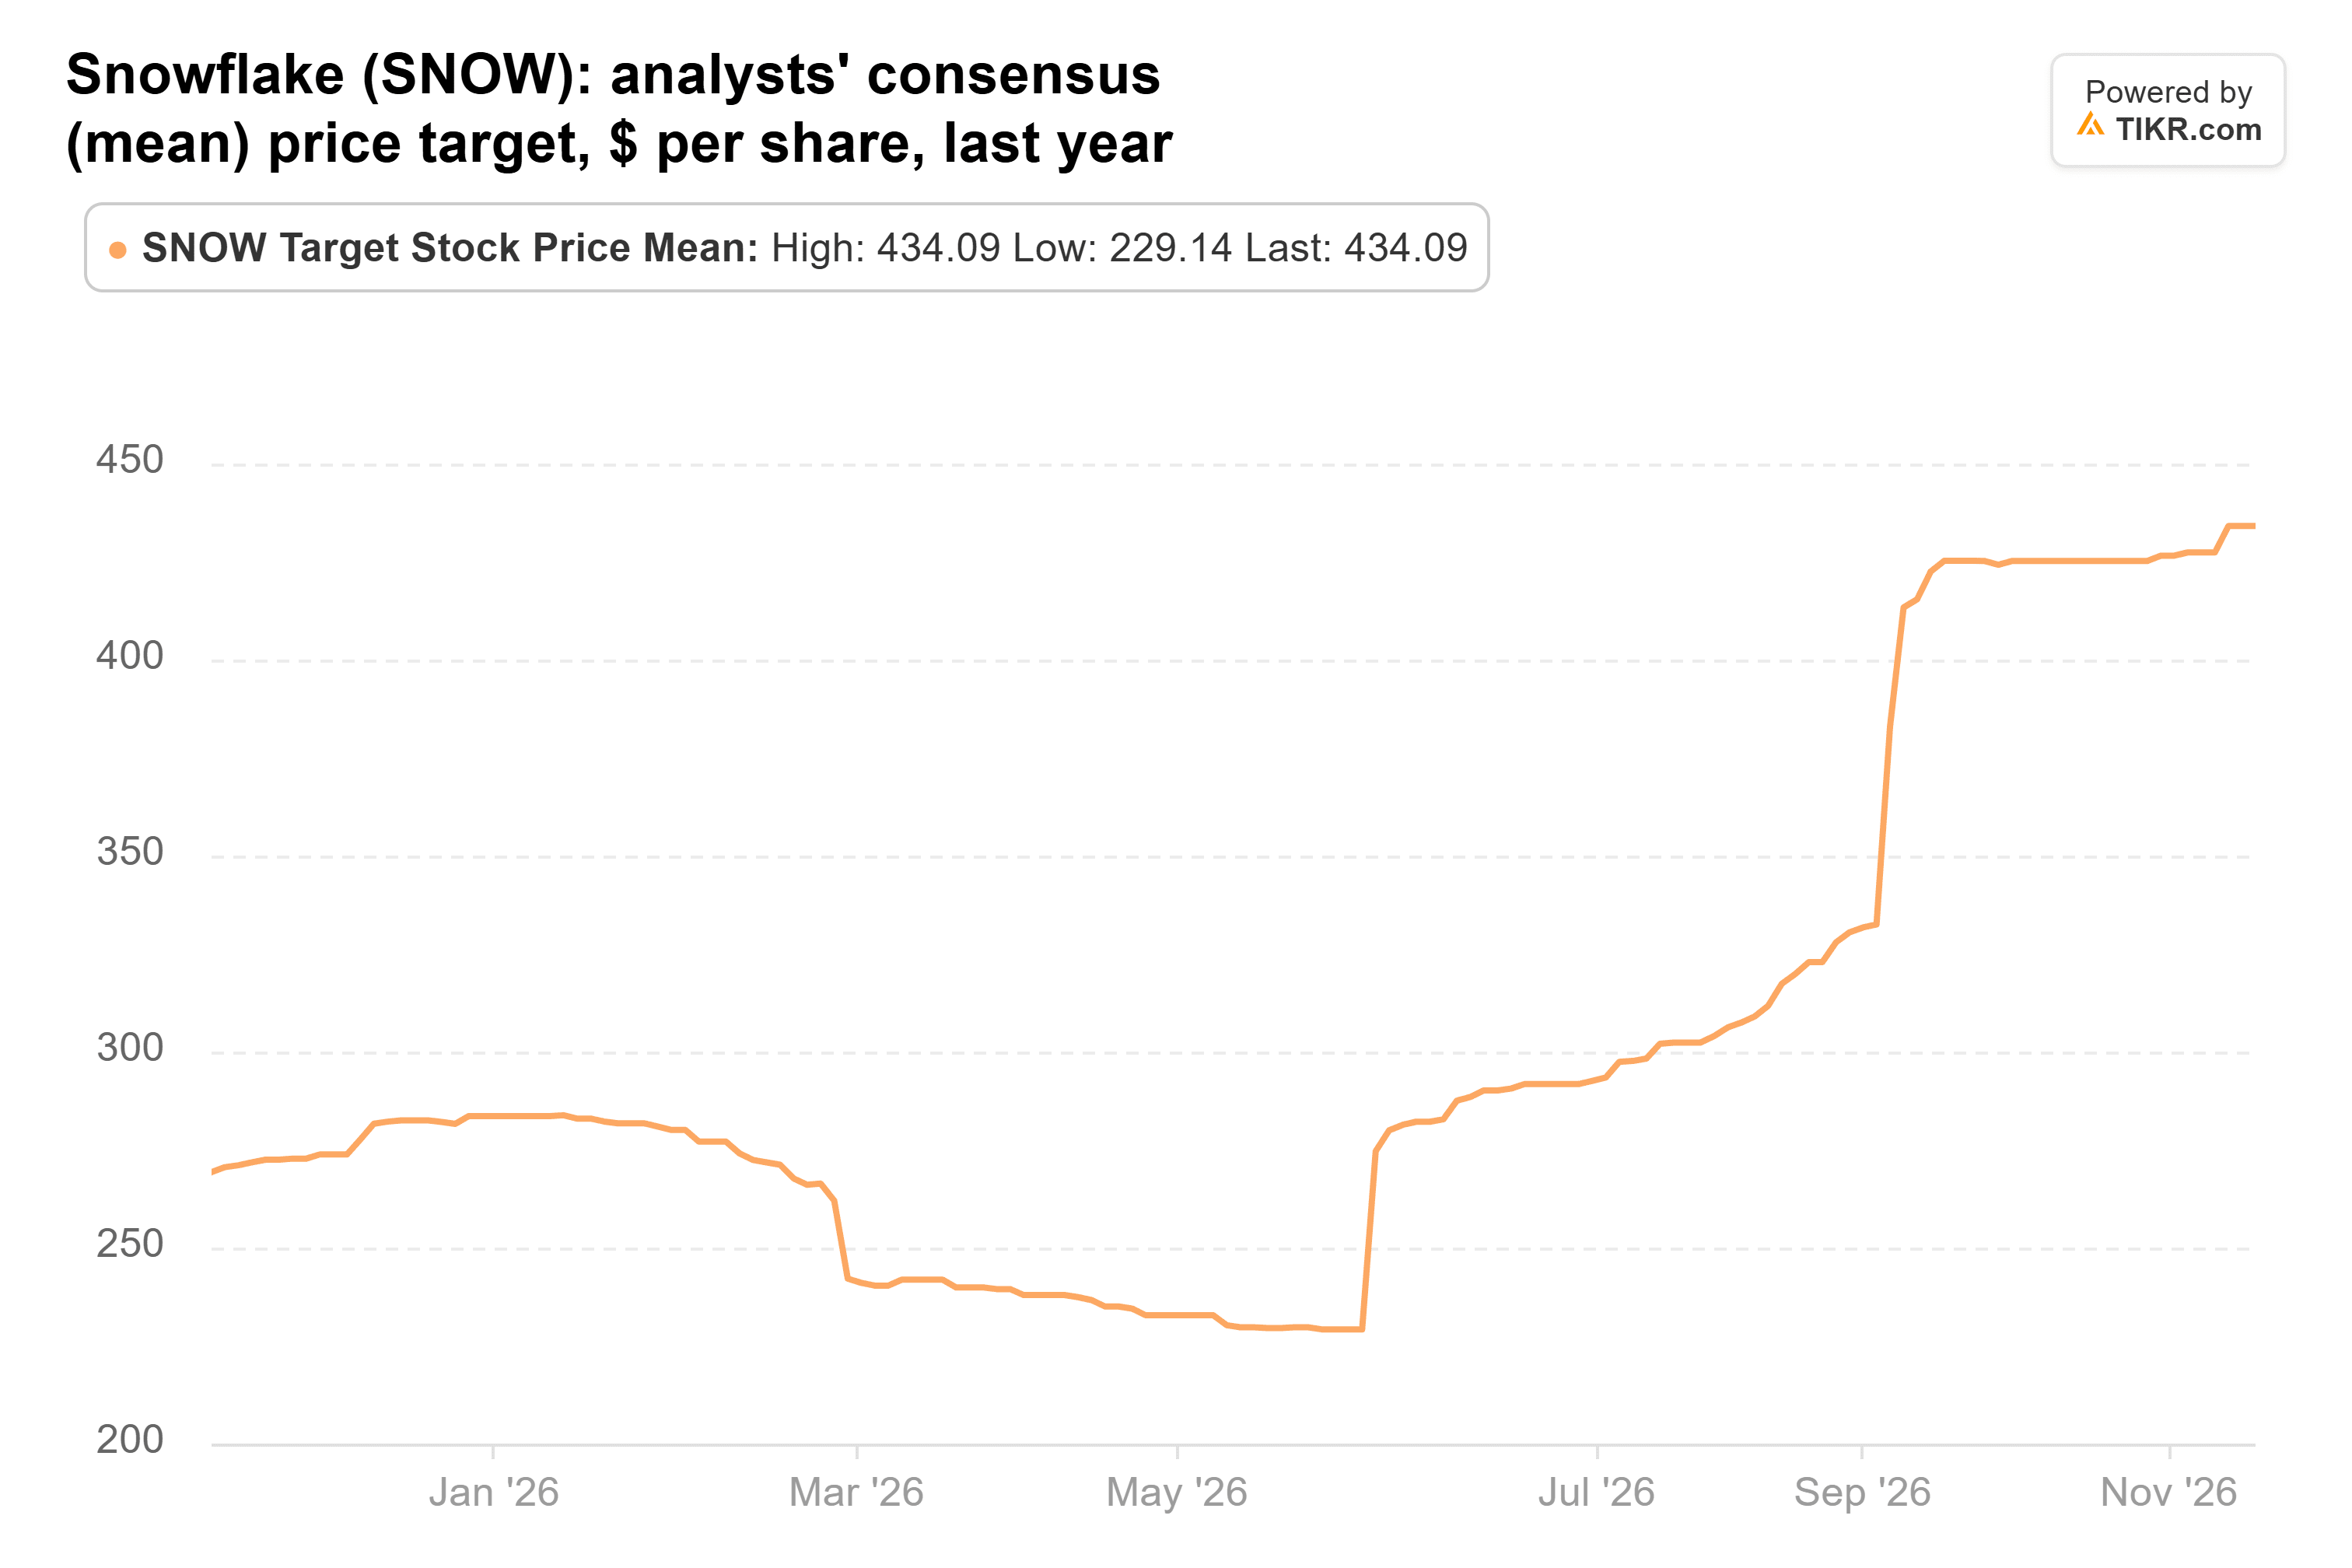
Quella media di $434, proveniente dai 53 analisti che seguono Snowflake, è superiore del 62% rispetto alla chiusura del 19 novembre ed è aumentata rispetto ai $269 di un anno fa.
$475 ha senso?
Gli analisti continuano ad alzare le loro stime. Ora si aspettano un EPS normalizzato di $2,23 per l'anno fiscale che termina a gennaio 2027, in aumento rispetto ai $1,94 di tre mesi fa, $3,06 per l'anno che termina a gennaio 2028 e $4,34 per l'anno che termina a gennaio 2029:
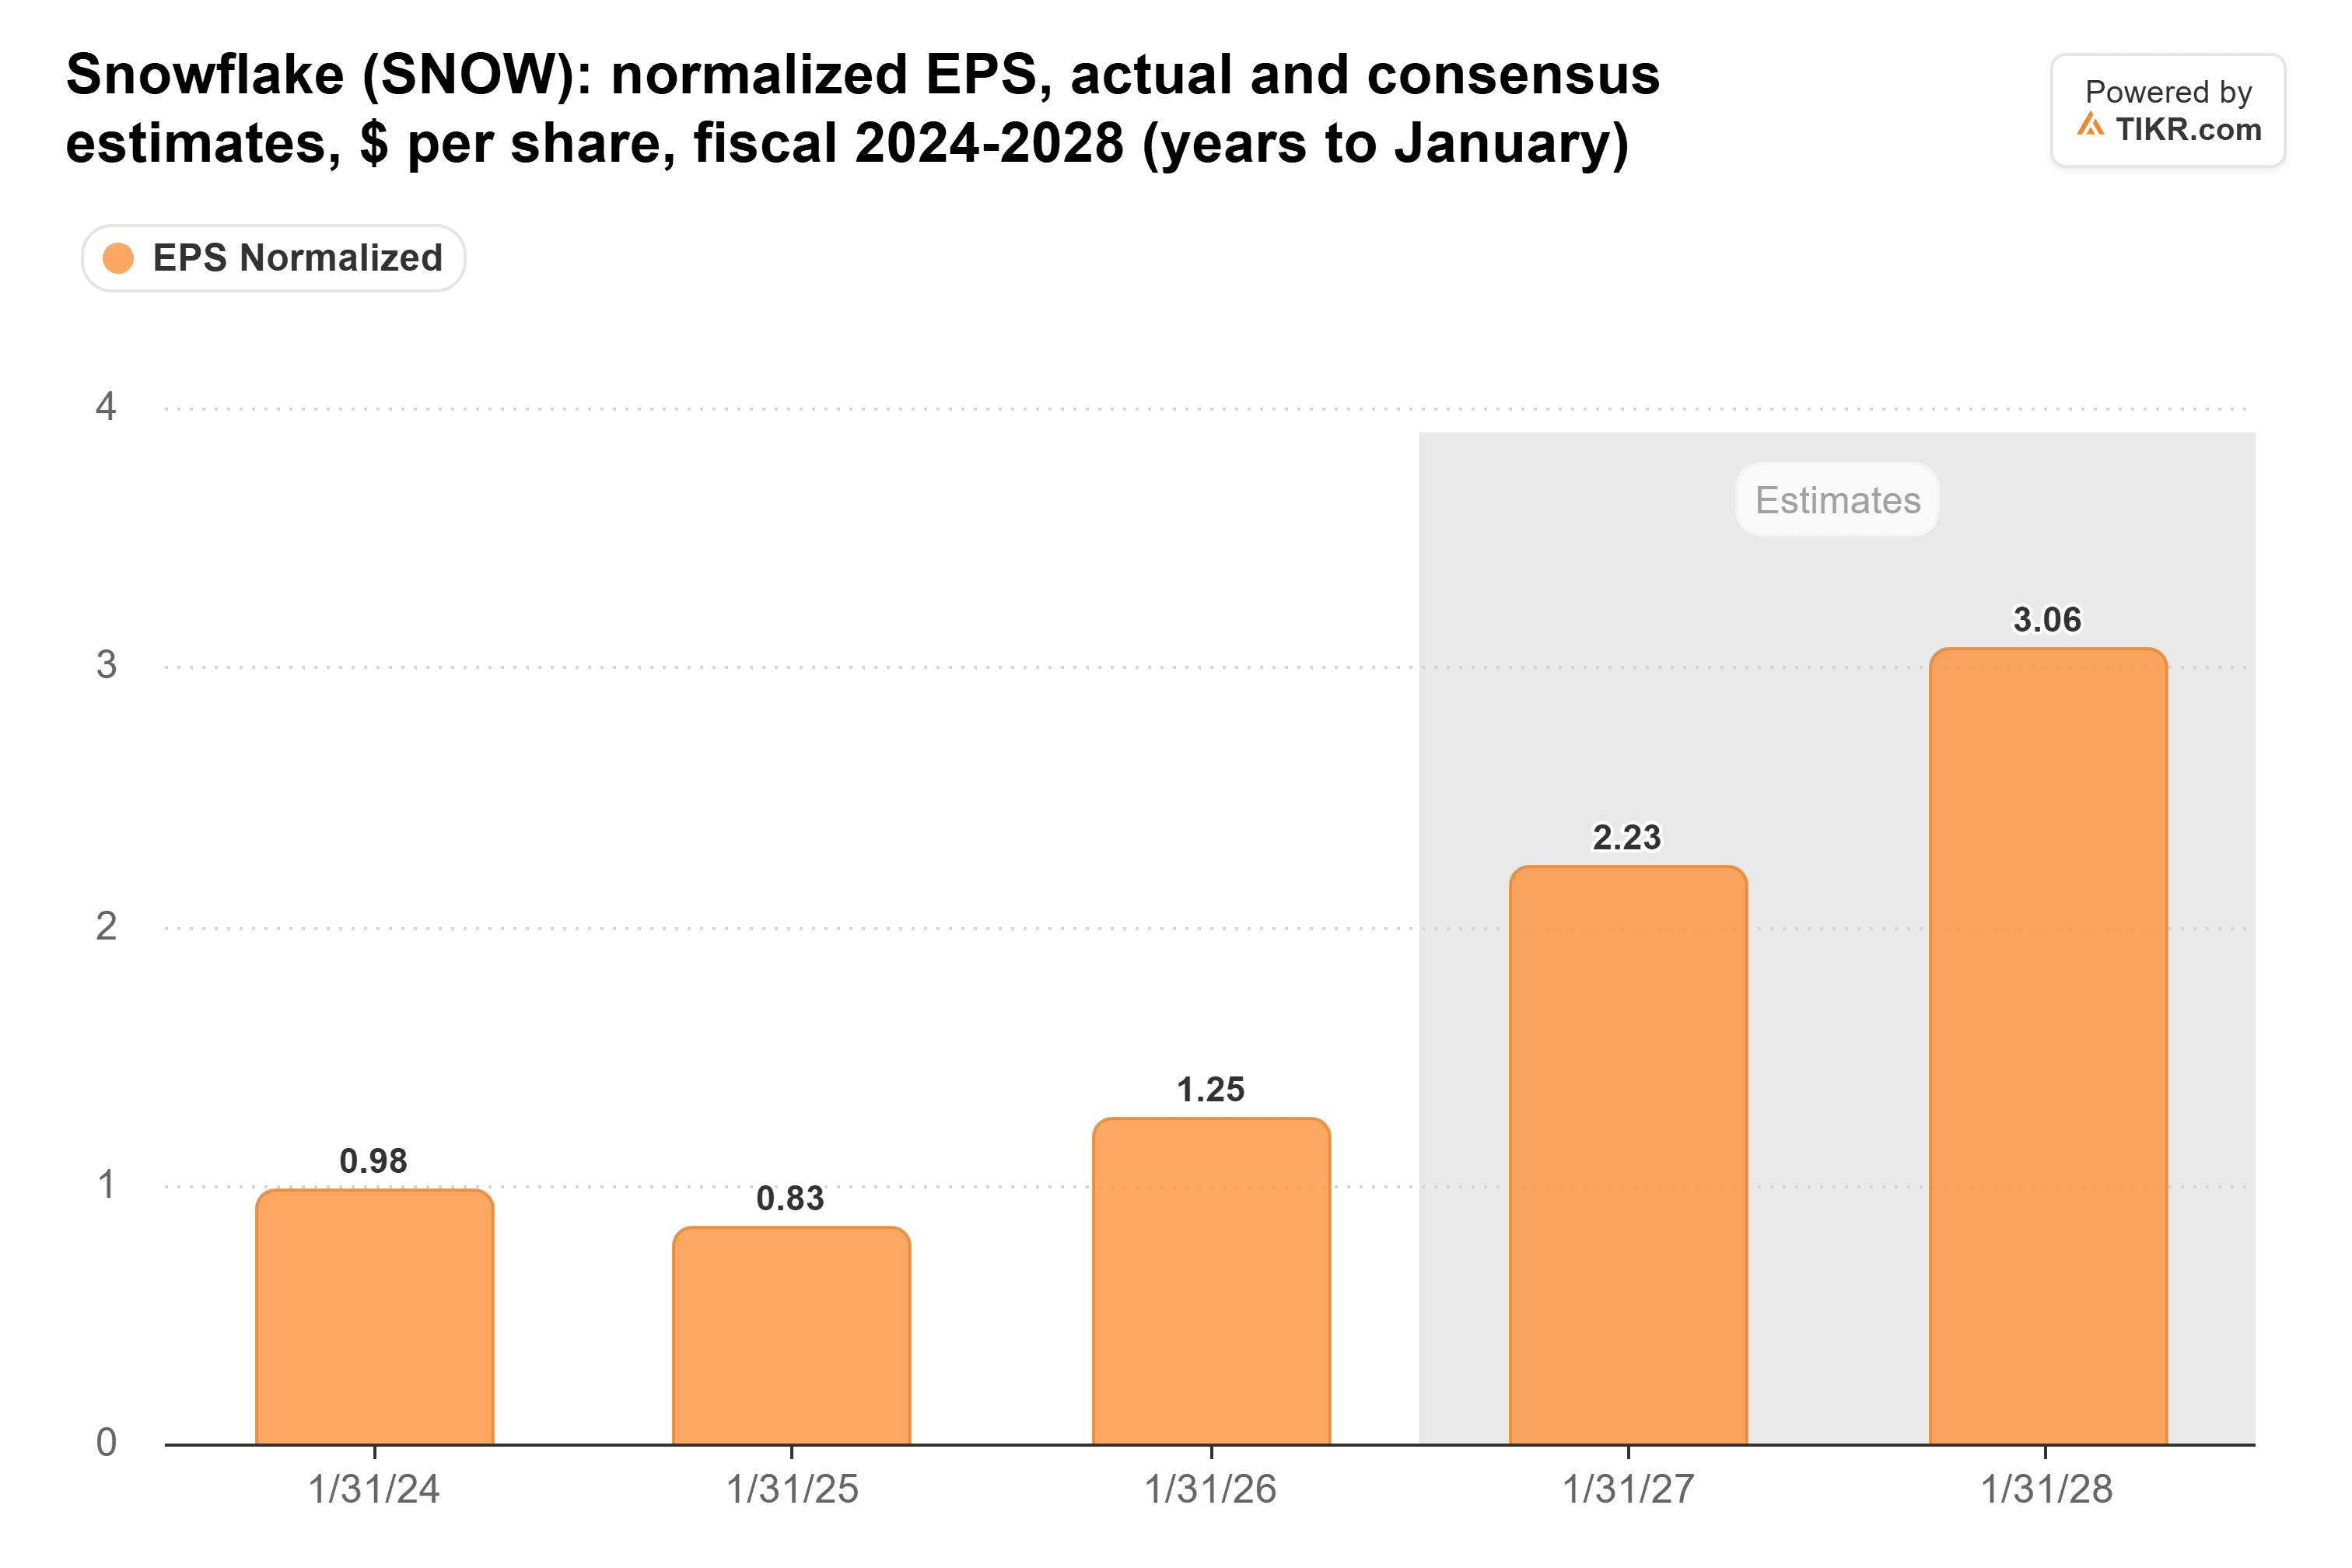
Tra un anno, il mercato guarderà avanti verso quei $4,34, e su quella cifra $475 rappresentano circa 109 volte gli utili. Oggi, Snowflake scambia a circa 88 volte i $3,06 che gli analisti si aspettano per l'anno che termina a gennaio 2028. Quindi il target richiede due cose: una crescita degli utili di circa il 42% in un anno, e un multiplo circa un quarto più ricco di quello attuale.
Un target equo senza cuscinetto
Il rischio è il margine. I carichi di lavoro di IA "portano oggi un margine di contribuzione inferiore", ha dichiarato il CFO Brian Robins a settembre, mentre Snowflake riduceva le sue previsioni per il margine lordo non-GAAP dei prodotti per l'intero anno al 74% dal 75%.
Il target di $475 di Oppenheimer è equo solo se Snowflake continua a battere le attese, poiché chiede agli investitori di pagare un multiplo più ricco per stime che già presuppongono una crescita rapida. A circa 88 volte gli utili dell'anno prossimo, Snowflake non può permettersi un passo falso. Il 2 dicembre, ricavi dei prodotti superiori al massimo della previsione di $1.588 milioni a $1.593 milioni, con un margine lordo dei prodotti pari o superiore al 74%, sosterranno la tesi di Kidron.
Quindi, qual è il valore effettivo del titolo Snowflake?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Snowflake. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Snowflake gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!