Punti Chiave
- Gli impegni di approvvigionamento di NVIDIA sono saliti a 390 miliardi di dollari da 279 miliardi in un trimestre, principalmente per acquisti di memoria pluriennali.
- Micron viene scambiata a 4,0 volte gli utili forward, anche se gli analisti si aspettano che il suo EPS continui a salire fino al 2028 fiscale.
- NVIDIA non ha nominato i suoi fornitori di memoria, SK hynix ha guidato il mercato HBM nel 2025, e Sandisk si confronta con avvertimenti di un eccesso di offerta di NAND nel 2027.
- Il report di dicembre di Micron sarà la prossima prova per verificare se i suoi utili sono sostenibili.
NVIDIA (NVDA) ha aggiunto 111 miliardi di dollari di impegni di approvvigionamento in un solo trimestre, e la maggior parte riguarda la memoria. Eppure Micron Technology (MU) viene scambiata a soli 4,0 volte gli utili forward, e Sandisk (SNDK) a 3,3 volte. SK hynix (SKHY), il più grande fornitore di HBM, si trova nella stessa situazione.
Un investitore su X ha chiesto se qualcuno si ricorda quando notizie come quelle di NVIDIA "erano una buona notizia per i nomi della memoria come $MU e SK Hynix."
Cosa ha sottoscritto NVIDIA
Nella conference call del terzo trimestre fiscale di NVIDIA del 17 novembre, la prima dopo le dimissioni di Jensen Huang da CEO, l'amministratore delegato ad interim e CFO Colette Kress ha dichiarato che i suoi impegni di acquisto sono saliti a 390 miliardi di dollari, "riflettendo la nostra fiducia nella sostenibilità a lungo termine della domanda per l'infrastruttura NVIDIA". Si tratta di un aumento rispetto ai 279 miliardi di dollari del trimestre precedente, e il commento del CFO di NVIDIA afferma che l'aumento riguardava principalmente la memoria acquistata nell'arco di diversi anni.
Di questi impegni, 203 miliardi di dollari ricadono nel 2028 fiscale, che va da febbraio 2027 a gennaio 2028. Il suo filing di tre mesi prima mostrava 87 miliardi di dollari per quell'anno. È più del doppio, per un periodo che si sovrappone al 2027 e 2028 fiscale di Micron.
TIKR monitora 63 analisti su Nvidia. Quanti dicono "Buy"?
Vedi il quadro completo dei rating Buy, Hold e Sell su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Nvidia
Prezzata per un crollo comunque
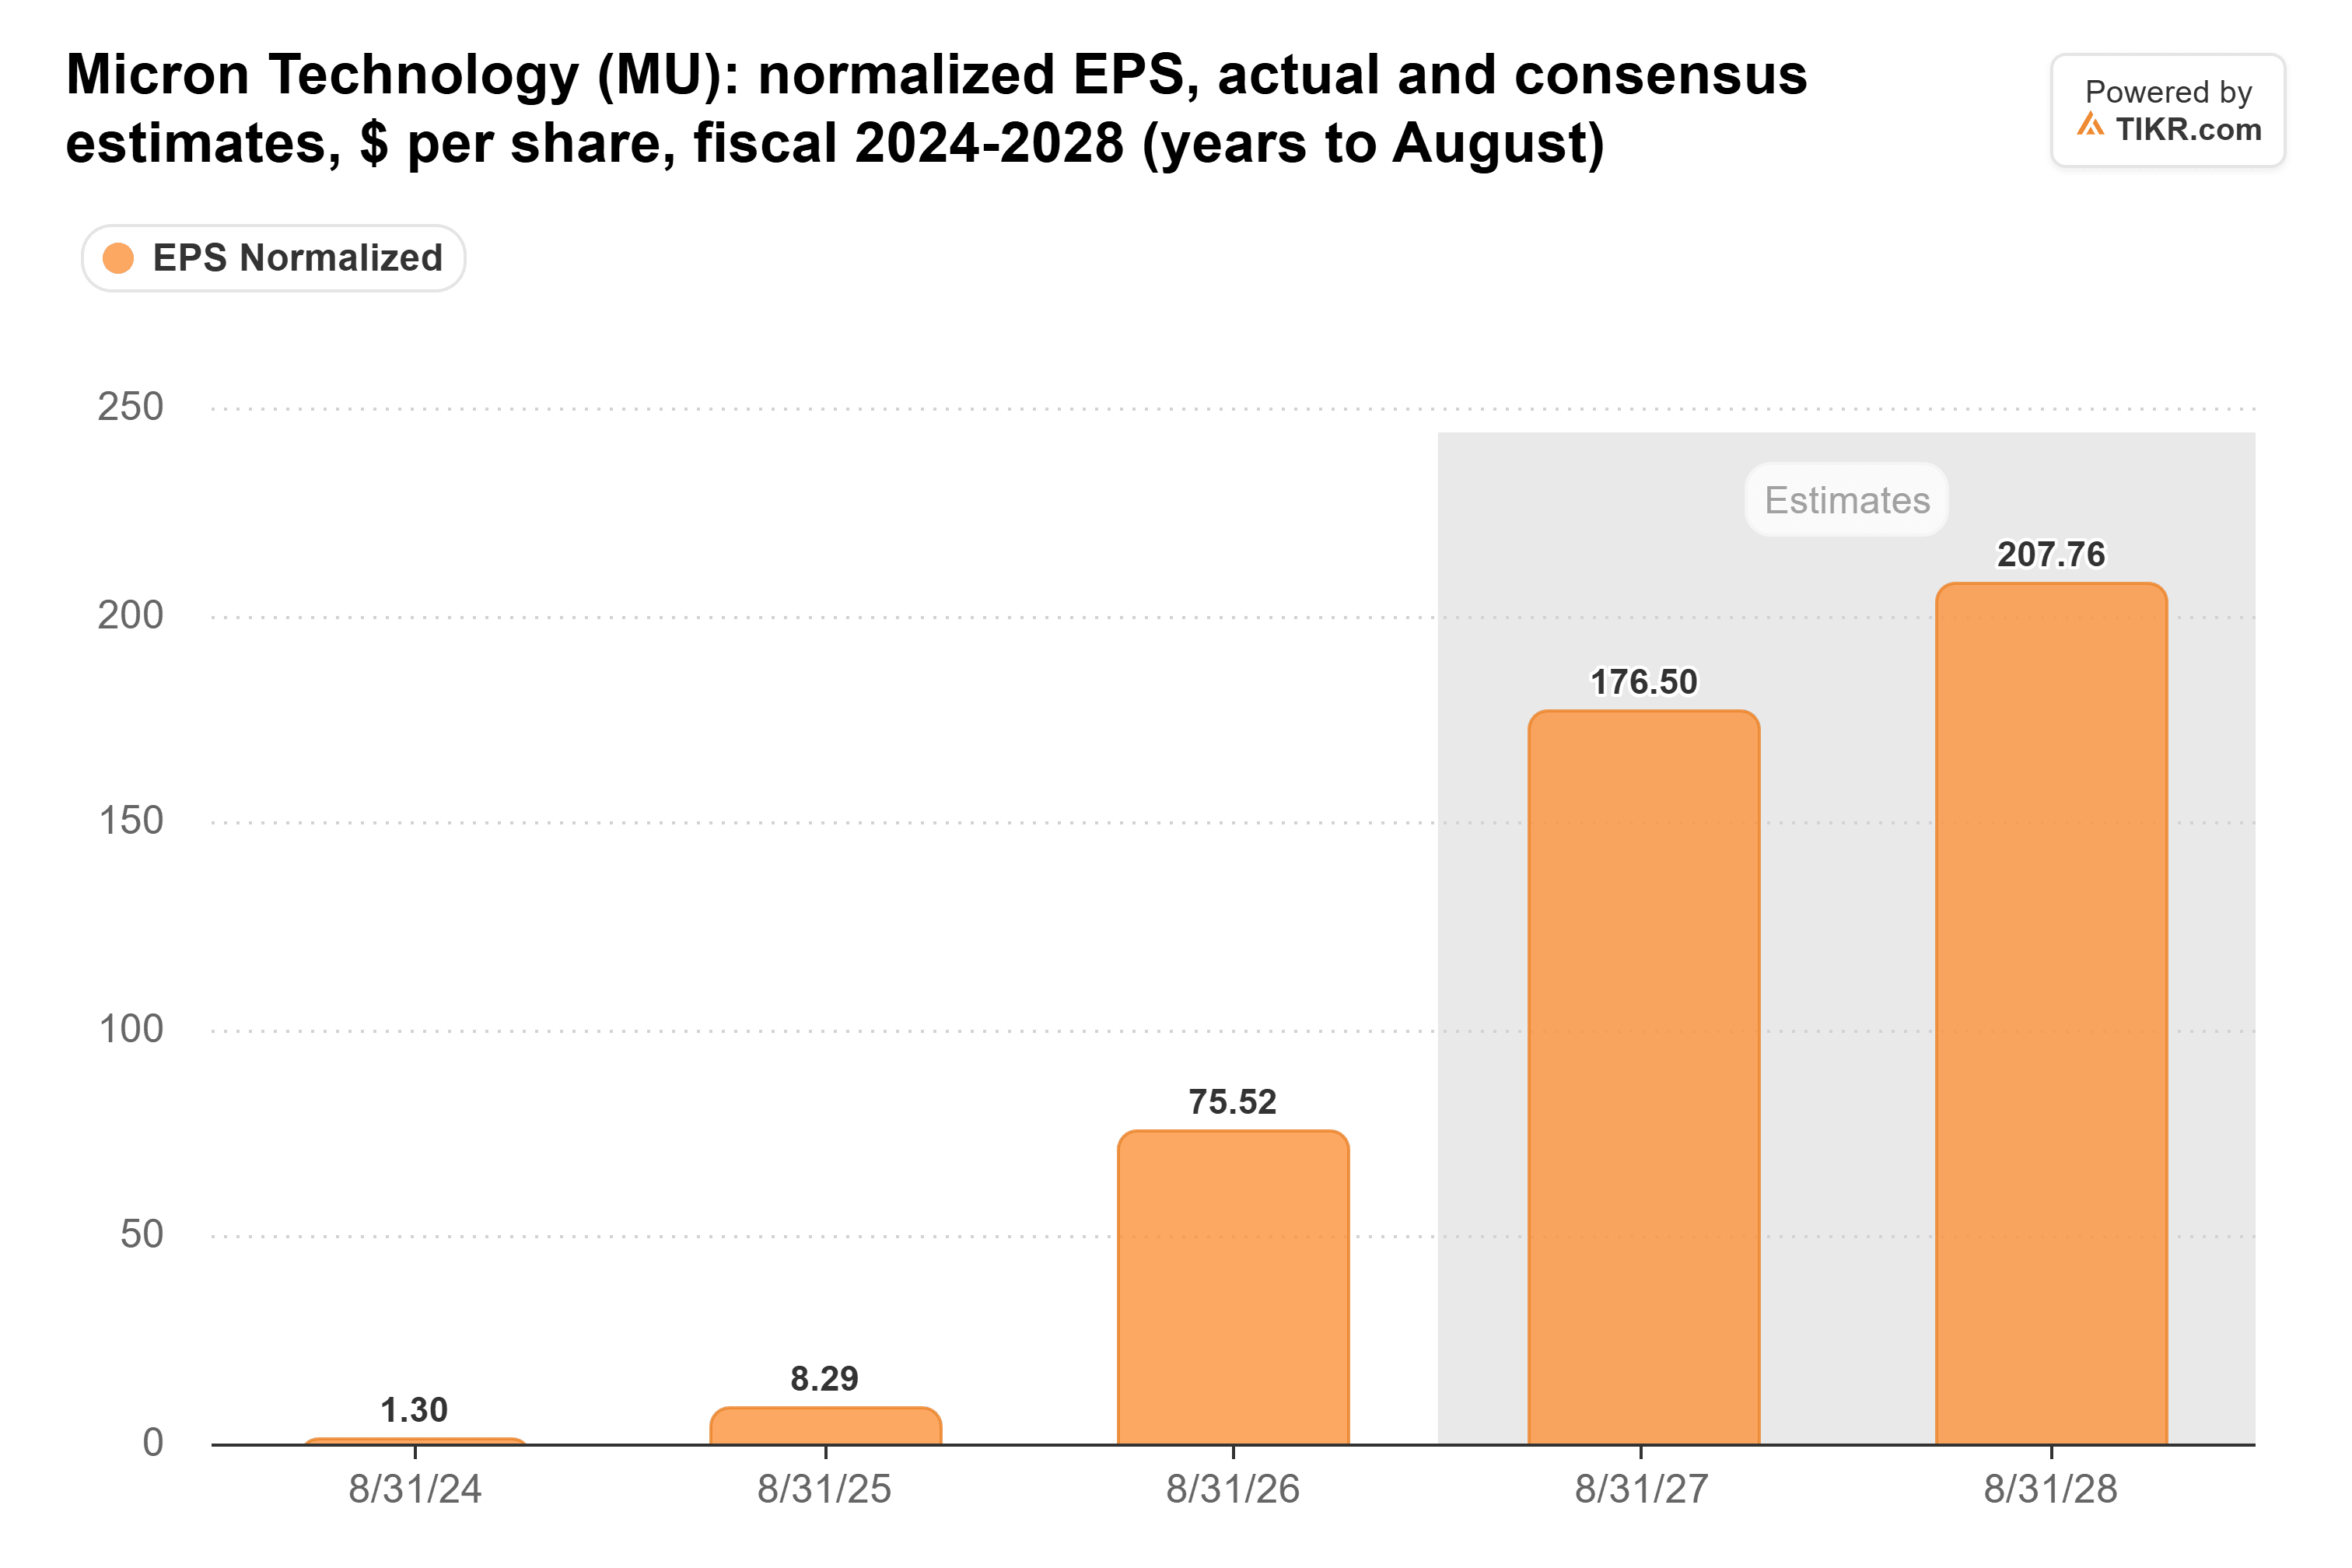
L'EPS normalizzato è stato di 75,52 dollari nel 2026 fiscale, e il consensus lo vede salire a circa 177 dollari nel 2027 fiscale e 208 dollari nel 2028 fiscale.
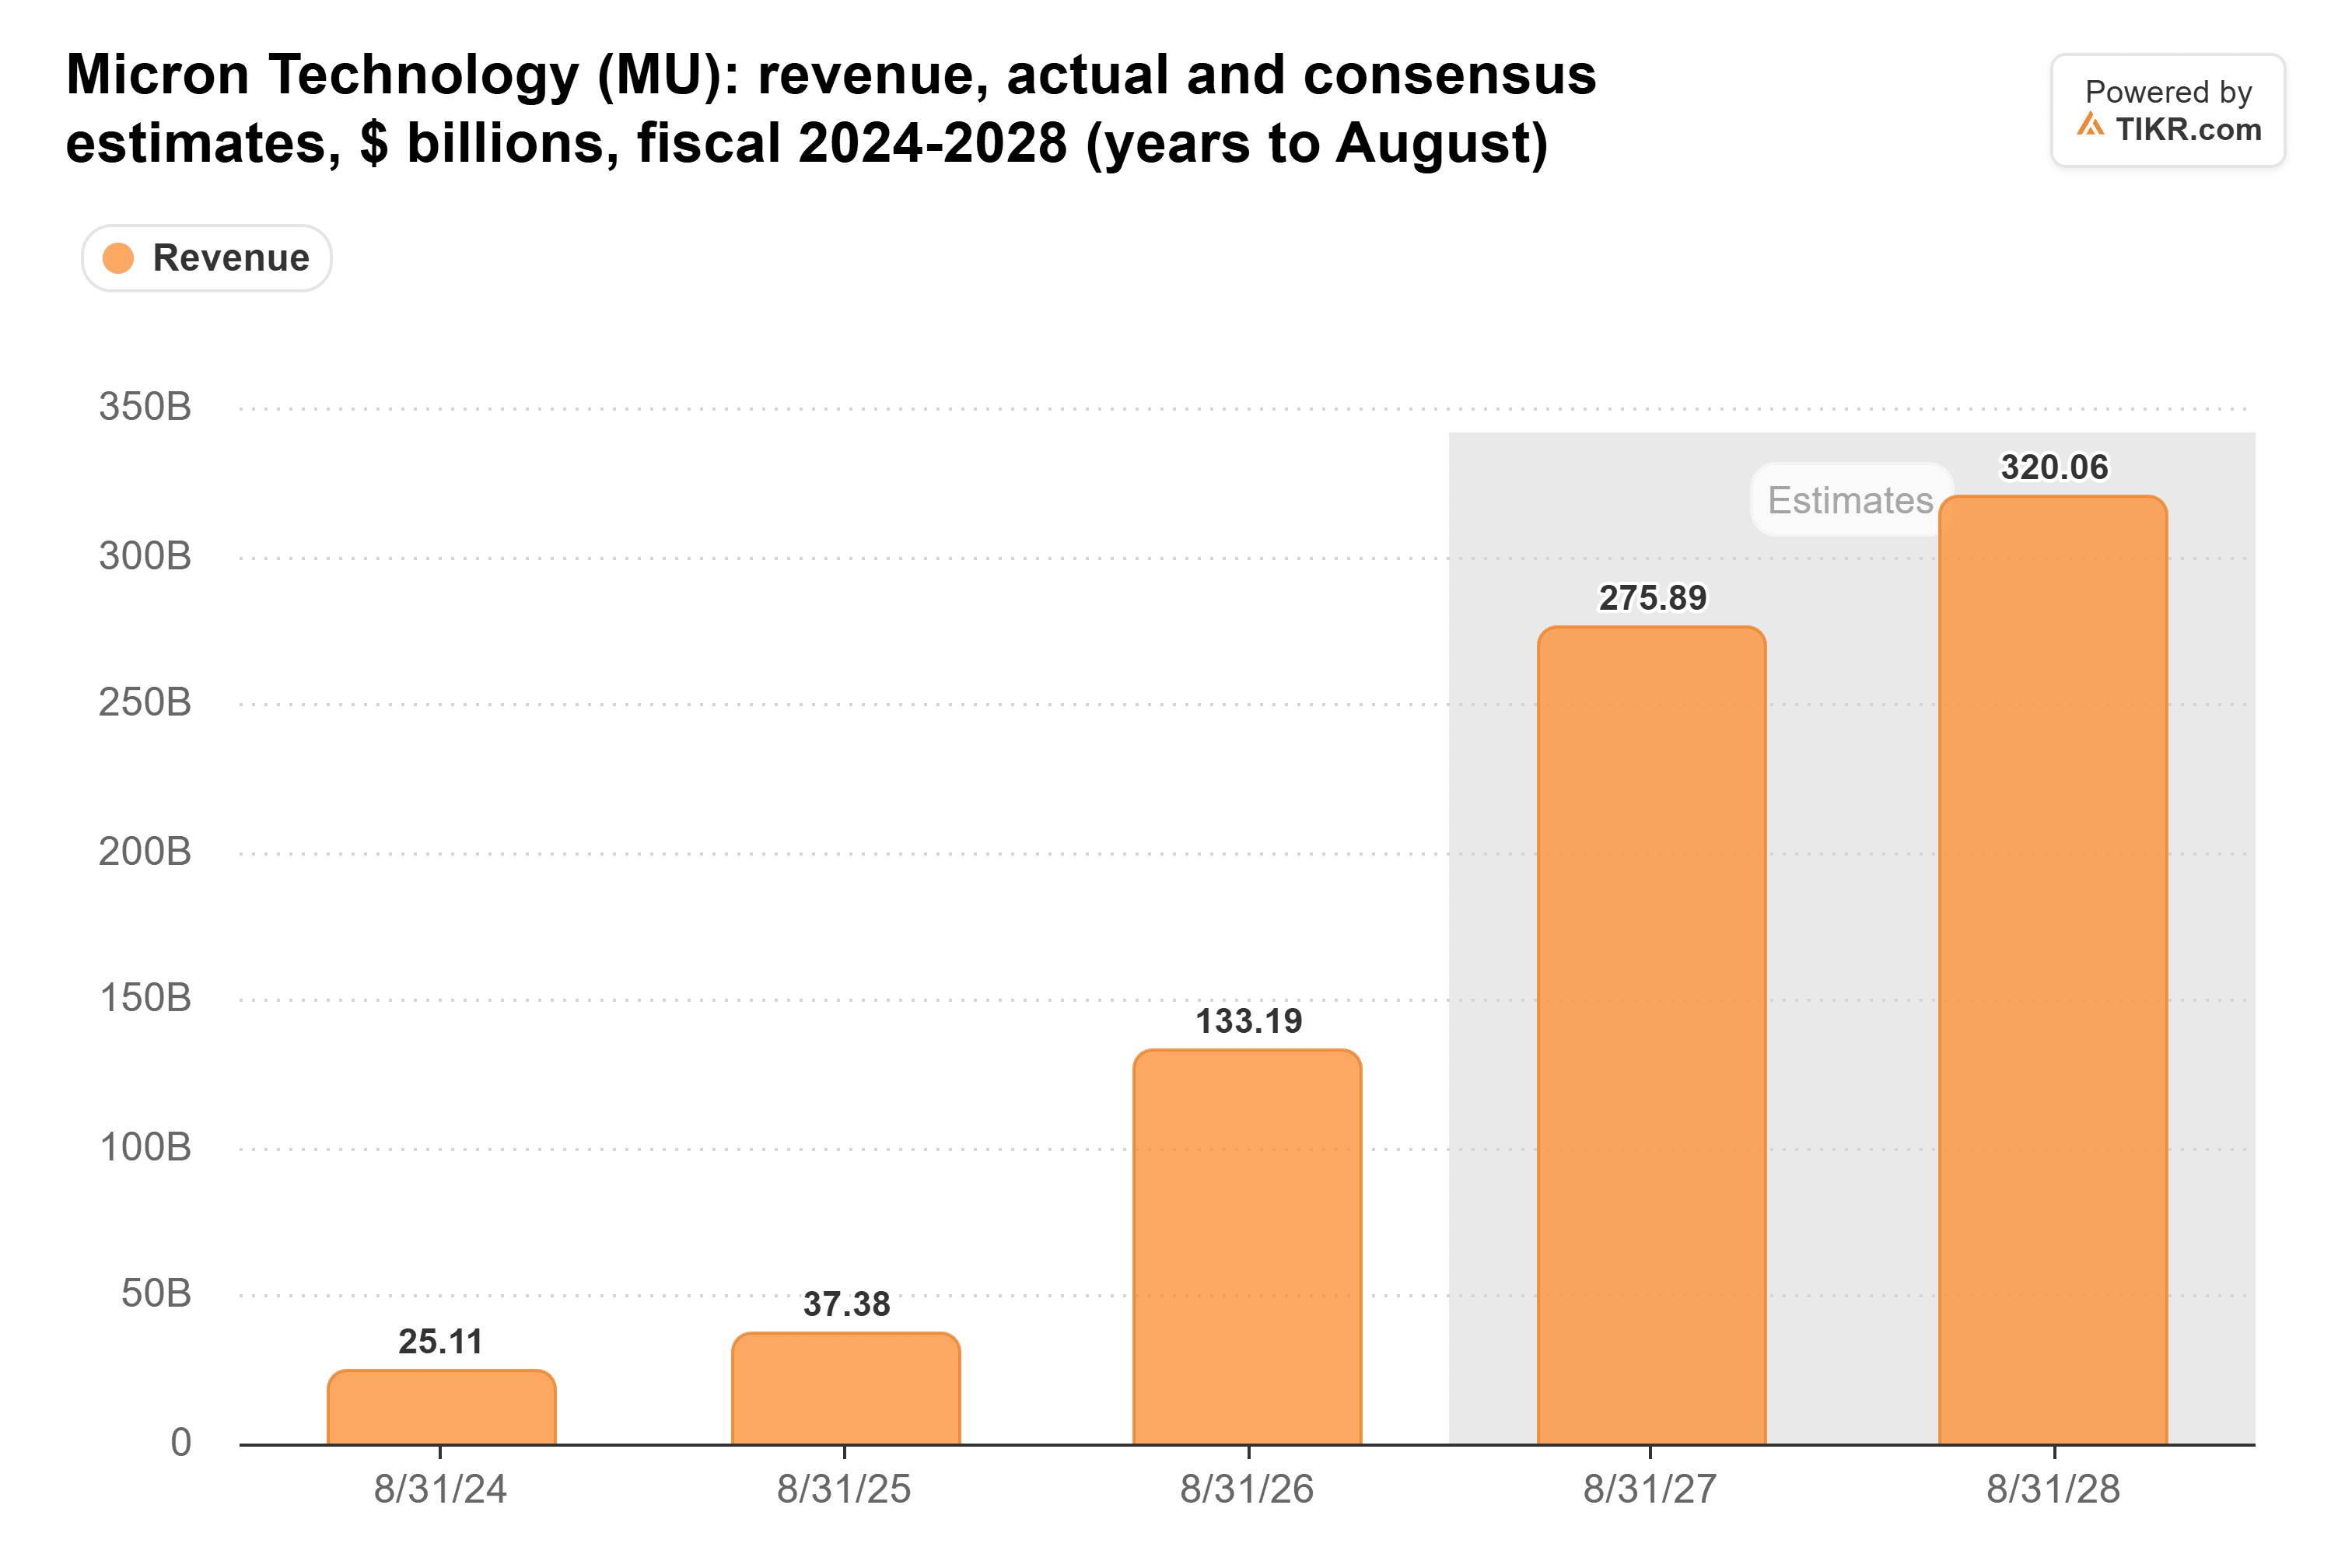
I ricavi seguono lo stesso percorso, da 133 miliardi di dollari nel 2026 fiscale a una stima di 276 miliardi nel 2027 fiscale e 320 miliardi nel 2028 fiscale.
Micron ha già parte di questo sotto contratto: circa 134 miliardi di dollari di obblighi di prestazione residui al 3 settembre, derivanti da accordi pluriennali che il management stima coprano oltre il 35% dei ricavi fino al 2030.
Nonostante ciò, il P/E forward di Micron di 4,0x è circa dove si trovava alla fine dei trimestri nel 2017 e 2018 (da 3,7x a 5,3x), molto al di sotto della sua mediana di 9,9x dal 2014. Se gli analisti dimezzassero i suoi utili domani, Micron verrebbe scambiata a 8,0x, ancora al di sotto di quella mediana.
NVIDIA non ha detto di chi compra la memoria
NVIDIA non nomina i suoi fornitori di memoria. Secondo i dati IDC nel filing di quotazione statunitense di SK hynix, SK hynix deteneva il 56,4% dei ricavi HBM nel primo trimestre del 2026, motivo per cui un precedente articolo di TIKR sullo stesso filing l'ha messa in prima fila. Nella sua call di settembre, Micron ha dichiarato di aver già contrattato la stragrande maggiorità della sua fornitura HBM per il 2027 civile a prezzi significativamente più alti.
Sandisk è un caso più traballante. I suoi ricavi del data center sono aumentati del 61% rispetto al trimestre precedente, raggiungendo 4,80 miliardi di dollari nel trimestre terminato il 2 ottobre. Ma GF Securities ora vede il NAND passare in surplus nel 2027. Ritiene Sandisk la più esposta, e pensa che DRAM e HBM proteggano meglio Micron.
La memoria è già stata qui prima
Micron ha chiuso a 656,39 dollari il 5 novembre, in calo del 46% rispetto al suo record di chiusura del 25 giugno di 1.213,56 dollari, dopo un calo del 17,5% in un giorno in un selloff dei chip. Un post sul subreddit r/ValueInvesting argomenta entrambi i lati. Nel 2018 e 2022, l'azione ha toccato il fondo mentre gli utili erano ancora al massimo. Nel 2016, ha continuato a scendere fino a quando gli utili si erano già incrinati.
L'ultima volta che il P/E forward di Micron era così basso, il suo EPS GAAP è sceso del 79% tra il 2018 fiscale e il 2020 fiscale, da 11,51 dollari a 2,37 dollari. I contratti sono la differenza questa volta, ma solo circa un quarto di quei 134 miliardi di dollari dovrebbe trasformarsi in ricavi nei prossimi 12 mesi. C'è anche rumore legale: il 14 novembre, un giudice federale ha permesso a una proposta di class action per fissazione dei prezzi DRAM contro Micron, Samsung e SK hynix di procedere. Le accuse non sono provate.
Quel multiplo prezza un crollo degli utili che gli stessi impegni di NVIDIA spingono oltre l'inizio del 2028. Micron sembra troppo economica per una domanda contrattualizzata così ampia.
Micron pubblicherà i risultati del suo primo trimestre fiscale a metà-fine dicembre. Il management definisce quel trimestre il minimo di margine dell'anno. Ricavi vicini alla guida di 61,5 miliardi di dollari e un margine lordo non-GAAP pari o superiore all'86,25% supporterebbero la tesi.
Quindi, quanto vale realmente l'azione Micron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Micron. Parti dalle stime di consensus di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!