Punti Chiave
- Goldman Sachs ha mantenuto il rating Buy e il target price di $177 su Alibaba dopo il report del 19 novembre, il 112% sopra la chiusura di quel giorno e dopo un calo del 53% dal massimo di gennaio.
- I ricavi del cloud sono cresciuti del 53% con un margine del 14,5%, ma gli utili rettificati sono stati inferiori alle stime. Lo stesso giorno, i ricavi pubblicitari dei merchant di PDD Holdings sono cresciuti del 12%, tre giorni dopo che i ricavi dell'infrastruttura cloud AI di Baidu sono cresciuti del 94%.
- Sulla base delle stime degli analisti, $177 equivalgono a circa 19 volte gli utili del 2028 fiscale, contro una media quinquennale di circa 13x, quindi gran parte del potenziale rialzista dipende dal fatto che gli investitori siano disposti a pagare un multiplo più elevato.
- Circa $120 sembrano un obiettivo più realistico per ora, e la regola sui chip statunitense entrata in vigore il giorno del report è il rischio che potrebbe limitare il cloud.
Alibaba (BABA) ha chiuso a $83,31 il 19 novembre, il 53% al di sotto del suo massimo di chiusura di gennaio. L'analista di Goldman Sachs Ronald Keung ha mantenuto il suo rating Buy e il target di $177 il 18 novembre, e di nuovo dopo il report del trimestre di settembre della società il 19 novembre. Si tratta di un rialzo del 112% rispetto alla chiusura.
Il report è arrivato lo stesso giorno in cui PDD Holdings (PDD) ha dichiarato che i suoi ricavi del marketing online sono cresciuti del 12%. È arrivato anche tre giorni dopo che Baidu (BIDU) ha dichiarato che i suoi ricavi dell'infrastruttura cloud AI sono cresciuti del 94%.
Una grossa spesa, poi una regola sui chip
L'ultima fase di discesa è iniziata con il report del secondo trimestre il 20 agosto. La spesa in conto capitale è balzata del 75% a RMB 67,7 miliardi e l'EBITA rettificato è sceso del 30%. Le commissioni che Taobao e Tmall riscuotono dai merchant sono cresciute solo dell'1% a parità di condizioni.
Il 16 novembre, il Dipartimento del Commercio ha emesso una regola che richiede una licenza per spedire chip avanzati a data center all'estero che vendono grandi quantità di capacità di calcolo a società cinesi. La regola colpisce la capacità di calcolo offshore in affitto che il cloud di Alibaba utilizza secondo quanto riferito, ed è entrata in vigore il 19 novembre, il giorno in cui Alibaba ha pubblicato i risultati.
La scommessa di Goldman è sul cloud
Prima del report, la nota di Keung citava "il potenziale di risultati superiori alle attese e revisioni al rialzo nei prossimi trimestri per Cloud & Compute Services". La società si aspetta che l'EPS aumenti del 59% nel 2027 fiscale e del 28% nel 2028 fiscale.
Il cloud ha rispettato le aspettative. I ricavi di AI Cloud e Compute Services sono cresciuti del 53% nel trimestre di settembre, rispetto al 45% di giugno, e il suo margine EBITA rettificato è salito al 14,5% dall'11,6%. Il CFO Toby Xu ha attribuito il margine a "utili di qualità". Gli utili rettificati del gruppo di $1,21 per ADS sono comunque rimasti al di sotto dei circa $1,65 attesi dagli analisti, e il titolo ha ceduto i guadagni iniziali per chiudere in calo dell'1,26%.
Gli analisti si aspettano che l'EPS normalizzato torni circa al livello del 2024 fiscale entro il 2028 fiscale, dopo essere sceso di oltre la metà nell'ultimo anno fiscale:
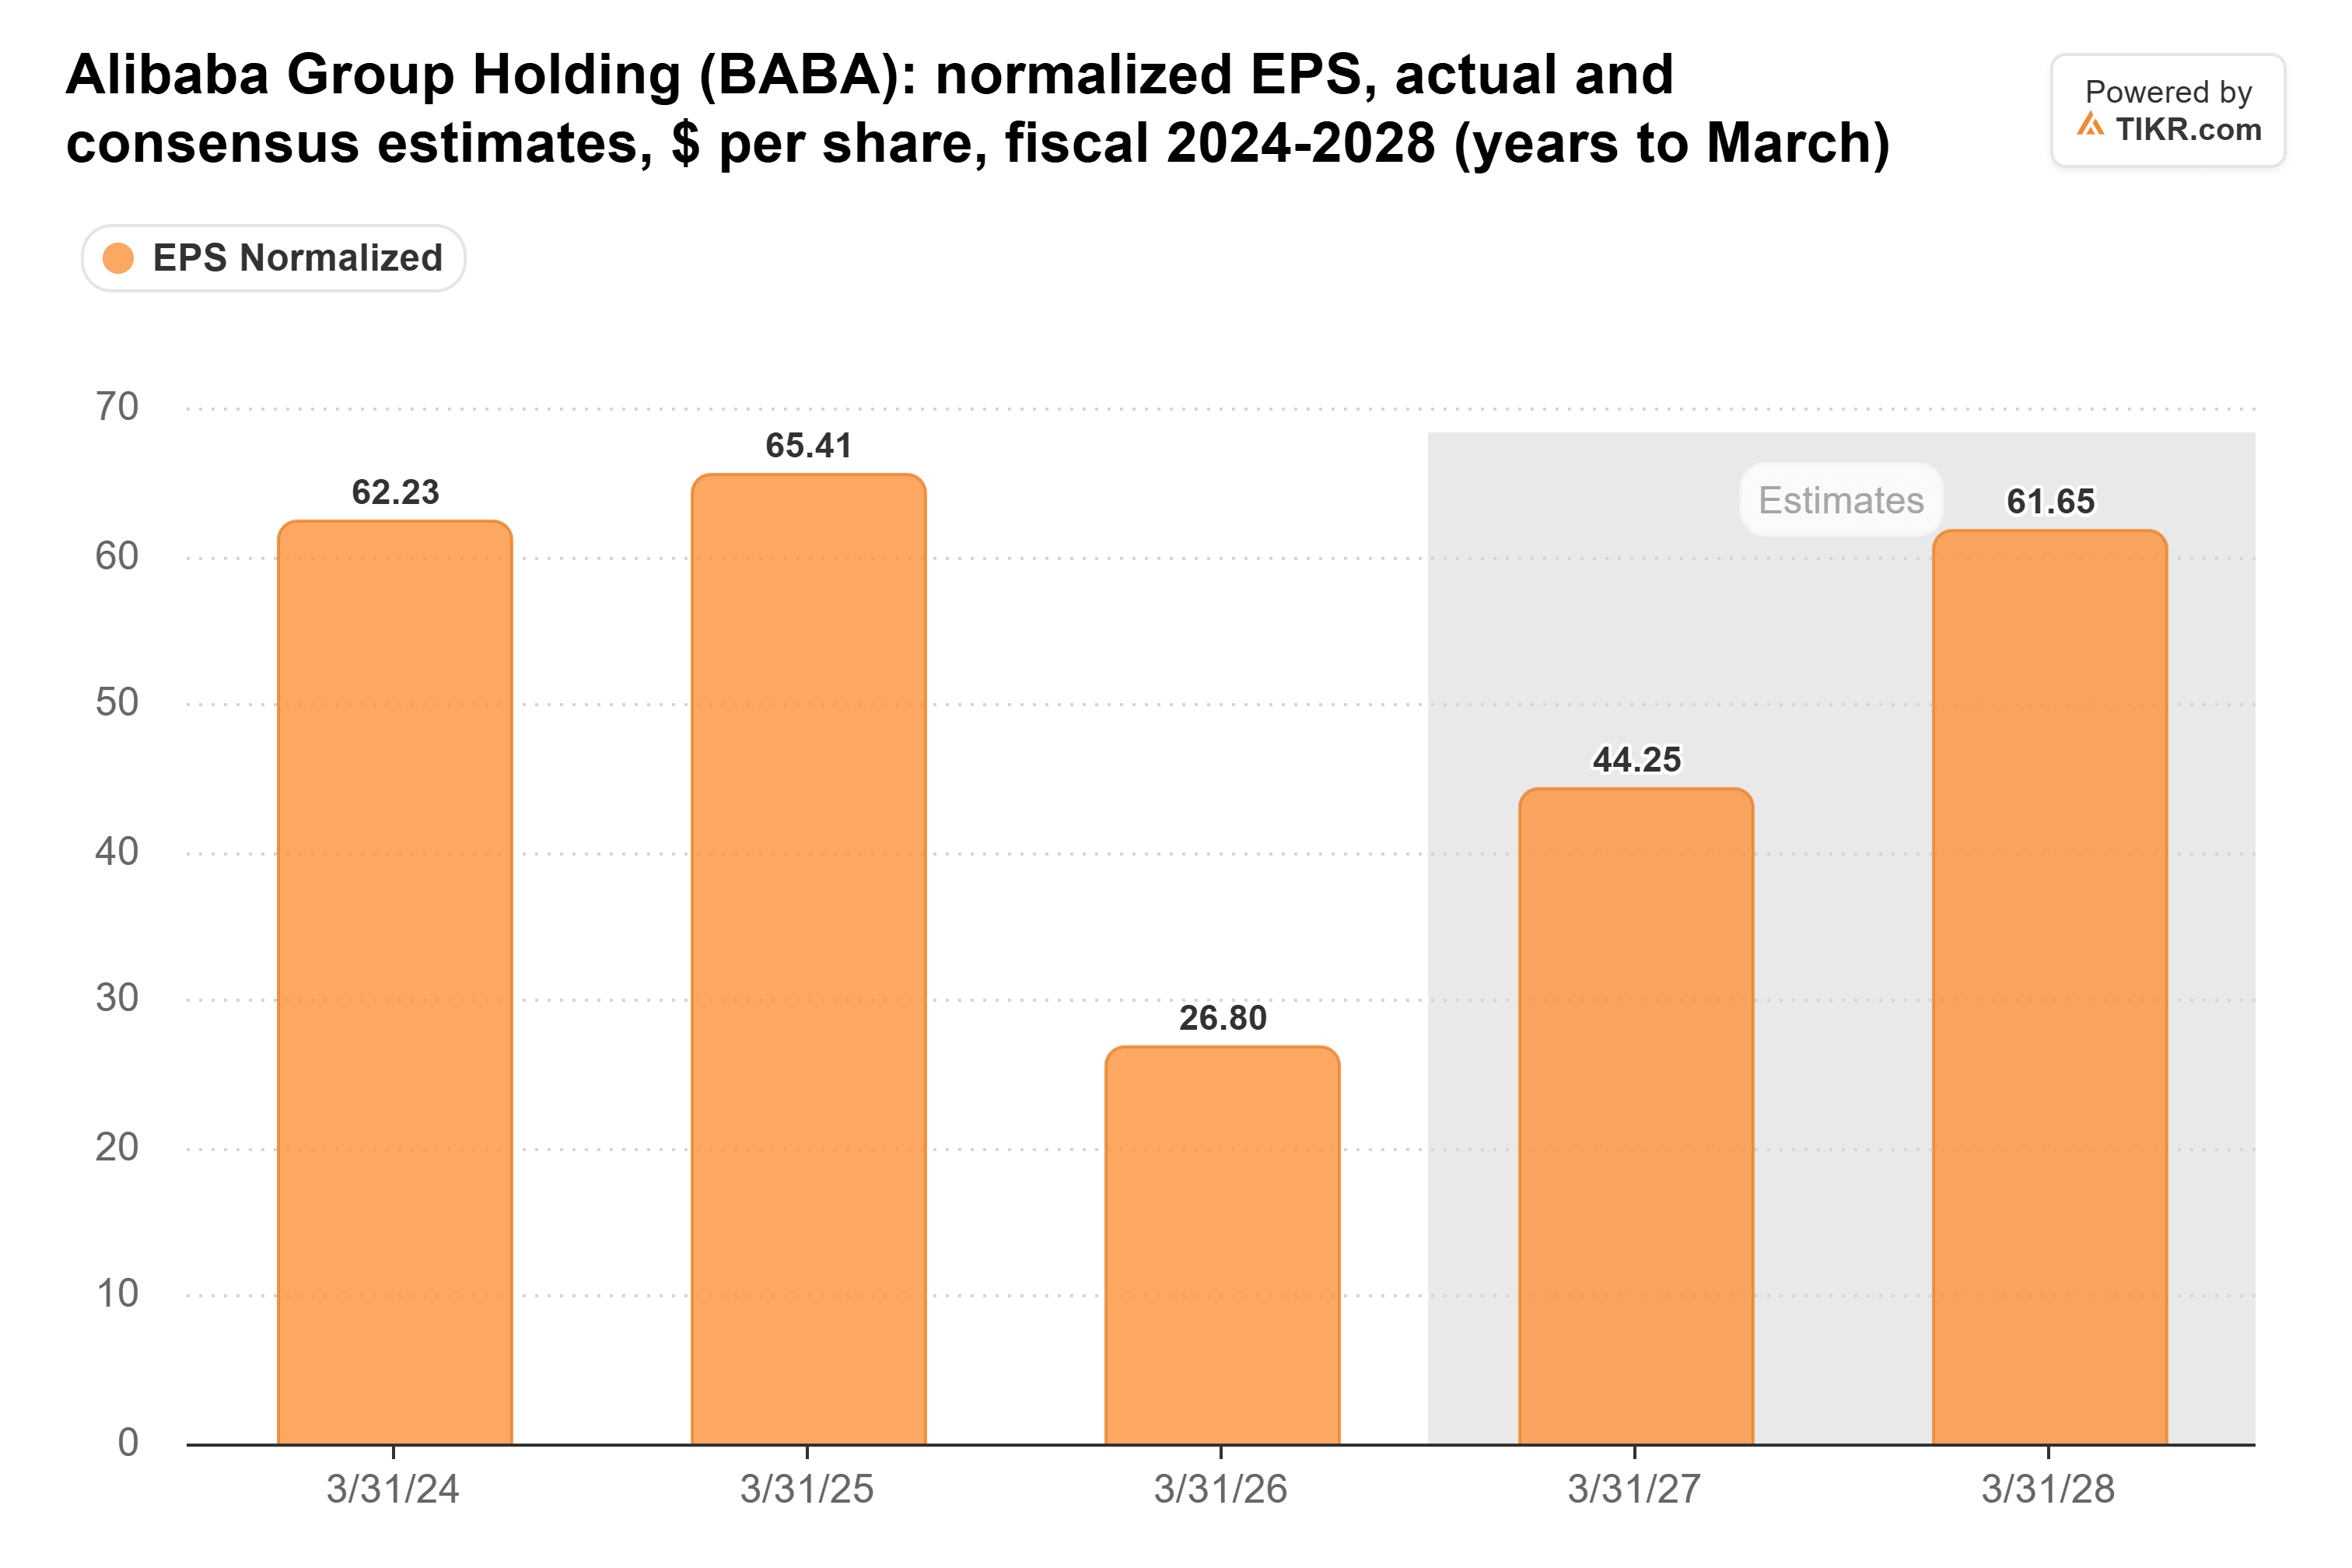
Queste stime si sono appena mosse nei tre mesi precedenti il report.
TIKR monitora 41 analisti su Alibaba. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Alibaba, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Alibaba
$177 ha senso?
I 40 target price degli analisti su Alibaba avevano una media di $185 prima del report, in calo rispetto ai $198 di fine 2025. Il grafico di TIKR traccia la stessa media in RMB:
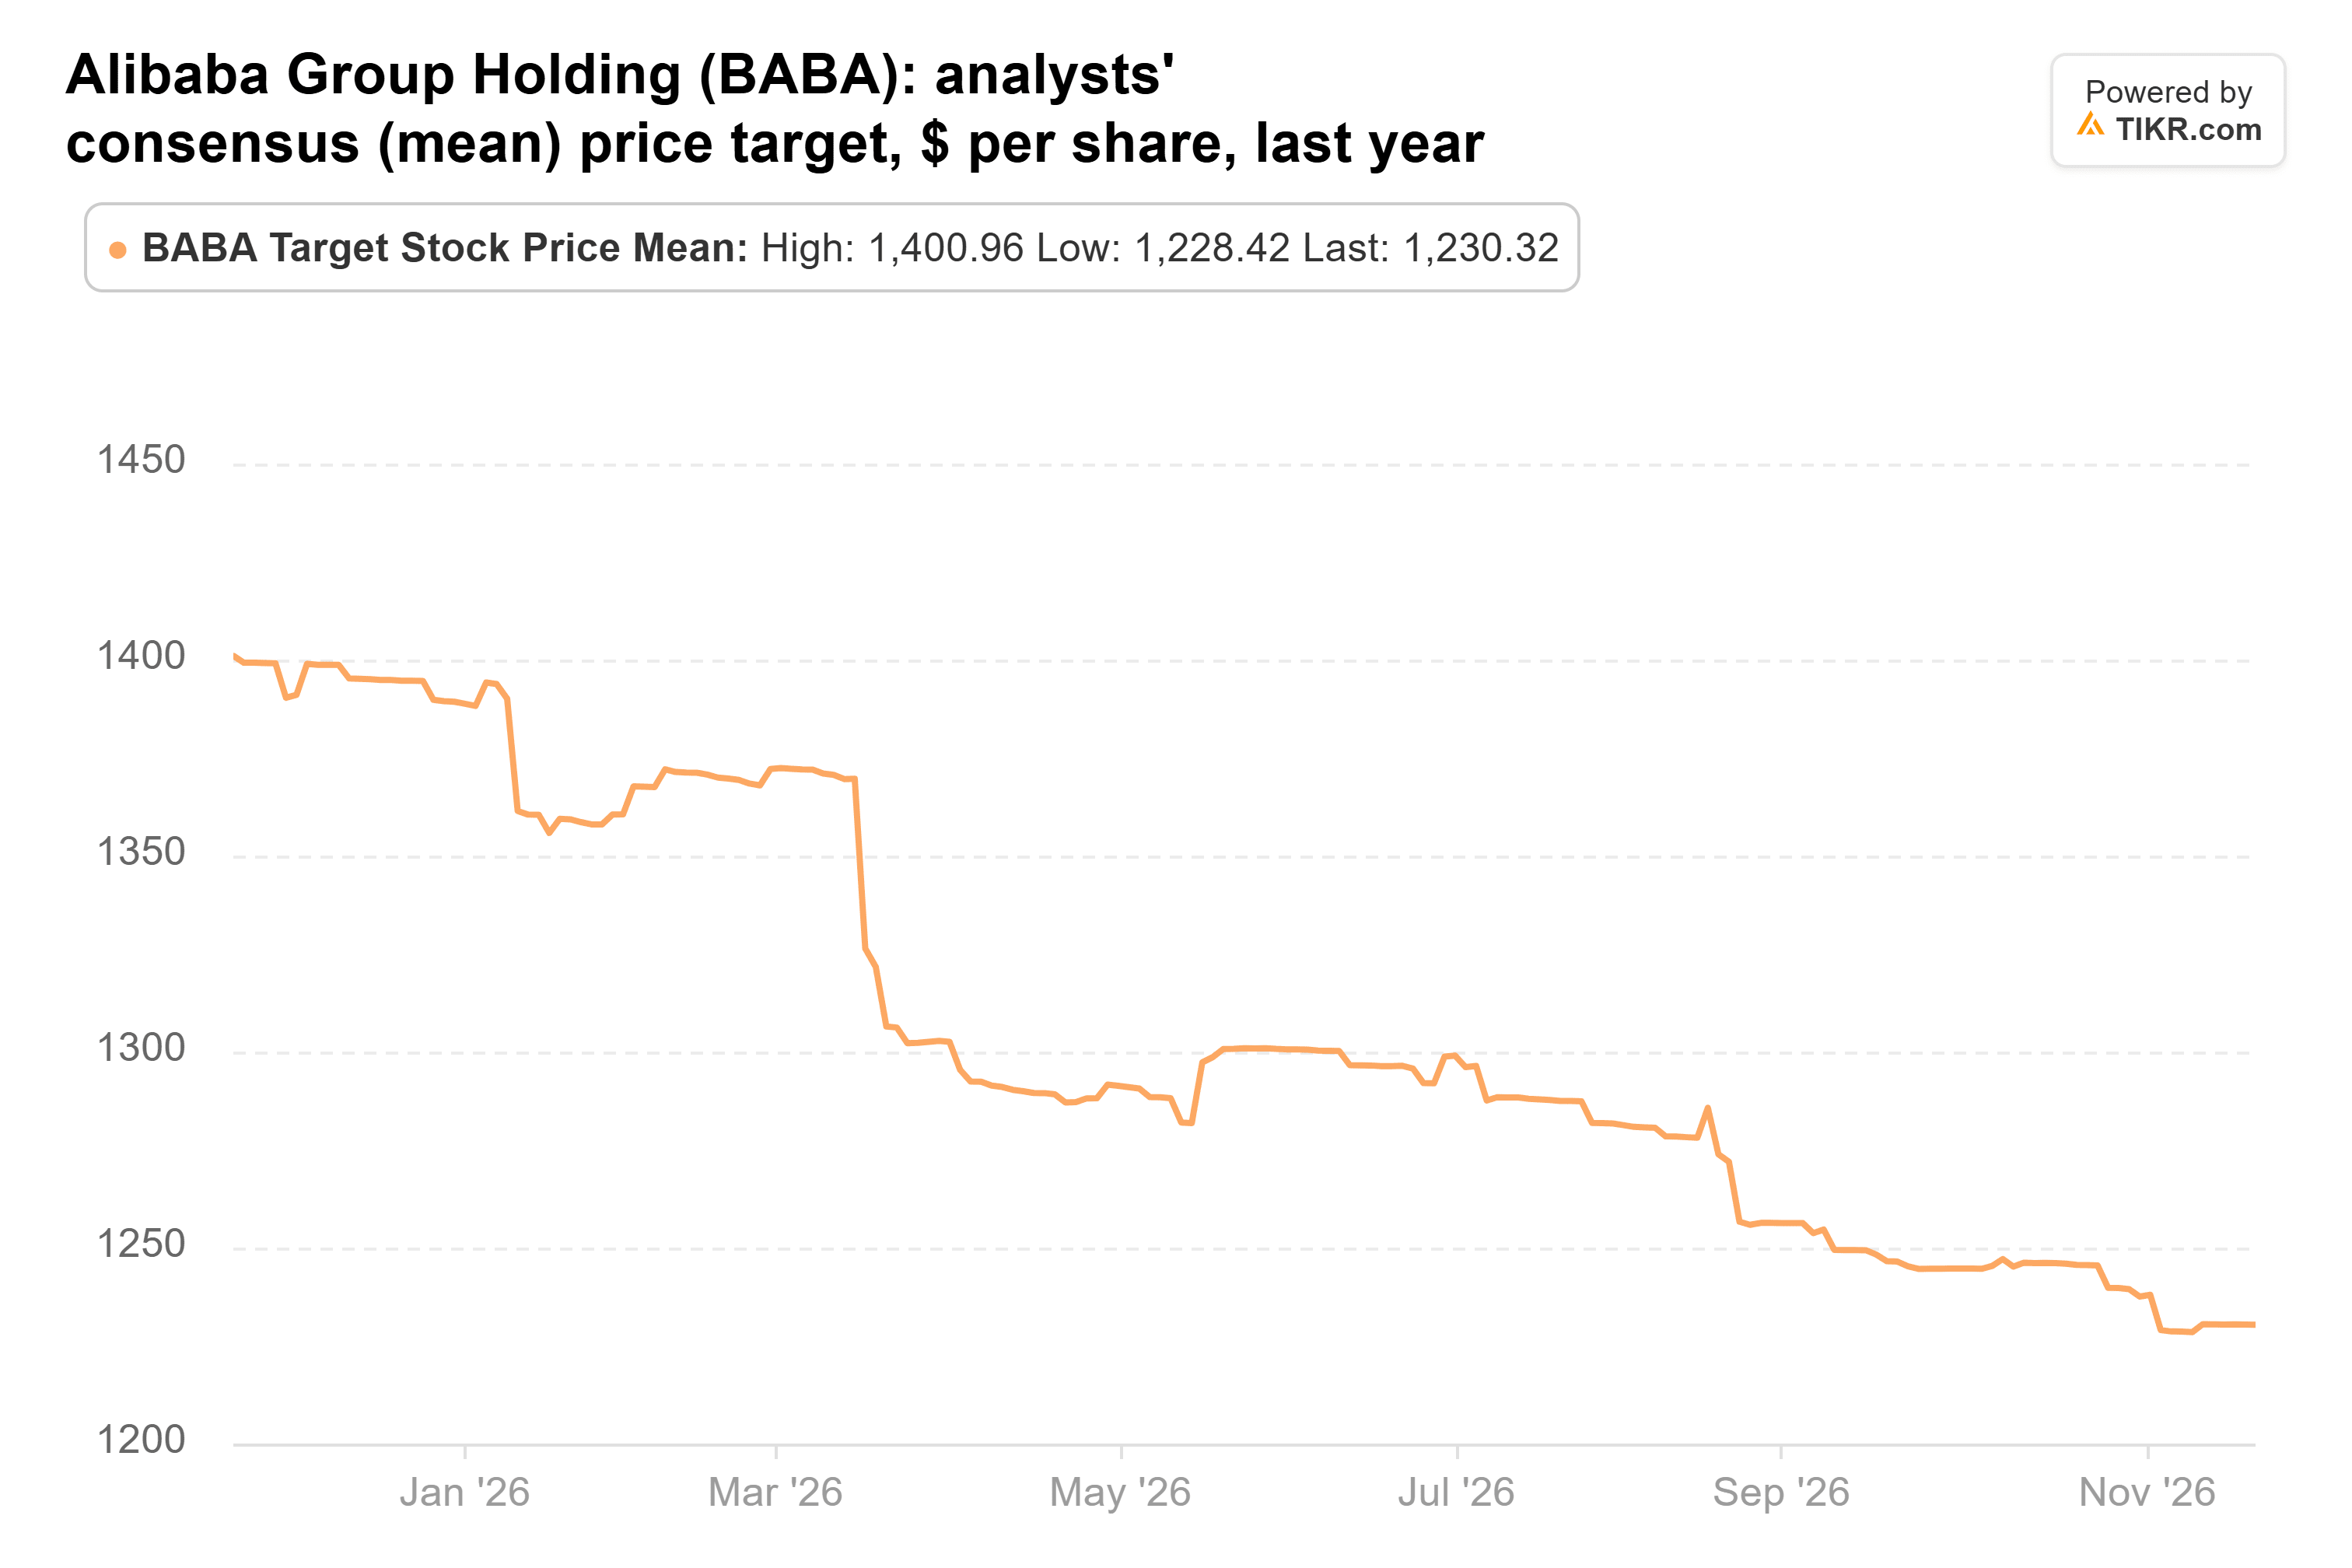
Il target di Goldman è inferiore a quella media. Convertito in dollari, la stima del 2028 fiscale degli analisti colloca $177 a circa 19 volte gli utili. Alibaba scambiava a circa 11 volte gli utili forward prima del report, contro una media quinquennale di circa 13x:
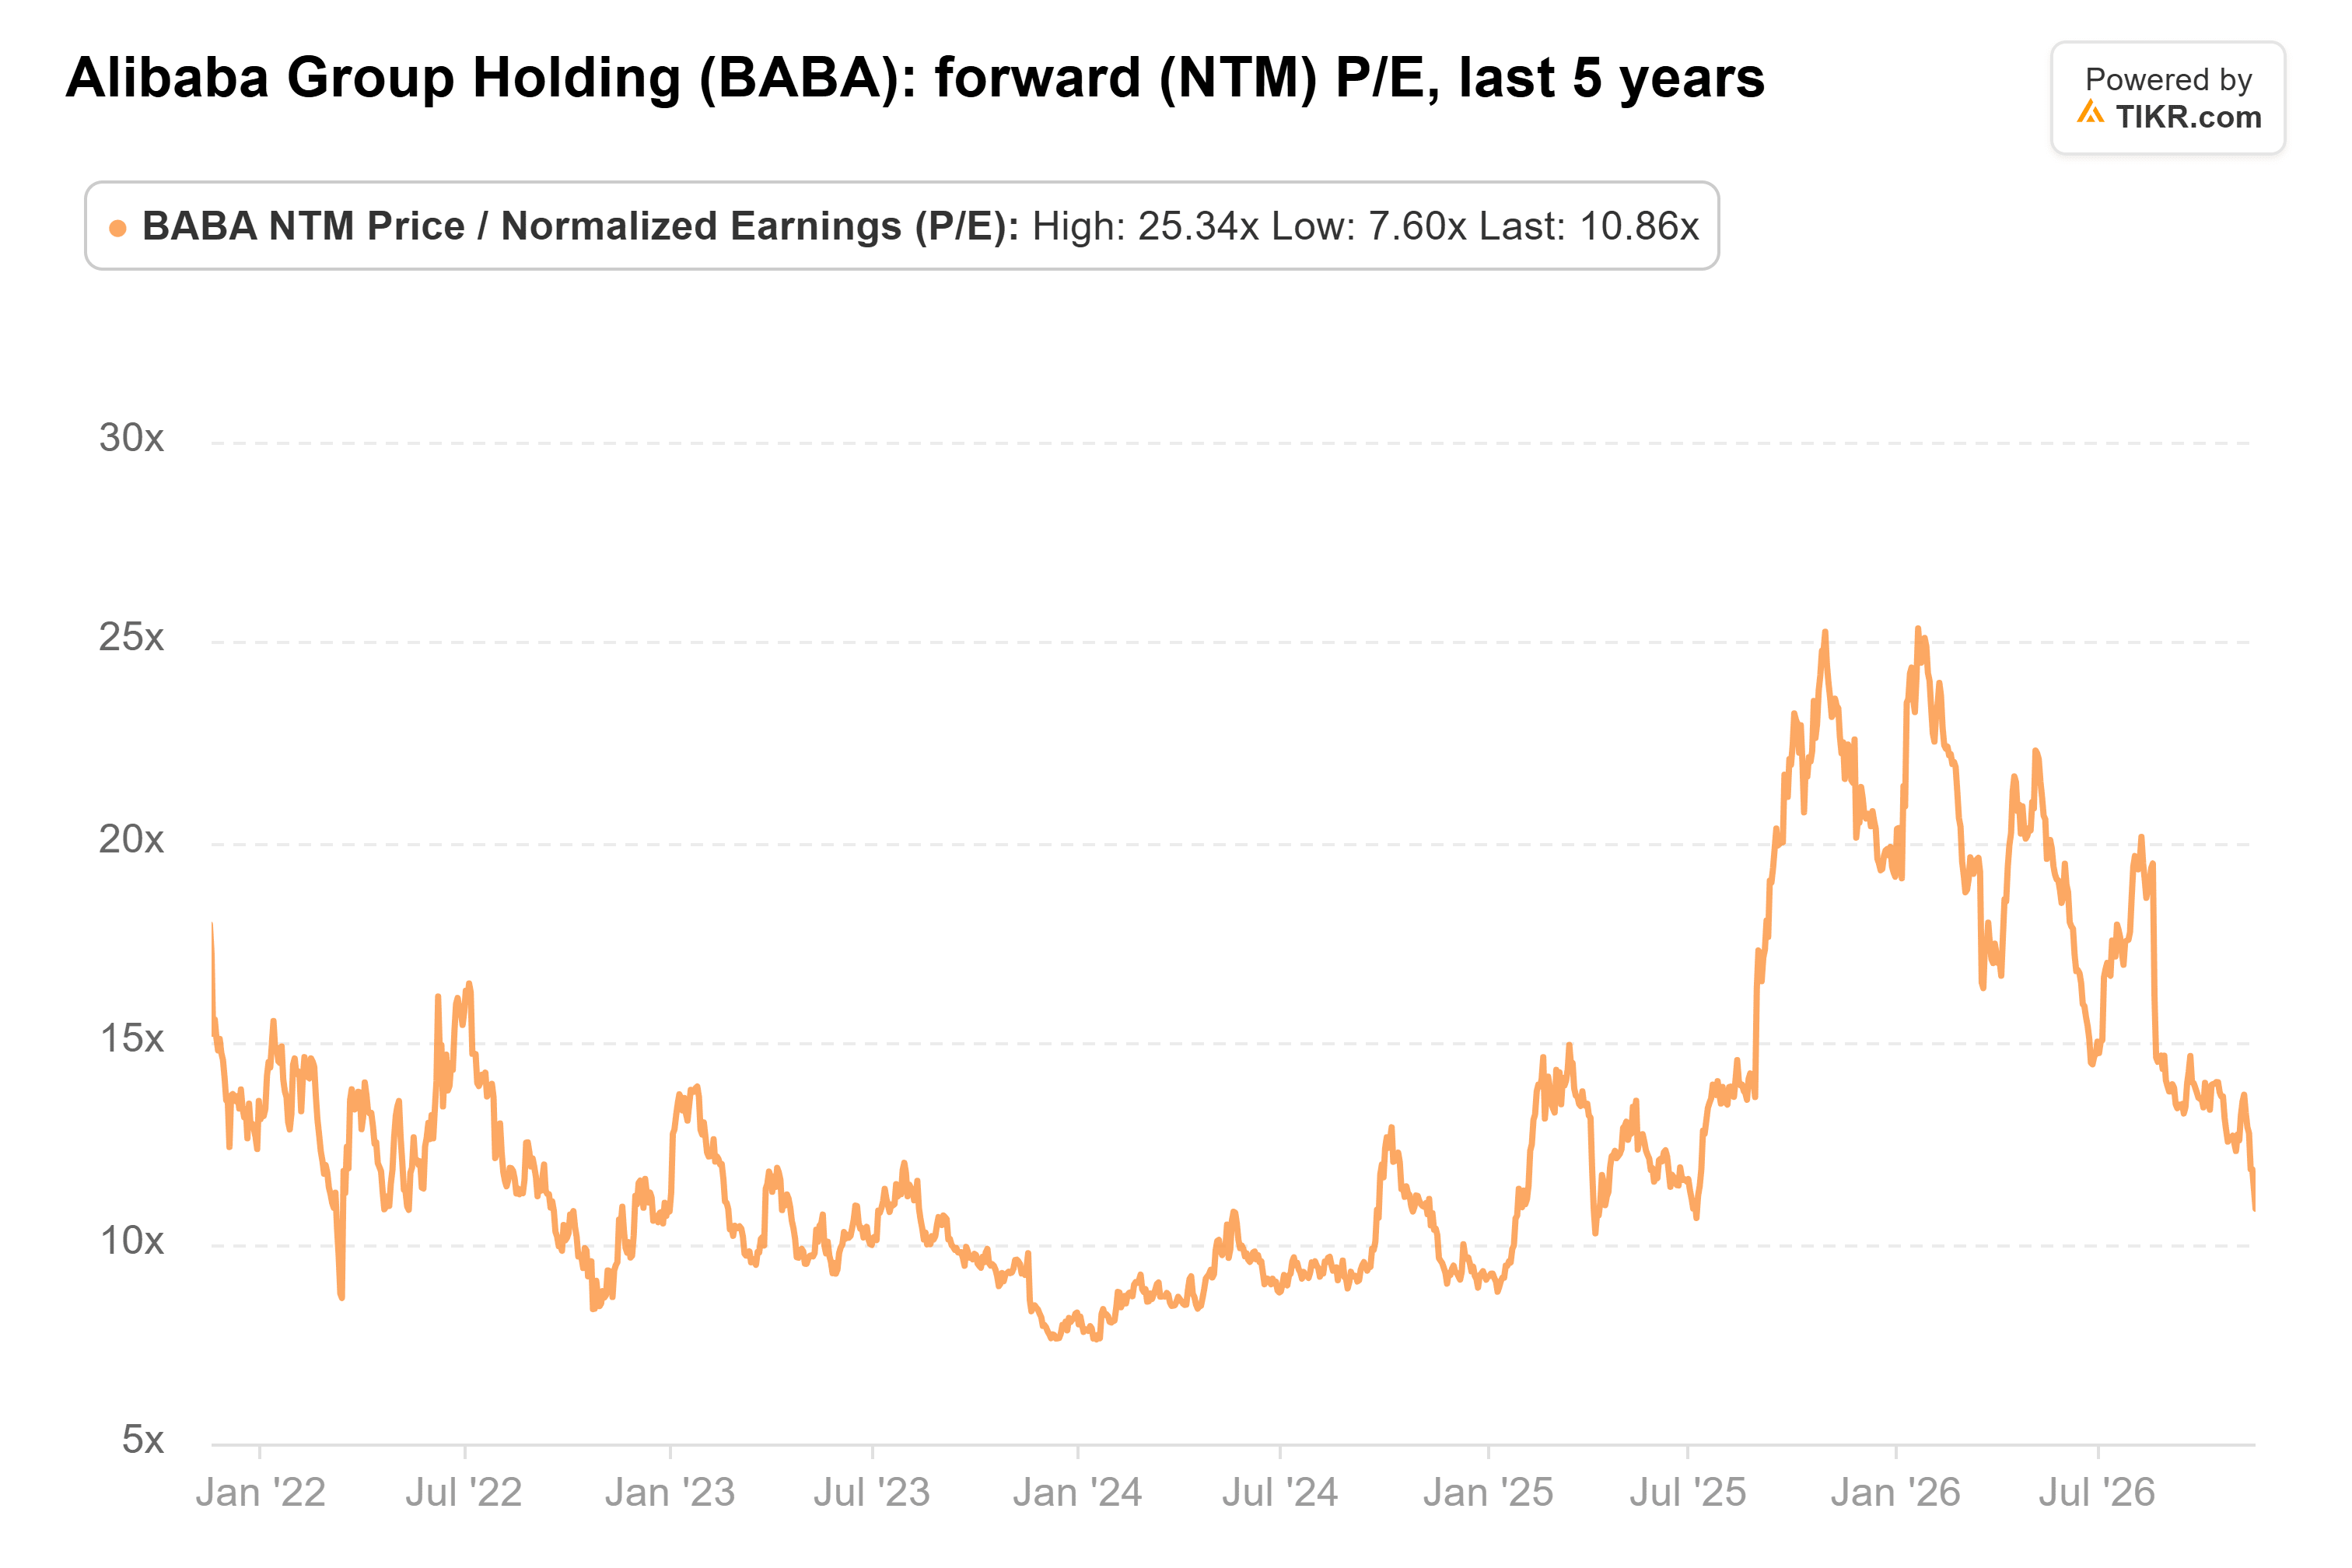
Il titolo ha avuto una media di circa 19x nell'ultimo anno e ha raggiunto 25x a gennaio, quindi Goldman chiede di ripristinare il multiplo del rally. Se gli utili raggiungeranno la stima del 2028 fiscale, questo da solo farebbe salire il titolo di circa il 15% al multiplo precedente al report. Il resto richiede che il multiplo aumenti di circa tre quarti. Al suo multiplo medio quinquennale su quelle stime, il titolo varrebbe circa $120.
Il cloud ha superato l'ostacolo, ma $177 ha bisogno di altro
La regola sui chip è il grande rischio. I data center che già servono società cinesi hanno 90 giorni dal 19 novembre per ottenere una licenza, il che rende metà febbraio il primo vero test della capacità in affitto di Alibaba. Anche le commissioni dei merchant sono ancora in ritardo: i ricavi della gestione clienti di Alibaba a parità di condizioni sono cresciuti nuovamente dell'1%, mentre i ricavi del marketing di PDD sono cresciuti del 12%.
Goldman ha bisogno sia di una ripresa degli utili che del multiplo del rally. Il trimestre di settembre ha reso la ripresa più credibile. Pagare anche per il multiplo sembra prematuro mentre il flusso di cassa libero rimane negativo, con un deflusso di RMB 34,5 miliardi nell'ultimo trimestre. Un secondo trimestre consecutivo di crescita del cloud superiore al 50% con margini vicini al 14,5% renderebbe i "beats-and-raises" molto più difficili da mettere in dubbio.
Quindi, quanto vale realmente il titolo Alibaba?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alibaba. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!