Punti Chiave
- SK hynix ha appena toccato un nuovo minimo a 52 settimane, in calo del 38% dal massimo di settembre, in una vendita di hardware per l'IA che ha colpito anche Micron e Sandisk.
- Gran parte delle vendite è seguita a notizie provenienti da altre aziende, tra cui le dimissioni del CEO di Nvidia, il cliente più importante di SK hynix, mentre SK hynix ha pubblicato il trimestre migliore della sua storia.
- Il titolo scambia al multiplo forward più basso dalla sua quotazione negli USA di luglio, nonostante i contratti con 14 clienti coprano più della metà della sua capacità del 2027 e 2028.
- Per gli investitori che possono resistere a un ciclo della memoria, sembra un'opportunità di acquisto, e i risultati di fine gennaio mostreranno se il suo margine operativo dell'80% si è mantenuto.
SK hynix (SKHY) ha toccato un nuovo minimo a 52 settimane di $117,40 il 17 novembre prima di chiudere a $122,61, in calo del 38% rispetto al massimo di chiusura del 9 settembre. La vendita di hardware per l'IA ha trascinato al ribasso Micron (MU), Sandisk (SNDK) e il cliente più importante di SK hynix, Nvidia (NVDA).
Le notizie di SK hynix sono state per lo più positive, a parte una sentenza del 14 novembre che ha permesso di procedere con una proposta di class action per fissazione dei prezzi della DRAM contro di essa, Samsung e Micron; le accuse non sono provate. Il giorno in cui ha riportato il suo miglior trimestre di sempre, Daniel Newman, CEO di Futurum Group, ha definito il titolo "ridicolmente economico" su CNBC.
Ora è molto più economico.
TIKR monitora 41 analisti su SK hynix. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su SK hynix, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di SK hynix
Gran parte delle cattive notizie proveniva da altri
Le paure sulla spesa per l'IA sono tornate con le prospettive del trimestre di dicembre di Lam Research il 21 ottobre e sono cresciute con i risultati di Intel e Amazon il 29 ottobre. La vittoria dei Democratici alle elezioni di medio termine ha sollevato timori di una costruzione più lenta dei data center, e i risultati di Qualcomm del 4 novembre hanno mostrato le vendite di chip per dispositivi mobili in calo del 26%, in parte a causa dell'aumento dei costi della memoria. L'unico sollievo è arrivato il 10 novembre, quando CoreWeave, un cliente dell'unità Solidigm di SK hynix, ha alzato le sue prospettive per il 2026.
Micron è in calo del 31% nello stesso periodo, anche se afferma che oltre il 75% della sua produzione del 2027 è impegnata. Sandisk è in calo del 55%, anche dopo che i ricavi del data center sono balzati del 61% rispetto al trimestre precedente a $4,8 miliardi. Gli investitori stanno vendendo l'intero gruppo, indipendentemente da ciò che ogni azienda ha sotto contratto.
Nvidia, in calo del 30%, è la più importante: TrendForce ha riportato a gennaio, citando i media coreani, che si prevedeva che avrebbe assegnato a SK hynix circa due terzi dei suoi ordini HBM4. Poche ore dopo il minimo di SK hynix, Nvidia ha pubblicato il suo primo rapporto dopo le dimissioni del CEO Jensen Huang il 12 novembre. I ricavi per il trimestre terminato il 25 ottobre sono aumentati del 103% a $115,8 miliardi, e ha fornito una previsione di $130 miliardi per un quarto trimestre con una settimana extra, contro stime di circa $125 miliardi.
Questo difficilmente è un cliente che si tira indietro.
Un trimestre record e un buyback all'altezza
Il 28 ottobre, SK hynix ha riportato ricavi preliminari del terzo trimestre in aumento del 328% su base annua a ₩104,6 trilioni, e un utile operativo in aumento del 632% a ₩83,3 trilioni, un margine dell'80%. Ha anche delineato circa ₩100 trilioni di rendimenti per gli azionisti nel 2026 e avviato un nuovo buyback da ₩20 trilioni, metà dei quali per la retribuzione in azioni dei dipendenti, valido fino al 28 gennaio.
Il CEO Kwak Noh-Jung ha dichiarato che l'attività si sta "trasformando in una con stabilità degli utili e visibilità della domanda a medio-lungo termine". Ha contratti a cui fare riferimento: accordi a lungo termine con 14 clienti coprono più della metà della capacità di SK hynix del 2027 e 2028.
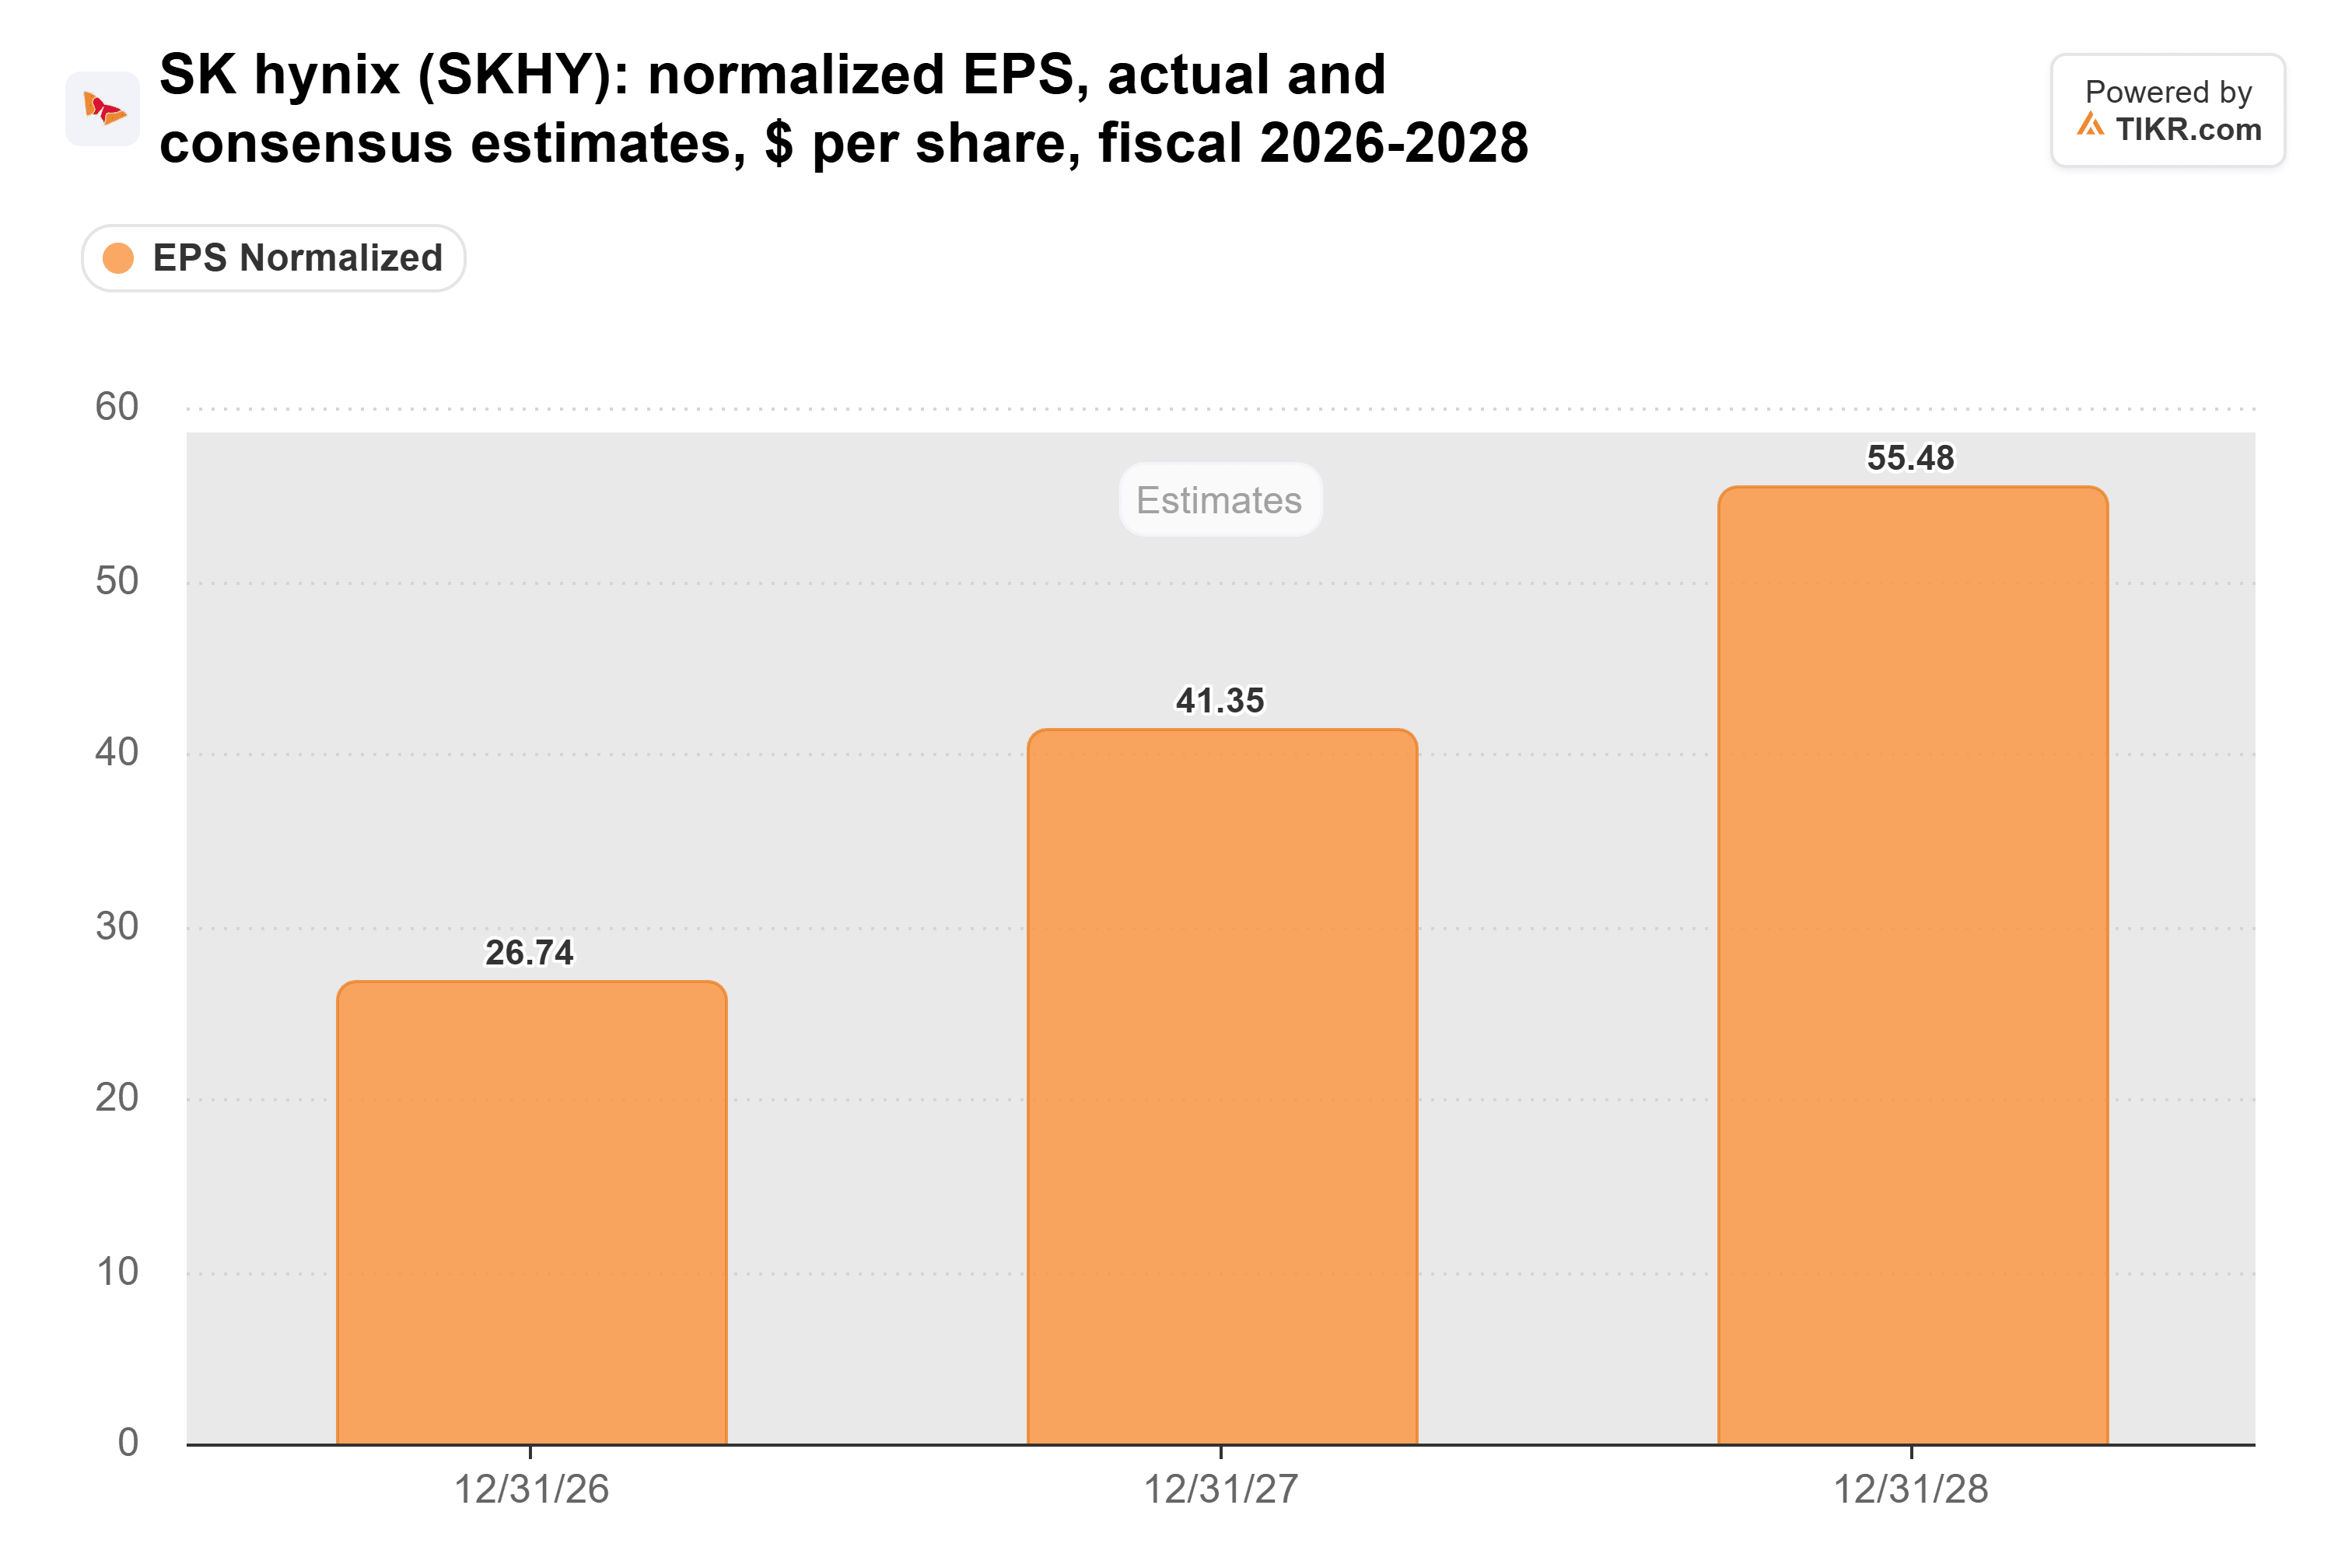
Gli analisti si aspettano che l'EPS normalizzato per azione USA raddoppi approssimativamente dal 2026 al 2028:
Prezzato per un crollo
SK hynix scambia a 2,2x gli utili forward, il livello più basso dalla quotazione delle azioni USA a luglio, contro una media di 3,7x:
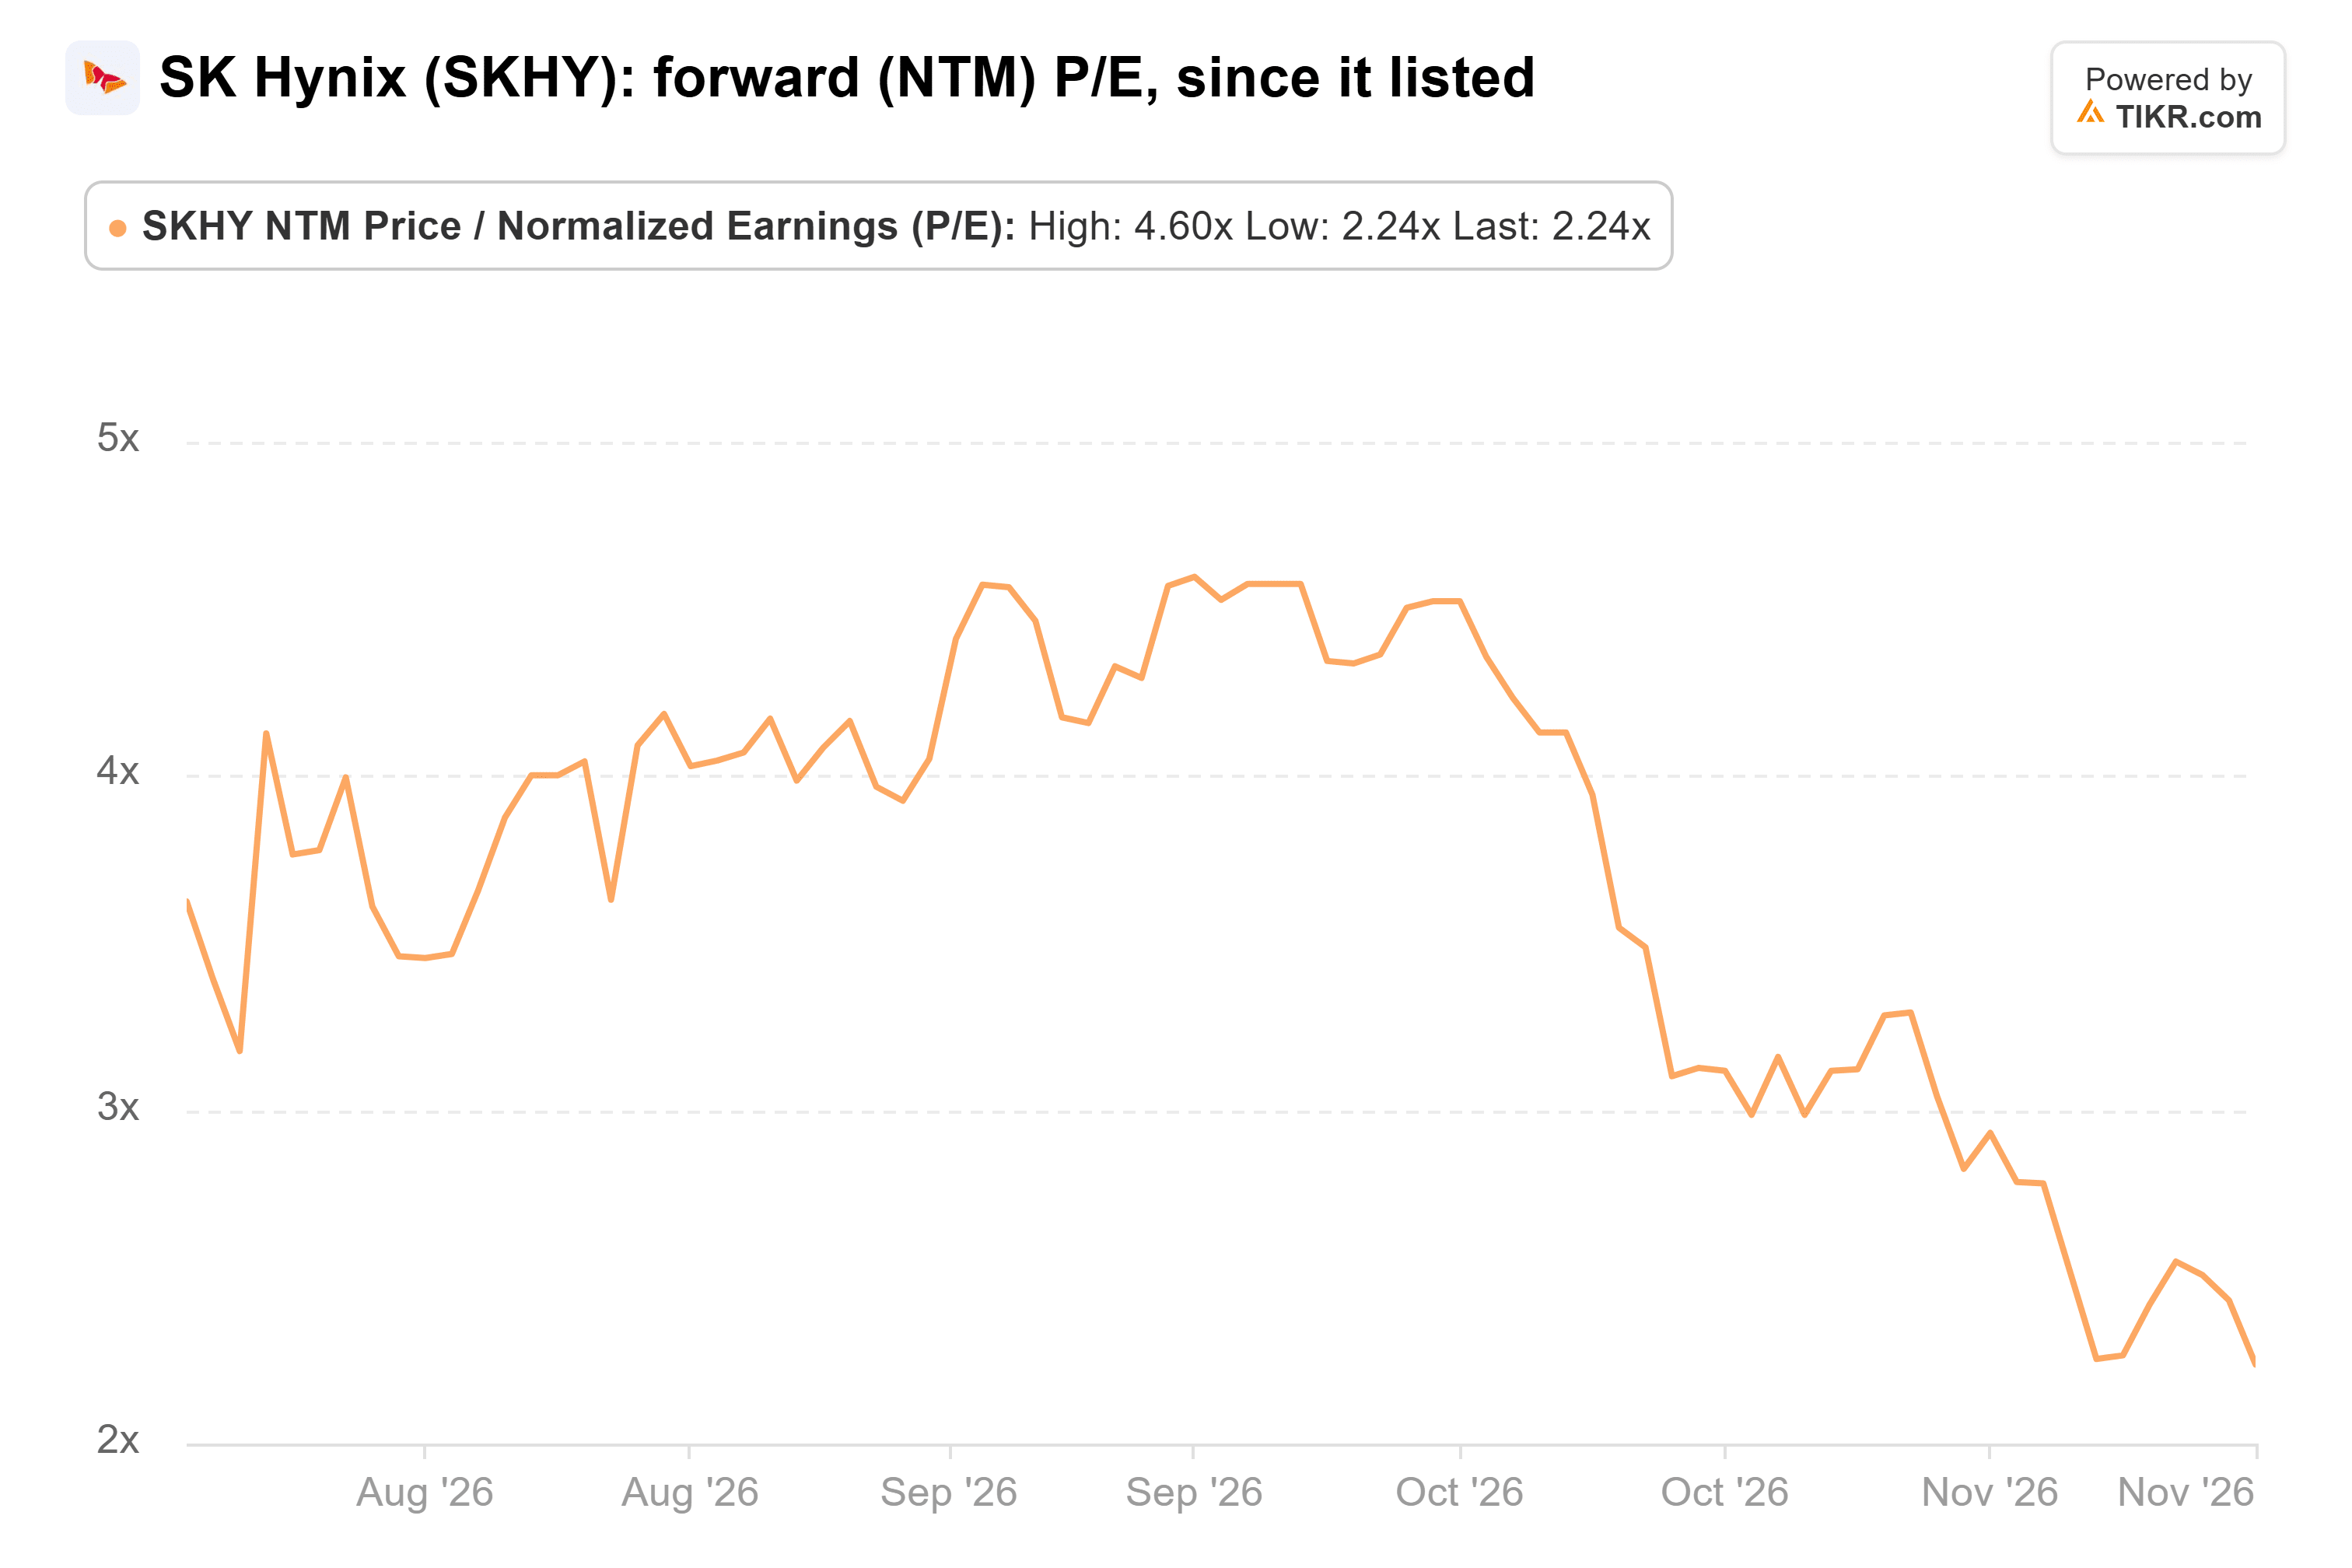
Questo prezza un crollo degli utili, e i produttori di memoria hanno vissuto periodi del genere. Il margine operativo di SK hynix è sceso dal 28,9% nel 2021 al -23,6% nel 2023:

Il Capex è destinato ad aumentare nel 2027 rispetto all'intervallo alto di ₩40 trilioni di quest'anno, il tipo di espansione che ha preceduto i crolli passati. Reuters ha anche riportato che i funzionari statunitensi stanno ritardando le licenze per gli strumenti di cui SK hynix ha bisogno per espandere il suo stabilimento di Dalian, in Cina.
Affinché 2,2x abbia senso, gli utili dovrebbero crollare ben prima che quei contratti scadano. Il prezzo target medio di Wall Street di $260 è più del doppio dell'ultima chiusura.
Abbastanza economico per i pazienti
Niente nei numeri di SK hynix sembra un'attività diretta verso un crollo, e il suo cliente più importante ha fornito previsioni superiori alle stime. Per gli investitori che possono resistere a un ciclo della memoria, il titolo sembra un'opportunità di acquisto a 2,2x.
I titoli della memoria possono rimanere economici. I risultati di fine gennaio mostreranno se le spedizioni di DRAM del quarto trimestre sono cresciute del previsto 20% medio. Un margine operativo ben al di sotto dell'80% del terzo trimestre sarebbe il primo segno che il picco è stato raggiunto.
Quindi, quanto vale realmente il titolo SK hynix?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SK hynix. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!