Punti Chiave
- Il 17 novembre, Truist ha abbassato il suo prezzo obiettivo su Affirm a $86 da $88, mantenendo la raccomandazione "Acquista". Il nuovo obiettivo è comunque superiore del 45% rispetto al prezzo attuale del titolo.
- Truist ha attribuito il taglio alle valutazioni più basse nel settore dei finanziatori fintech e, nella stessa nota, ha alzato la sua stima di crescita del volume per Affirm nel trimestre di dicembre al 35%.
- Affirm è sceso del 31% rispetto al suo massimo di chiusura a 52 settimane dopo un trimestre in cui il volume è cresciuto del 34% ma i prestiti in sofferenza sono saliti al 2,9%.
- L'obiettivo di $86 corrisponde a circa 20 volte le stime degli utili forward, al di sotto del multiplo medio di 28x di Affirm da settembre 2024, quindi la stima di Truist appare conservativa fintanto che la qualità creditizia regge.
Affirm (AFRM) ha pubblicato uno dei suoi trimestri più forti il 5 novembre, eppure il titolo ha chiuso a $59,44 il 17 novembre, il 31% al di sotto del suo massimo di chiusura a 52 settimane. Quel giorno, Truist ha tagliato il suo prezzo obiettivo a $86 da $88, mantenendo la raccomandazione "Acquista", che lascia comunque un potenziale rialzo del 45%.
Tutto è cresciuto, comprese le sofferenze
Il trimestre di Affirm fino al 30 settembre è stato forte quasi ovunque. Il volume lordo di merce (GMV) è cresciuto del 34% a $14,4 miliardi. Le entrate al netto dei costi di transazione sono state di $617 milioni, pari al 4,3% del GMV, al di sopra del limite superiore dell'intervallo di medio termine del management, compreso tra il 3,75% e il 4%.
Il credito è stato il punto debole. La quota di prestiti rateali mensili in ritardo di 30 o più giorni (esclusi i prestiti Peloton e Pay-in-X) è salita al 2,9%. Si tratta di un aumento di 35 punti base rispetto al trimestre di giugno e di 9 rispetto all'anno precedente.
Truist ha comunque alzato la sua stima di crescita
Prima della pubblicazione dei risultati, la stima dell'analista di Truist Matthew Coad corrispondeva già al limite superiore della previsione di crescita del GMV di Affirm per il trimestre di dicembre, compresa tra il 30% e il 32%. L'ha alzata al 35% dopo che il CFO Rob O'Hare ha dichiarato che la crescita a ottobre procedeva "a un tasso elevato, intorno al 30% e oltre". Truist afferma che l'obiettivo più basso riflette multipli obiettivo più bassi per la maggior parte dei finanziatori fintech. Anche Cantor Fitzgerald ha tagliato il suo obiettivo, a $84 da $97 il 9 novembre, e RBC Capital lo ha tagliato a $83 da $96 il 6 novembre.
TIKR monitora 36 analisti su Affirm. Quanti dicono "Acquista"?
Vedi la suddivisione completa delle raccomandazioni Acquista, Mantieni e Vendi su Affirm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti su Affirm
$86 non chiede molto
L'obiettivo medio di Wall Street è più o meno dove si trovava un anno fa, anche se il titolo è sceso:

Quel consenso di $96 è superiore del 61% rispetto al prezzo. Gli analisti hanno anche alzato le loro stime degli EPS normalizzati negli ultimi tre mesi: a $3,96 da $3,72 per l'esercizio 2027 (l'anno fino a giugno), e a $5,06 da $4,73 per l'esercizio 2028:
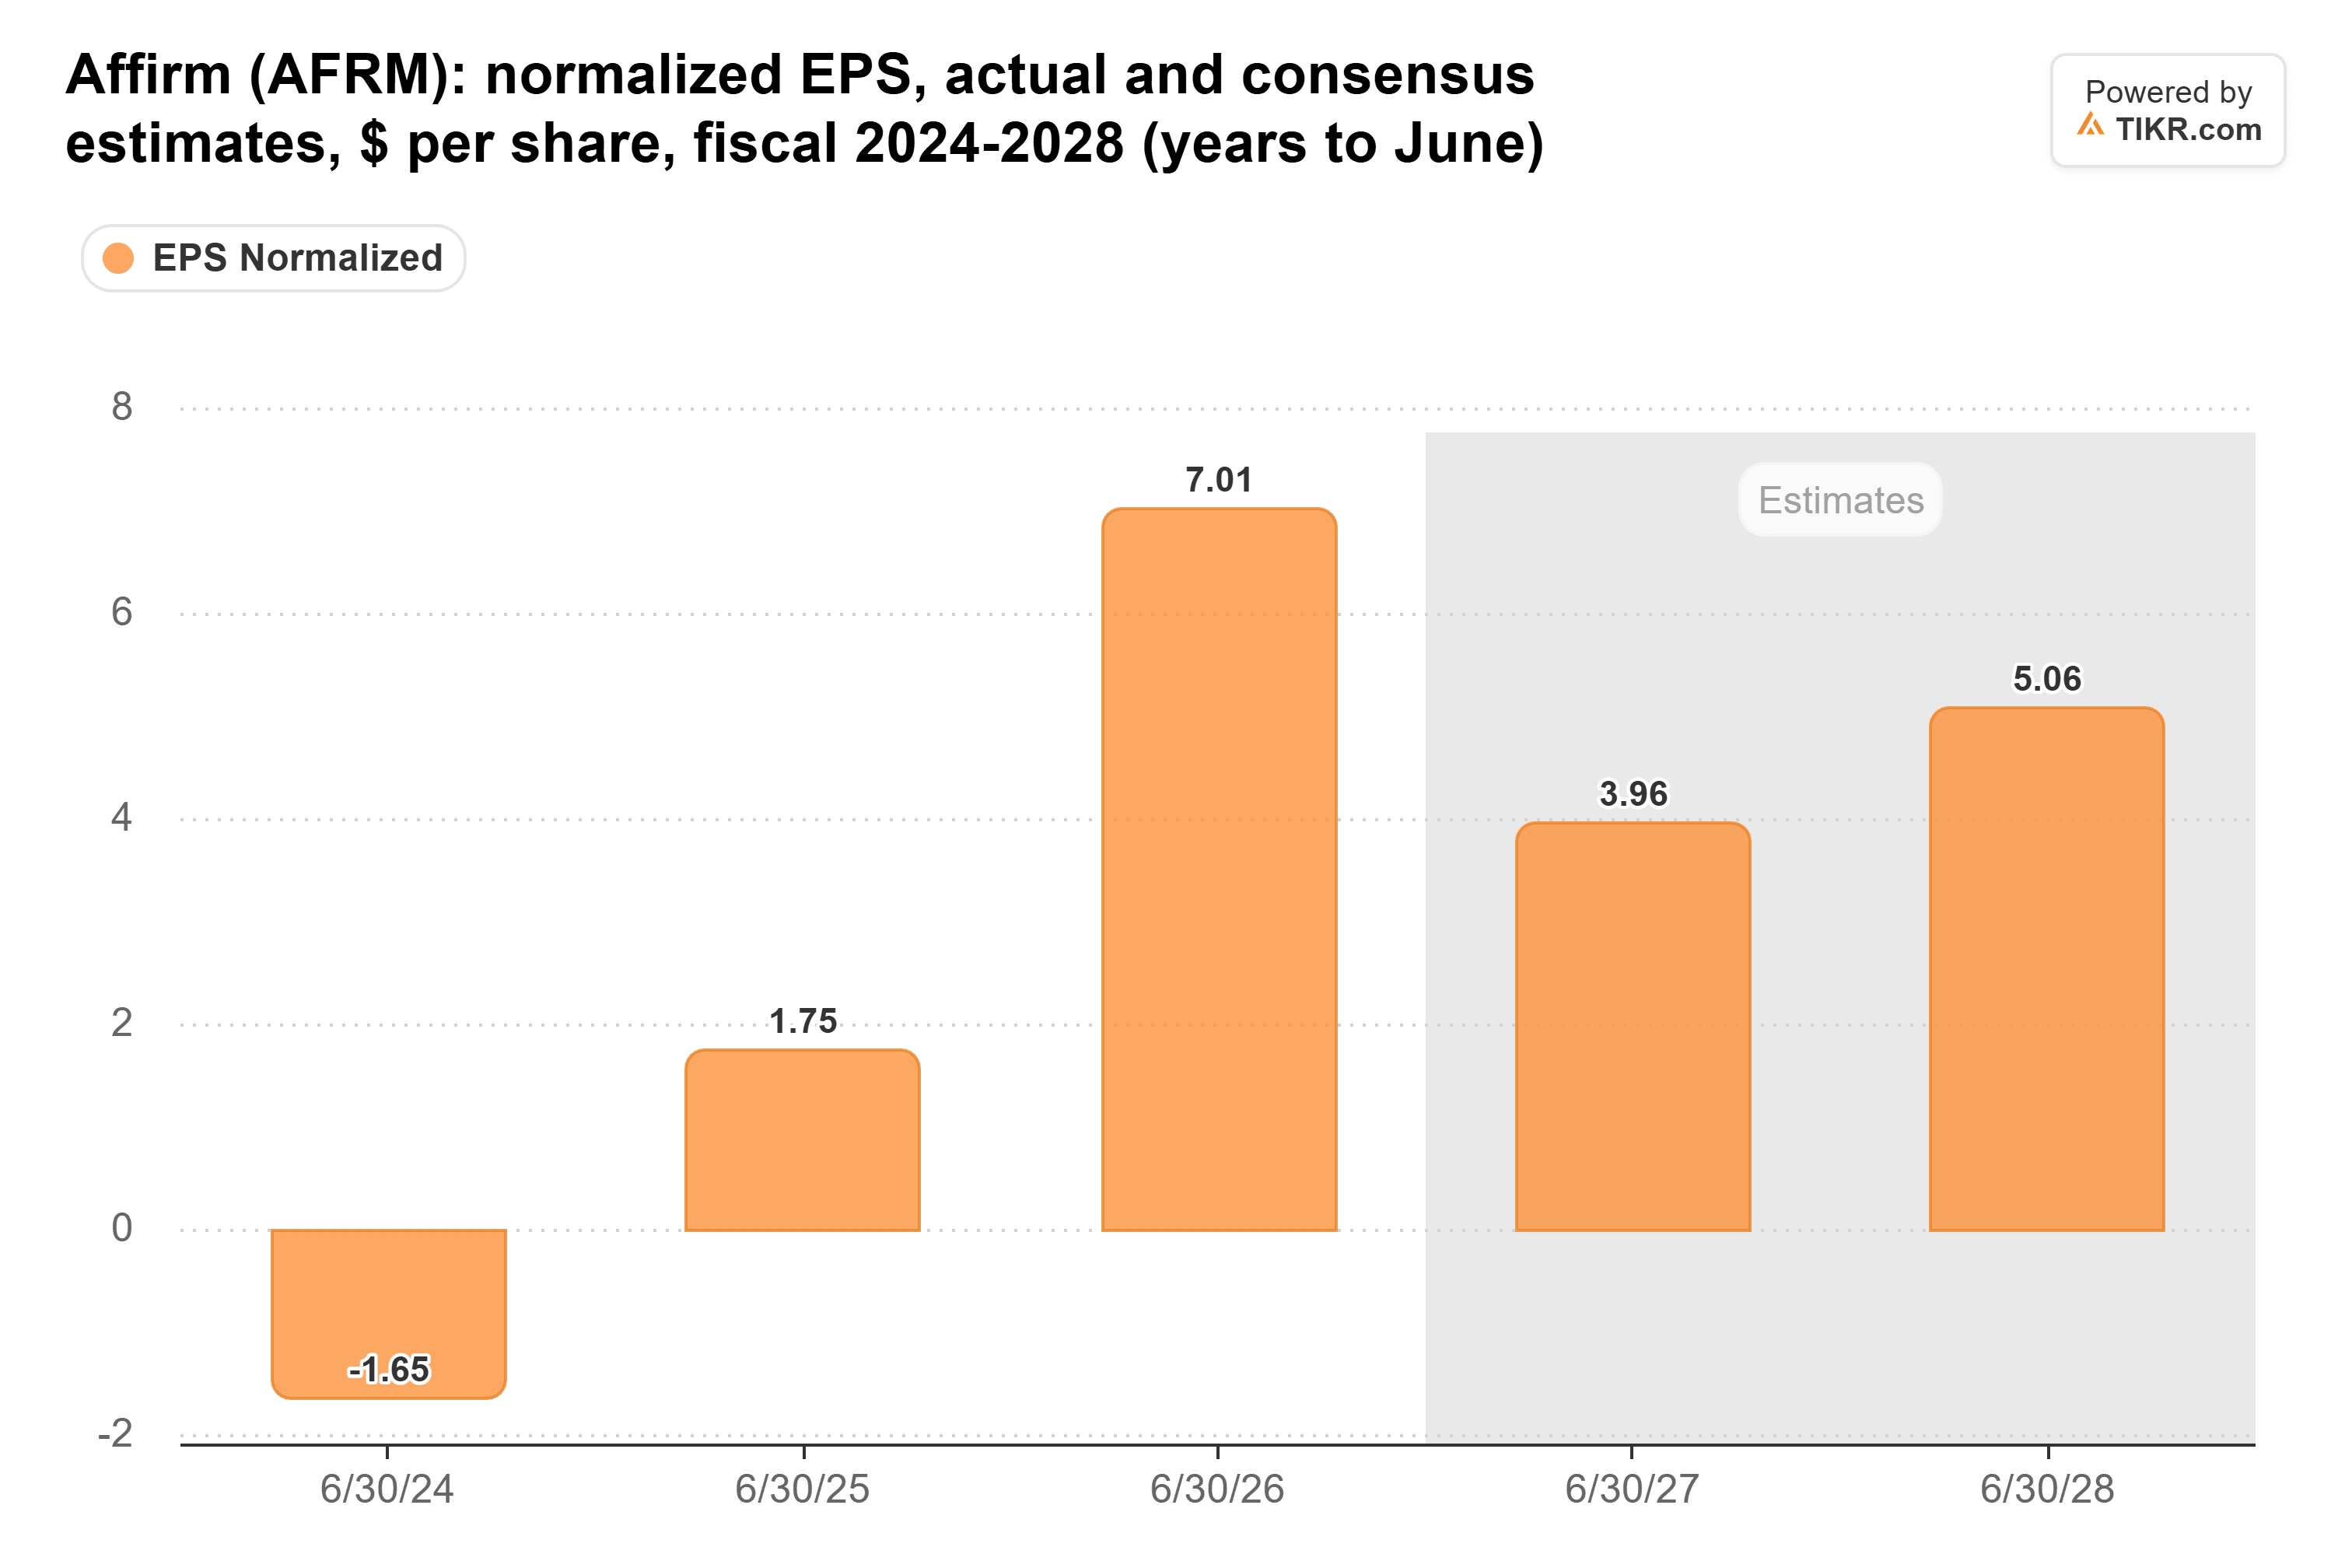
(I $7,01 dell'esercizio 2026 includono un beneficio fiscale una tantum, non monetario, di circa $1,4 miliardi.)
A $86, Affirm scambierebbe a circa 20 volte le stime degli utili per i prossimi 12 mesi, contro circa 14x alla chiusura del 17 novembre. Da quando il suo P/E forward è diventato positivo a settembre 2024, il titolo ha avuto una media di 28x alla fine dei trimestri, con un minimo di 12x a marzo 2026. Sulla base delle stime per l'esercizio 2028, l'obiettivo corrisponde a soli 17x.
Monitorare le sofferenze
Il credito è il rischio principale. Le sofferenze sono aumentate, i costi di finanziamento sono saliti di 27 punti base rispetto al trimestre di giugno, e la stessa ragione del taglio di Truist, ovvero multipli più bassi tra i finanziatori fintech, potrebbe mantenere il titolo a prezzi più bassi più a lungo.
Tuttavia, l'obiettivo di Truist richiede solo un multiplo inferiore alla media su stime che stanno ancora salendo. La prossima prova è il rapporto sul trimestre di dicembre, previsto per i primi di febbraio. Un dato pulito mostrerebbe una crescita del GMV vicina al 35% di Truist, entrate al netto dei costi di transazione al 4% del GMV o più, e un aumento delle sofferenze non superiore a 9 punti base rispetto all'anno precedente.
Quindi, quanto vale realmente il titolo Affirm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Affirm. Parti dalle stime di consenso di Wall Street, o modifica i parametri per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!