

Punti Chiave
- Bernstein ha mantenuto il suo rating Outperform e il prezzo target di $650 su Dell Technologies. Ciò rappresenta un rialzo del 103% rispetto alla chiusura del 16 novembre, con il titolo che è sceso del 46% rispetto al suo massimo di settembre.
- Un downgrade di Barclays, la posizione del Texas contro i nuovi data center e le dimissioni del CEO di NVIDIA hanno tutti colpito il titolo, mentre gli analisti continuavano ad alzare le stime degli utili di Dell.
- Dell scambia a circa 11x gli utili forward, vicino alla sua media quinquennale. $650 corrispondono a 18x quello che gli analisti si aspettano che guadagni nell'anno che termina a gennaio 2029.
- Bernstein ritiene che la vendita sia stata eccessiva. Ma Dell sta prestando sempre più denaro ai propri clienti, e questo rende difficile giustificare un multiplo di 18x finché il flusso di cassa non si allinea. Il rapporto del 24 novembre è il primo test.
Dell Technologies (DELL) ha chiuso a $320,55 il 16 novembre, il 46% al di sotto del suo massimo di chiusura del 17 settembre, e Bernstein ritiene ancora che possa raddoppiare da qui. In una nota basata sulla chiusura del 12 novembre, l'analista Mark Newman ha mantenuto il suo rating Outperform e il suo prezzo target di $650, superiore del 103% rispetto a quella chiusura più recente.
Tre colpi in cinque settimane
Nessuno dei danni è venuto dai numeri di Dell stessa. Il 14 ottobre, Barclays ha declassato Dell a Equal Weight e ha tagliato il suo target a $574 da $603.
Poi è arrivato il Texas. Il governatore Greg Abbott ha sospeso le approvazioni alla rete per i nuovi data center ad agosto e ha esteso la sospensione a tutti i permessi statali il 21 settembre, e Gina Hinojosa, che ha vinto le elezioni governative del 3 novembre, ha promesso una moratoria su tutte le approvazioni di data center fino a quando la Legislatura non approverà nuove protezioni. Entrerà in carica a gennaio.
E il 12 novembre, NVIDIA (NVDA) ha annunciato le dimissioni di Jensen Huang da CEO, con effetto immediato. I server AI di Dell sono costruiti sui chip NVIDIA, e Dell è scesa del 7,2% il 13 novembre e di un altro 7,0% il 16 novembre mentre il trade sull'AI veniva venduto.
TIKR monitora 29 analisti su Dell Technologies. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Dell Technologies, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Dell Technologies
Bernstein non ha battuto ciglio
Altre società hanno tagliato il 16 novembre: Citi ha abbassato il suo target a $550 da $600 mantenendo il rating Buy, e Morgan Stanley ha tagliato il suo target a $403 da $511 mantenendo il rating Equal Weight.
L'argomentazione di Newman è che il mercato sta prezzando il rischio sbagliato. Bernstein stima che i fornitori emergenti di cloud AI costituiscano circa il 27% dei ricavi fiscali 2027 di Dell ma solo circa il 12% del suo utile operativo, poiché la maggior parte del profitto proviene ancora da server tradizionali, storage e clienti enterprise. La domanda lo conferma: Dell ha registrato ordini record di server AI per $60,9 miliardi nel suo trimestre di luglio e lo ha chiuso con un backlog AI di $95 miliardi.
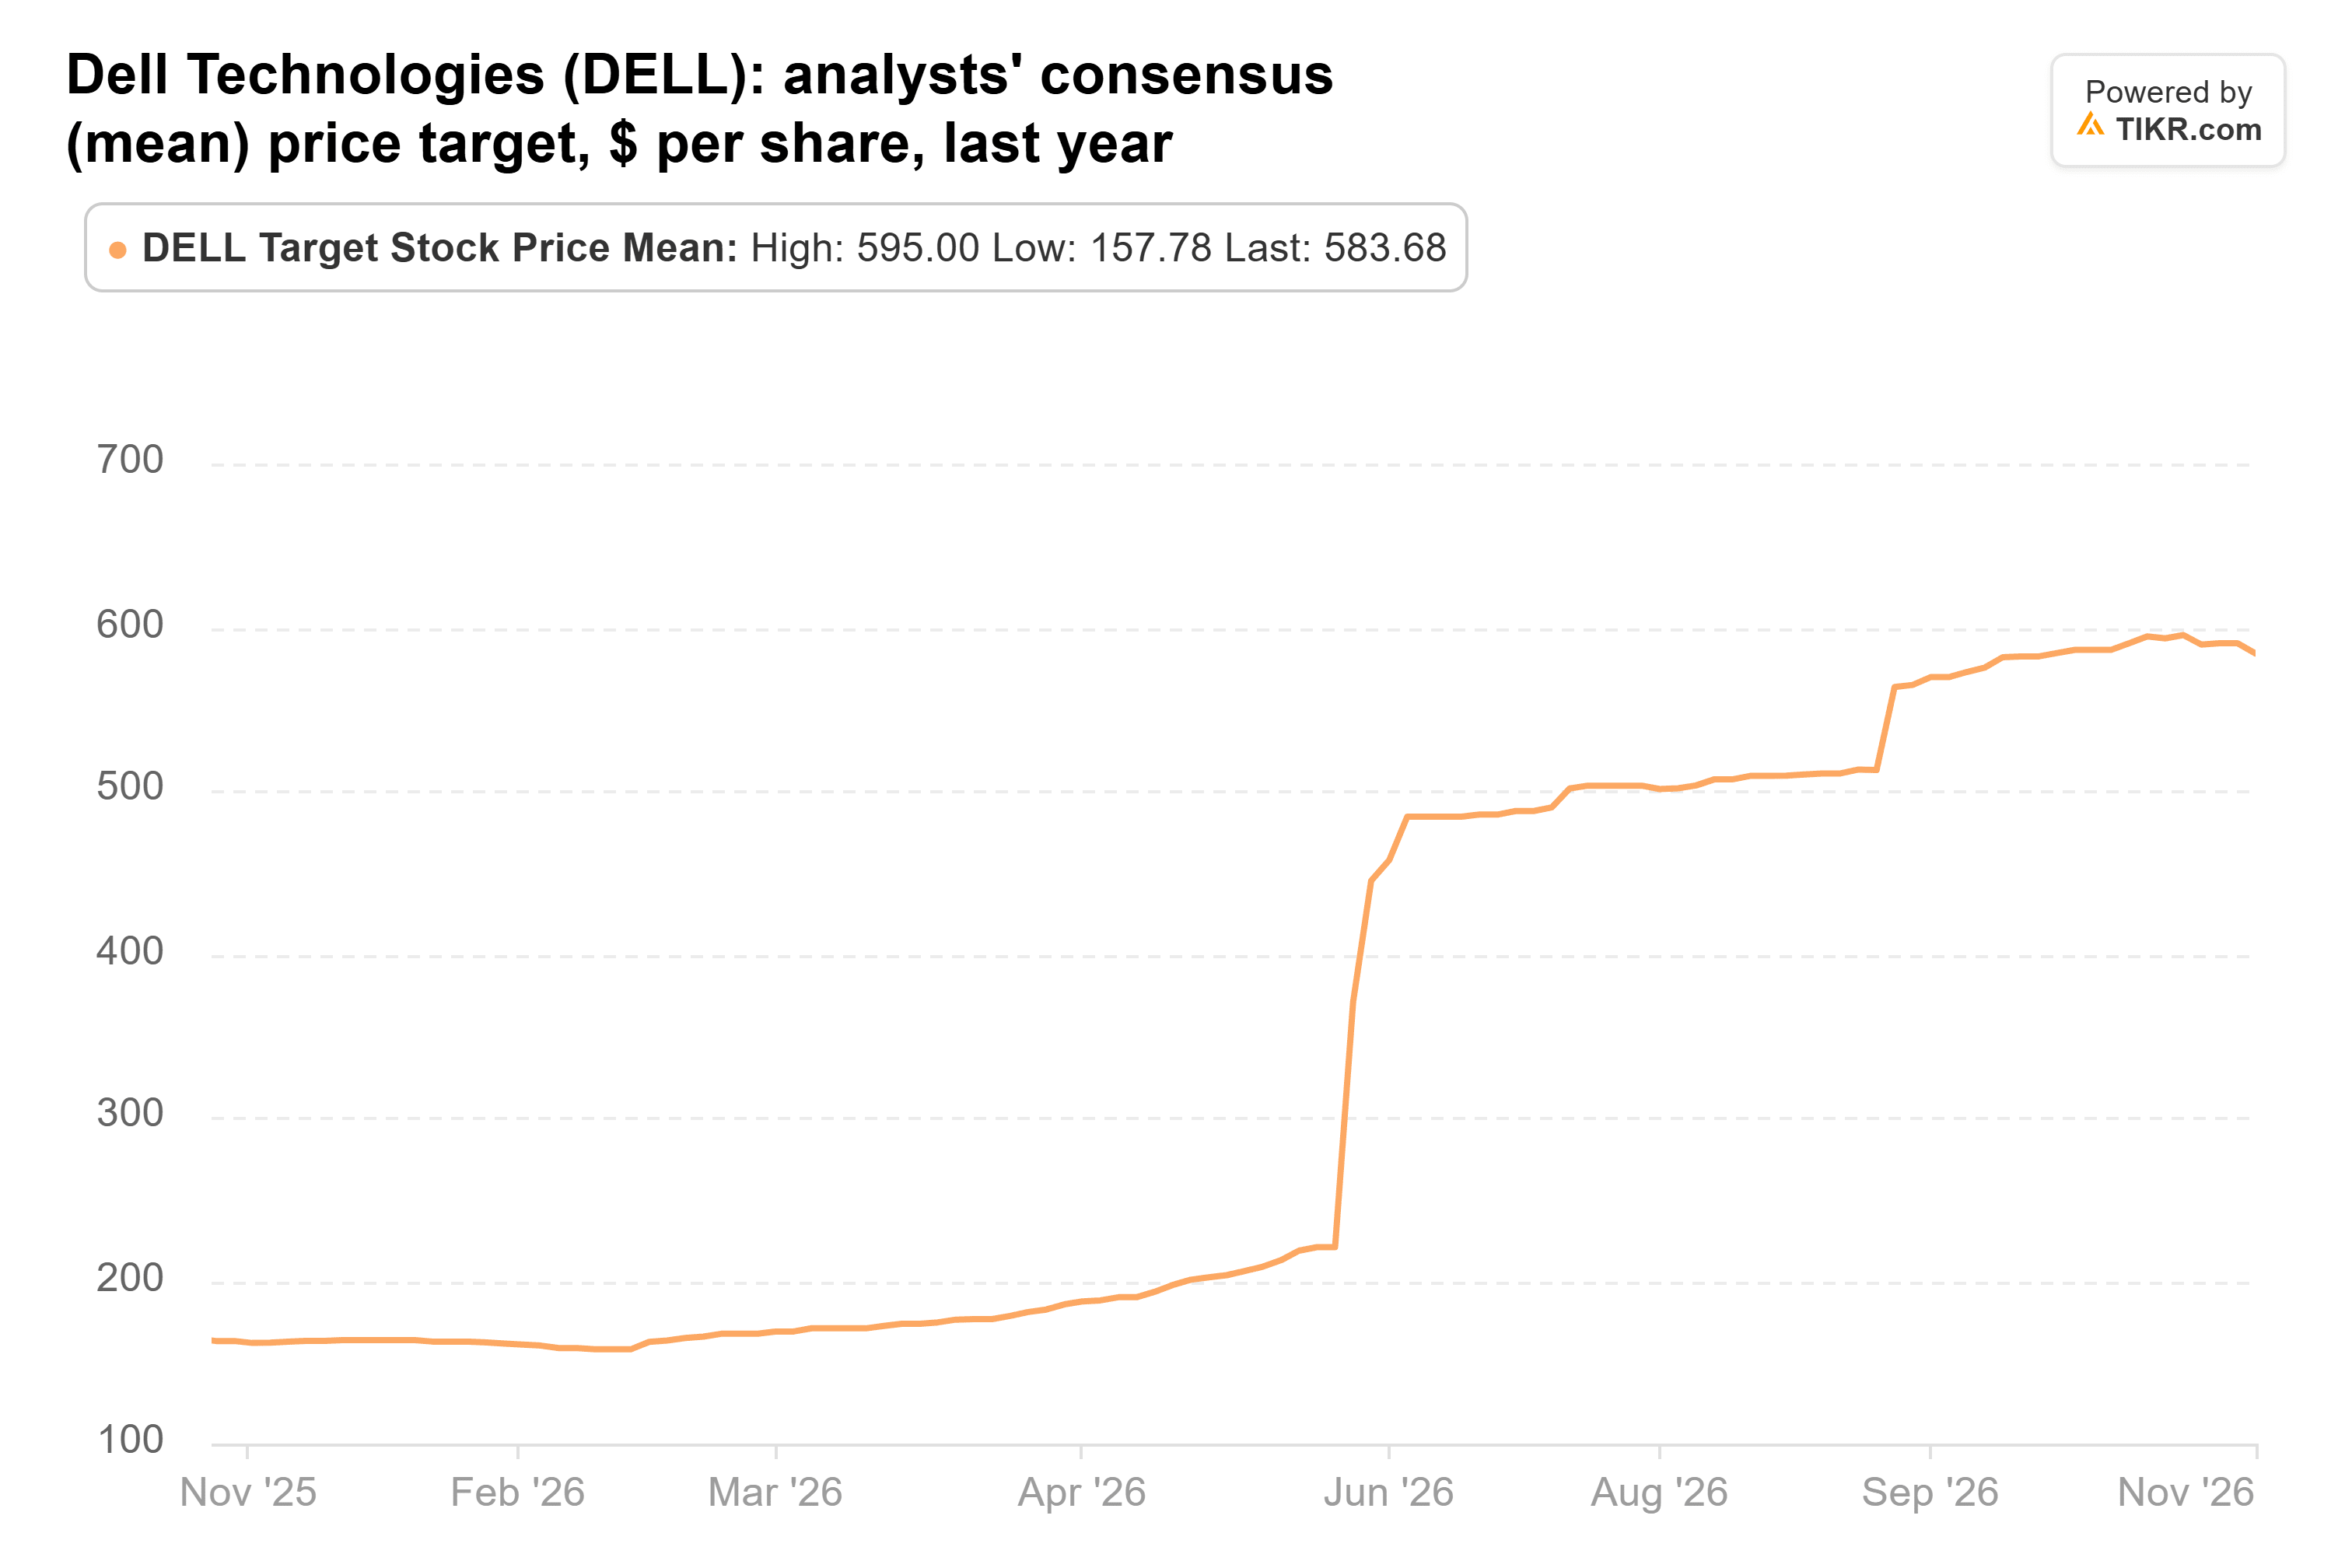
Anche con quei tagli, il target consenso è di $584, appena sotto il suo picco di $595 del 27 ottobre:
$650 ha senso?
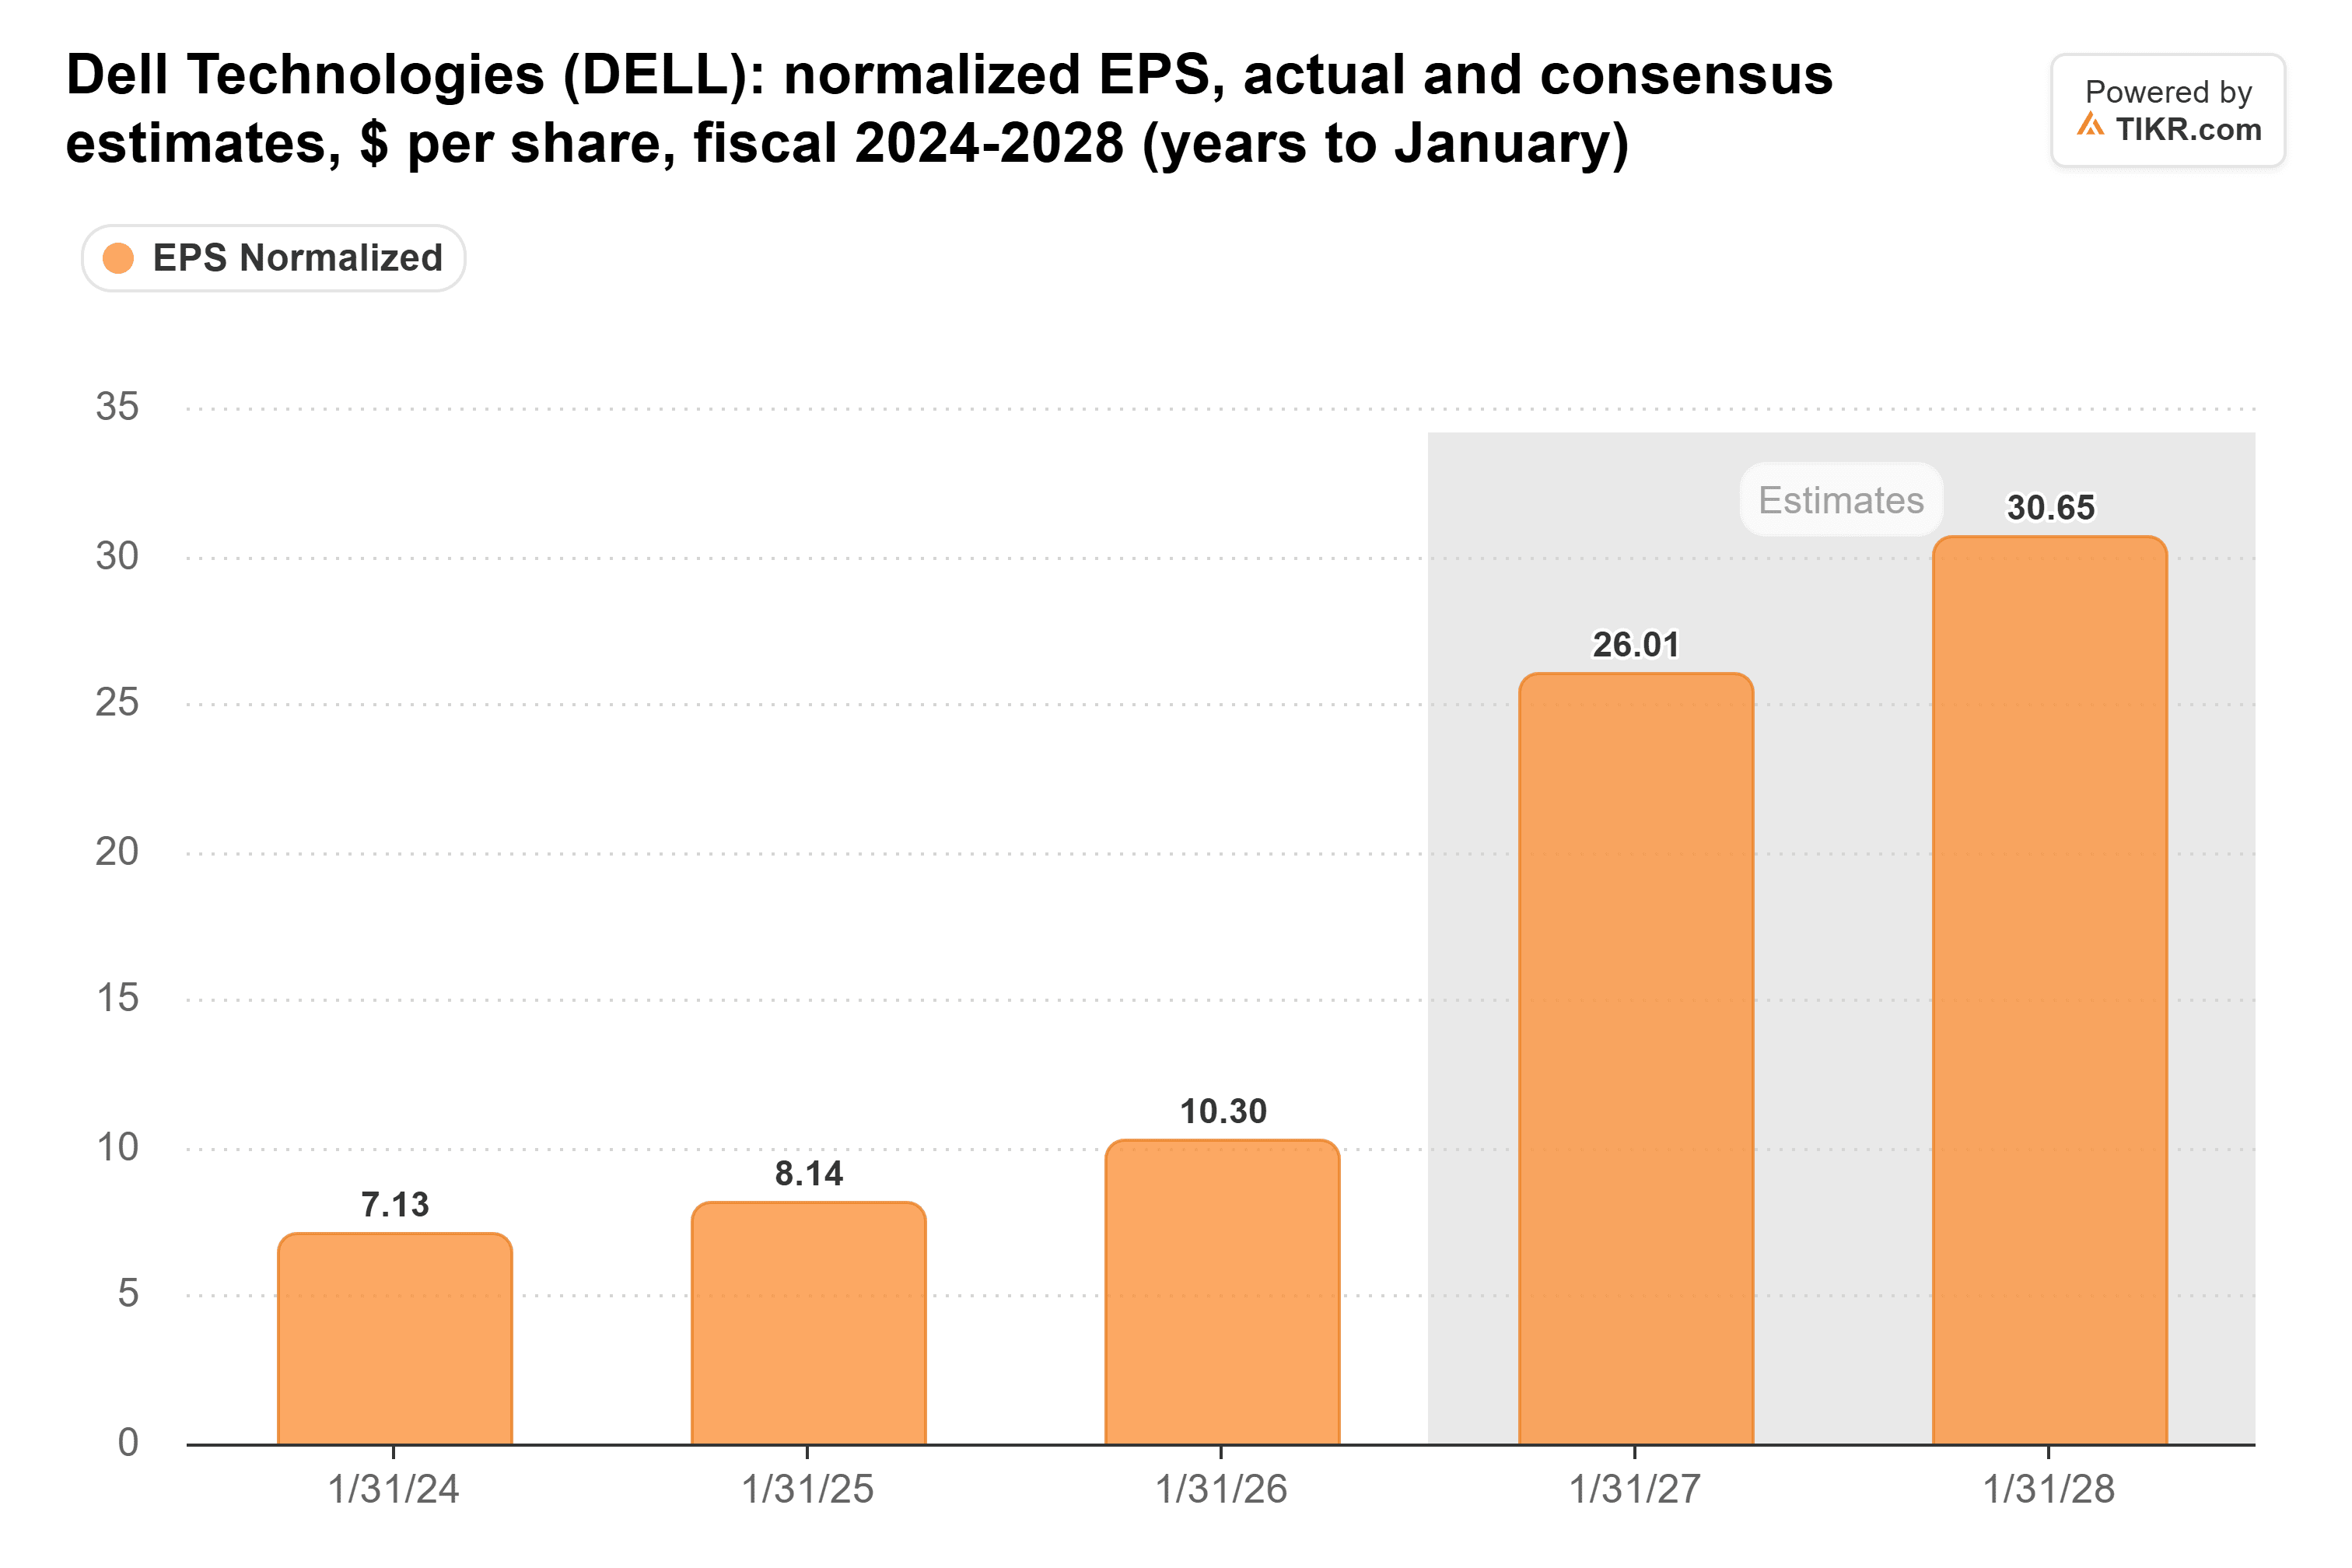
Gli analisti hanno continuato ad alzare le loro stime mentre il titolo scivolava. Il consenso di TIKR per l'EPS normalizzato nell'anno che termina a gennaio 2028 è di $30,65, in aumento rispetto ai $21,40 di fine giugno. I $26,01 di quest'anno sono leggermente superiori alle previsioni non-GAAP di Dell di $25,50:
Ciò ha spinto il P/E forward di Dell a circa 11x. È un po' sotto la sua media quinquennale di 12x e molto al di sotto dei 26x toccati ad agosto:

Il riassunto pubblico della nota di Bernstein non mostra il multiplo dietro i $650, quindi ecco la matematica sul consenso. Gli analisti si aspettano $36,03 nell'anno che termina a gennaio 2029, e $650 sono 18x quel valore. Se il multiplo rimane dove è, la sola crescita degli utili porta il titolo circa il 27% più in alto. Oltre a ciò, il multiplo deve salire di circa il 60%.
Il problema è il finanziamento di Dell
Dell sta finanziando una parte maggiore di ciò che vende. I suoi crediti di finanziamento sono saliti a $20,4 miliardi al 31 luglio da $14,3 miliardi sei mesi prima, e ha concesso $10,3 miliardi di nuovi finanziamenti nel primo semestre, in aumento rispetto ai $4,0 miliardi di un anno prima. Il flusso di cassa da operazioni è salito del 18% a $6,3 miliardi in quei sei mesi, mentre l'utile netto GAAP è più che triplicato a $7,6 miliardi da $2,1 miliardi.
Bernstein ha ragione nel dire che la vendita è andata oltre quanto giustificato dalle notizie aziendali. Ma 18x è un prezzo per utili di cui il mercato si fida, e quel multiplo è difficile da giustificare mentre Dell presta ai clienti i soldi per comprare i suoi rack.
Il 24 novembre, Dell deve dimostrare tre cose: ricavi da server AI pari o superiori alle sue previsioni di $19 miliardi, un backlog AI vicino a $95 miliardi, e un flusso di cassa libero ben superiore ai $986 milioni del secondo trimestre.
Quindi, quanto vale realmente il titolo Dell?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Dell. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



