


Punti Chiave
- UBS ha assunto la copertura di Amazon con una raccomandazione Buy e un prezzo obiettivo di $340, superiore del 32% rispetto al prezzo del titolo e in calo rispetto al precedente obiettivo di $352 della banca.
- UBS ha ridotto le sue stime di crescita e margini per AWS nel 2027, ma continua a vedere in AWS il motore che rende Amazon un'azione difensiva nell'ambito dell'AI.
- Sulla base delle stime degli analisti sugli utili per il 2028, $340 corrispondono a circa 24x, leggermente al di sotto del P/E forward di Amazon oggi (25x) e circa la metà della sua media degli ultimi cinque anni (48x).
- L'obiettivo di UBS richiede solo che le stime sugli utili si mantengano, quindi appare conservativo, e il prossimo test sarà il piano di spesa di Amazon per il 2027, previsto per i primi di febbraio.
Amazon (AMZN) è salito dell'11% nell'ultimo anno, e UBS ritiene che abbia ancora molta strada da fare.
Il 17 novembre, l'analista di UBS Karl Keirstead ha assunto la copertura di Amazon con una raccomandazione Buy e un prezzo obiettivo di $340, superiore del 32% rispetto alla chiusura del titolo a $257,89 di quel giorno. Si tratta di un ribasso rispetto al precedente obiettivo della banca di $352.
AWS fa il lavoro pesante
Il rapporto del terzo trimestre di Amazon del 29 ottobre ha mancato le stime di ricavi e utili di Wall Street, ma ha mostrato vendite AWS in crescita del 39% a $46,0 miliardi, la crescita più rapida dell'unità cloud degli ultimi quasi cinque anni. AWS ha generato $17,8 miliardi dei $28,1 miliardi di reddito operativo di Amazon, e il suo backlog ha raggiunto i $578 miliardi. Il CEO Andy Jassy ha dichiarato nel comunicato che AWS ha "tassi di crescita dei ricavi previsti superiori al 40% sia nel 2027 che nel 2028".
UBS ha ridotto le sue stime AWS e continua a ritenerle valide
La tesi di UBS è che AWS funziona con qualsiasi modello di AI e qualsiasi chip. Secondo la banca, questo rende Amazon un'azione difensiva nell'ambito dell'AI e un fornitore per le aziende che aumenteranno le loro spese in AI nel 2027 e oltre. La banca nota che AWS ha rappresentato il 23% dei ricavi del terzo trimestre di Amazon ma il 60% della sua crescita dei ricavi anno su anno.
Insieme all'obiettivo più basso, Keirstead ha tagliato le stime di crescita AWS di UBS al 41% dal 42% per il quarto trimestre e al 43% dal 48% per il 2027. Ha anche ridotto la stima del margine operativo AWS per il 2027 al 40% dal 45%. Questo avvicina molto UBS alle previsioni della stessa Amazon. Un tasso di crescita del 43% è ancora superiore al "oltre il 40%" di Jassy, e un margine del 40% è appena al di sopra del 38,7% di AWS nel terzo trimestre.
TIKR monitora 62 analisti su Amazon. Quanti dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti su Amazon
$340 non richiede un multiplo più alto
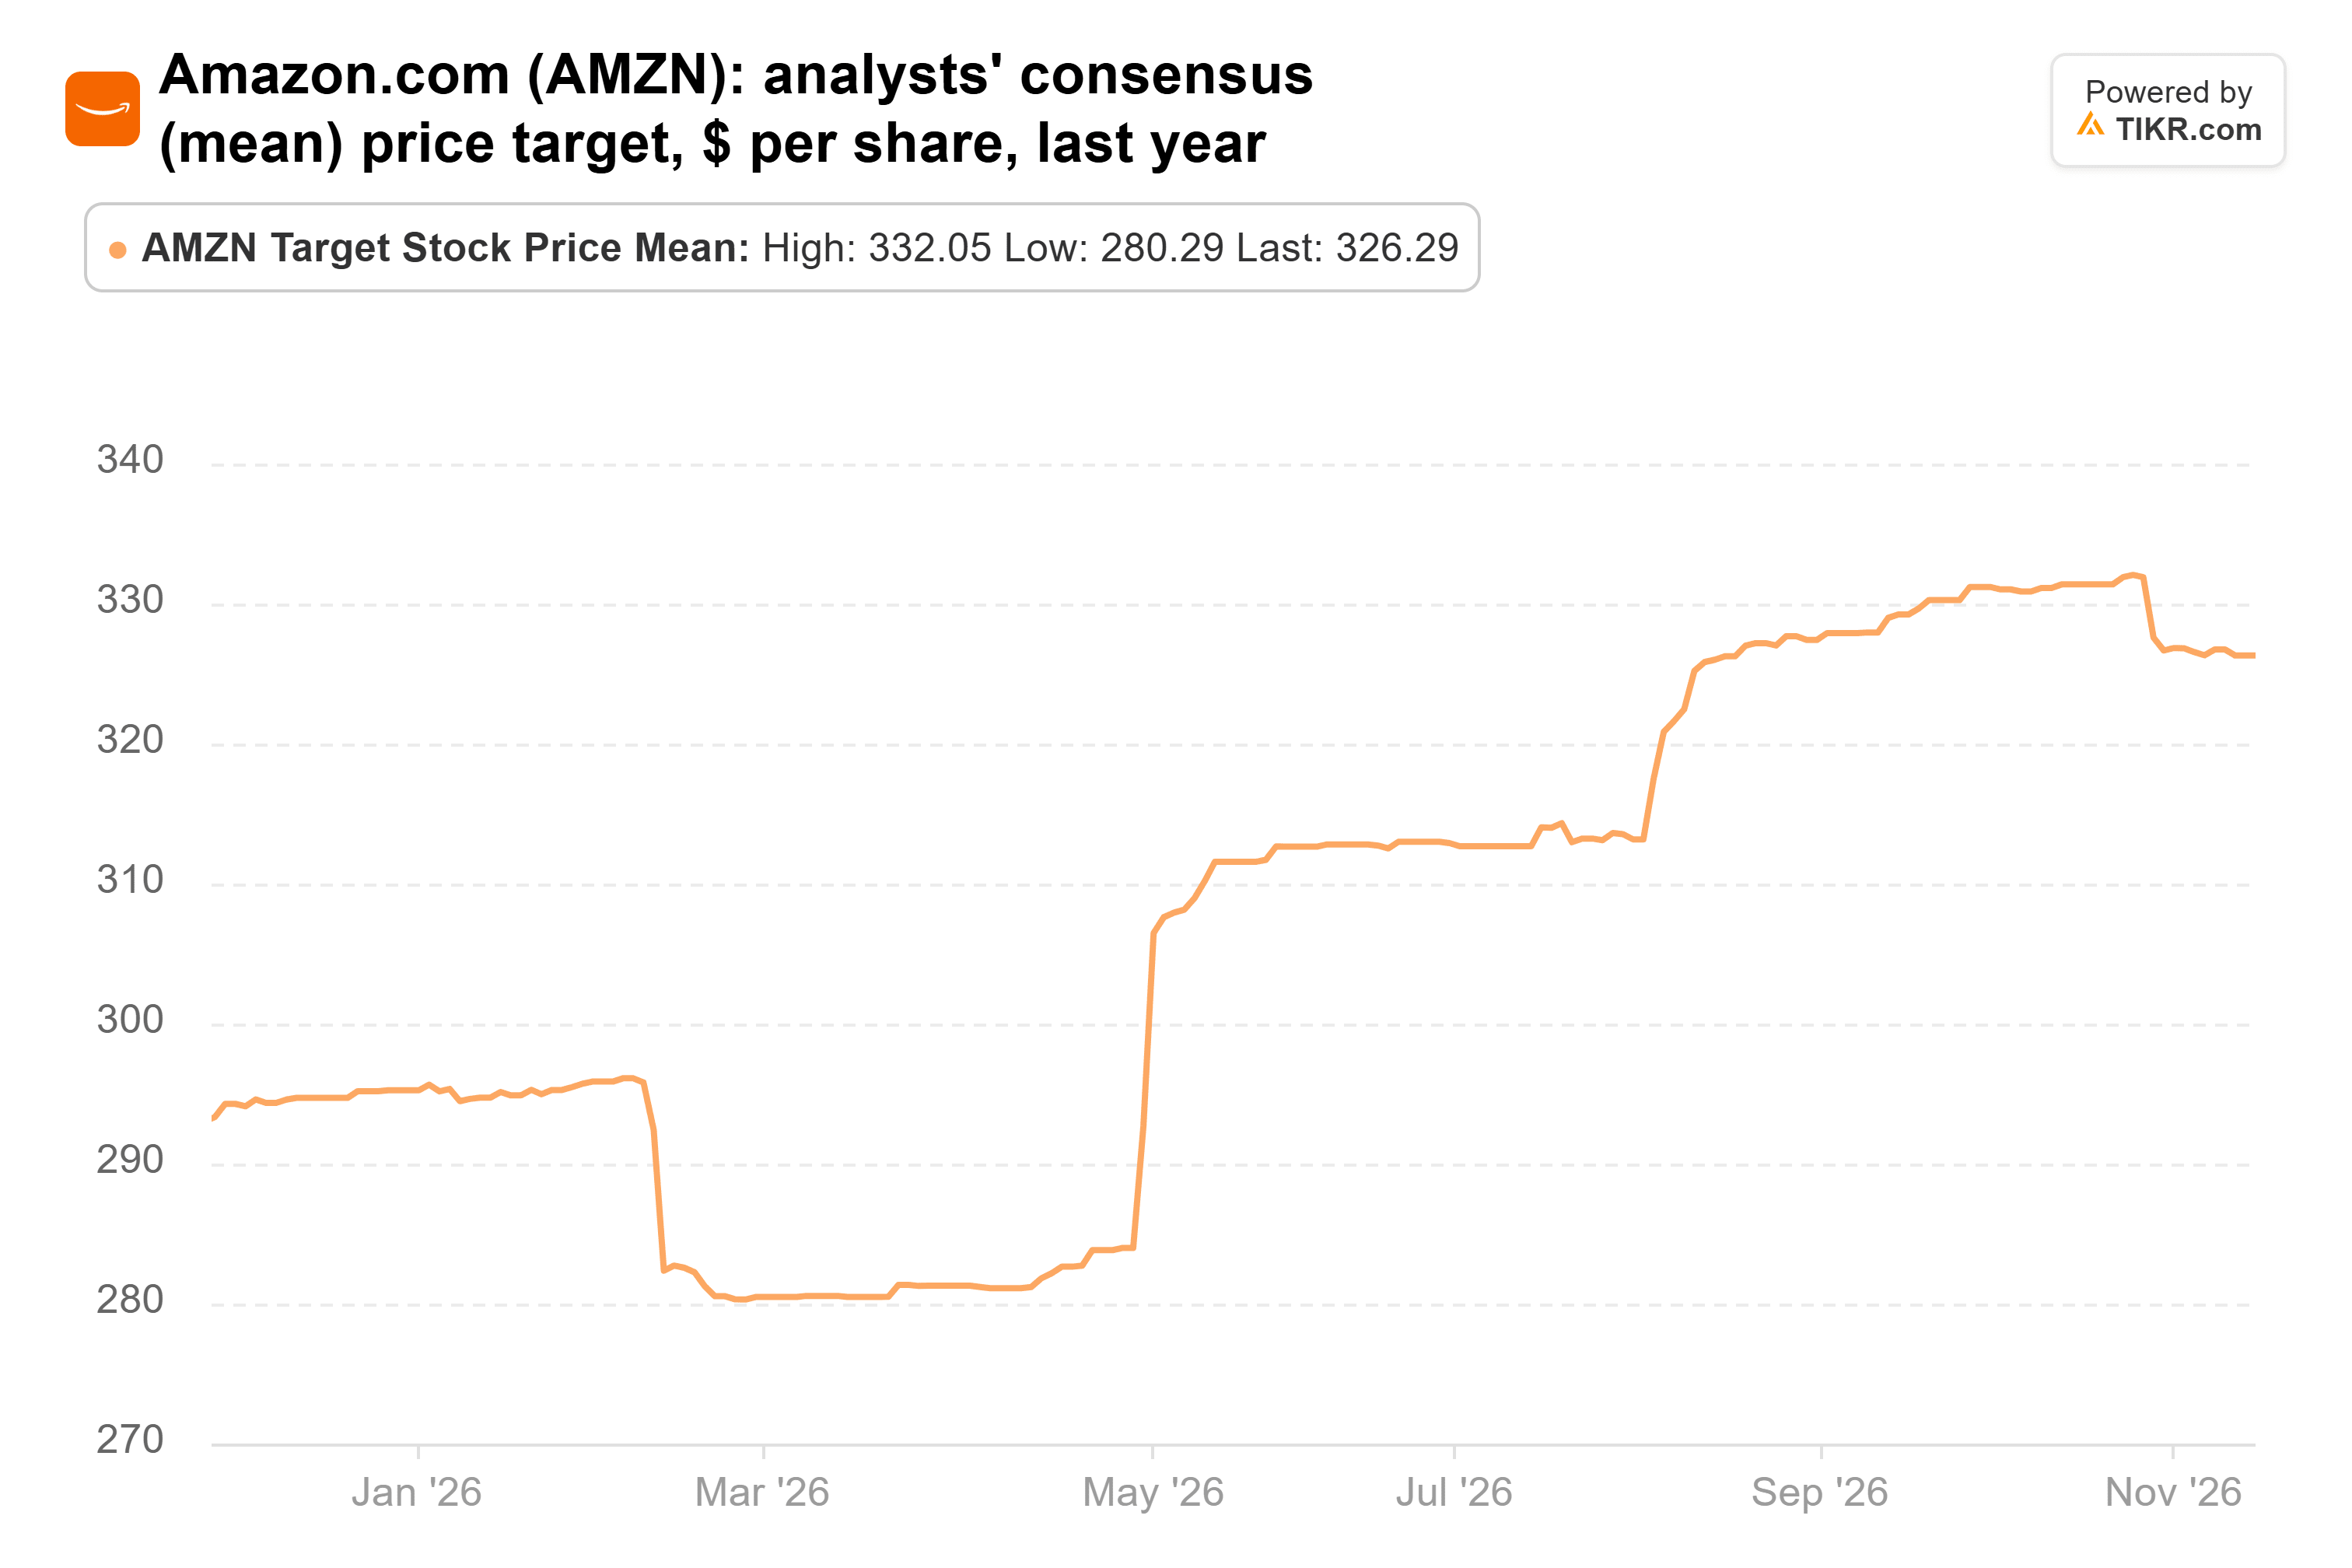
I 62 analisti che coprono Amazon hanno un obiettivo consenso di $326, superiore del 27% rispetto al prezzo. Si tratta di un aumento rispetto ai $293 di un anno fa, nonostante una serie di tagli agli obiettivi seguiti al rapporto del terzo trimestre:
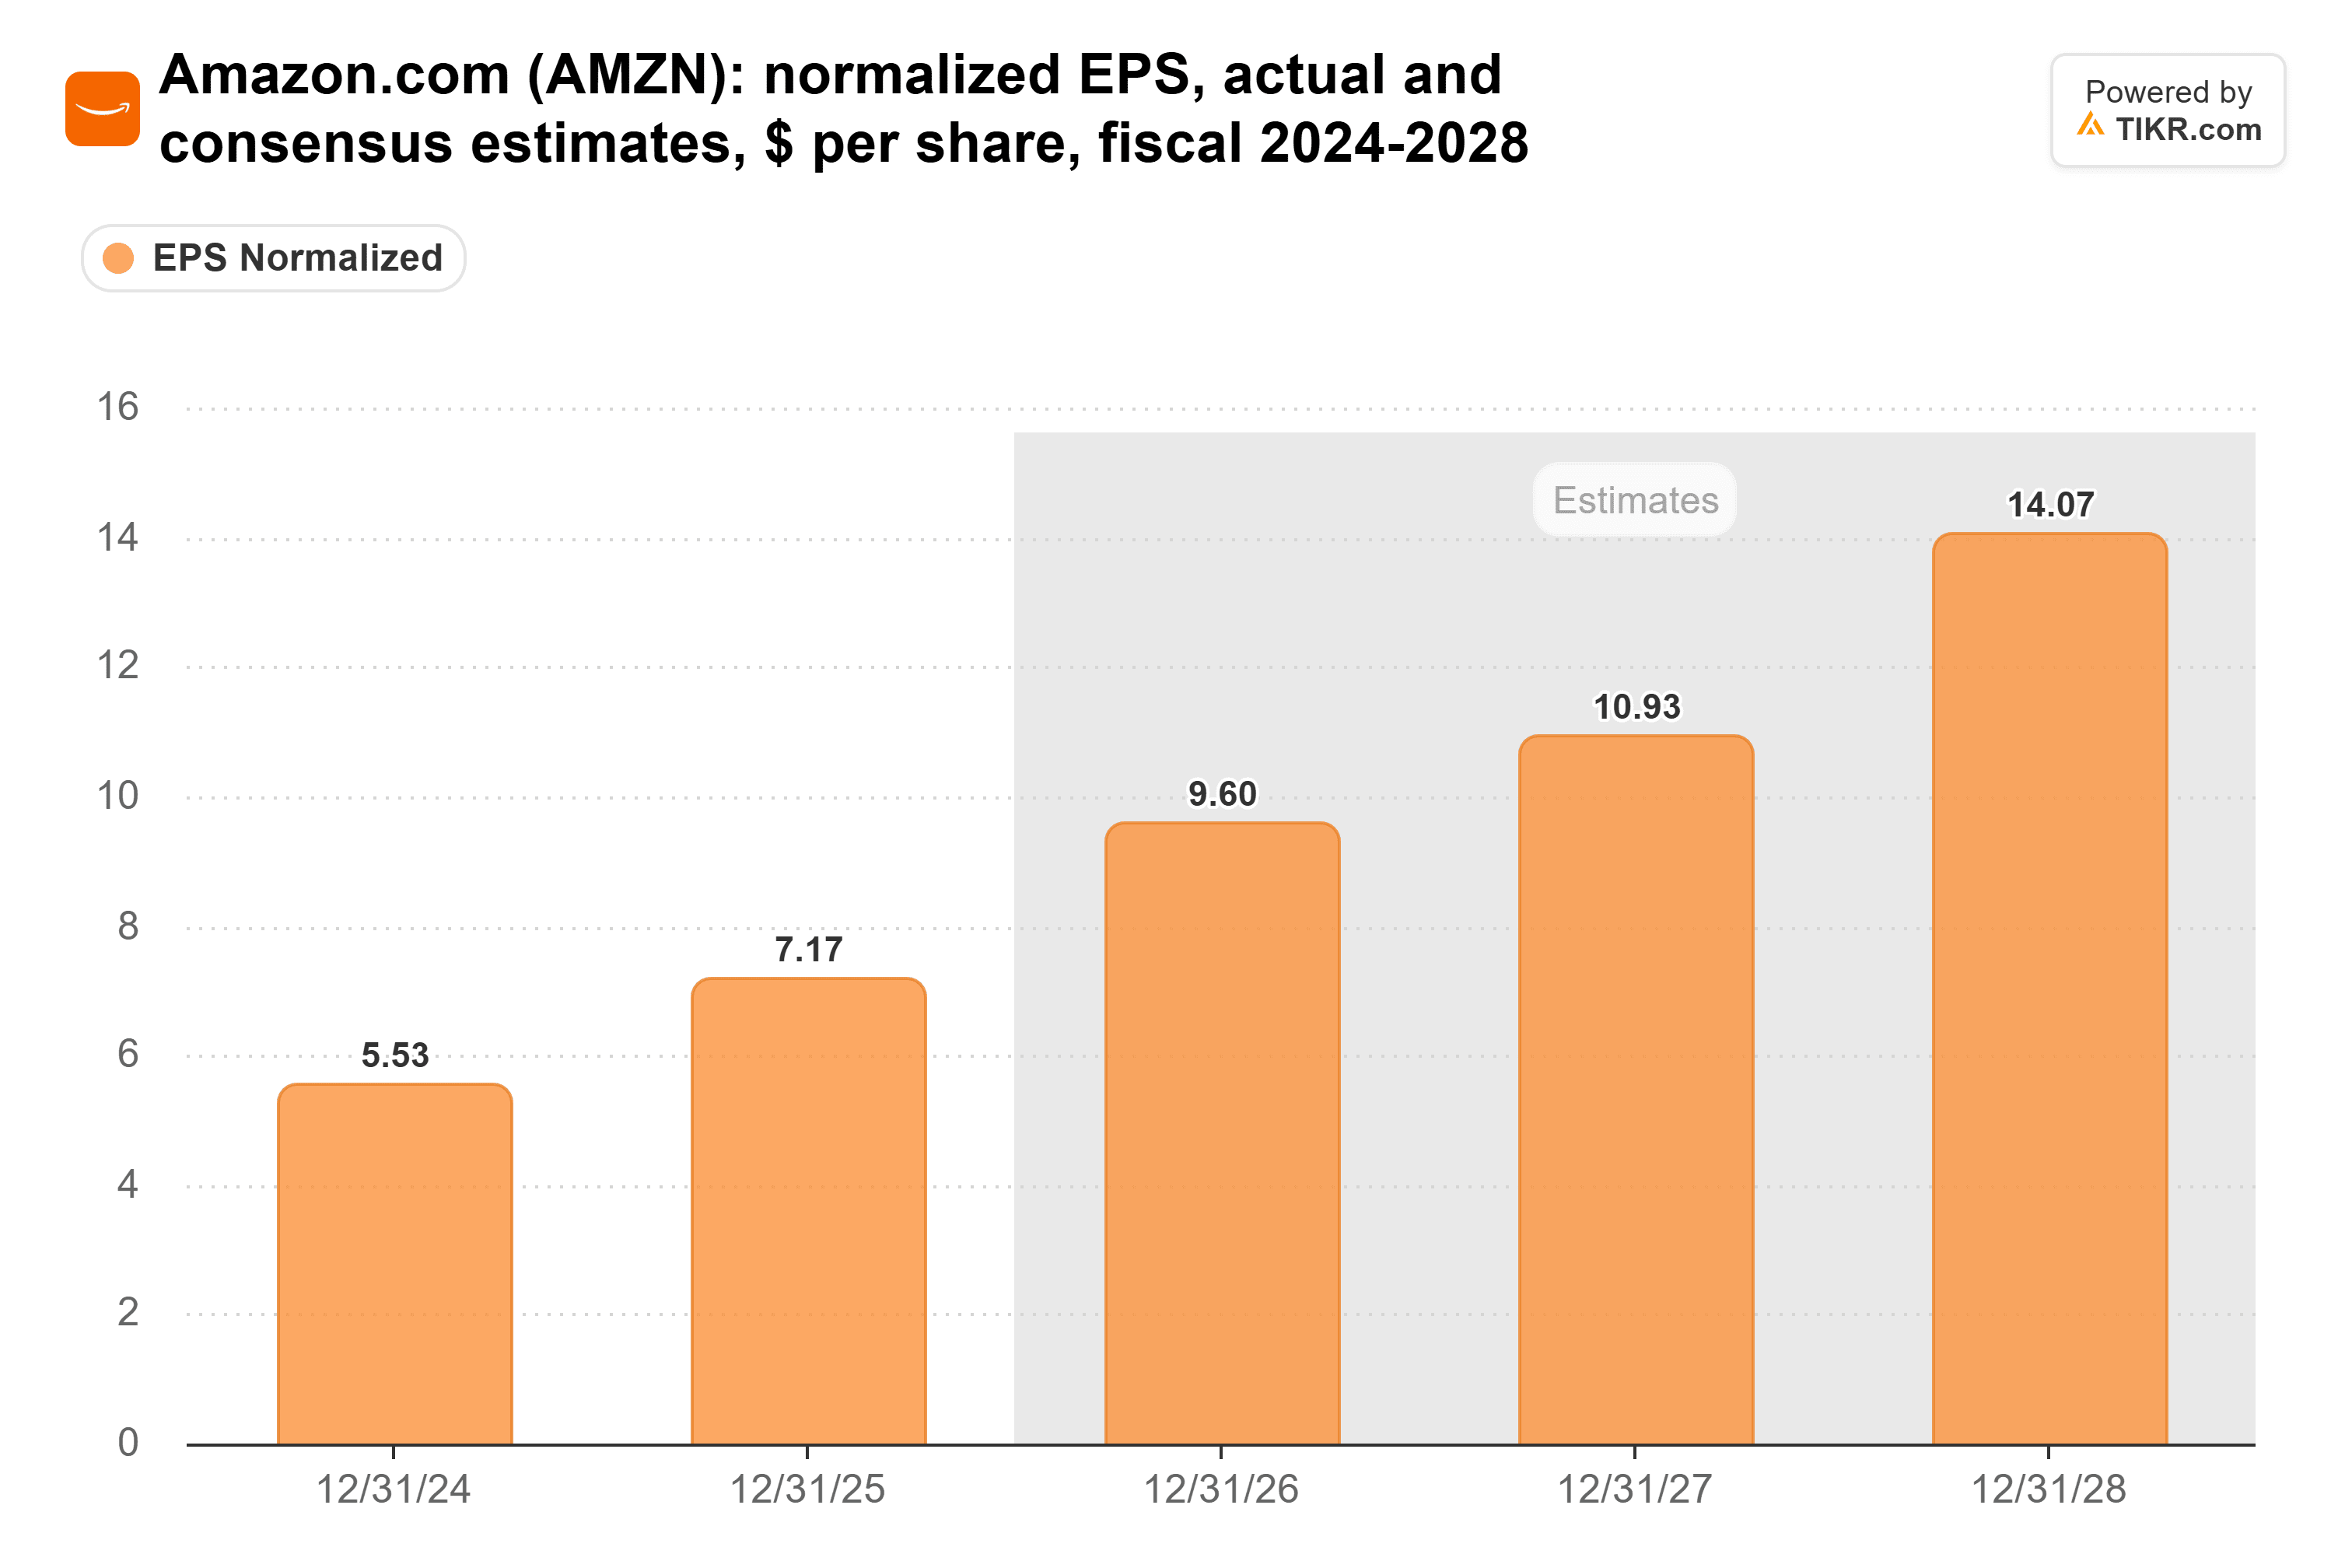
Gli analisti si aspettano che l'EPS normalizzato quasi raddoppi, passando da $7,17 nel 2025 a $14,07 nel 2028, e la cifra per il 2028 è aumentata rispetto ai $13,27 del 23 ottobre, la settimana prima del rapporto:
Nonostante ciò, Amazon scambia a 25x gli utili forward. Si tratta di circa la metà della sua media degli ultimi cinque anni (48x), e vicino al minimo di 23x toccato il 30 ottobre, il giorno dopo il rapporto:
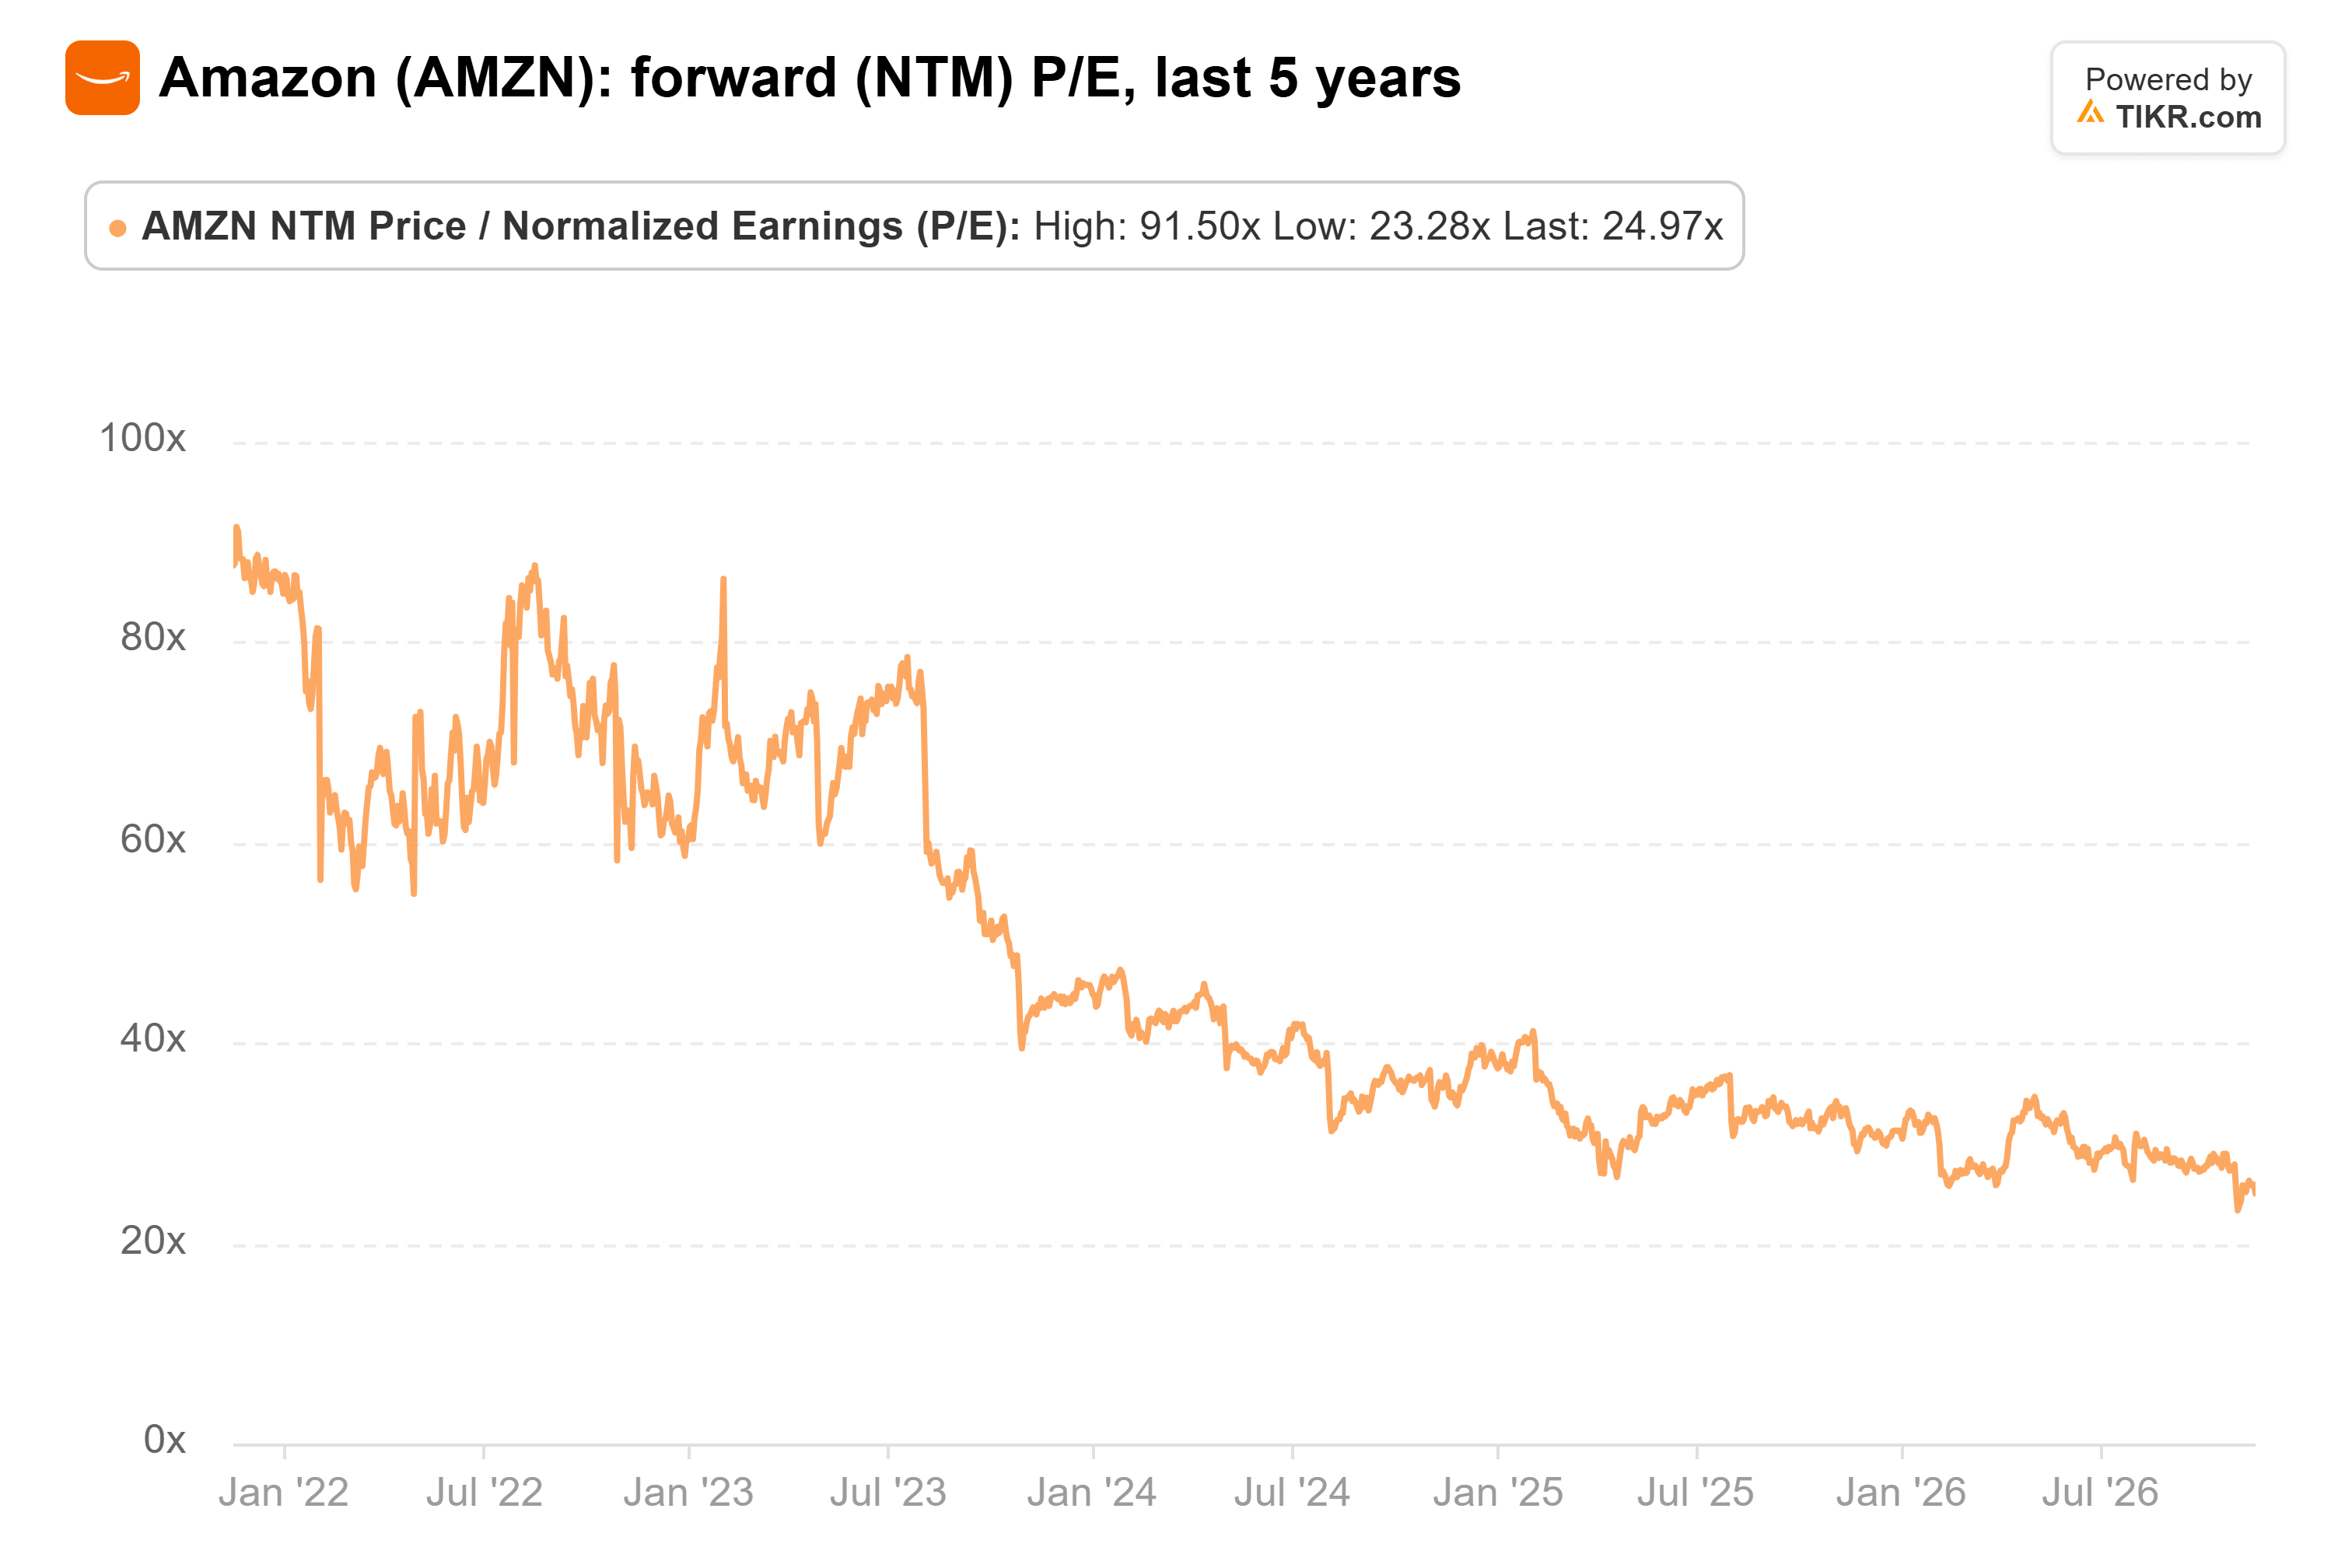
Sugli utili per il 2028, $340 corrispondono a circa 24x, leggermente al di sotto del multiplo attuale. Quindi tutto il potenziale rialzista del 32% dovrebbe derivare da una crescita degli utili di circa il 36% rispetto a quanto gli analisti si aspettano nei prossimi dodici mesi.
Il problema è la cassa
Questo multiplo è basso per un motivo. Il free cash flow di Amazon è stato un deflusso di $42,4 miliardi nei 12 mesi terminati il 30 settembre. Jassy ha dichiarato durante la conference call che dopo circa $220 miliardi di capex quest'anno, Amazon prevede "di spendere significativamente di più nel 2027".
Tuttavia, i $340 di UBS appaiono conservativi. Keirstead ha tagliato le sue stime AWS a circa quanto Amazon stessa prevede, e il suo obiettivo richiede solo che le stime sugli utili si mantengano.
Il rapporto del quarto trimestre, previsto per i primi di febbraio, è il prossimo test. Una crescita AWS pari o superiore al 41% di UBS per il trimestre, e un piano di capex per il 2027 che cresca più lentamente delle vendite di AWS, manterrebbero l'obiettivo di $340 ben alla portata.
Quindi, qual è il valore effettivo del titolo Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





