Punti Chiave
- Mizuho ha alzato il prezzo target su Costco a $1.150 da $1.100 mantenendo il giudizio Outperform, ma ha rimosso il titolo dalla sua lista Top Pick dopo la sua corsa.
- La tesi di Mizuho si basa sulle vendite: ritiene che le vendite comparabili di Costco negli USA potrebbero superare il 10% a novembre.
- Sul consenso degli utili per l'anno fiscale 2028, $1.150 corrispondono a un multiplo di 46x, inferiore ai 49x attuali di Costco ma superiore alla sua media quinquennale di 43x.
- Il business di Costco supporta la chiamata, ma con solo un potenziale rialzista residuo del 4%, il titolo ha già percorso gran parte della strada verso il target, e il report del 10 dicembre è la prossima prova.
Le azioni di Costco Wholesale (COST) sono salite del 22% nell'ultimo anno e hanno chiuso a $1.110,08 il 17 novembre, lo 0,3% al di sotto del loro record di chiusura del giorno precedente. Il 17 novembre, l'analista di Mizuho David Bellinger ha alzato il suo prezzo target a $1.150 da $1.100, solo il 4% al di sopra di quella chiusura, e ha mantenuto un giudizio Outperform.
Ha anche rimosso Costco dalla lista Top Pick di Mizuho a causa della corsa del titolo quest'anno.
È praticamente il giudizio rialzista più tiepido possibile.
Mizuho punta su novembre
Le vendite nette di ottobre sono aumentate del 12,6% a $24,5 miliardi nelle quattro settimane fino al 1° novembre, e le vendite comparabili escluse benzina e valuta sono salite del 7,3%. Il 10 novembre, Costco ha dichiarato un dividendo speciale di $30 per azione, per un totale di circa $13,3 miliardi. È pagabile il 4 dicembre e il titolo diventa ex-dividendo il 24 novembre.
Bellinger segnala una ripresa a fine ottobre. Le vendite comparabili di Costco negli USA escluse benzina e valuta sono aumentate dell'8,1% per il mese, e afferma che queste tendenze si sono mantenute fino a metà novembre. Vede "una ragionevole possibilità" che le vendite comparabili USA superino il 10% per novembre.
Northcoast Research ha declassato Costco a Neutral da Buy il 16 novembre a causa della sua valutazione, e Freedom Broker lo aveva tagliato a Hold da Buy il 10 novembre.
TIKR monitora 41 analisti su Costco. Quanti dicono "Buy"?
Vedi la ripartizione completa dei giudizi Buy, Hold e Sell su Costco, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Giudizi degli Analisti su Costco
$1.150 ha senso?
Il prezzo target medio degli analisti si è appena mosso nell'ultimo anno:
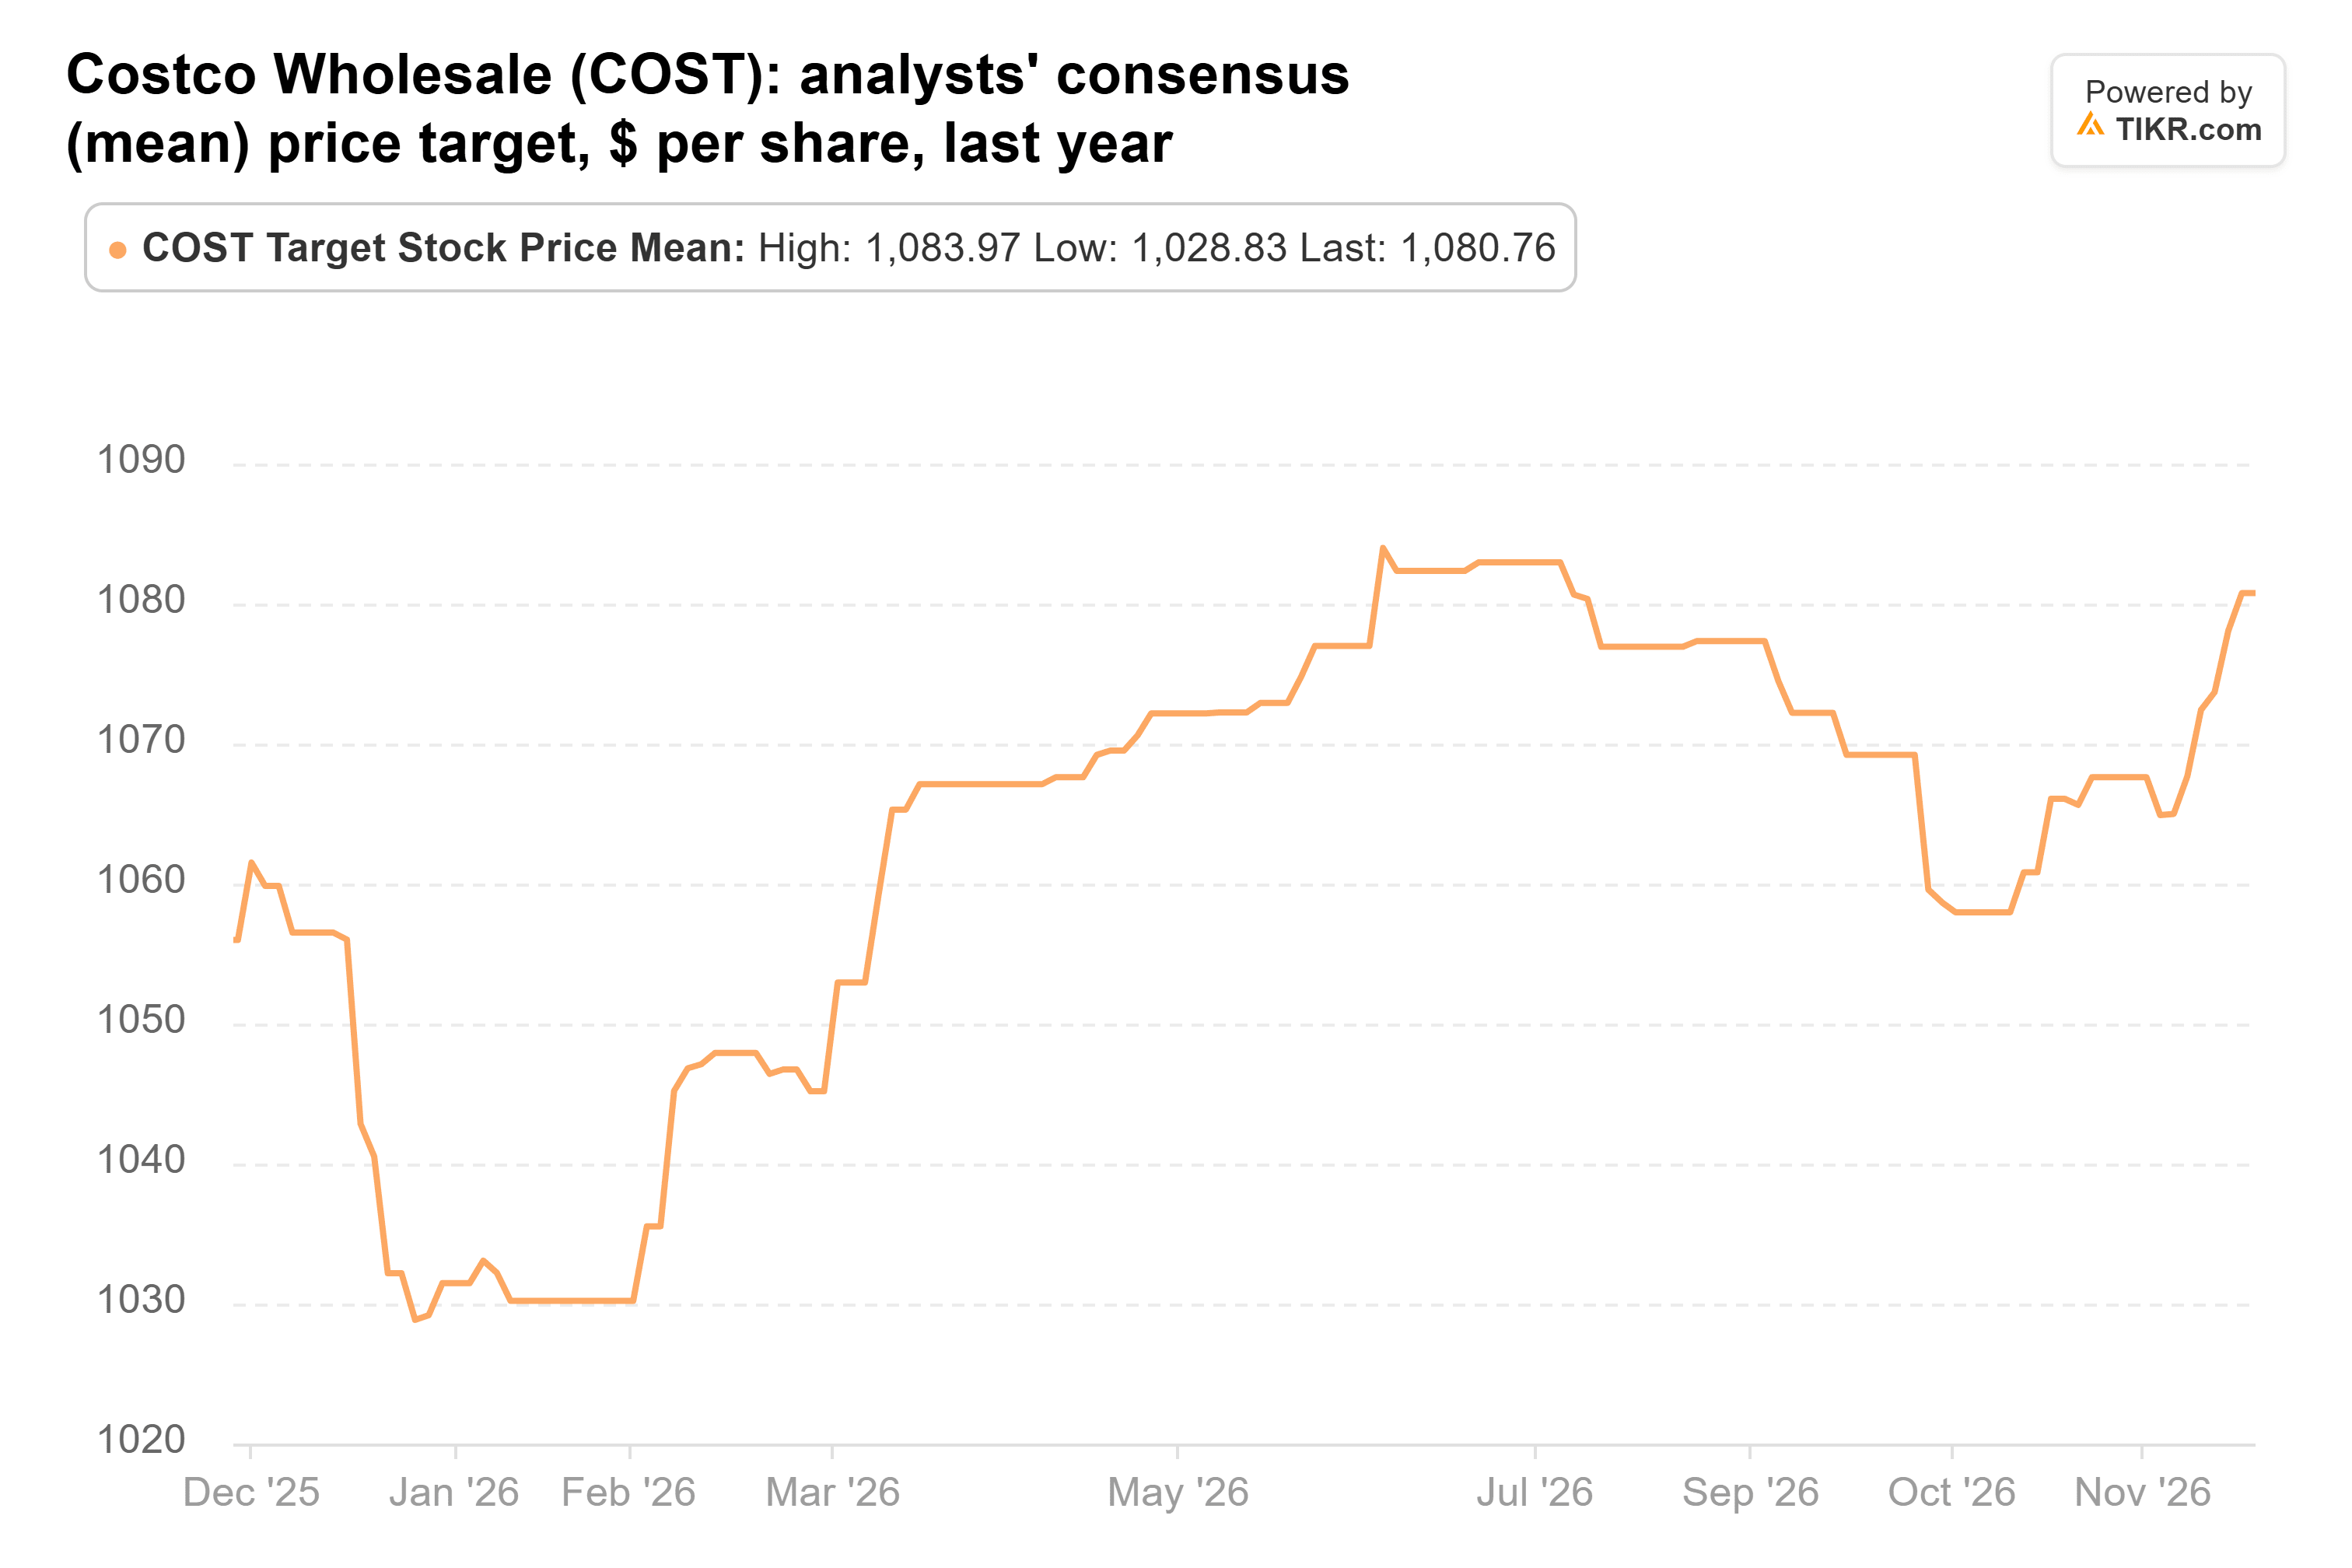
Ora è a $1.081, in aumento rispetto ai $1.056 di un anno fa, il che lo colloca circa il 3% al di sotto della chiusura del 17 novembre.
Gli analisti si aspettano che l'EPS normalizzato salga da $20,61 nell'anno fiscale 2026 a $25,04 nell'anno fiscale 2028, circa il 10% all'anno:

Queste stime sono leggermente aumentate negli ultimi tre mesi, e nulla nelle vendite di ottobre farebbe tagliare le stime agli analisti.
Il multiplo è la parte più difficile. Costco scambia a 49x gli utili forward, ben al di sopra della sua media quinquennale di 43x:
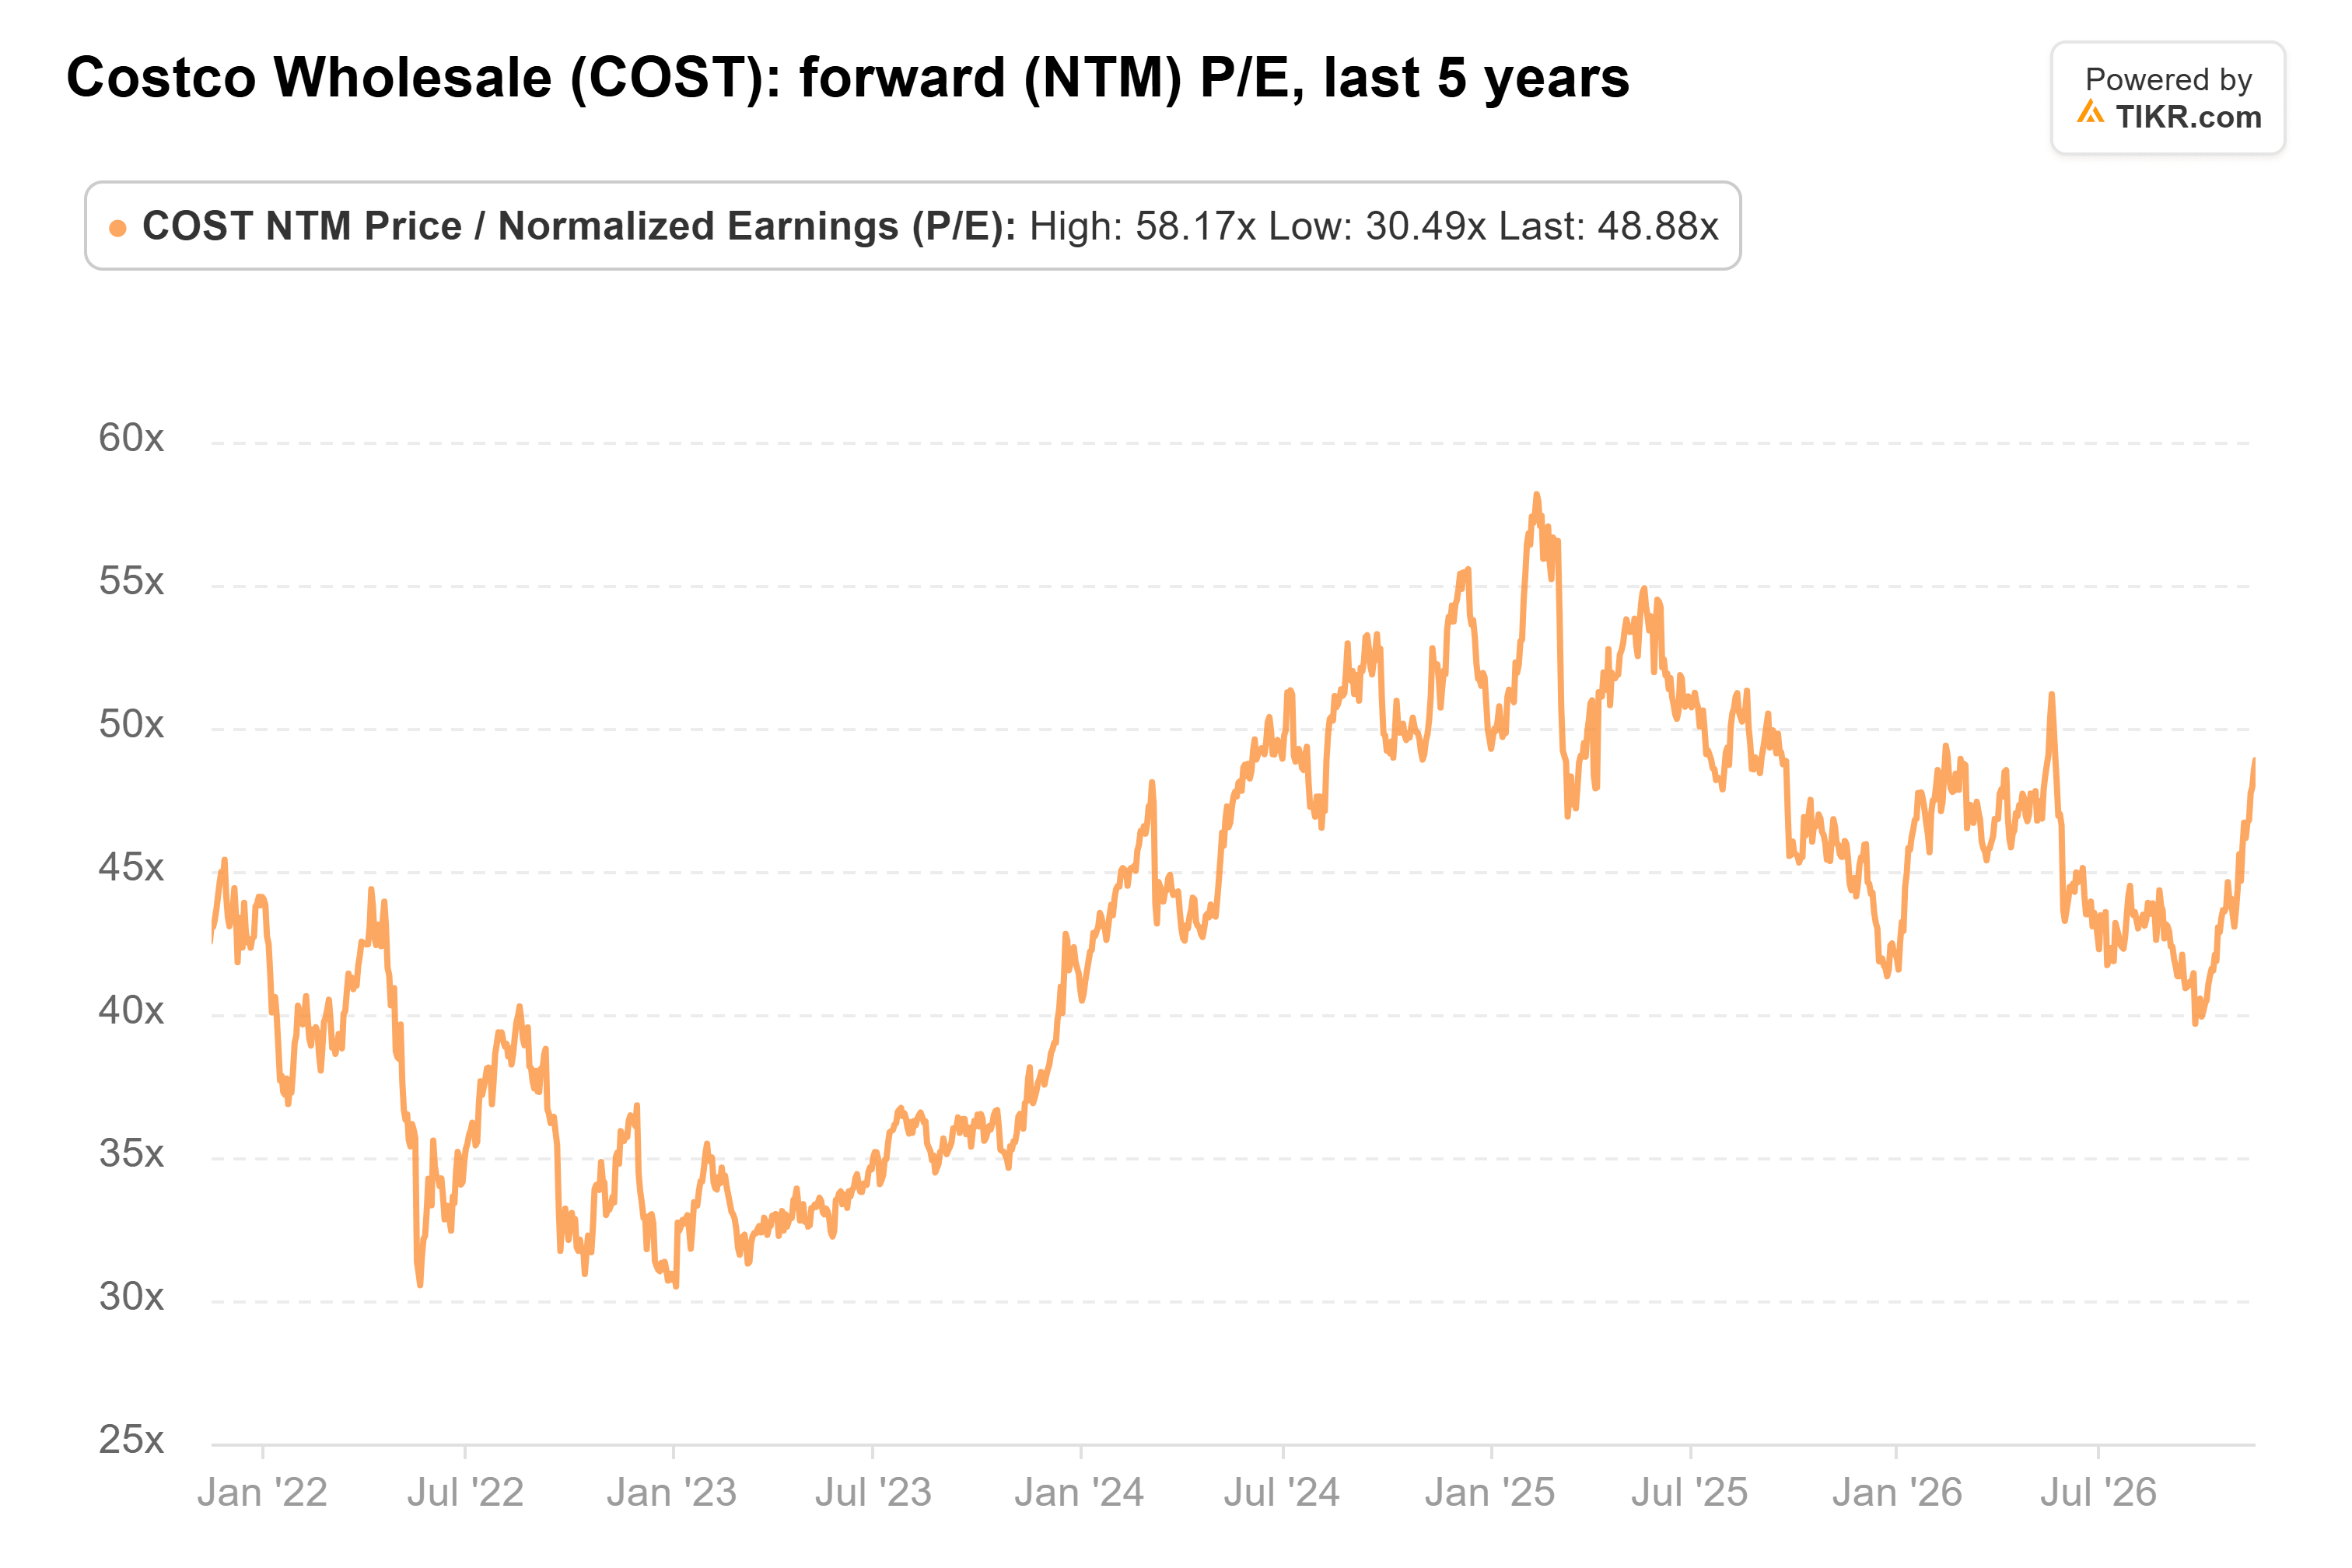
Mizuho non ha pubblicato il suo metodo, ma $1.150 corrispondono a 46x l'EPS di consenso di $25,04 dell'anno fiscale 2028. Per arrivarci, gli utili crescono del 10% dalla stima dei prossimi dodici mesi e il multiplo scende del 6%, il che lo lascia comunque al di sopra della sua media.
Gran parte del potenziale rialzista è già nel prezzo
Il rischio principale è l'iscrizione soci. Il report del primo trimestre, previsto per il 10 dicembre, è il primo senza l'aiuto dell'aumento della quota di settembre 2024. La crescita dei soci paganti è anche rallentata al 3,8% nel quarto trimestre dell'anno fiscale 2026, dal 5,2% del primo.
Mizuho ha ragione sul business. Rimuovere Costco dalla lista Top Pick suggerisce che Bellinger vede anche il titolo correre più veloce del business, e questo lascia un potenziale rialzista ridotto per un titolo a 49x.
Il numero da monitorare il 10 dicembre è la crescita dei soci paganti. Qualsiasi cifra al di sotto del 3,8% del quarto trimestre rende difficile difendere un multiplo di 49x.
Quindi, quanto vale realmente il titolo Costco?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Costco. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!