


Punti Chiave
- Le azioni Shopify sono scese del 10% dopo che il GMV del terzo trimestre di 119,1 miliardi di dollari si è attestato appena sotto i 120,1 miliardi di dollari previsti dagli analisti.
- Il reddito operativo è aumentato del 66% a 568 milioni di dollari su una crescita dei ricavi del 32%, e il flusso di cassa libero di 816 milioni di dollari ha superato del 13% i 723 milioni di dollari previsti dagli analisti.
- Shopify prevede che i ricavi del quarto trimestre crescano a un tasso basso-trentina percentuale, in linea o superiore a quanto gli analisti si aspettavano prima del rapporto.
- La vendita massiva riguarda il prezzo elevato del titolo e una metrica di crescita, mentre l'azienda continua a diventare più redditizia man mano che cresce.
Shopify (SHOP) ha aumentato il suo reddito operativo del 66% nel terzo trimestre, eppure il titolo è sceso del 10% oggi.
Perché? Il volume lordo di merce (GMV) è stato di 119,1 miliardi di dollari, appena sotto i 120,1 miliardi di dollari previsti dagli analisti.
È una mancata corrispondenza di meno dell'1%.
Cosa è successo esattamente
Ecco cosa ha riportato Shopify per il trimestre terminato il 30 settembre:
- I ricavi sono aumentati del 32% a 3,74 miliardi di dollari, in linea con le aspettative.
- Il GMV è aumentato del 29% a 119,1 miliardi di dollari.
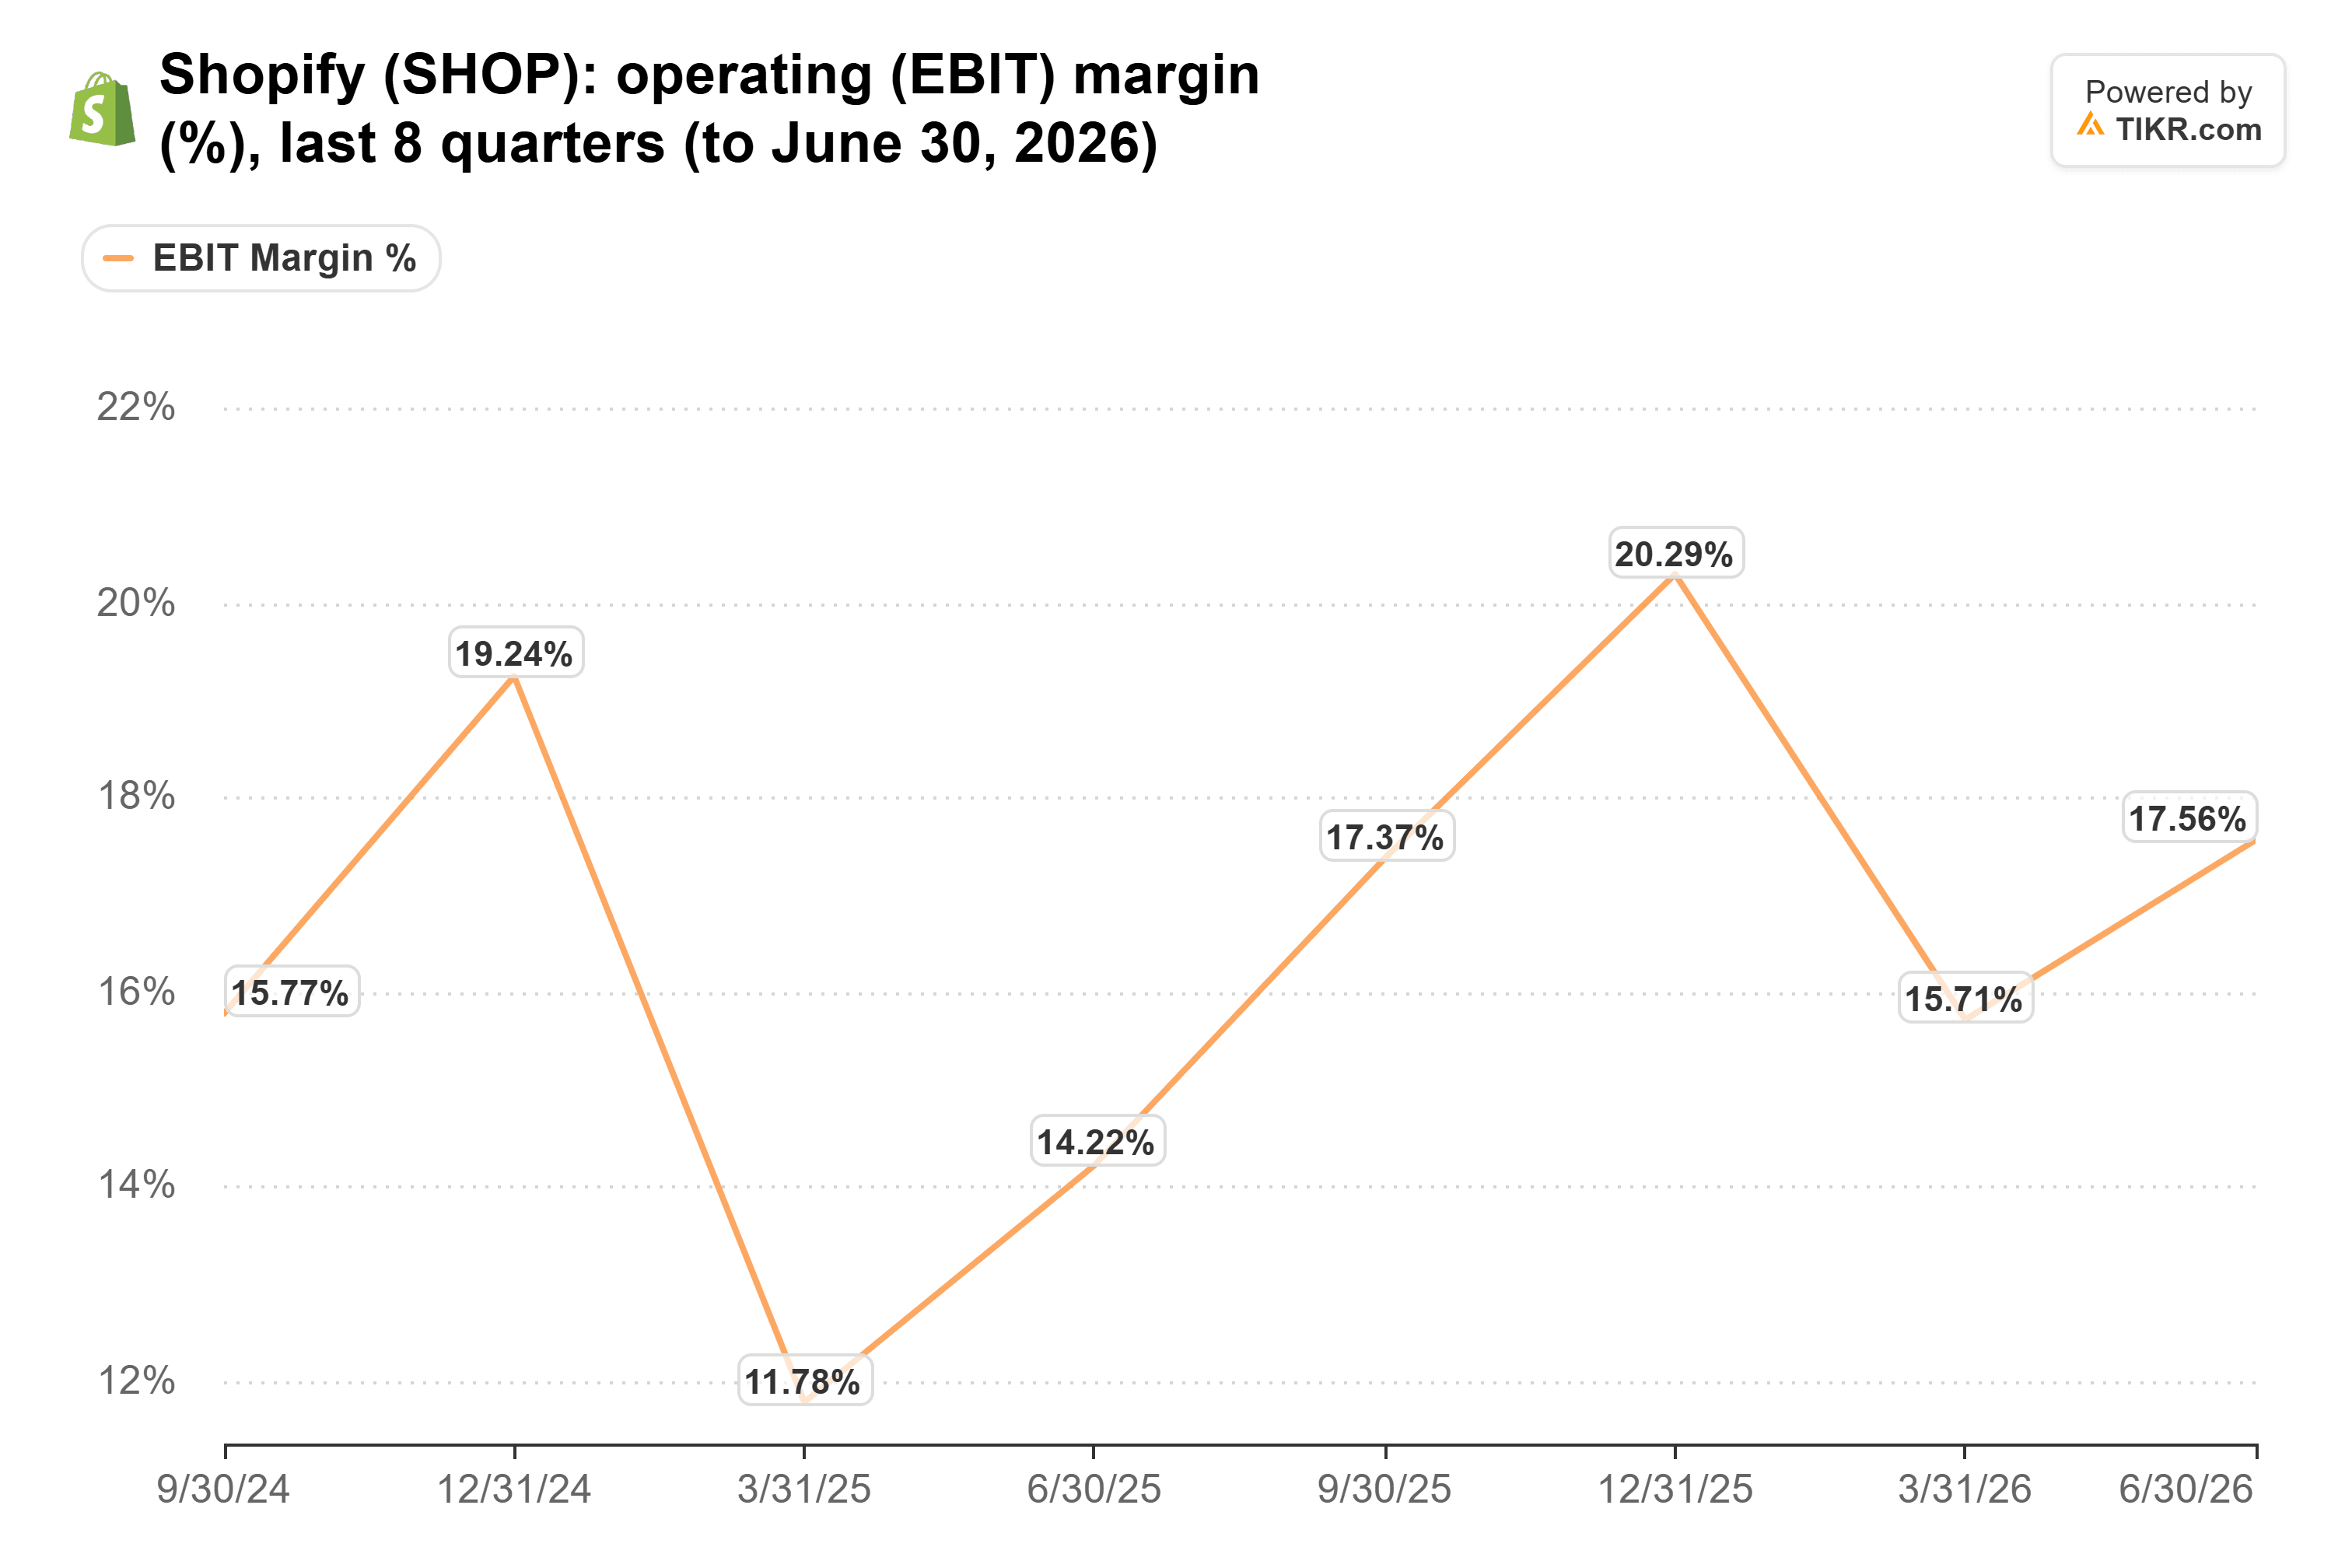
- Il reddito operativo è aumentato del 66% a 568 milioni di dollari, e il margine operativo si è ampliato al 15% dal 12%.
- Il flusso di cassa libero è salito a 816 milioni di dollari, un margine del 22% contro il 18% di un anno prima e del 13% superiore ai 723 milioni di dollari previsti dagli analisti.
Anche le prospettive erano buone. Shopify prevede che i ricavi del quarto trimestre crescano a un tasso percentuale basso-trentina, in linea o superiore al circa 30% che gli analisti si aspettavano.
TIKR monitora 54 analisti su Shopify. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Shopify, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Shopify
Più profitto su ogni dollaro
Il reddito operativo è cresciuto circa il doppio rispetto ai ricavi perché Shopify ha mantenuto sotto controllo le spese. L'utile lordo è aumentato del 28%, mentre le spese operative sono aumentate del 16%.
Anche il contante è arrivato al di sopra del piano. Prima del rapporto, gli analisti si aspettavano che il flusso di cassa libero continuasse a salire ogni anno fino al 2028:

Shopify prevede che il suo margine di flusso di cassa libero del quarto trimestre corrisponda a quello dell'anno scorso, quindi l'intero anno dovrebbe attestarsi proprio intorno ai 2,86 miliardi di dollari previsti dagli analisti. Non vedo nulla in questo rapporto che dovrebbe spingere al ribasso quelle stime.
Margini più elevati non sono una novità per Shopify, comunque. Il suo margine operativo aveva superato il livello dell'anno precedente in ciascuno dei quattro trimestri precedenti a questo:
A 74 volte gli utili, una piccola mancata corrispondenza fa male
Quindi perché la vendita massiva? Il prezzo.
Shopify è entrata nel rapporto a 74 volte gli utili forward. Questo è in linea con la sua media dalla fine del 2023 e al di sotto dei 96 volte raggiunti alla fine del 2025. A quel multiplo, gli investitori pagavano perché gli utili più che raddoppiassero, da 1,43 dollari per azione nel 2025 ai 3,36 dollari che gli analisti si aspettano per il 2028.
La crescita è ciò per cui gli investitori comprano Shopify, e il GMV è dove un rallentamento si manifesterebbe per primo. La crescita del GMV è rallentata al 29% dal 32% del secondo trimestre. Ma per me, mancare di meno dell'1% su un numero che cresce del 29% è rumore, soprattutto con i ricavi ancora previsti crescere nel basso trentina.
Dopo il calo di oggi, il multiplo è ancora più basso, più vicino al minimo di 60 volte raggiunto alla fine di giugno.
Prossimo passo: il GMV deve mantenersi
A mio modo di vedere, gli investitori hanno venduto Shopify a causa del suo prezzo e di un errore di arrotondamento. Nello stesso trimestre, l'azienda è diventata più redditizia man mano che cresceva. Il titolo è più economico di ieri, e non vedo alcun motivo per cui le stime alla base debbano scendere.
Naturalmente, il rapporto del quarto trimestre a febbraio deve mostrare che la crescita del GMV rimane vicina al 30%. Harley Finkelstein, presidente di Shopify, afferma che l'azienda sta integrando il commercio in "ogni superficie, ogni agente e, sempre più, ovunque". Quegli ordini degli agenti devono iniziare a comparire nel GMV.
Quindi, quanto vale realmente il titolo Shopify?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Shopify. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


