Punti Chiave
- Le azioni di Shopify sono scese dell'8,7% il 3 novembre dopo che il volume di merci e l'utile lordo degli abbonamenti hanno mancato le stime, nonostante i ricavi siano aumentati del 32%.
- I ricavi delle soluzioni per i merchant sono cresciuti del 35% a 2,91 miliardi di dollari, mentre le soluzioni di abbonamento sono cresciute più lentamente, del 20%, a 836 milioni di dollari.
- L'utile lordo è cresciuto del 28%, quattro punti percentuali in meno rispetto ai ricavi, e le previsioni per il quarto trimestre mantengono questo divario.
- Il rapporto del quarto trimestre, previsto per febbraio, mostrerà se il volume delle festività ha ripreso ad accelerare e se la crescita dei ricavi è rimasta nei bassi anni '30.
Shopify (SHOP) ha aumentato i ricavi del 32% nel terzo trimestre. Gli investitori hanno comunque venduto il titolo, facendolo scendere dell'8,7% il 3 novembre.
Il problema risiedeva in due piccole voci. Il volume lordo di merci ha raggiunto 119,15 miliardi di dollari contro una stima StreetAccount di 120,03 miliardi di dollari. L'utile lordo degli abbonamenti di 661 milioni di dollari ha mancato la stima di circa 19 milioni di dollari.
Si tratta di mancati obiettivi minimi per un'azienda che cresce così velocemente. Per confronto, Amazon (AMZN) ha aumentato le vendite nette del terzo trimestre del 12%, e il suo segmento Nord America è cresciuto solo del 6%.
Shopify sta anche puntando la sua prossima fase di crescita sugli agenti di IA. A settembre, ha stretto una partnership con Meta Platforms (META) per integrare il pagamento Shop Pay all'interno di Muse, l'agente di IA personale di Meta, in tutti i negozi Shopify.
Trimestre solido, due piccole mancanze
L'EPS rettificato di 0,49 dollari ha superato la stima LSEG di 46 centesimi. I ricavi si sono invece posizionati appena al di sotto del consenso, e Bloomberg ha notato che si trattava della prima volta che Shopify mancava le stime sui ricavi dal 2022.
I numeri fondamentali apparivano comunque sani:
- I ricavi sono aumentati del 32% a 3,74 miliardi di dollari, rispetto a 2,84 miliardi di dollari di un anno prima.
- Il reddito operativo è balzato del 66% a 568 milioni di dollari.
- Il margine del flusso di cassa libero ha raggiunto il 22%, in aumento rispetto al 18% di un anno fa.
Il fatturato di Shopify ha a malapena vacillato in due anni...
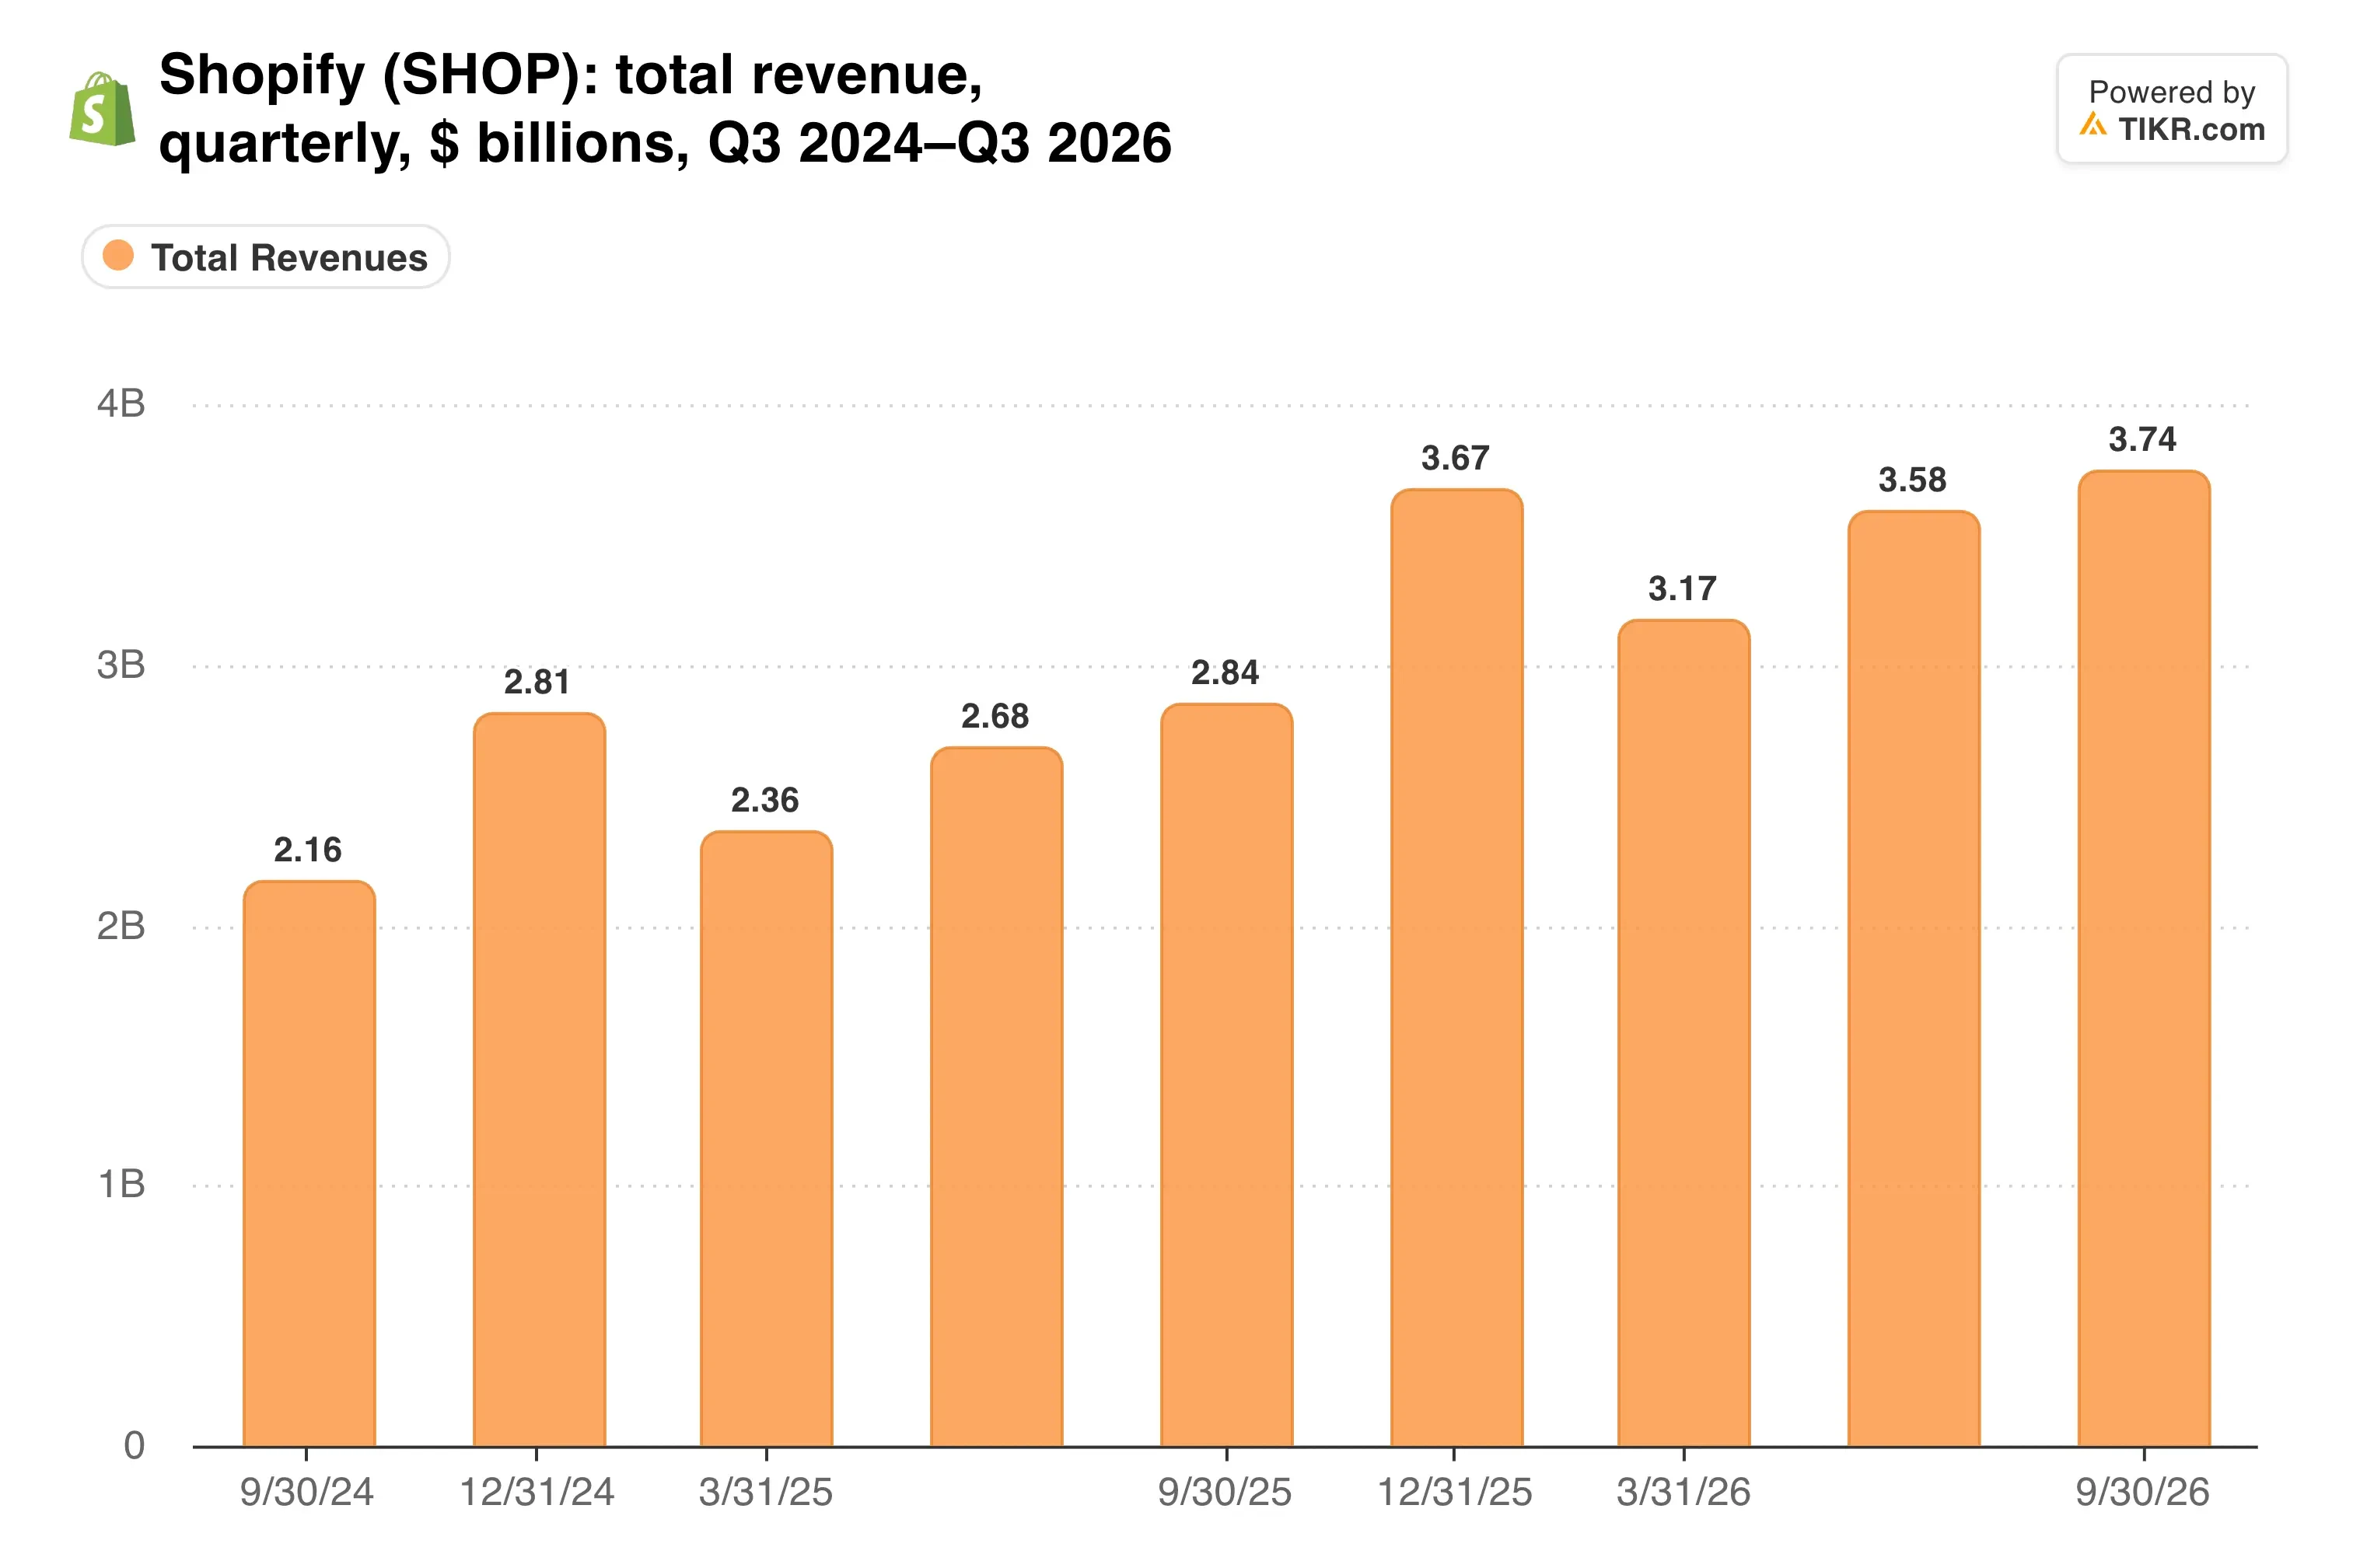
La crescita è rimasta tra il 31% e il 34% per sei trimestri consecutivi. Questa stabilità è esattamente il motivo per cui una piccola mancanza ha fatto male, dato che il titolo era prezzato per superare le stime senza intoppi.
TIKR monitora 54 analisti su Shopify. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Shopify, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Shopify
I pagamenti stanno facendo il lavoro pesante
Le soluzioni per i merchant, che sono principalmente pagamenti, sostengono la crescita di Shopify. I suoi ricavi sono aumentati del 35% a 2,91 miliardi di dollari. Le soluzioni di abbonamento sono cresciute del 20% a 836 milioni di dollari, ed è in questa linea più lenta che gli analisti hanno trovato la loro mancanza.
Questo mix è importante. Le soluzioni per i merchant ora producono più di tre quarti dei ricavi, ed è qui che si collegano gli agenti di IA.
Nella conference call sugli utili, il presidente Harley Finkelstein ha dichiarato che il Q3 "è stata la prima volta che abbiamo visto acquirenti sperimentare acquisti delegati attraverso agenti personali". Ha aggiunto che gli ordini dai canali di IA sono aumentati di 3,3 volte rispetto a un anno prima.
L'accordo con Meta amplia quel canale. Il CEO Tobi Lütke ha annunciato la partnership con Muse il 21 settembre, e i pagamenti tramite agenti attraverso Shop Pay funzionano sulle proprie infrastrutture di pagamento di Shopify ai tassi abituali dei merchant.
Il motore dei pagamenti genera anche molto flusso di cassa.
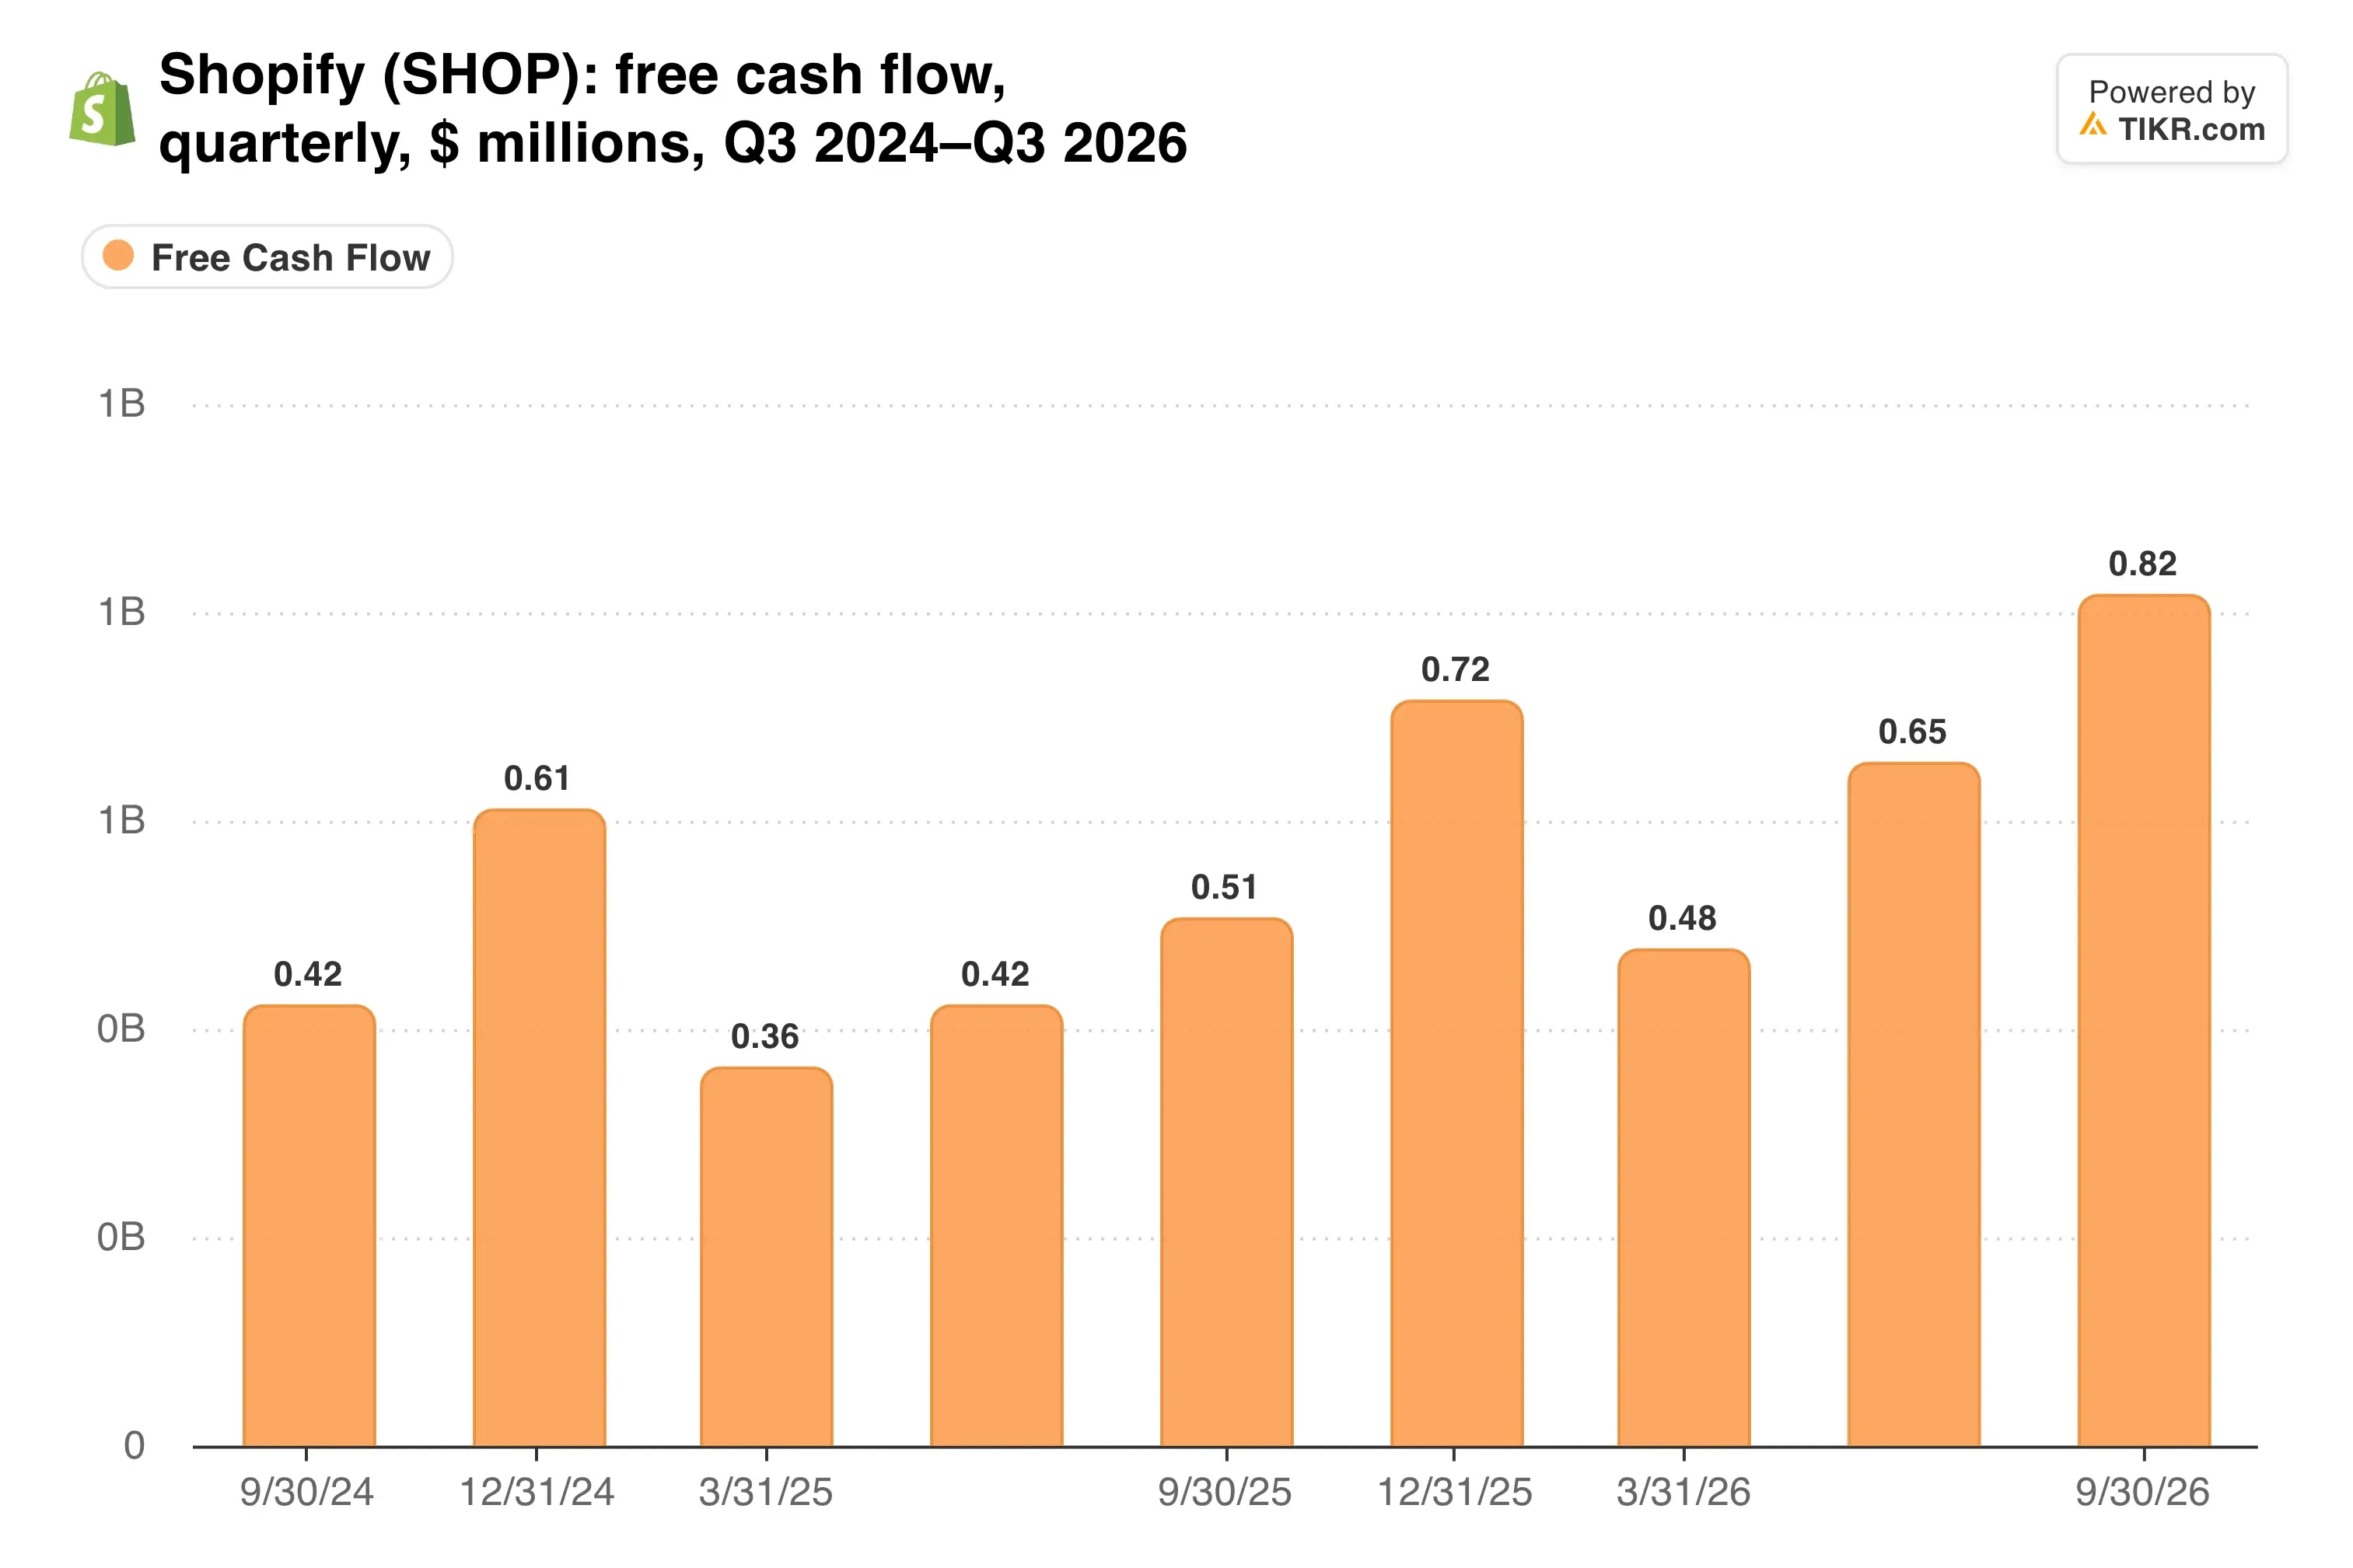
Questo flusso di cassa paga lo sviluppo degli agenti mentre i margini del flusso di cassa libero continuano ad ampliarsi.
Tuttavia, Shopify non ha ancora attribuito un valore in dollari alle vendite tramite agenti. Finché non lo farà, questo canale non può compensare un deficit di volume di 885 milioni di dollari agli occhi degli investitori.
L'utile lordo segue i ricavi
L'utile lordo è aumentato del 28% a 1,78 miliardi di dollari, quattro punti percentuali in meno rispetto ai ricavi. I pagamenti hanno margini più sottili rispetto agli abbonamenti, quindi un mix più pesante di pagamenti pesa sul rapporto.
La leva operativa nasconde gran parte di questo freno. Le spese sono scese al 32% dei ricavi dal 37% di un anno prima. Il margine lordo, d'altra parte, è rimasto stabile...
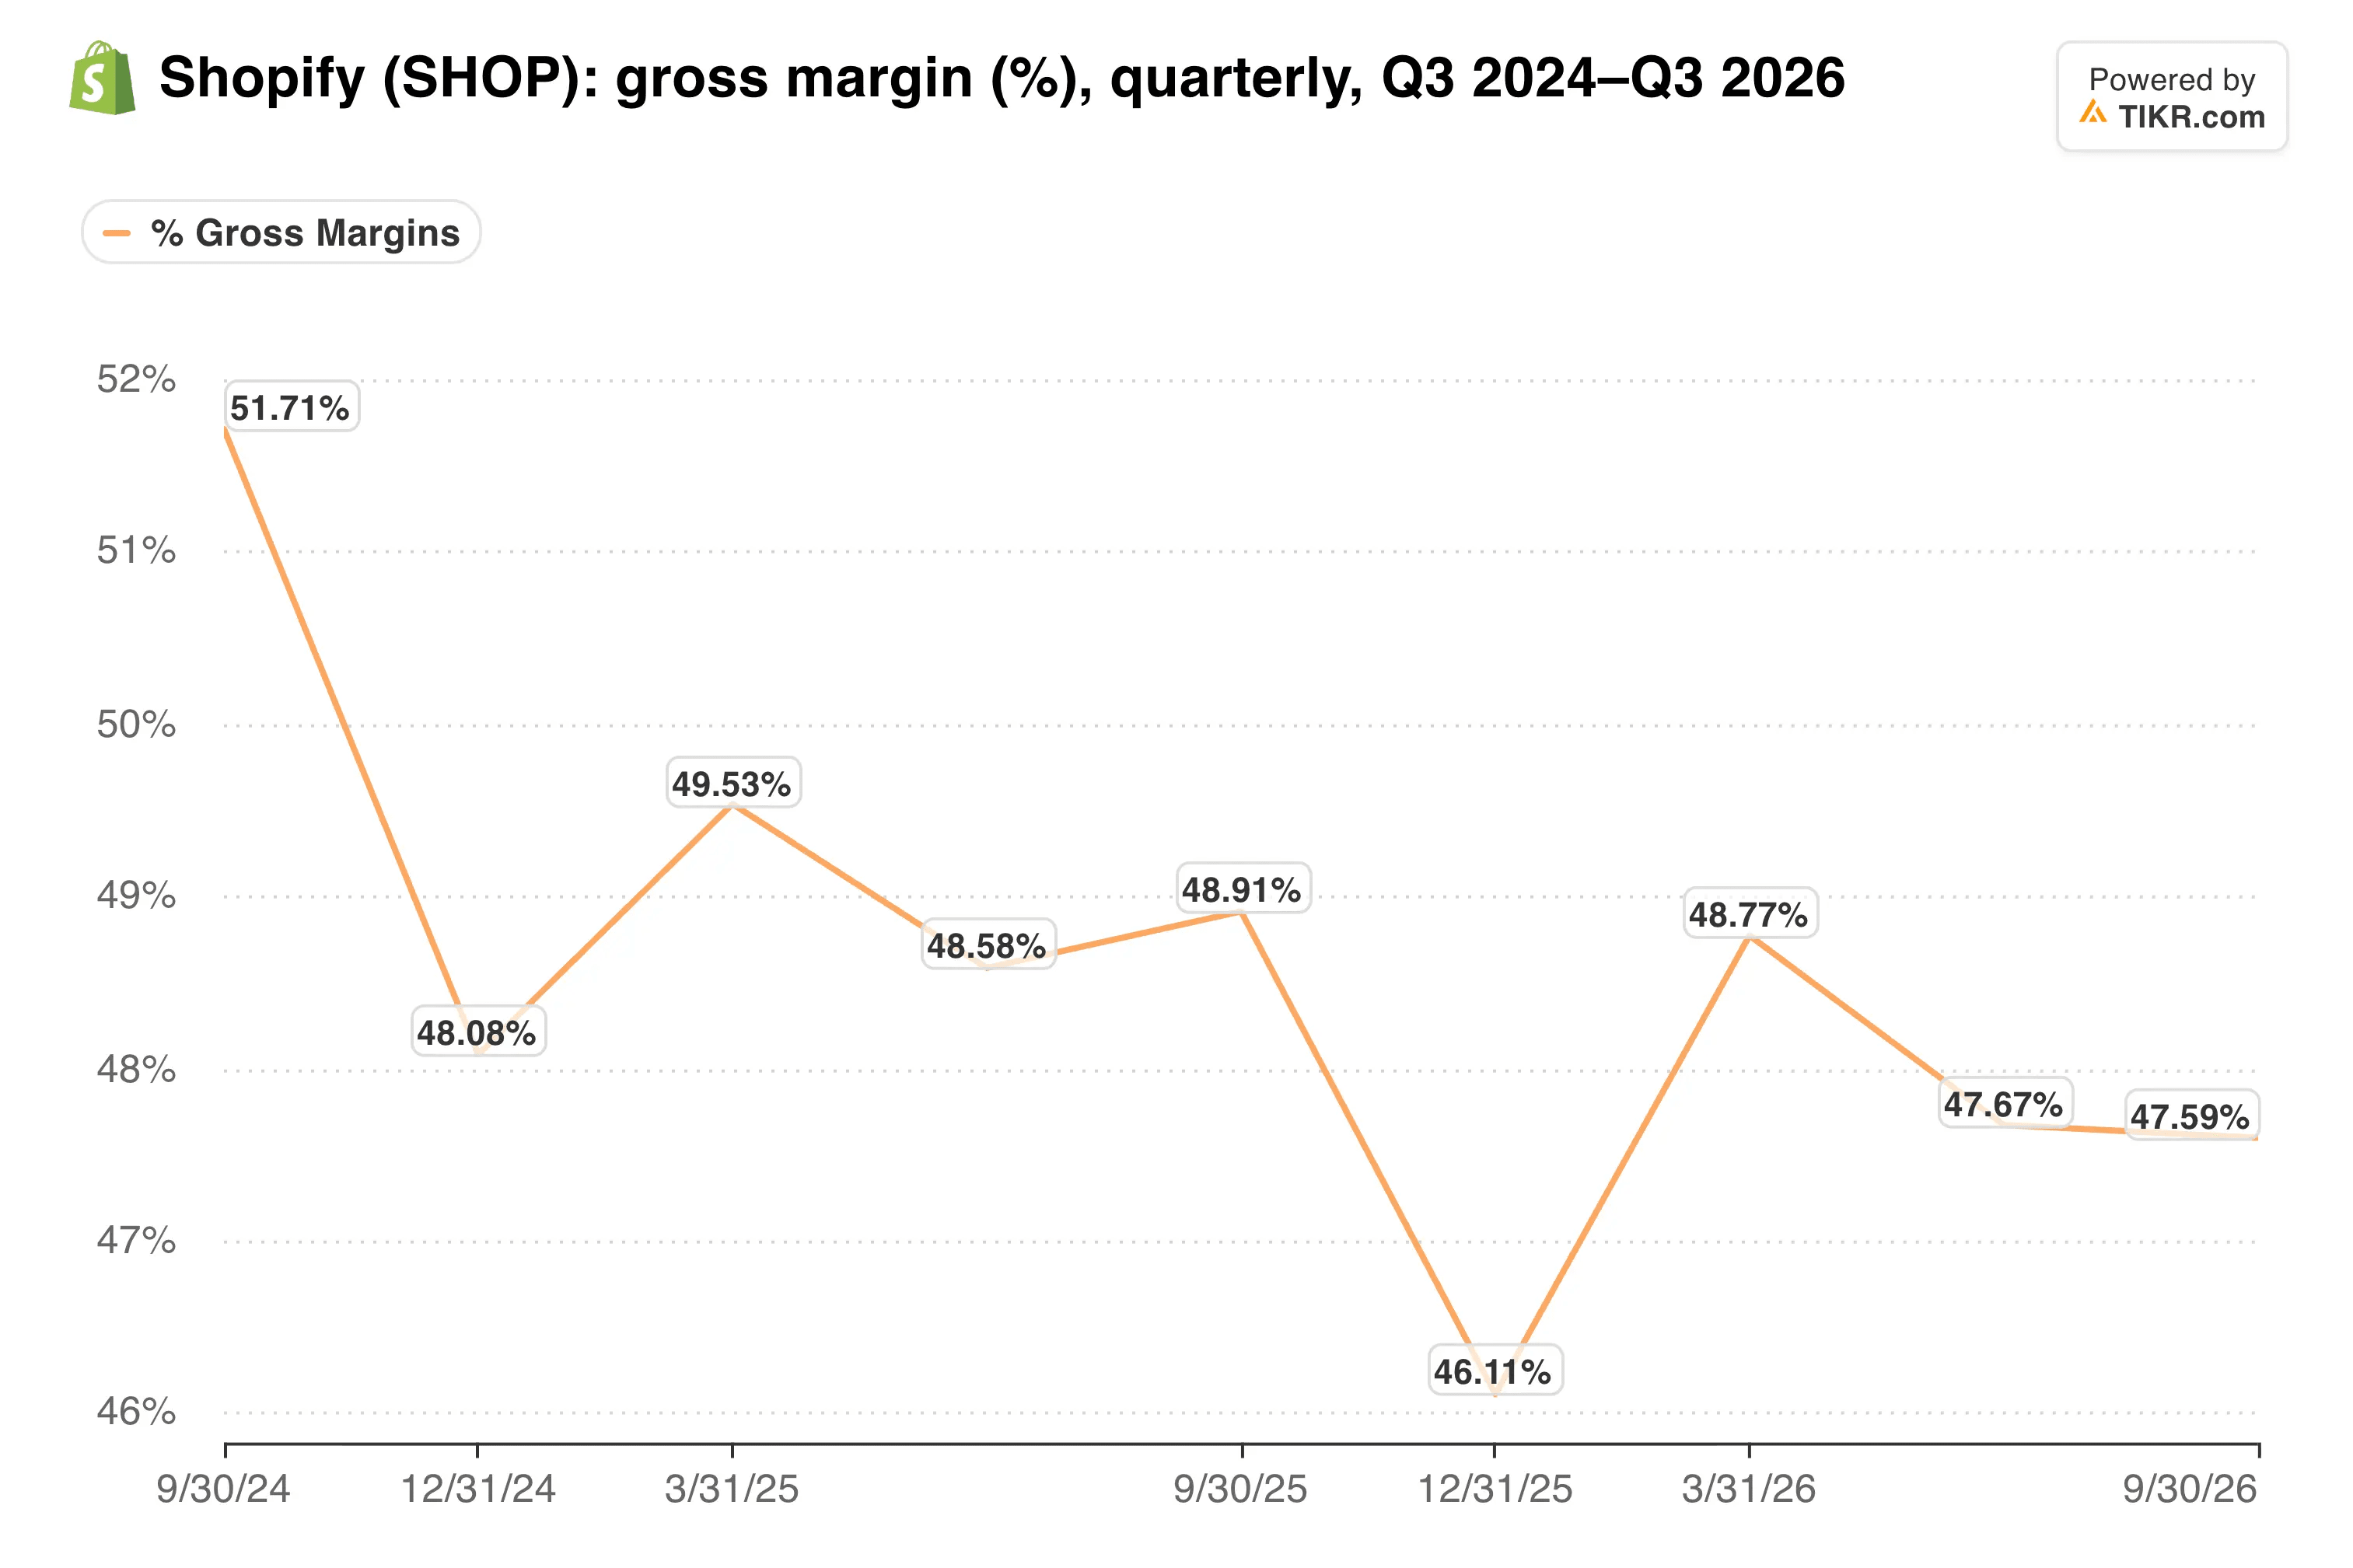
Si è mantenuto al 47,6% nel terzo trimestre, invariato rispetto al secondo.
Le previsioni per il quarto trimestre mantengono lo stesso divario. Shopify si aspetta una crescita dei ricavi nei bassi anni '30 e una crescita dell'utile lordo negli alti anni '20. Prevede inoltre che le spese operative saranno al 29-30% dei ricavi, mentre il margine del flusso di cassa libero dovrebbe corrispondere a quello del quarto trimestre del 2025.
La mia opinione: L'azienda ha performato, e la vendita dice più sul prezzo che sul trimestre. Anche dopo il calo, Shopify viene scambiato a un multiplo premium rispetto ad Amazon e alla maggior parte dei suoi pari nel software. Consiglierei di mantenere piuttosto che inseguire, perché il titolo ha bisogno che la crescita del volume torni sopra il 30% e di un numero reale di vendite tramite agenti per meritare quel premium.
La prossima prova è il rapporto del quarto trimestre, previsto per febbraio. Mostrerà se il volume delle festività ha ripreso ad accelerare e se la crescita dei ricavi rimane nei bassi anni '30 per il settimo trimestre consecutivo.
Quindi, qual è il valore reale del titolo Shopify?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Shopify. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!