Punti Chiave
- Realty Income ha alzato le sue previsioni di AFFO per il 2026 a $4,45 - $4,46 per azione dopo che l'AFFO del terzo trimestre è aumentato del 3,7% a $1,12.
- Il reddito da interessi e dividendi derivante da prestiti e azioni privilegiate è più che raddoppiato, raggiungendo i $105,0 milioni, quindi l'attività creditizia sta diventando un vero flusso di profitto.
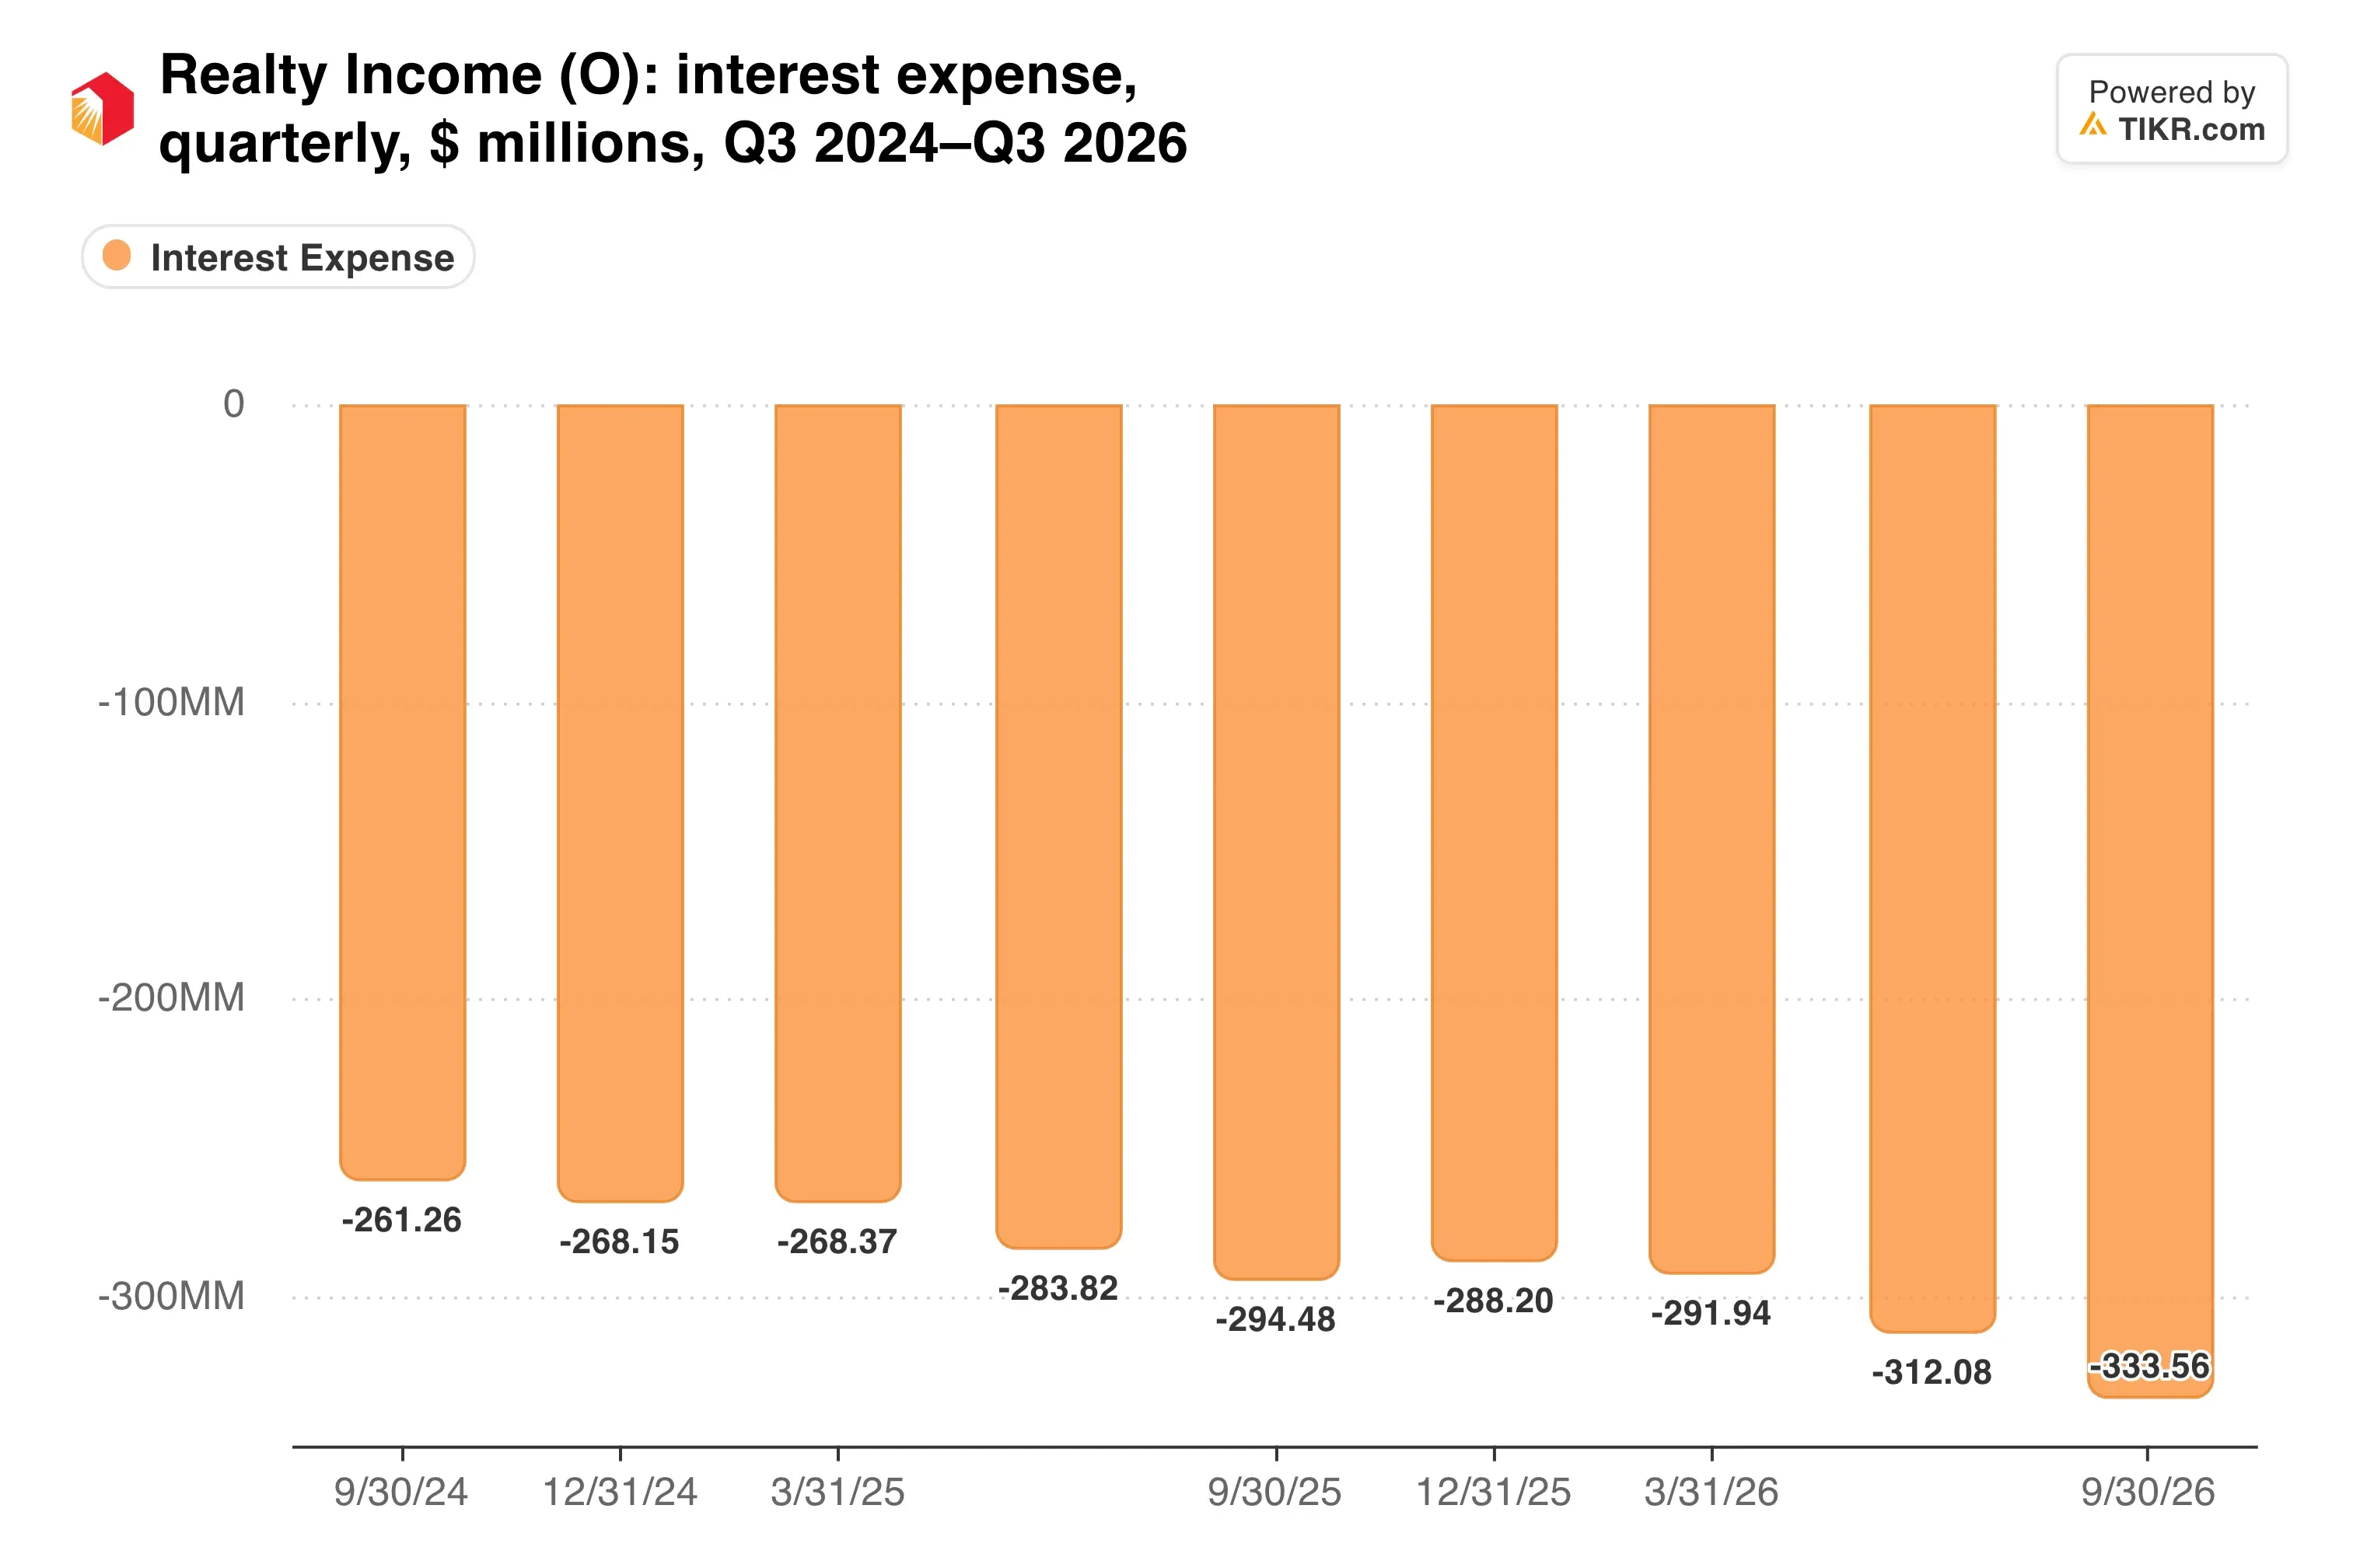
- Le spese per interessi sono aumentate del 13,3% a $333,6 milioni, superando la crescita dei ricavi, mentre gli accantonamenti per perdite su crediti sono quasi raddoppiati in nove mesi.
- Il rapporto del quarto trimestre, previsto per fine febbraio, porterà le previsioni per il 2027 e mostrerà quanto incidano i costi di rifinanziamento.
Realty Income (O) rimane il "padrone di casa" del dividendo mensile che la maggior parte degli investitori in reddito conosce. Il suo terzo trimestre, tuttavia, ha mostrato un'azienda che sempre più guadagna anche come prestatore.
Il reddito da interessi e dividendi derivante da prestiti e azioni privilegiate è balzato a $105,0 milioni dai $51,1 milioni dell'anno precedente. A settembre, KKR (KKR) ha inoltre pagato €528 milioni per una quota del 49% in una nuova joint venture che detiene 54 proprietà europee di Realty Income.
Questo cambiamento è importante perché il finanziamento è diventato più costoso. Il rendimento del Treasury a 10 anni ha toccato il 5,34% il 1° ottobre, il suo livello più alto dal 2002.
Nel frattempo, Agree Realty (ADC), un concorrente più piccolo nel settore del net lease retail, ha fatto crescere l'AFFO per azione del 4,9% nello stesso trimestre. Realty Income ha registrato un +3,7%, quindi il divario merita un esame più approfondito.
Un trimestre stabile sulla carta
La società ha pubblicato i risultati il 2 novembre e i dati principali sono stati stabili:
- I ricavi totali sono aumentati del 10,3% a $1,62 miliardi.
- L'AFFO per azione è salito del 3,7% a $1,12.
- Il tasso di occupazione è rimasto al 98,8% e le proprietà rilocate hanno recuperato il 103,5% dell'affitto precedente.
Il management ha inoltre alzato le sue previsioni di AFFO per il 2026 a $4,45 - $4,46 per azione, aumentando di un centesimo a ciascun estremo. Tuttavia, ha tagliato le previsioni dell'utile netto GAAP a $1,55 - $1,56 da $1,59 - $1,60.
I ricavi sono saliti costantemente mentre l'azienda continua ad acquistare...
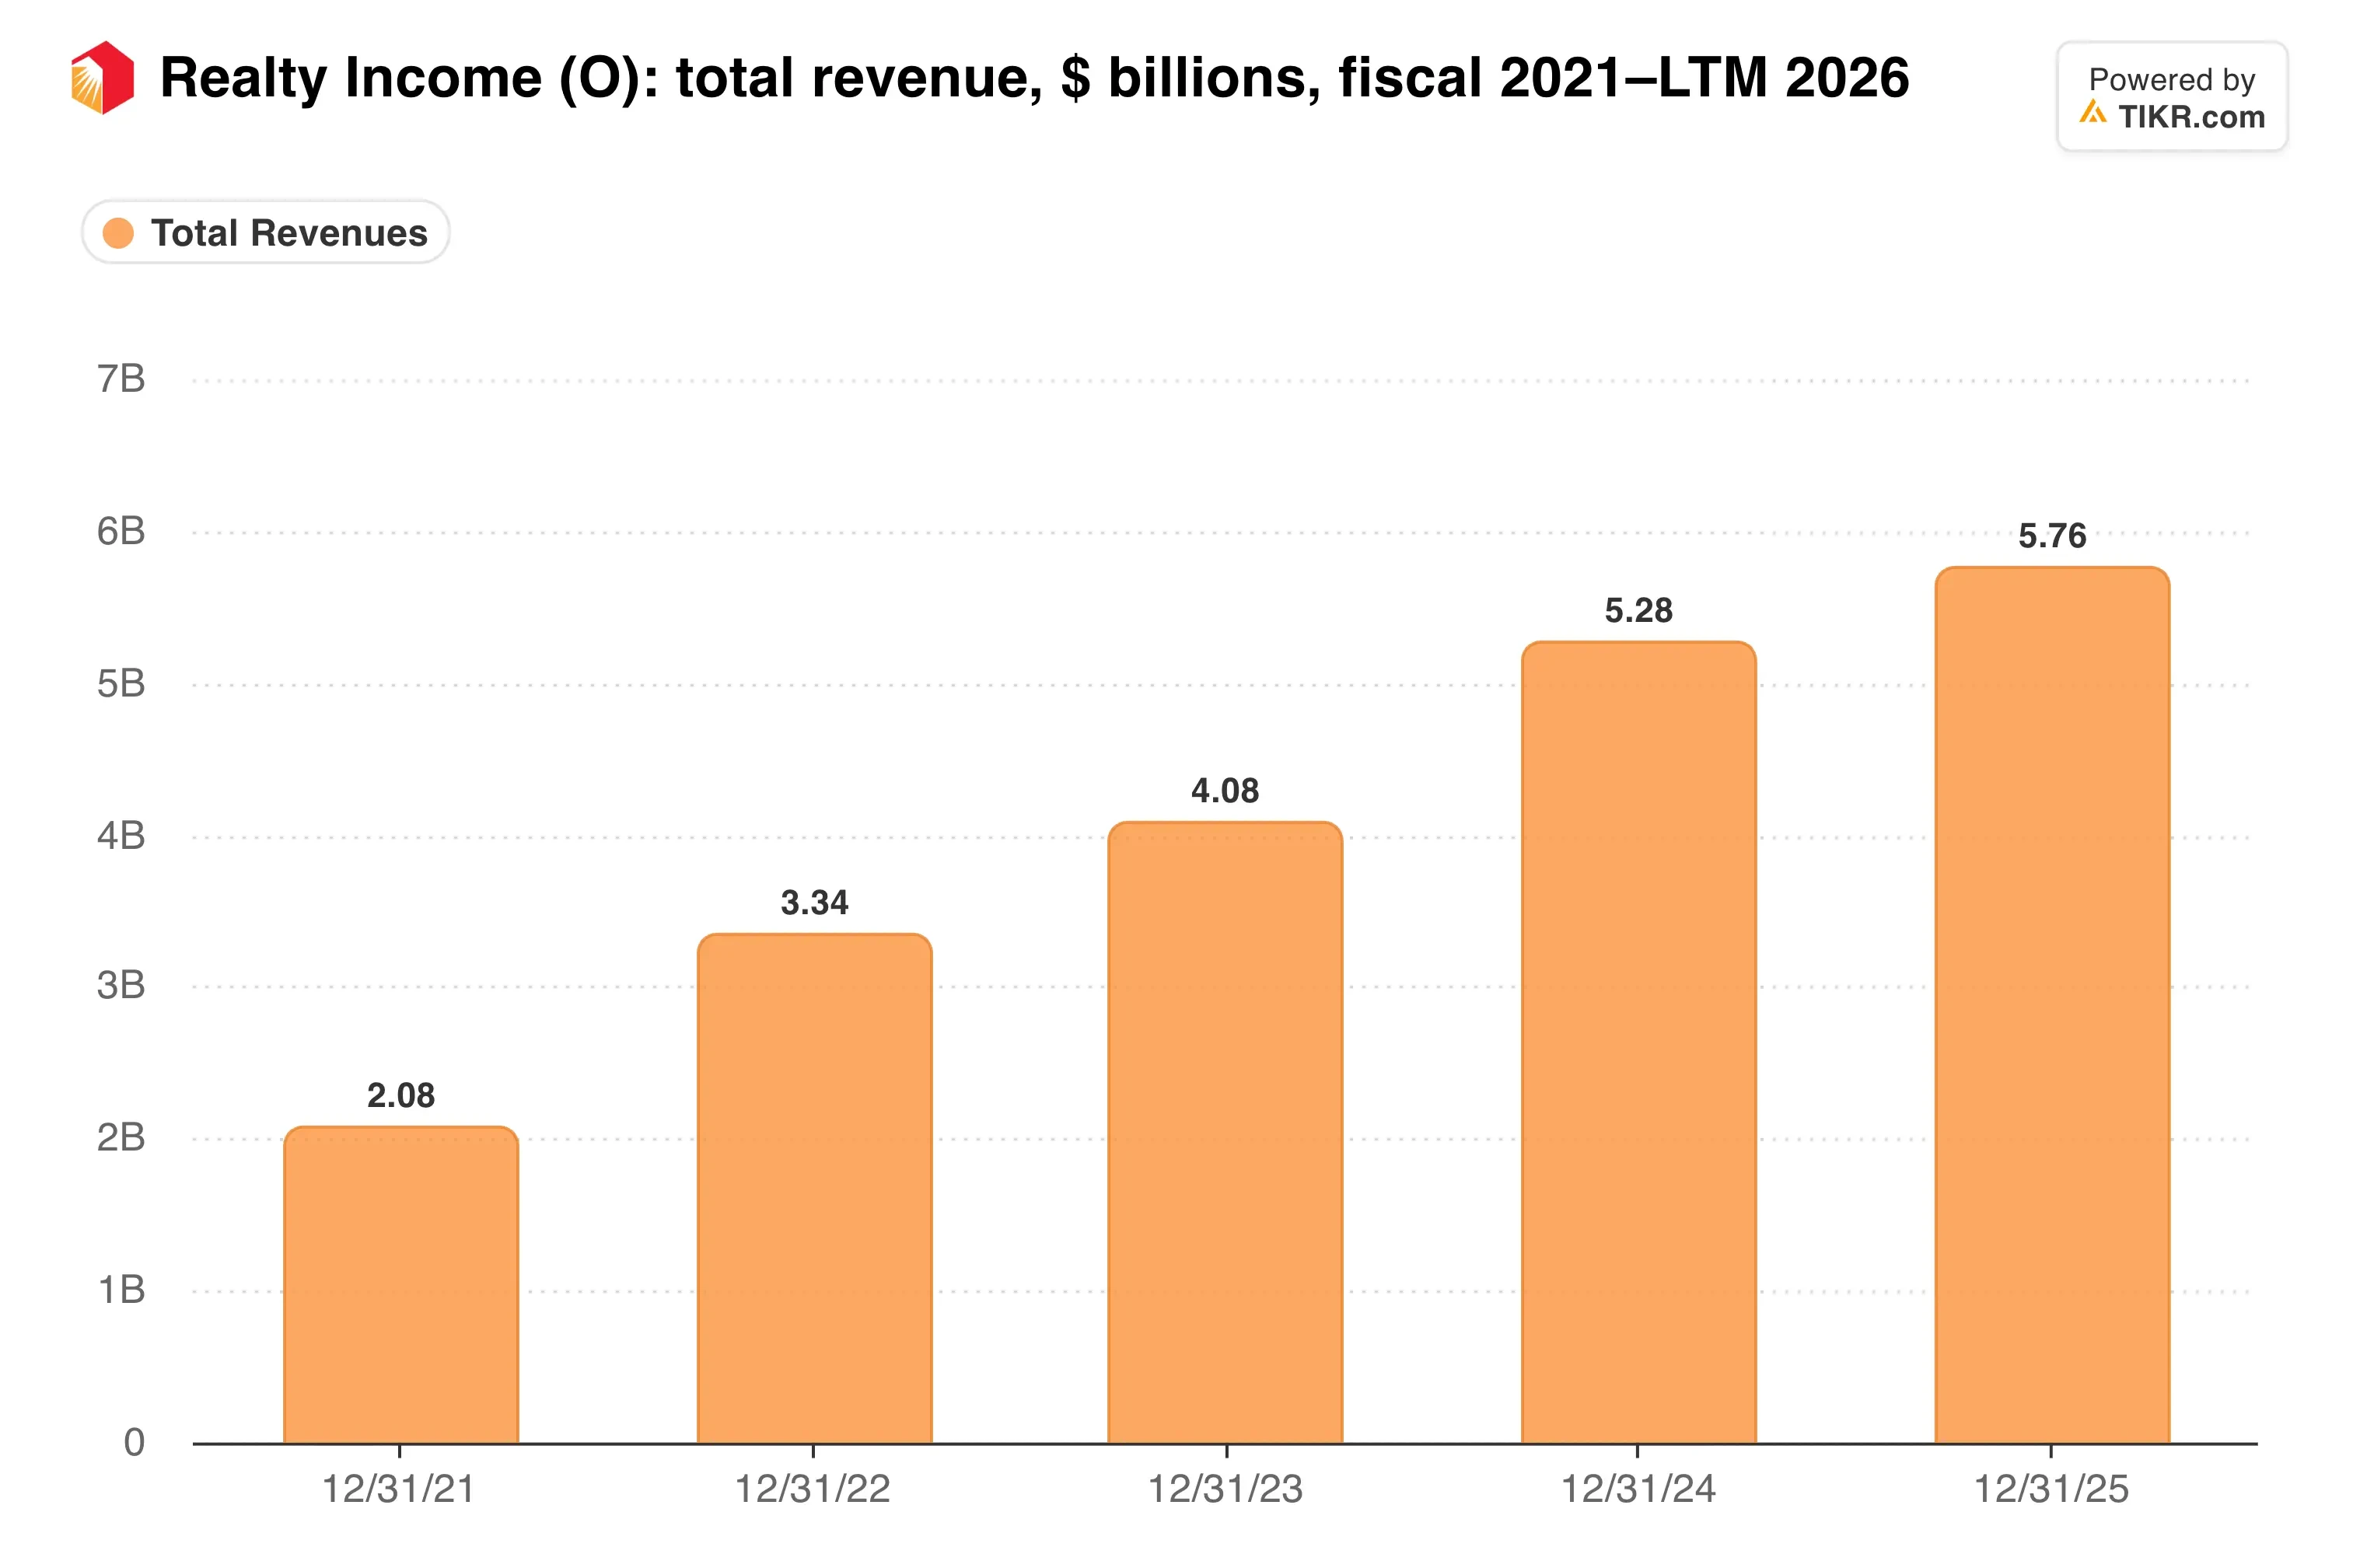
I ricavi da affitti delle proprietà esistenti (same store) sono cresciuti solo dell'1,1%, però. Quasi tutta la crescita proviene da nuovo denaro che esce dalla porta.
Europa e credito guidano la crescita
La destinazione di quel denaro sta cambiando rapidamente. Realty Income ha investito $2,2 miliardi alla sua quota pro-rata nel trimestre, con un rendimento iniziale in contanti del 6,8%. L'Europa ha assorbito $940 milioni di questi a un rendimento del 7,1%, superiore al 6,5% ottenuto sugli affari negli Stati Uniti e altrove.
Il credito è il cambiamento più grande. Finora quest'anno, la società ha investito $1,9 miliardi in investimenti creditizi con un rendimento iniziale dell'8,3%. La loro durata media di 3,7 anni è anche molto più breve dei 9,4 anni sugli acquisti di proprietà.
Il CEO Sumit Roy ha dichiarato che la società ha "deliberatamente ampliato le nostre fonti di capitale e le capacità di investimento globale". Nella pratica, ciò significa partner come KKR e Apollo, un'obbligazione convertibile da $1,0 miliardi al 3,750%, e $526,6 milioni di vendite di proprietà nel trimestre.
Come si confronta questo mix di finanziamento con un concorrente più semplice?
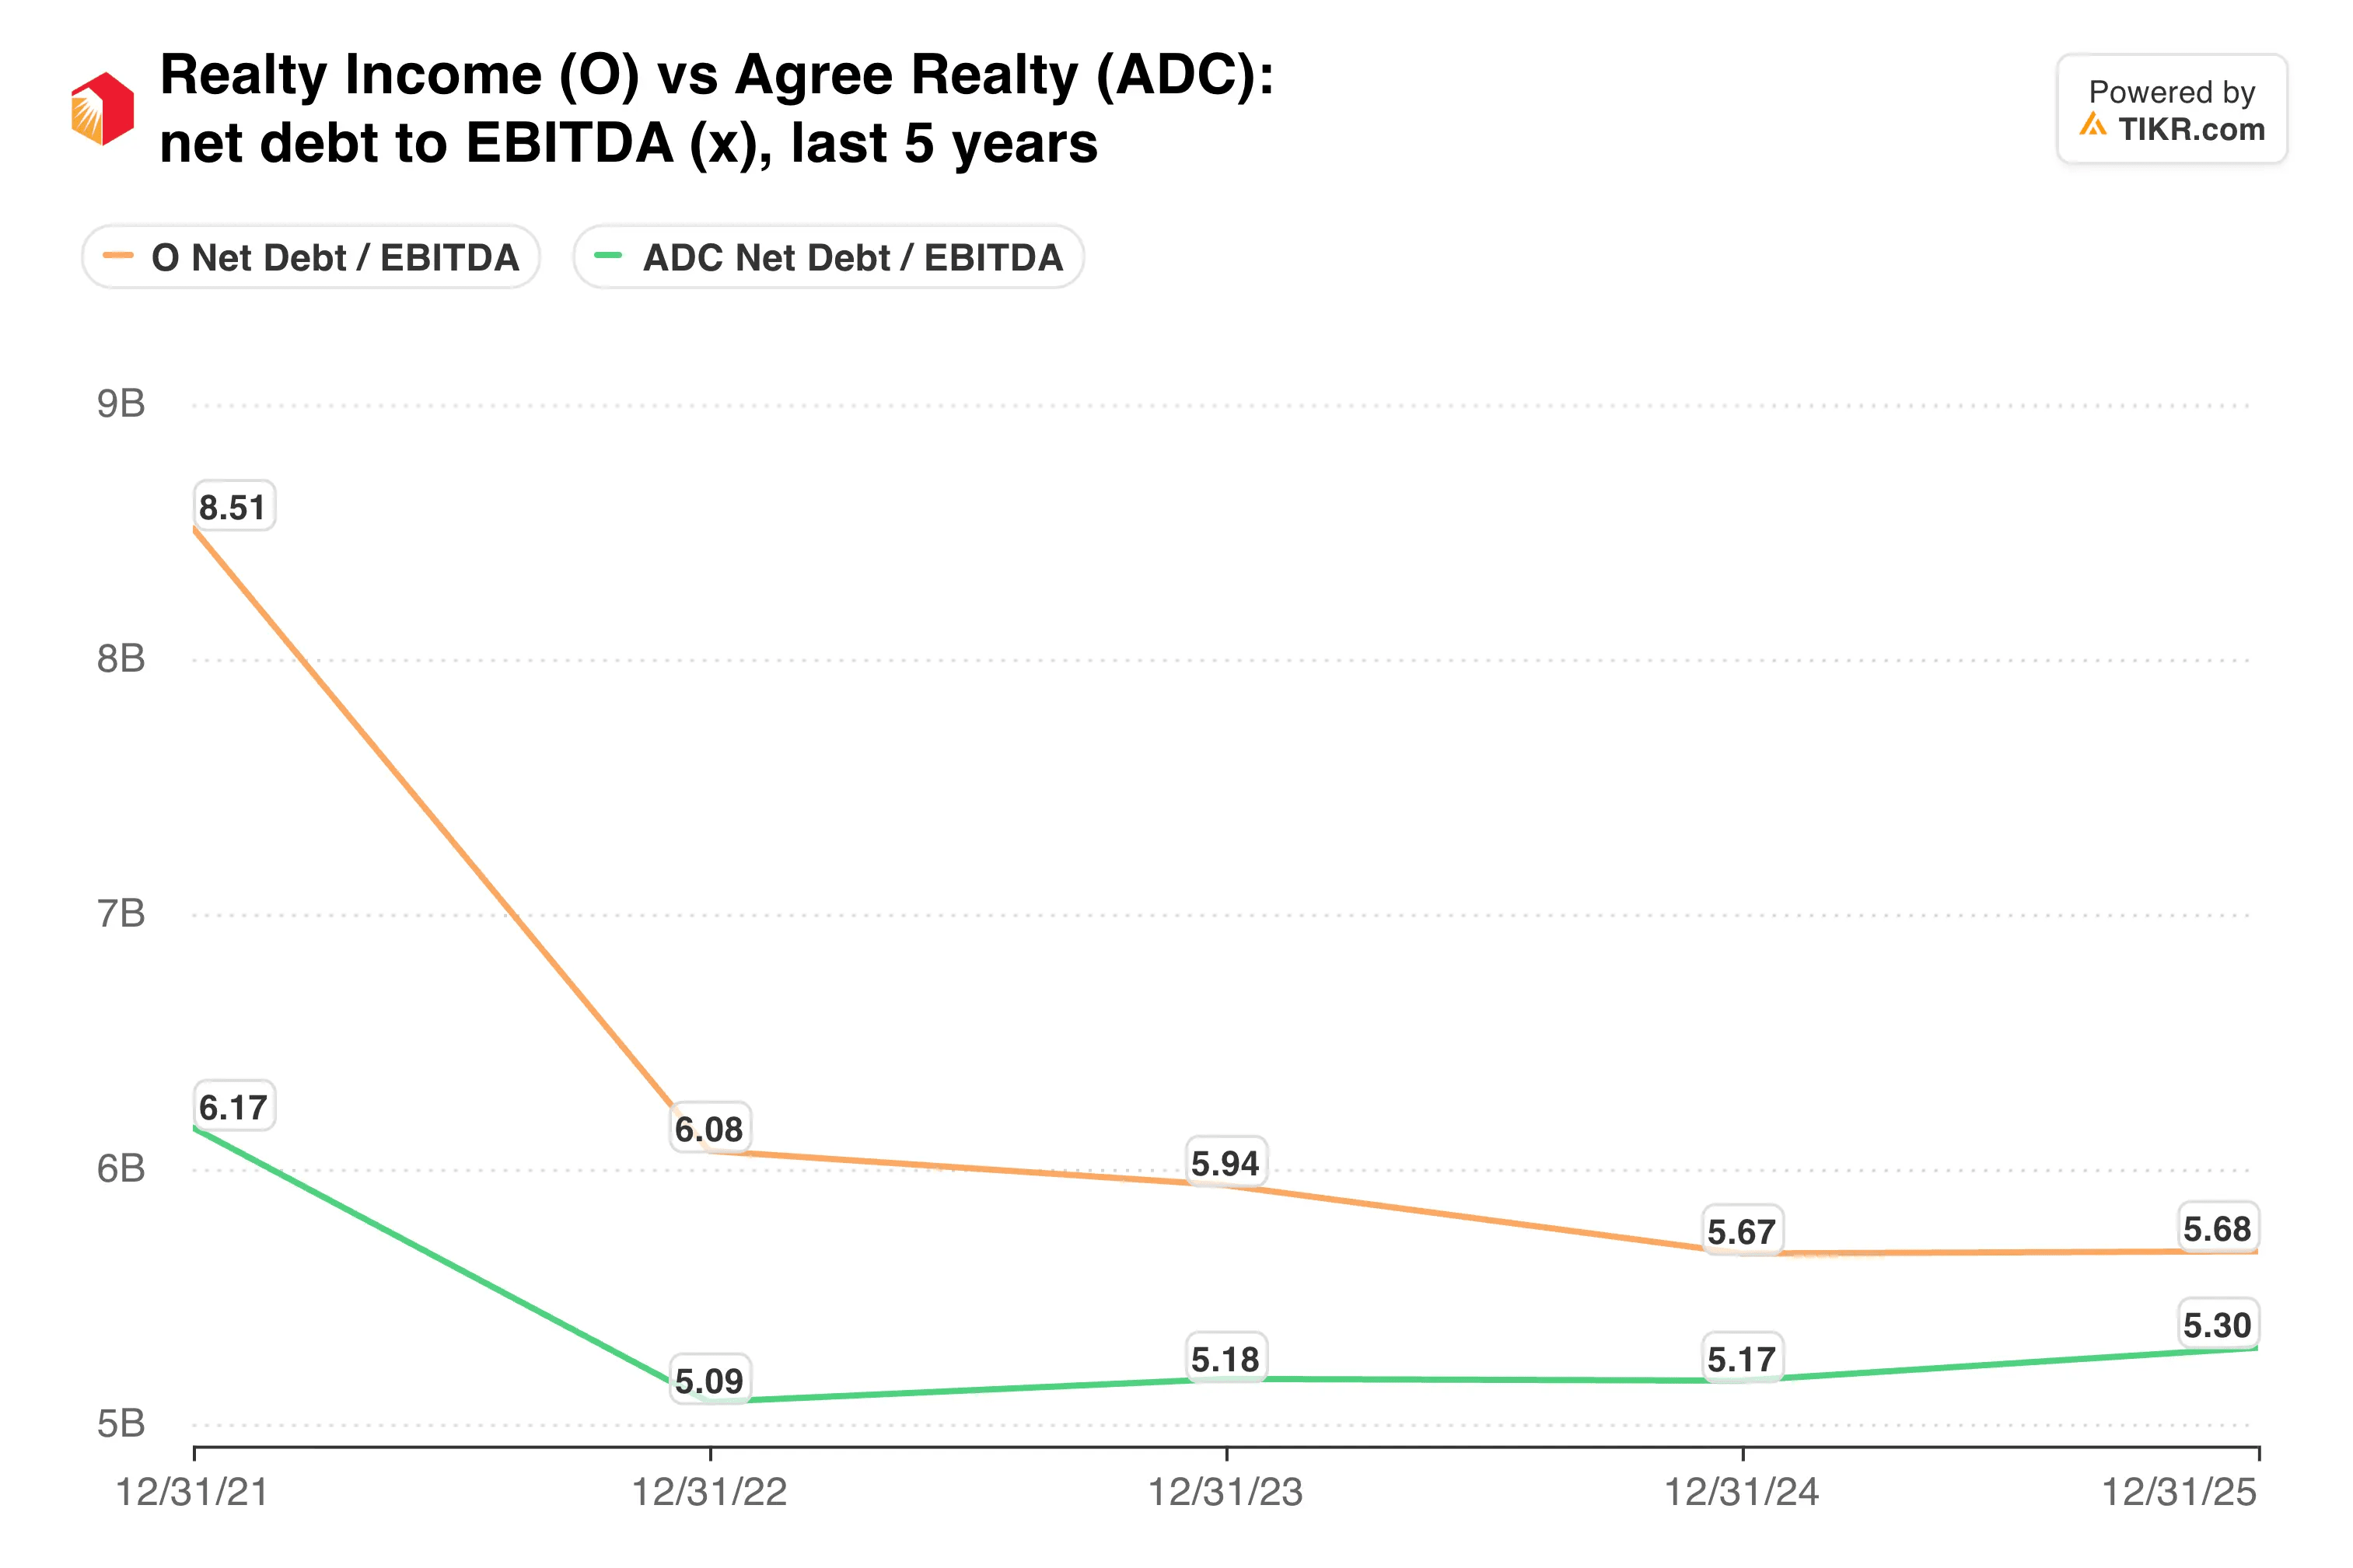
Realty Income ha chiuso il trimestre con un rapporto debito netto su EBITDAre aggiustato pro forma annualizzato di 5,4x. Agree ha riportato 3,9x sulla sua base pro forma, il che le lascia più margine se i tassi rimangono alti.
TIKR monitora 25 analisti su Realty Income. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Realty Income, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Realty Income
I costi di finanziamento sono il rovescio della medaglia
I tassi più alti colpiscono prima il conto economico. Le spese per interessi sono aumentate del 13,3% a $333,6 milioni nel trimestre, mentre i ricavi totali sono cresciuti del 10,3%.
Questa è una bolletta che cresce più velocemente dell'attività che finanzia.
Anche il rischio creditizio sta aumentando. Gli accantonamenti per perdite su crediti su prestiti hanno raggiunto $60,6 milioni in nove mesi, rispetto ai $31,9 milioni dell'anno precedente. Le svalutazioni immobiliari hanno aggiunto $111,6 milioni solo nel terzo trimestre.
Il dividendo sembra ancora ben coperto. I pagamenti mensili hanno rappresentato il 72,6% dell'AFFO, vicino al circa 70% di Agree. Tuttavia, il dividendo trimestrale di Realty Income è cresciuto solo dello 0,7% rispetto all'anno precedente, mentre il tasso annualizzato di Agree è aumentato del 4,3%.
La mia opinione: L'attività creditizia e le partnership sono mosse sensate quando nuove azioni e obbligazioni costano di più. Tuttavia, un "padrone di casa" che registra perdite su prestiti in aumento merita più cautela di un puro proprietario immobiliare. Vorrei la prova che il portafoglio creditizio rimanga pulito prima di pagare un prezzo elevato.
Il prossimo punto di controllo è il rapporto del quarto trimestre, previsto per fine febbraio. Le previsioni implicano un AFFO del quarto trimestre di $1,10 - $1,11 per azione, un piccolo passo indietro rispetto a $1,12. Le prime previsioni per il 2027 mostreranno quanto incidano i costi di rifinanziamento.
Quindi, quanto vale realmente l'azione Realty Income?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Realty Income. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!