Punti Chiave
- Qualcomm è salita del 5,5% venerdì dopo che Alphabet ha rivelato una partecipazione da $548 milioni, pochi giorni dopo che le deboli vendite di terminali hanno colpito il titolo in seguito agli utili.
- I ricavi dai terminali sono scesi del 26% a $5,14 miliardi, mentre i ricavi automotive sono balzati dell'89% a un record di $1,99 miliardi.
- Il CEO Cristiano Amon si aspetta che le unità di terminali rimangano stabili o in calo nel 2027, spostando il peso sui data center e sulle auto.
- Il rapporto del 3 febbraio, con previsioni di ricavi tra $10,4 e $11,2 miliardi, è la prossima prova.
Qualcomm (QCOM) ha ricevuto un voto di fiducia da un nuovo partner per i data center venerdì.
Alphabet (GOOGL) ha rivelato una partecipazione da $548 milioni nel produttore di chip, e le azioni sono salite del 5,5% a $165. È successo pochi giorni dopo che Qualcomm ha annunciato una collaborazione multi-generazionale con Amazon (AMZN) per i data center di intelligenza artificiale.
Il rimbalzo è arrivato dopo una settimana difficile. Qualcomm è crollata dopo il rapporto del 4 novembre poiché le deboli vendite di chip per smartphone hanno oscurato lo slancio dei data center, e il vasto selloff dei chip del 5 novembre ha peggiorato la situazione.
Anche dopo venerdì, il titolo è sceso del 13% negli ultimi sei mesi e del 36% al di sotto del suo massimo a 52 settimane di $260.
I terminali sono calati, le auto sono decollate
Il trimestre si è diviso nettamente in due.
- L'EPS non-GAAP di $2,17 ha superato di poco la stima di $2,16 ma è sceso del 28% rispetto a $3,00.
- I ricavi dai terminali sono calati del 26% a $5,14 miliardi.
- I ricavi automotive sono saliti dell'89% a un record di $1,99 miliardi, il suo primo trimestre vicino ai $2 miliardi.
I ricavi GAAP sono scesi dell'8% a $10,32 miliardi. Gli oneri di ristrutturazione, principalmente indennità di licenziamento, hanno ridotto l'EPS GAAP a $1,17.
I ricavi totali mostrano quanto i terminali dominino ancora...
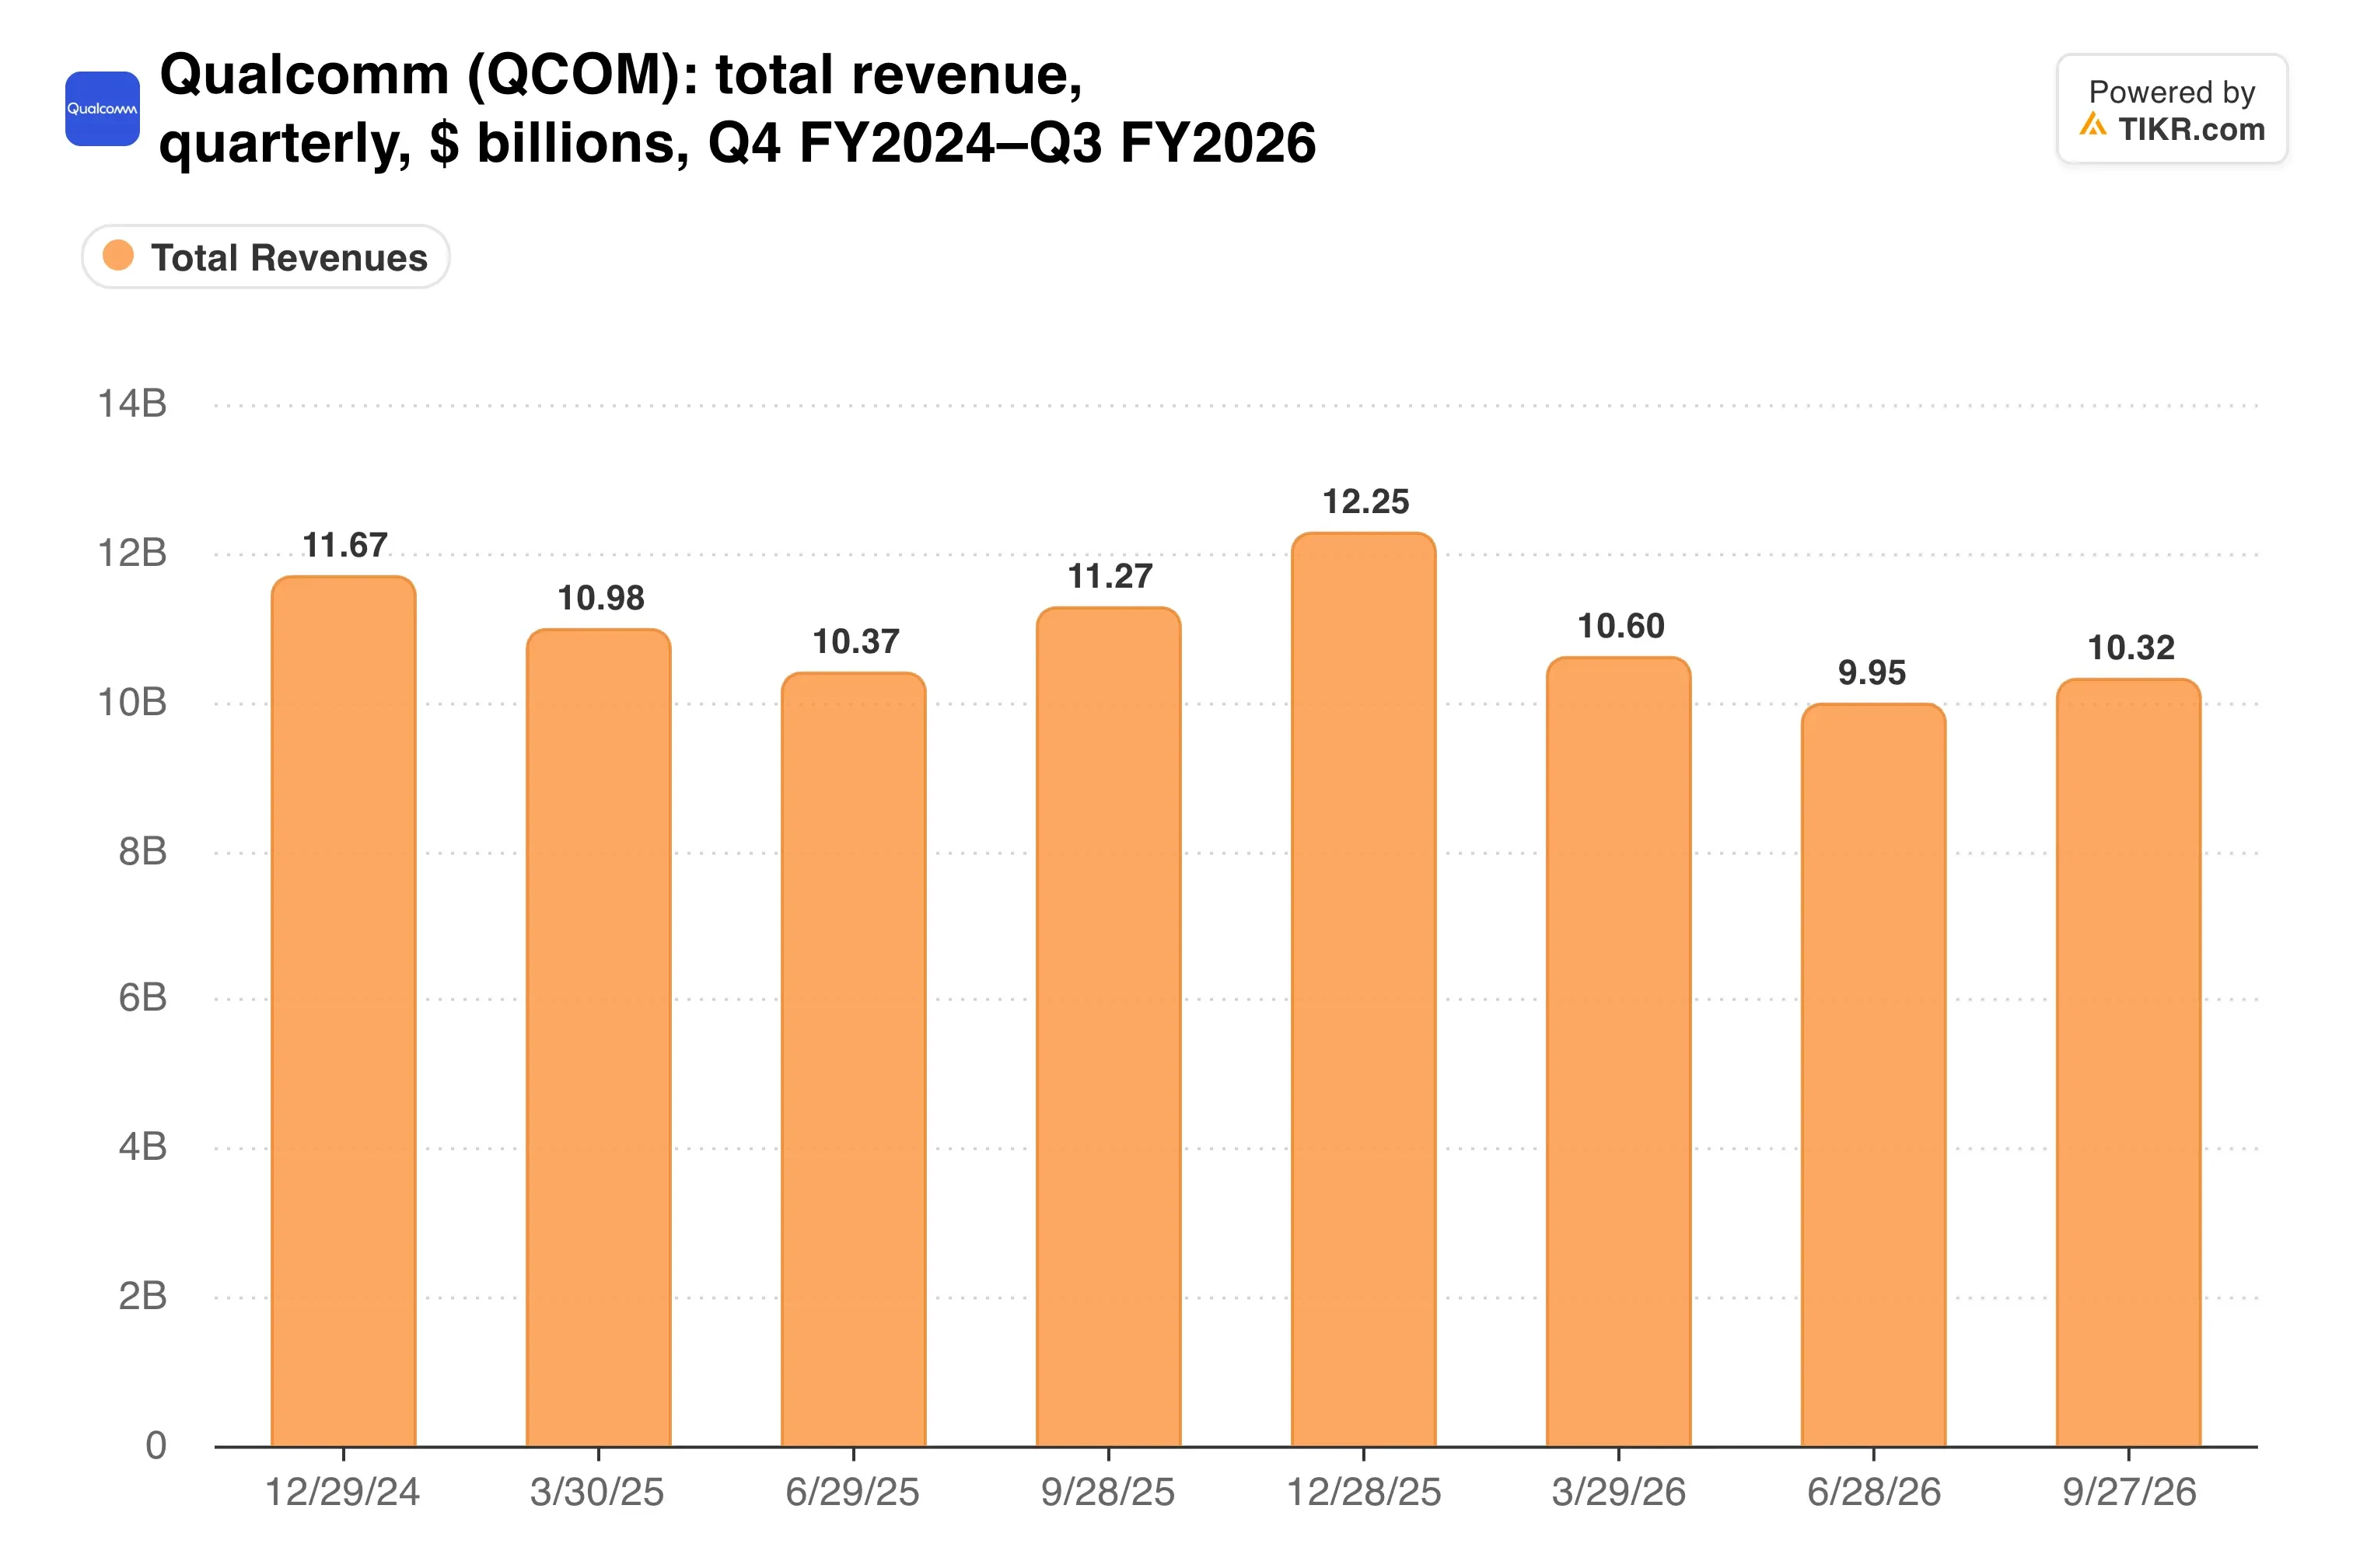
I ricavi sono ora scesi anno su anno per trimestri consecutivi, quindi auto e data center hanno un grande buco da colmare.
Scommettendo sulla crescita al di fuori dei terminali
Amon dice che la svolta inizia ora. "L'anno fiscale 2027 segna l'inizio della nostra inversione di tendenza dei ricavi non legati ai terminali, inclusa la rampa del nostro business dei Data Center", ha dichiarato nel comunicato sugli utili.
Il management prevede che i ricavi non legati ai terminali crescano oltre il 60% nell'anno fiscale 2027 e ha ribadito un obiettivo di ricavi da data center di $5 miliardi per l'anno. Qualcomm ha anche rinnovato accordi di licenza a lungo termine con Apple, Huawei e Transsion, il che stabilizza il lato delle royalty.
La partecipazione di Alphabet è più un segnale che un evento finanziario. A $548 milioni, equivale a circa lo 0,3% del valore di mercato di $177 miliardi di Qualcomm.
I terminali continueranno a soffrire. Amon ha dichiarato durante la conference call che il piano presuppone che le unità globali di terminali rimarranno stabili o in calo nel 2027.
La crescita attesa dal consenso può sopravvivere a questo?
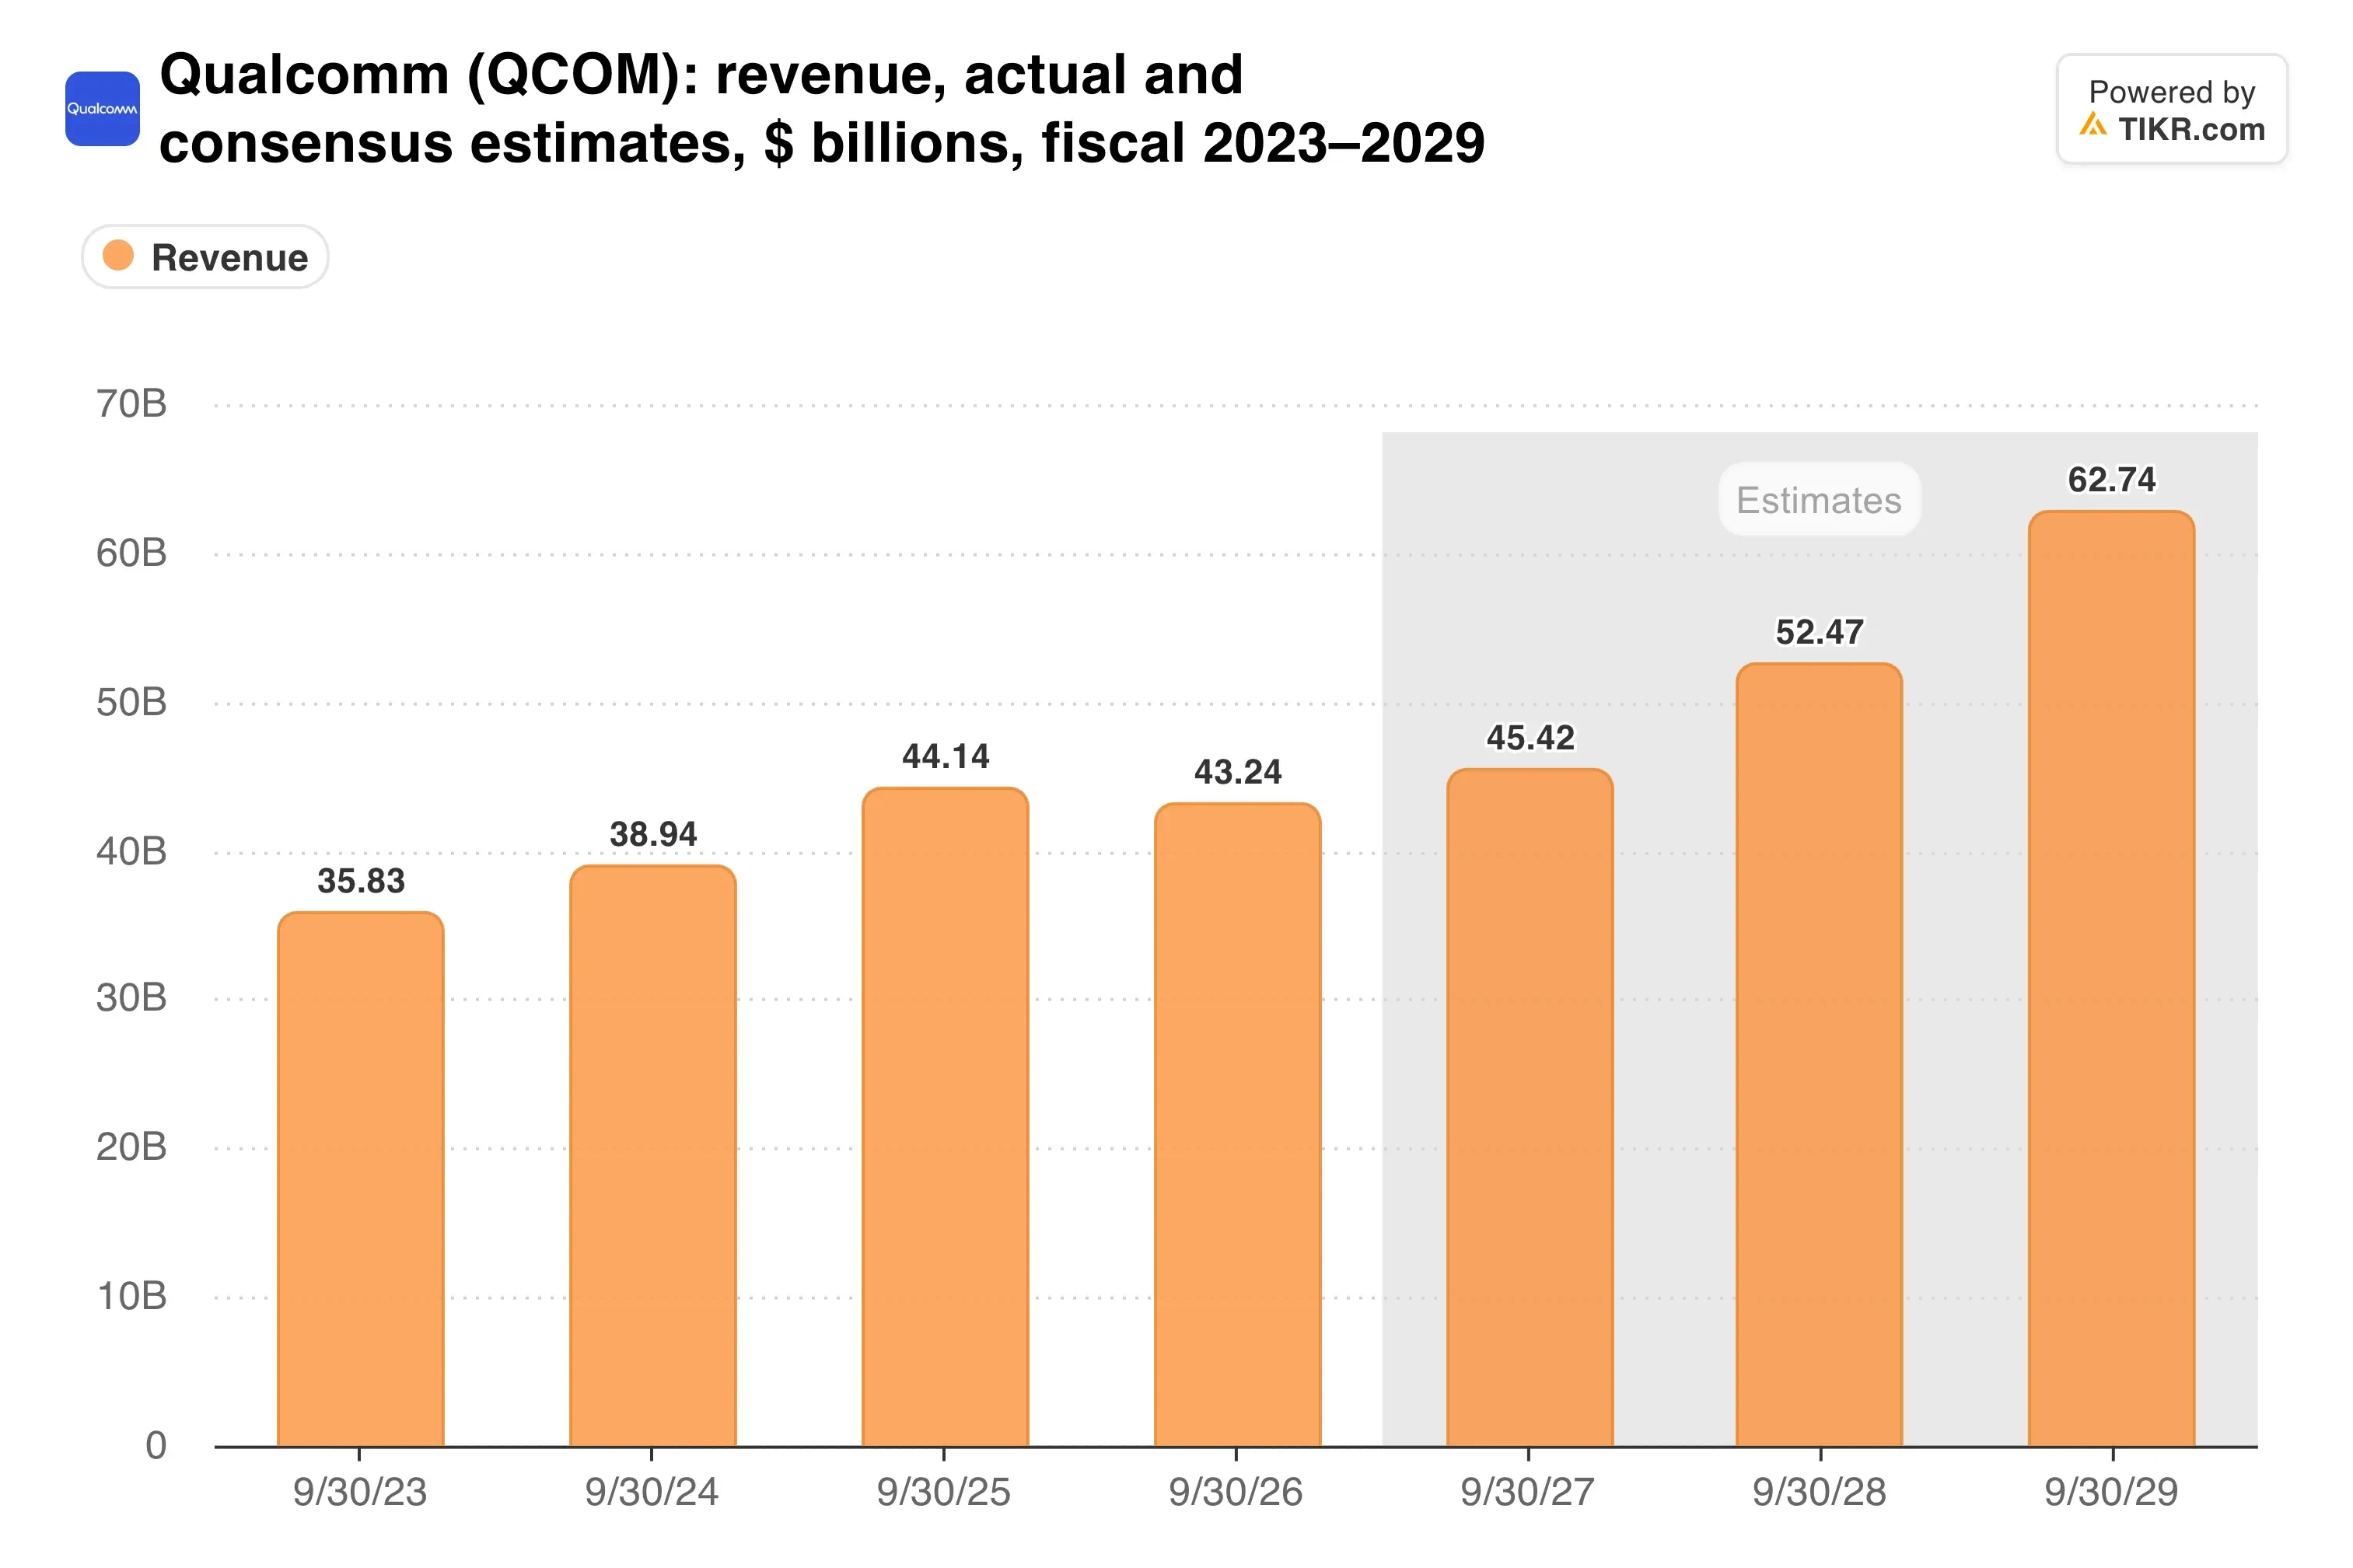
Gli analisti si aspettano una crescita dei ricavi annuale di circa il 10% nei prossimi due anni. Questa previsione si basa pesantemente sul fatto che la rampa dei data center si materializzi nei tempi previsti.
TIKR monitora 37 analisti su Qualcomm. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Qualcomm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Qualcomm
Economica, con un problema di margini
Qualcomm scambia a 16,7x gli utili forward con un rendimento da dividendo del 2,3%. Il target medio di Wall Street di $186 implica un potenziale rialzo del 12%.
I margini sono il problema. I chip personalizzati per data center di solito hanno margini più sottili rispetto ai chip premium per telefoni, e Qualcomm ha segnalato costi in aumento per wafer, packaging e memoria.
Le previsioni per il primo trimestre mostrano la stretta. Ricavi tra $10,4 e $11,2 miliardi hanno superato le stime al punto medio, mentre l'EPS non-GAAP tra $2,15 e $2,35 è arrivato leggermente al di sotto.
Ecco dove si trova la redditività.
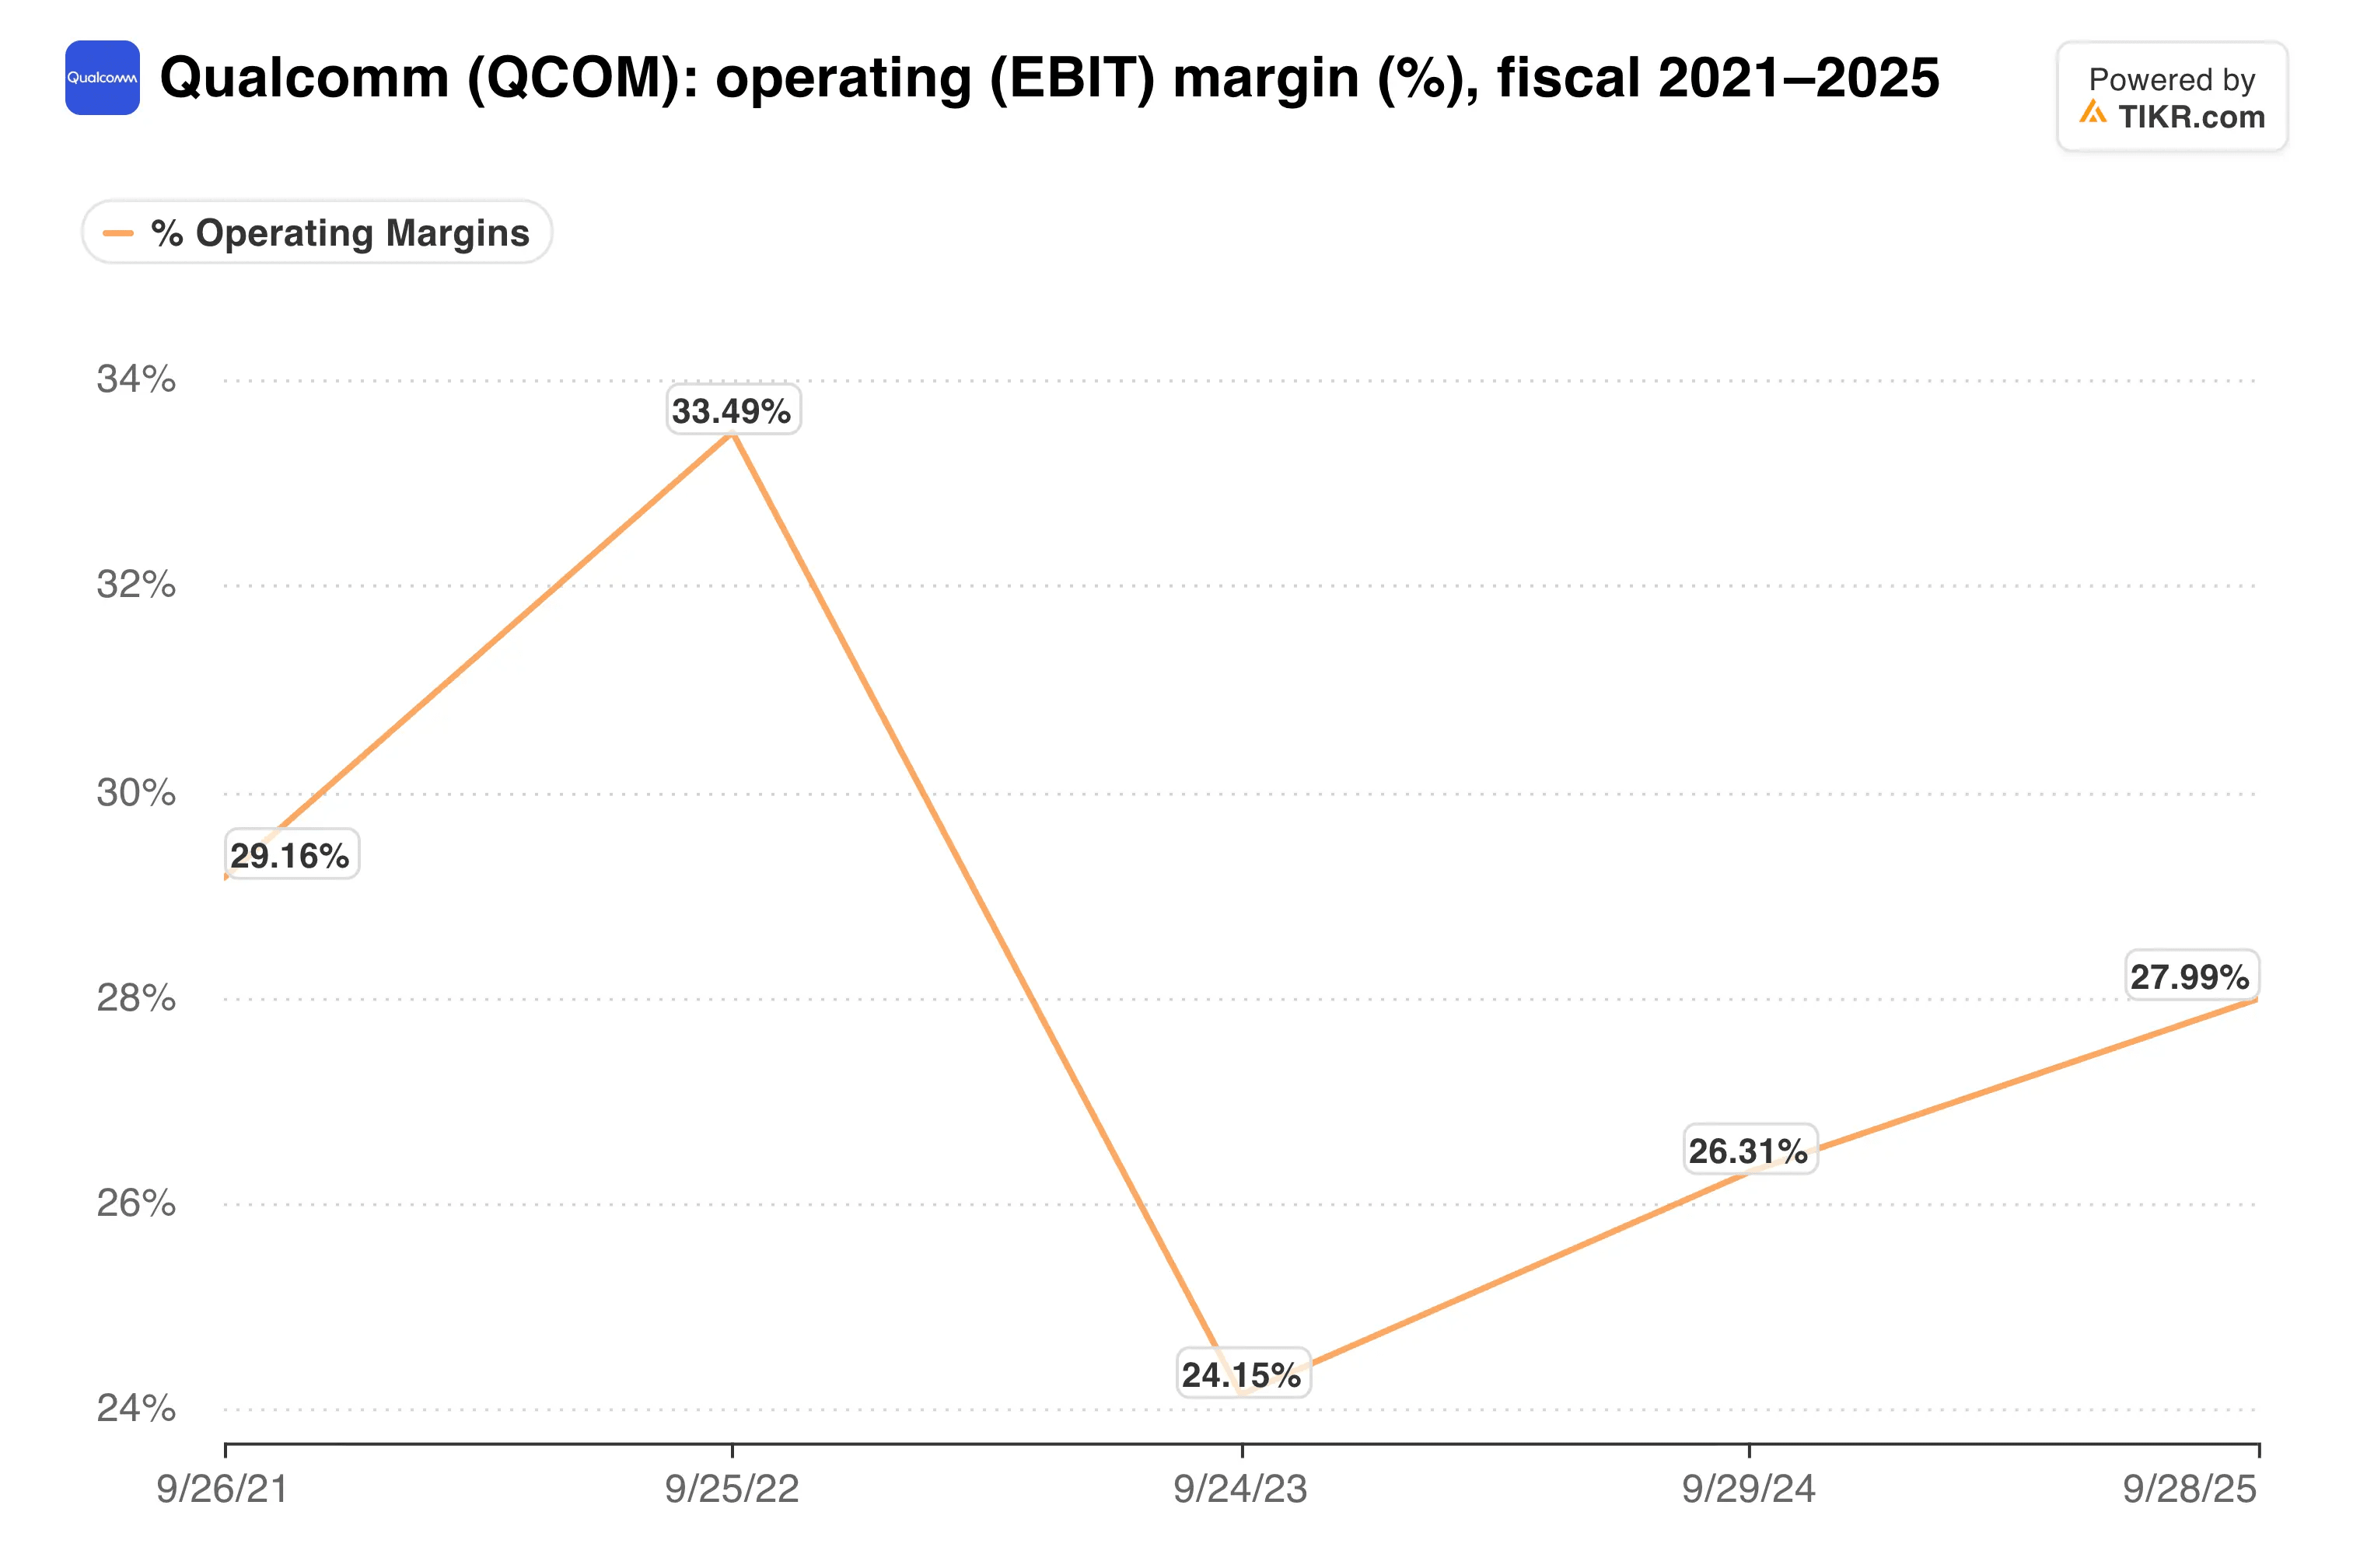
Il margine EBIT trailing si attesta al 20,8%, e un mix più pesante di chip personalizzati potrebbe comprimerlo ulteriormente.
La mia opinione: Sotto 17x gli utili forward, Qualcomm è valutata come un fornitore di telefoni in contrazione, mentre una crescita del 89% nel settore auto e due legami con hyperscaler puntano a qualcosa di meglio. Tuttavia, la rampa dei chip personalizzati potrebbe diluire i margini prima di sollevare l'EPS. Comprerei a fasi.
Il rapporto del 3 febbraio è il punto di controllo. Mostrerà se i ricavi dei data center iniziano ad arrivare su scala e se le previsioni sull'EPS resistono ai costi della memoria.
Quindi, quanto vale realmente il titolo Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!