Punti Chiave
- L'EPS rettificato di Chevron per il terzo trimestre di $5,28 ha superato il consenso di $4,88, poiché gli utili della raffinazione sono più che quadruplicati a $4,9 miliardi.
- Le azioni sono scese di circa il 10% dal loro massimo a 52 settimane poiché una vittoria democratica e i colloqui di pace con l'Iran hanno drenato il premio per il rischio di guerra dal petrolio.
- Chevron prevede una passività al netto delle tasse da $3 a $4 miliardi sulla vendita di Hess Midstream nel quarto trimestre.
- TotalEnergies si unisce a 26 blocchi offshore statunitensi gestiti da Chevron mentre la spesa per l'esplorazione aumenta del 50%, e il prossimo rapporto è previsto per il 29 gennaio.
Chevron (CVX) ha quasi triplicato i suoi utili rettificati nel terzo trimestre. Poi il trade petrolifero è cambiato.
Gli utili rettificati hanno raggiunto $10,4 miliardi, o $5,28 per azione, contro $1,85 di un anno prima e un consenso di $4,88. Nel frattempo, TotalEnergies (TTE) ha accettato di entrare in 26 blocchi di esplorazione offshore gestiti da Chevron negli Stati Uniti, quindi la ricerca di nuovi barili da parte di Chevron sta ora attirando capitale esterno.
Le azioni del settore energetico sono scese il 4 novembre poiché una vittoria democratica alle elezioni di medio termine ha ridotto il premio per il rischio di guerra con l'Iran nel greggio. I colloqui di pace con l'Iran avevano già pesato sul gruppo giorni prima.
Chevron ha chiuso venerdì a $213, circa il 10% al di sotto del suo massimo di $236. È comunque in rialzo del 40% nel 2026 su base di rendimento totale.
La raffinazione ha trainato il trimestre
Di solito è l'upstream a fare notizia. Questa volta è stato il downstream a fare il lavoro pesante, poiché gli utili sono balzati a $4,9 miliardi da $1,1 miliardi grazie ai margini più elevati dei prodotti raffinati.
- Le raffinerie statunitensi hanno stabilito un record di lavorazione di greggio di 1,09 milioni di barili al giorno, operando vicino al 98% di utilizzo.
- Gli utili dell'upstream sono saliti a $5,7 miliardi da $3,3 miliardi.
- Il debito totale è diminuito di $3,5 miliardi e il debito netto è sceso di $7,8 miliardi nel trimestre.
La produzione è scesa di 109.000 barili di petrolio equivalente al giorno rispetto all'anno precedente, principalmente a causa di minori diritti di produzione a prezzi più alti e di interruzioni in Medio Oriente. Il prezzo ha fatto il lavoro.
Ecco i flussi di cassa dietro il superamento delle attese.
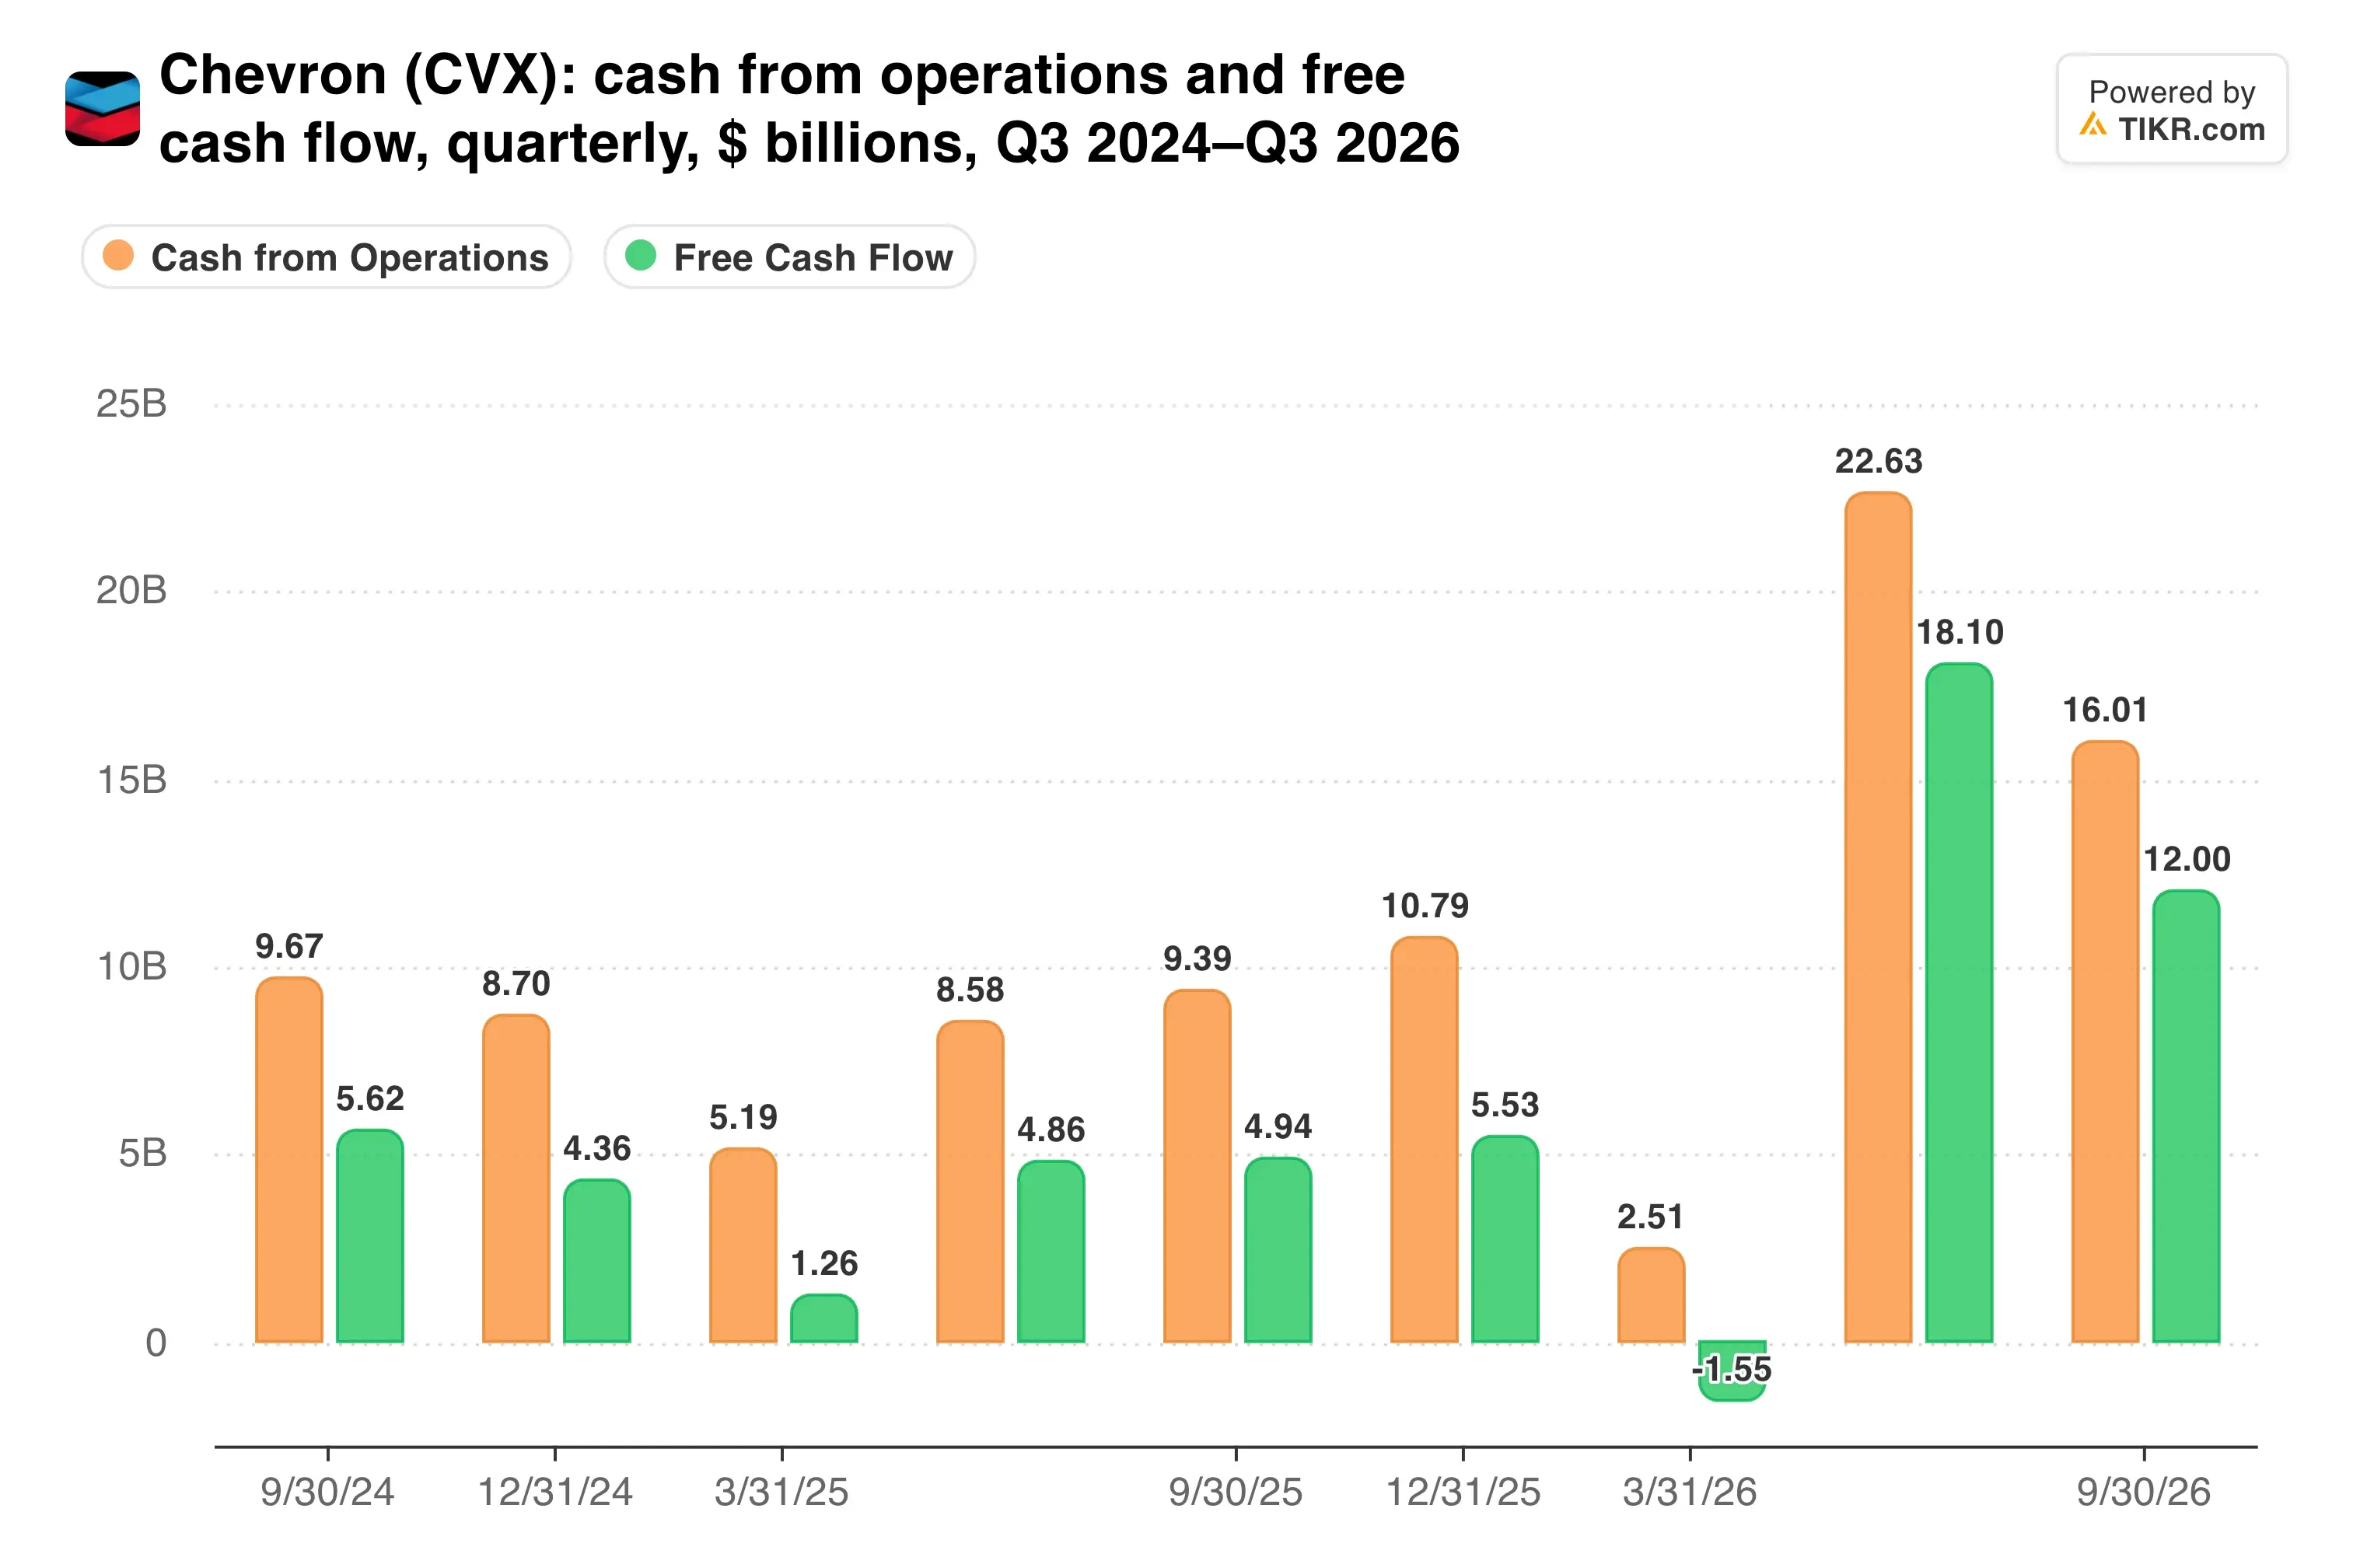
Il flusso di cassa operativo ha raggiunto $16,0 miliardi e il flusso di cassa libero è stato di $12,0 miliardi.
Spendere di più per trovare il prossimo barile
Chevron sta aumentando la spesa per l'esplorazione del 50% rispetto ai livelli del 2025 e il management afferma che la sua fiducia nelle prospettive è la più alta degli ultimi anni.
Il CEO Mike Wirth ha spiegato la logica nel comunicato degli utili: "Stiamo reinvestendo per portare più energia a un mercato vincolato dall'offerta".
La pipeline è ampia. Le joint venture di Chevron in Venezuela prevedono di investire $7 miliardi in cinque anni e l'Iraq afferma di aver raggiunto accordi con Chevron sul contratto West Qurna-2.
Sta anche potando. La vendita di Hess Midstream e dei midstream del bacino del DJ dovrebbe deconsolidare il debito e aumentare i rendimenti, e i nuovi accordi riducono i costi midstream nel Bakken di circa il 50%.
Wall Street si aspetta che gli utili continuino a salire...
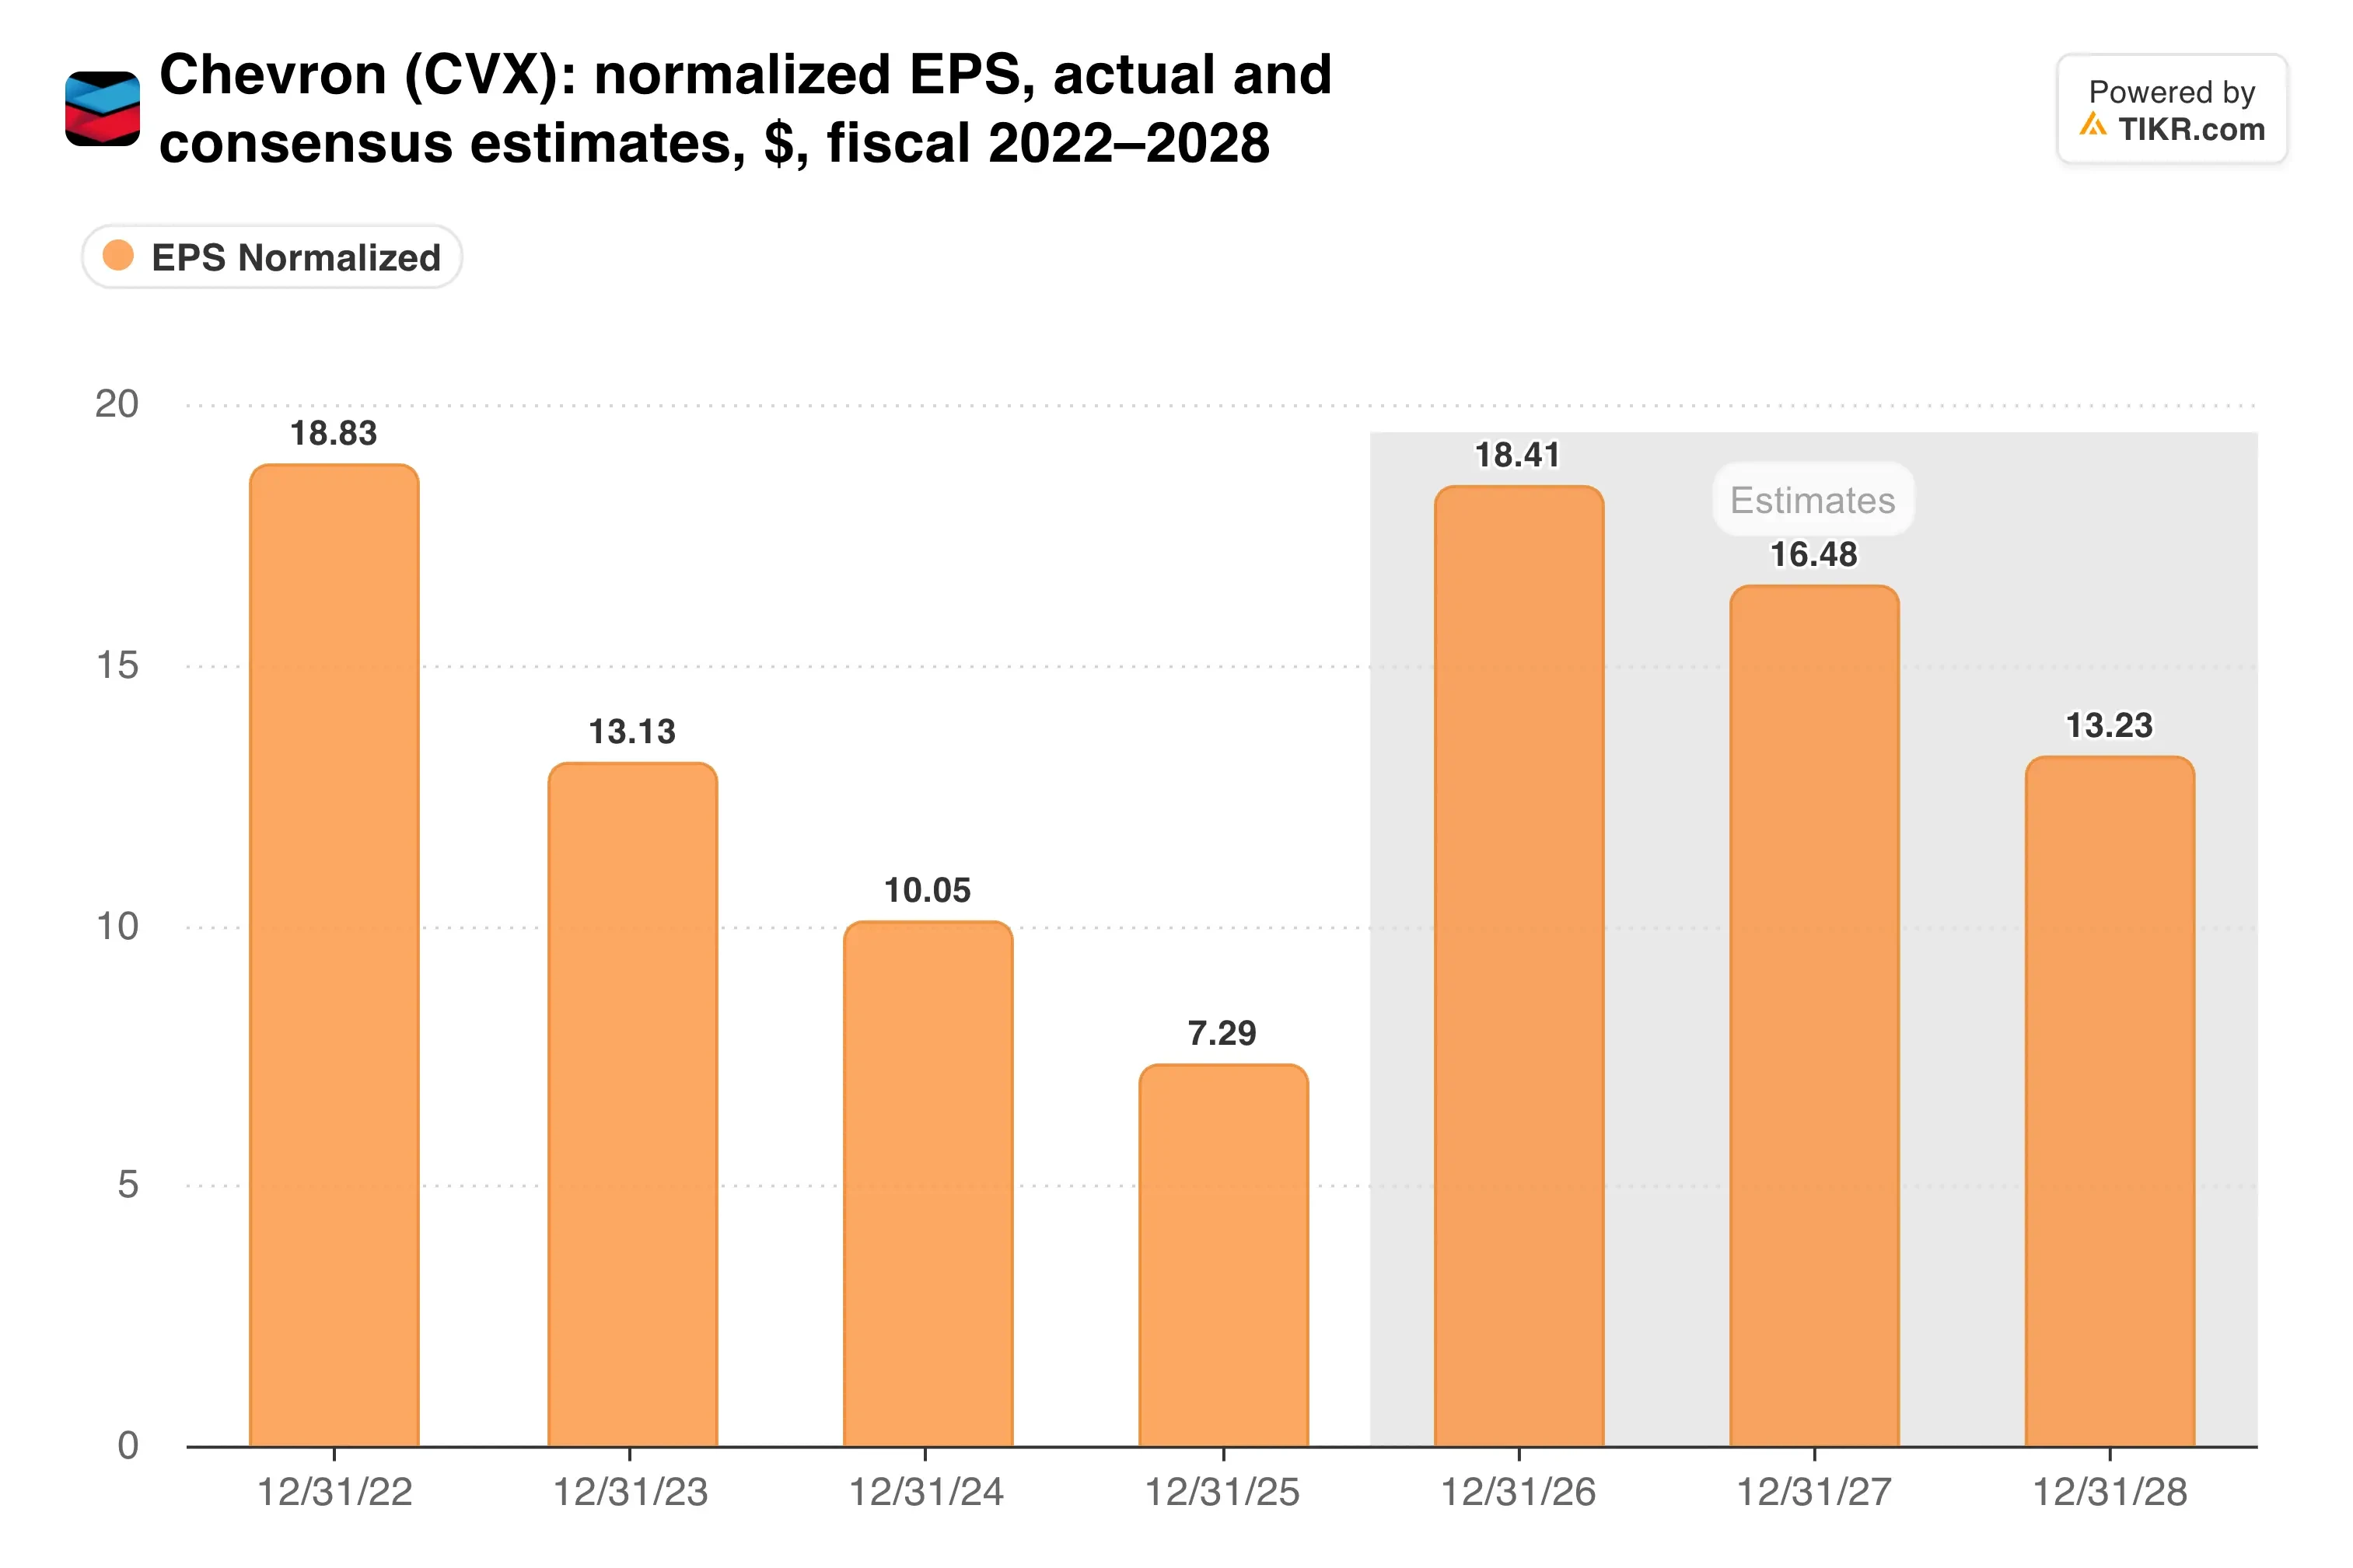
Gli analisti prevedono una crescita annuale dell'EPS di circa il 50% nei prossimi due anni. Questo obiettivo è alto, anche dopo questo superamento delle attese.
TIKR monitora 25 analisti su Chevron. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Chevron, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Chevron
La passività e l'andamento del petrolio
Il quarto trimestre sarà rumoroso. Chevron prevede una perdita al netto delle tasse da $3 a $4 miliardi sull'accordo Hess Midstream, oltre a pesanti manutenzioni programmate a Wheatstone LNG e fermi di ottobre dovuti all'uragano Isaias.
I buyback dovrebbero continuare a $2,5-3,0 miliardi. Il dividendo trimestrale di $1,78 offre un rendimento del 3,5%.
La valutazione sembra ancora modesta. Chevron scambia a 11,2x gli utili forward e 5,8x l'EV/EBITDA forward, con un debito netto a soli 0,4x l'EBITDA, e il target medio di Wall Street di $243 implica un potenziale rialzo del 14,5%.
Come si confronta con Exxon Mobil in cinque anni?
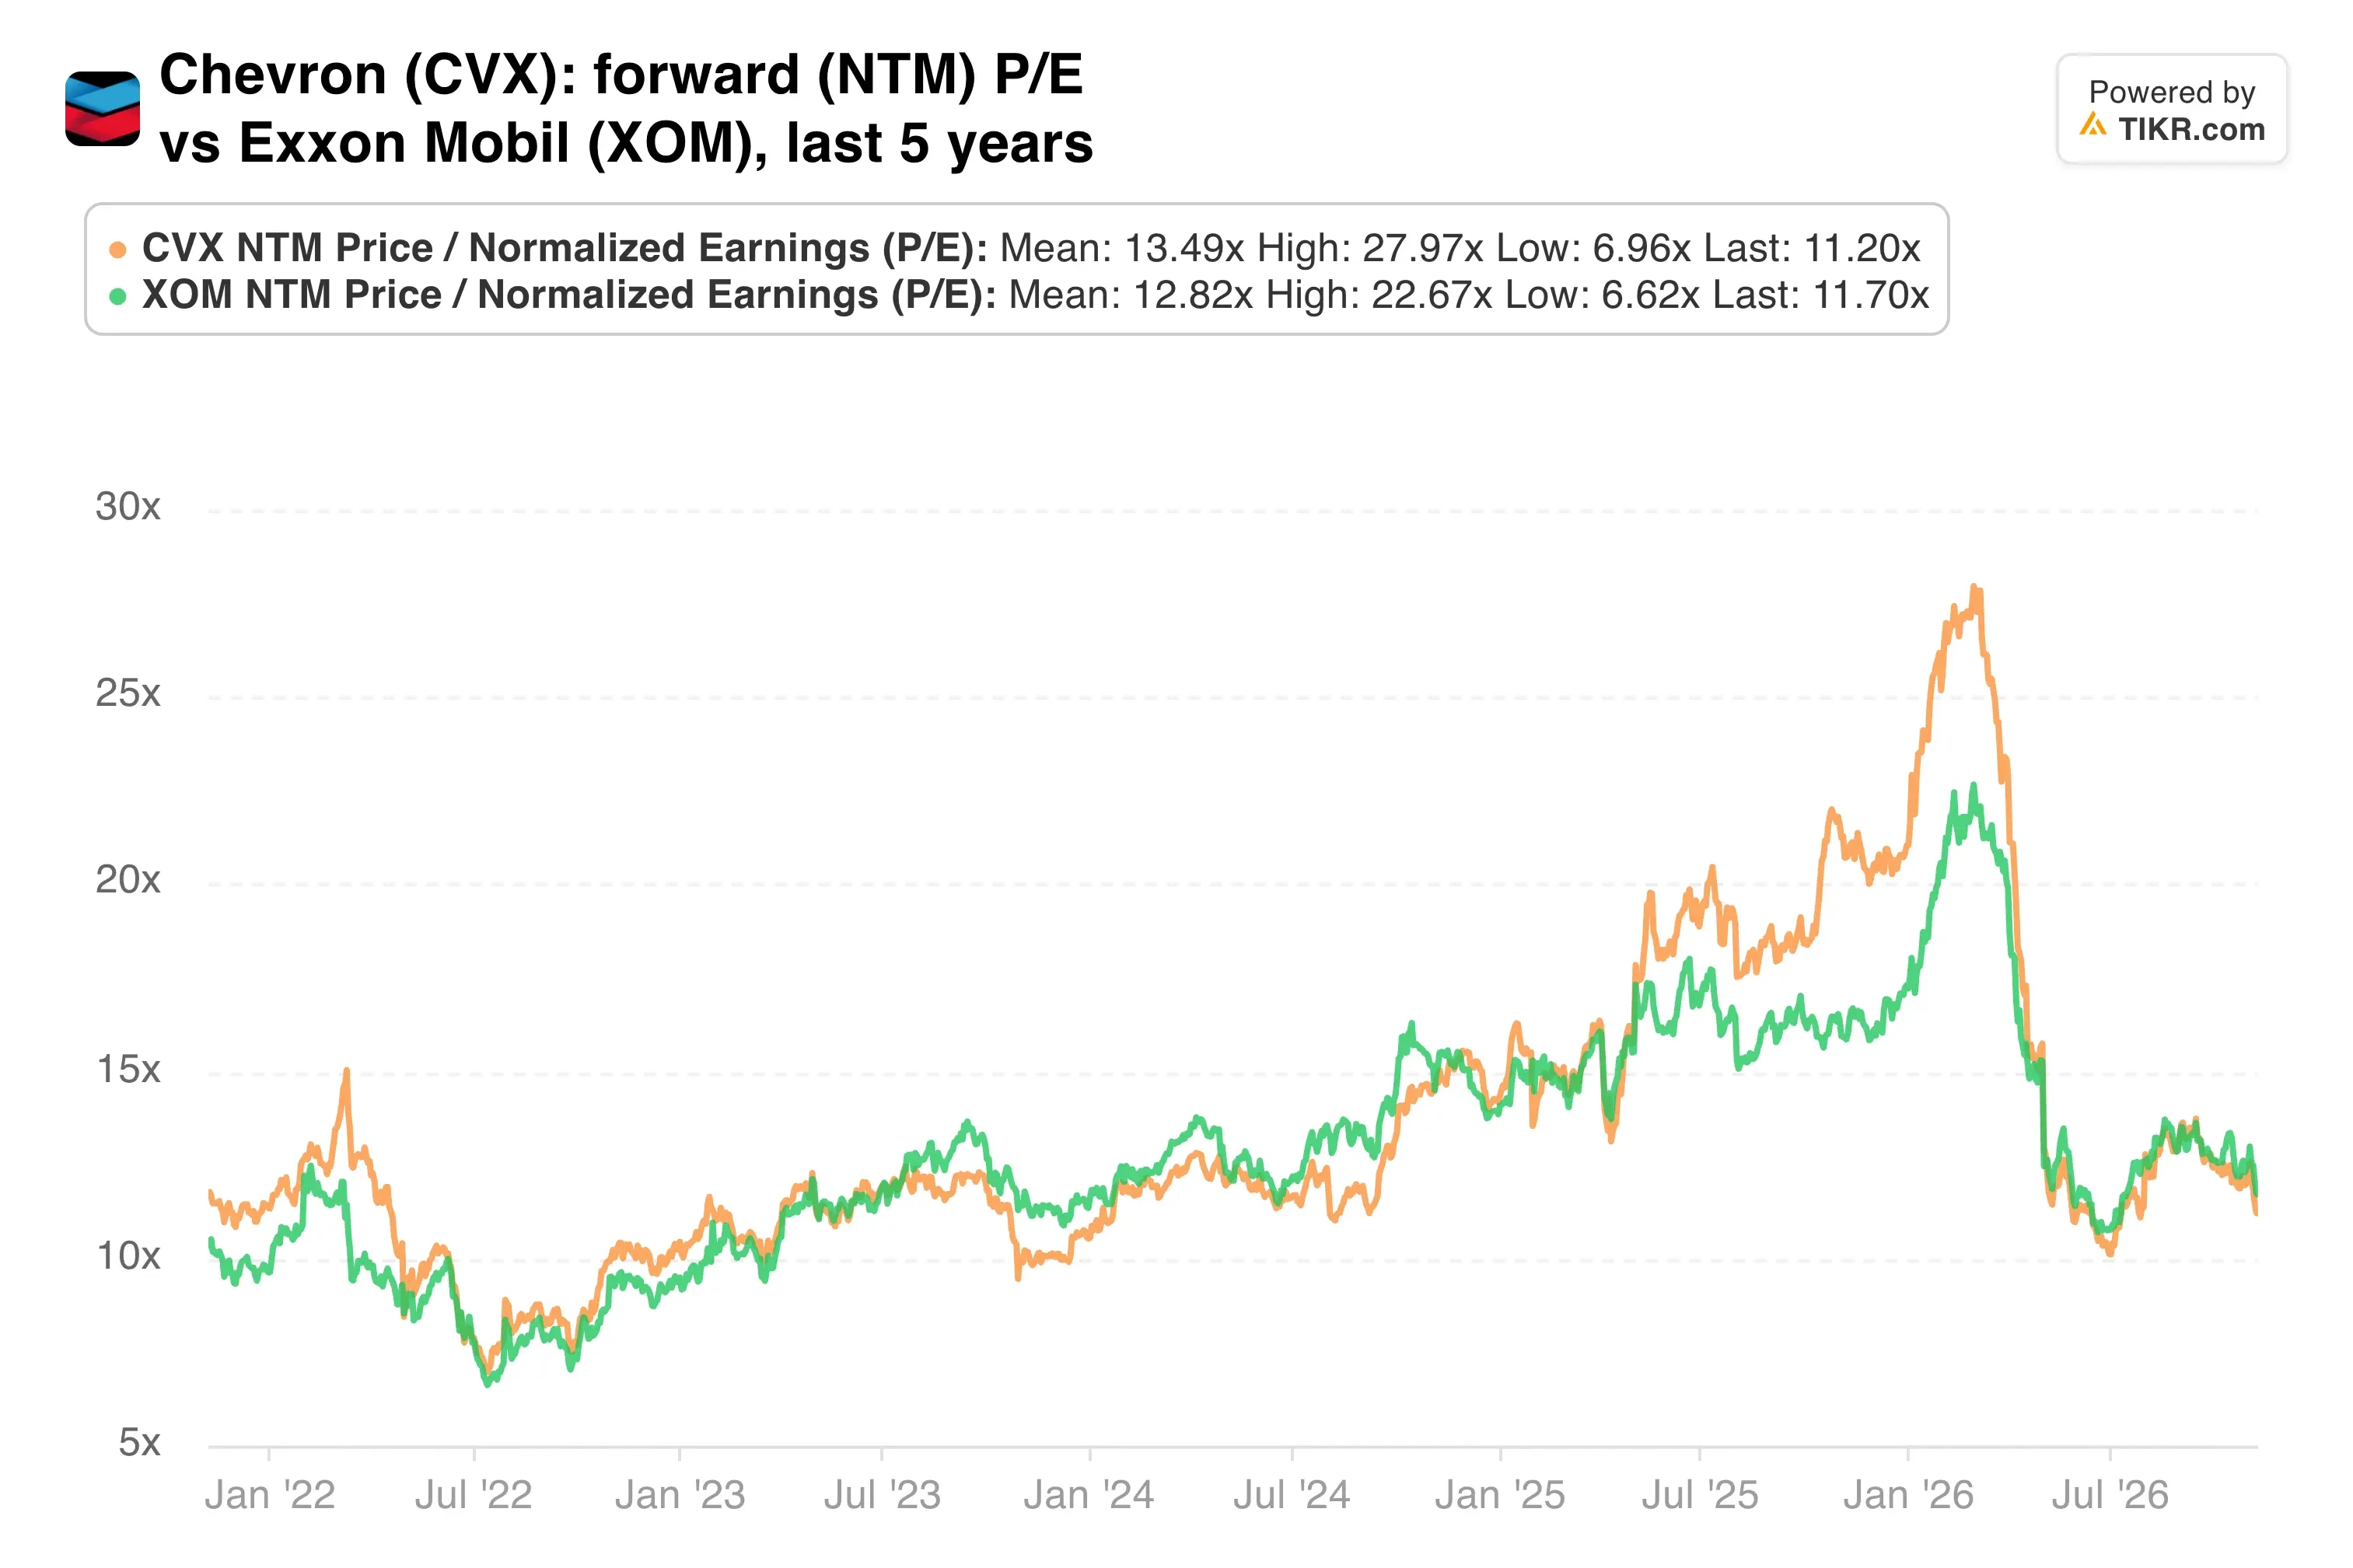
Il greggio stesso è il fattore di oscillazione più grande, perché le stime forward sono state costruite mentre il premio per la guerra era ancora nel prezzo.
La mia opinione: Questo trimestre ha dimostrato che Chevron può generare cassa seria a questi prezzi, e la raffinazione le ha dato un cuscinetto di cui i produttori puri sono privi. Ma i numeri forward si basano su un premio sul petrolio che il mercato sta già scontando. A $213, terrei e aggiungerei solo su ulteriore debolezza del petrolio.
Chevron dovrebbe pubblicare i risultati dell'intero esercizio il 29 gennaio. Quel rapporto mostrerà quanto pesa la passività di Hess Midstream e se i buyback rimangono vicini al limite superiore dell'intervallo.
Quindi, quanto vale realmente l'azione Chevron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Chevron. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!