Punti Chiave
- Palo Alto Networks pubblica i risultati del primo trimestre fiscale il 18 novembre, dopo che un selloff nel settore software ha fatto scendere le sue azioni di quasi il 10% il 5 novembre.
- La crescita dei ricavi da prodotti di Fortinet è rallentata al 37% dal 52%, mentre quella di Palo Alto è cresciuta del 28,6% lo scorso trimestre, quindi la domanda di hardware è il primo indicatore da osservare.
- Palo Alto ha generato 4,41 miliardi di dollari di free cash flow rettificato nell'esercizio fiscale 2026 ed è in trattative, secondo indiscrezioni, per acquisire Clutch Security per circa 500 milioni di dollari.
- Le previsioni indicano ricavi del primo trimestre compresi tra 3,30 e 3,31 miliardi di dollari e un margine di free cash flow rettificato del 38% per l'esercizio fiscale 2027.
Palo Alto Networks (PANW) pubblica i risultati del primo trimestre fiscale dopo la chiusura del mercato del 18 novembre. Questo scenario è diventato più difficile nelle ultime due settimane.
Il titolo è sceso di quasi il 10% il 5 novembre mentre gli investitori vendevano i vincitori del software di quest'anno dopo le elezioni di metà mandato. CrowdStrike (CRWD) è sceso di circa il 10% lo stesso giorno, quindi le vendite hanno colpito l'intero gruppo.
Fortinet (FTNT) aveva già scosso il settore una settimana prima. La crescita dei suoi ricavi da prodotti nel terzo trimestre è rallentata al 37% dal 52%, e le sue azioni sono precipitate di oltre il 25% la mattina seguente.
Ciò rende il report di Palo Alto la prossima lettura importante sulla domanda nel settore della sicurezza. I suoi stessi numeri in entrata sono solidi, ma presentano alcune criticità.
I firewall sono il primo test
Palo Alto vende ancora molto hardware, quindi il rallentamento di Fortinet colpisce da vicino. Il suo quarto trimestre fiscale, terminato il 31 luglio, ha tenuto bene:
- I ricavi totali sono aumentati del 34% a 3,41 miliardi di dollari.
- I ricavi da prodotti sono cresciuti del 28,6% a 738 milioni di dollari.
- I ricavi da abbonamenti e supporto sono saliti del 36,2% a 2,67 miliardi di dollari.
Le acquisizioni gonfiano però quel dato del 34%. I ricavi da prodotti sono il confronto più pulito con Fortinet, i cui ricavi totali sono cresciuti del 20% a 2,08 miliardi di dollari lo scorso trimestre.
Ecco come si è evoluta la linea di prodotti di Palo Alto...
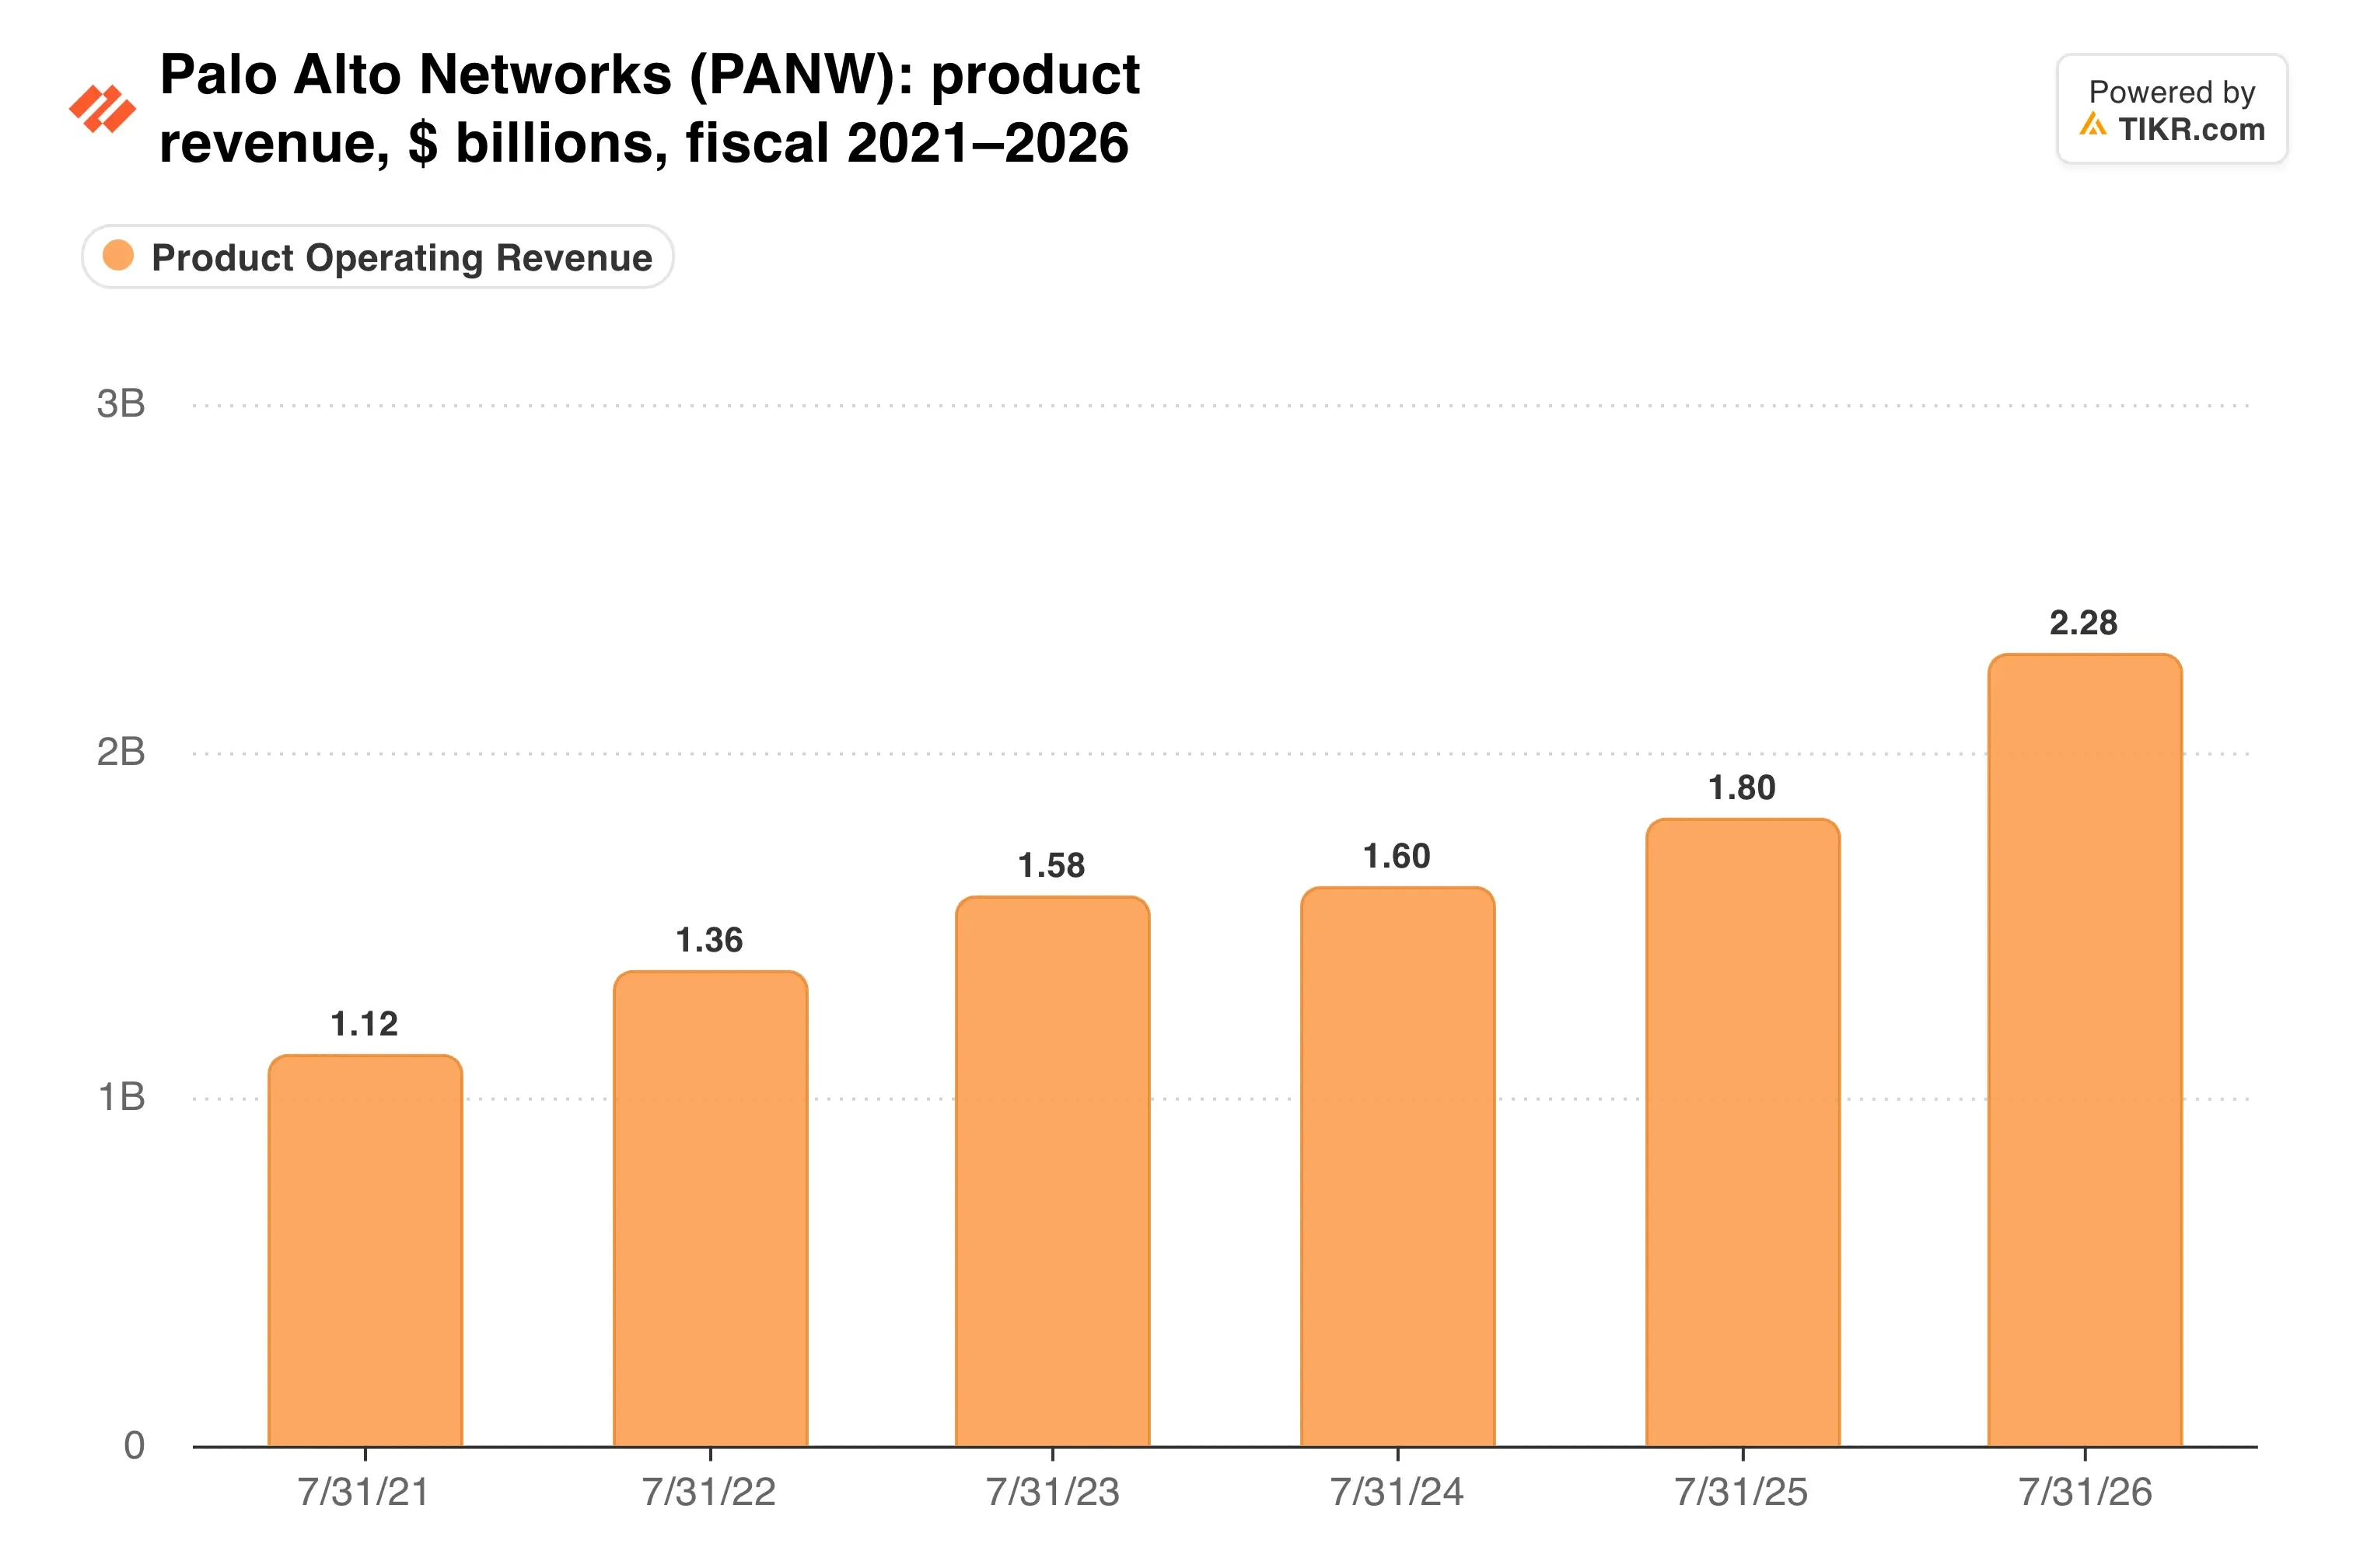
Ha raggiunto 2,28 miliardi di dollari nell'esercizio fiscale 2026, con un aumento del 26,5%. Un forte calo rispetto a questo ritmo il 18 novembre provocherebbe la stessa reazione ricevuta da Fortinet.
Cassa forte, agenda di acquisizioni intensa
Il CEO Nikesh Arora ha dichiarato nel comunicato del quarto trimestre che i progressi dell'IA "rappresenteranno un fattore a favore duraturo" per l'azienda. Finora, il flusso di cassa gli dà ragione.
Palo Alto ha generato 4,41 miliardi di dollari di free cash flow rettificato nell'esercizio fiscale 2026, con un aumento del 25,9%, per un margine del 38,4%. Questo margine è ancora in crescita?
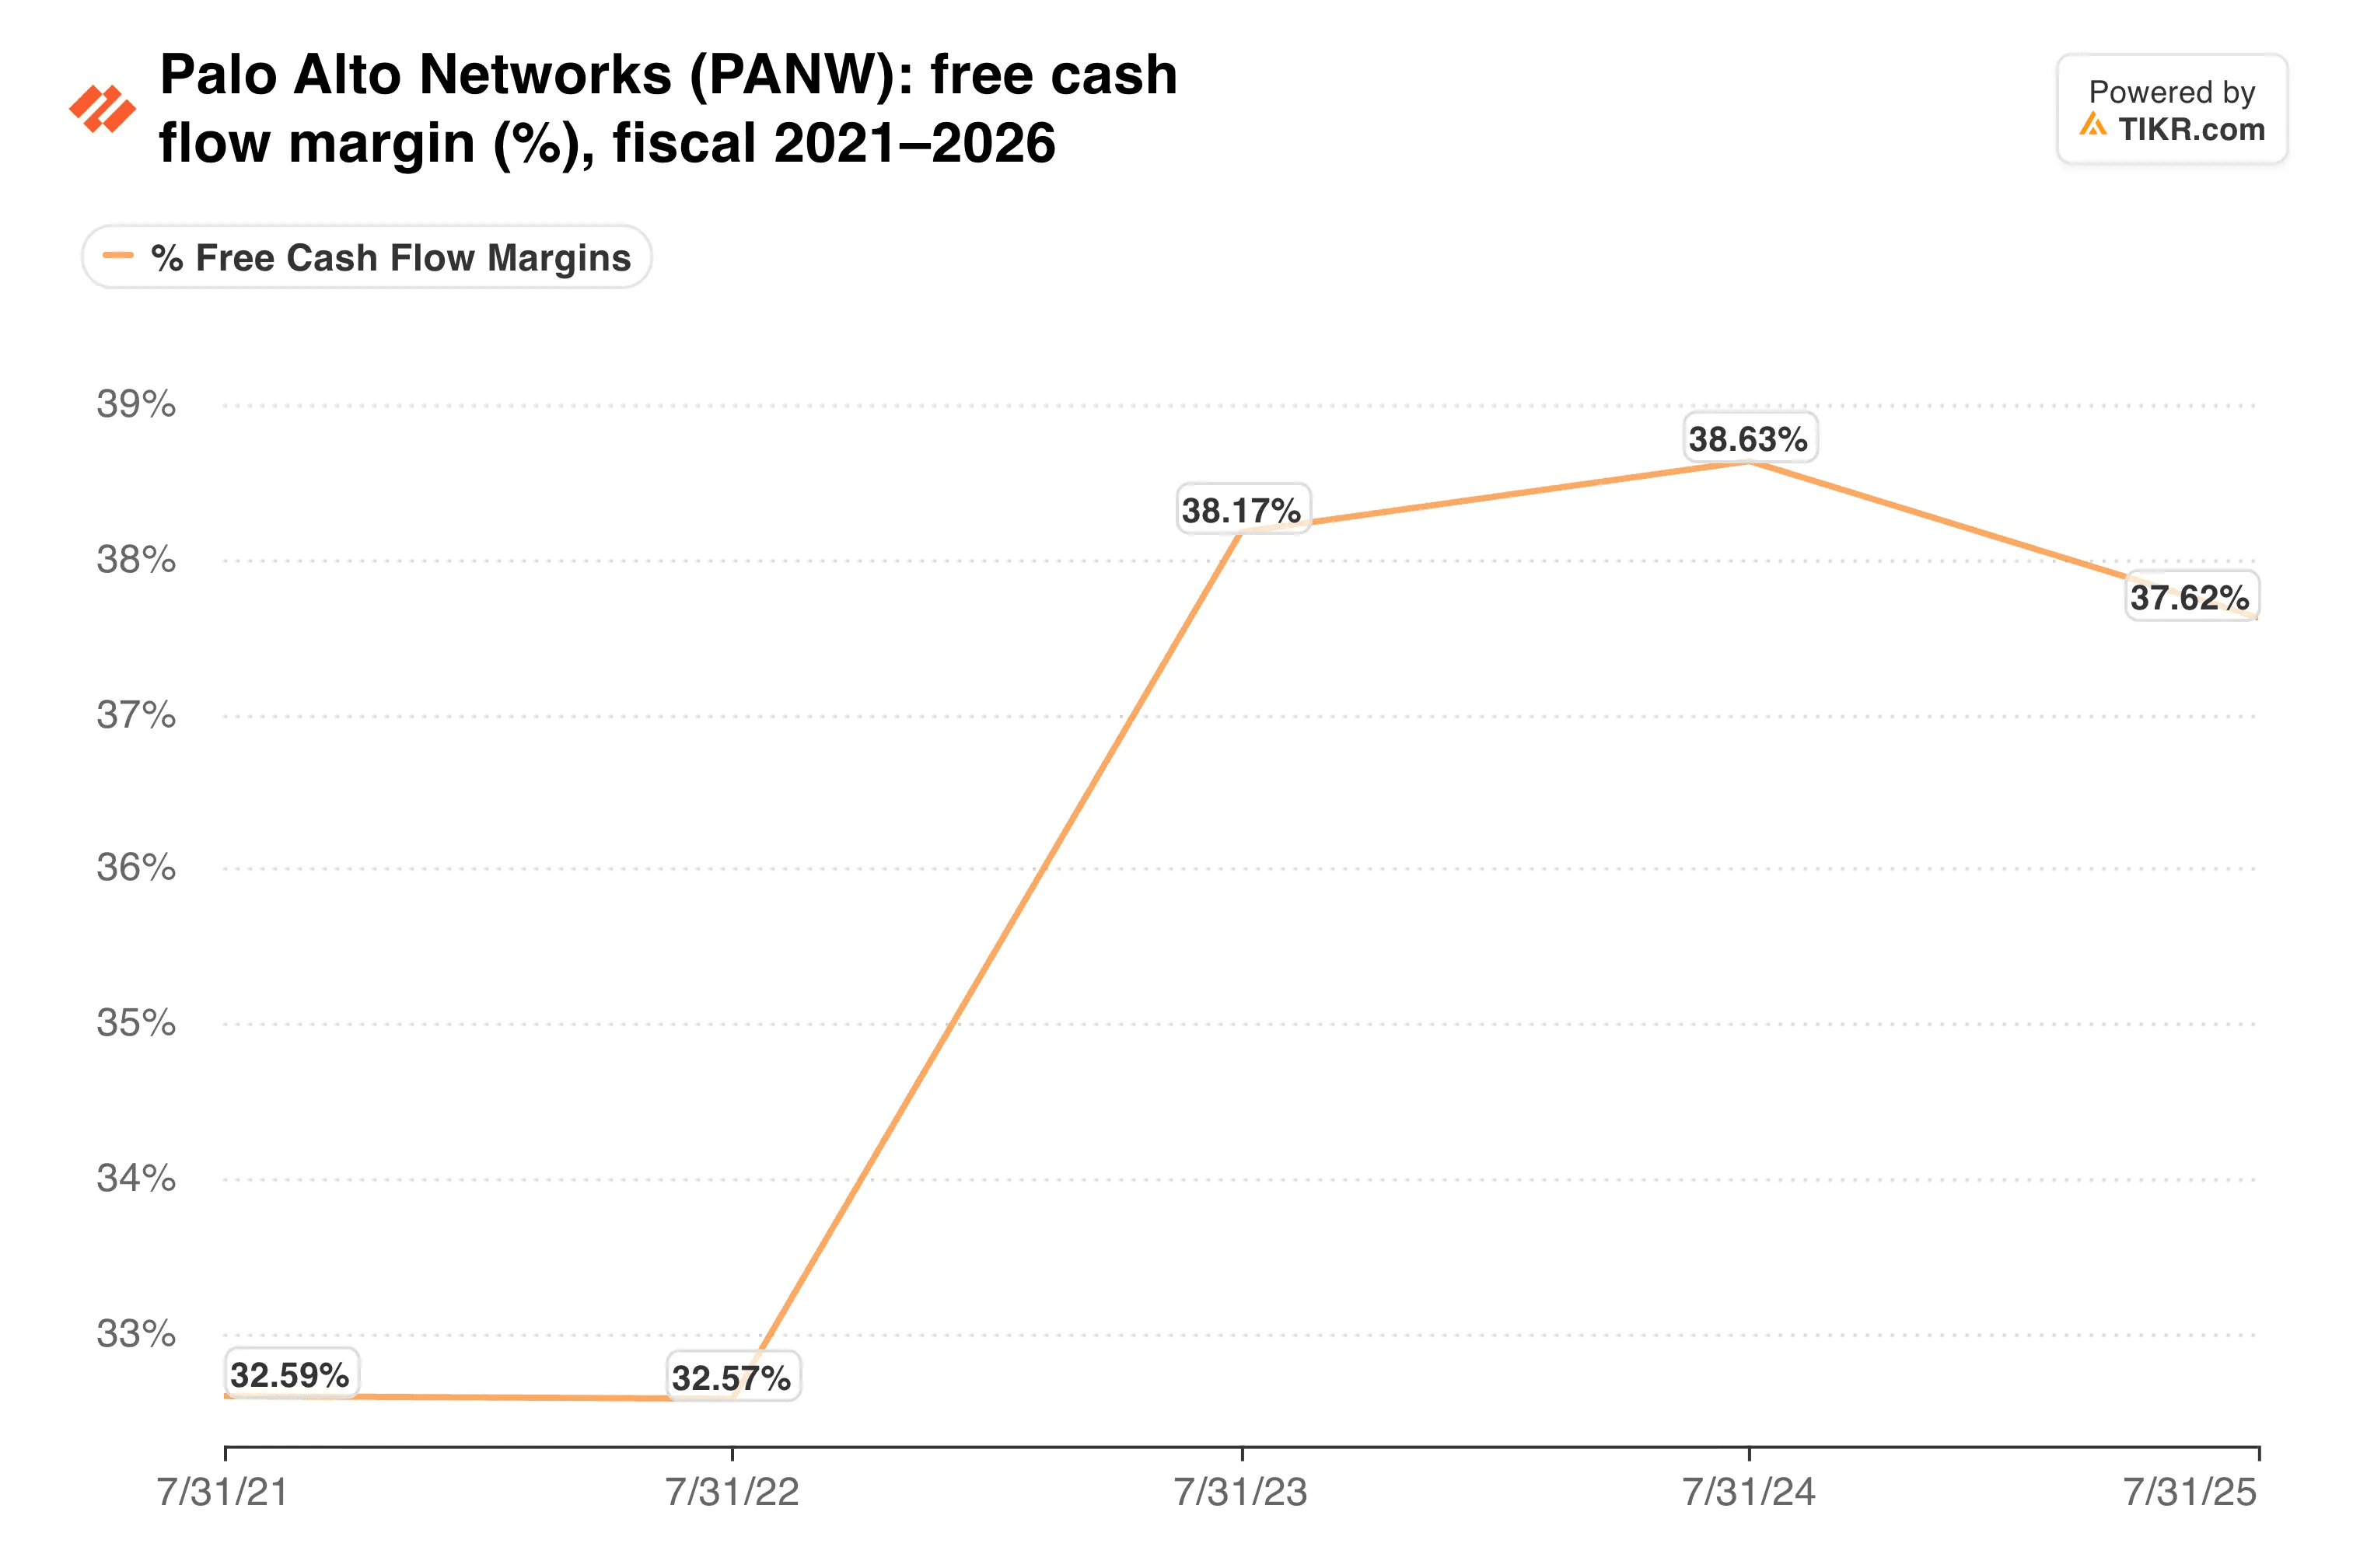
Non quest'anno. Le previsioni indicano un margine del 38% per l'esercizio fiscale 2027, mentre il management punta ancora al 40% per l'esercizio fiscale 2028.
Nel frattempo, le acquisizioni continuano. The Information ha riferito che Palo Alto sta negoziando l'acquisto di Clutch Security, che protegge le credenziali utilizzate dagli agenti di IA, per circa 500 milioni di dollari. Palo Alto ha dichiarato al giornale di non commentare le voci.
Clutch seguirebbe CyberArk, Chronosphere e Koi, oltre a Console a settembre. Di conseguenza, l'avviamento ha raggiunto 22,0 miliardi di dollari alla fine di luglio, rispetto ai 4,57 miliardi di dollari di un anno prima.
TIKR monitora 56 analisti su Palo Alto Networks. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Palo Alto Networks, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Palo Alto Networks
Una crescita che l'utile per azione non riesce a tenere
Le previsioni per il primo trimestre indicano ricavi compresi tra 3,30 e 3,31 miliardi di dollari, con un aumento del 33% al 34%. L'ARR (ricavi annuali ricorrenti) per la Next-Generation Security dovrebbe attestarsi tra 9,54 e 9,56 miliardi di dollari.
L'utile per azione racconta una storia più lenta. I ricavi per l'esercizio fiscale 2027 sono previsti in aumento del 23% al 24%, mentre l'EPS non-GAAP di 4,16-4,19 dollari implica una crescita di solo circa l'8% al 9% rispetto ai 3,84 dollari. CyberArk è stato pagato principalmente in azioni, e le azioni diluite non-GAAP hanno raggiunto 832 milioni nel quarto trimestre, con un aumento del 17,7% rispetto all'anno precedente.
E la valutazione presuppone ancora molta crescita futura.
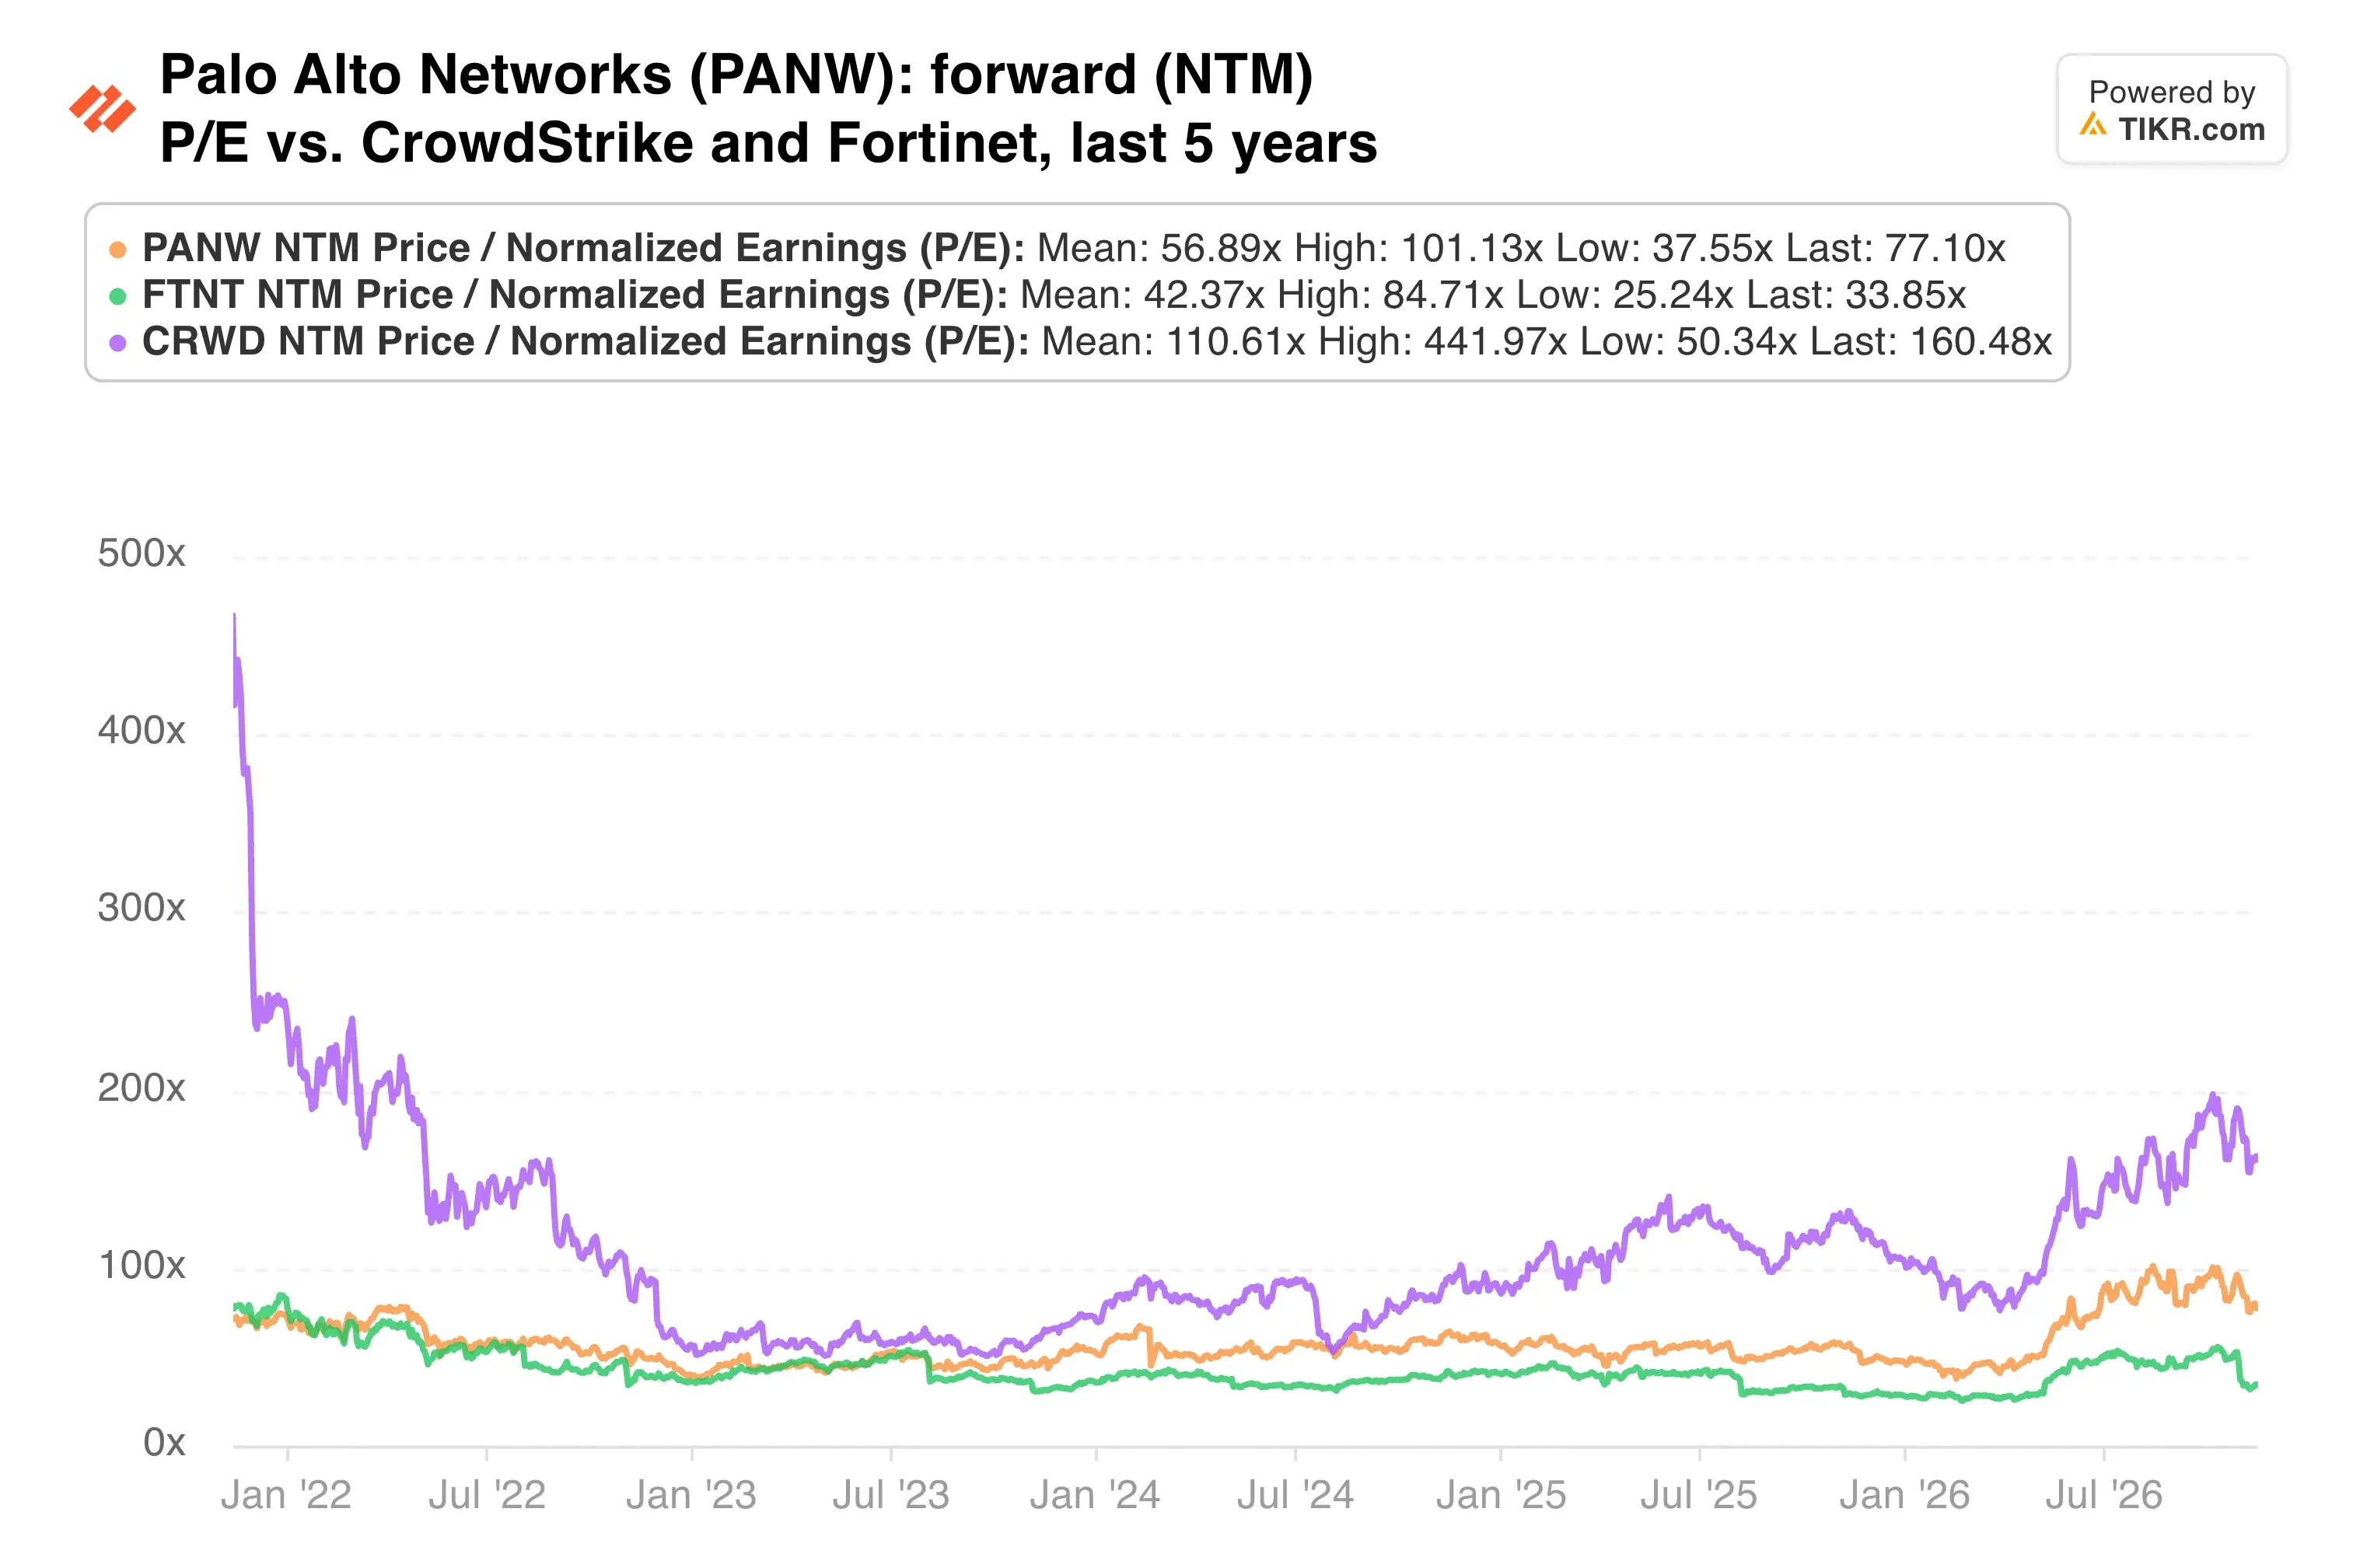
Anche dopo il selloff, il multiplo forward si trova ben al di sopra della sua media quinquennale.
La mia opinione: la generazione di cassa di Palo Alto è reale, e la sicurezza per gli agenti sembra una nuova voce di spesa genuina. Tuttavia, il titolo ha bisogno di una forza organica per giustificare il suo premio. Aspetterei il report prima di acquistare, perché una crescita dei prodotti vicina al 28-29% allevierebbe la preoccupazione su Fortinet, mentre un dato debole probabilmente prolungherebbe il calo.
Il report arriverà dopo la chiusura del mercato del 18 novembre. Da osservare: i ricavi da prodotti rispetto al 37% di Fortinet e se il management manterrà la sua previsione di ricavi per l'esercizio fiscale 2027 compresa tra 14,10 e 14,20 miliardi di dollari.
Quindi, qual è il valore effettivo del titolo Palo Alto?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Palo Alto. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!