Punti Chiave
- Un fondo da 3,2 miliardi di dollari, Blue Whale Capital, ha venduto tutte le sue azioni di AppLovin, Honeywell International e Honeywell Aerospace nel terzo trimestre, come mostra il suo ultimo 13F.
- Tutte e tre erano posizioni di piccole dimensioni, mentre il fondo ha incrementato le sue posizioni in Applied Materials e Lumentum, la sua seconda e terza partecipazione più grande.
- Wall Street ha tagliato il suo target per Honeywell Aerospace di oltre un terzo da giugno, il caso più forte a sostegno delle tre vendite.
- AppLovin è la vendita che metterei in discussione, dato che le stime degli utili sono in aumento e il titolo scambia al di sotto del suo multiplo medio quinquennale.
Blue Whale Capital si è disfatto di tre titoli nel terzo trimestre. Il suo 13F per il trimestre terminato il 30 settembre, depositato il 13 novembre, non mostra più azioni di AppLovin (APP), Honeywell International (HON) o Honeywell Aerospace (HONA).
Nessuna di esse era una scommessa importante. Il 13F di Blue Whale detiene 3,21 miliardi di dollari di azioni statunitensi in 24 posizioni, e alla fine di giugno, AppLovin rappresentava il 2,7% del fondo e ciascuna Honeywell il 2,3%. Lo stesso documento mostra il 30% di azioni in più di Applied Materials (AMAT) e il 68% di azioni in più di Lumentum (LITE) rispetto a giugno, la sua seconda e terza partecipazione più grande al 30 settembre.
Le stime per AppLovin continuano a salire
AppLovin è scesa del 21% dal 30 settembre, ma l'azienda continua a crescere rapidamente. Ha battuto le stime nel terzo trimestre e ha fornito previsioni per i ricavi del quarto trimestre tra 2,365 e 2,395 miliardi di dollari, in aumento del 43% - 44% rispetto all'anno precedente. Gli analisti ora si aspettano 17,35 dollari di utili per azione per il 2026, rispetto ai 16,59 dollari di fine ottobre.
Il target medio della Street è sceso da circa 715 dollari un anno fa a circa 450 dollari:
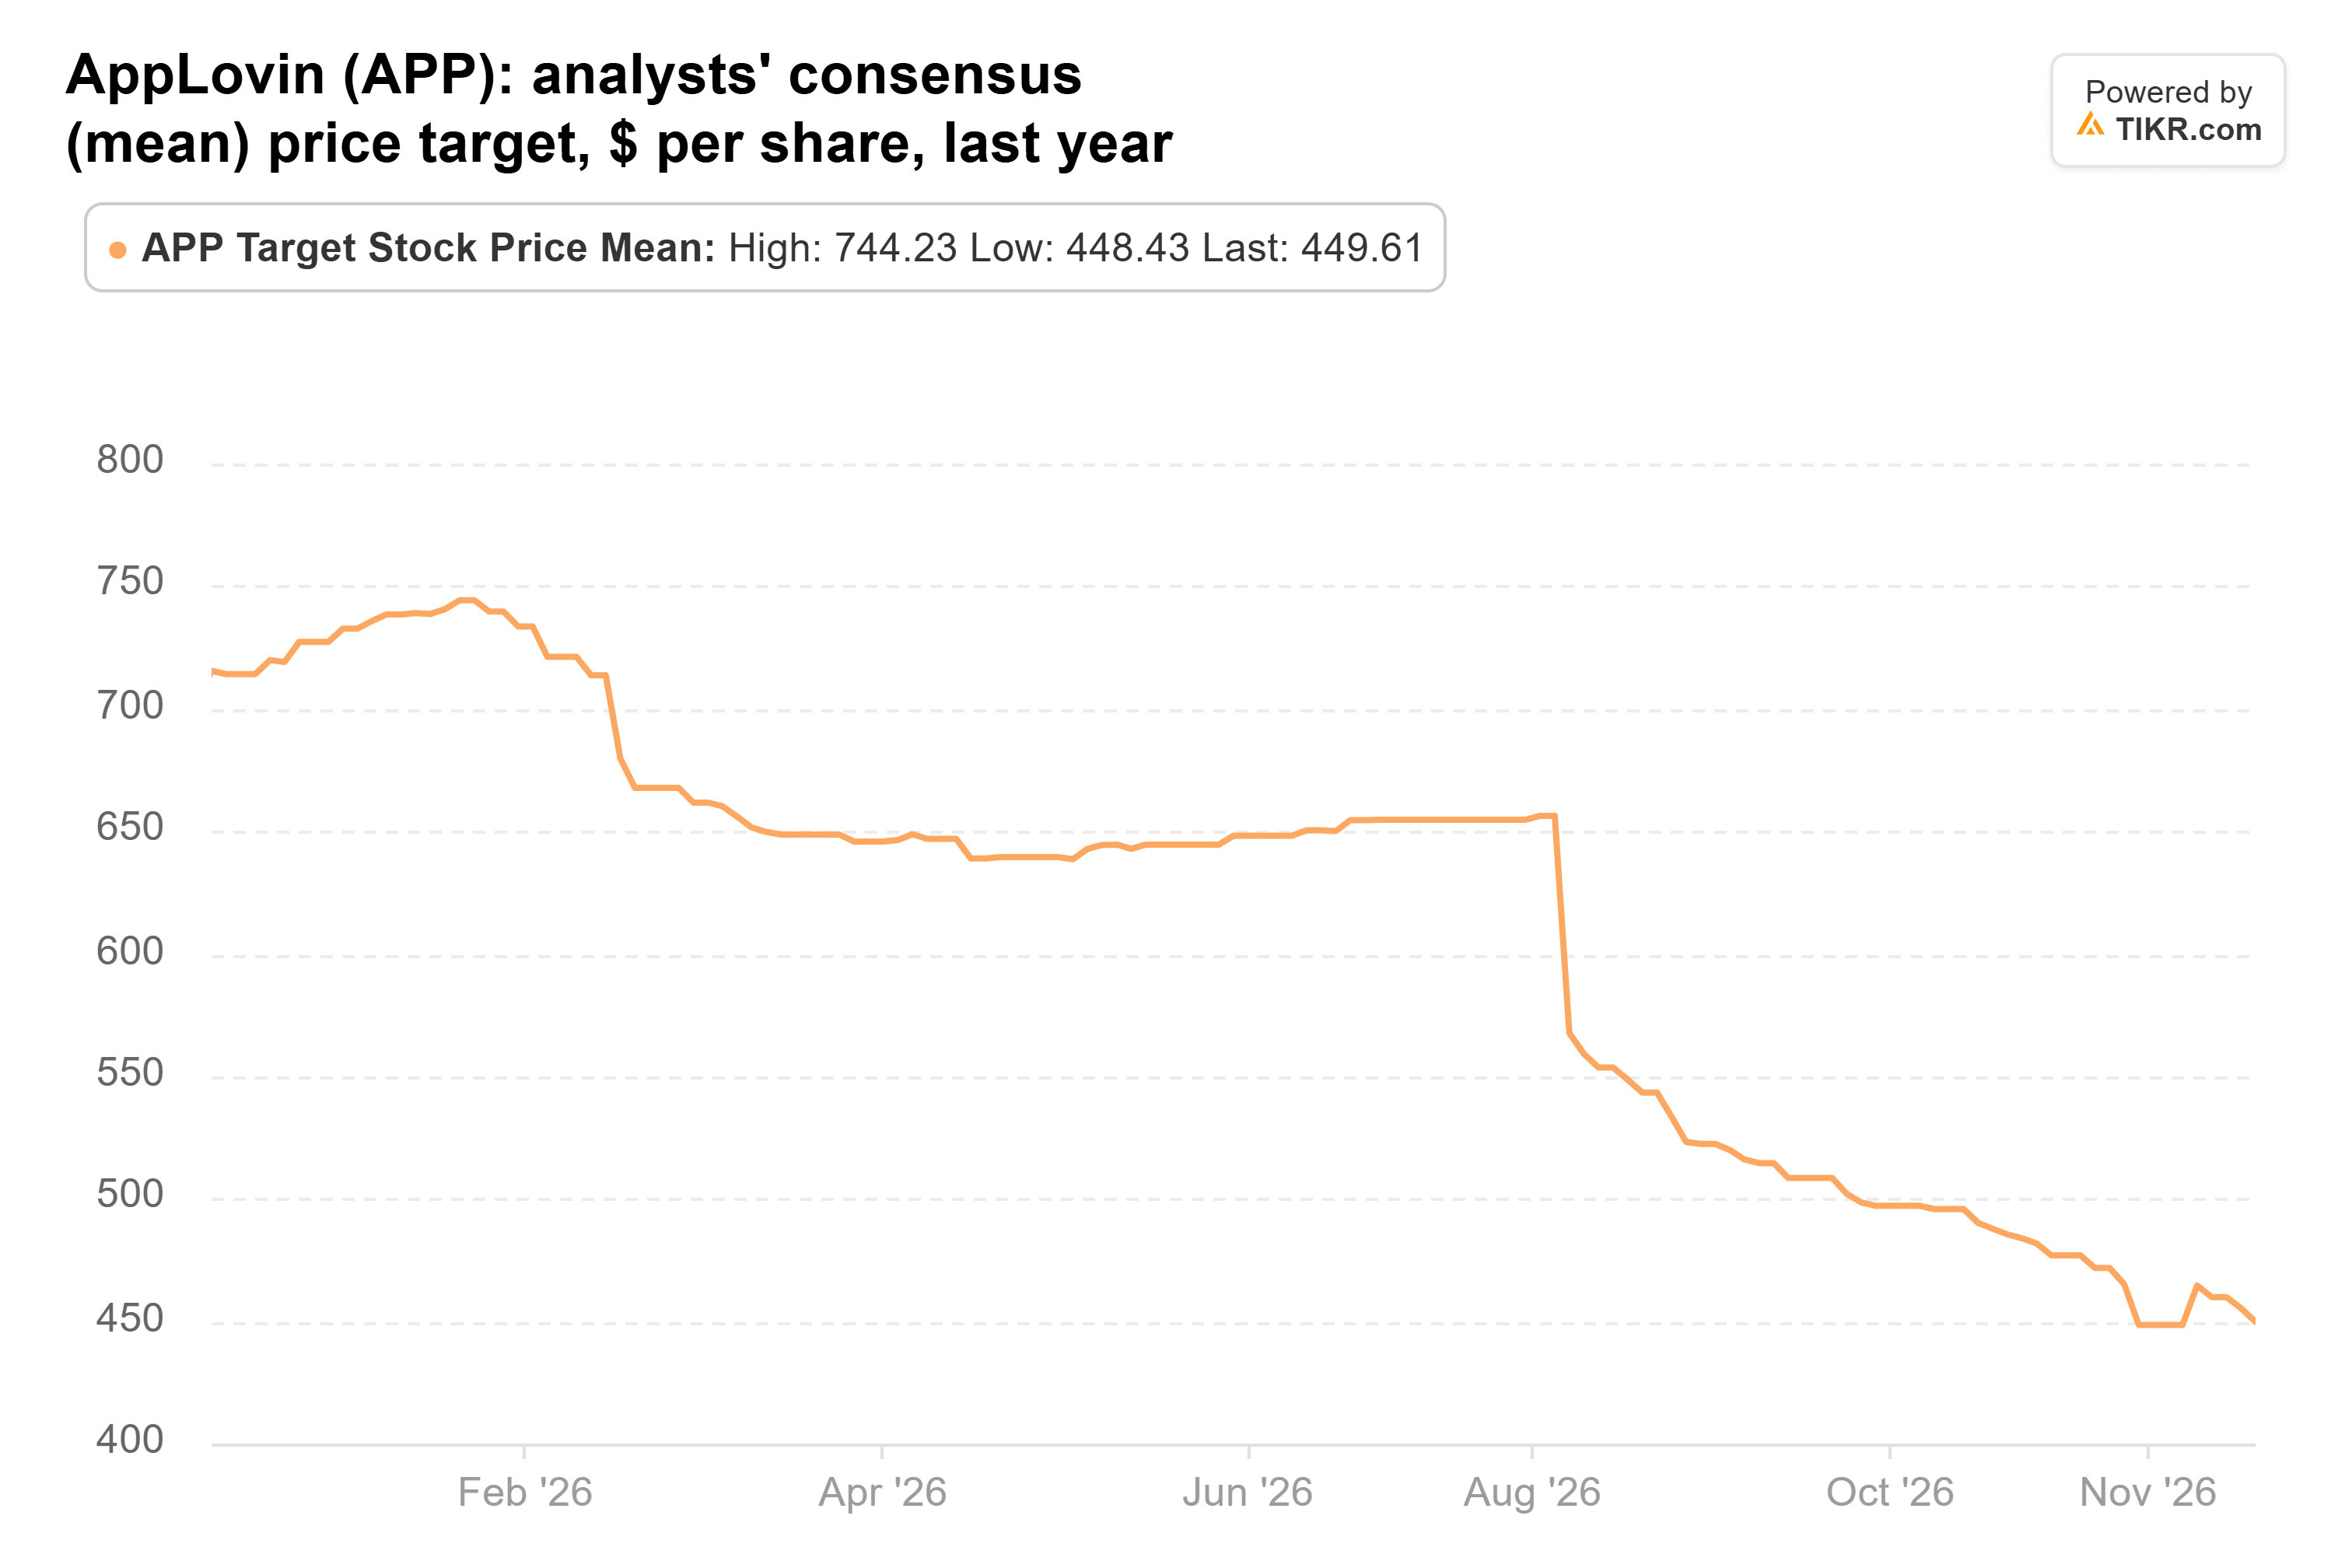
Quella media è solo il 10% sopra l'ultima chiusura. Ma AppLovin scambia a circa 21x gli utili forward, al di sotto della sua media quinquennale di circa 25x, e questo sembra economico per un'azienda che cresce ancora più del 40%.
TIKR monitora 32 analisti su AppLovin. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su AppLovin, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di AppLovin
Le prospettive di Honeywell sono migliorate
Honeywell International è ciò che rimane dopo lo spin-off di Honeywell Aerospace il 29 giugno, e il suo titolo è sceso solo dello 0,6% dal 30 settembre. Il suo rapporto del terzo trimestre di ottobre ha mostrato vendite organiche in aumento del 7% e EPS rettificato in aumento del 34% a 2,27 dollari, e il management ha alzato le sue previsioni di EPS rettificato per l'intero anno a 8,40 - 8,45 dollari. Il target medio della Street è salito da circa 230 dollari alla fine di giugno a circa 254 dollari:
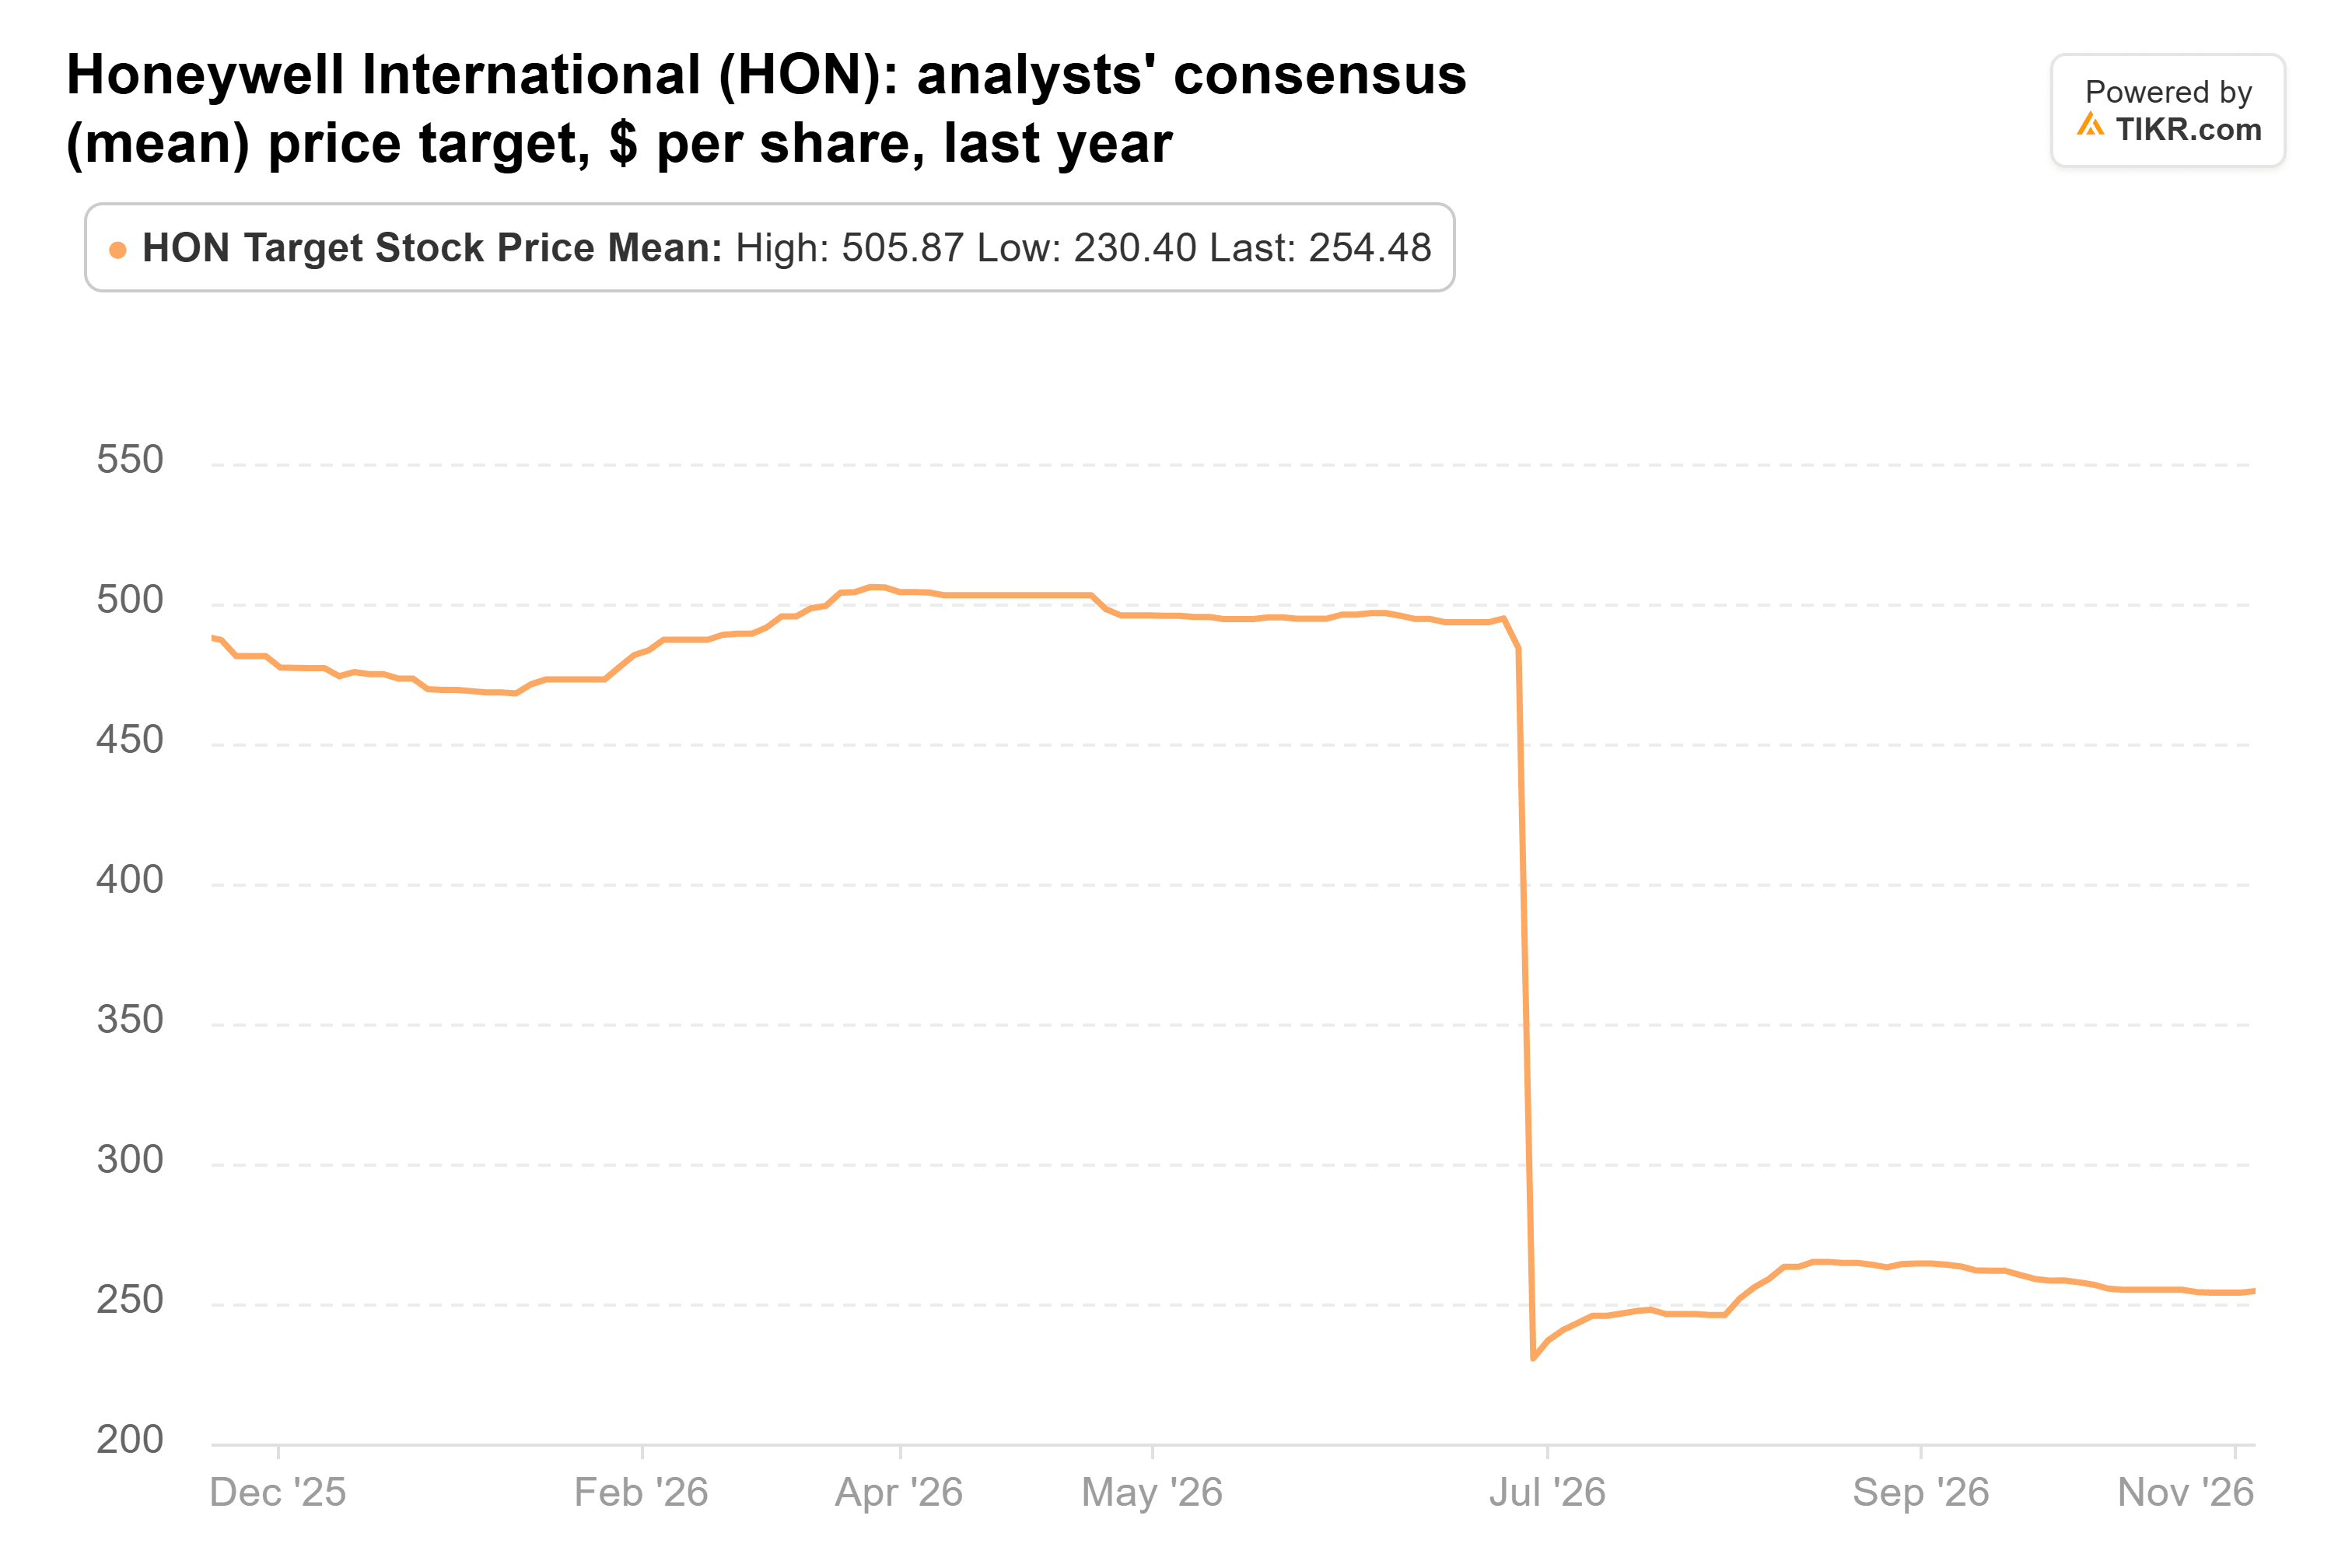
(La prima metà del grafico rappresenta l'intera azienda prima dello spin-off, motivo per cui il target si dimezza a giugno.)
Quel target è il 14% sopra l'ultima chiusura. Ma a circa 23x gli utili forward, Honeywell è valutata in modo completo per un'azienda che prevede una crescita organica del 4% - 5% quest'anno, quindi non penso che Blue Whale abbia rinunciato a molto qui.
Honeywell Aerospace non riesce a produrre abbastanza velocemente
Honeywell Aerospace ha avuto un inizio difficile da sola. È scesa del 25% dal 30 settembre e del 45% al di sotto del suo massimo degli ultimi 52 settimane, e è crollata dell'11% dopo il suo rapporto del terzo trimestre anche se il trimestre ha superato le aspettative dell'azienda stessa. Le vendite sono aumentate del 2% organicamente a 4,6 miliardi di dollari, il management ha alzato le sue previsioni di EPS rettificato per l'intero anno e il consiglio ha dichiarato un primo dividendo di 0,40 dollari al trimestre. Il problema è l'offerta: il suo 10-Q afferma che alcuni fornitori sono ancora carenti di manodopera qualificata, capacità e componenti, e il management ha dichiarato durante la conference call che non è riuscito a soddisfare tutti gli ordini del terzo trimestre.
Gli analisti hanno tagliato il loro target medio da 300 dollari a fine giugno a circa 193 dollari:
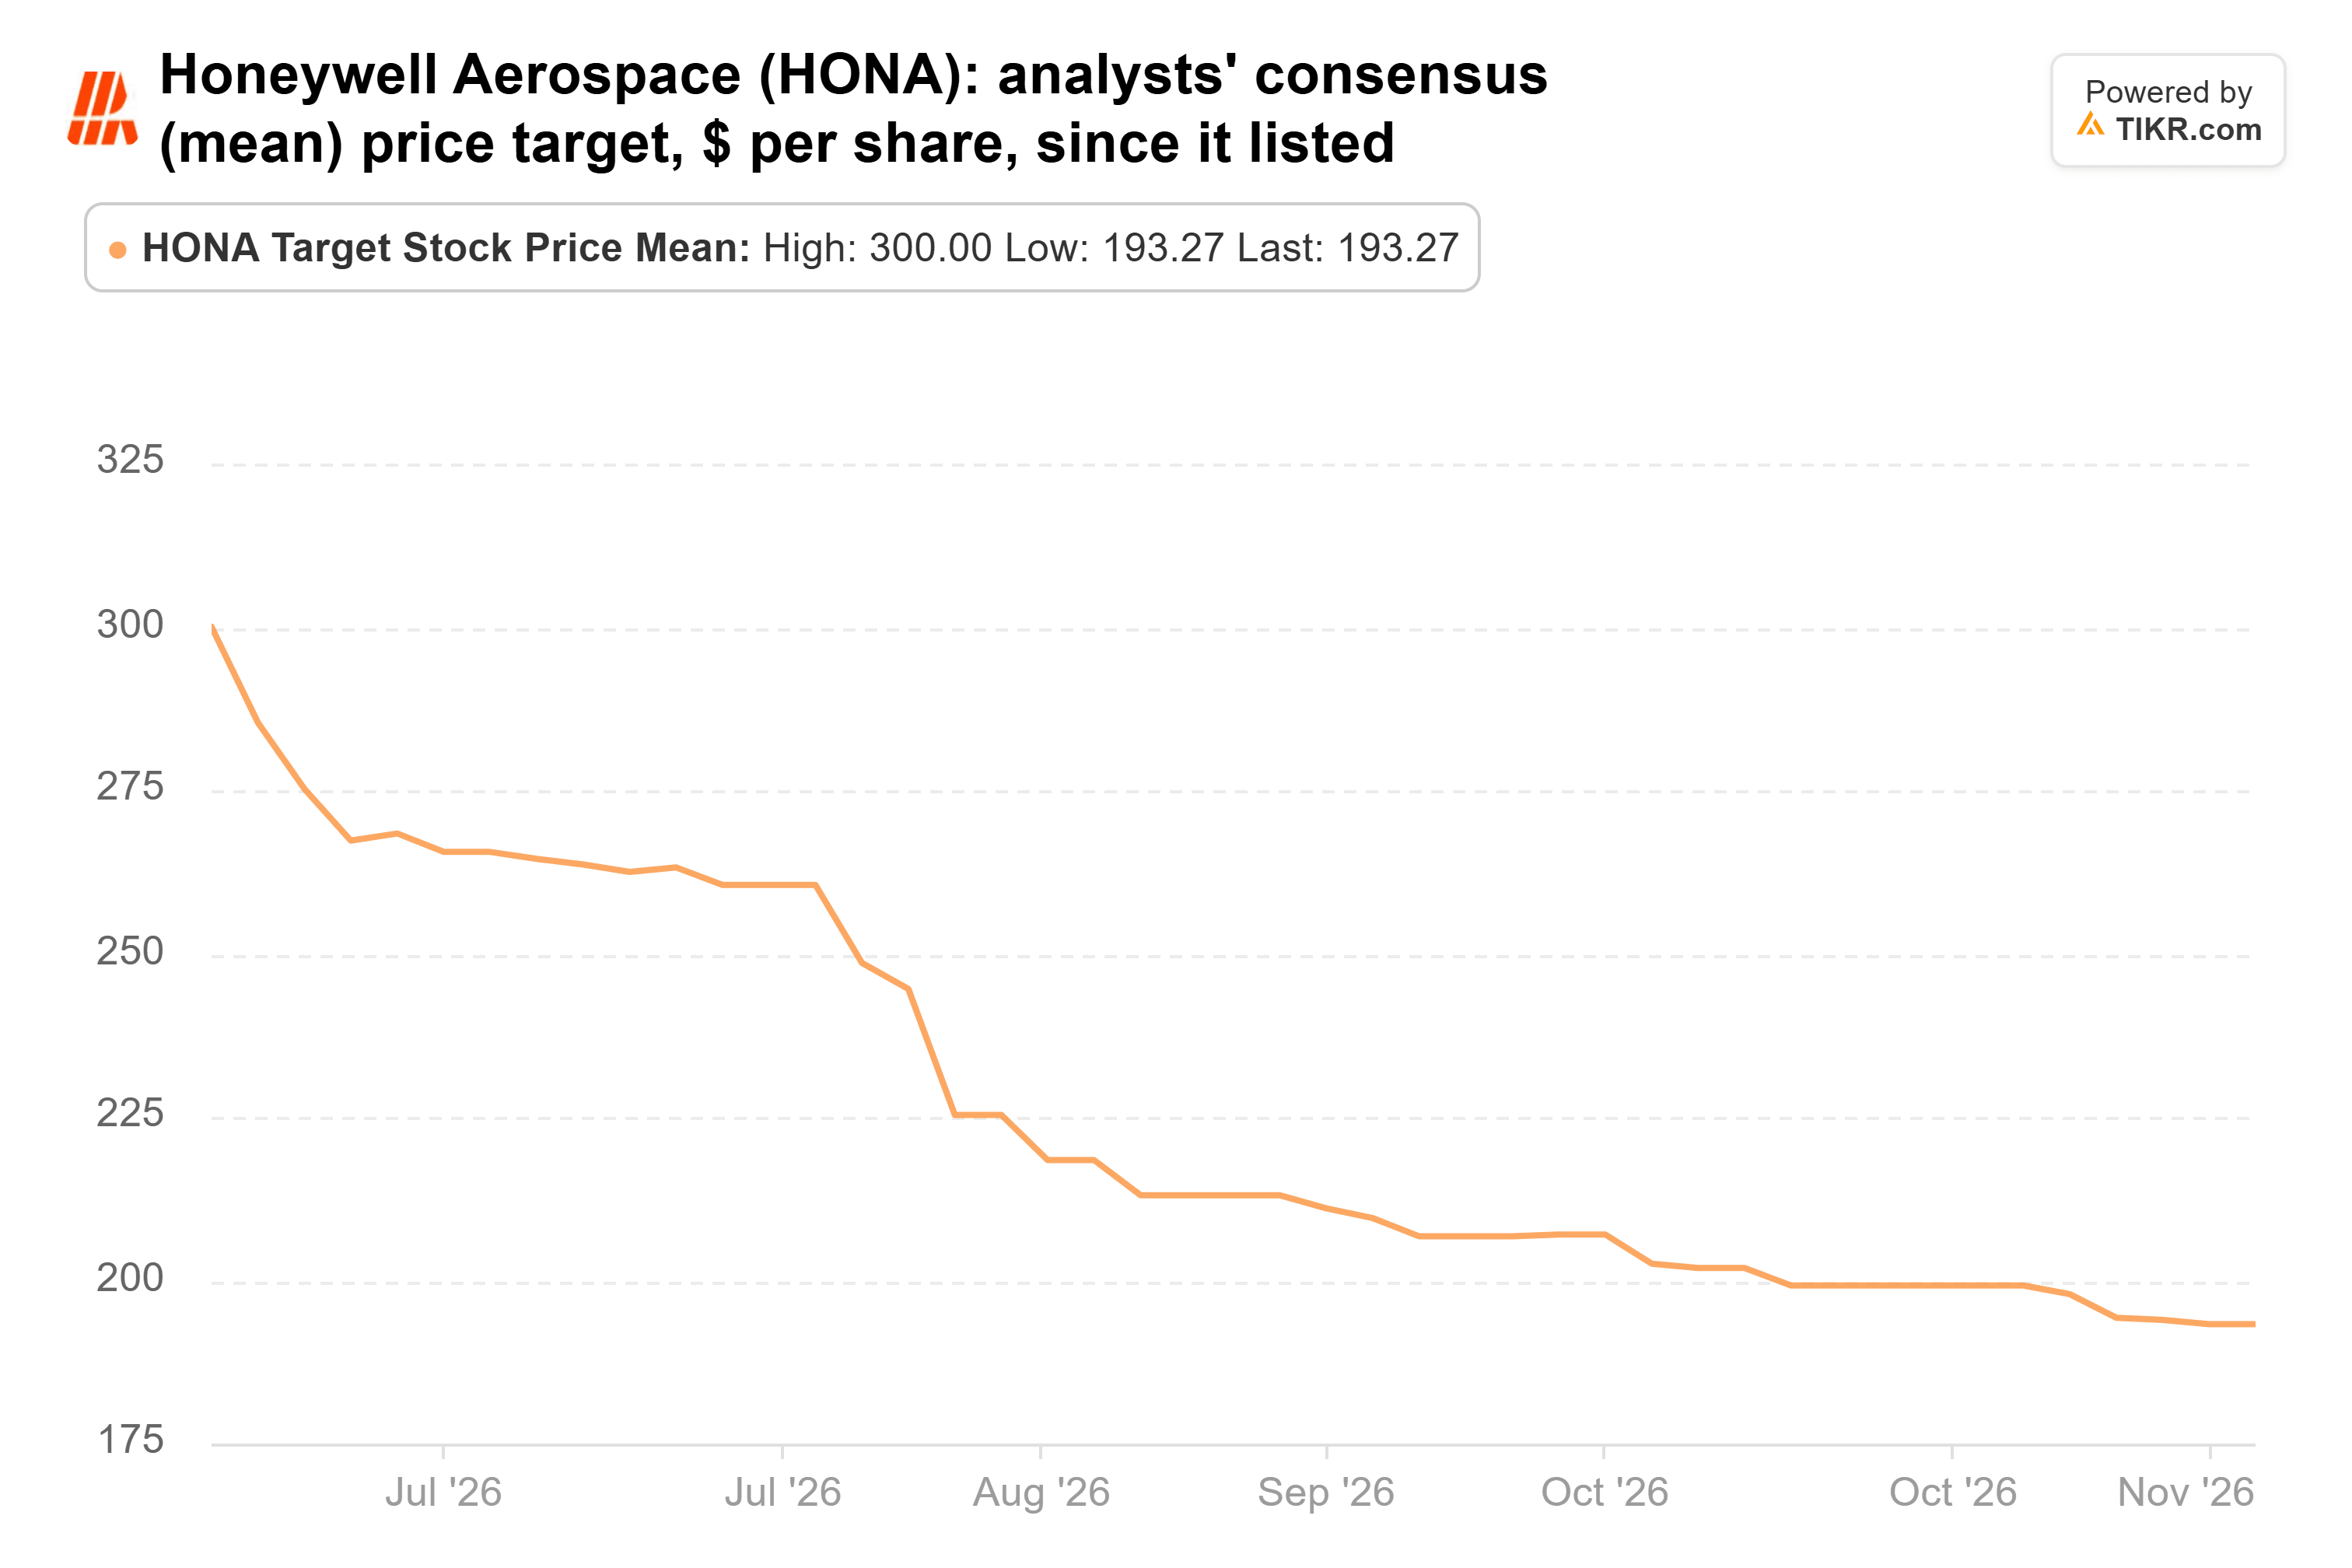
Questo è ancora il 17% sopra l'ultima chiusura, a circa 20x gli utili forward. Ma una Street che continua a tagliare i suoi target su un'azienda che non riesce a spedire tutto ciò che i suoi clienti vogliono è il caso più chiaro per vendere tra i tre.
AppLovin è la vendita che metterei in discussione
Le tre vendite erano piccole rispetto alle posizioni che Blue Whale ha costruito. Applied Materials e Lumentum, il 12,4% e il 9,4% del fondo al 30 settembre, sono scese del 28% e del 39% da allora.
Tra le tre che ha venduto, AppLovin è quella che vorrei riavere: è quella che cresce più velocemente e il titolo è più economico del solito. Il rischio è uno che il suo CEO ha segnalato lui stesso: i suoi guadagni non atterreranno su un programma trimestrale perfetto, quindi un trimestre come il secondo, quando i ricavi sono cresciuti solo del 4,4% rispetto al primo, può ripetersi.
Il rapporto del quarto trimestre di AppLovin dovrebbe arrivare a febbraio, e il prossimo 13F di Blue Whale è previsto per metà febbraio. Quel documento mostrerà se il fondo è rimasto fuori.
Quindi, quanto vale realmente il titolo AppLovin?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere AppLovin. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!