Principali Statistiche per l'Azione di Palo Alto Networks
- Prezzo Attuale: $330.65
- Prezzo Obiettivo (Medio): ~$423
- Obiettivo della Street: ~$393
- Potenziale Rendimento Totale: ~28%
- IRR Annualizzato: ~5% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è successo?
Palo Alto Networks (PANW) ha fatto tutto ciò che i tori chiedevano lo scorso trimestre ed è stata comunque punita. Dopo la chiusura del 1 settembre, la società ha riportato ricavi fiscali del Q4 di $3,41 miliardi, in aumento del 34% su base annua, con utili rettificati di $1,02 che hanno superato i $0,98 attesi dalla Street. Le azioni erano già scese di circa il 5% durante la seduta regolare di quel giorno, sono salite brevemente dopo il superamento delle stime, per poi invertire. Alla seduta successiva il titolo si trovava circa il 7% più in basso, e ha continuato a scivolare verso $331 nella settimana seguente.
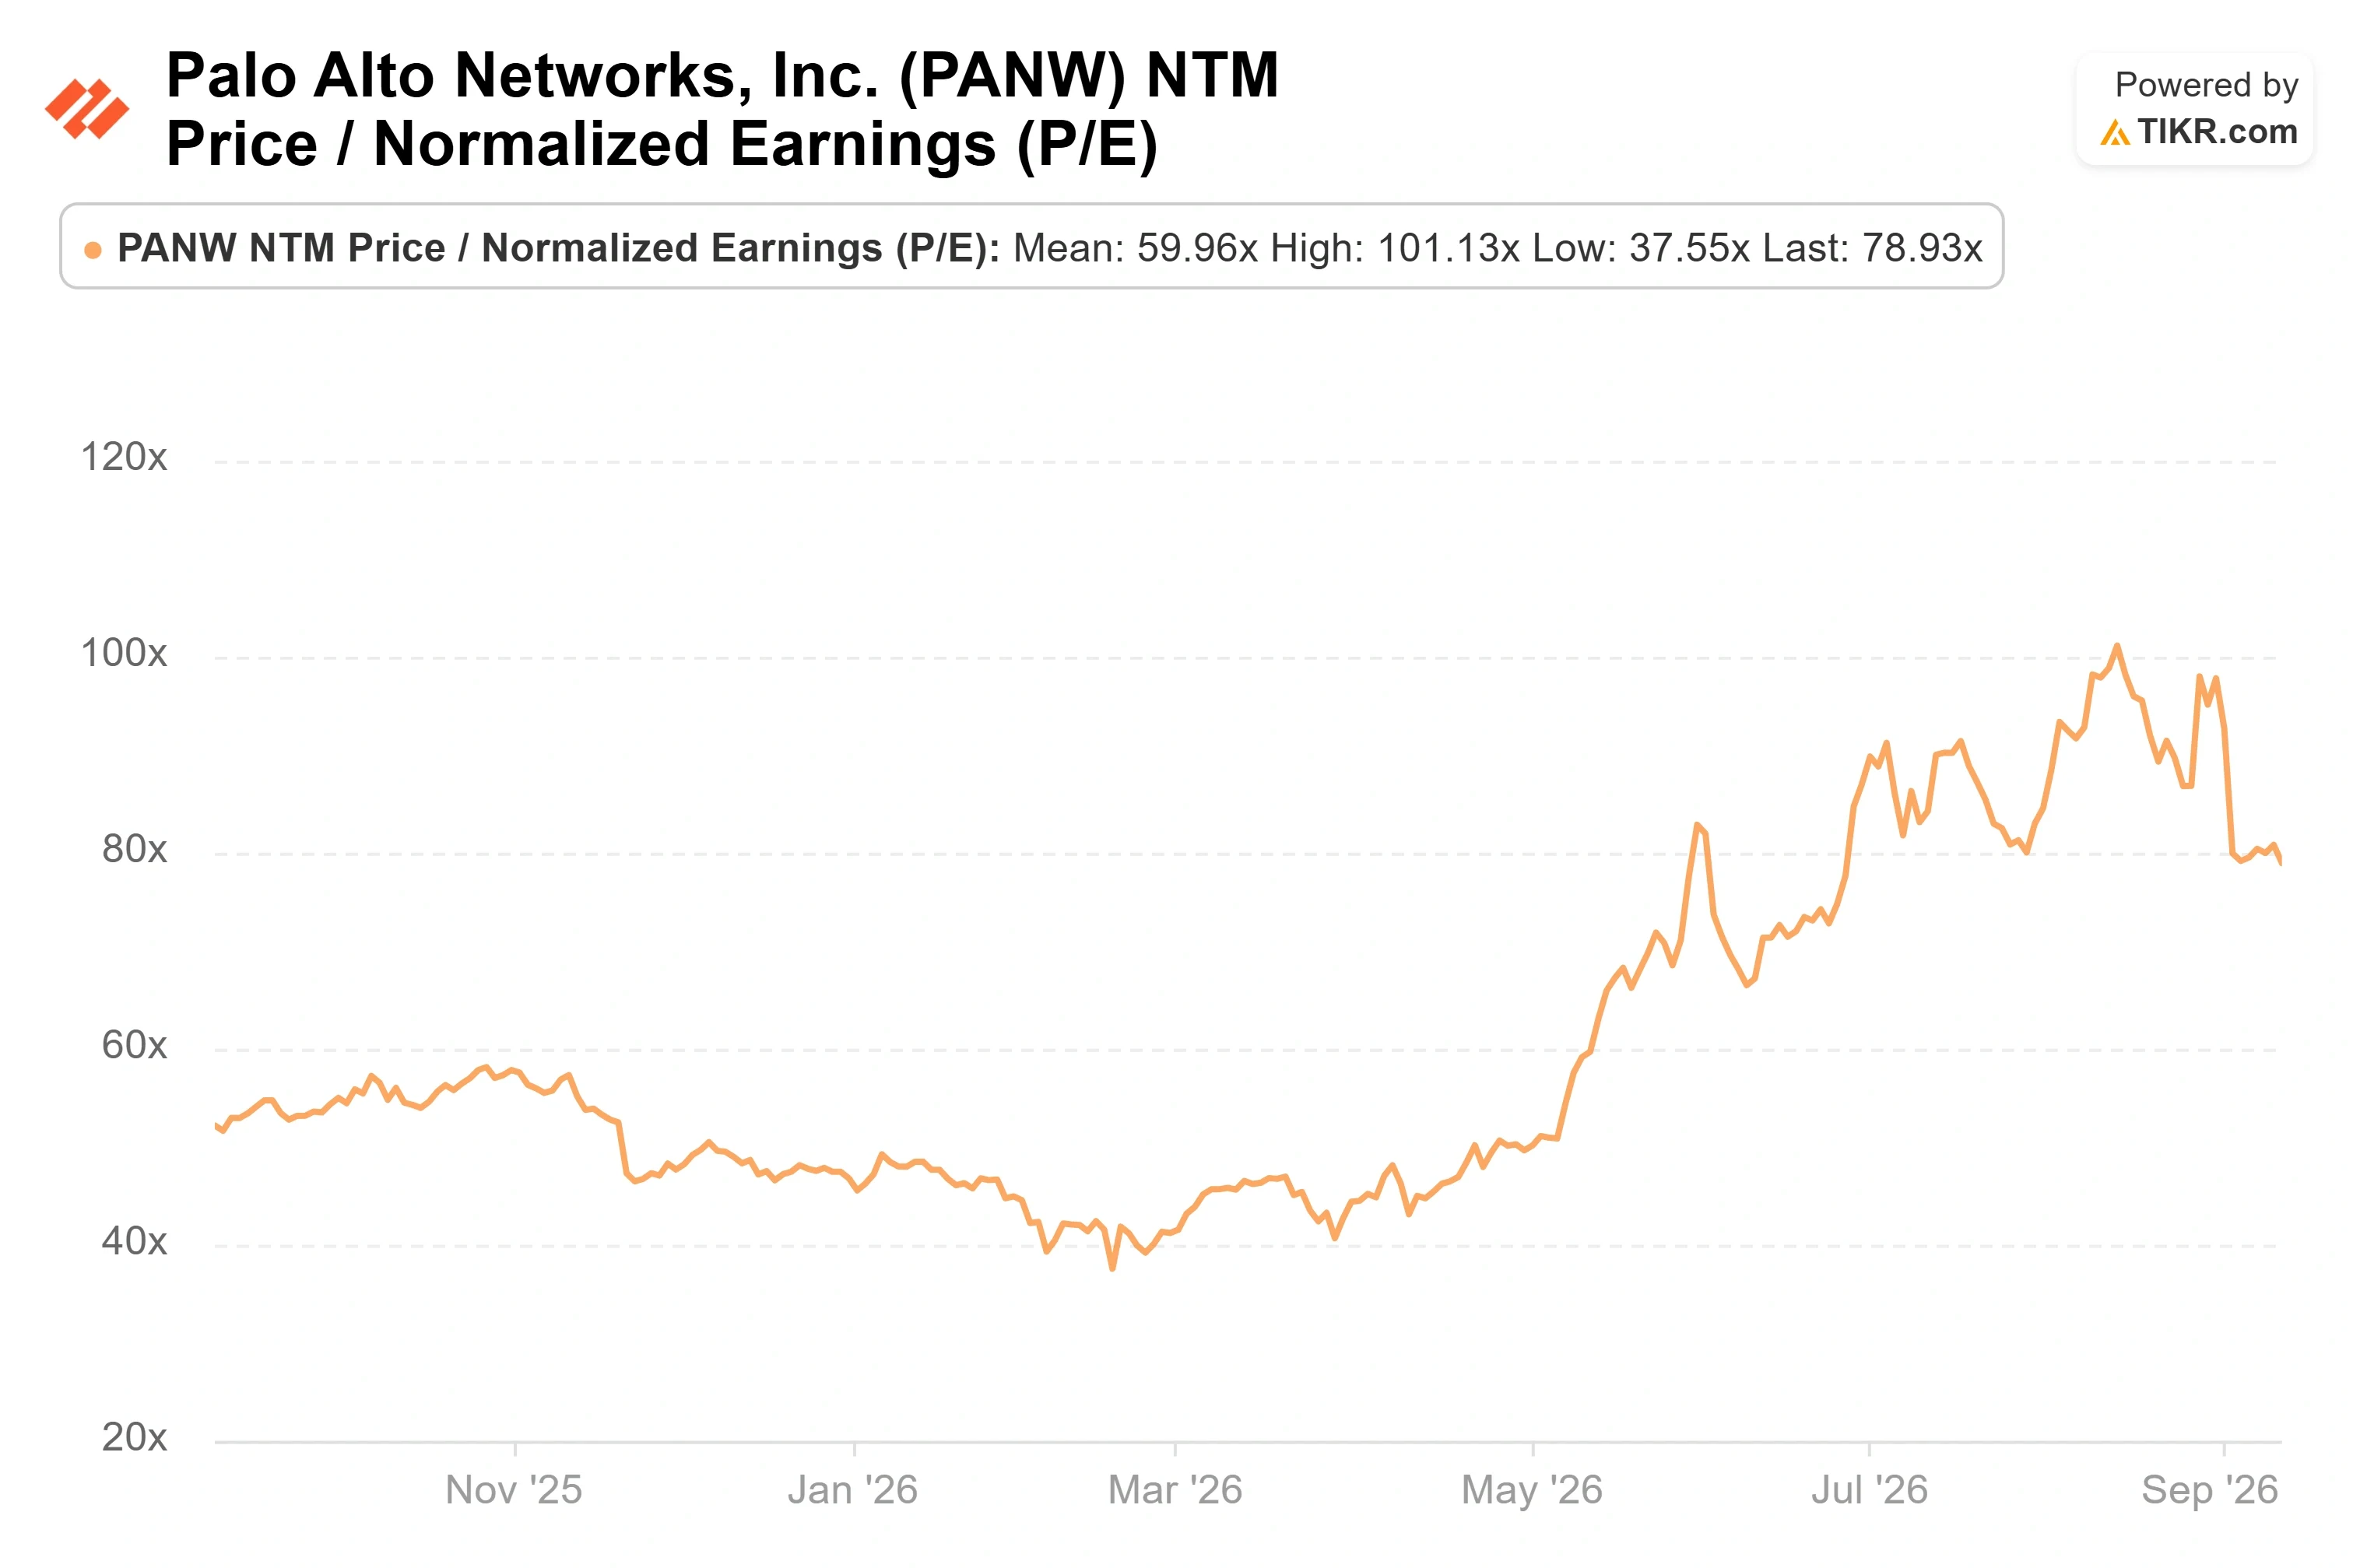
Le azioni continuano a scambiare a circa 79 volte gli utili forward dopo una corsa che ha portato la capitalizzazione di mercato a $270 miliardi, e nemmeno un superamento netto delle stime può muovere un multiplo così esteso. Questa è la tensione per chiunque guardi il titolo al 17% sotto il suo massimo di agosto di $398,88: la società continua a eseguire, e il mercato continua a decidere che ha già pagato per questo.
La Linea di Perdita che ha Spaventato un Mercato Prezzato per la Perfezione
Palo Alto ha registrato una perdita netta di $282 milioni, o $0,35 per azione, invertendo un profitto dell'anno precedente. Questa oscillazione riflette in gran parte acquisizioni: la società ha chiuso l'acquisizione da $25 miliardi di CyberArk a febbraio e ha acquisito la startup di agenti AI Console lo stesso giorno in cui ha riportato i risultati. Gli ammortamenti e i costi di integrazione di quella spesa colpiscono ora la linea GAAP, mentre i benefici arrivano più tardi.
Per un titolo normalmente valutato, una perdita guidata da M&A è una nota a piè di pagina. A 79 volte gli utili, non ci sono note a piè di pagina. Il modello si è mantenuto per tutto l'anno: il titolo ha ceduto dopo il Q2, il Q3 e il Q4, ogni volta su risultati che superavano la barra delle guidance.
Il 9 settembre, Palo Alto ha divulgato una vulnerabilità critica nel proprio software firewall PAN-OS (CVE-2026-0310), una scrittura fuori limite con un punteggio CVSS di 9,2. La società l'ha trovata internamente e ha segnalato nessuno sfruttamento noto, quindi si tratta di una vulnerabilità divulgata e riparata, non di una violazione. Ha aggiunto benzina su una settimana di vendite che gli analisti hanno anche legato a preoccupazioni per una crescita che rallenta e un multiplo esteso. Tuttavia, il tempismo ha fatto male: anche mentre prodotti più recenti come Prisma AIRS spingono Palo Alto più in profondità nella sicurezza AI, segnalava un buco nel proprio perimetro la stessa settimana in cui il suo CEO spiegava sul palco come l'AI ora trova esattamente queste vulnerabilità.
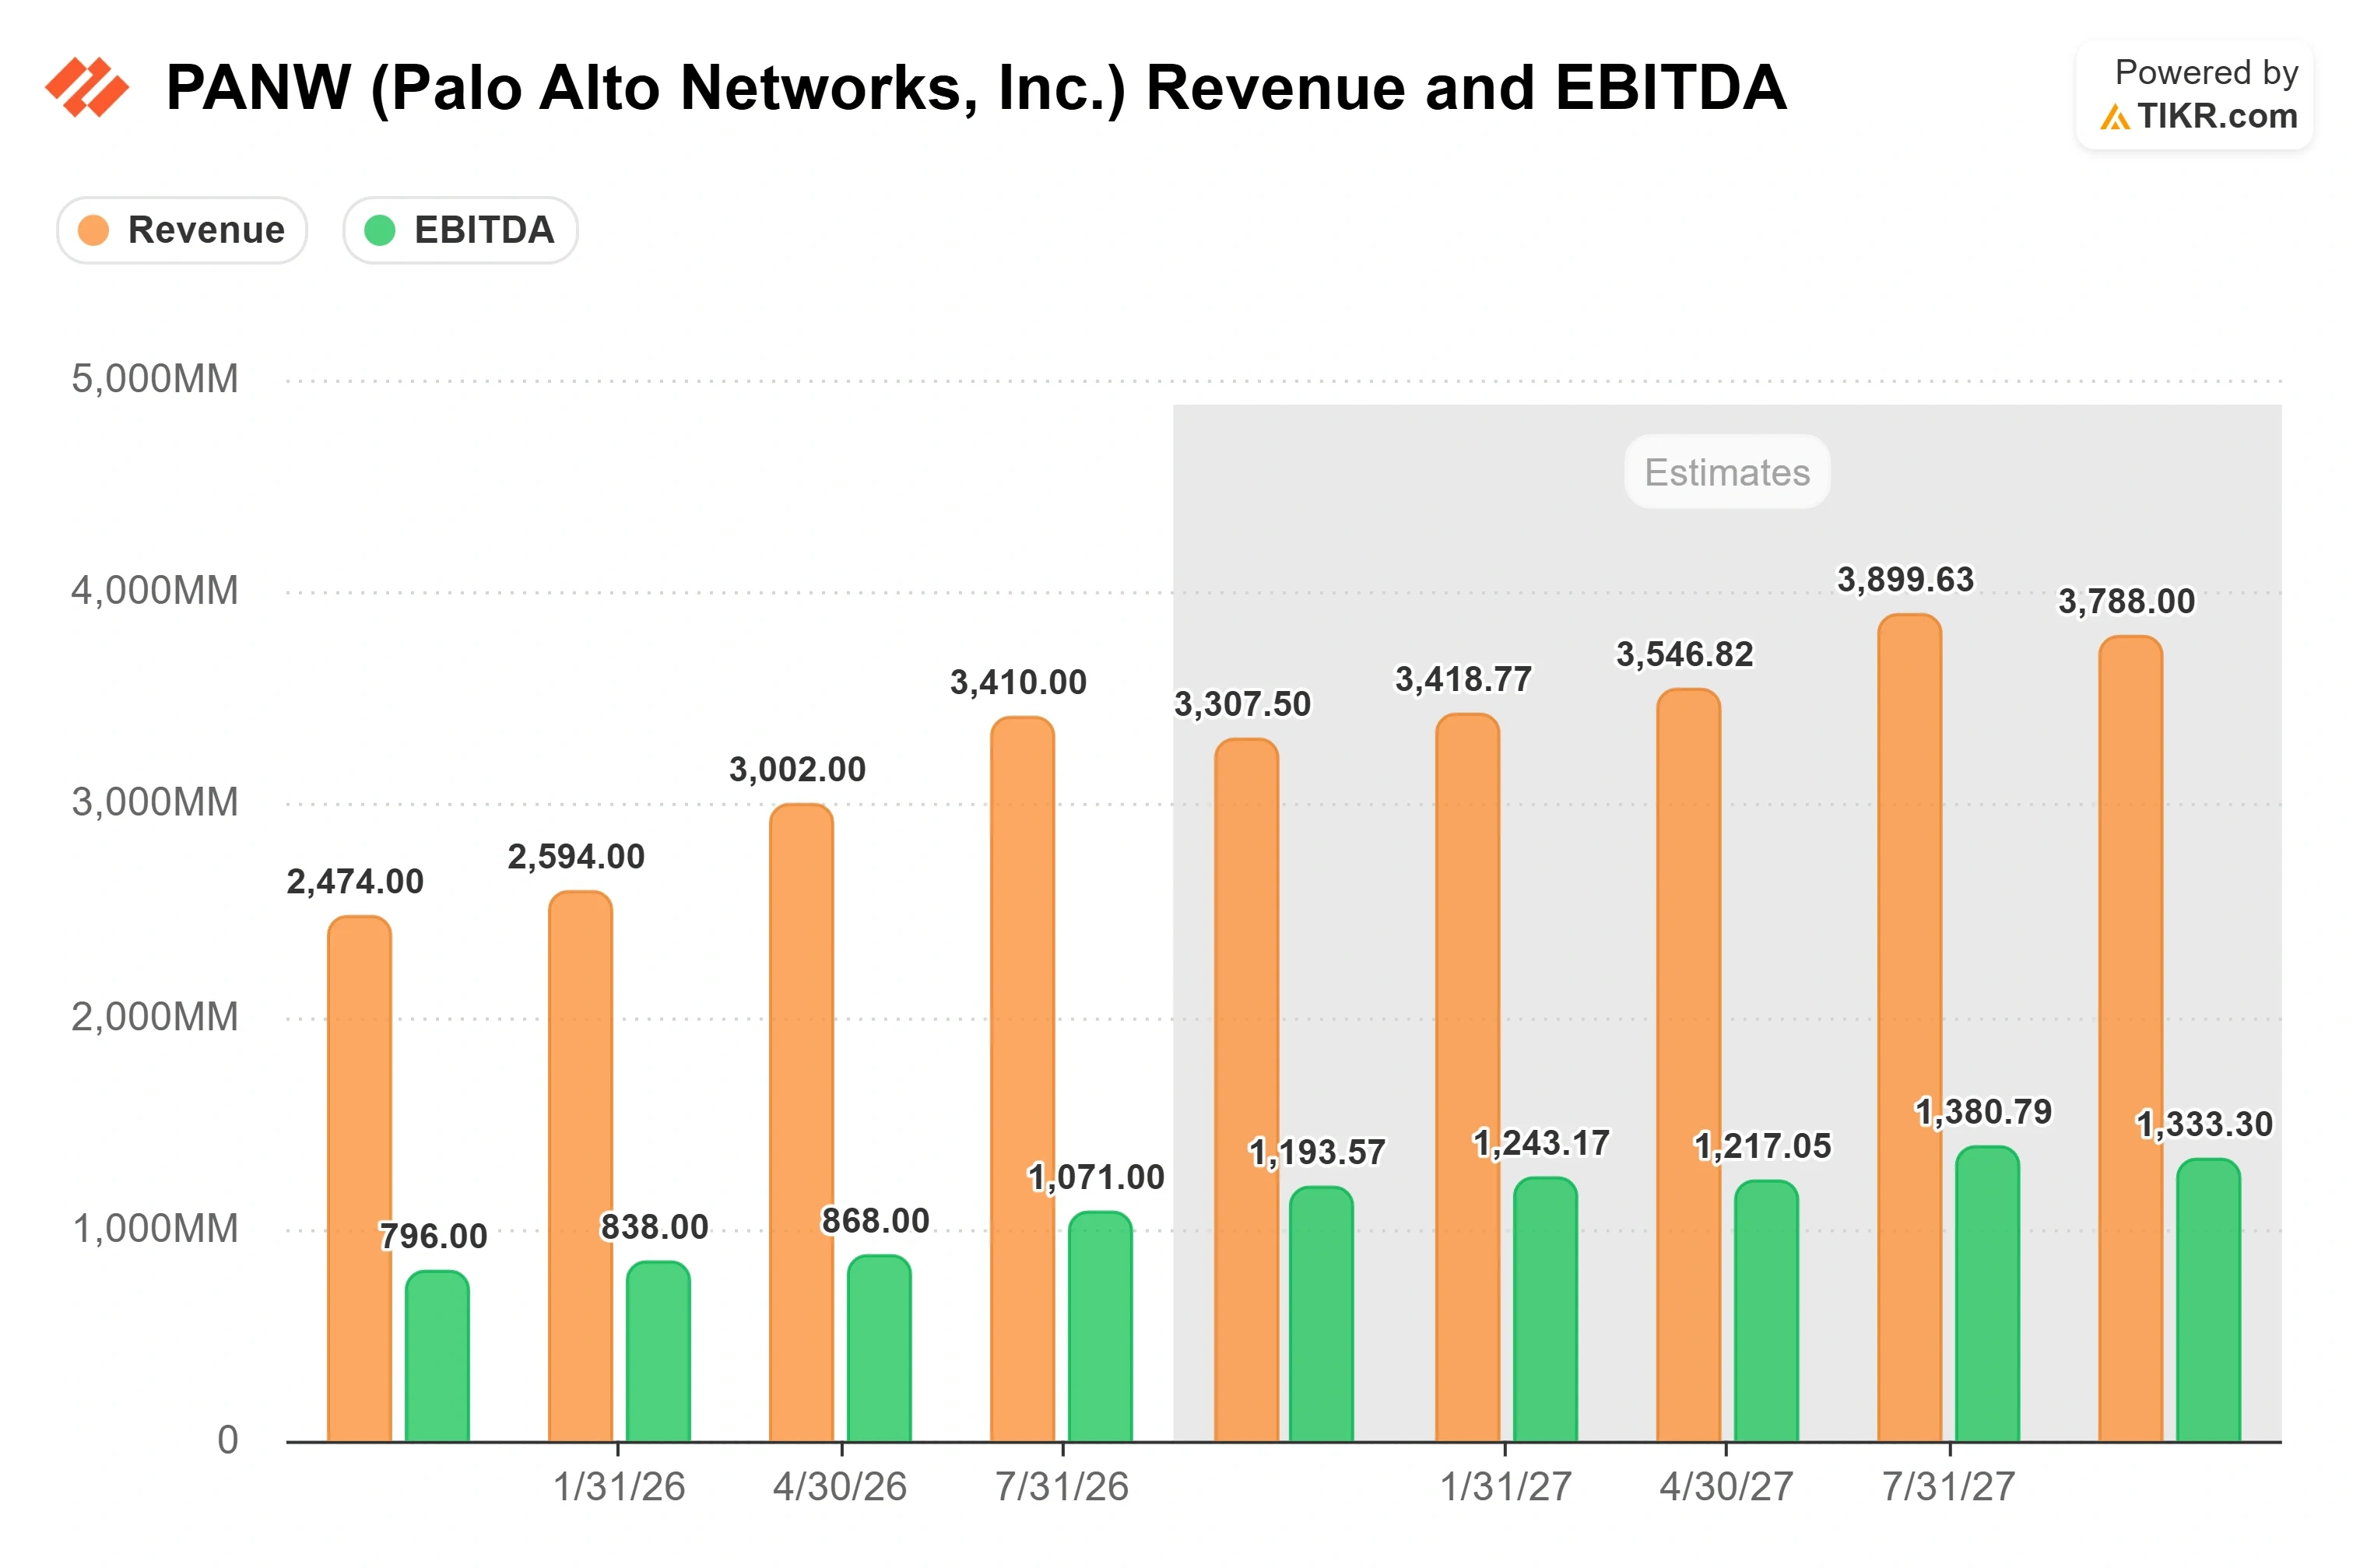
Vedi le stime storiche e forward per l'azione di Palo Alto Networks (È gratuito!) >>>
La Tesi del Moat di Arora, nelle Sue Parole
Quel palco era la conferenza Goldman Sachs Communacopia del 10 settembre, dove il CEO Nikesh Arora ha presentato concretamente la tesi toro. Il suo quadro parte dalla scala: se $5 trilioni fluiranno nel compute AI in cinque anni, il traffico di rete potrebbe aumentare di sei volte e, come ha detto lui, "tutto quel traffico deve essere ispezionato". Poiché ogni bit aziendale passa già attraverso una qualche forma di firewall, più traffico è un tailwind strutturale per la sicurezza di rete. Lega il business principale di Palo Alto alla spesa per l'infrastruttura AI piuttosto che a una voce di budget per la sicurezza.
Arora è stato schietto su cosa sia effettivamente il moat, e non è il software. "Qualcuno deve sostituire fisicamente quei 180 milioni di endpoint di Palo Alto", ha detto, indicando i 19 petabyte di dati che la società elabora quotidianamente attraverso Google Cloud. È stato sincero sul fatto che la durabilità non è permanente, definendo il sistema di registrazione "un moat a breve termine" una volta che l'AI riscriverà il livello dell'interfaccia.
Ha anche smontato la minaccia che gli investitori temono di più, cioè che i laboratori di AI di frontiera assorbano semplicemente la sicurezza. L'economia del edge non funziona: ispezionare i circa 160 megabyte che attraversano un laptop giornalmente con un modello di frontiera costerebbe molto di più dei $30-$40 per endpoint che il settore addebita. "Se costa $40, vuoi un'alternativa economica", ha detto.
Un Premium che i Pari non Spiegano Completamente
Palo Alto scambia a circa 56 volte l'EV/EBITDA NTM e 79 volte gli utili. Fortinet, il pari più vicino nella sicurezza di rete, si trova a circa 35 volte l'EV/EBITDA e 44 volte gli utili, mentre CrowdStrike scambia a valutazioni più ricche a circa 99 volte, e Microsoft, che include la sicurezza, è a 16 volte. Quindi Palo Alto non è il nome più caro del suo gruppo, ma è valutato ben al di sopra del pari che più assomiglia al suo core. Il premium su Fortinet è discutibile sulla crescita, dato l'espansione dei ricavi più rapida e la consolidazione multi-categoria. Se sia discutibile in toto è ciò che il modello deve stabilire.
Vedi come si comporta Palo Alto Networks rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $330.65
- Prezzo Obiettivo (Medio): ~$423
- Potenziale Rendimento Totale: ~28%
- IRR Annualizzato: ~5% / anno
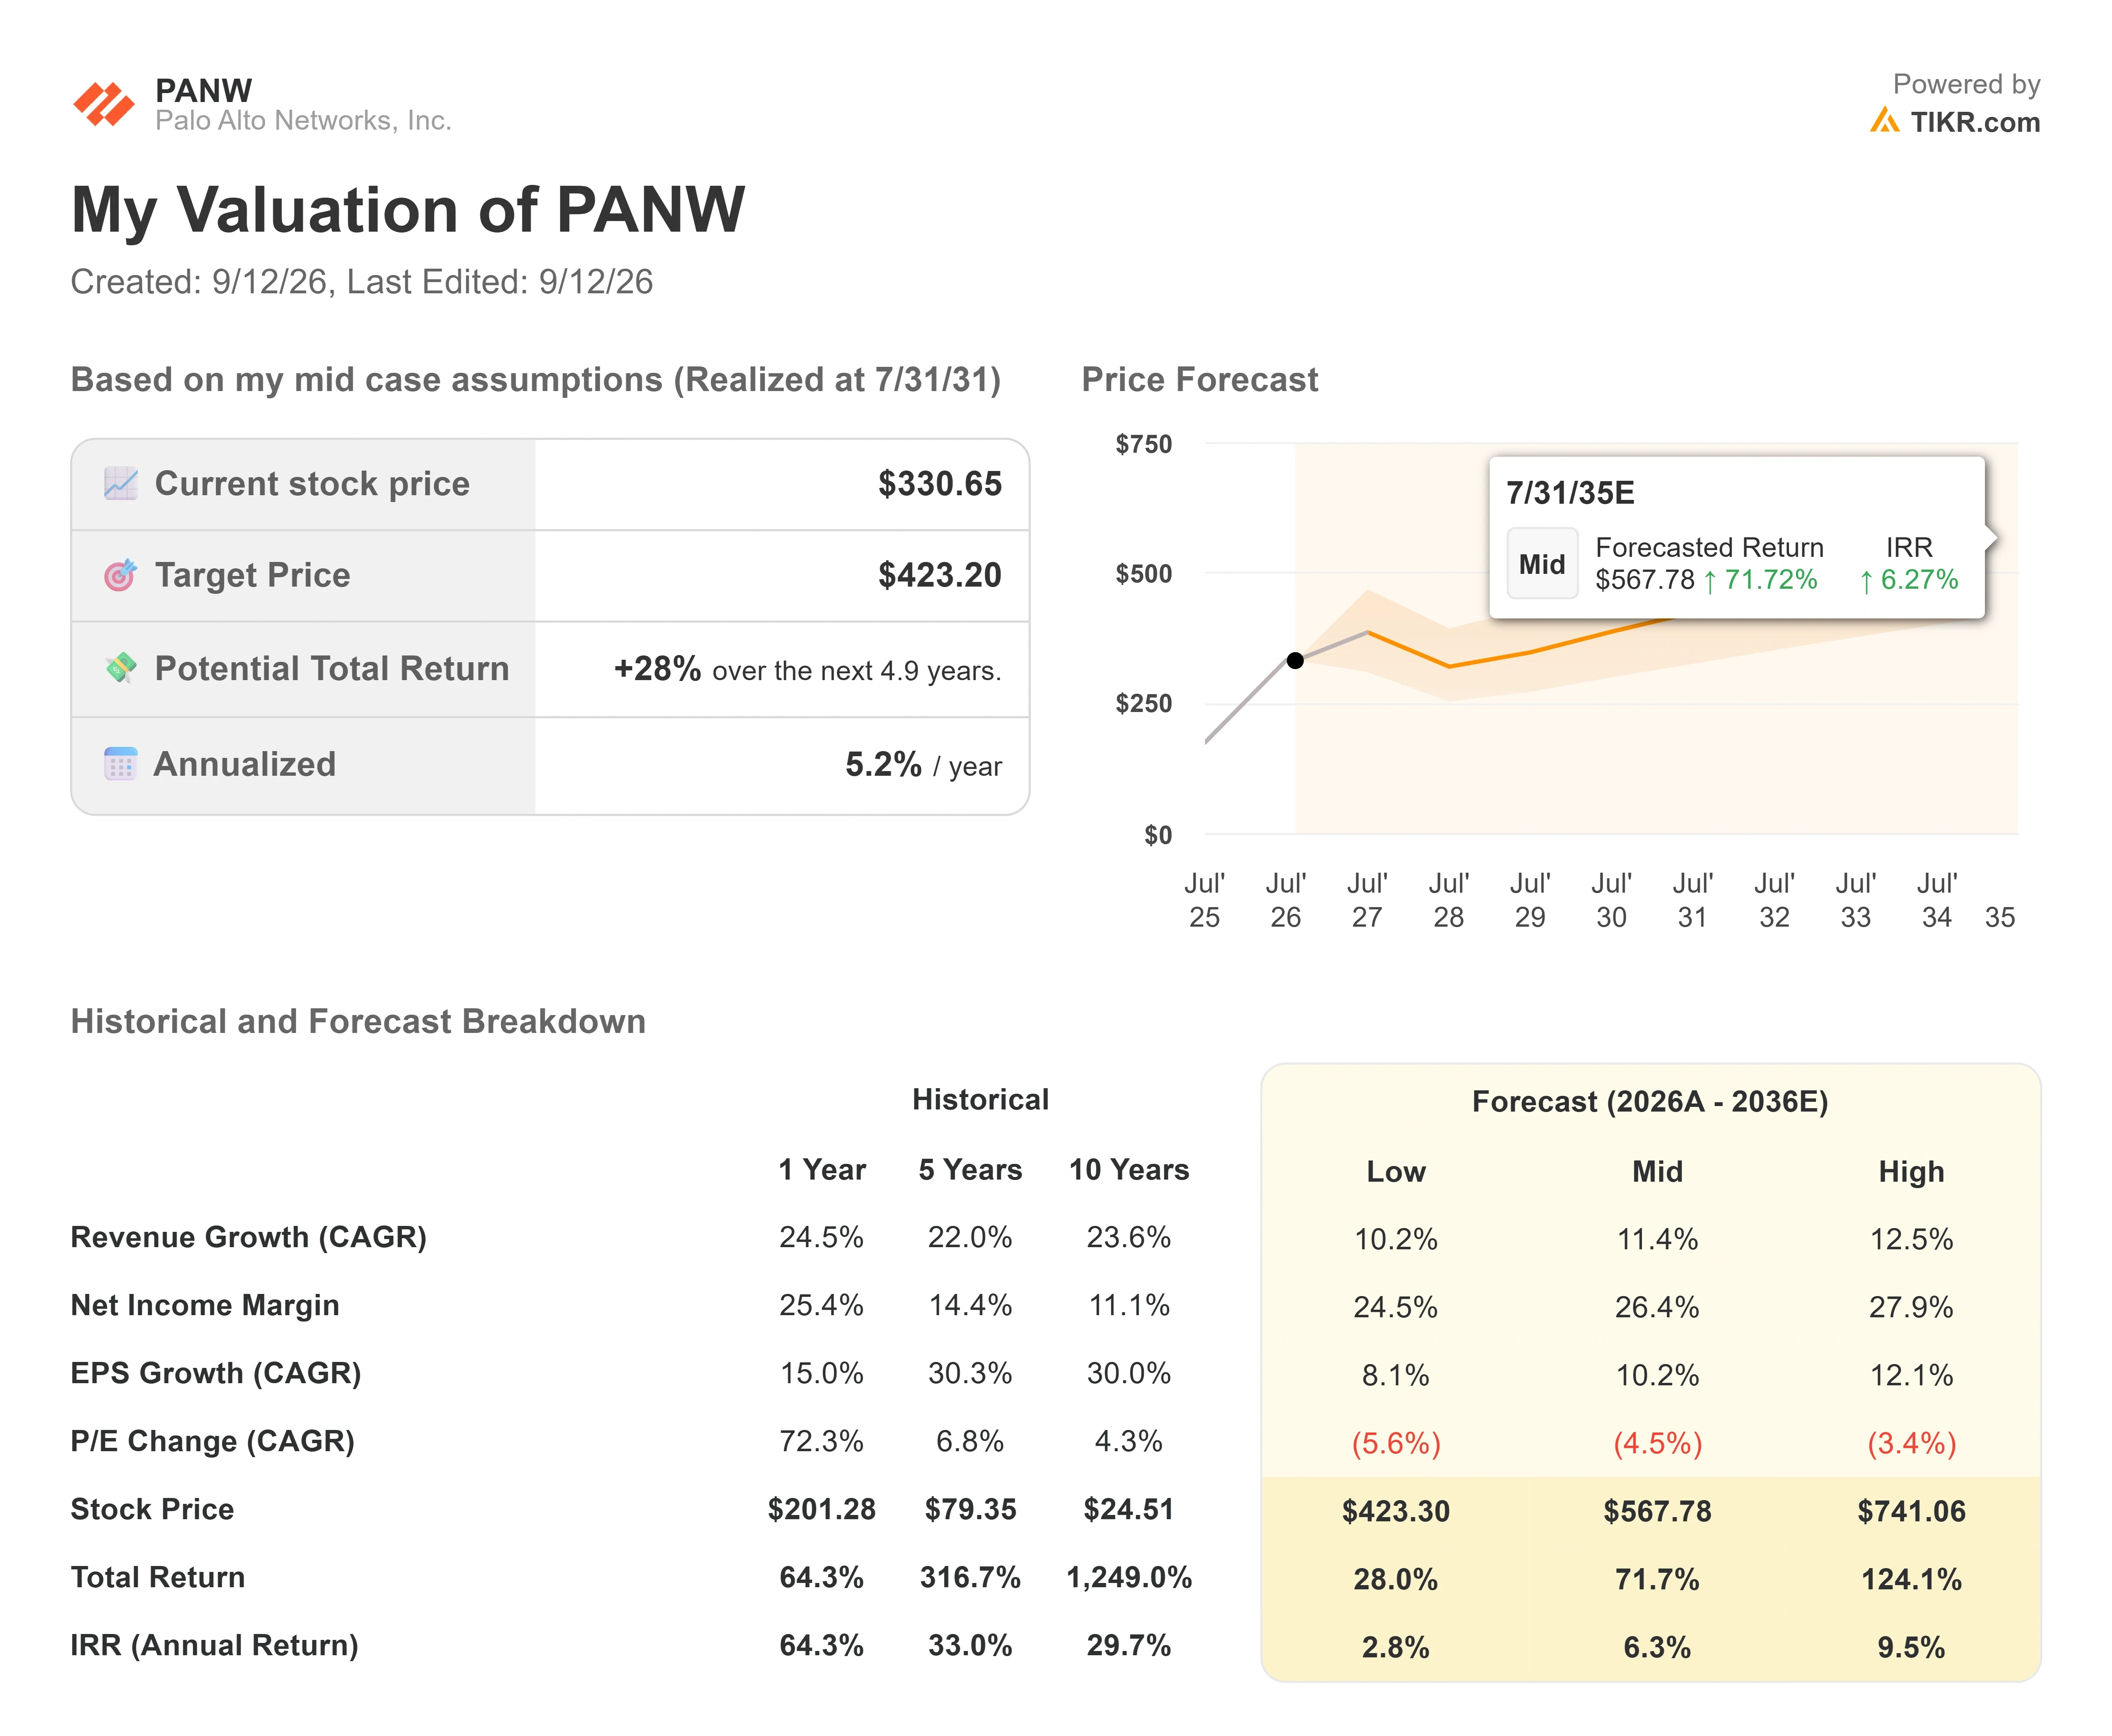
Sulla base di ipotesi di caso medio realizzate a luglio 2031, il modello arriva a circa $423, circa il 28% di rendimento totale in 4,9 anni, o circa il 5% all'anno. Questo è il modello da scettico: il business cresce, ma da questo multiplo, il rendimento è ordinario.
- Driver dei ricavi: consolidamento della piattaforma, dove i clienti sostituiscono fornitori puntuali con lo stack integrato di Palo Alto e aumentano la spesa per account, e l'espansione dei prodotti di sicurezza AI come Prisma AIRS in una categoria che due anni fa quasi non esisteva.
- Driver dei margini: il passaggio al mix software e abbonamento, che spinge il margine netto verso la metà degli anni '20 man mano che la piattaforma scala.
- Rischio principale: la matematica stessa del modello presuppone che il P/E si comprima di circa il 4,5% all'anno. Se la crescita si normalizza mentre quella derating continua, il rendimento si assottiglia rapidamente.
- Upside: un compounding più veloce con un multiplo più stabile spinge il caso alto verso $567, circa il 72% di rendimento totale.
- Downside: il caso basso fornisce solo circa il 28% di rendimento totale sull'intera previsione, circa il 3% all'anno, appena superiore al contante.
Il target medio del modello di ~$423 si trova sopra la media della Street di ~$393. Entrambi puntano nella stessa direzione, ed entrambi prevedono rendimenti annuali modesti, non il raddoppio che il titolo ha consegnato dal suo minimo di febbraio.
Conclusione
La prossima vera prova è il Q1 fiscale 2027, per il quale le guidance indicano circa $3,31 miliardi di ricavi al punto medio. Osserva la traiettoria di crescita e se la linea GAAP torna verso il profitto. Un dato che mantiene lo slancio verso l'estremo alto e riduce la perdita segnerebbe il modello "supera e cede" come rumore. Una guidance più morbida direbbe che il mercato aveva ragione a vendere i superamenti. Il titolo non ha bisogno di un dato inferiore alle attese per scendere ulteriormente. A 79 volte gli utili, ha bisogno che la storia di crescita rimanga esattamente buona come è stata, e rimanere così buona è tutto il lavoro.
Dovresti Investire in Palo Alto Networks?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Palo Alto Networks e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Palo Alto Networks insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Analizza Palo Alto Networks su TIKR Gratis →
Cerchi Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza azioni in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce capovolgi... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!