Statistiche Chiave per le Azioni Oracle
- Prezzo Attuale: $148.56
- Prezzo Obiettivo (Medio): ~$489
- Obiettivo della Strada: ~$238
- Potenziale Rendimento Totale: ~229%
- IRR Annualizzato: ~29% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Oracle Corporation (ORCL) ha appena fatto qualcosa di insolito per un'azienda il cui titolo ha perso più della metà del suo valore. Ha registrato la crescita più forte della sua storia e ha visto il mercato del credito reagire con aperto scetticismo. Circa 18 miliardi di dollari di leveraged loan legati al Project Jupiter, il data center del New Mexico che Oracle prevede di affittare per il suo cloud AI, sono stati quotati tra 89 e 91 centesimi sul dollaro dalle banche di sindacato tra cui Santander e Jefferies, secondo un rapporto del Financial Times riportato da Reuters. Si tratta di debito di project finance raccolto per costruire il campus, non di obbligazioni societarie Oracle, ma Oracle è l'inquilino la cui economia ne è alla base. Prestiti per progetti sani si scambiano vicino alla pari, quindi uno sconto così ampio è il mercato che richiede un cuscinetto maggiore.
Il 10 settembre, Oracle ha riportato ricavi del primo trimestre fiscale di 19,3 miliardi di dollari, in aumento del 30%, con l'infrastruttura cloud in aumento del 121%. L'attività sta accelerando e il mercato del credito sta indietreggiando nello stesso momento, e quale dei due i fondamentali supportano è ciò che i numeri qui sotto decidono.
Il Trimestre in cui il Backlog si è Finalmente Convertito
La storia di Oracle è stata una promessa: un backlog che si accumulava più velocemente di quanto chiunque potesse modellare, con solo una parte che si convertiva in ricavi. Il Q1 ha spinto quella conversione in una marcia superiore. I ricavi dell'infrastruttura cloud hanno raggiunto 7,4 miliardi di dollari, in aumento del 121% su base annua, dopo una crescita del 93% nel Q4, e i ricavi totali sono cresciuti sequenzialmente in un Q1 fiscale per la prima volta.
Il bottom line ha battuto le stime su tutta la linea, secondo i dati Beats and Misses di TIKR. L'EPS rettificato è arrivato a 1,92 dollari contro una stima di 1,74 dollari, un beat di oltre il 10%. L'EBITDA di 11,3 miliardi di dollari ha battuto del 6% e l'utile netto di 5,8 miliardi di dollari ha superato le stime del 12%. Le obbligazioni di prestazione residue, il lavoro contrattuale che Oracle ha firmato ma non ancora consegnato, sono salite a 664 miliardi di dollari, in aumento di 209 miliardi di dollari su base annua, e il management ora si aspetta che circa la metà si converta in vendite nei prossimi 36 mesi. Oracle ha consegnato 850 megawatt di nuova capacità e oltre 300.000 GPU nel trimestre, quasi il triplo del ritmo del Q4, mentre l'utilizzo della flotta si è mantenuto al 97,9%.
Vedi le stime storiche e forward per le azioni Oracle (È gratuito!) >>>
Il Divario di Cassa che il Mercato del Credito sta Prezzando
Oracle ha speso 28,5 miliardi di dollari in spese in conto capitale nel Q1, il che ha spinto il free cash flow a -5,4 miliardi di dollari, contro -362 milioni di dollari un anno prima. Il debito netto si attesta vicino a 132 miliardi di dollari secondo i dati di TIKR. Durante il trimestre, Oracle ha completato una vendita di azioni at-the-market da 20 miliardi di dollari, un passo diluitivo dopo due trimestri in cui aveva segnalato che i pagamenti anticipati dei clienti avrebbero sostenuto la maggior parte del carico di finanziamento.
Il debito è garantito attraverso una struttura a scopo speciale, e ciò non significa che il progetto sia fallito. Significa che gli acquirenti vogliono più protezione. Si riporta che il Project Jupiter sia in ritardo di almeno sette mesi su autorizzazioni, energia e opposizione locale nella Contea di Doña Ana, e S&P ha declassato Oracle a BBB- a luglio, un gradino sopra l'high yield. Su una linea di credito da 18 miliardi di dollari, uno sconto da 9 a 11 punti è una perdita di circa 1,6-2 miliardi di dollari che il mercato sta già segnando.
Il management ha affrontato direttamente il sito. "In termini di costruzione, il data center è decisamente in linea con i piani", ha detto il co-CEO Clay Magouyrk riguardo al New Mexico, aggiungendo che "nessuno di questi siti avrà alcun impatto sulle nostre previsioni di ricavi o utili per l'anno fiscale '27". Il suo punto è importante perché separa il titolo di finanziamento dal programma di consegna, da cui dipendono effettivamente i ricavi. Ha anche respinto la paura della svalutazione che oscura la storia del finanziamento: le GPU giunte a scadenza per il rinnovo nel Q1, la maggior parte di quattro anni o più, sono state rinnovate o rivendute con un premio del 20% rispetto ai contratti precedenti. Se l'hardware AI invecchiato mantiene un potere di prezzo del genere, il bear case sulla vita utile si indebolisce.
Circa 300 miliardi di dollari dei 664 miliardi di dollari di backlog sono legati a OpenAI, le cui proiezioni, citate dal Financial Times, indicano un free cash flow cumulativo negativo vicino a 278 miliardi di dollari dal 2026 al 2030. L'economia di Oracle dipende dal servire un cliente che spende più velocemente di quanto guadagna. Magouyrk ha sostenuto nella conference call che il capitale proprio di Oracle dovrebbe essere sganciato dalla sua crescita, poiché gli accordi di pagamento anticipato e bring-your-own-hardware spostano l'onere di cassa su fornitori e clienti. Quel modello è nuovo, e lo sconto sui prestiti è il mercato che chiede di vederlo funzionare prima.
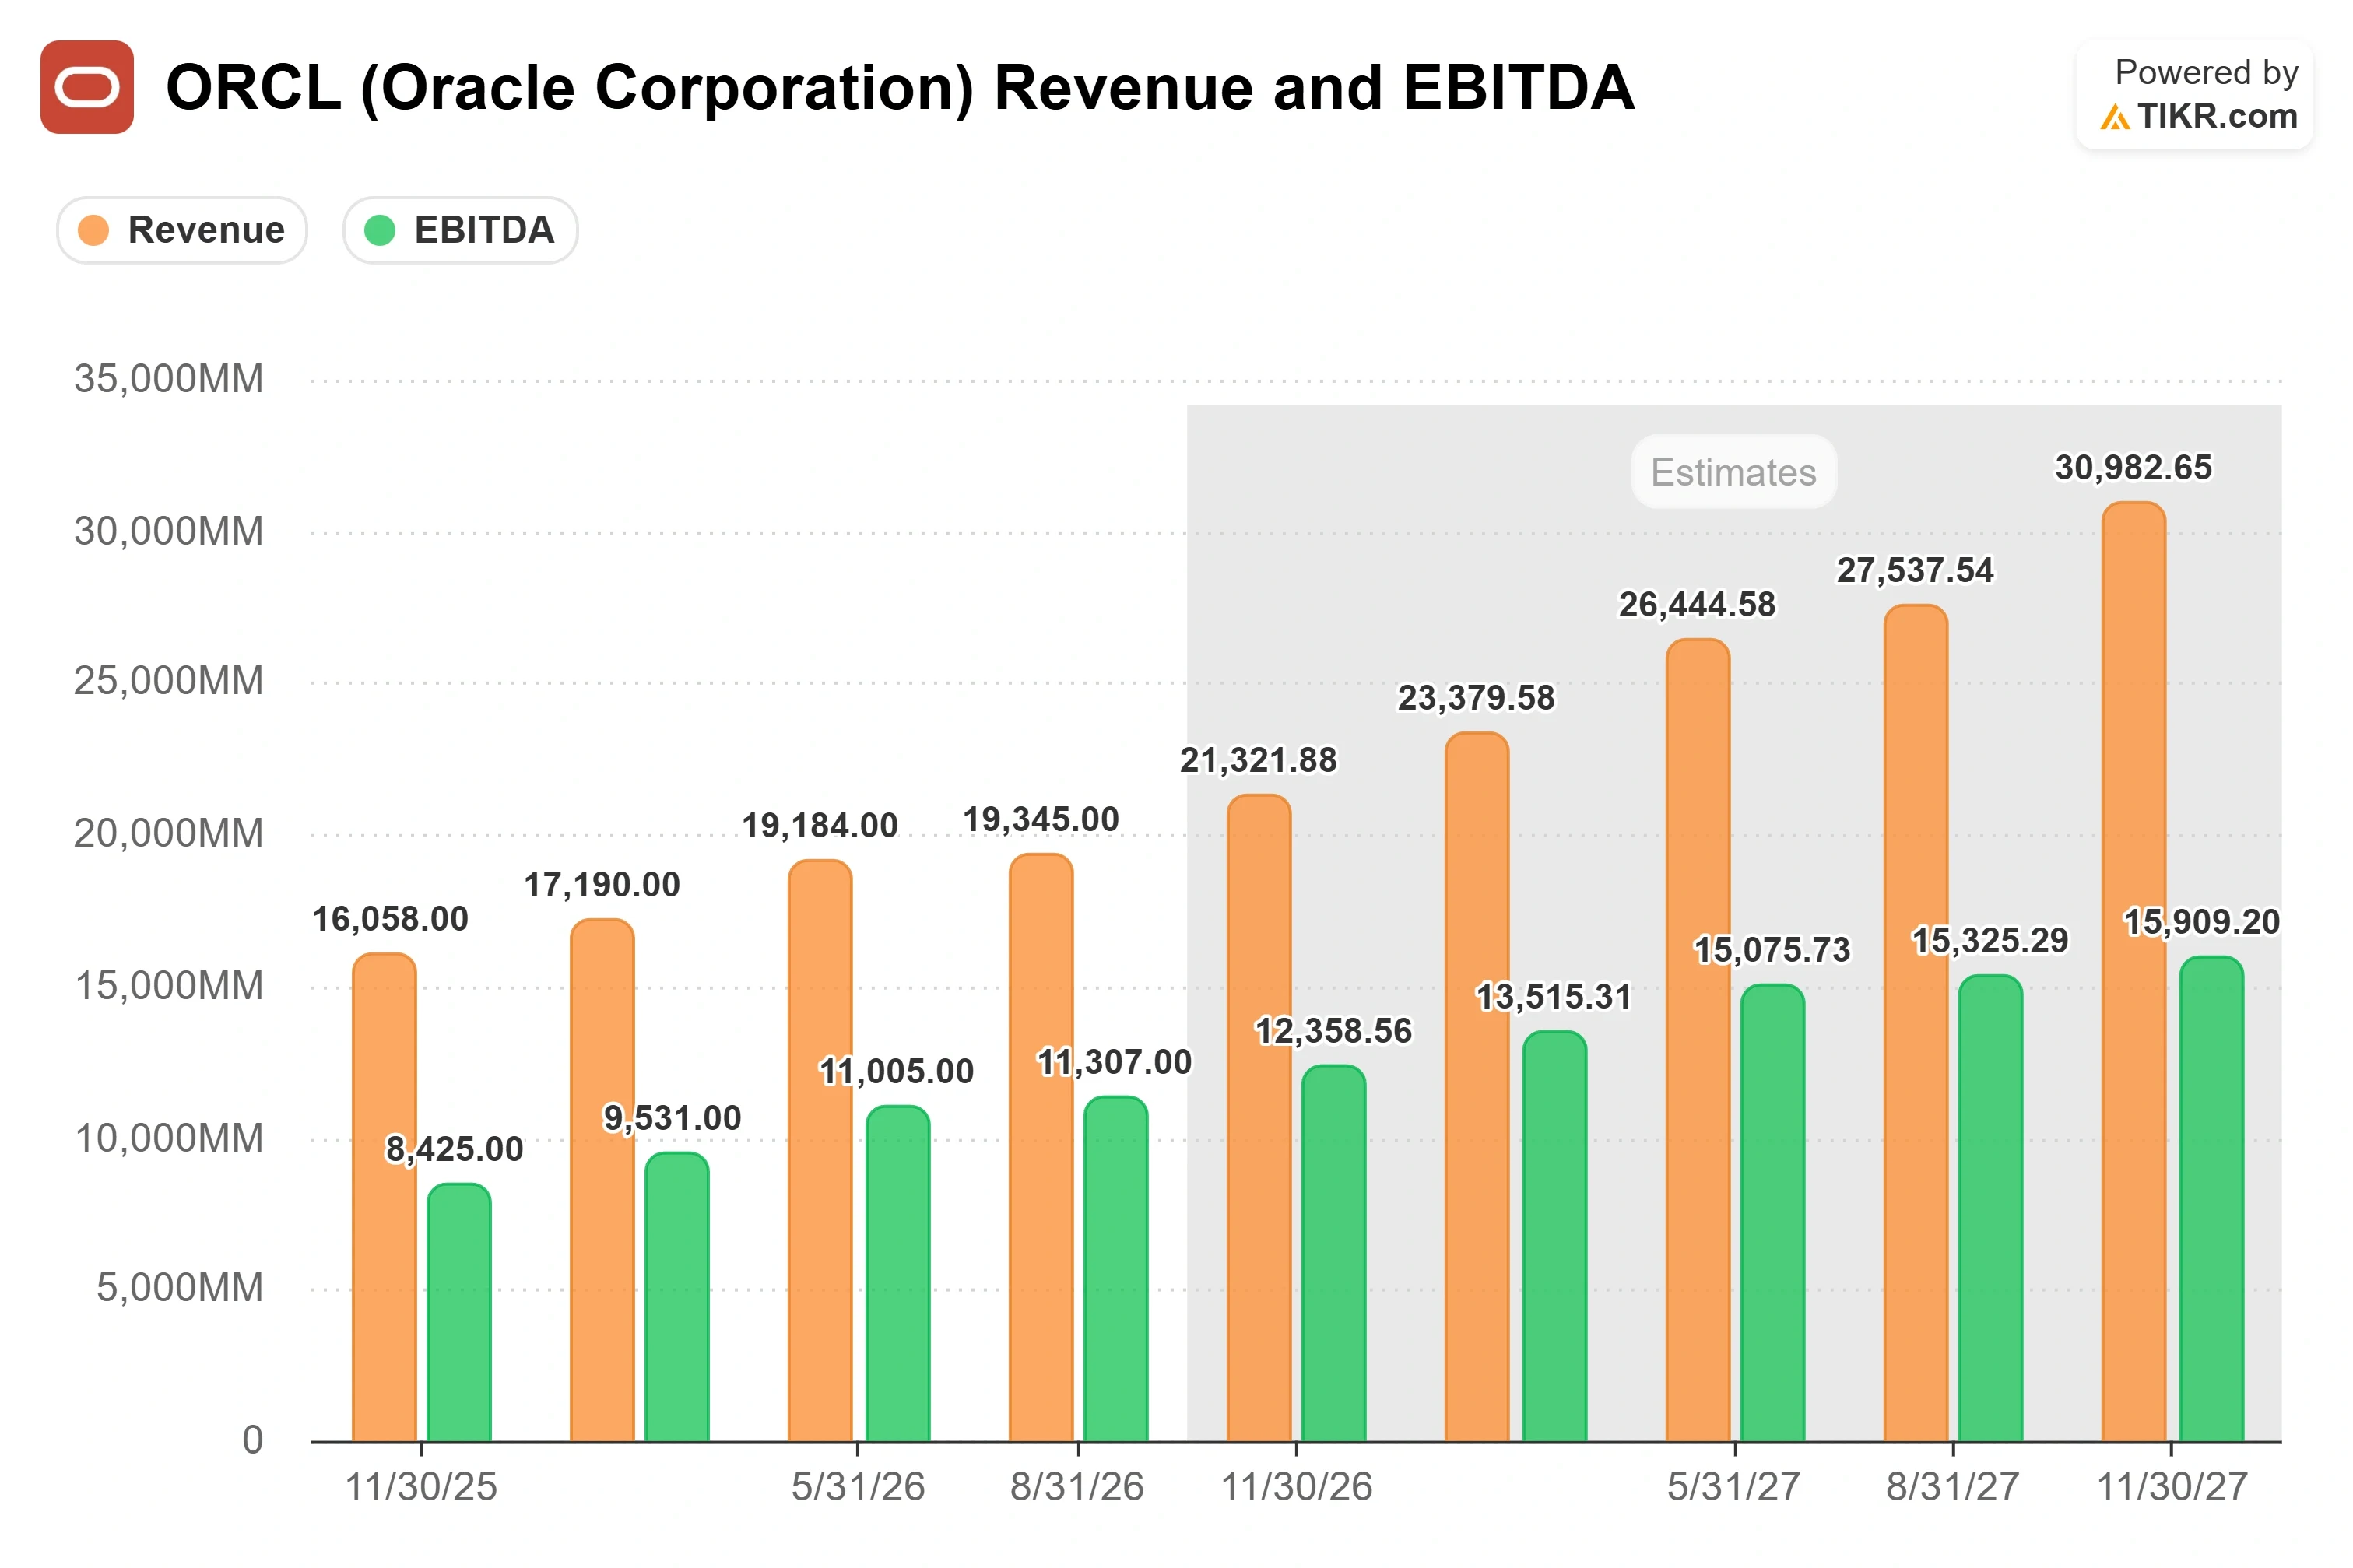
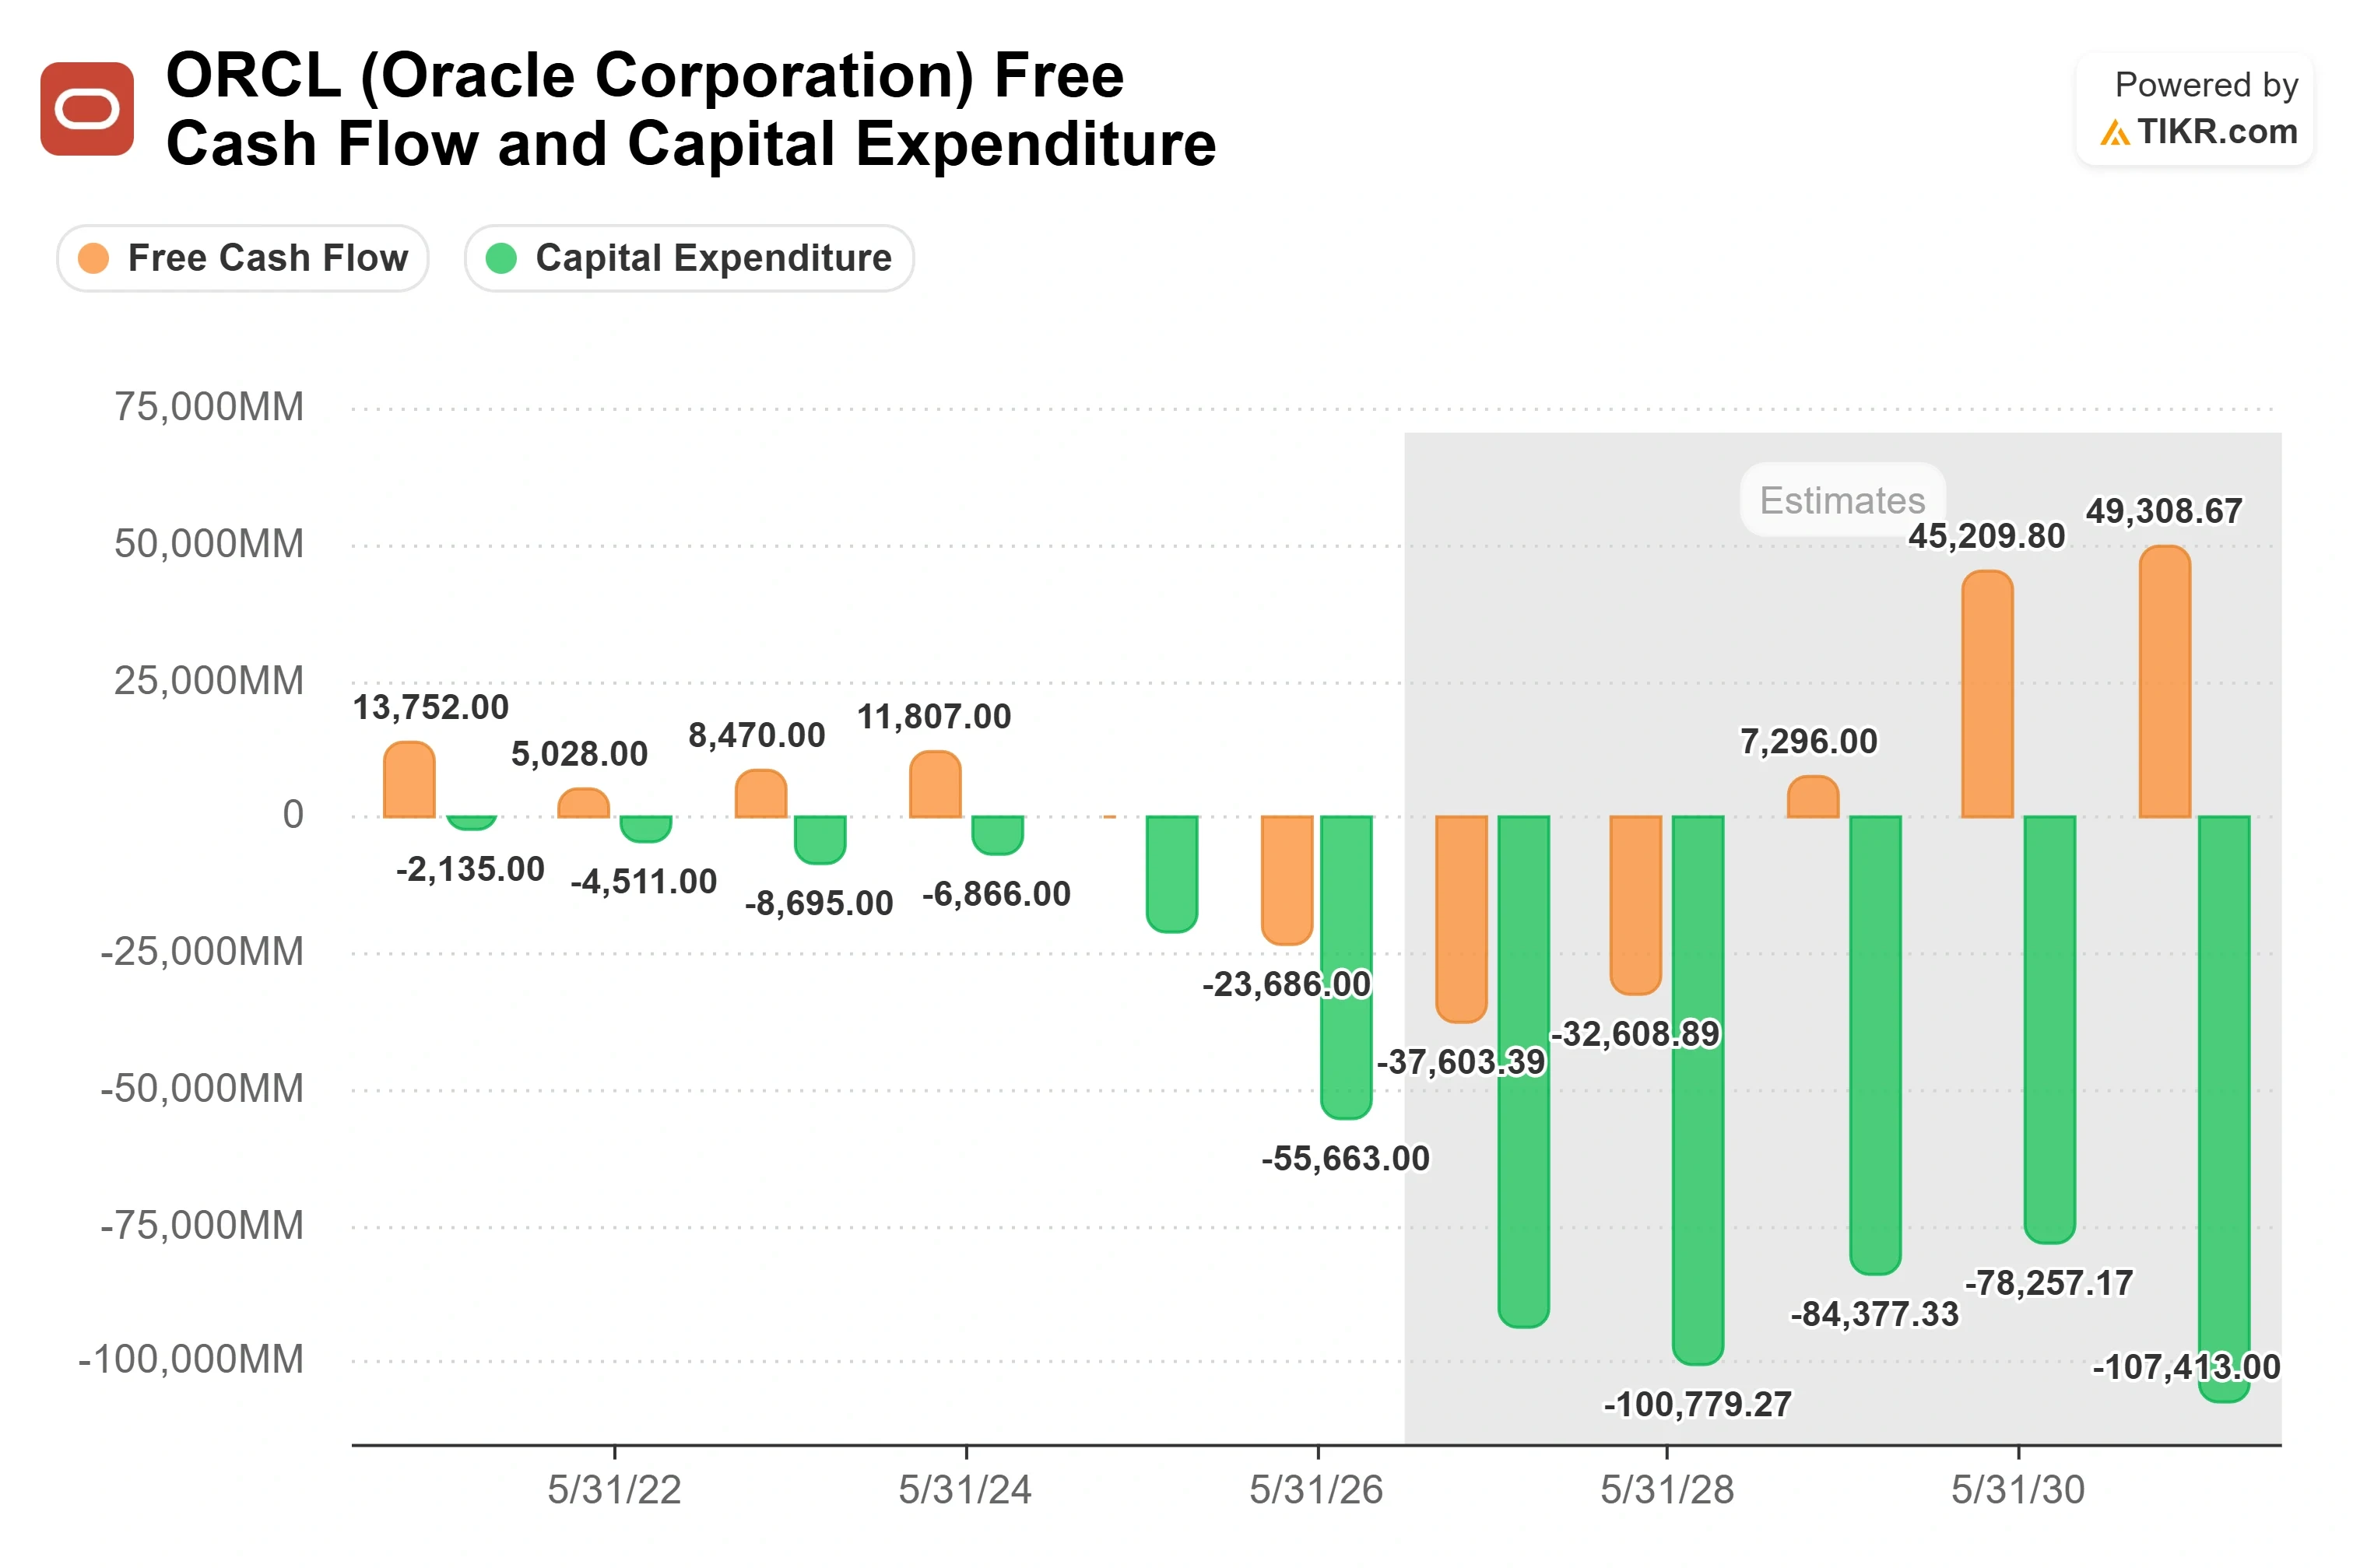
Contro quel rischio si trova una rivalutazione. Oracle si scambia a 17,5x P/E NTM e 10,4x EV/EBITDA NTM, secondo la pagina Competitors di TIKR. Sugli utili forward, Salesforce si scambia a 15,9x e ServiceNow a 30,2x, quindi Oracle si colloca vicino all'estremità inferiore di quella coppia mentre cresce più velocemente di entrambe. Sul multiplo del cash flow, Salesforce è a 11,9x EV/EBITDA e ServiceNow a 21,0x, entrambi sopra i 10,4x di Oracle. Applicare un multiplo inferiore al growth più veloce è razionale solo se il rischio di finanziamento è grave, che è la domanda a cui il modello deve rispondere.
Vedi come Oracle performa rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $148.56
- Prezzo Obiettivo (Medio): ~$489
- Potenziale Rendimento Totale: ~229%
- IRR Annualizzato: ~29% / anno
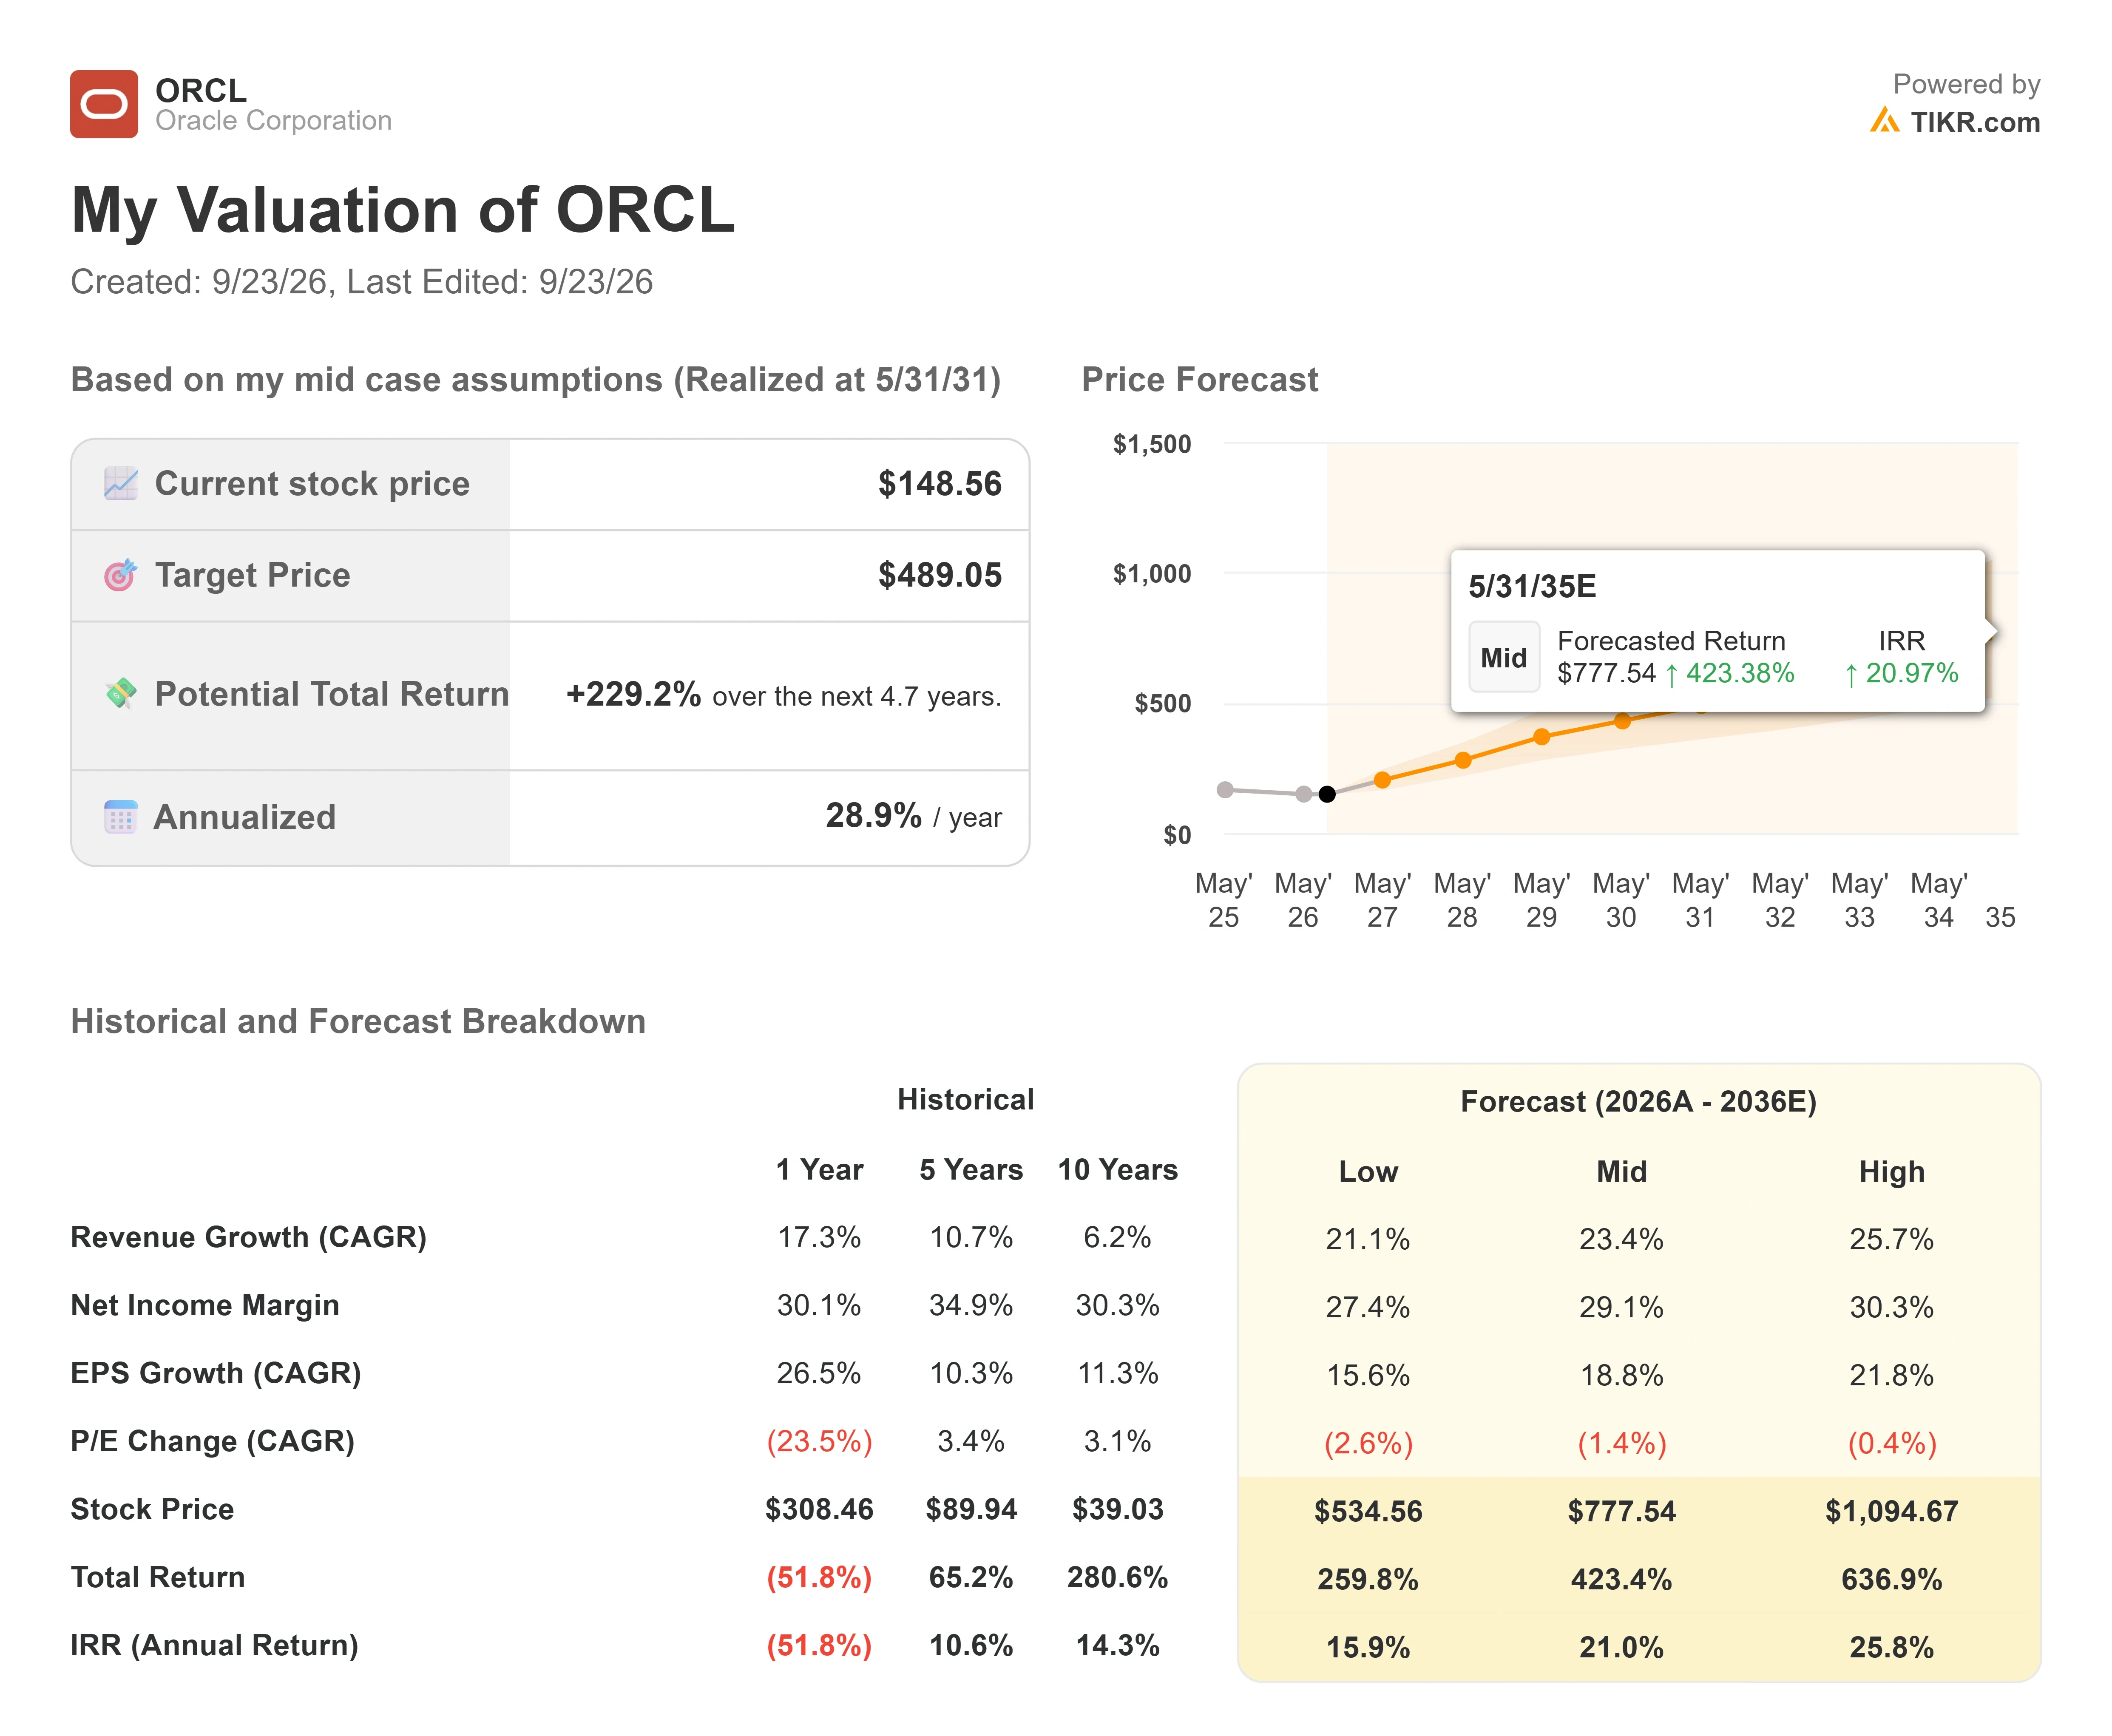
Il Modello di Valutazione TIKR utilizza qui il caso medio, il medio dei tre scenari, piuttosto che il tetto. Punta a un fair value vicino a 489 dollari in circa i prossimi 4,7 anni, un rendimento totale di circa il 229% e un rendimento annualizzato vicino al 29%. Questo si colloca molto al di sopra della media della Strada di circa 238 dollari, quindi il modello sta facendo una chiamata più aggressiva del consensus e si basa sulla conversione del backlog secondo i tempi previsti.
Due driver di ricavo lo sostengono: l'infrastruttura cloud, dove il caso medio presuppone un CAGR dei ricavi di circa il 23% man mano che le RPO si convertono, e il business di database multicloud, cresciuto del 353% su base annua nel Q1. Il driver del margine è la leva operativa, con il margine operativo non-GAAP mantenuto vicino al 42% e un margine di utile netto modellato intorno al 29%. Il rischio principale è quello reso visibile dallo sconto sui prestiti: se un cliente concentrato posticipa di un anno o più il prelievo di capacità, il recupero del free cash flow slitta e il multiplo rimane compresso. L'upside è che l'espansione si converta come contrattato e il titolo si rivaluti verso la sua crescita.
Conclusione
La prossima vera prova è se i prestiti del Project Jupiter risalgano verso la pari o scivolino ulteriormente, perché quel prezzo è la lettura in tempo reale più pulita di come il mercato valuta la catena di finanziamento di Oracle. Da monitorare fino all'Investor Day di Oracle di ottobre, dove il management ha promesso maggiori dettagli sul percorso delle spese in conto capitale e sulla tempistica per il ritorno a un free cash flow positivo. Se i prestiti si riprendono e Oracle attribuisce una data credibile a quella svolta, il divario tra l'attività e il titolo inizia a chiudersi. Se lo sconto si approfondisce e il deficit di cassa si allarga senza una tempistica, i fondamentali continueranno ad accelerare in un titolo che il mercato si rifiuta di fidarsi. Oracle è la rara azienda in cui il conto economico e il mercato del credito raccontano due storie diverse, e il compito del lettore è decidere quale delle due si dimostrerà corretta per prima.
Dovresti Investire in Oracle?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Oracle e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Oracle insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Oracle su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce capovolgi... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!