Punti Chiave
- La CFO di Oracle Hilary Maxson ha dichiarato a CNBC che Oracle genererà un flusso di cassa positivo nel secondo semestre dell'anno fiscale 2028 e produrrà oltre 30 miliardi di dollari di free cash flow nell'anno fiscale 2029, pochi giorni dopo che Oracle ha perso un accordo con Tencent.
- La sua tesi si basa sul fatto che la spesa in conto capitale ha raggiunto il picco. Oracle afferma che il recente aumento di capitale da 20 miliardi di dollari è tutto il denaro esterno di cui ha bisogno, quindi la spesa deve smettere di salire mentre il suo backlog di 664 miliardi di dollari inizia a generare entrate.
- Gli analisti si aspettano 17,5 miliardi di dollari di free cash flow nell'anno fiscale 2029, ben al di sotto dell'obiettivo, e il debito totale ha raggiunto i 169,1 miliardi di dollari al 31 agosto.
- Il limite ai nuovi finanziamenti rende l'inversione di tendenza più credibile di quanto suggerisca il calo del titolo, e la capacità di pagamento di OpenAI è il rischio principale.
Oracle (ORCL) ha avuto una settimana brutale prima ancora che la sua CFO andasse in onda. In tre giorni, ha perso un accordo con Tencent di circa 7 miliardi di dollari e un contratto con Microsoft (MSFT).
Il 10 novembre, Hilary Maxson si è seduta con David Faber su Squawk on the Street di CNBC. Era la sua prima intervista in diretta come CFO di Oracle, e ha fissato delle date per il recupero.
"Siamo completamente finanziati, genereremo flusso di cassa positivo nel secondo semestre del nostro 28, e oltre 30 miliardi di dollari di free cash flow nel 29", ha detto.
È una promessa piuttosto impegnativa per un'azienda che ha bruciato 23,7 miliardi di dollari di free cash flow nell'anno fiscale 2026, terminato a maggio 2026.
TIKR monitora 42 analisti su Oracle. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Oracle, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Oracle
Gli analisti vedono l'inversione, solo più piccola
Gli analisti si aspettano già che il free cash flow di Oracle torni positivo. Solo che lo vedono accadere più tardi e in misura minore rispetto a Maxson:
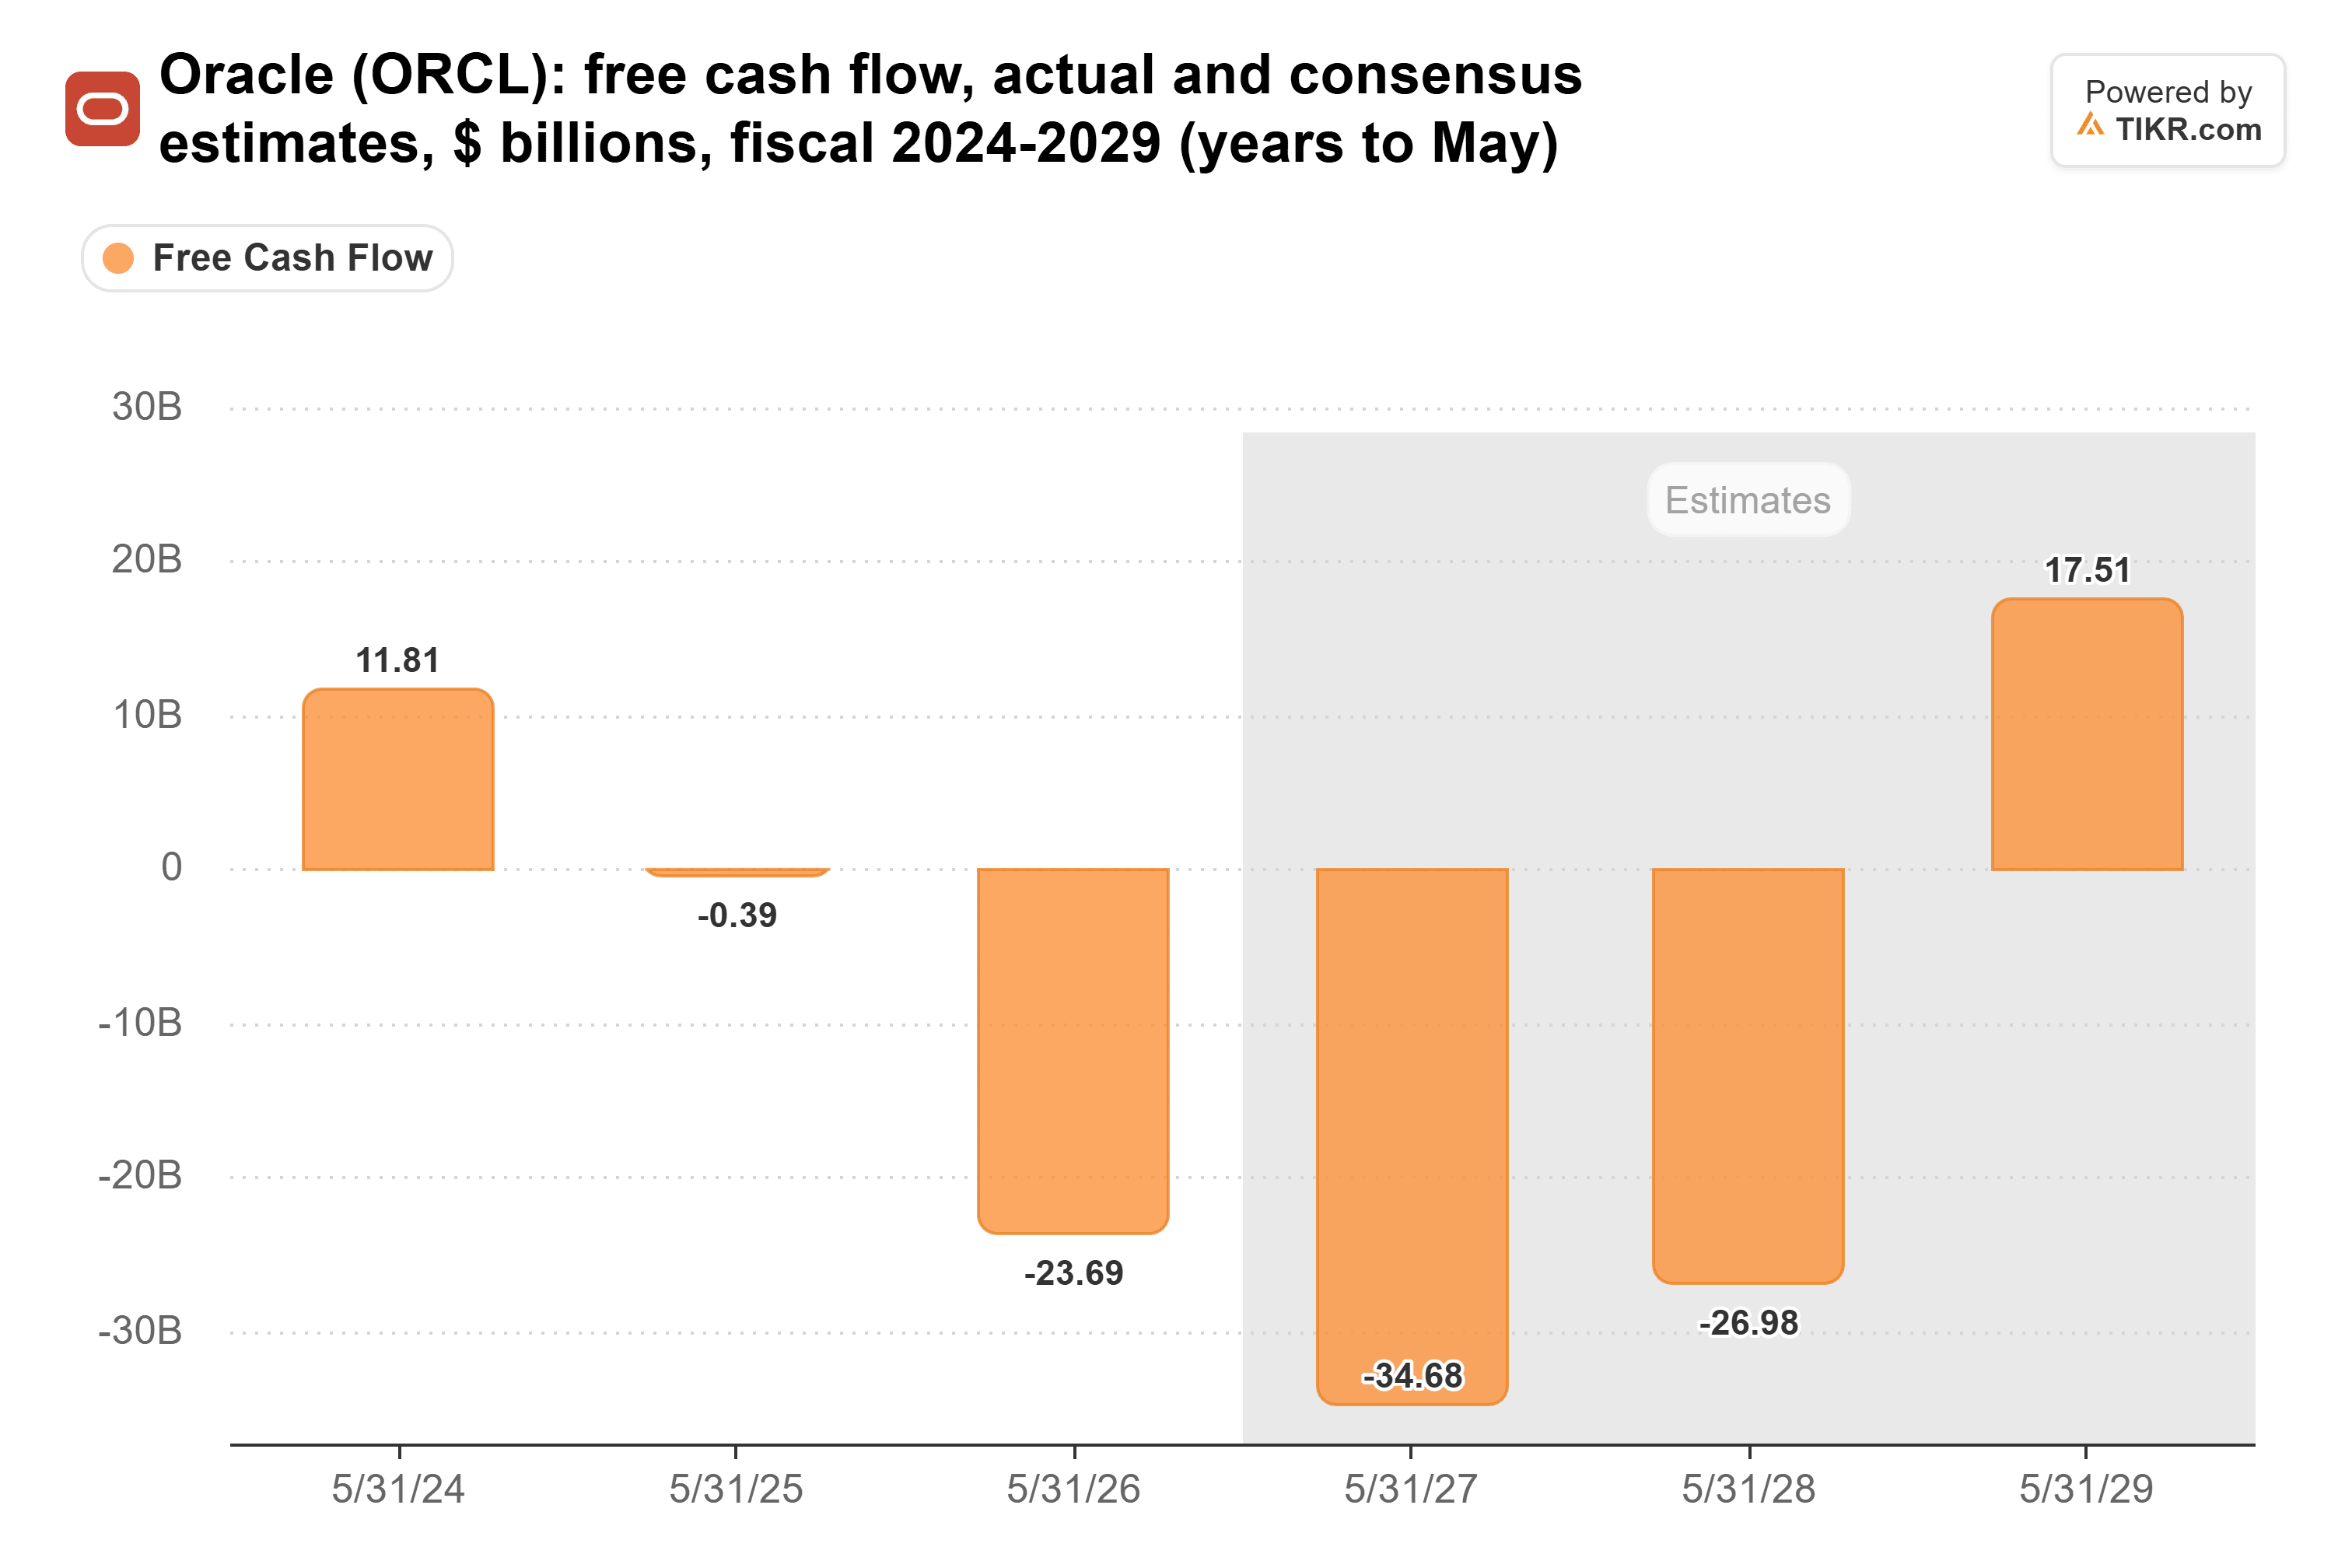
Il consenso prevede che Oracle bruci altri 34,7 miliardi di dollari nell'anno fiscale 2027 e 27,0 miliardi nell'anno fiscale 2028. Poi il free cash flow si inverte a 17,5 miliardi di dollari nell'anno fiscale 2029, l'anno che termina a maggio 2029. I "oltre 30 miliardi di dollari" di Maxson sono circa 12,5 miliardi di dollari al di sopra di quella cifra.
Anche la sua tempistica è anticipata rispetto a quella di Wall Street. Il secondo semestre dell'anno fiscale 2028 di Oracle va da dicembre 2027 a maggio 2028, che lei ha definito "quasi l'inizio del 27 per il resto di noi". Gli analisti hanno ancora quell'intero anno profondamente in negativo.
Gli analisti hanno creduto ai suoi obiettivi per l'anno fiscale 2030 di oltre 225 miliardi di dollari di vendite e 21 dollari di utili per azione. Il consenso si attesta a 225,4 miliardi di dollari e 20,78 dollari. È sul contante che sono meno sicuri.
Il Capex deve raggiungere il picco
Il consumo di cassa deriva dal fatto che Oracle sta costruendo data center per l'IA il più velocemente possibile, e la sua spesa in conto capitale lo dimostra:
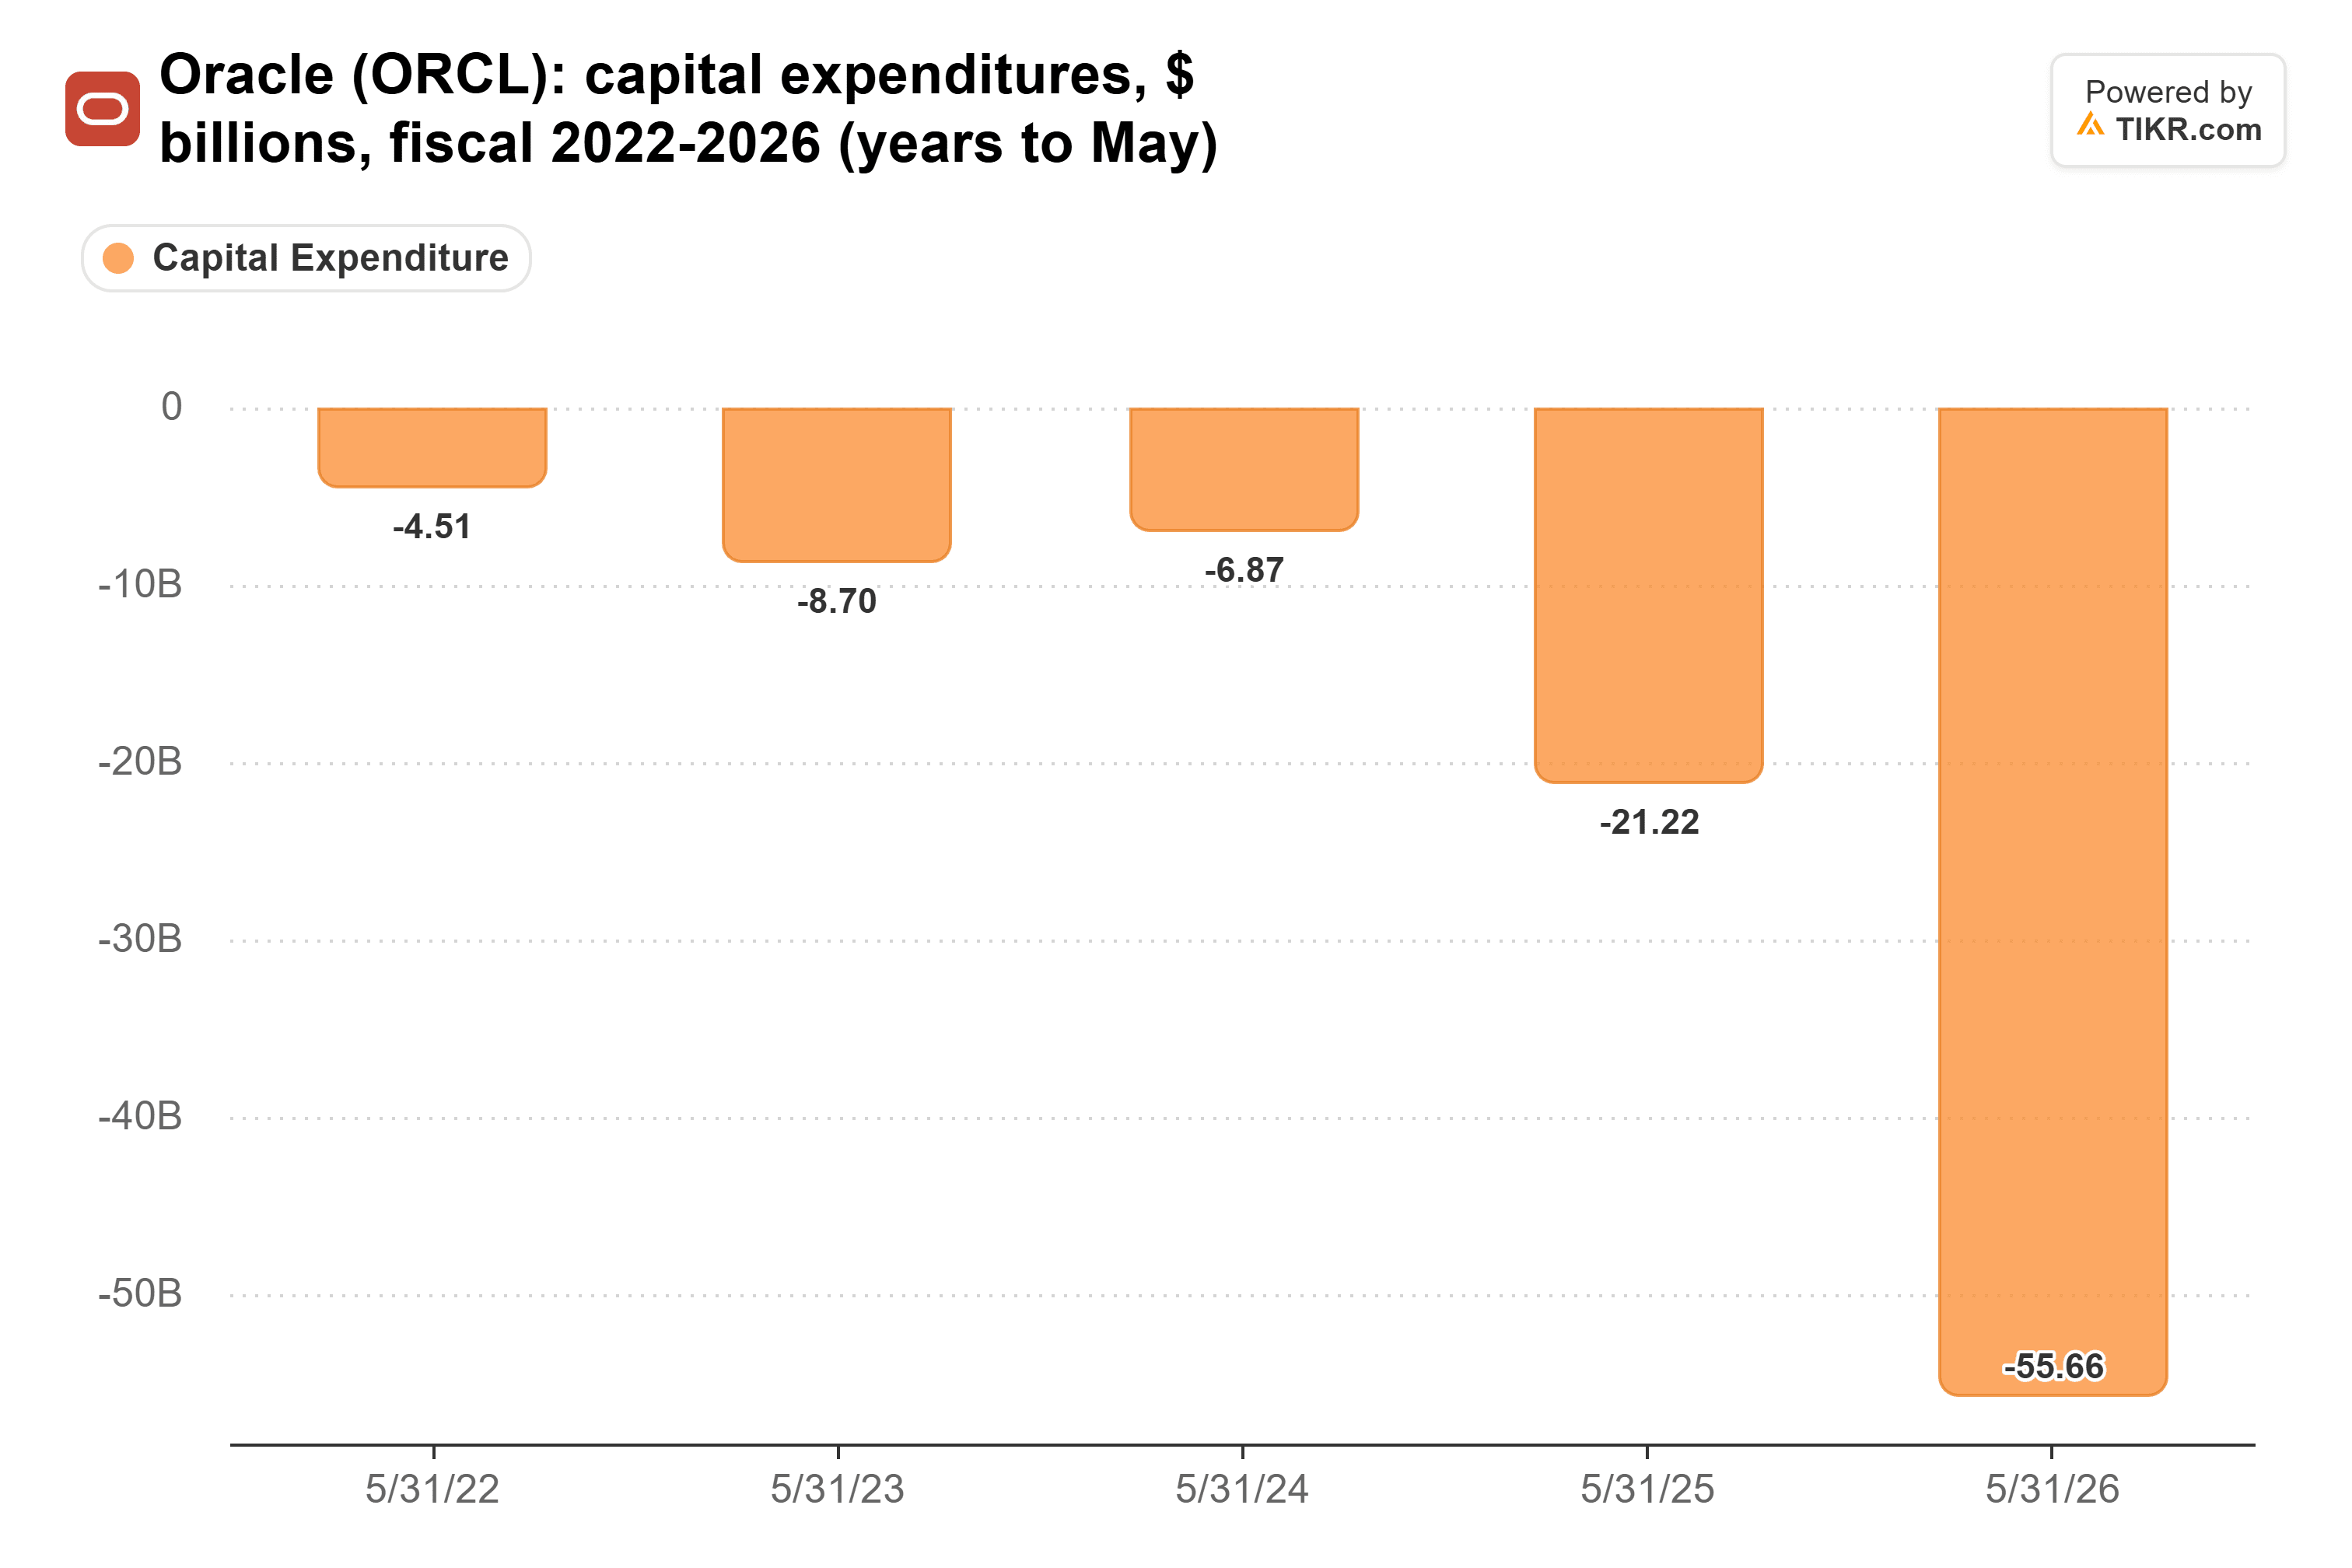
Il Capex è aumentato da 4,5 miliardi di dollari nell'anno fiscale 2022 a 55,7 miliardi nell'anno fiscale 2026. Il management prevede tra 90 e 95 miliardi di dollari in questo anno fiscale, o non più di 70 miliardi di dollari al netto dei pagamenti anticipati dei clienti. I clienti stanno pagando di più in anticipo: Oracle ha incassato 11,4 miliardi di dollari di pagamenti anticipati nel suo primo trimestre, e afferma che oltre 30 miliardi di dollari di contratti firmati in quel trimestre non richiedono alcun capitale di Oracle.
Questo è il picco che Maxson promette. Faber ha riassunto il messaggio dell'Investor Day di Oracle come "faremo 20 miliardi di dollari e poi abbiamo finito". Nel giro di pochi giorni, Oracle ha venduto 10 miliardi di dollari di azioni e 10 miliardi di dollari di obbligazioni. Maxson ha detto che Oracle si è mossa velocemente perché "pensavamo ci fosse un reale vantaggio nell'uscire per primi ed essere il primo degli hyperscaler completamente finanziati".
Il debito è arrivato prima
Il problema è che Oracle si è già indebitata pesantemente per arrivare a questo punto:
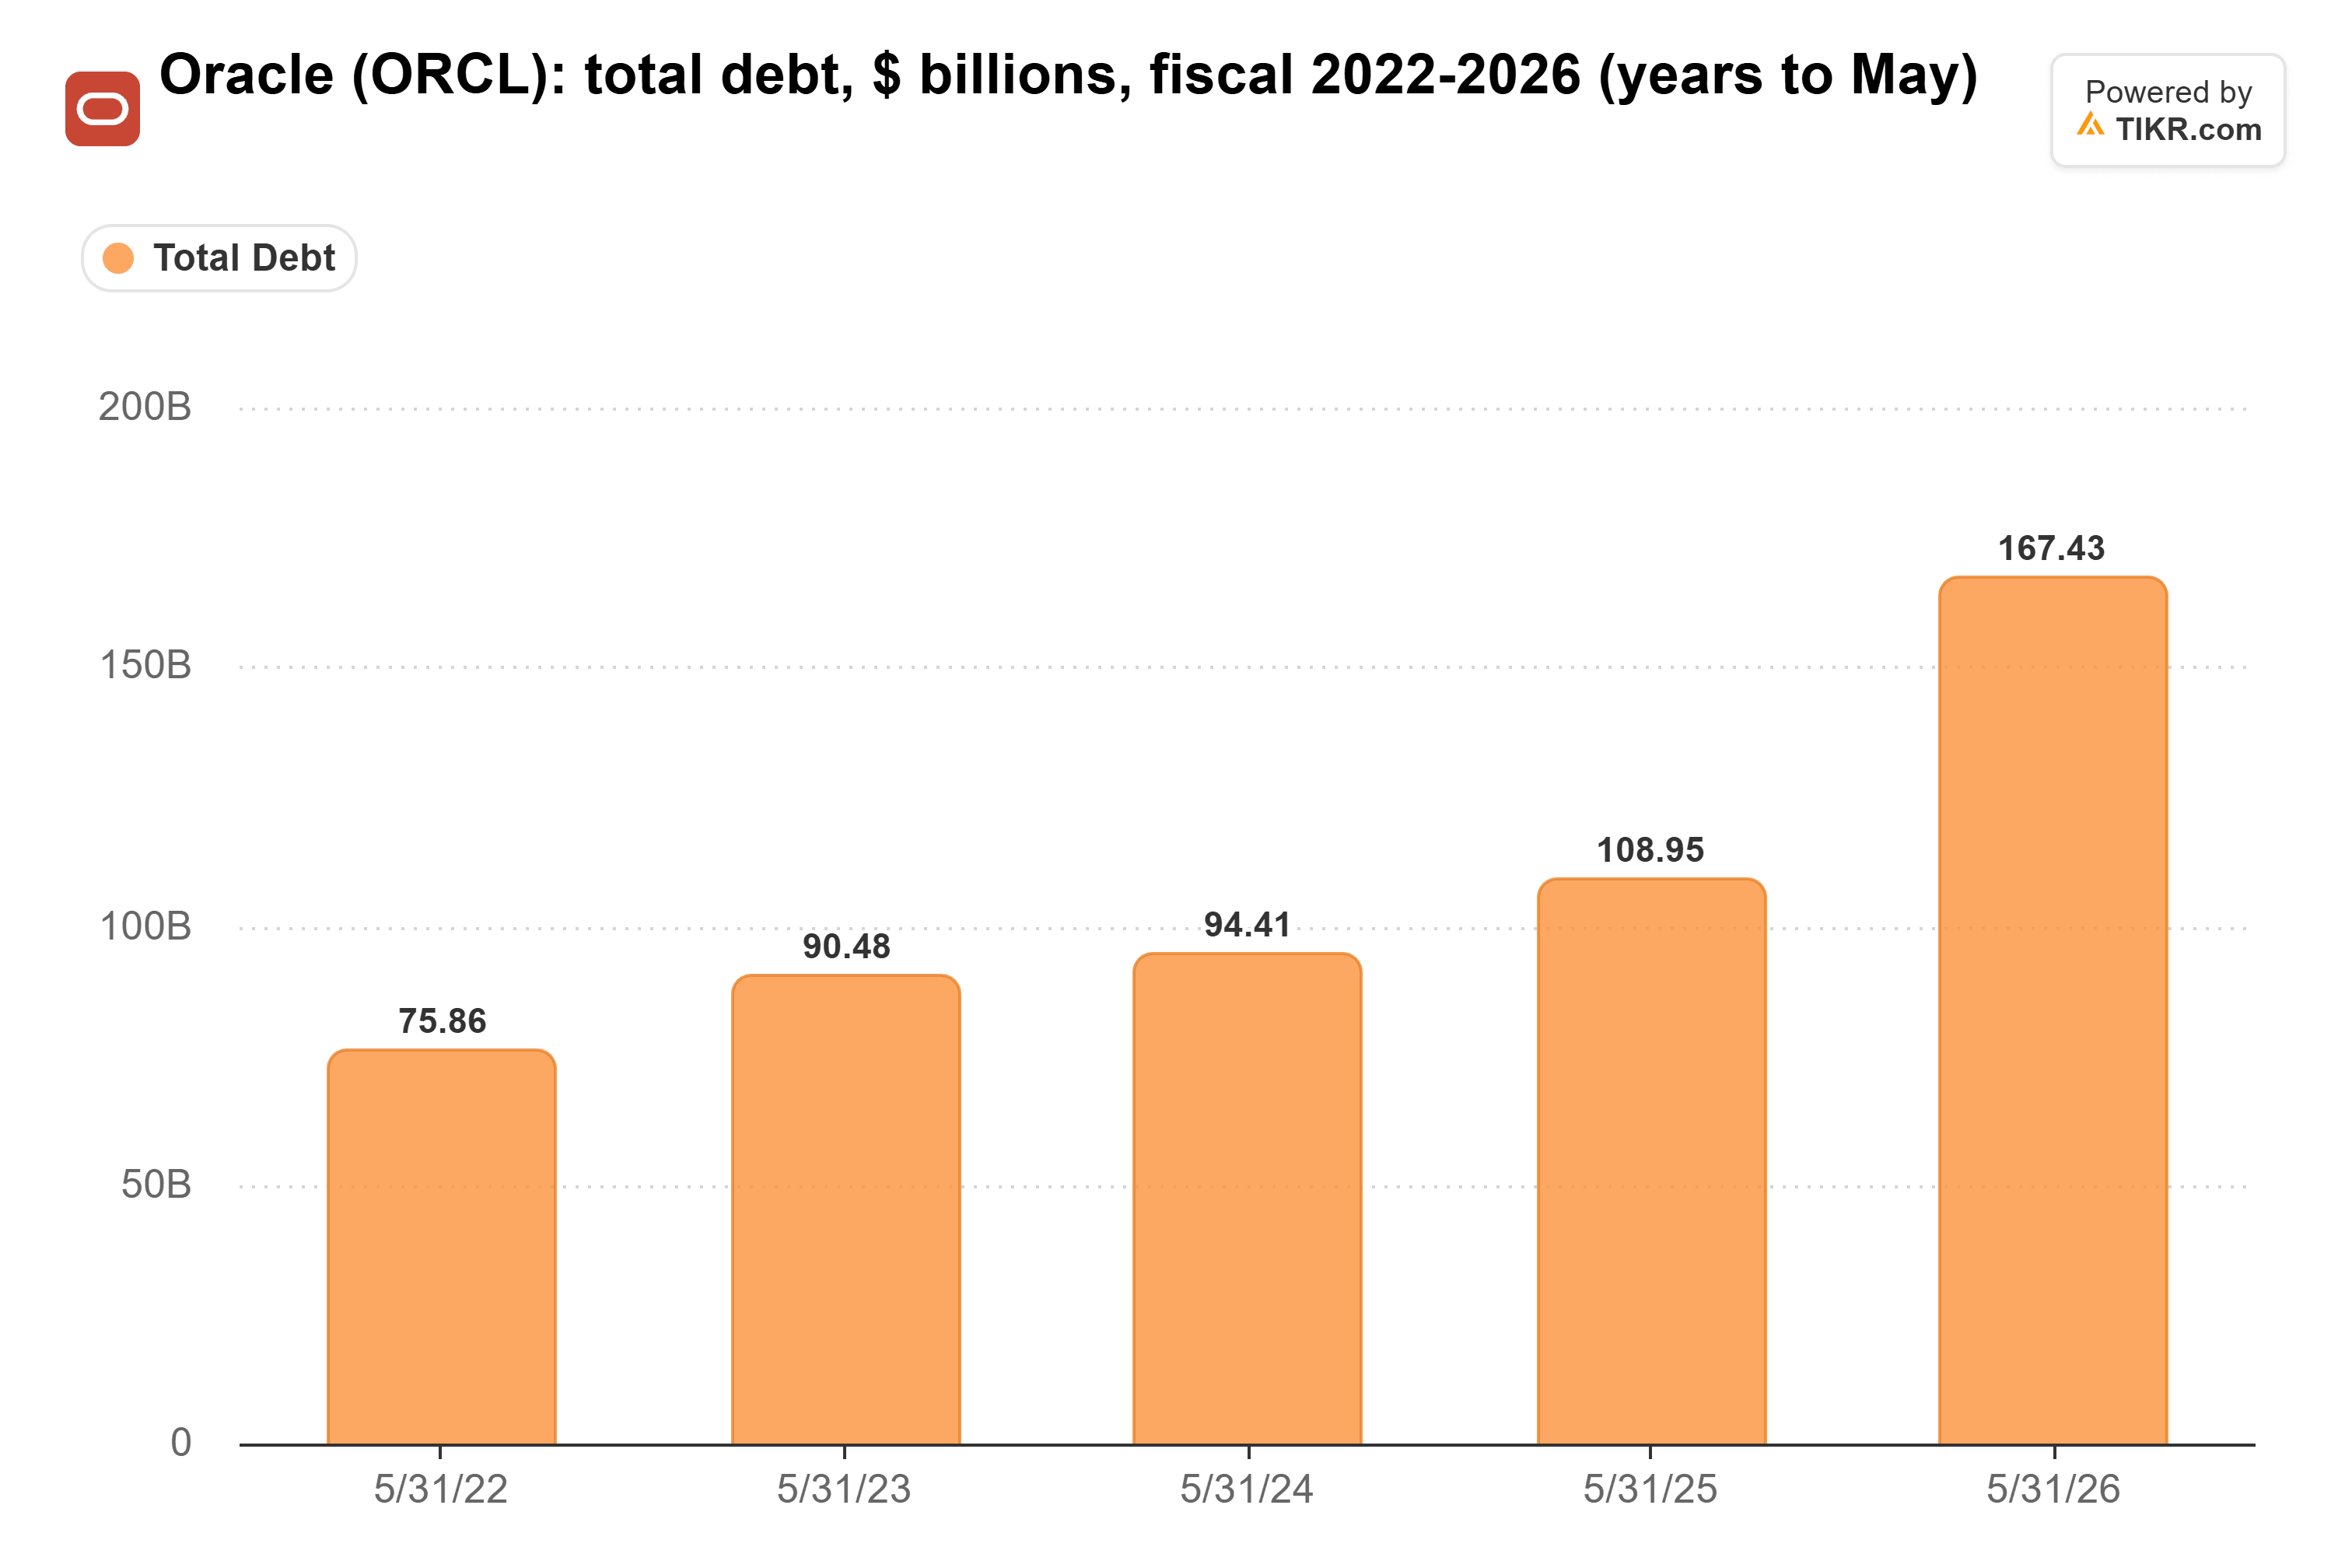
Il debito totale, leasing inclusi, è salito da 75,9 miliardi di dollari nell'anno fiscale 2022 a 167,4 miliardi nell'anno fiscale 2026, e ha raggiunto i 169,1 miliardi di dollari al 31 agosto. A luglio, S&P ha declassato Oracle a BBB-, un livello sopra la fascia junk. Ha detto che potrebbe declassare ancora se non emergerà un percorso verso un free cash flow operativo positivo entro l'anno fiscale 2029. È lo stesso anno che Maxson ha scelto per il suo obiettivo.
Steve Eisman, l'investitore reso famoso da The Big Short, è stato molto critico sul bilancio di Oracle. Tuttavia, ha detto su The Real Eisman Playbook che "se la storia dell'IA avrà successo, allora tutta questa leva finanziaria sembrerà semplicemente un buon investimento".
Tutto passa attraverso OpenAI
Che quella storia abbia successo o meno dipende da un cliente più che da qualsiasi altro. S&P ha stimato che OpenAI rappresenta circa la metà del backlog di Oracle, che ammontava a 664 miliardi di dollari al 31 agosto, rispetto ai 455 miliardi di un anno prima. Eisman pensa che sia questo alla base della vendita: "Dal picco, il titolo è sceso di circa il 70%. Quel calo è perché il mercato percepisce un'eccessiva dipendenza da OpenAI."
Le perdite della scorsa settimana hanno aggiunto preoccupazione. Il Financial Times ha riferito che Oracle ha abbandonato il contratto di locazione con Tencent, del valore di circa 7 miliardi di dollari o circa l'1% del backlog, dopo le pressioni dell'amministrazione Trump. L'uscita di Microsoft conta più del suo valore. Secondo Bloomberg, che non è riuscito a determinare il valore dell'accordo, Microsoft sta disattivando i server Oracle in affitto che eseguono chip Nvidia più vecchi. A settembre, Oracle ha dichiarato che le GPU in scadenza per il rinnovo, la maggior parte di quattro anni o più, sono state rinnovate o rivendute con un premio del 20%. Un portavoce di Oracle ha detto a Reuters che la domanda "rimane forte, anche per le GPU di generazione precedente".
Il limite di finanziamento è ciò che conta
In sintesi: il limite di 20 miliardi di dollari è la cosa più importante che Maxson ha detto. Un'azienda che ha detto agli investitori di aver finito di raccogliere denaro deve lasciare che la sua spesa raggiunga il picco. Wall Street vede già il free cash flow tornare positivo nell'anno fiscale 2029. Io punterei su qualcosa di più vicino alla cifra degli analisti che ai suoi "oltre 30 miliardi di dollari". Ma il titolo è prezzato come se la spesa non raggiungesse mai il picco, e penso che questo sia l'esito meno probabile.
Il rischio è evidente: se OpenAI non riesce a continuare a pagare, Oracle rimane con il debito e i leasing senza i ricavi. Il primo vero controllo arriva con i risultati del secondo trimestre di Oracle a metà dicembre. Osserva se il capex netto rimane entro il ritmo di 70 miliardi di dollari, e se il nuovo backlog proviene da clienti diversi da OpenAI.
Quindi, quanto vale realmente il titolo Oracle?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Oracle. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!