Punti Chiave
- Il titolo di Nebius Group (NBIS) è crollato di circa il 30% dal 29 ottobre al 5 novembre, chiudendo a $120,37 prima di rimbalzare bruscamente in vista degli utili.
- Microsoft (MSFT) starebbe intensificando la supervisione sui progetti che coinvolgono Nebius e IREN (IREN), sollevando preoccupazioni sui tempi di consegna dei data center e sugli accordi futuri.
- Anche CoreWeave (CRWV) è sceso di circa il 28% durante la vendita, evidenziando i rischi più ampi di finanziamento e di esecuzione tra i fornitori di infrastrutture per l'IA.
- Il rapporto sugli utili del 12 novembre di Nebius potrebbe chiarire se le sue ambiziose proiezioni di ricavi giustificano la valutazione del titolo dopo il recente rimbalzo.
Cosa è successo?
Il titolo di Nebius Group (NBIS) è crollato di circa il 30% tra il 29 ottobre e il 5 novembre, scendendo da $171,99 a $120,37 mentre gli investitori mettevano in dubbio i costi e il ritmo dell'espansione delle infrastrutture per l'IA.
La vendita si è accelerata dopo che Bloomberg ha riportato che Microsoft stava intensificando la supervisione su alcuni progetti di data center che coinvolgono Nebius, IREN e Nscale.
Microsoft starebbe riconsiderando i progetti che considera a rischio più elevato e discutendo ulteriori accordi con fornitori di infrastrutture di terze parti.
Le preoccupazioni si sono diffuse nel settore, con IREN che affronta ritardi nelle consegne di infrastrutture legate a Microsoft e CoreWeave che subisce una pressione di vendita simile nel contesto di preoccupazioni più ampie sul finanziamento.
Tuttavia, il rapporto non ha stabilito che Microsoft avesse annullato i suoi accordi esistenti con Nebius.
Questa distinzione è importante perché Nebius ha un contratto con Microsoft del valore di circa $17,4-19,4 miliardi, con consegne di capacità sostanziali rimanenti previste nella seconda metà del 2026.
Nebius ha anche assicurato un accordo con Meta del valore fino a $27 miliardi, comprendente $12 miliardi di capacità dedicata e fino a $15 miliardi di acquisti aggiuntivi in condizioni specificate.
In seguito all'annuncio, l'amministratore delegato Arkady Volozh ha sottolineato la strategia di espansione dell'azienda, dichiarando: "Continueremo a consegnare."
Tuttavia, trasformare questi accordi in ricavi richiede investimenti sostanziali.
Nebius ha raccolto $5,75 miliardi tramite obbligazioni convertibili ad agosto e ha assicurato una linea di finanziamento da $3,5 miliardi con Citi a ottobre per sostenere l'espansione delle sue infrastrutture.
Questi accordi forniscono capitale di crescita ma aumentano l'importanza di completare i progetti nei tempi previsti e di convertire la domanda contrattualizzata in flussi di cassa.
Nebius ha successivamente rimbalzato bruscamente in vista dell'annuncio degli utili del 12 novembre, riducendo lo sconto disponibile durante la vendita.
Il titolo Nebius è sottovalutato o sopravvalutato?
Nebius sembra potenzialmente sottovalutato sulla base della sua crescita di ricavi prevista, sebbene rischi di esecuzione sostanziali rendano difficile valutare la sua valutazione.
Secondo le stime consenso di TIKR datate 21 ottobre, gli analisti si aspettano che i ricavi aumentino da circa $530 milioni nel 2025 a $22,9 miliardi nel 2028 man mano che ulteriore capacità di calcolo per l'IA diventa operativa.
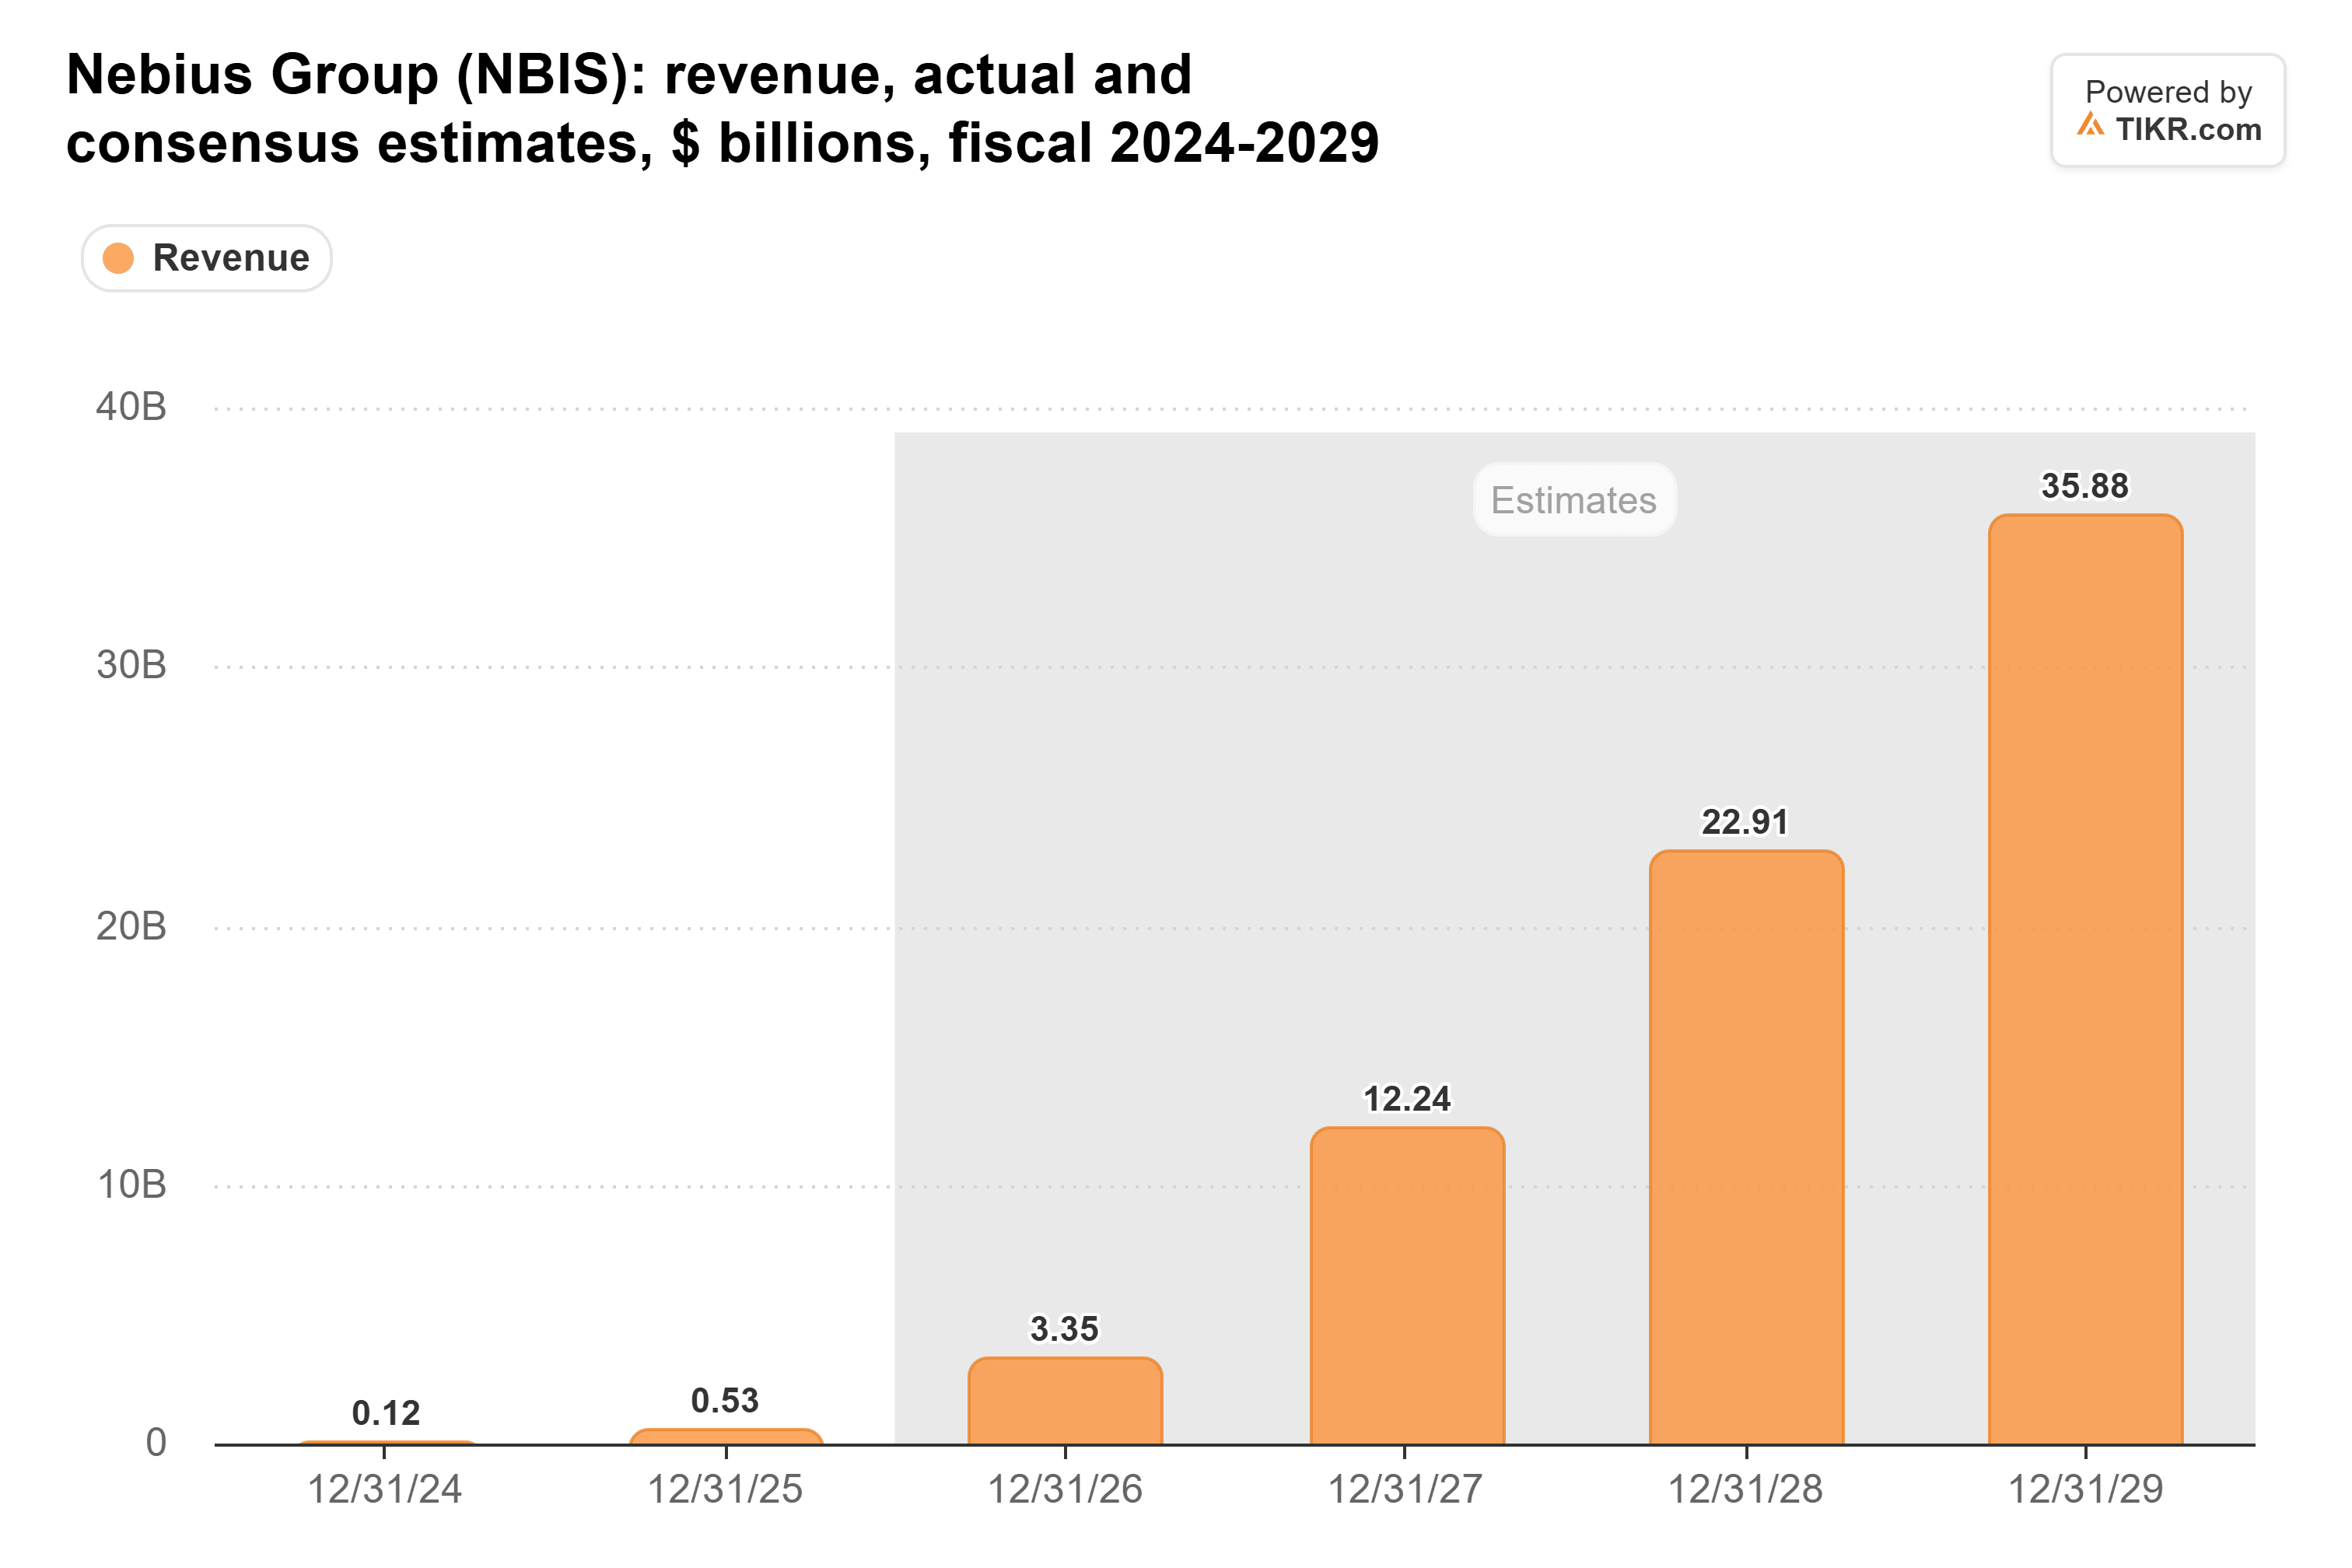
Tuttavia, gli analisti hanno rivisto la loro perdita prevista per il 2027 a $6,16 per azione da $4,87 di inizio agosto, evidenziando i costi significativi associati all'espansione.
Nebius è stato scambiato a circa 5,4x i ricavi forward al 2 novembre, rispetto alla sua media storica quinquennale di 10,6x.
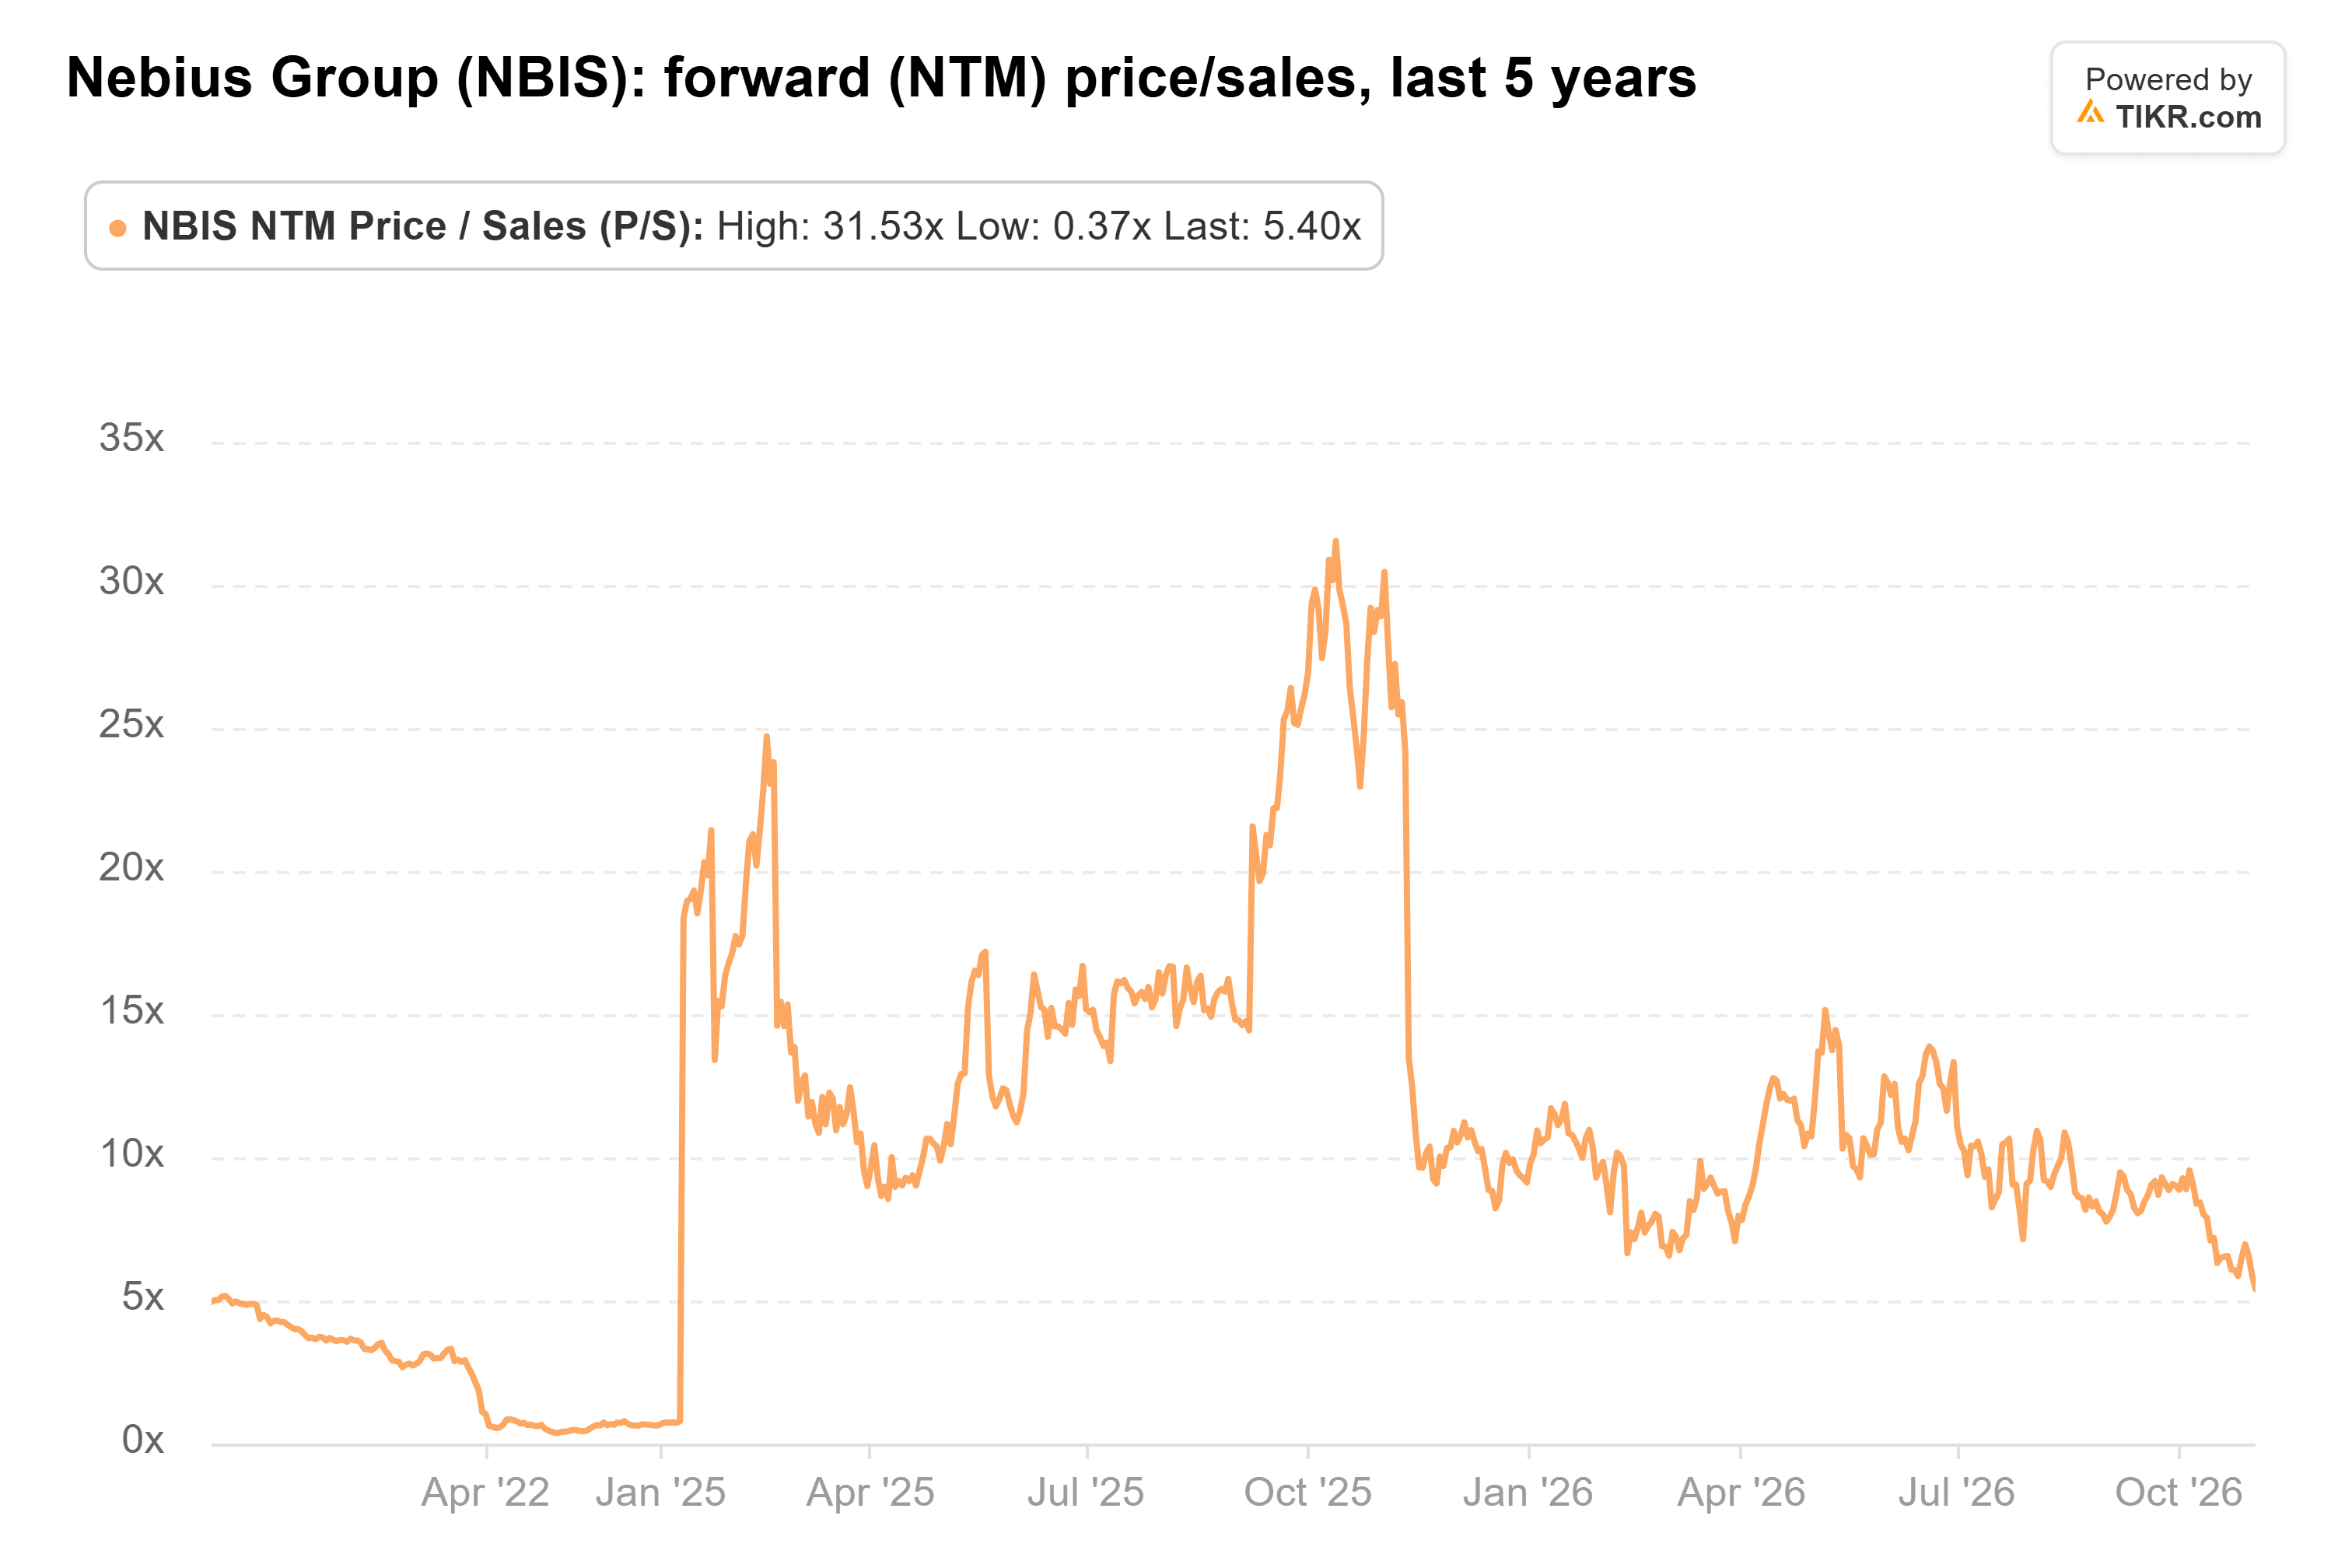
Il suo multiplo stimato è sceso a circa 4,6x al minimo del 5 novembre, sebbene il successivo rimbalzo abbia aumentato la valutazione.
La media storica include anche le precedenti operazioni di Nebius dell'era Yandex, rendendola un benchmark imperfetto per l'attuale business di infrastrutture per l'IA.
Nebius dovrebbe pubblicare i risultati del terzo trimestre prima dell'apertura del mercato statunitense il 12 novembre.
Gli investitori osserveranno se il management manterrà il suo obiettivo di ricavi annualizzati (run-rate) di $7-9 miliardi per dicembre, rispetto a circa $3 miliardi al 30 giugno.
Saranno altrettanto importanti gli aggiornamenti sulle consegne di capacità per Microsoft, la spesa per le infrastrutture e i requisiti di finanziamento.
Nel complesso, Nebius sembra potenzialmente sottovalutato se le sue ambiziose proiezioni di crescita si materializzano, ma il rimbalzo ha ridotto il suo margine di sicurezza. Una forte crescita dei ricavi e consegne di capacità tempestive potrebbero sostenere ulteriori rialzi nei prossimi 12 mesi, mentre ritardi nei progetti e costi di finanziamento in aumento potrebbero esercitare pressione sulle azioni.
Quindi, qual è il valore effettivo del titolo Nebius?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nebius. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!