Punti Chiave
- Morgan Stanley si aspetta che i data center aggiungano più capacità di accumulo a batteria rispetto alla rete elettrica nel 2030, e ha definito Tesla il "giocatore più ovvio" in quel mercato.
- Il business dell'energia di Tesla è un vero e proprio investimento nell'infrastruttura AI, con margini più ampi rispetto alle sue auto.
- Nel 2025, l'energia ha contribuito al 22% del margine lordo di Tesla con il 14% dei suoi ricavi, mentre Ford sta solo ora costruendo un business di accumulo concorrente.
- A 189 volte gli utili forward, il prezzo di Tesla dipende ancora da Robotaxi e Optimus. Le prossime cifre sull'accumulo arriveranno all'inizio di gennaio.
L'AI sta rimanendo a corto di elettricità, e Tesla (TSLA) vende una delle soluzioni.
Nell'episodio di martedì del podcast di Morgan Stanley Thoughts on the Market, l'analista statunitense del settore energetico e delle utilities David Arcaro ha dichiarato che la loro stima del deficit di potenza per i data center continua a crescere: "Ora stimiamo un deficit superiore a 80 gigawatt entro il 2029."
Le batterie sono una parte importante della sua risposta. I data center fanno variare il loro consumo energetico quasi istantaneamente, e la rete elettrica non riesce a tenere il passo. Quindi sempre più di essi stanno installando sistemi di accumulo a batteria in loco. Considerando i nuovi progetti aggiunti ogni anno, Arcaro ha detto che "ci aspettiamo che la domanda di accumulo a batteria da parte dei data center nel 2030 superi persino la domanda della rete elettrica per l'accumulo a batteria in quell'anno."
Il suo co-conduttore, l'analista statunitense del settore auto Andrew Percoco, sapeva chi ne beneficerà: "Ovviamente Tesla, giocatore molto ovvio nel mercato che ha un business di accumulo energetico molto ampio negli Stati Uniti."
Poi ha nominato Ford (F), di cui ha detto che ha "iniziato a costruire un backlog piuttosto ampio."
Elon Musk sarebbe d'accordo. Un utente di X ha riassunto la tesi di Musk dal podcast di Dwarkesh Patel: presto il mondo produrrà più chip per AI di quanta potenza possa alimentarli. Musk ha risposto elencando altri colli di bottiglia: "E attrezzature elettriche, raffreddamento, networking e batterie."
TIKR monitora 44 analisti su Tesla. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Tesla, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Tesla
L'accumulo già porta il suo peso
I ricavi di Tesla sono scesi da 96,8 miliardi di dollari nel 2023 a 94,8 miliardi di dollari nel 2025, e gli analisti si aspettano che raggiungano i 146 miliardi di dollari entro il 2028:

Le batterie vendute ai data center sono uno dei modi più solidi con cui Tesla può arrivarci.
Il segmento di generazione e accumulo energetico di Tesla ha generato 12,8 miliardi di dollari di ricavi nel 2025, in aumento del 27%, con un margine lordo del 29,8%. Il business delle auto ha fatto il 16,2%. Quindi l'energia ha guadagnato il 22% del margine lordo di Tesla con il 14% dei suoi ricavi.
Anche gli ordini ci sono. Il report trimestrale di Tesla mostra 10,73 miliardi di dollari di contratti energetici ancora da consegnare al 30 settembre. Nella conference call del terzo trimestre, Musk ha detto che la produzione di Megapack per il 2027 è quasi esaurita, e che si aspetta che i margini dell'energia "aumentino significativamente" grazie alla domanda dei data center.
Questo margine è importante, perché il margine lordo complessivo di Tesla è sceso dal 25,6% nel 2022 al 18,0% nel 2025:

Anche l'utile operativo è quasi scomparso. Le spese operative sono aumentate del 39%, guidate dalla R&S, e il margine operativo GAAP di Tesla è sceso al 2,6% nel terzo trimestre dal 5,8% di un anno prima.
Nemmeno i margini dell'accumulo sono stabili. Rimborsi tariffari una tantum e un accantonamento per garanzia li hanno fatti oscillare tra il 20,4% e il 39,5% da trimestre a trimestre nel 2026. Nella conference call del secondo trimestre, il management ha detto che dovrebbero stabilizzarsi nell'intervallo "medio-basso del 20%".
Ford è solo all'inizio
Il punto più ampio di Percoco è che i costruttori di auto con capacità di batterie per veicoli elettrici inutilizzata la stanno spostando nell'accumulo. Ford è il caso più chiaro. Ha lanciato Ford Energy a maggio, prevede di spendere circa 2 miliardi di dollari per costruirlo, e mira a distribuire almeno 20 GWh all'anno, con le prime consegne nel 2027.
Tesla ha distribuito 46,7 GWh solo nel 2025, e la sua Megafactory in Texas ha una capacità di 50 GWh. Tuttavia, più costruttori di auto che inseguono gli stessi data center metterebbero pressione sui prezzi del Megapack.
Gli investitori pagano per più delle batterie
Tesla scambia a 189 volte gli utili forward, molto al di sopra della sua media quinquennale di 108x:
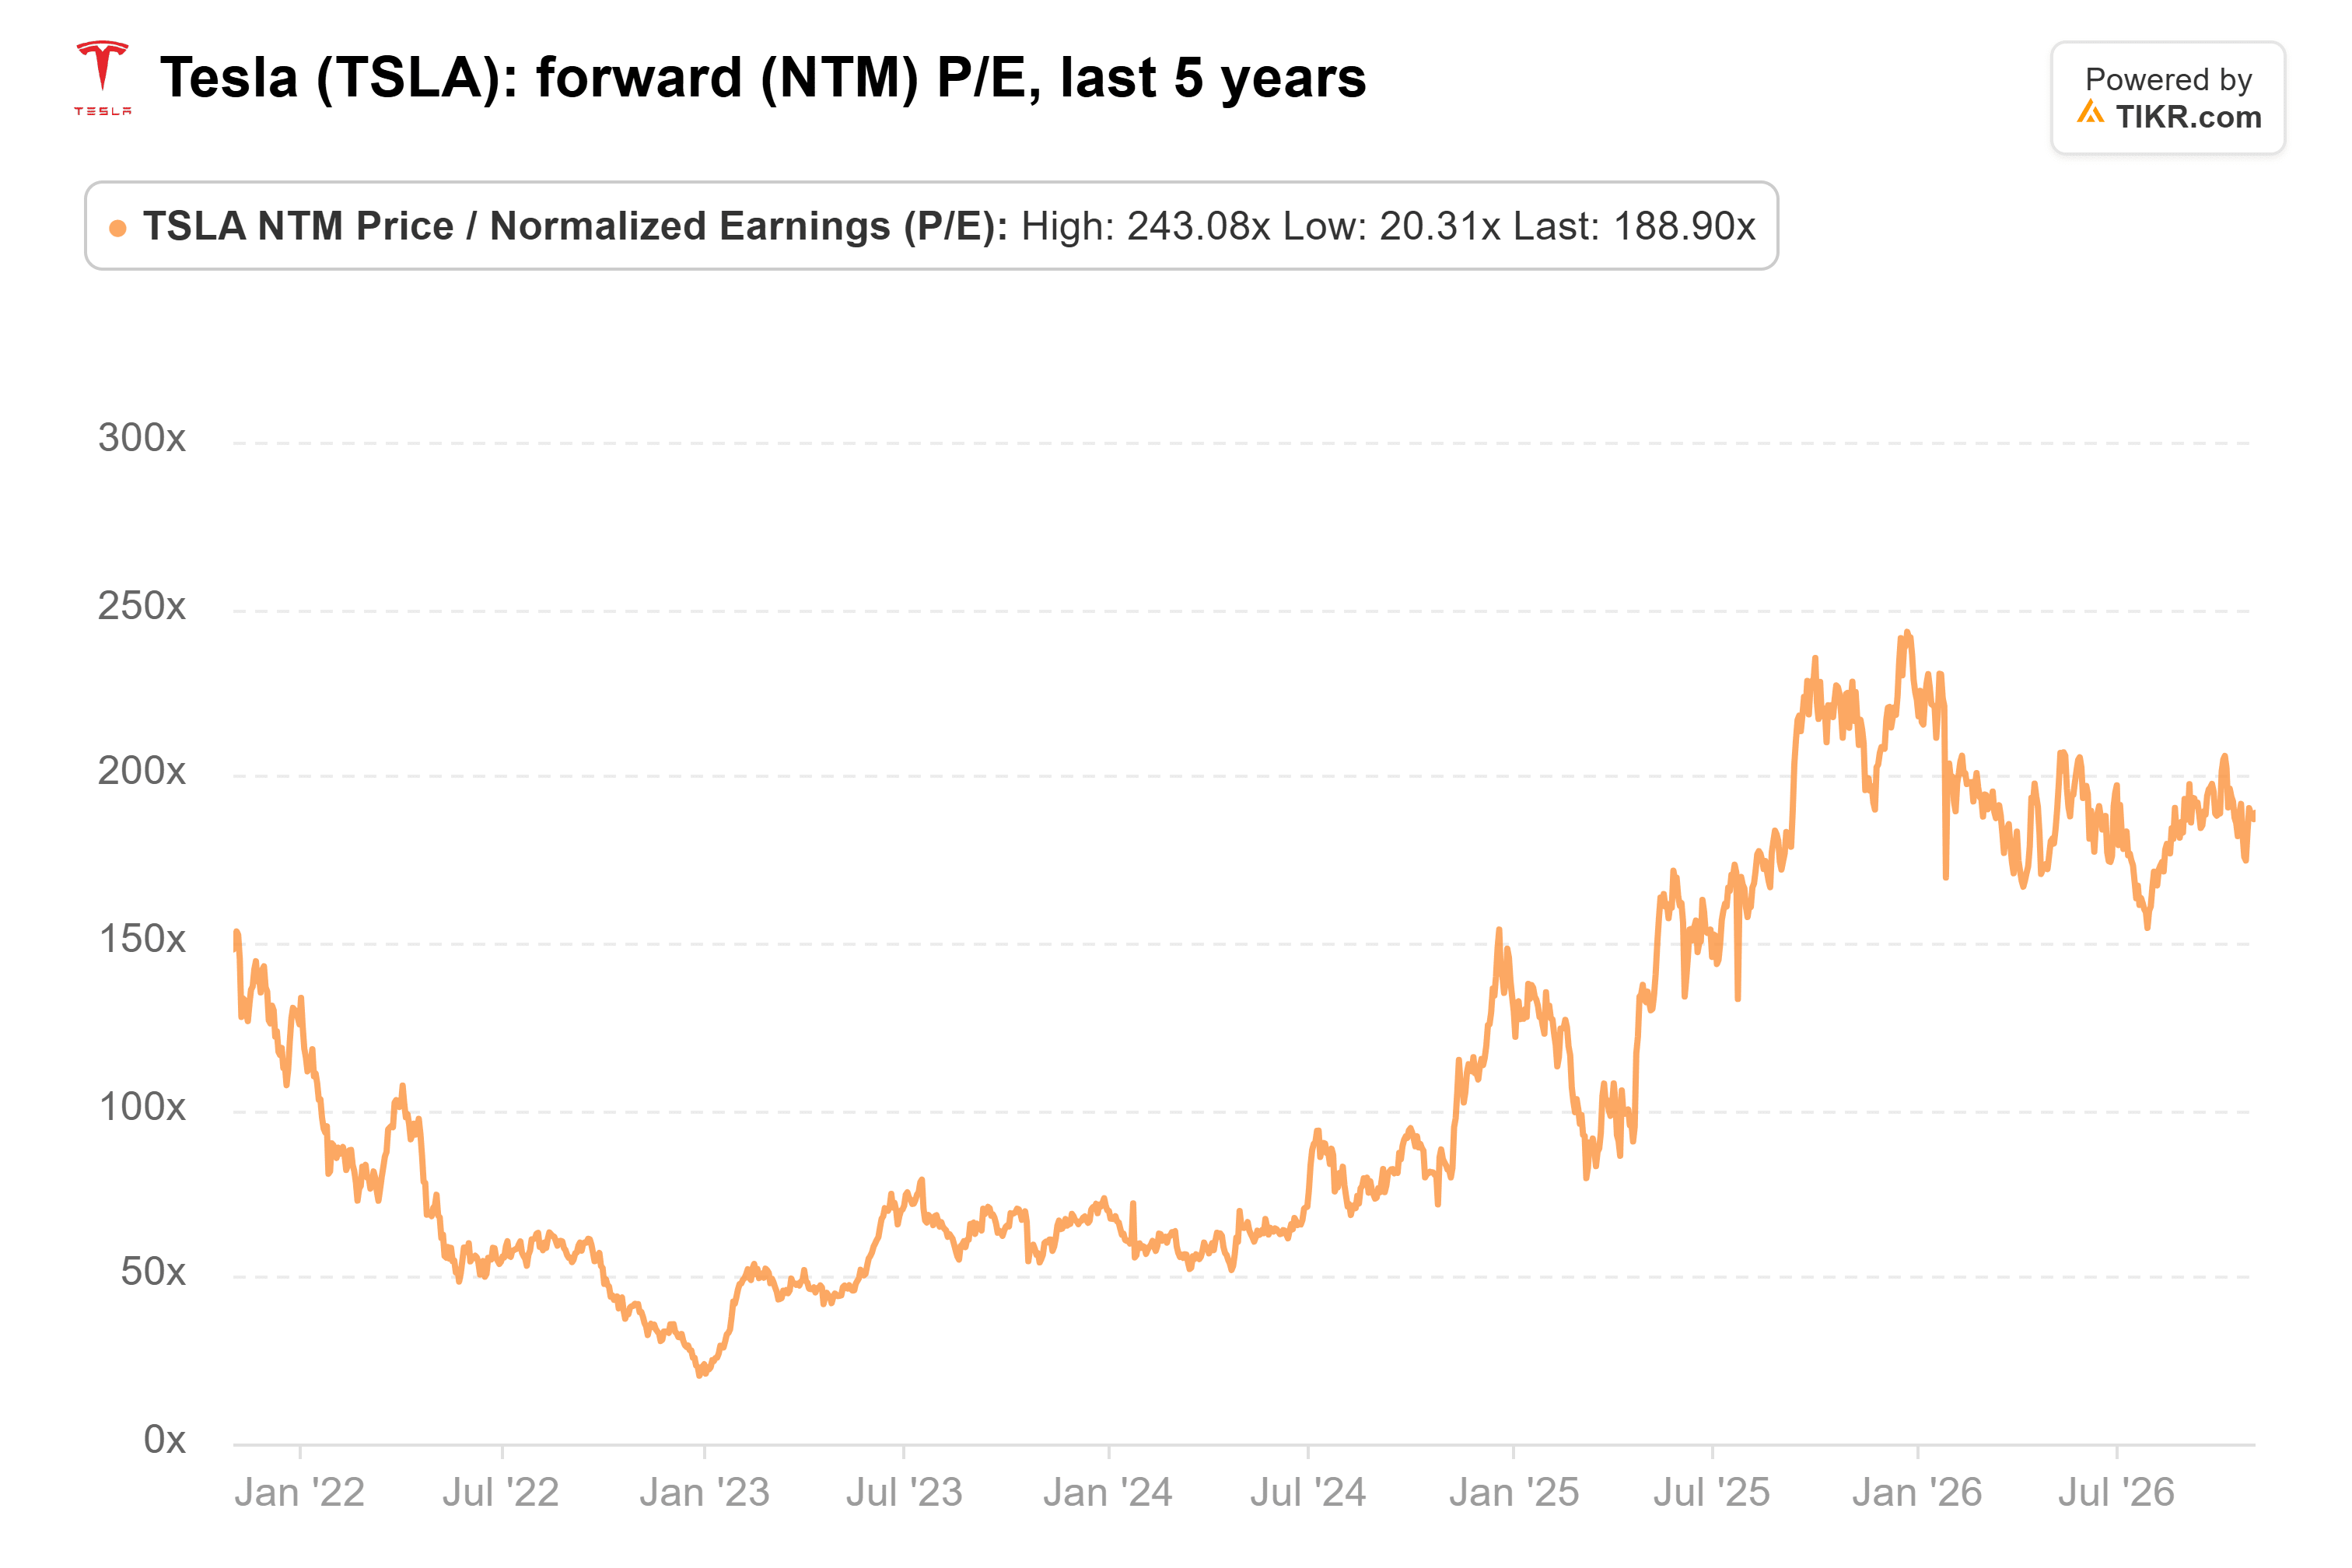
Gli analisti si aspettano un EPS normalizzato di 3,30 dollari nel 2028. Questo è ancora al di sotto dei 4,07 dollari che Tesla ha guadagnato nel 2022, quindi gli investitori che pagano quel multiplo scommettono sugli utili di Robotaxi e Optimus che le stime non mostrano ancora.
A mio modo di vedere, l'accumulo è la parte della storia AI di Tesla che oggi ha ricavi reali e margini reali alle spalle. E Morgan Stanley pensa che il suo cliente in più rapida crescita sia solo all'inizio. Questo rende Tesla un vero e proprio investimento nell'infrastruttura AI. Ma nessuno paga 189 volte per un business di batterie, quindi Robotaxi deve ancora dare i suoi frutti.
Naturalmente, la previsione di Arcaro è per il 2030. La lettura più vicina arriverà all'inizio di gennaio, quando Tesla riporterà le distribuzioni di accumulo del quarto trimestre. Ha bisogno di più di 10,7 GWh per superare i 46,7 GWh del 2025, cosa che il management ha detto ad aprile che avrebbe fatto.
Quindi, quanto vale realmente il titolo Tesla?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Tesla. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!