Punti Chiave
- L'azione di McDonald's (MCD) è aumentata di circa il 7% dal 30 ottobre al 6 novembre, chiudendo a $276,52 dopo che il superamento delle stime sugli utili del terzo trimestre ha compensato il traffico più debole nei ristoranti statunitensi.
- Restaurant Brands International (QSR) ha riportato una crescita delle vendite comparabili dell'8,4% per Burger King negli Stati Uniti, mentre Chipotle Mexican Grill (CMG) ha registrato una crescita delle vendite comparabili del 2,1%, evidenziando la pressione competitiva su McDonald's.
- Gli utili rettificati di McDonald's hanno raggiunto $3,57 per azione, superando il consenso di $3,38, sebbene i ricavi di $7,16 miliardi siano stati inferiori alle attese e le vendite comparabili negli Stati Uniti siano diminuite dello 0,2%.
- McDonald's appare valutato in modo equo a circa 20 volte gli utili forward, con il traffico clienti in miglioramento e il lancio pianificato del menu a valore nel 2027 che offrono potenziali catalizzatori.
Cosa è successo?
L'azione di McDonald's (MCD) è salita di circa il 7% dal 30 ottobre al 6 novembre, passando da $258,12 a $276,52, secondo i dati storici sul prezzo delle azioni. La maggior parte dell'attenzione è arrivata dopo la pubblicazione dei risultati del terzo trimestre, che hanno mostrato profitti più robusti nonostante la persistente debolezza del traffico nei ristoranti statunitensi.
Le azioni sono balzate del 6,5% il 4 novembre dopo che McDonald's ha riportato utili rettificati di $3,57 per azione, in aumento dell'11% su base annua e superiori al consenso di $3,38. Ma i ricavi di $7,16 miliardi sono stati inferiori ai $7,28 miliardi attesi dagli analisti.
Secondo i risultati del terzo trimestre della società, le vendite comparabili negli Stati Uniti sono diminuite dello 0,2% poiché un minor numero di visite clienti ha compensato una spesa media più alta. Le vendite comparabili globali sono aumentate dell'1,5%, sostenute da una performance internazionale più forte.
Il superamento delle stime sugli utili è derivato principalmente da margini più elevati nei ristoranti in franchising e da guadagni derivanti dalla vendita di ristoranti ai franchisee, piuttosto che da una ripresa significativa della domanda negli Stati Uniti. Questa è una distinzione importante: il modello di business basato sul franchising di McDonald's continua a sostenere la redditività, ma attrarre più clienti nei ristoranti rimane una sfida.
La concorrenza rende questa sfida più difficile. Restaurant Brands International ha riportato una crescita delle vendite comparabili dell'8,4% per Burger King negli Stati Uniti, mentre Chipotle Mexican Grill ha registrato una crescita delle vendite comparabili del 2,1%, inclusa una crescita dello 0,8% nelle transazioni.
Questi risultati suggeriscono che McDonald's affronta sfide competitive che vanno oltre le pressioni più ampie del settore della ristorazione, sebbene le differenze nei prezzi, nella demografia della clientela e nei formati dei ristoranti rendano i confronti diretti imperfetti.
Tuttavia, il management vede motivi di ottimismo. Il Presidente e CEO Chris Kempczinski ha dichiarato che la società era incoraggiata dal miglioramento della performance statunitense man mano che il trimestre procedeva, aggiungendo: "Siamo concentrati nel costruire da qui, rafforzando il business oggi e investendo nel prossimo capitolo di crescita".
McDonald's sta testando due strutture di menu a valore di livello base in circa 1.900 ristoranti statunitensi, con piani per un lancio a livello nazionale all'inizio del 2027.
L'opportunità è chiara: pasti a prezzi accessibili potrebbero attrarre più clienti e aiutare a ripristinare il traffico. La domanda è se queste visite aggiuntive genereranno vendite sufficienti a compensare i costi promozionali e a proteggere la redditività dei ristoranti.
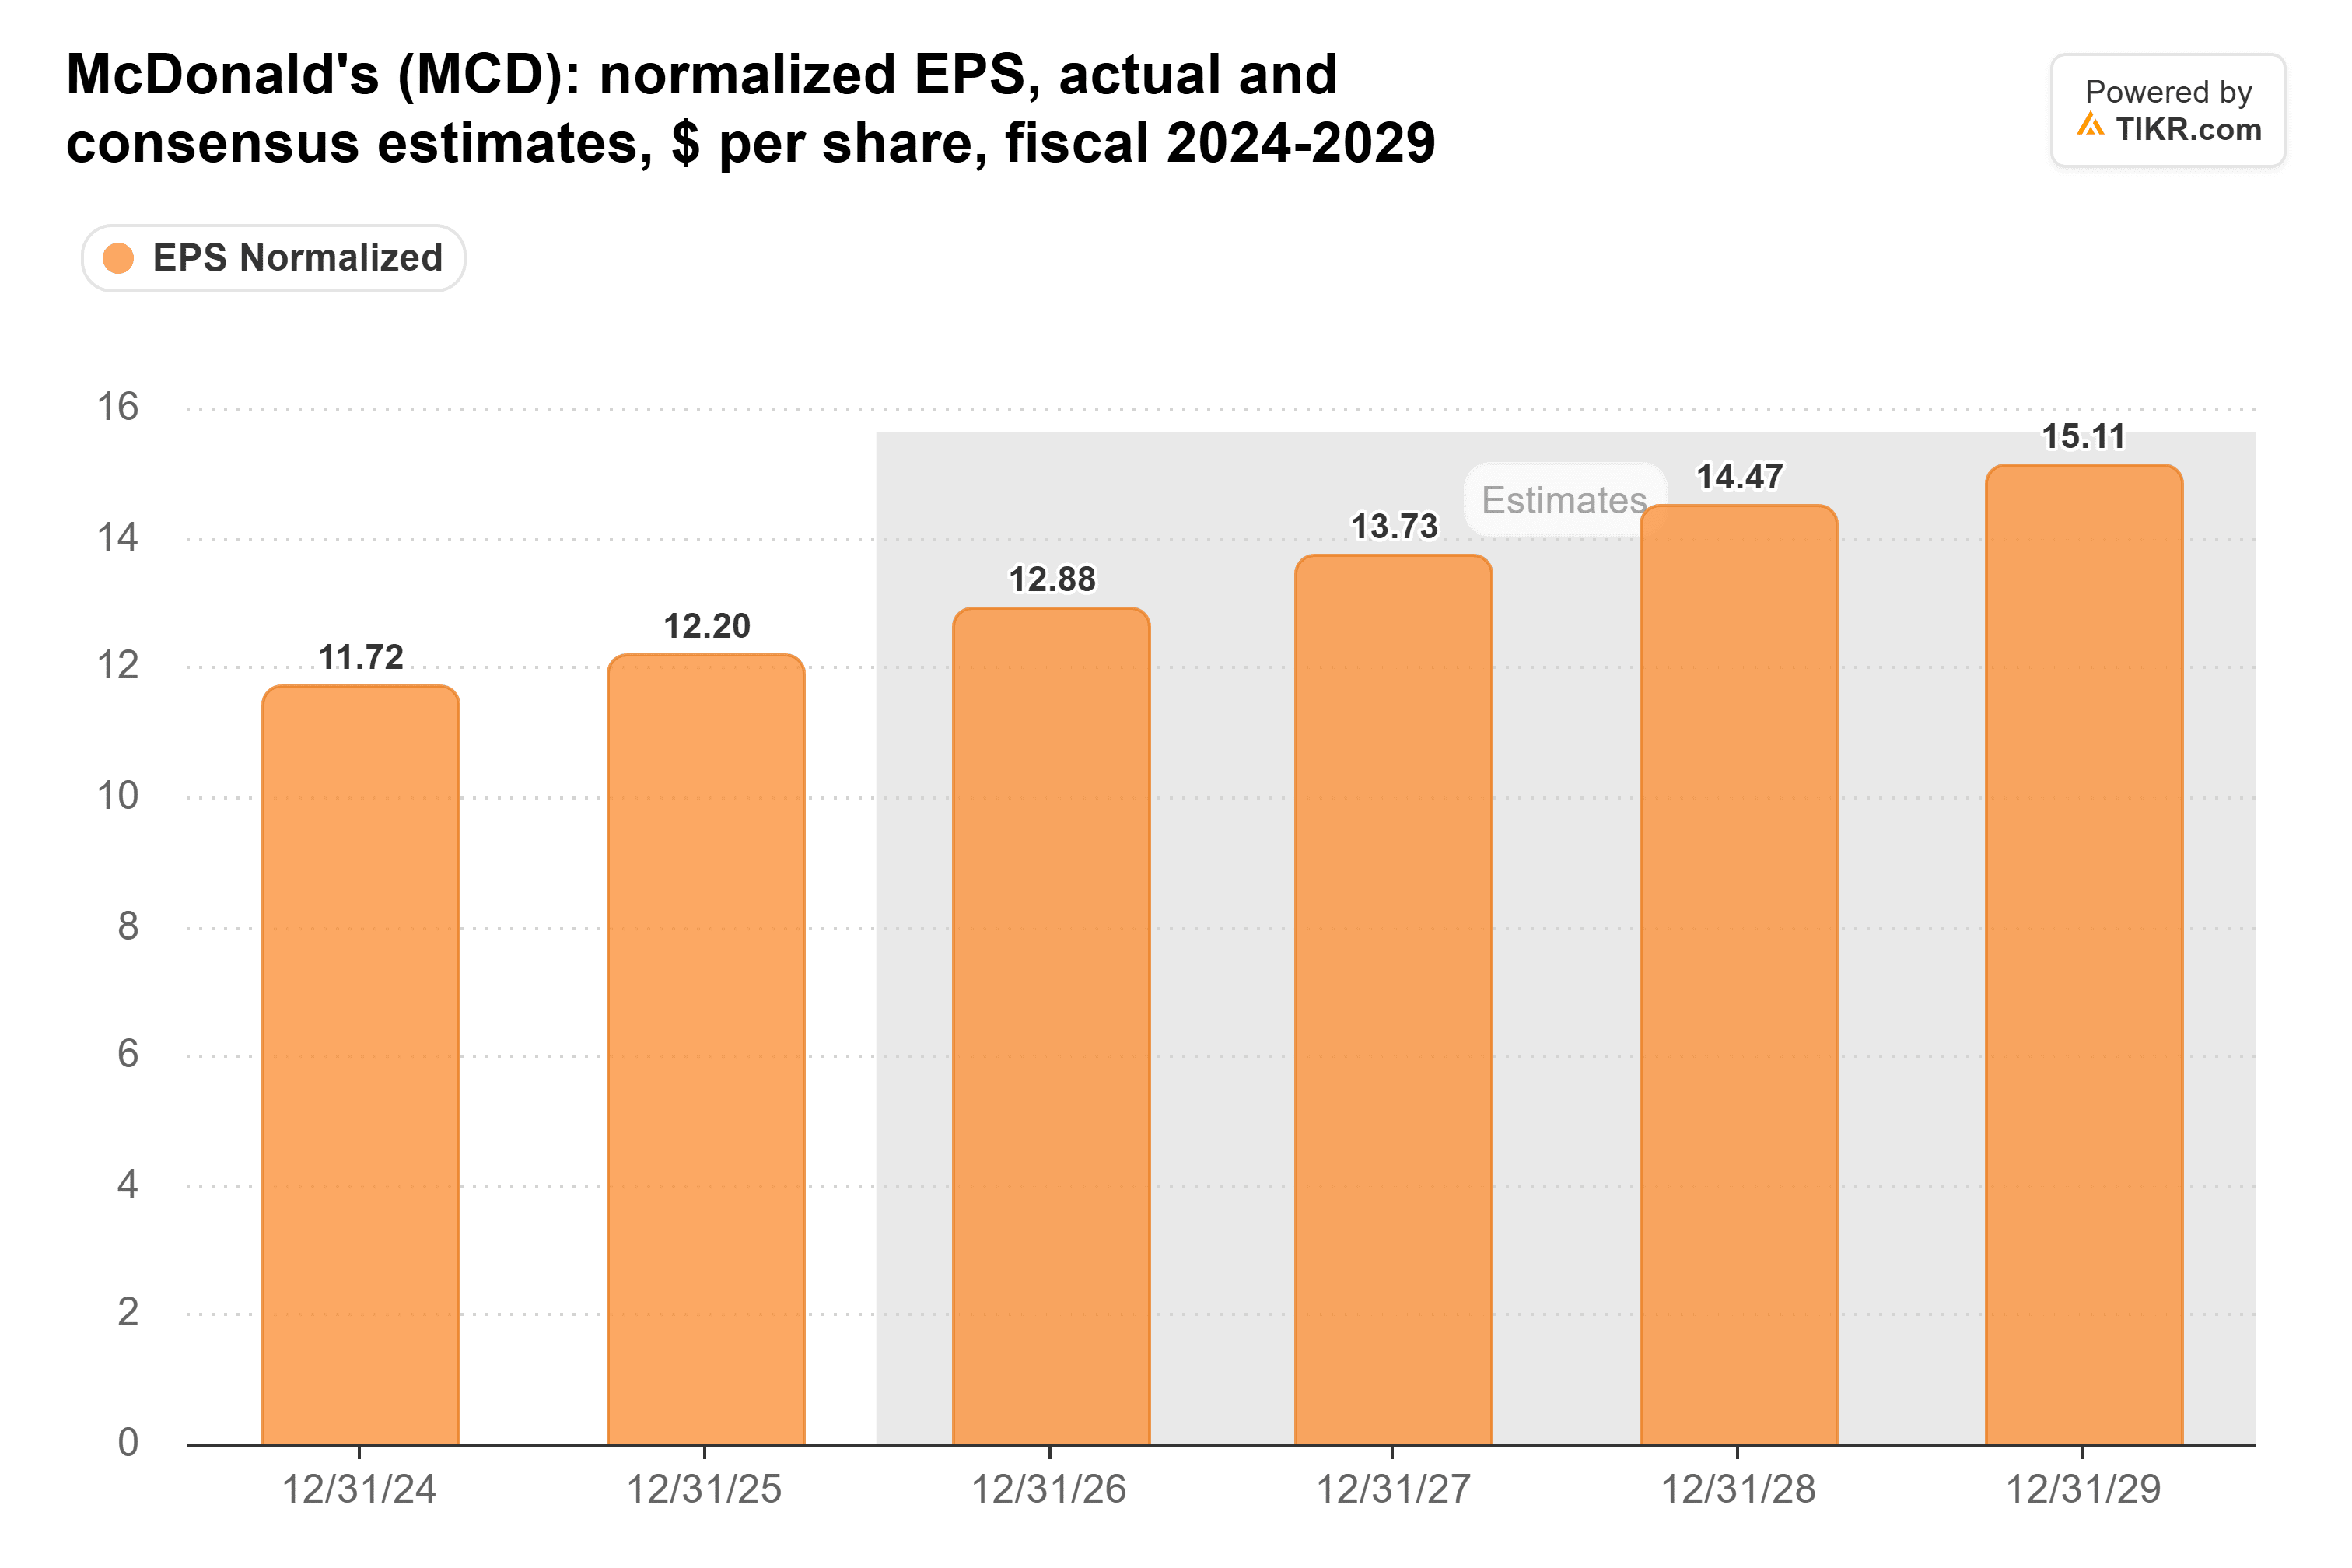
Le stime di Wall Street nel grafico TIKR prevedono un EPS normalizzato di $12,88 nel 2026, con utili attesi in aumento fino al 2029.
Questa prospettiva suggerisce che gli analisti si aspettano che McDonald's continui a far crescere i profitti nonostante il traffico clienti più debole negli Stati Uniti. Tuttavia, sostenere questa crescita dipenderà dalla redditività dei franchise, dalla produttività dei ristoranti e dal fatto che il suo rinnovato focus sul valore possa riportare i clienti.
L'azione di McDonald's è sottovalutata o sopravvalutata?
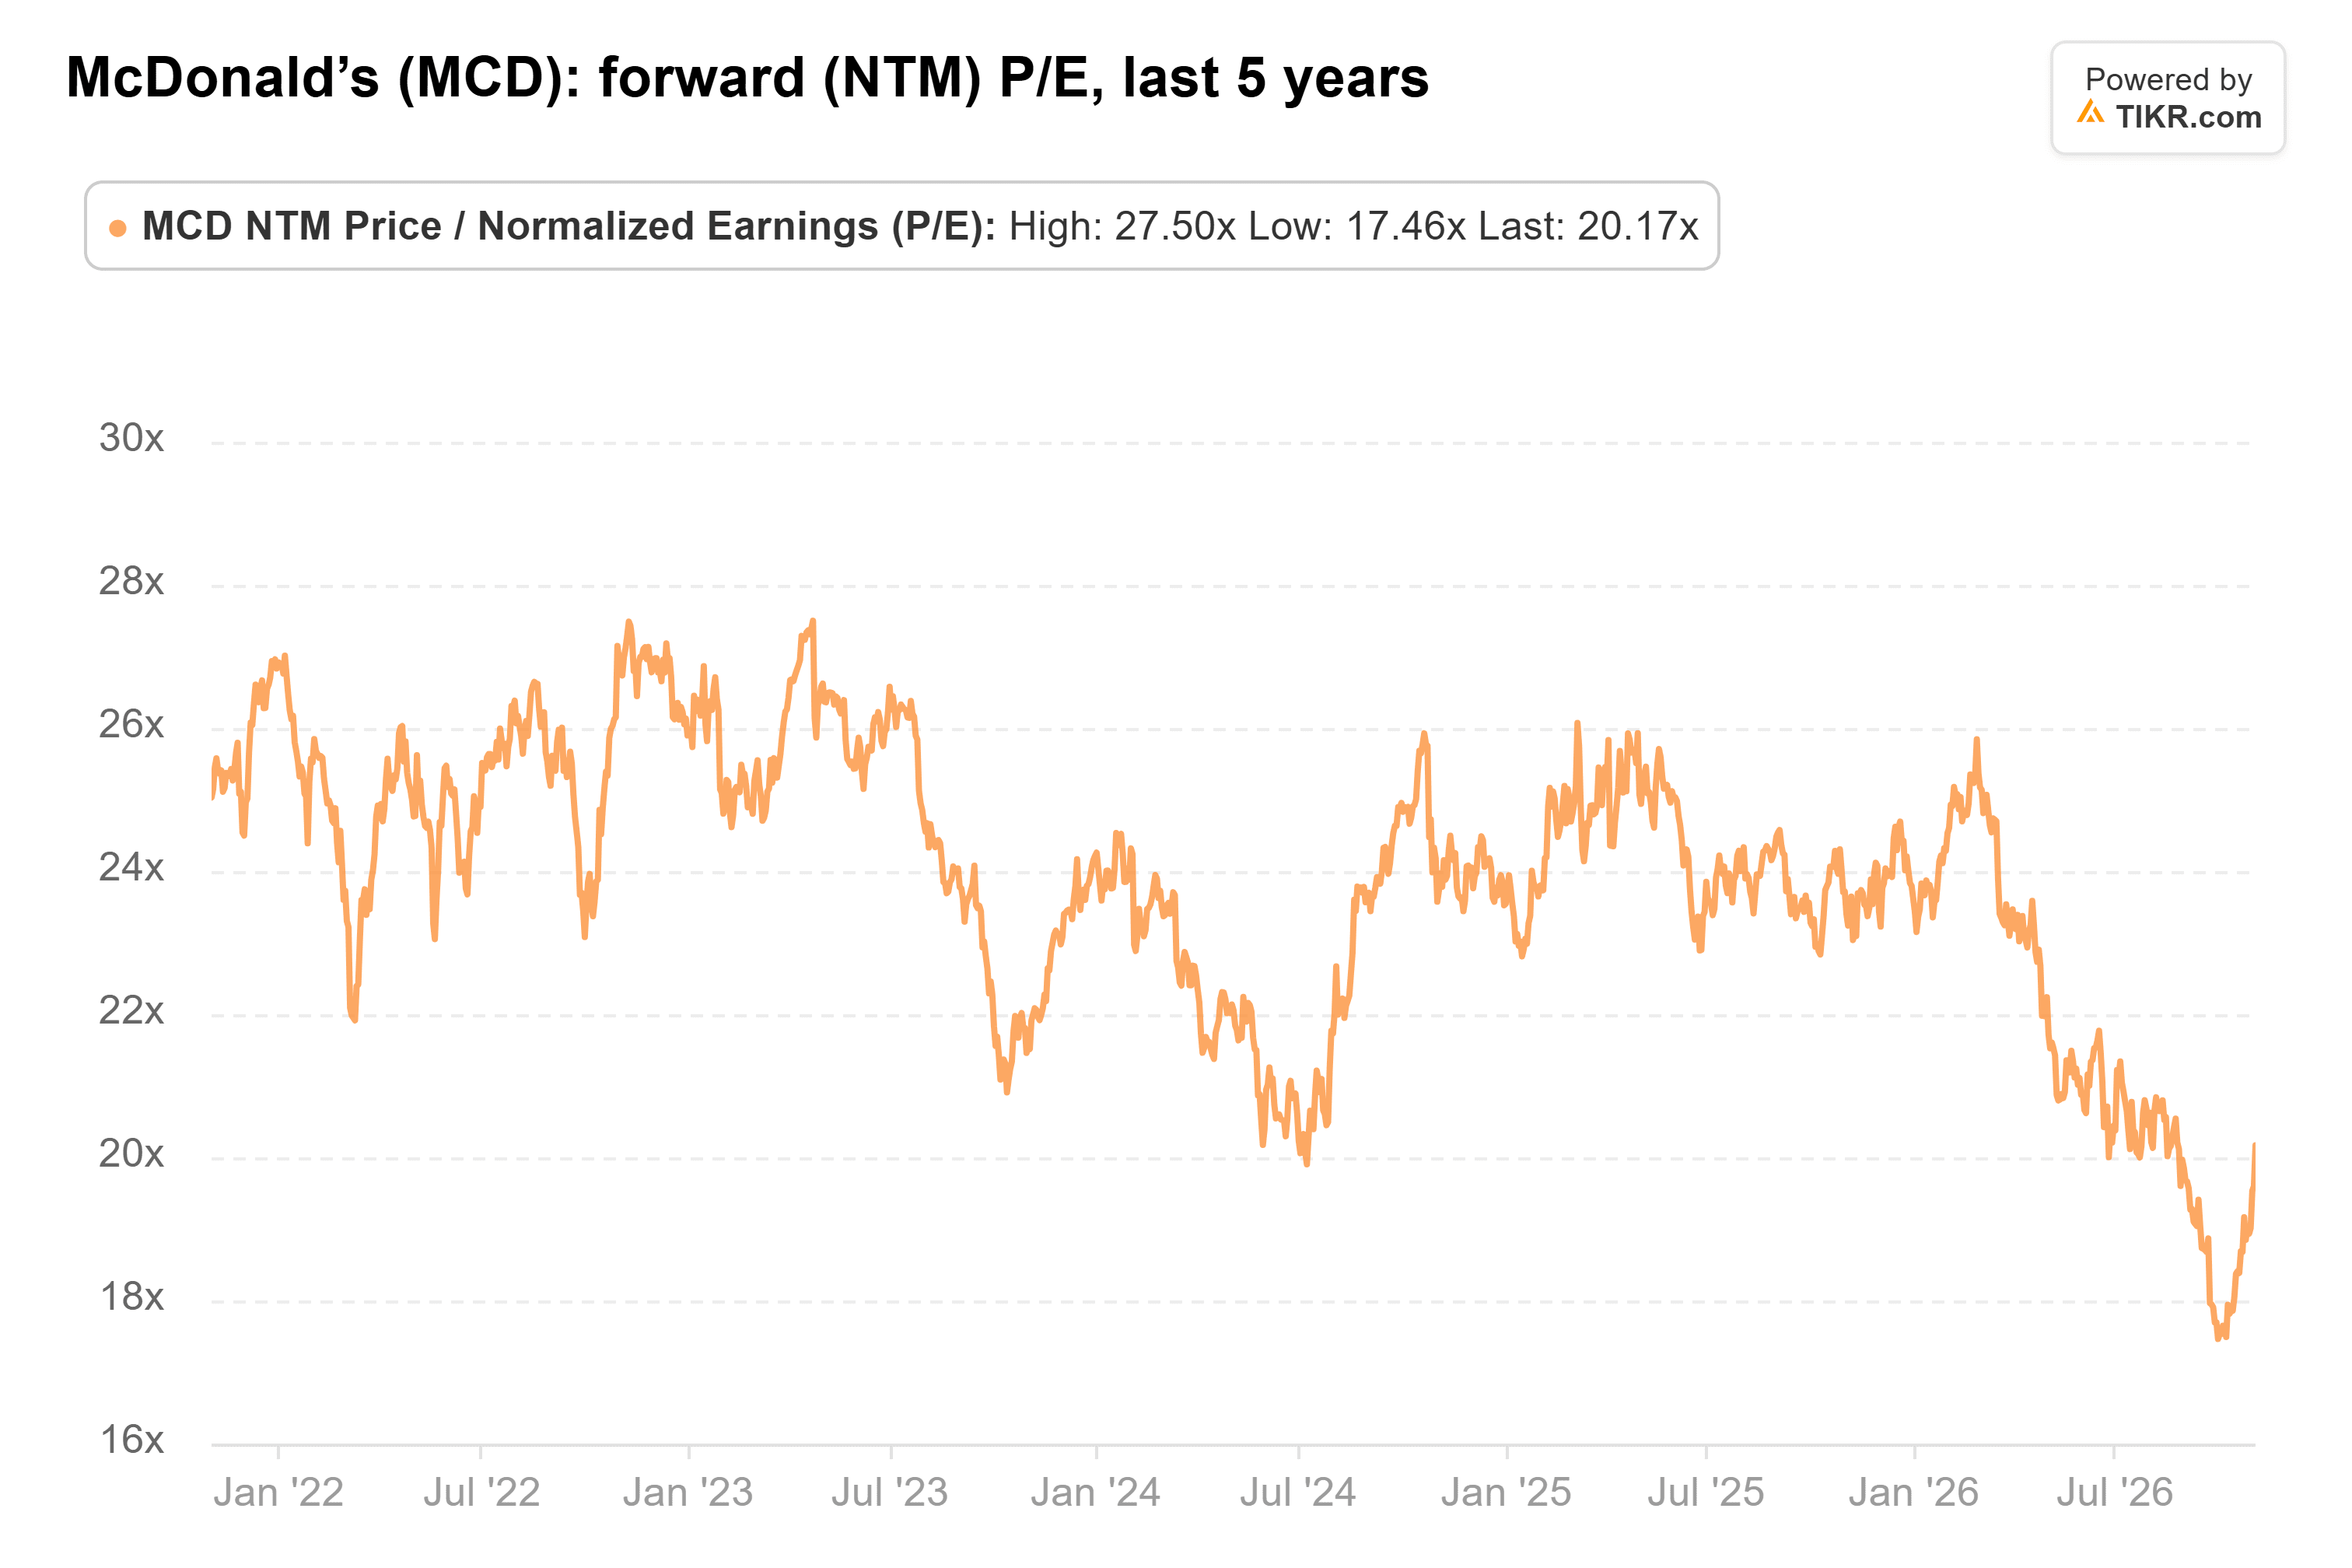
McDonald's appare valutato in modo equo piuttosto che profondamente sottovalutato dopo il recente rally. A circa 20 volte gli utili forward, l'azione scambia al di sotto della sua media quinquennale di circa 24 volte, ma questo sconto di per sé non la rende un affare.
Wall Street si aspetta che l'EPS normalizzato raggiunga $12,88 nel 2026 e continui a salire fino al 2029, fornendo una base per la crescita degli utili se il traffico clienti migliora e i margini dei franchise rimangono solidi.
Lo sconto di valutazione offre un certo potenziale di rialzo, ma gli investitori stanno anche pagando per un'azienda che affronta pressioni competitive e una ripresa del traffico statunitense ancora non dimostrata. Costi promozionali più elevati o visite clienti deludenti potrebbero limitare quanto il mercato è disposto a pagare per gli utili futuri.
McDonald's sta inoltre effettuando un investimento sostanziale a lungo termine nei suoi ristoranti. Nell'ambito della sua strategia NEXT, la società prevede circa $8,5 miliardi di sostegno ai franchisee fino al 2036, inclusi sgravi sugli affitti e investimenti in capitale finalizzati a migliorare l'efficienza dei ristoranti e l'esperienza del cliente.
Questi investimenti potrebbero rafforzare la redditività a lungo termine, sebbene i benefici richiederanno tempo per concretizzarsi.
Nel complesso, McDonald's appare valutato in modo equo dopo il recente rally. Un miglioramento del traffico clienti negli Stati Uniti, il mantenimento della redditività dei franchise e il lancio con successo della sua strategia di menu a valore nel 2027 potrebbero sostenere ulteriori rialzi nei prossimi 12 mesi. La persistente debolezza del traffico e i costi promozionali rimangono i rischi maggiori.
Quindi, quanto vale realmente l'azione di McDonald's?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere McDonald's. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta McDonald's gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!