Punti Chiave
- L'azione di Lam Research è scesa del 34% nell'ultimo mese. Un trimestre di settembre record è stato accompagnato da previsioni per il trimestre di dicembre solo in linea con le stime, e i timori sulla spesa in IA hanno colpito anche Applied Materials e il resto del gruppo delle attrezzature per semiconduttori.
- Il management ha affermato che la carenza di alcuni componenti ha frenato le previsioni, e SK hynix si aspetta che la domanda di memoria superi l'offerta fino al 2030.
- Gli analisti si aspettano che l'EPS di Lam aumenti di circa il 66% in questo esercizio fiscale, eppure l'azione viene scambiata a 22x gli utili forward, al di sotto della sua media quinquennale di 24x.
- Bernstein ha mantenuto il suo rating Buy e il target di $350 il 2 novembre, e Lam sembra un acquisto a questo prezzo, con il suo rapporto sul trimestre di dicembre a fine gennaio come prossima prova.
Lam Research (LRCX) è scesa del 34% nell'ultimo mese, subito dopo il miglior trimestre della storia dell'azienda.
Gran parte di ciò è derivato da una vendita di tutto ciò che è legato alla spesa in IA. Applied Materials (AMAT) è scesa del 30% nello stesso mese, contro il 9% del Nasdaq 100. Anche SK hynix (SKHY), un grande acquirente degli strumenti di Lam che afferma di non poter produrre memoria abbastanza velocemente, è scesa del 23%.
L'offerta ha frenato le previsioni
Lam ha comunicato i risultati dopo la chiusura del 21 ottobre. I ricavi del trimestre di settembre hanno raggiunto un record di $8,22 miliardi, in aumento del 54% rispetto all'anno precedente, e l'EPS rettificato di $2,20 ha superato le stime. Il suo margine operativo rettificato è stato un record del 40,2%.
Il problema era dicembre. Lam ha fornito previsioni per ricavi di $8,6 miliardi, più o meno $400 milioni, e un EPS rettificato di $2,33, più o meno quello che gli analisti si aspettavano già. Il management ha dichiarato durante la conference call che la carenza di alcuni componenti ha impedito che le previsioni fossero più alte, e che le spedizioni ritardate dovrebbero essere effettuate nel trimestre di marzo. Anche la Cina, che rappresentava il 35% dei ricavi del trimestre di settembre, dovrebbe calare bruscamente a dicembre.
Con gli investitori già nervosi riguardo alla spesa in IA, questo è stato sufficiente. L'azione è scesa del 12% il giorno successivo e gli analisti hanno tagliato i loro target in tutto il settore. Stacy Rasgon di Bernstein è stato uno di loro, tagliando il suo target a $350 da $385.
TIKR monitora 34 analisti su Lam Research. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Lam Research, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Lam Research
Le attrezzature per semiconduttori vendute come gruppo
Il calo era iniziato prima che Lam comunicasse i risultati. Le azioni delle società di attrezzature per semiconduttori erano dirette verso perdite storiche il 16 ottobre a causa delle preoccupazioni sulla velocità con cui procedeva la spesa in IA. Poi, il 30 ottobre, le deboli previsioni del quarto trimestre di Intel e la crescente spesa in IA di Amazon hanno riaperto i dubbi che tutti quegli investimenti daranno frutti, e le azioni dei semiconduttori sono scese di nuovo.
Con Applied Materials scesa quasi quanto Lam, interpreto questo come investitori che vendono l'intero trade sulla spesa in IA, con le previsioni di Lam che hanno dato loro un motivo in più.
La carenza è ancora presente
SK hynix ha presentato la tesi rialzista il 28 ottobre, pubblicando un trimestre record e affermando che la domanda di memoria supererà l'offerta fino al 2030, poiché le nuove fab richiedono anni per essere costruite. Lam è salita del 5% quel giorno. E durante la propria conference call, il management di Lam ha indicato una spesa preliminare per le attrezzature delle wafer fab del 2027 superiore a $200 miliardi, guidata dalla DRAM.
Gli analisti si aspettano che questo si rifletta negli utili di Lam, con l'EPS che sale da $5,82 nell'anno fino a giugno 2026 a $9,65 in questo esercizio fiscale e $12,24 il prossimo:
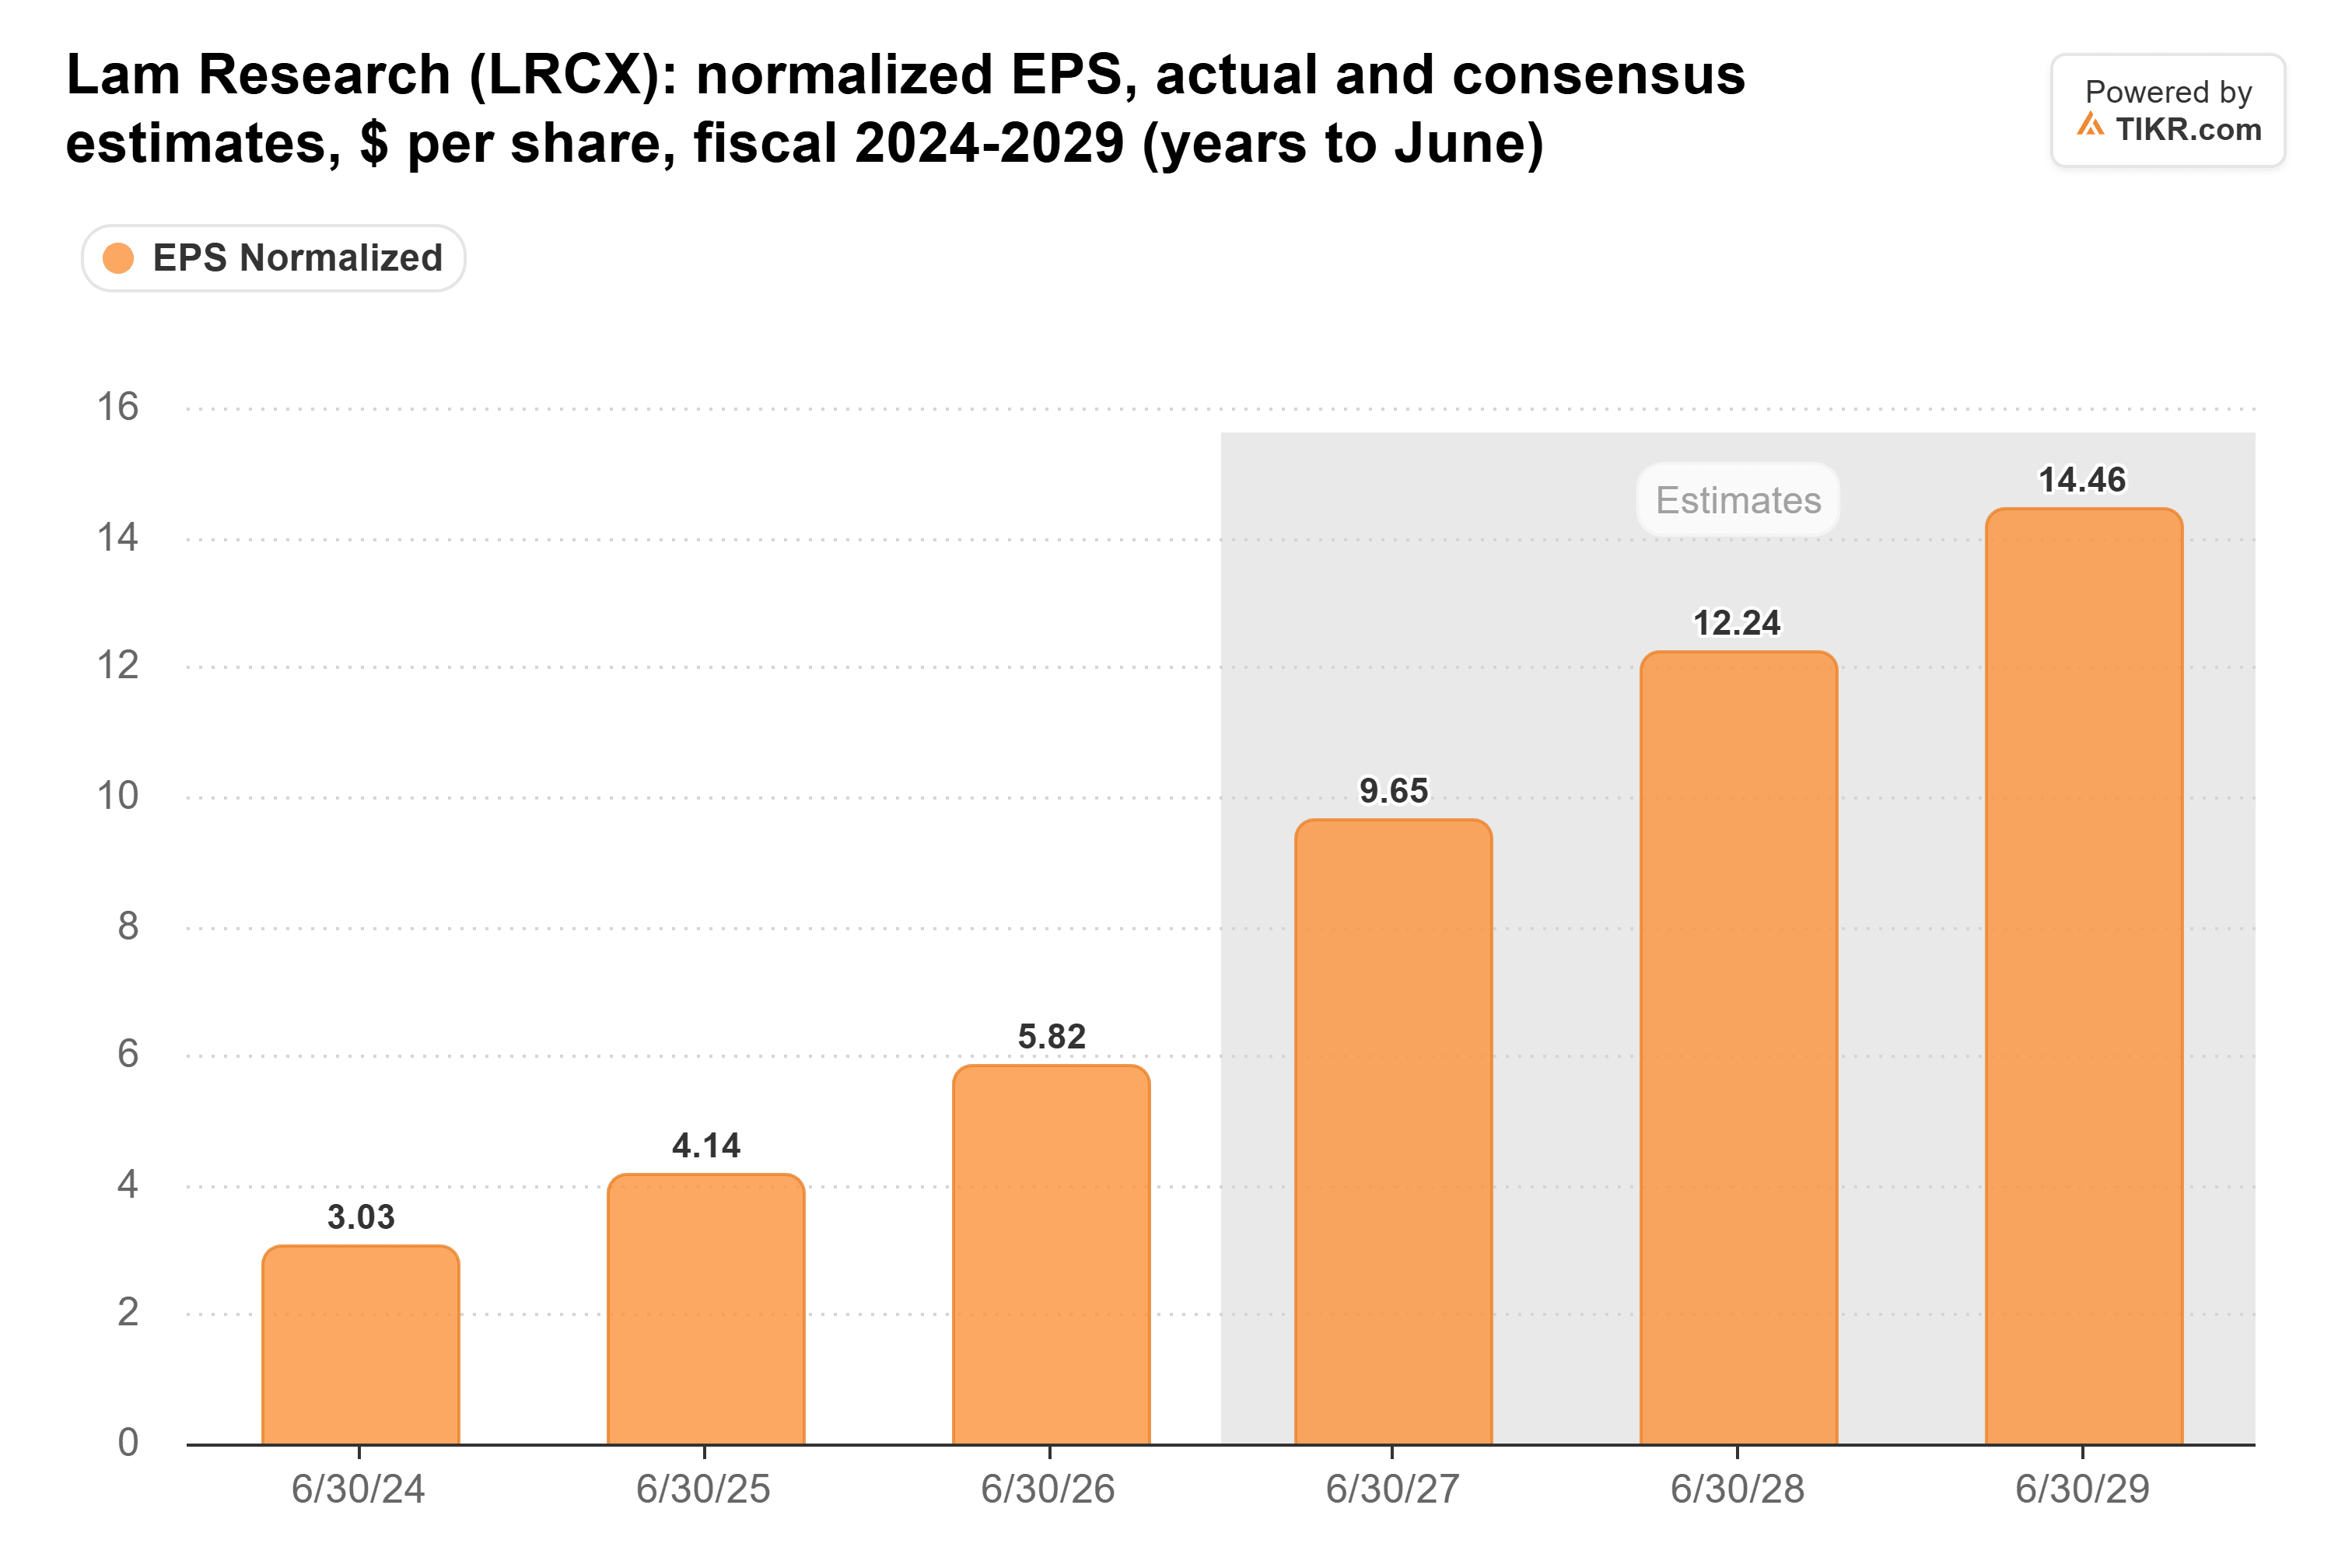
Un ritardo nelle spedizioni, con la domanda intatta, non dovrebbe modificare molto quelle stime.
$350 richiede solo un premio modesto
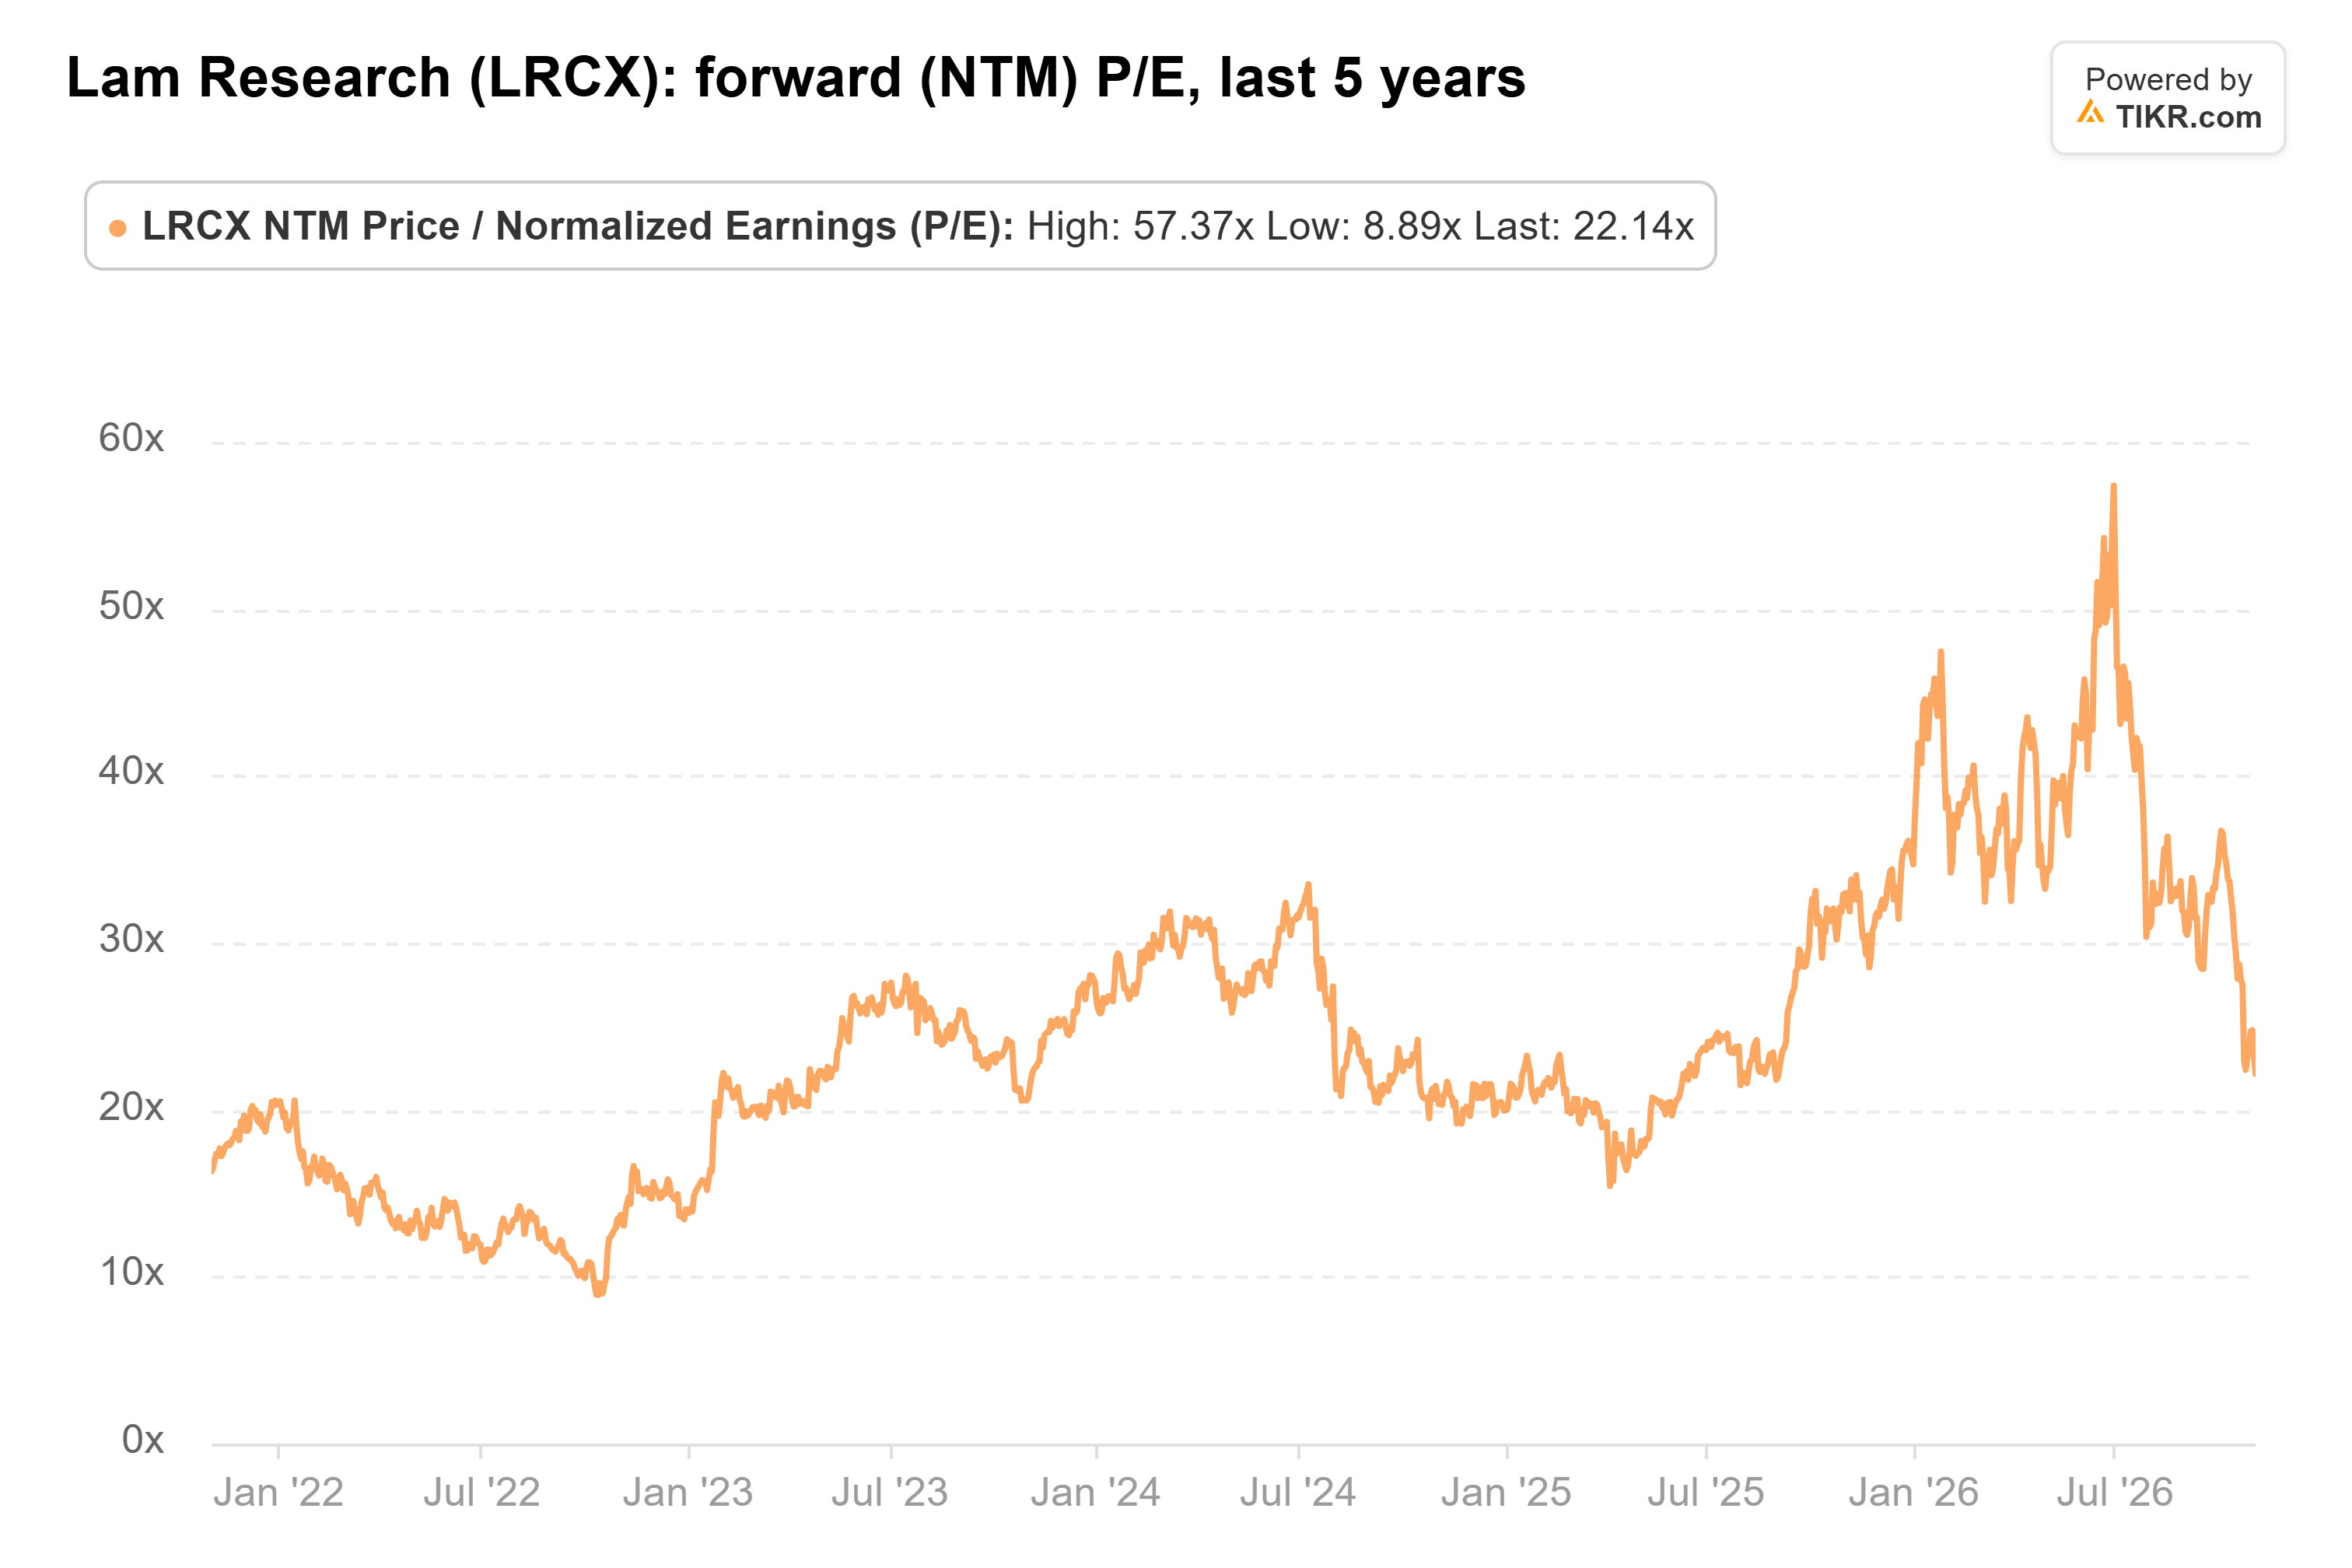
Lam ora viene scambiata a 22x gli utili forward, al di sotto della sua media quinquennale di 24x e lontana dal suo picco di 57x del 30 giugno:
Lunedì, Rasgon ha mantenuto il suo rating Buy e il suo target di $350, il 53% sopra il prezzo attuale dell'azione. Il target di consenso della Street di $364 è ancora più alto, sebbene sia sceso dal suo massimo del 18 ottobre dopo i tagli:

Il target di $350 di Rasgon è circa 29x quello che gli analisti si aspettano che Lam guadagni nell'anno fino a giugno 2028. Al multiplo abituale dell'azione di 24x, quegli stessi utili la porterebbero vicino a $300.
A mio modo di vedere, il mercato sta scontando i timori sulla spesa in IA che i numeri stessi di Lam non mostrano ancora. Raggiungere $300 non richiede altro che il multiplo che Lam ha mediamente avuto per cinque anni. E $350 richiede solo un premio modesto per un'azienda i cui utili dovrebbero raddoppiare in due anni. A questo prezzo, penso che Lam sia un acquisto.
Il rischio è che quei timori si rivelino giusti: se i produttori di chip tagliano la loro spesa, anche le stime alla base di ogni target scendono. Il rapporto di Lam sul trimestre di dicembre, previsto per fine gennaio, è la prossima prova.
Quindi, quanto vale realmente l'azione di Lam Research?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Lam Research. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Lam Research gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!