Punti Chiave
- Il titolo Upstart è sceso del 58% rispetto al massimo di gennaio, e BTIG ha mantenuto il suo rating Buy il 3 novembre, pur riducendo il suo prezzo target a $40 da $43, un livello superiore dell'89% rispetto al prezzo attuale delle azioni.
- L'utile di contribuzione del terzo trimestre ha raggiunto un record di 218 milioni di dollari, in aumento del 48%, ma Upstart ha tagliato le sue previsioni di ricavi e EBITDA rettificato per il 2026 perché la qualità creditizia più debole dei mutuatari ha danneggiato il valore dei prestiti che detiene.
- Il target di BTIG equivale a 13 volte gli utili forward, leggermente al di sotto della media del titolo di 14 volte nell'ultimo anno.
- Il target di $40 di BTIG è un obiettivo equo a un anno se il deterioramento del credito si arresta, sebbene le perdite che Upstart condivide con i suoi partner finanziatori rappresentino il rischio principale.
Upstart Holdings (UPST) ha perso il 58% dal suo massimo di gennaio, e il suo rapporto del terzo trimestre di questa mattina è arrivato con un outlook più basso per l'anno. BTIG vede ancora un forte rimbalzo: ha mantenuto il suo rating Buy e ha fissato un prezzo target di $40, superiore dell'89% rispetto ai $21,14 di oggi.
Trimestre solido, outlook più debole
Il credito è peggiorato per i mutuatari di Upstart per tutto l'anno. L'Upstart Macro Index, l'indicatore dell'azienda di quanto l'economia aumenti il rischio di default, è salito da 1,39 alla fine del 2025 a 1,49 al 5 ottobre, e Upstart ha prestato con maggiore cautela man mano che l'indice saliva. Le origini del terzo trimestre di 4,1 miliardi di dollari sono state leggermente inferiori ai 4,2 miliardi del secondo trimestre.
L'utile di contribuzione dai nuovi prestiti ha comunque raggiunto un record di 218 milioni di dollari, in aumento del 48% rispetto all'anno precedente.
Ma Upstart ha tagliato le sue previsioni per il 2026 a 1,35 miliardi di dollari di ricavi totali e 260 milioni di dollari di EBITDA rettificato, in calo rispetto agli 1,4 miliardi e 294 milioni di dollari precedentemente indicati. Gli analisti si aspettavano 1,42 miliardi di dollari di ricavi.
Nella conference call, il CEO Paul Gu ha dichiarato che la salute dei mutuatari e i tassi di interesse "sono diventati un fattore di testa significativo nel terzo trimestre e sono peggiorati all'inizio del quarto trimestre". Il management ha attribuito il taglio ai prestiti che Upstart mantiene nel suo bilancio, il cui valore diminuisce all'aumentare dei default attesi. Si aspetta comunque che i ricavi da commissioni superino il piano originale.
TIKR monitora 16 analisti su Upstart. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Upstart, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Upstart
BTIG ha ridotto, ma è rimasto rialzista
L'analista di BTIG Andrew Harte ha mantenuto oggi il suo rating Buy e ha tagliato il suo target a $40 da $43. Questo è ben al di sopra dei target fissati oggi da Piper Sandler e Needham, rispettivamente $35 e $30, sebbene entrambi abbiano mantenuto anche i loro rating Buy.
13 volte è troppo da chiedere?
Sedici analisti seguono Upstart, e il loro target medio si è pressoché dimezzato nell'ultimo anno, passando da $75 a $38:

Il target di $40 di BTIG si colloca appena sopra quella media.
Le stime degli utili si sono mosse nella direzione opposta. Gli analisti si aspettano che l'EPS normalizzato cresca da 1,89 dollari nel 2025 a 3,58 dollari nel 2027, e tre mesi fa avevano 3,37 dollari per il 2027:
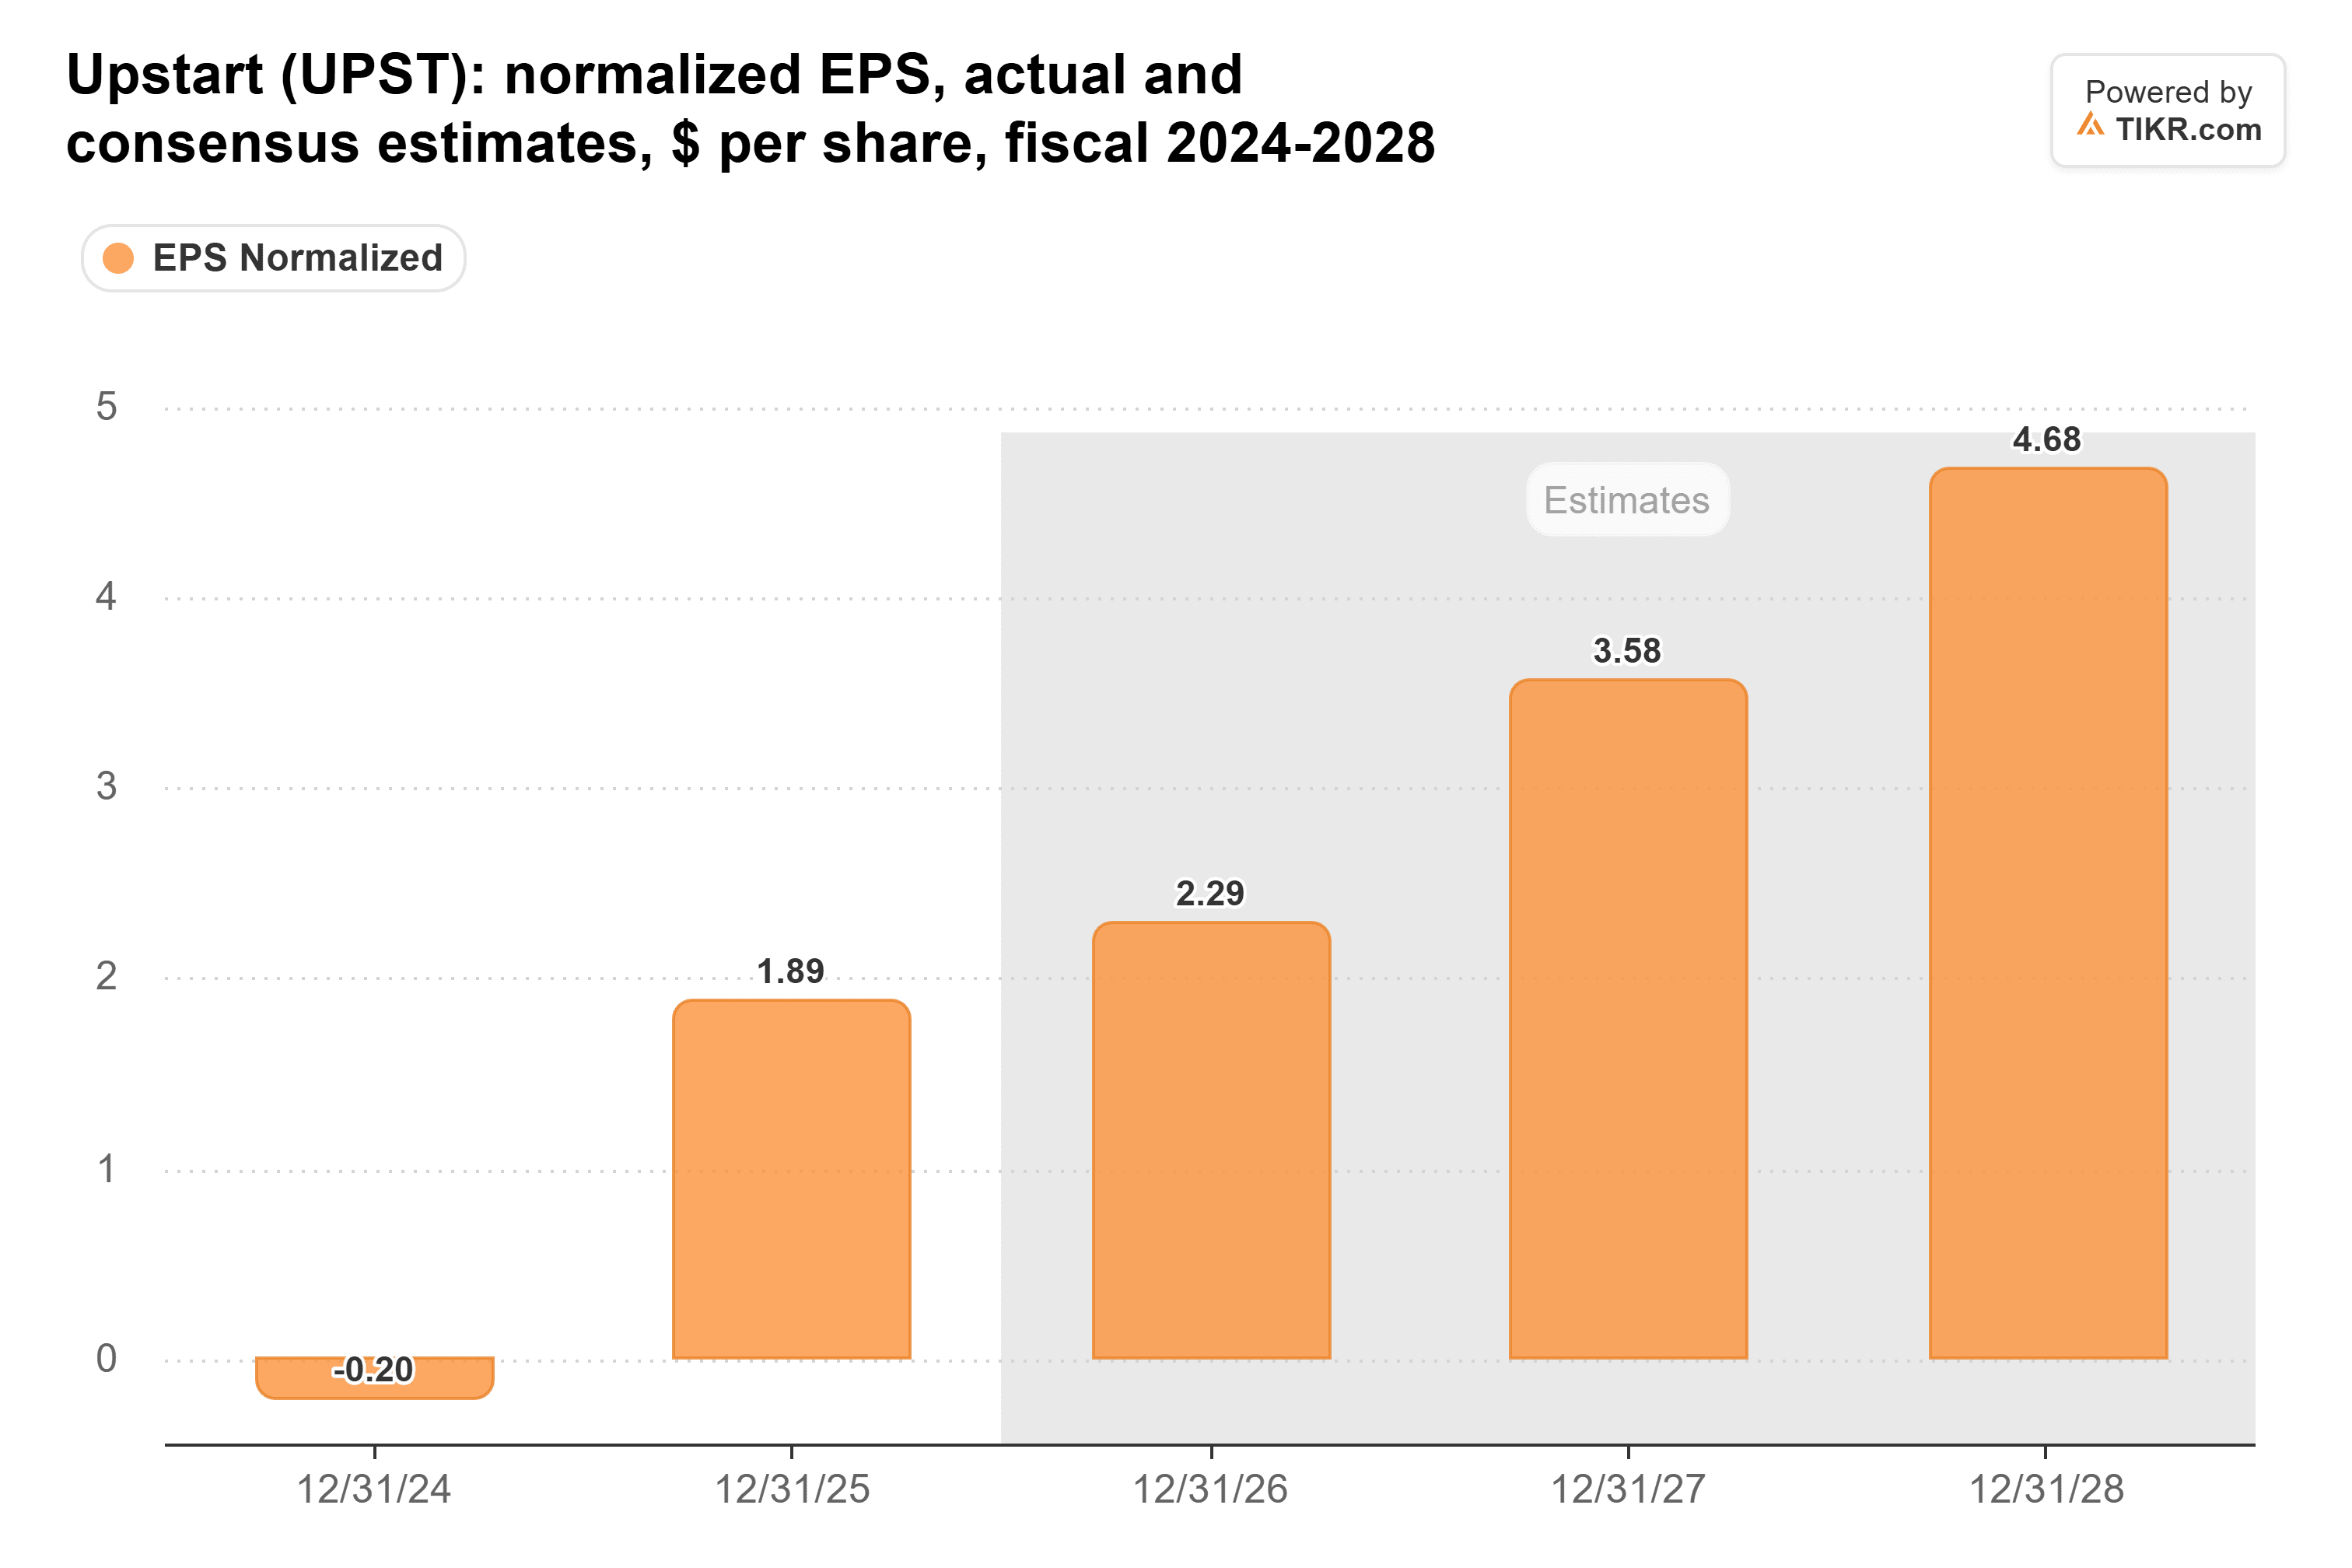
Il taglio di oggi ricade principalmente sul bilancio, quindi la stima per il 2026 potrebbe scivolare, mentre i ricavi da commissioni che corrono più velocemente del piano sostengono il 2027.
Alla chiusura di lunedì, Upstart scambiava a 7,0 volte gli utili forward. Il target di $40 di BTIG equivale a 13 volte, leggermente al di sotto della media del titolo di 14 volte nell'ultimo anno. Su base GAAP, tuttavia, gli analisti si aspettano solo 1,88 dollari per azione per il 2027.
$40 mi sembra un obiettivo equo
Il rischio maggiore è nei libri contabili di Upstart stessa. Per mantenere i suoi prestiti finanziati, condivide le perdite dei suoi partner, e la sua esposizione massima era di 1,29 miliardi di dollari alla fine di giugno, contro 797,5 milioni di dollari di patrimonio netto.
Tuttavia, sarei d'accordo con BTIG. Upstart ha continuato a crescere in un mercato del credito più difficile di quanto pianificato, e il suo multiplo lascia ampio spazio per un rimbalzo una volta che quel mercato si stabilizza. $40 entro un anno è un obiettivo equo.
L'Upstart Macro Index, pubblicato all'inizio di ogni mese, è il numero da monitorare, insieme alle approvazioni di cui Upstart Bank ha ancora bisogno prima del suo lancio pianificato all'inizio del 2027.
Quindi, quanto vale realmente il titolo Upstart?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Upstart. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!