Punti Chiave
- Il CEO di Intel Lip-Bu Tan afferma che i sistemi di IA sono passati da circa otto GPU per ogni CPU a un rapporto di circa uno a uno, e in alcuni casi a più CPU che GPU.
- Gli agenti di IA dipendono da processori general-purpose, quindi una maggiore domanda di CPU per server avvantaggia Intel, AMD e Arm allo stesso modo.
- Intel non riesce a produrre abbastanza chip per server per soddisfare la domanda, e gli analisti hanno tagliato la stima degli utili per il 2027 dopo il report di ottobre.
- AMD sembra il modo più pulito per sfruttare il trend: i suoi ricavi del data center sono aumentati del 97% nel terzo trimestre, e le sue vendite di server sono più che raddoppiate.
Intel (INTC) Il CEO Lip-Bu Tan ha quantificato la velocità con cui l'IA sta tornando verso il prodotto principale della sua azienda.
In un'intervista con Brian Sozzi trasmessa da Yahoo Finance durante la sua conferenza Invest, a Tan è stato chiesto se stesse iniziando un rinascimento delle CPU. Ha risposto che l'IA funzionava su circa otto GPU per ogni CPU ma ora è "più o meno alla pari", e "in alcuni casi ci sono addirittura più CPU che GPU".
Questo è un grande cambiamento per ogni azienda che vende CPU per server. Solleva i due maggiori rivali di Intel in quei chip, Advanced Micro Devices (AMD) e Arm Holdings (ARM), insieme a lei. (Tenete presente che Tan conta i chip. Una GPU di fascia alta costa molto più di una CPU, quindi i dollari non sono affatto alla pari.)
TIKR monitora 50 analisti su Intel. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Intel, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Intel
Gli agenti tengono le CPU occupate
Gerard Williams III è co-fondatore e CEO della startup di CPU NUVACORE ed era il chief chip architect di Apple. Ha spiegato il cambiamento a Mark Gurman di Bloomberg in una recente intervista podcast. Ha detto che CPU ad alte prestazioni "sono necessarie per permettere a questi grandi modelli linguistici di fare il loro lavoro. Orchestrano la memoria, orchestrano gli aspetti di sicurezza e fanno parte del lavoro fondamentale."
Gli agenti di IA spingono questo lavoro oltre. Sul podcast MTS, il conduttore ha mostrato un grafico che suddivideva un dollaro di lavoro degli agenti approssimativamente al 90% per le CPU e al 10% per l'inferenza del modello. Ivan Burazin, co-fondatore e CEO della startup di infrastrutture per agenti Daytona, ha detto di "averlo detto da sempre", e ha aggiunto: "se la gente pensa che l'inferenza sia un mercato enorme, aspetti di vedere il resto."
La previsione della stessa Intel punta nella stessa direzione. Fino ad aprile, Tan aveva fissato il rapporto a una CPU per ogni quattro GPU. Nella conference call del terzo trimestre dell'azienda, il CFO Dave Zinsner ha detto che Intel si aspetta che le unità di CPU per server del settore crescano più del 30% sia nel 2026 che nel 2027.
Intel non riesce a produrne abbastanza
Intel dovrebbe essere il più grande vincitore qui. Il suo gruppo data center e AI ha generato 7,3 miliardi di dollari dei suoi 16,5 miliardi di dollari di ricavi del terzo trimestre, in aumento del 78% rispetto all'anno precedente.
Il problema è l'offerta. Zinsner si aspetta che il settore rimanga a corto di chip fino al 2027 e fino al 2028. Inoltre, una carenza di substrati e una chiusura di due settimane della fab di Intel in Israele dopo un'esplosione di ottobre stanno entrambi limitando le spedizioni di Xeon. Intel si aspetta che la sola chiusura costi circa 600 milioni di dollari di ricavi tra il quarto trimestre e il primo trimestre del 2027. Tan ha definito lo sblocco dell'offerta di Xeon la "priorità immediata" di Intel.
Anche il resto del business sta andando nella direzione sbagliata. Le previsioni di ricavi del quarto trimestre di Intel di 15-16 miliardi di dollari sono arrivate con circa 1,6 miliardi di dollari in meno rispetto al consenso degli analisti al punto medio. Il management si aspetta che le spedizioni di unità PC del settore scendano di circa il 12% quest'anno e di un altro 10% circa nel 2027. Intel Foundry ha registrato una perdita operativa di 1,85 miliardi di dollari nel terzo trimestre.
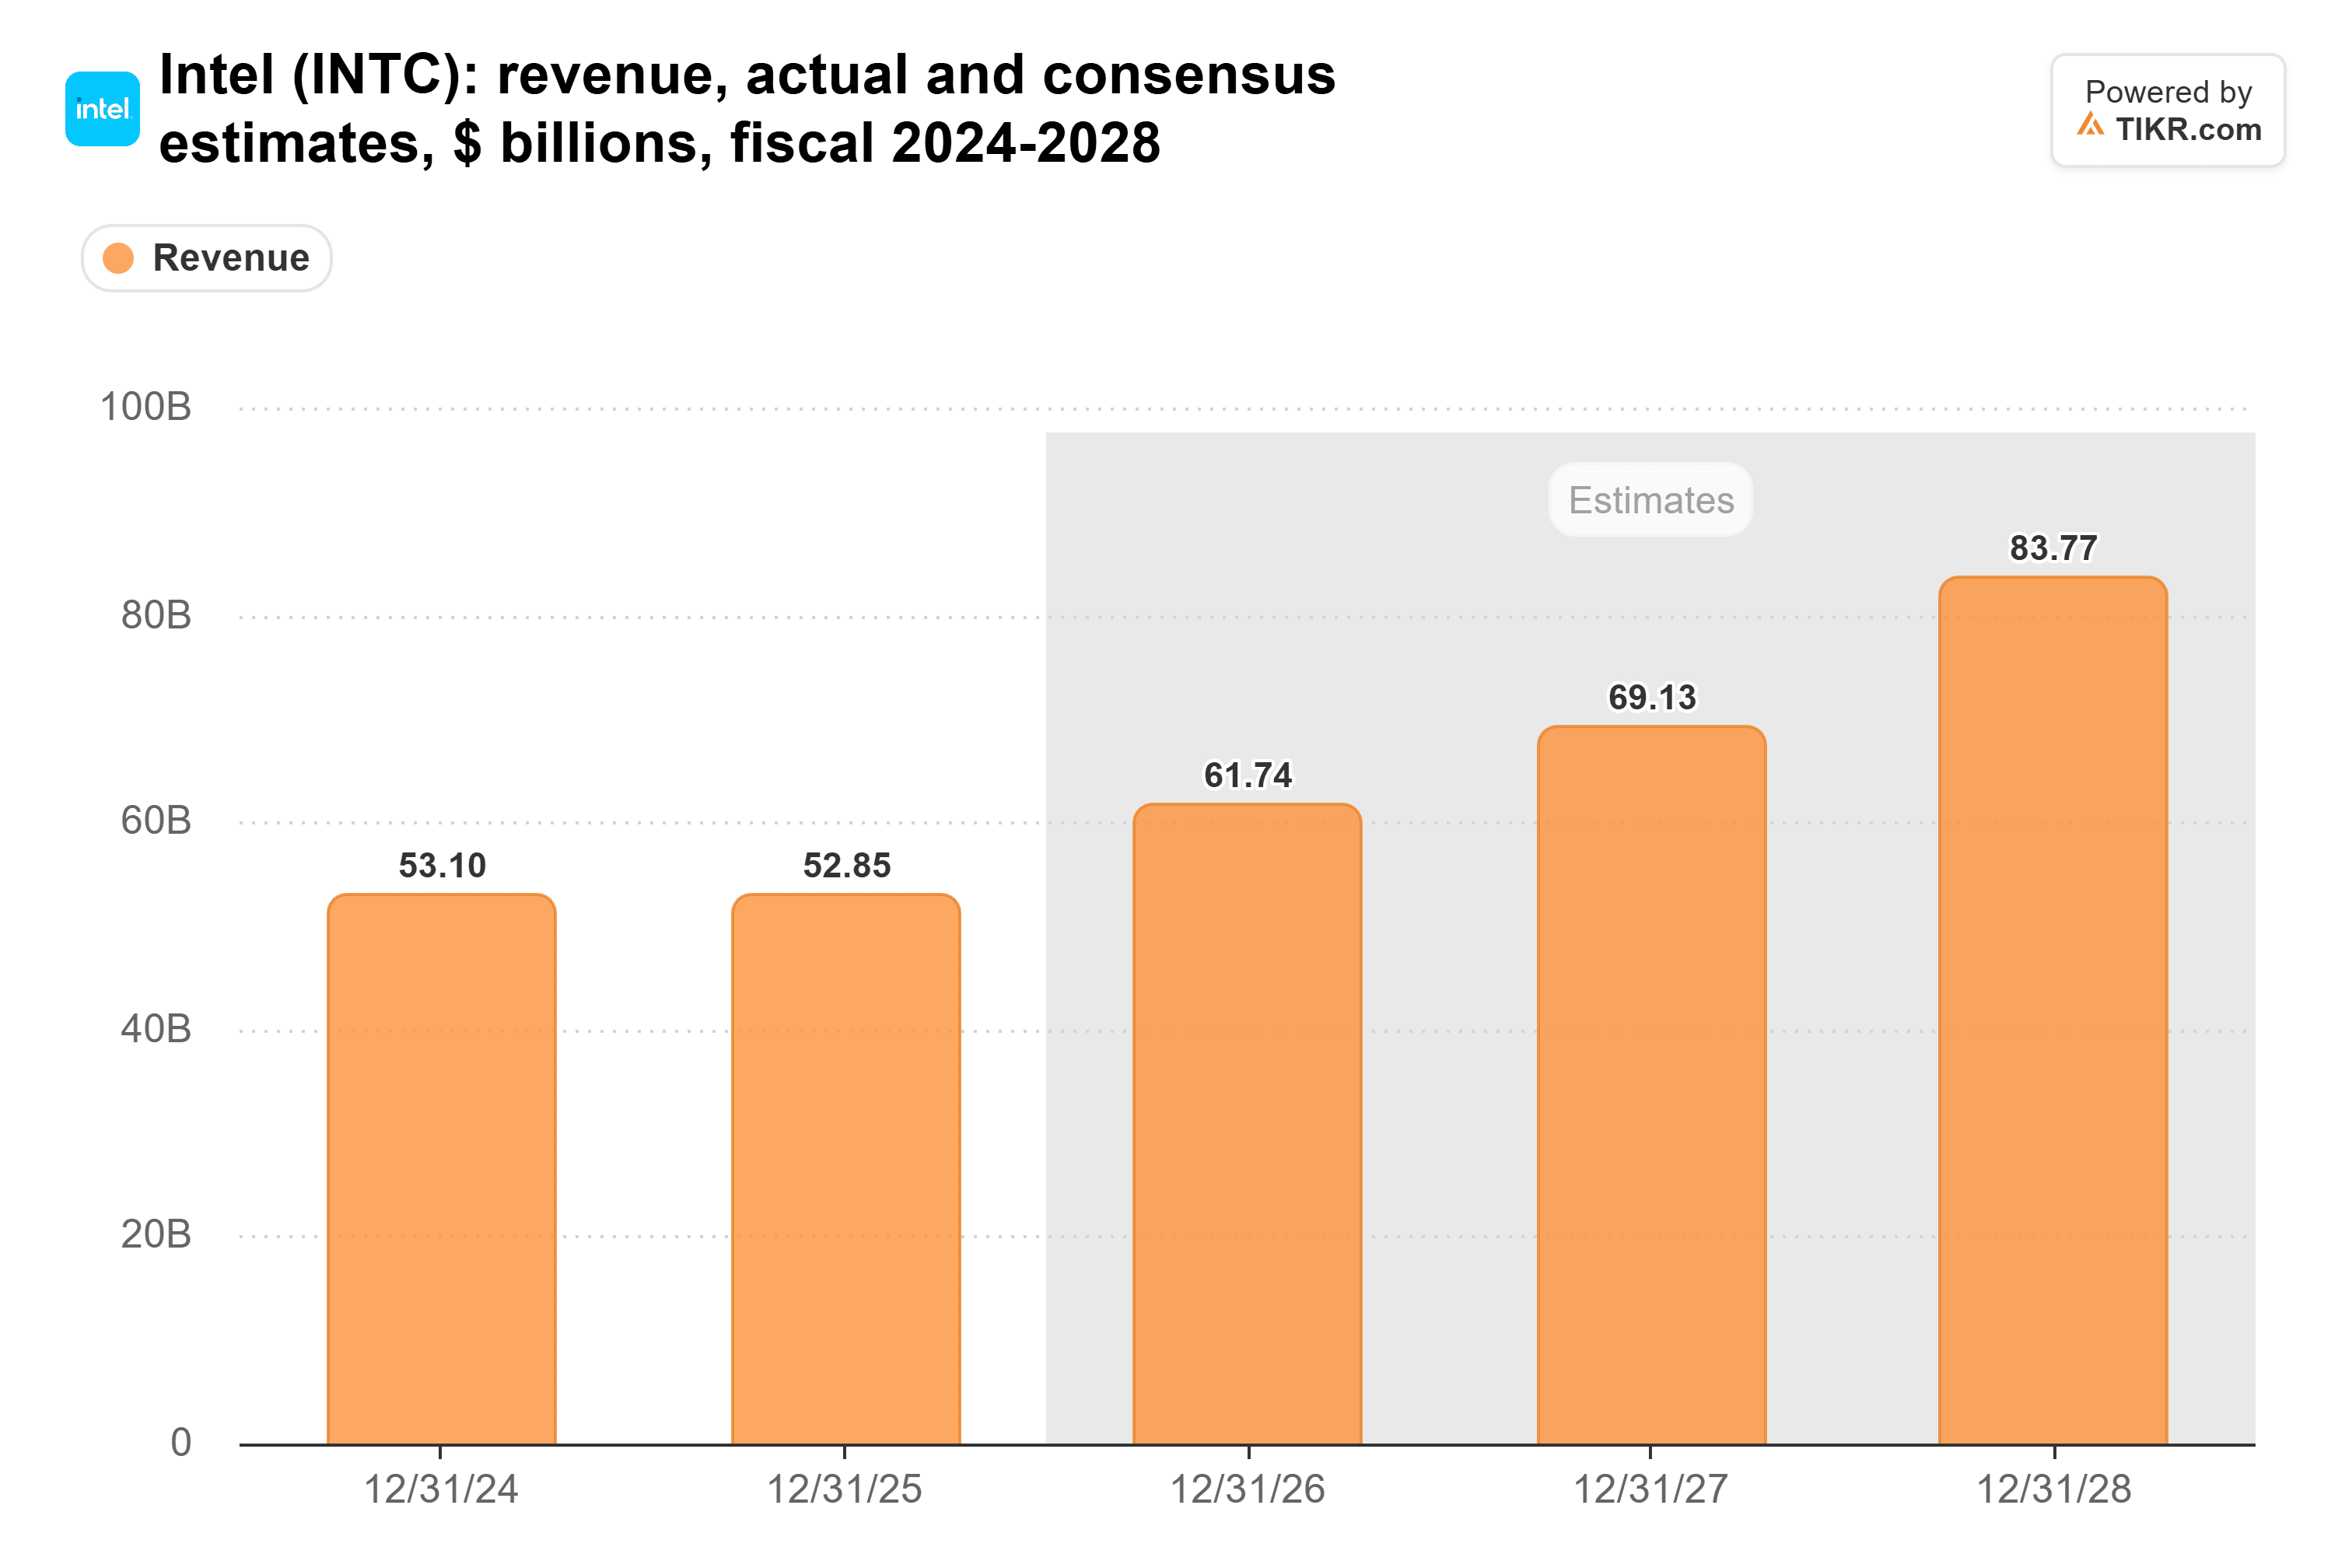
Gli analisti si aspettano ancora che i ricavi di Intel salgano da 52,9 miliardi di dollari nel 2025 a 83,8 miliardi di dollari nel 2028:
Le stime degli utili, però, si stanno muovendo nella direzione opposta. Gli analisti hanno tagliato la loro stima dell'EPS normalizzato per il 2027 a 1,79 dollari, da 2,11 dollari prima del report di ottobre. Finora, vendere più chip per server non sta rendendo Intel più redditizia agli occhi degli analisti.
AMD sta già incassando
AMD vende nella stessa domanda senza pagare per una rete di fabbriche che ha perso quasi 2 miliardi di dollari nel terzo trimestre. I suoi ricavi del data center sono aumentati del 97% in quel trimestre, raggiungendo un record di 8,5 miliardi di dollari. La crescita è arrivata dalle sue CPU per server EPYC e dalle sue nuove GPU Instinct MI450, e la CEO Lisa Su ha detto che le vendite di server sia ai clienti cloud che enterprise sono più che raddoppiate.
JPMorgan stima che la quota di Intel sui ricavi delle CPU x86 per server sia scesa dal 77% al 53% da novembre 2022. Anche i costruttori di server stanno spingendo: Dell ha lanciato nuovi server PowerEdge basati sui chip EPYC di sesta generazione di AMD.
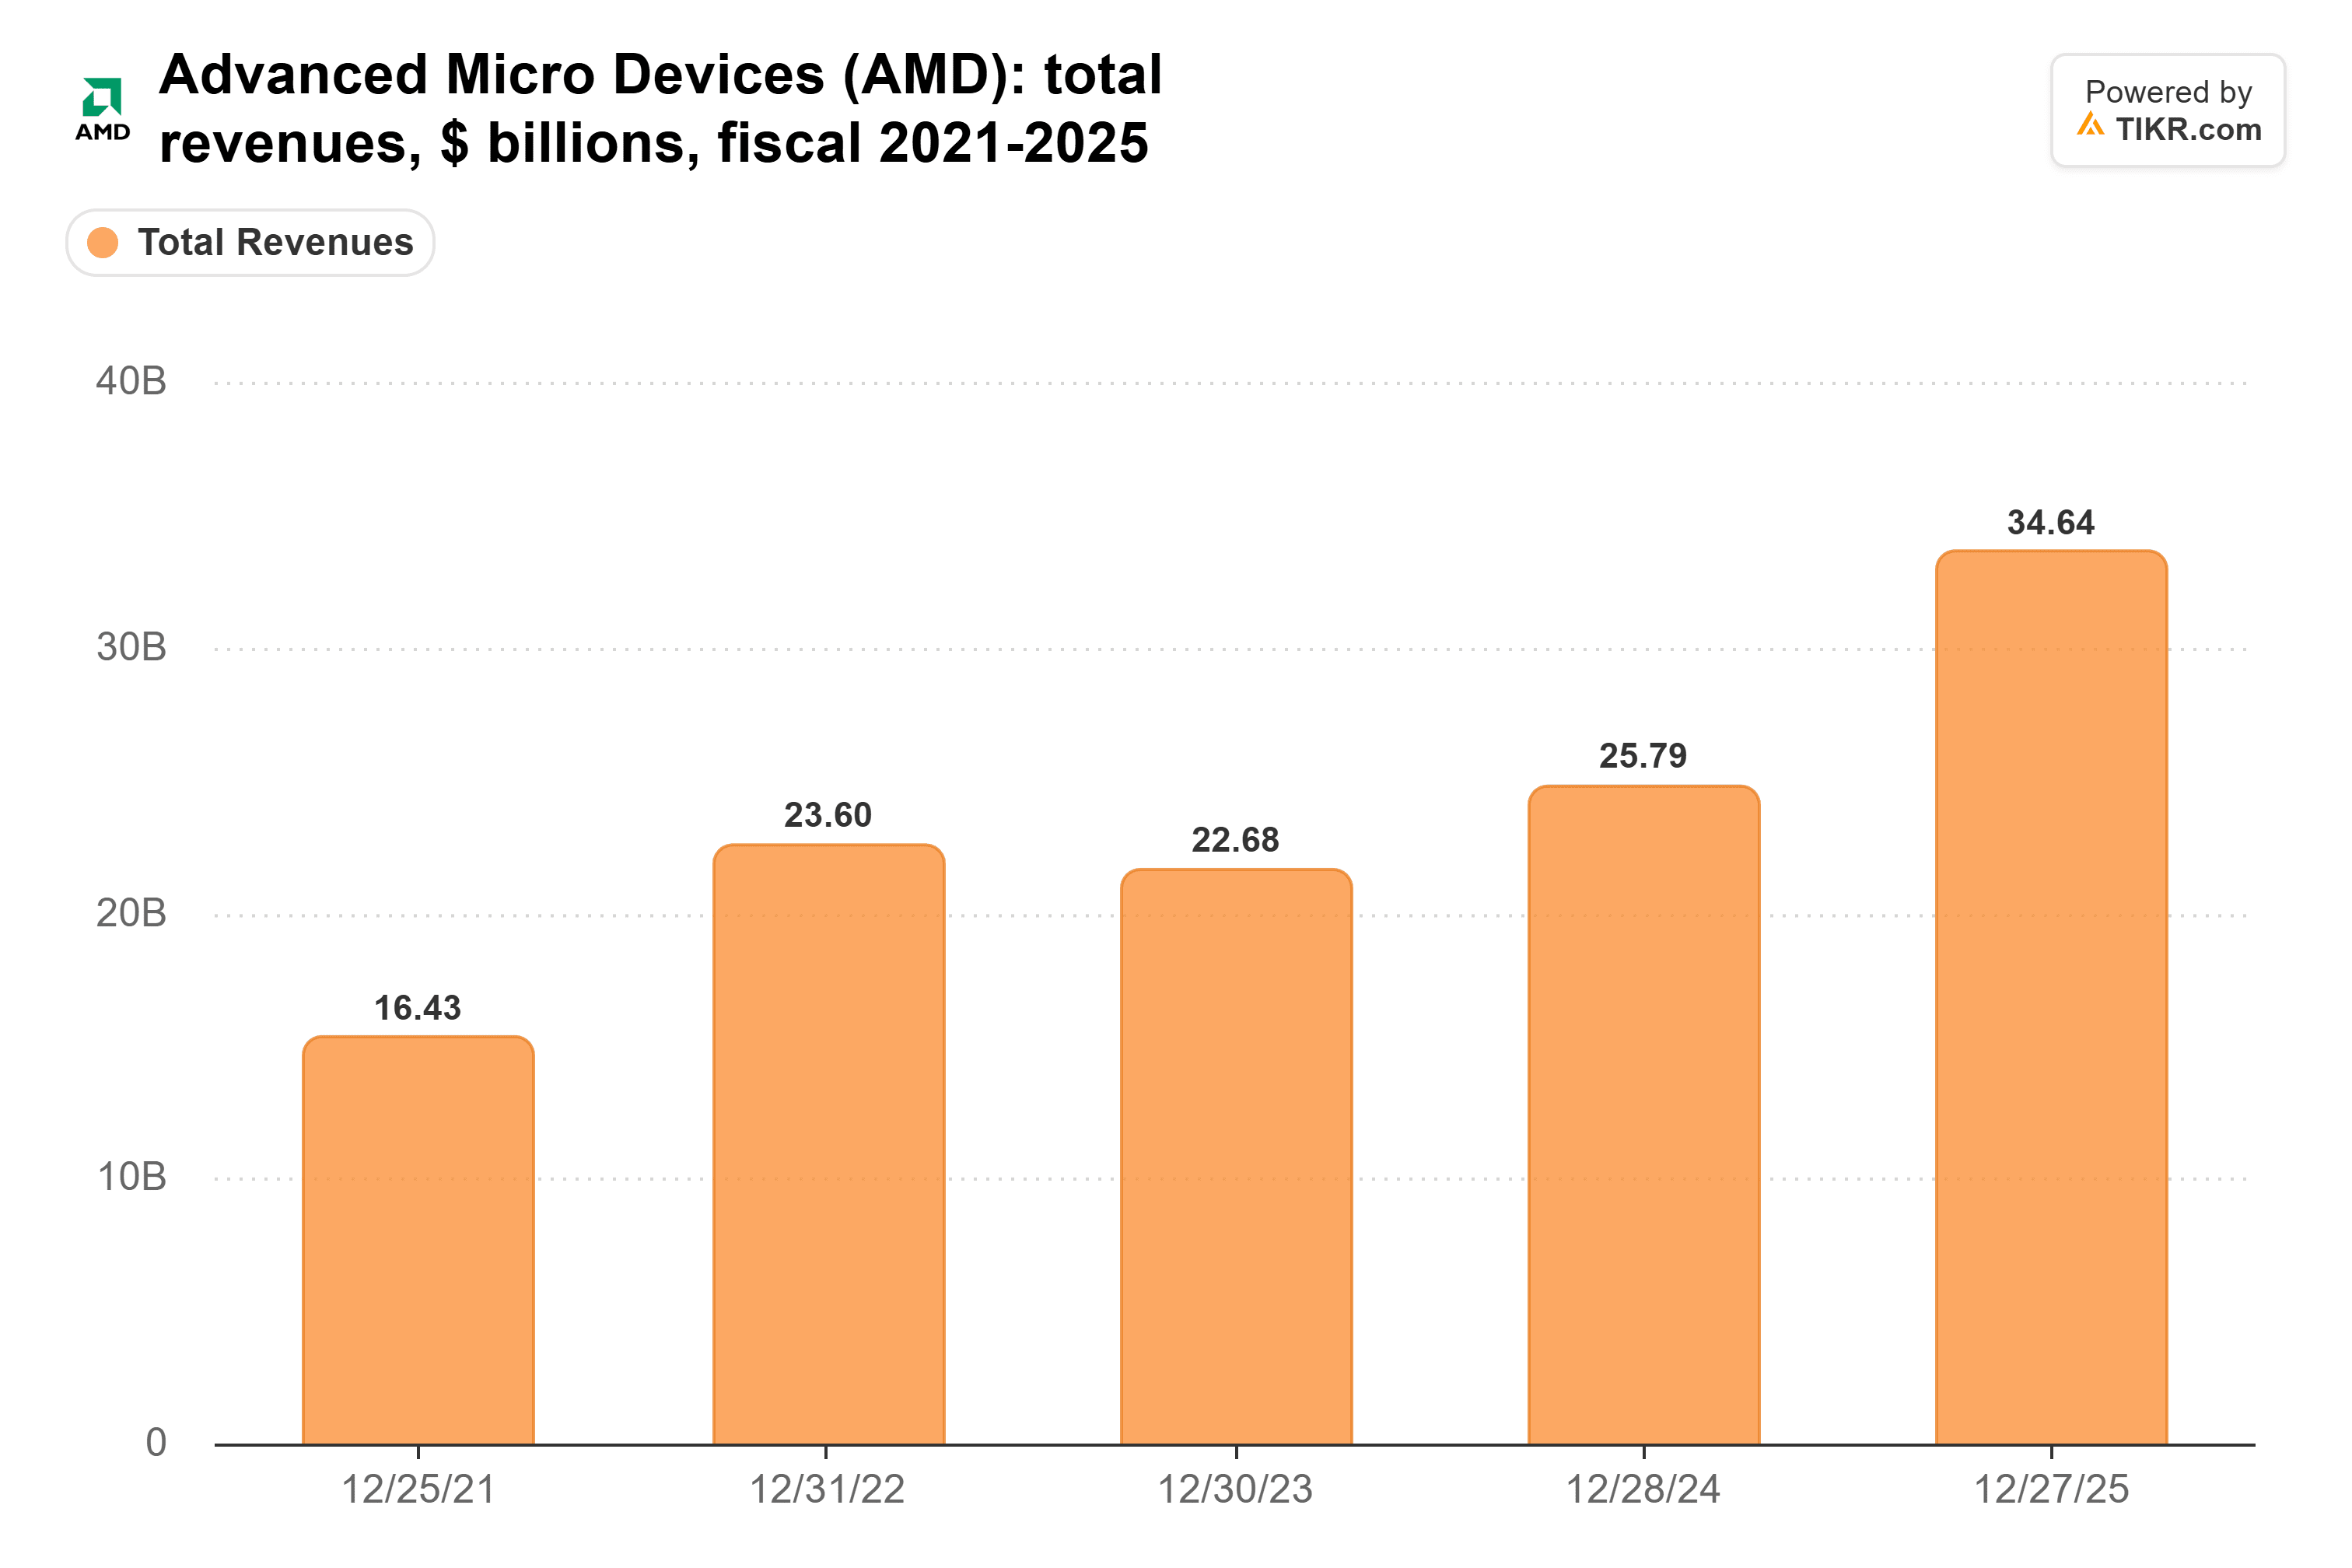
I ricavi di AMD sono più che raddoppiati dal 2021, passando da 16,4 miliardi di dollari a 34,6 miliardi di dollari nel 2025:
Arm entra attraverso il cloud
Arm ottiene una parte di questo attraverso le aziende cloud, che progettano i propri processori basati su Arm per lo stesso lavoro di agenti e inferenza. Ogni CPU per server che un gigante del cloud costruisce per sé invece di acquistarla da Intel o AMD è una vittoria per Arm, e le sue royalty del data center sono raddoppiate nel trimestre terminato a settembre.
Ora Arm vende anche il proprio chip per server. Si aspetta fino a 2 miliardi di dollari di ricavi dalla CPU Arm AGI tra l'esercizio 2027 e il 2028, con consegne che iniziano nel suo quarto trimestre fiscale (gennaio-marzo 2027).
Gli analisti si aspettano che i ricavi di Arm più che raddoppino, passando da 4,92 miliardi di dollari nell'anno terminato a marzo 2026 a 11,1 miliardi di dollari nell'anno terminato a marzo 2029:
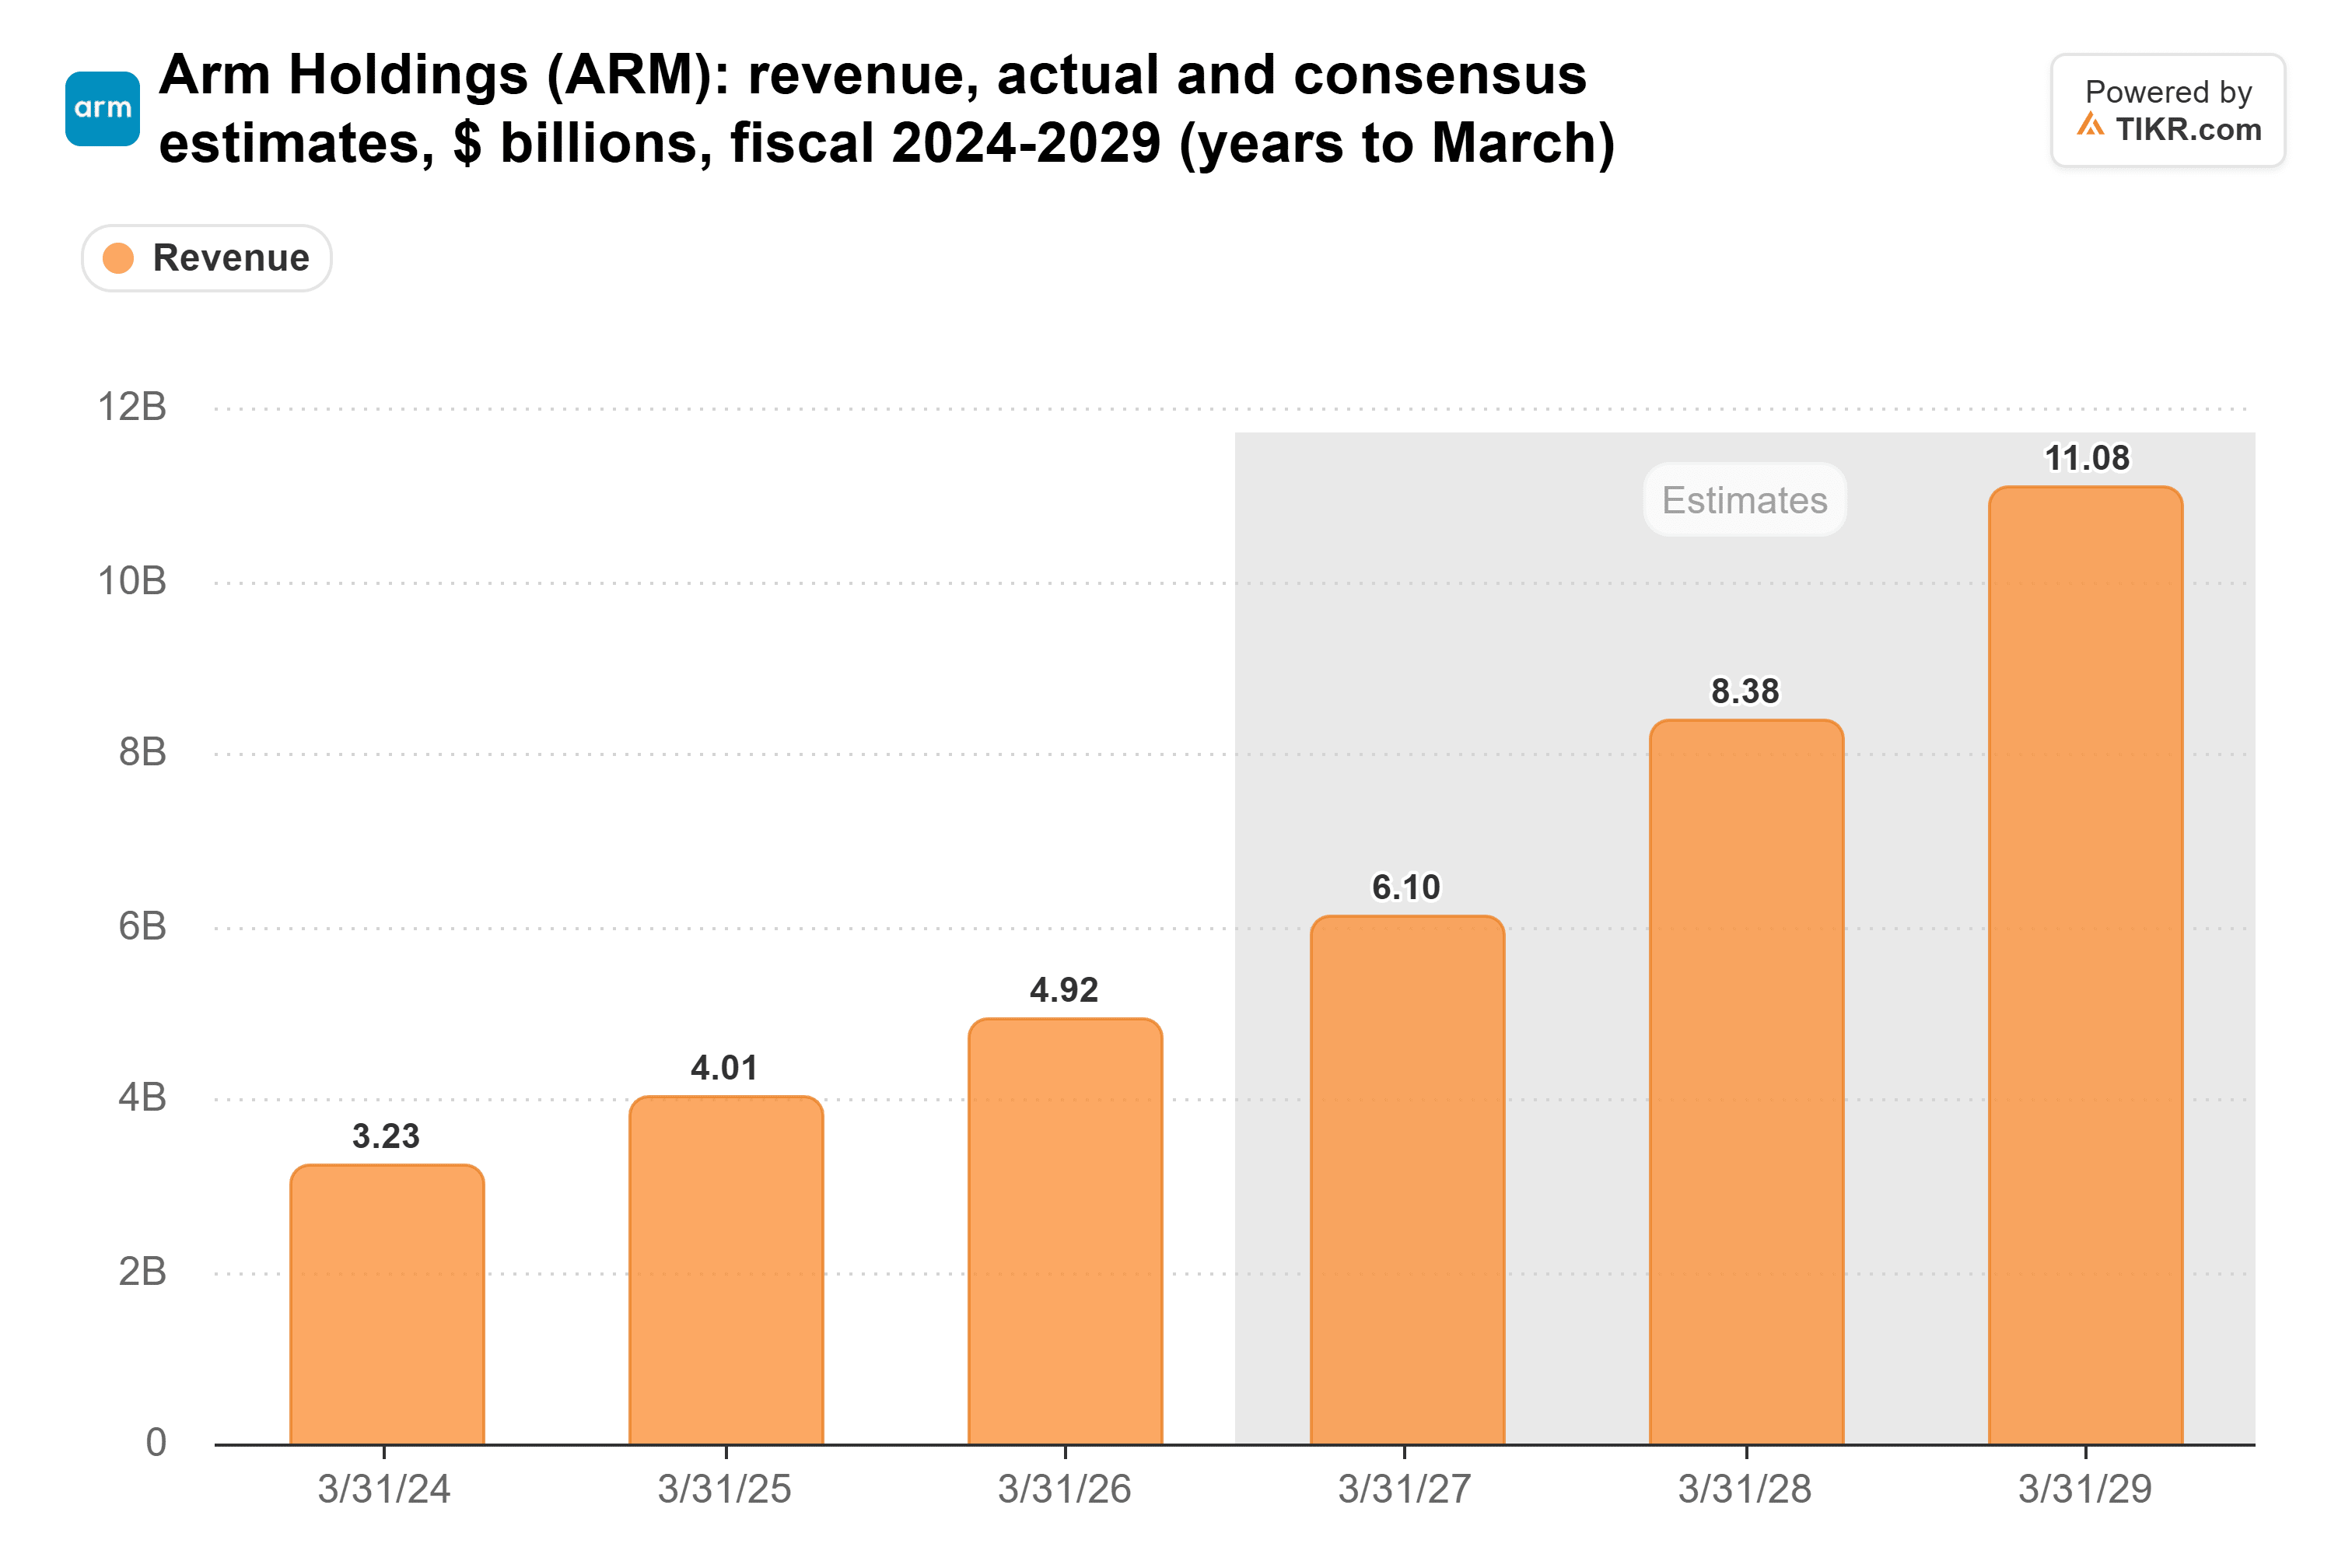
Queste stime presuppongono già molta crescita. Arm ha bisogno che il ritorno delle CPU continui solo per raggiungerle.
AMD è quella da possedere su questo trend
Tan probabilmente ha ragione sulla direzione, e tutte e tre le aziende dovrebbero vendere più CPU nell'IA. Ma Intel deve risolvere la sua offerta e ridurre le perdite della sua foundry prima che il trend si manifesti nei suoi utili, e le stime di Arm si aspettano già molto.
AMD sembra il modo più pulito per possederlo. Le sue vendite di server stanno crescendo più velocemente del business data center di Intel, e non ha fabbriche proprie da pagare.
Ovviamente, la parità è ancora una stima del management, non una cifra che Intel riporta. Se le spedizioni di Xeon di Intel raggiungono la domanda e le perdite della sua foundry continuano a ridursi, meriterebbe un secondo sguardo.
Quindi, quanto vale realmente l'azione Intel?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Intel. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!