Punti Chiave
- Steve Eisman afferma che la spesa in conto capitale (capex) per l'IA potrebbe raggiungere il picco nel 2027 e che gli hyperscaler potrebbero tornare a un flusso di cassa positivo già nella seconda metà di quell'anno, se la costruzione dei data center rallenta.
- Charlie Bilello sottolinea che Meta spende il 43% dei suoi ricavi in capex, rispetto al 39% di Microsoft, al 34% di Alphabet e al 27% di Amazon, quindi un rallentamento libererebbe la quota più ampia di ricavi proprio a Meta.
- Gli analisti si aspettano che il free cash flow di Meta tocchi il minimo a -48,0 miliardi di dollari nel 2027, mentre quello di Microsoft è rimasto sopra i 59 miliardi di dollari all'anno dall'esercizio fiscale 2022.
- Applied Materials prevede che il capex cloud aumenterà di oltre il 50% nel 2027, quindi il momento di svolta per Meta probabilmente arriverà più tardi di quanto spera Eisman. Il piano di capex di Meta per il 2027, previsto per fine gennaio, sarà il prossimo banco di prova.
La reazione negativa alle elezioni di medio termine contro i data center sta portando Wall Street a chiedersi se la spesa in IA del Big Tech sia sul punto di rallentare. E se così fosse, l'hyperscaler che avrebbe più da guadagnare potrebbe essere Meta Platforms (META).
Steve Eisman, l'investitore reso famoso da Michael Lewis in "The Big Short", ha delineato il potenziale rialzista nell'episodio del 13 novembre di The Real Eisman Playbook. Se la costruzione di data center rallentasse di "qualcosa come il 10-30%", ha affermato:
"Il CapEx per l'IA raggiungerebbe il picco nel 2027 e gli hyperscaler tornerebbero, quindi, a un flusso di cassa positivo forse già nella seconda metà del 2027."
Alcuni hanno molto più da recuperare di altri. In un post su X, Charlie Bilello di Creative Planning ha affermato che il capex rappresenta una quota record dei ricavi per tutti e quattro i maggiori spenditori: il 43% per Meta, il 39% per Microsoft (MSFT), il 34% per Alphabet (GOOG) e il 27% per Amazon (AMZN).
Questo mette Meta in prima fila.
TIKR monitora 61 analisti su Meta Platforms. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Meta Platforms, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Meta Platforms
Meta ha la buca più profonda da cui risalire
La spesa di Meta ha già azzerato il suo free cash flow. Lo ha generato tra i 43,0 e i 52,1 miliardi di dollari all'anno dal 2023 al 2025, e gli analisti si aspettano che diventi negativo nel 2026 e tocchi il fondo nel 2027:
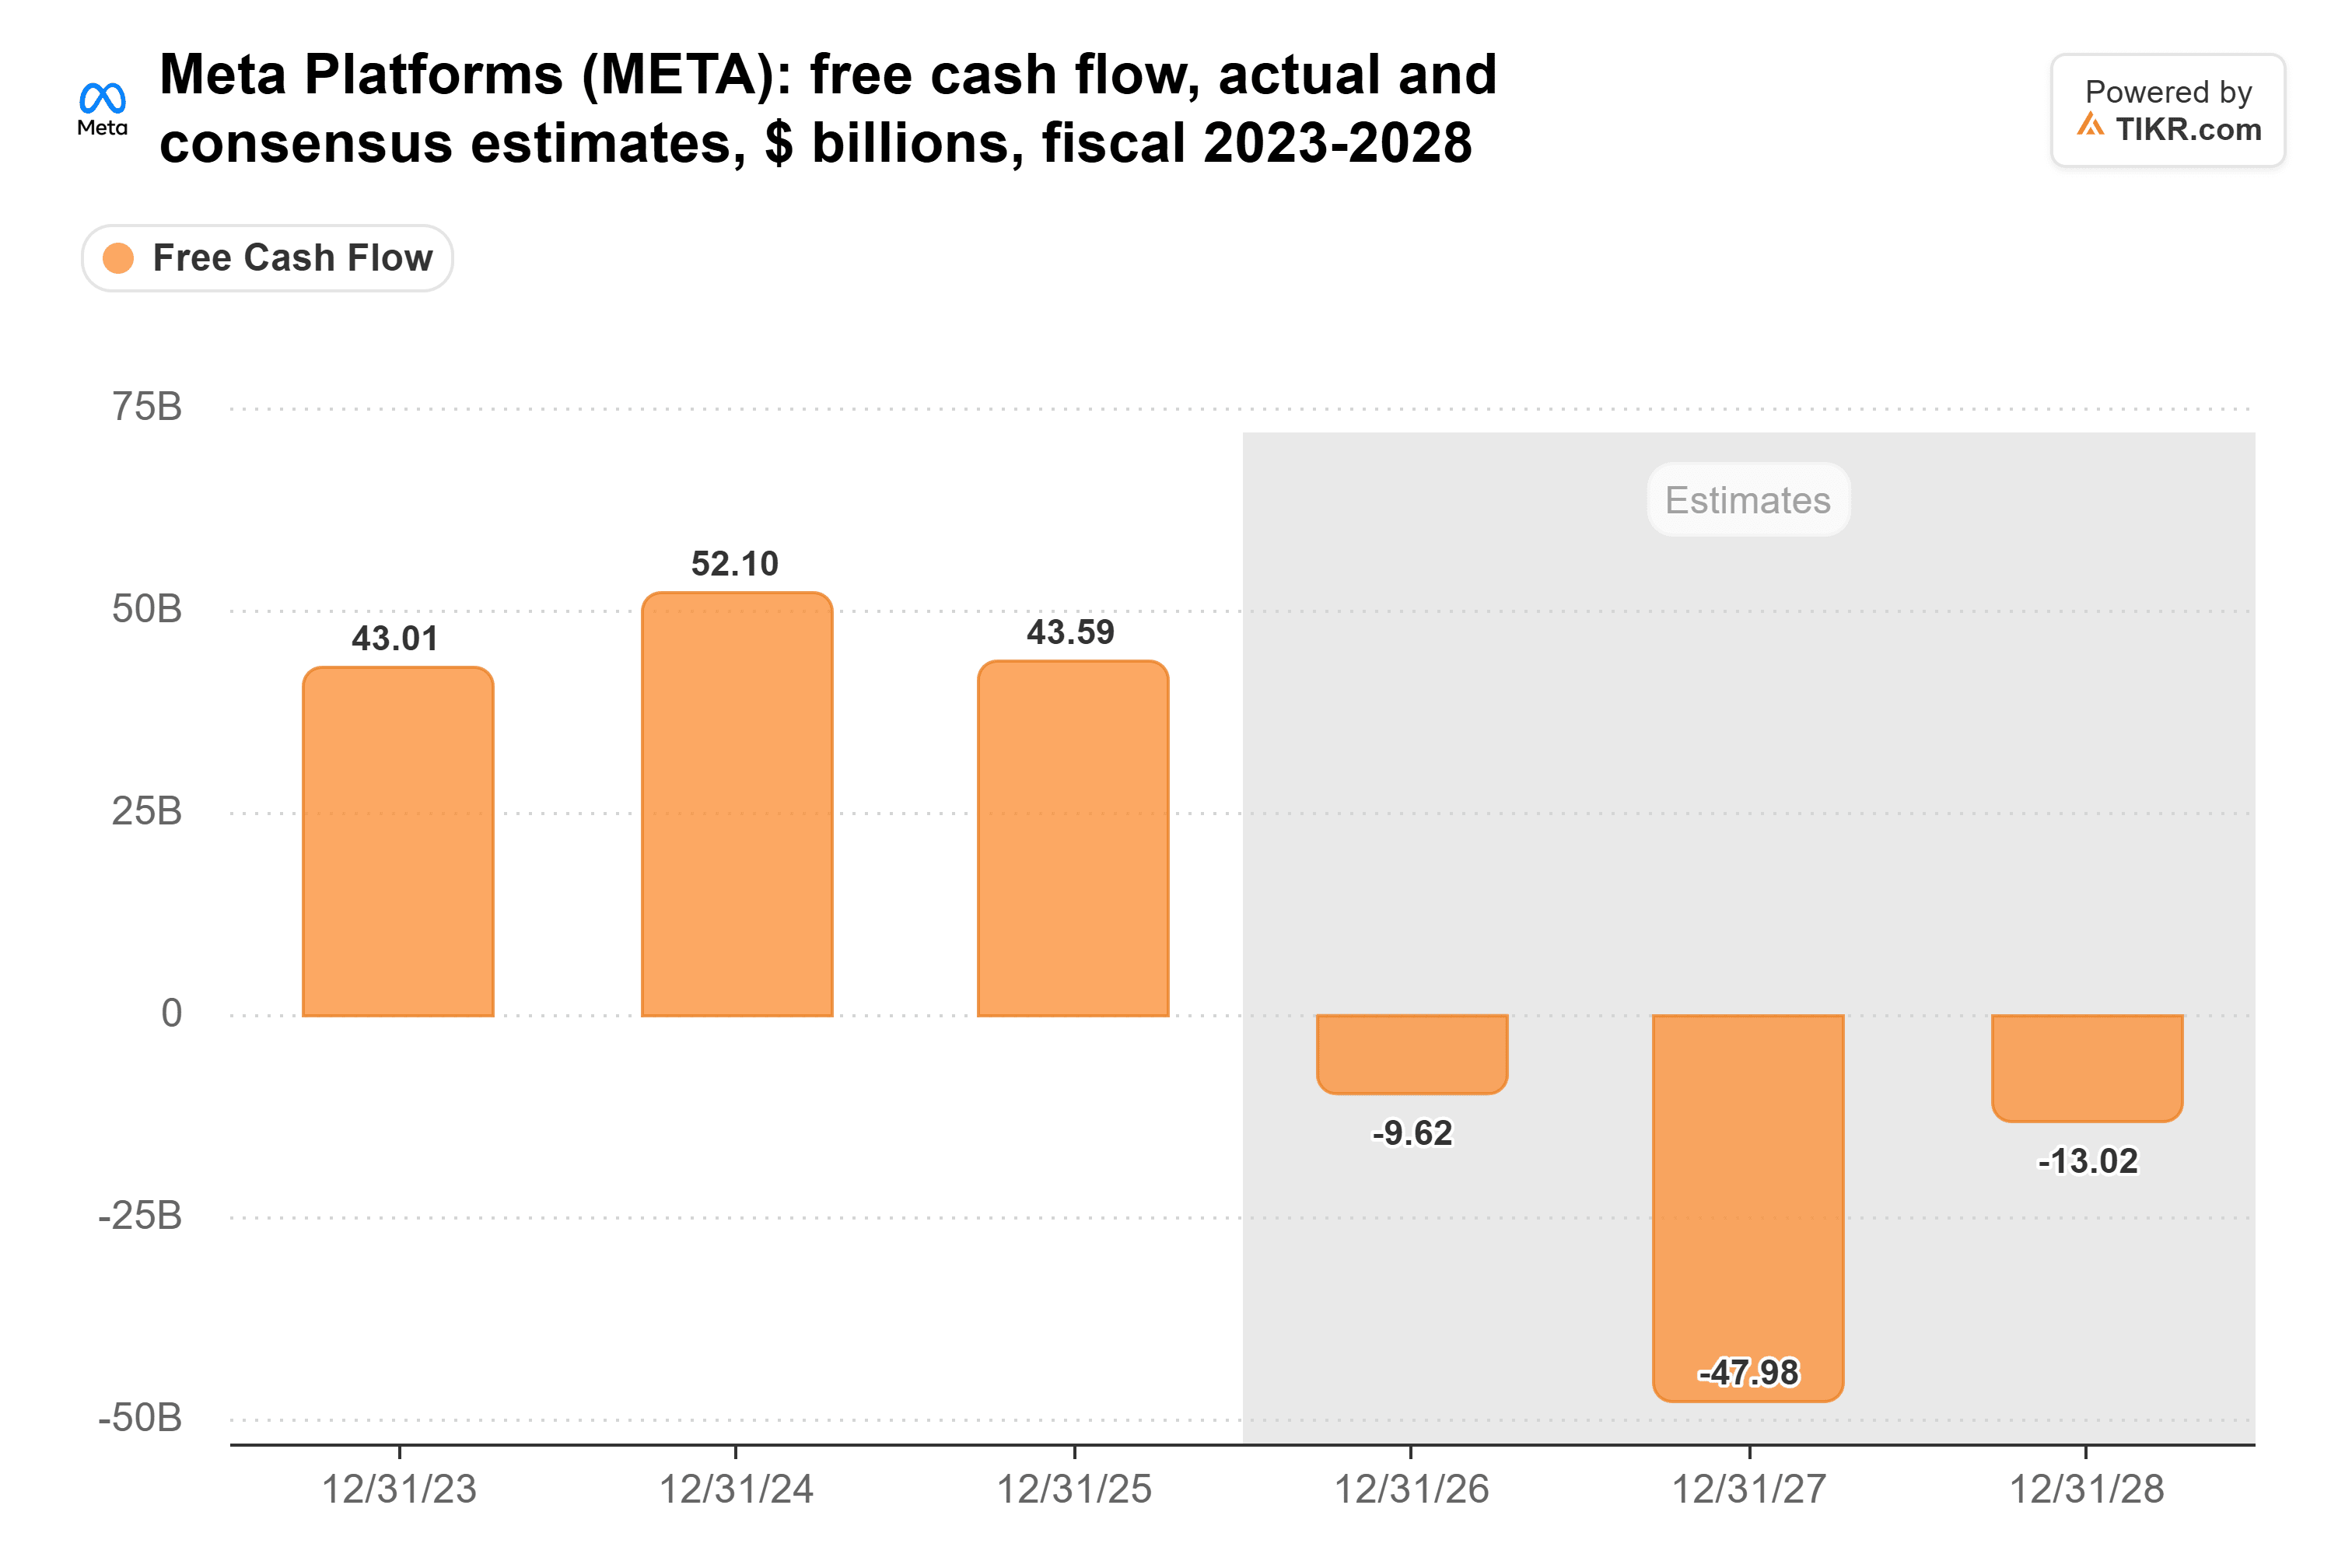
Quel minimo del 2027 è di -48,0 miliardi di dollari. Tornare ai 43,6 miliardi del 2025 richiederebbe un'oscillazione di oltre 90 miliardi di dollari.
Il colpevole è il capex. Meta ha speso 18,7 miliardi di dollari nel 2021 e 69,7 miliardi nel 2025, e gran parte di questo balzo è avvenuto solo nel 2025:
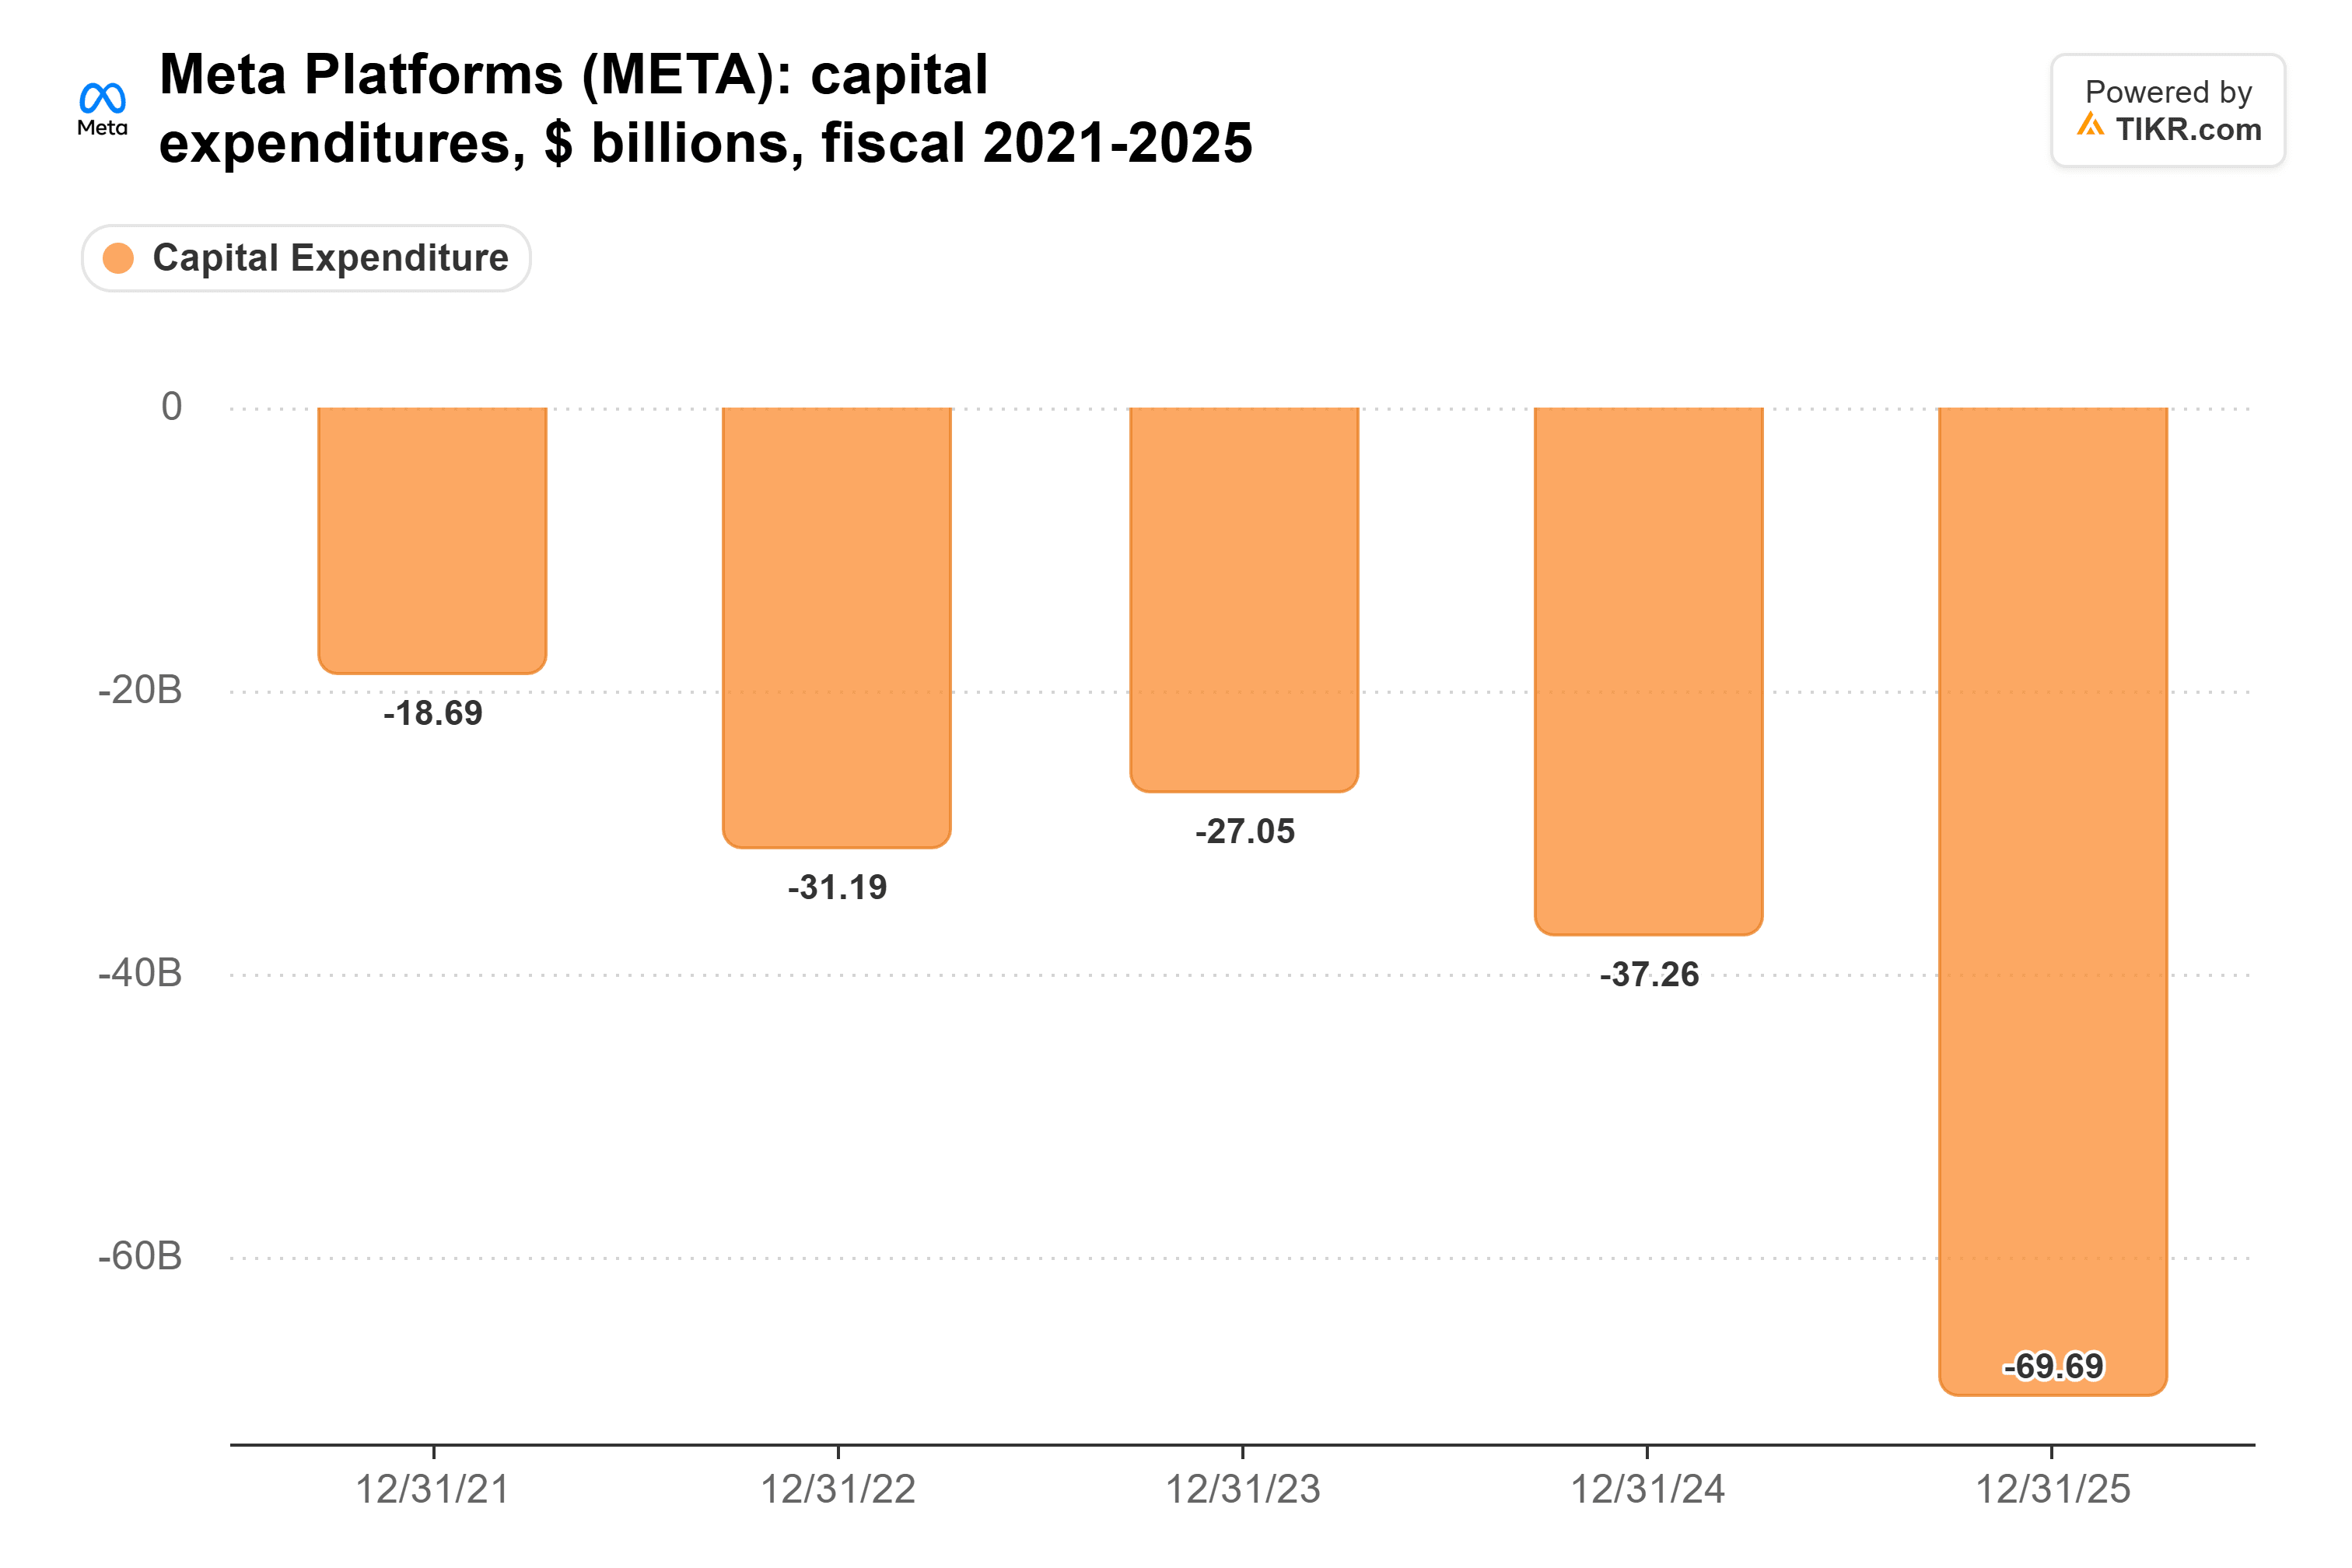
Meta prevede un capex 2026 tra 135 e 145 miliardi di dollari. Il consenso lo stima a circa 210 miliardi nel 2027 e circa 227 miliardi nel 2028, quindi gli analisti non si aspettano che la spesa di Meta raggiunga il picco nel 2027. Tuttavia, si aspettano che il suo free cash flow migliori di 35 miliardi di dollari nel 2028 man mano che i ricavi crescono per sostenere gli investimenti. Se la spesa dovesse davvero raggiungere il picco nel 2027, la liquidità di Meta potrebbe tornare positiva più rapidamente di quanto si aspetti il mercato.
L'altra lamentela di Eisman si adatta meglio a Meta. Ha detto che "gli investitori si sono stancati di tutto il debito e il capitale raccolto dagli hyperscaler", e Meta ha messo in fila oltre 60 miliardi di dollari di nuovo finanziamento dalla fine di ottobre. La sua nuova obbligazione in dollari a scadenza più breve paga il 5,85%, rispetto al 4,2% della sua obbligazione a scadenza più breve di un anno fa.
Microsoft non ha mai smesso di generare liquidità
Microsoft spende quasi la stessa quota di ricavi in capex di Meta, ma il suo free cash flow si è mantenuto molto meglio. È passato da 74,1 miliardi di dollari nell'anno chiuso a giugno 2024 a 67,0 miliardi nell'anno chiuso a giugno 2026:
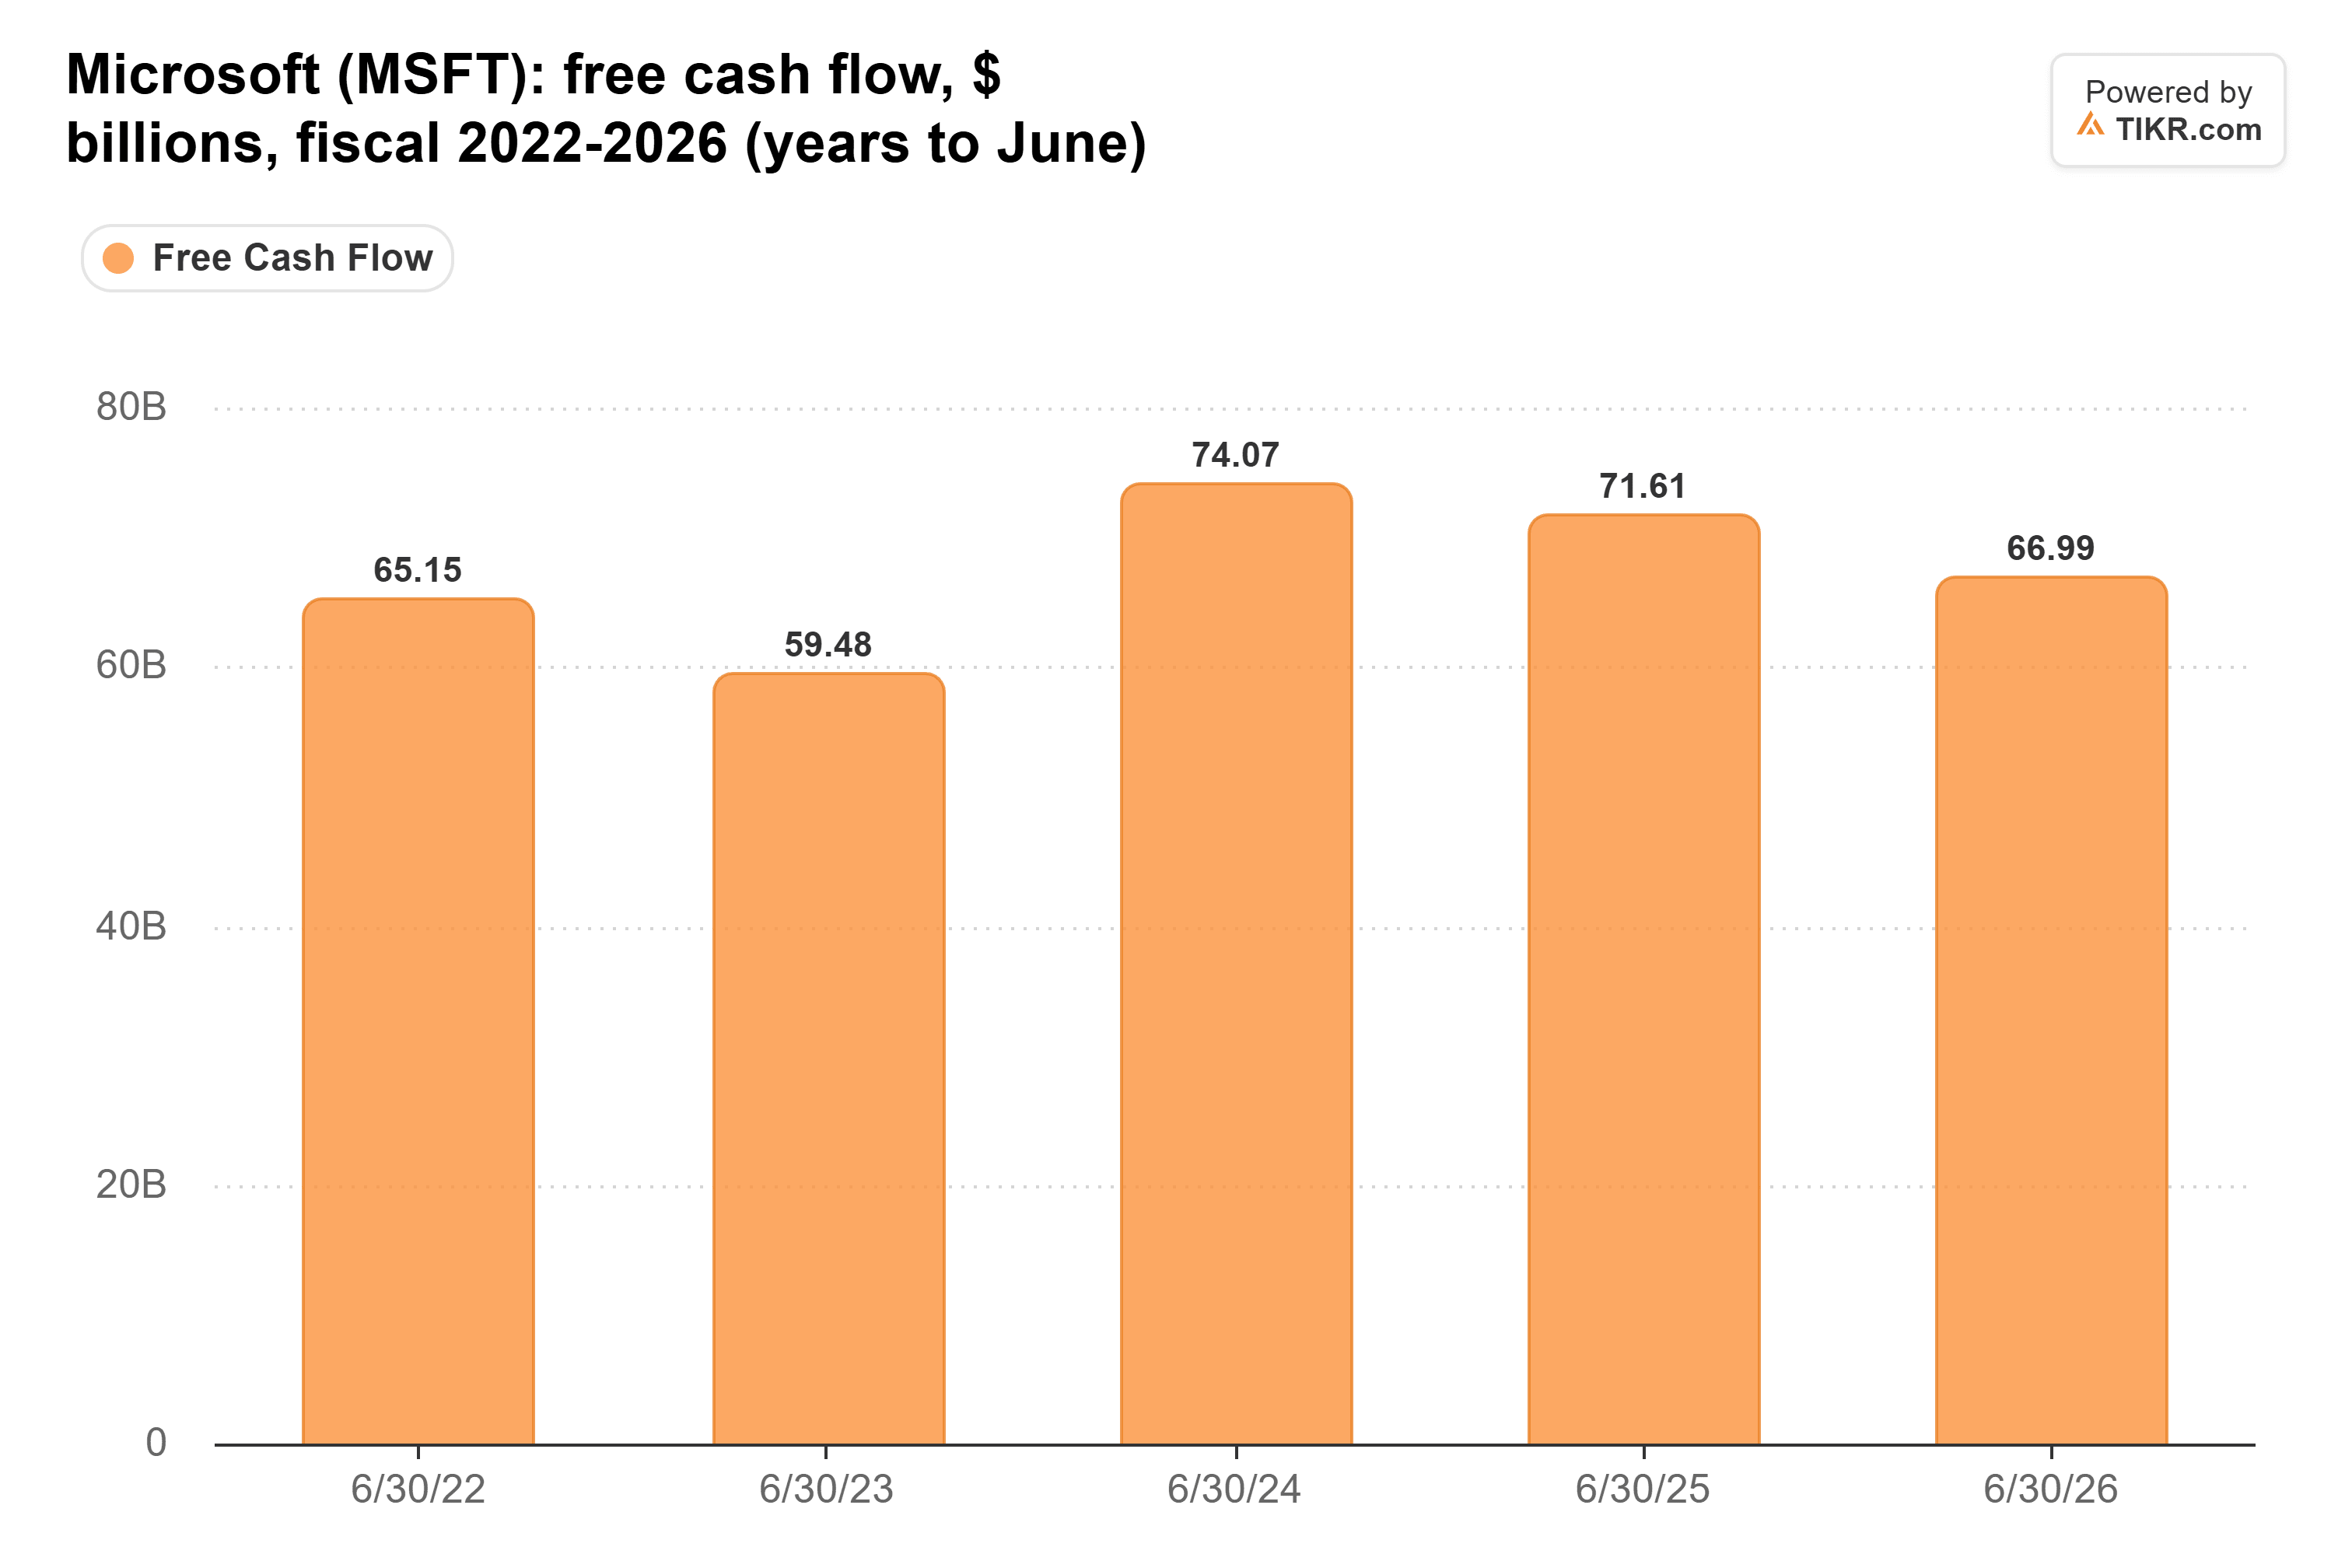
Quindi, un picco nel 2027 consegnerebbe a Microsoft più liquidità, ma non ha mai perso il suo "flusso di cassa positivo" in primo luogo. Alphabet e Amazon spendono una quota ancora minore dei ricavi in capex, rispettivamente il 34% e il 27% secondo il calcolo di Bilello, quindi un picco libera meno di ogni dollaro che incassano. Una costruzione più lenta aiuta tutti e quattro, e Meta ha la quota più ampia dei suoi ricavi vincolata ad essa.
I produttori di attrezzature vedono un 2027 molto più grande
Le aziende che vendono gli strumenti vedono il 2027 in modo molto diverso. Nella conference call del quarto trimestre di Applied Materials, il CFO Brice Hill ha dichiarato che "si prevede che il Capex Cloud aumenterà di oltre il 50% nel 2027, superando ampiamente i 1.000 miliardi di dollari". Anche i suoi clienti vogliono più strumenti di quanti ne possa spedire. E lo stesso Eisman ha definito un rallentamento "un grande 'se'".
Le due visioni possono comunque coesistere. Stephen Parker di J.P. Morgan Private Bank ha detto a CNBC's Closing Bell che "tutto ciò che riguarda il 2027 è già approvato, quindi probabilmente andrà avanti", e che i mercati inizieranno a pensare al 2028. Se il rallentamento arriva dopo che i progetti del 2027 sono stati costruiti, il 2027 finisce per essere il picco, solo uno molto costoso.
La tempistica di Eisman sembra prematura, almeno per Meta. Con i progetti del 2027 già approvati e la spesa ancora in aumento, il free cash flow di Meta sembra più probabile che torni positivo nel 2028 che nella seconda metà del 2027. Ma ogni volta che la costruzione rallenterà, Meta ha la quota più ampia dei suoi ricavi da riconquistare, e i suoi azionisti potrebbero essere quelli che guadagnano di più.
Il primo vero test arriverà a fine gennaio, quando Meta presenterà il suo budget e il piano di capex per il 2027 nella sua conference call del quarto trimestre. Se quel piano risulterà ben al di sopra della stima del mercato, la liquidità di Meta probabilmente impiegherebbe più tempo a tornare positiva.
Quindi, quanto vale realmente l'azione Meta?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Meta. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!