
Punti Chiave
- Ai prezzi odierni, ottenere $1.000 al mese in dividendi richiede circa 2.066 azioni Hershey (circa $360.000) o circa 5.770 azioni Mondelez (circa $389.700).
- Il rendimento più alto di Hershey la rende più economica di circa $29.700, e il suo dividendo ha utilizzato il 53% del free cash flow negli ultimi 12 mesi, contro il 70% di Mondelez.
- Mondelez sta crescendo in termini di volume mentre il volume di Hershey è calato nell'ultimo trimestre, ma Mondelez ha pagato più in dividendi di quanto abbia generato come free cash flow nei primi nove mesi del 2026.
- Il pagamento di Hershey è il più solido dei due: più economico, meglio coperto e sostenuto da meno debito.
Sia Hershey (HSY) che Mondelez International (MDLZ) hanno pubblicato i risultati il 29 ottobre, e entrambe le azioni offrono un rendimento superiore al 3% ai prezzi odierni. Per chi è in pensione e vive di dividendi, questo è sufficiente per meritare un'occhiata a entrambe.
Quindi, prendiamo un ipotetico pensionato che vuole $1.000 al mese in dividendi da una sola di esse. Con Hershey, ciò richiede circa 2.066 azioni, o circa $360.000 con un rendimento del 3,3%. Con Mondelez, sono circa 5.770 azioni, o circa $389.700 con un rendimento del 3,1%.
Il rendimento più alto di Hershey rende lo stesso pagamento di dividendi più economico di circa $29.700. Ciò che conta di più è se quel pagamento regge, quindi ecco cosa c'è dietro ciascuno:
| Azione | Azioni | Costo | Rendimento | Reddito al mese | Payout ratio in contanti (TTM) |
|---|---|---|---|---|---|
| Hershey (HSY) | 2,066 | $360,042 | 3.3% | $1,000 | 53% |
| Mondelez (MDLZ) | 5,770 | $389,706 | 3.1% | $1,000 | 70% |
Fonte: TIKR; prezzi odierni e tasso di dividendo corrente di ciascuna società. I payout ratio sono i dividendi pagati divisi per il free cash flow nei 12 mesi precedenti a fine settembre 2026.
6 azioni con dividendi sicuri che pagano rendimenti del 6%+ ai pensionati
Oggi ci sono oltre 100 azioni che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di esse siano veramente sicure per i pensionati.
Sono tutte vostre gratuitamente come parte del nostro nuovo rapporto di investimento, a cui potete accedere qui.
Hershey paga con ampio margine
L'ultimo trimestre di Hershey è stato misto. Le vendite nette sono aumentate del 3,0% a $3,28 miliardi nel terzo trimestre del 2026, ma le vendite organiche a valuta costante sono cresciute solo dello 0,8%, e la direzione ha dichiarato nella conference call che il volume è calato di circa il 10%. I minimarket sono il punto debole, con le vendite di categoria lì giù del 5% a settembre e ancora deboli a ottobre. Il CEO Kirk Tanner ha riassunto: "Le nostre iniziative di creazione della domanda per il secondo semestre stanno guadagnando slancio, anche se i consumatori diventano più cauti."
Nonostante ciò, Hershey ha alzato le sue previsioni per il 2026 a circa il 5% di crescita delle vendite nette e una crescita dell'EPS rettificato dal 36% al 38,5%, rispetto al 30-35% precedente. I rimborsi tariffari, pari a $0,22 per azione nel trimestre, fanno parte di questo, e la direzione si aspetta che i costi del cacao scendano nel 2027.
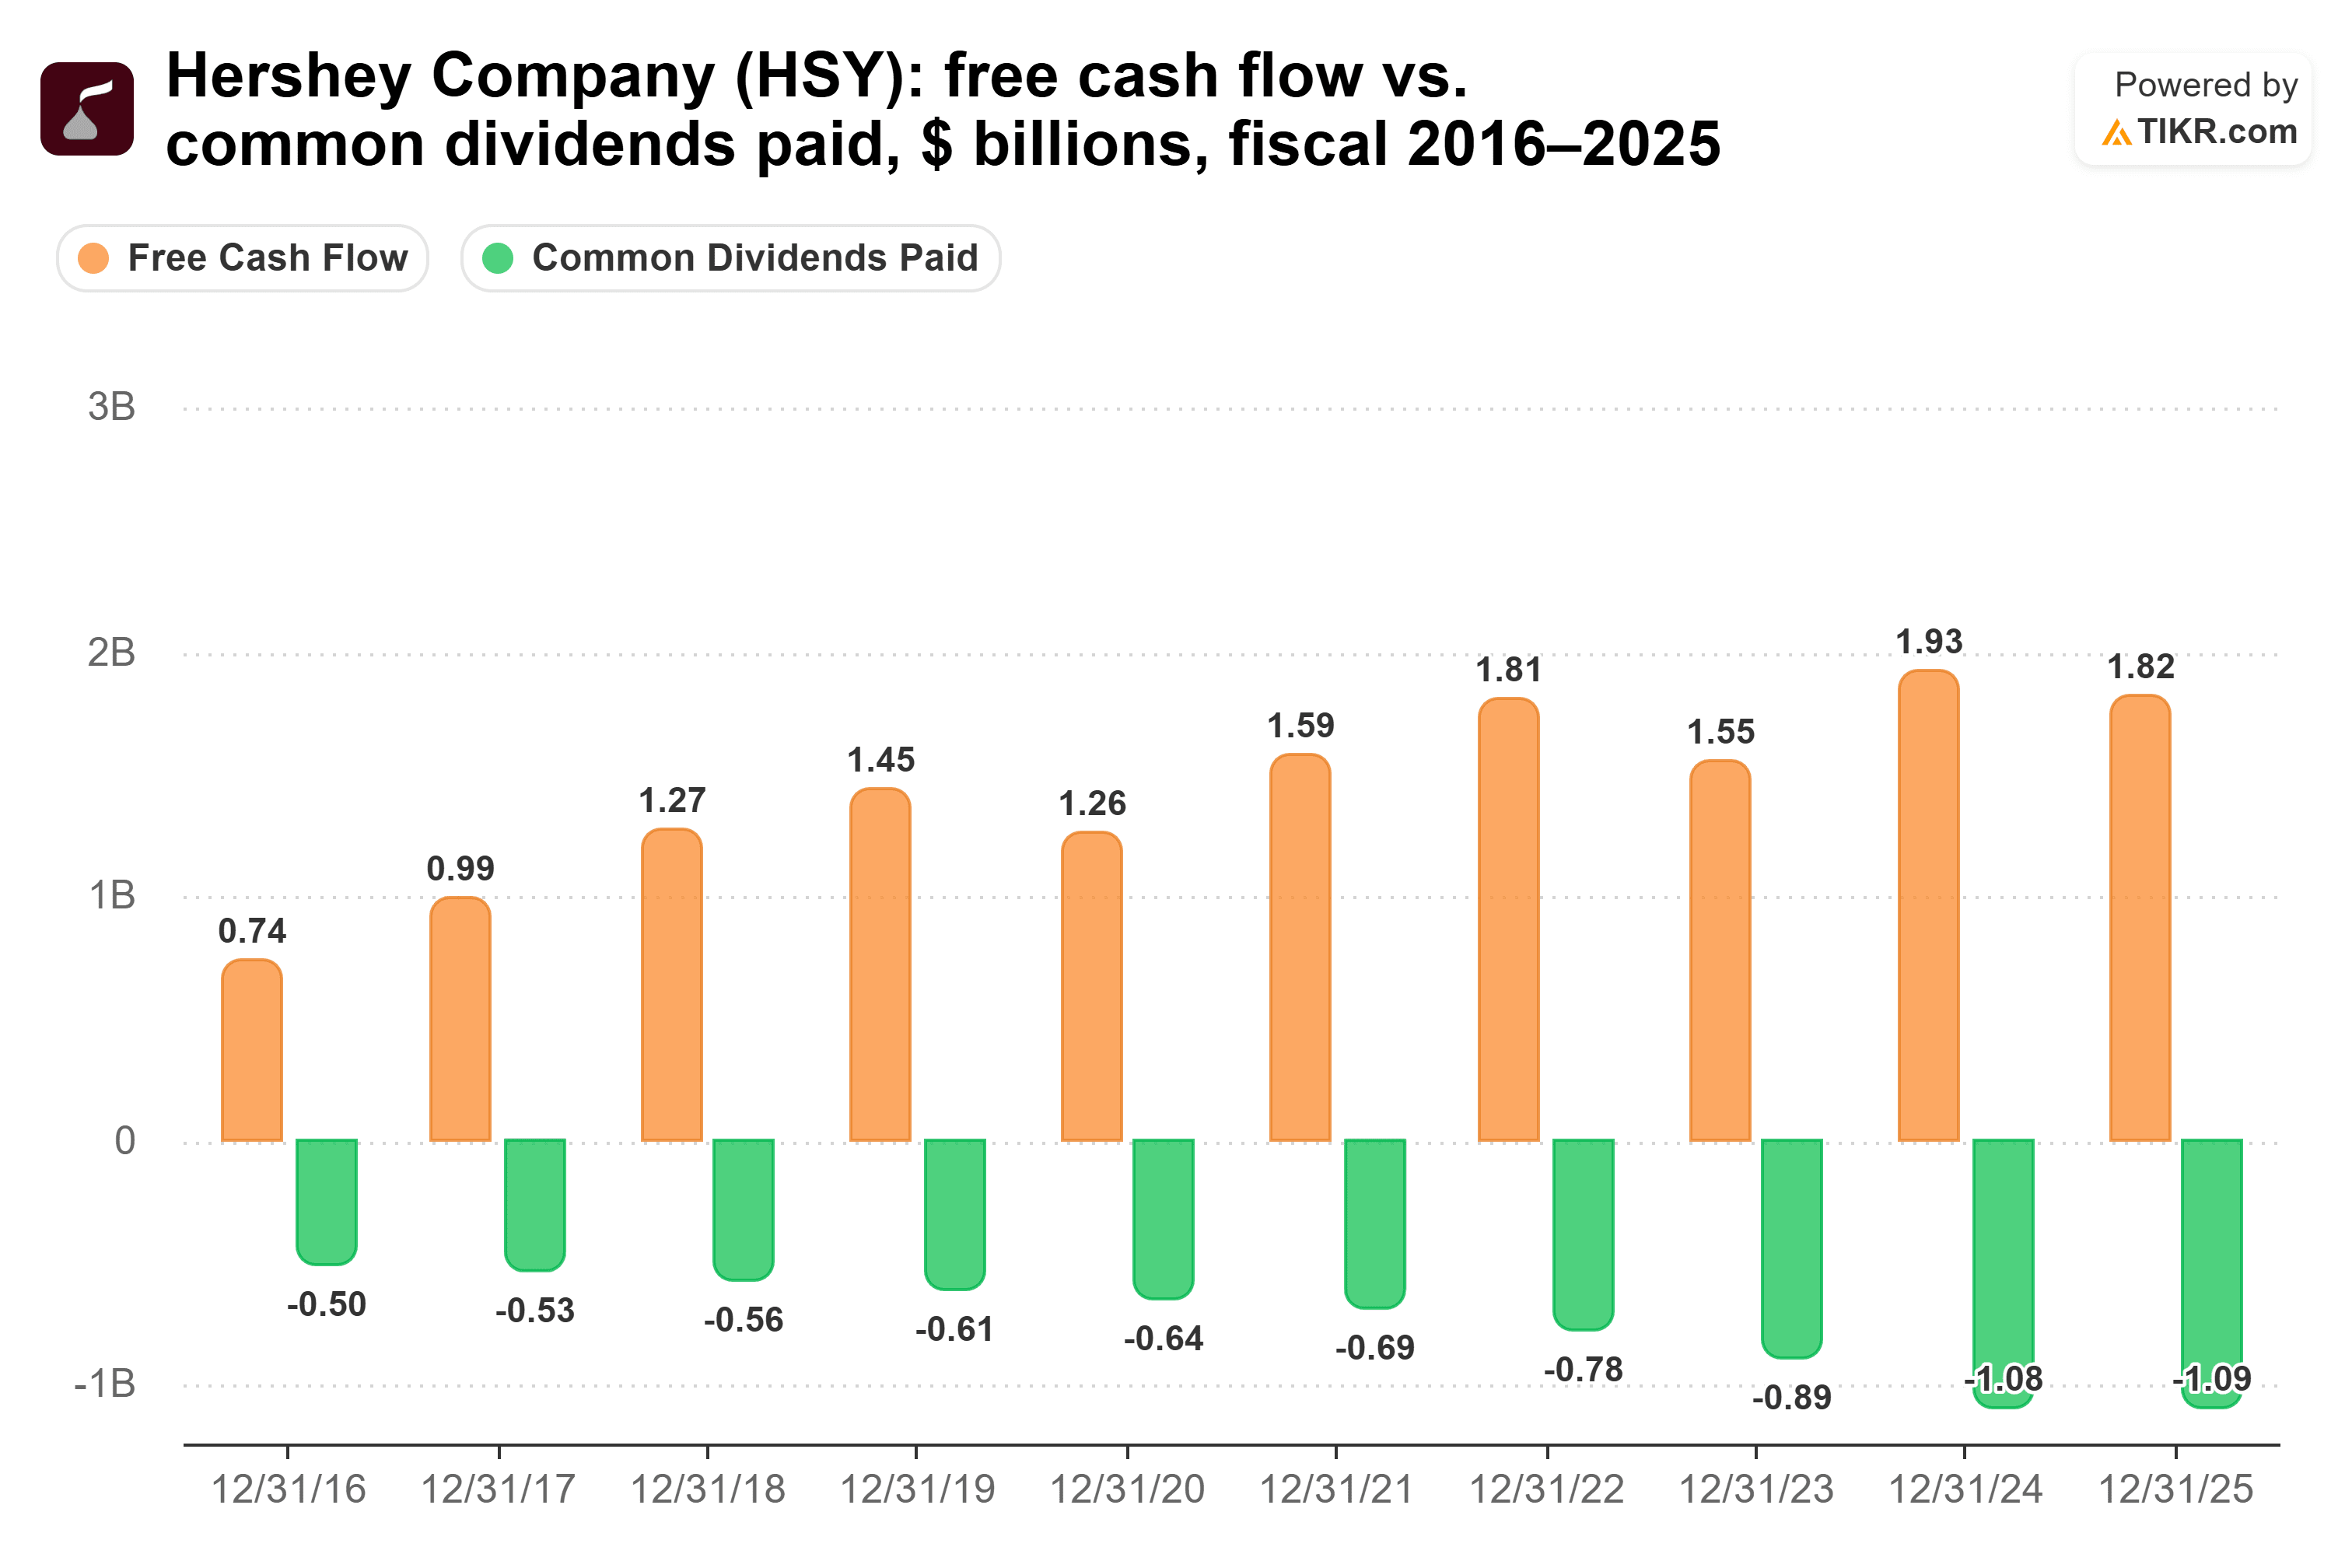
Il dividendo ha ampio margine di sicurezza. Nei 12 mesi fino al 27 settembre 2026, Hershey ha pagato $1,13 miliardi di dividendi da $2,12 miliardi di free cash flow, un payout ratio ben coperto del 53%. Quota che è salita dal 43,2% nell'anno fiscale 2021 al 59,5% nell'anno fiscale 2025, poiché i dividendi pagati sono cresciuti più velocemente del free cash flow:
Il 29 ottobre, il consiglio ha dichiarato un altro dividendo trimestrale di $1,452 per azione, il 387° dividendo regolare consecutivo sulle sue azioni ordinarie.
Mondelez sta crescendo, su un cuscino più sottile
Mentre Hershey lotta per il volume, Mondelez lo sta aggiungendo. Le entrate nette organiche sono cresciute del 2,1% nel terzo trimestre del 2026, e le entrate nette sono salite del 2,3% a $10,0 miliardi. I mercati emergenti portano gran parte di questo: Mondelez ha aggiunto circa 130.000 negozi in India quest'anno, e ora vende in oltre 1 milione in Brasile. Le entrate in Europa sono calate del 3,3% poiché confrontate con gli aumenti di prezzo del cioccolato dell'anno scorso, anche se il suo volume e mix sono comunque cresciuti. La direzione ha riconfermato le sue previsioni per il 2026 di almeno il 2% di crescita delle entrate organiche e un EPS rettificato da piatto a fino al 5% in più a valuta costante.
Il dividendo ha meno margine. Nei 12 mesi fino al 30 settembre 2026, Mondelez ha pagato $2,57 miliardi di dividendi da $3,66 miliardi di free cash flow, un payout ratio del 70% che è coperto, ma stretto. Quota che è salita dal 57,5% nell'anno fiscale 2021 al 76,9% nell'anno fiscale 2025, poiché il free cash flow è sceso da $3,60 miliardi nell'anno fiscale 2023 a $3,24 miliardi mentre i dividendi pagati sono aumentati da $2,16 miliardi a $2,49 miliardi:
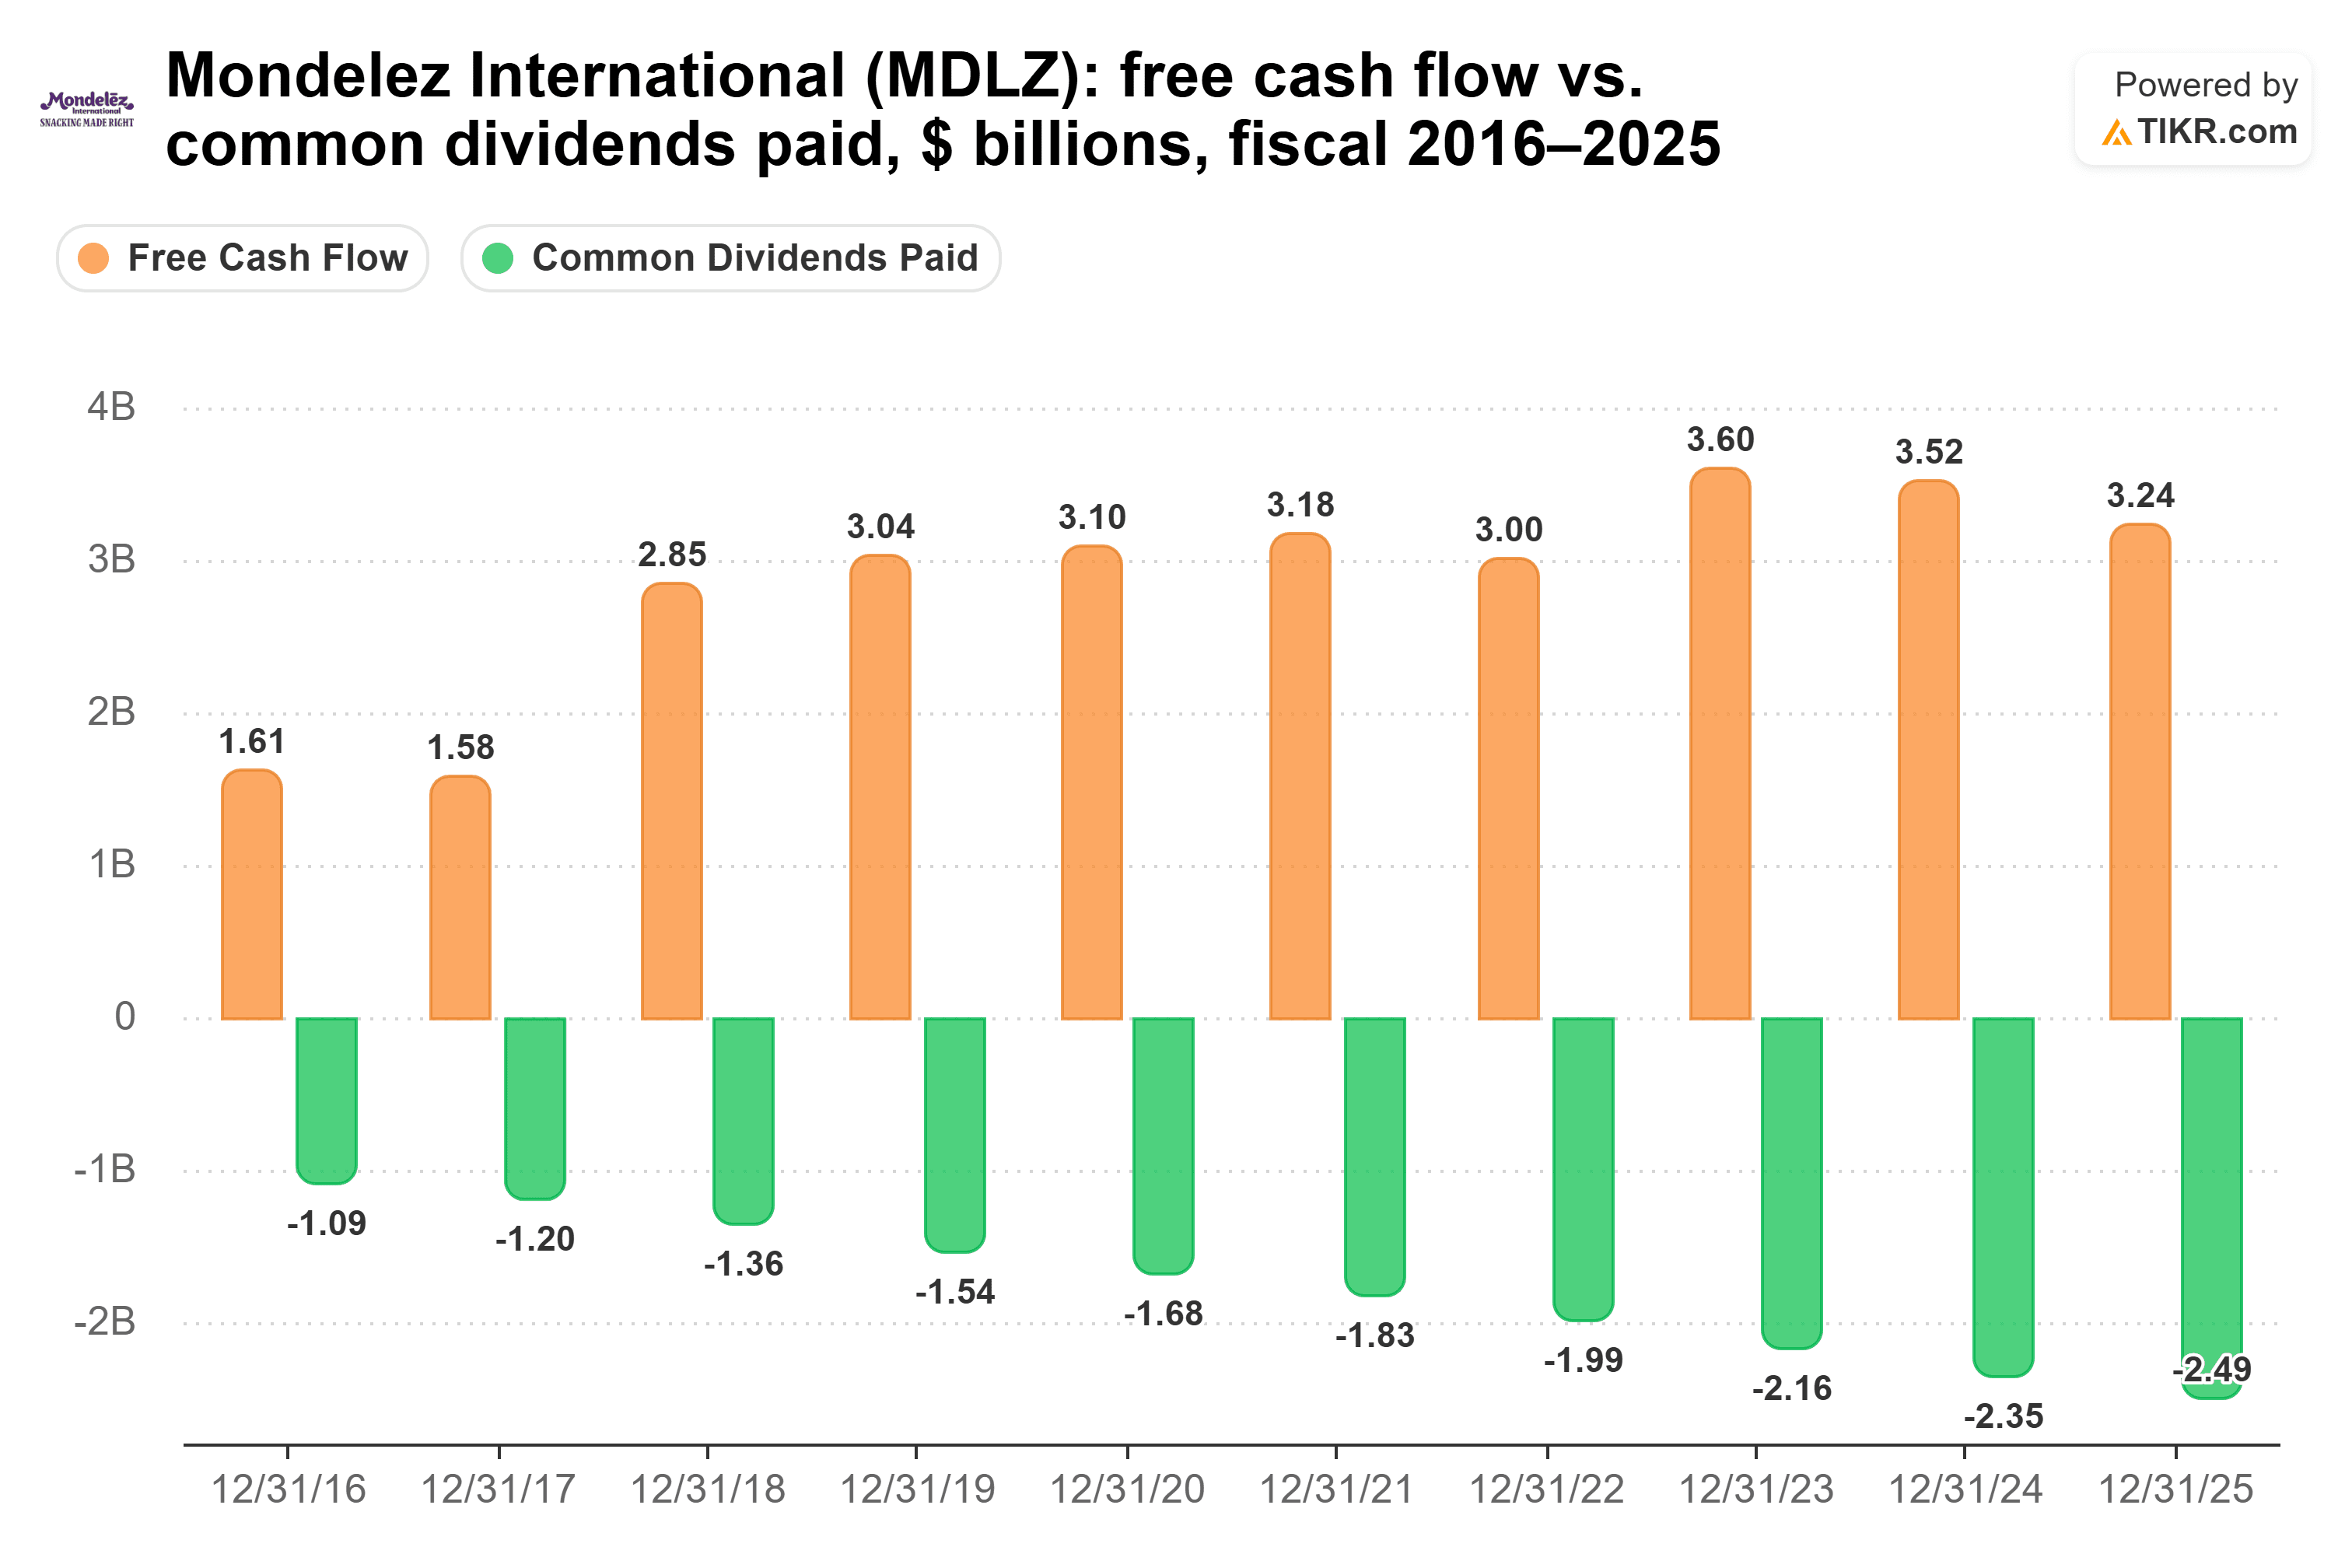
E i primi nove mesi del 2026 sono stati ancora più stretti: Mondelez ha pagato $1,93 miliardi di dividendi contro $1,7 miliardi di free cash flow.
Io sceglierei il pagamento di Hershey
Ecco dove mi posiziono: Hershey è il modo migliore per incassare $1.000 al mese. Costa meno, copre il suo dividendo con più margine e porta meno debito, con un debito netto a 1,48x EBITDA contro 2,48x per Mondelez. Anche il suo dividendo è cresciuto più velocemente, all'11,7% annuo dall'anno fiscale 2020 all'anno fiscale 2025 (da $3,15 a $5,48 per azione), contro il 10,1% per Mondelez (da $1,20 a $1,94). A quei tassi, le stesse azioni Hershey pagherebbero circa $32.500 all'anno entro l'anno 10, e le azioni Mondelez circa $28.500.
Mondelez è la meno coperta delle due, quindi è quella che guarderei più da vicino. Ma ciò non significa che sia veramente rischiosa. Il free cash flow ha coperto il suo dividendo in ogni anno fiscale dal 2016 al 2025, e ha comunque restituito $2,8 miliardi agli azionisti attraverso dividendi e buyback nei primi nove mesi del 2026. La mia lettura: se la liquidità rimane stretta, i buyback saranno i primi a sparire.
Il miglior caso per Mondelez è l'attività stessa. I suoi volumi stanno crescendo mentre quelli di Hershey si stanno riducendo, e nel tempo è questo che paga qualsiasi dividendo. È solo che, oggi, il pagamento di Hershey costa meno e poggia su più liquidità.
Naturalmente, i prossimi trimestri potrebbero cambiare la situazione. Hershey ha bisogno di recuperare il suo volume, specialmente nei minimarket, e Mondelez ha bisogno che il suo free cash flow raggiunga il suo dividendo. Entrambe le società vedono un surplus di cacao, e un cacao più economico nel 2027 aiuterebbe su entrambi i fronti.
Dimentica Hershey: 6 rendimenti da dividendo sicuri del 6%+ che puoi comprare ora
I dividendi possono essere la chiave per un'enorme ricchezza. Ma solo se scegli quelli giusti.
Scegliere la giusta azione ad alto rendimento da dividendo può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che arrivi il prossimo assegno della previdenza sociale.
Abbiamo identificato sei azioni con rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere ora. (E Hershey non è una di esse.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





