Punti Chiave
- La Previdenza Sociale ti consente di ritirare una domanda di pensione una sola volta, per iscritto, entro 12 mesi dal primo diritto ai benefici, a condizione che tu rimborsi quanto ricevuto.
- Un lavoratore ipotetico con un beneficio di $2.000 all'età pensionabile piena che ha richiesto $1.400 al mese a 62 anni potrebbe ritirare ora, aspettare, e percepire $2.480 al mese a 70 anni.
- Una volta trascorsi i 12 mesi, la soluzione migliore rimasta è sospendere i benefici a 67 anni, che arriverebbero a soli $1.736 al mese a 70 anni, ovvero $8.928 in meno all'anno.
- La seconda possibilità significa rimborsare $14.000 dopo 10 assegni. Chiunque abbia fatto domanda a 62 anni all'inizio di quest'anno ha tempo fino a questo inverno per presentare la richiesta.
Se hai iniziato a percepire la Previdenza Sociale a 62 anni quest'anno e già te ne penti, ho una buona notizia: puoi ancora annullare la scelta. La Previdenza Sociale ti permette di ritirare una domanda una volta e presentarla di nuovo in seguito per un assegno più grande.
Il problema è il tempo. Hai 12 mesi dal primo mese in cui avevi diritto ai benefici. Per chiunque abbia fatto domanda all'inizio di quest'anno, questa finestra si chiude quest'inverno.
Due percorsi dallo stesso assegno di $1.400
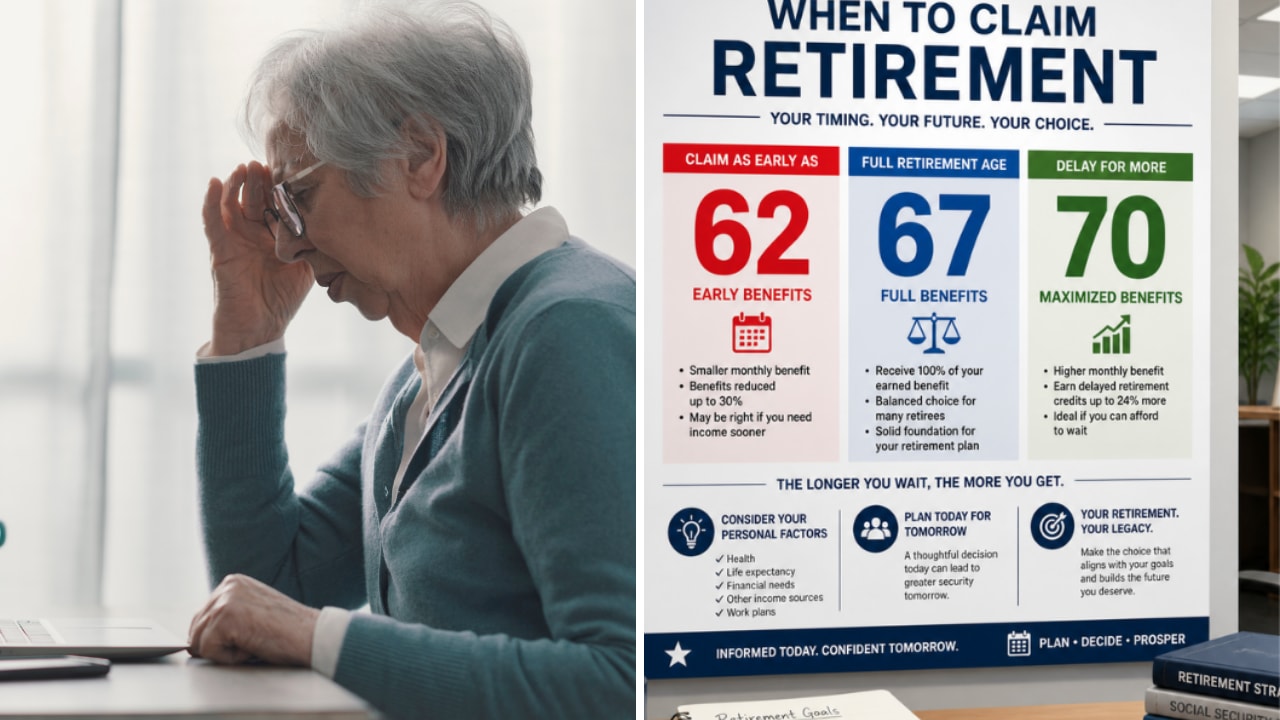
Facciamo un esempio ipotetico: sei nato nel 1964, il tuo beneficio all'età pensionabile piena è di $2.000 al mese, e hai fatto domanda a 62 anni all'inizio di quest'anno. Per chiunque sia nato nel 1960 o dopo, l'Agenzia della Previdenza Sociale fissa l'età pensionabile piena a 67 anni e riduce una domanda a 62 anni del 30% per tutta la vita. Quindi il tuo assegno è di $1.400, e ne hai ricevuti 10.
Ora hai cambiato idea. Forse sei tornato a lavorare, o hai scoperto che non hai ancora bisogno dei soldi. Hai due modi per ottenere un assegno più grande, e finiscono per differire di $744 al mese.
6 azioni a dividendi sicuri che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 azioni che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti utilizzando i dati proprietari di TIKR, ora crediamo che solo sei di esse siano veramente sicure per i pensionati.
Sono tutte tue gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
Una seconda possibilità che ottieni solo una volta
Secondo le regole della Previdenza Sociale, puoi ritirare una domanda di pensione entro 12 mesi dal primo mese in cui avevi diritto, purché non ne abbia mai ritirata una prima. Devi chiederlo per iscritto e rimborsare i benefici che hai ricevuto. La pagina della SSA sui ritiri dice che ciò copre anche qualsiasi cosa pagata ai familiari sul tuo estratto conto e qualsiasi cosa trattenuta dai tuoi assegni, come le tasse. Dopodiché, puoi fare domanda di nuovo quando vuoi.
L'altra opzione è una sospensione. Tra l'età pensionabile piena e i 70 anni, puoi chiedere alla SSA di fermare i tuoi assegni e guadagnare crediti per pensionamento differito per ogni mese in cui sono fermi. Quei crediti aggiungono l'8% all'anno, e i tuoi pagamenti riprendono automaticamente a 70 anni.
Ma una sospensione si basa sull'assegno che hai già. Il taglio del 30% per aver fatto domanda a 62 anni rimane, e i crediti si aggiungono all'importo ridotto.
$744 al mese, per tutta la vita
Ecco come si confrontano i due percorsi per il nostro pensionato nato nel 1964:
| Metrica | Ritira entro 12 mesi | Sospendi a 67 anni |
|---|---|---|
| Beneficio su cui si accumulano i crediti | $2.000 | $1.400 |
| Crediti, da 67 a 70 anni | 24% | 24% |
| Assegno mensile a 70 anni | $2.480 | $1.736 |
| Costo iniziale | Rimborsa $14.000 | Nessuno |
Se ritiri, rimborsi i $14.000 che hai ricevuto finora (10 assegni da $1.400) e fai domanda di nuovo a 70 anni. Tre anni di crediti dopo i 67 anni all'8% all'anno aggiungono il 24% al tuo beneficio pieno di $2.000, che ti porta a $2.480 al mese.
Se sospendi, mantieni i tuoi assegni di $1.400 fino a 67 anni e poi li fermi per tre anni. Lo stesso 24% va sull'assegno ridotto, e ottieni $1.736 al mese a 70 anni.
Questo è un divario di $744 al mese, o $8.928 all'anno, per il resto della tua vita. Niente male.
Rimborsare $14.000 è la parte difficile
Trovare $14.000 è un'impresa ardua, ed è più difficile per le persone che hanno fatto domanda a 62 anni perché avevano bisogno dei soldi. Se sei tu, il ritiro potrebbe semplicemente essere fuori portata.
C'è anche un secondo costo. Il percorso della sospensione continua a pagarti fino a 67 anni: 60 assegni da $1.400 ammontano a $84.000, contando i 10 che hai già. Dopo il rimborso, il percorso del ritiro ti lascia senza nulla fino a 70 anni. A $744 al mese, ci vogliono circa 113 mesi, o poco più di nove anni, per recuperare quei $84.000. Quindi il ritiro risulta vantaggioso solo se vivi oltre i 79 anni circa.
A mio modo di vedere, se puoi coprire il rimborso senza prosciugare il tuo fondo di emergenza e la tua famiglia tende a vivere fino agli 80 anni, questo è uno dei migliori affari che la Previdenza Sociale offre. Un assegno più grande per tutta la vita è anche la migliore protezione contro il rischio di sopravvivere ai propri risparmi.
Cosa fare prima che la finestra si chiuda
La richiesta va presentata sul Modulo SSA-521, Richiesta di Ritiro della Domanda. Puoi inviarlo per posta alla Previdenza Sociale o portarlo in un ufficio locale. I 12 mesi decorrono dal primo mese in cui avevi diritto ai benefici, e ottieni solo un ritiro in assoluto, quindi non sprecarlo su una domanda che potresti voler ritirare più tardi.
Una volta rimborsato, i tuoi assegni si fermano, e puoi scegliere la tua nuova data di inizio. Aspettare fino a 70 anni ti dà l'intero $2.480. Fare domanda prima ti dà meno, ma è comunque più di quanto otterresti sospendendo l'assegno ridotto.
Naturalmente, solo tu sai se puoi trovare i soldi e per quanto tempo probabilmente li percepirai. Ma una volta passata la scadenza di quest'inverno, sospendere a 67 anni è l'unica soluzione rimasta.
Goditi la pensione con stile con questi dividendi sicuri a rendimento 6%+
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere la giusta azione ad alto rendimento da dividendo può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che l'assegno della Previdenza Sociale venga accreditato.
Abbiamo identificato sei azioni con un rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere subito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!