Punti Chiave
- L'ex Segretario al Tesoro Jack Lew ha dichiarato questa settimana che "nessuno può permettere che la Social Security venga tagliata del 22%". La sua cifra corrisponde alla proiezione dei fiduciari per quando il fondo pensionistico si esaurirà alla fine del 2032.
- Un lavoratore con un beneficio di $2.000 all'età pensionabile completa riceverebbe $1.400 al mese richiedendolo a 62 anni, o $2.480 aspettando fino a 70 anni.
- Un taglio del 22% ad entrambi gli assegni li ridurrebbe a $1.092 e $1.934,40, quindi aspettare fino a 70 anni pagherebbe comunque $842,40 in più al mese.
- Un taglio che colpisce tutti allo stesso modo lascia l'età di pareggio poco oltre gli 80 anni, quindi la paura di un taglio di per sé è un motivo debole per richiedere l'assegno anticipato.
L'ex Segretario al Tesoro Jack Lew ha lanciato un avvertimento questa settimana su CNBC's Squawk on the Street. Parlava dei deficit a lungo termine del paese e del suo punto che la Social Security esaurirà i fondi entro i mandati di sei anni dei senatori appena eletti. Ha detto che la Social Security offre "la migliore opportunità per affrontare alcune di queste questioni fiscali a lungo termine perché nessuno può permettere che la Social Security venga tagliata del 22%."
Se hai i primi 60 anni, una frase del genere può farti sentire che richiedere subito l'assegno sia la mossa sicura: prendi i soldi prima che qualcuno li tagli. Ma ho fatto i calcoli, e un taglio generalizzato lascerebbe comunque l'opzione di aspettare fino a 70 anni nettamente avvantaggiata.
Il Congresso non ha ancora tagliato nulla
Quel 22% è la cifra di Lew, e nessuna legge la stabilisce. Tuttavia, corrisponde al rapporto dei fiduciari della Social Security del 2026. Il rapporto prevede che il fondo pensionistico si esaurisca alla fine del 2032, dopodiché le imposte sui salari in entrata coprirebbero circa il 78% dei benefici pensionistici programmati. Lo stesso Lew ha detto di non essere ottimista sul fatto che i prossimi due anni porteranno un grande accordo a lungo termine, anche se spera che i legislatori mantengano i compromessi sul tavolo.
Quindi nessuno sa come sarà una soluzione, o se ne arriverà una prima che i soldi finiscano. Un taglio piatto del 22% è il caso peggiore citato da Lew, e le regole attuali per la richiesta ci mostrano cosa farebbe a ciascuna scelta.
6 titoli dividendi sicuri che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
Due percorsi, gli stessi $2.000
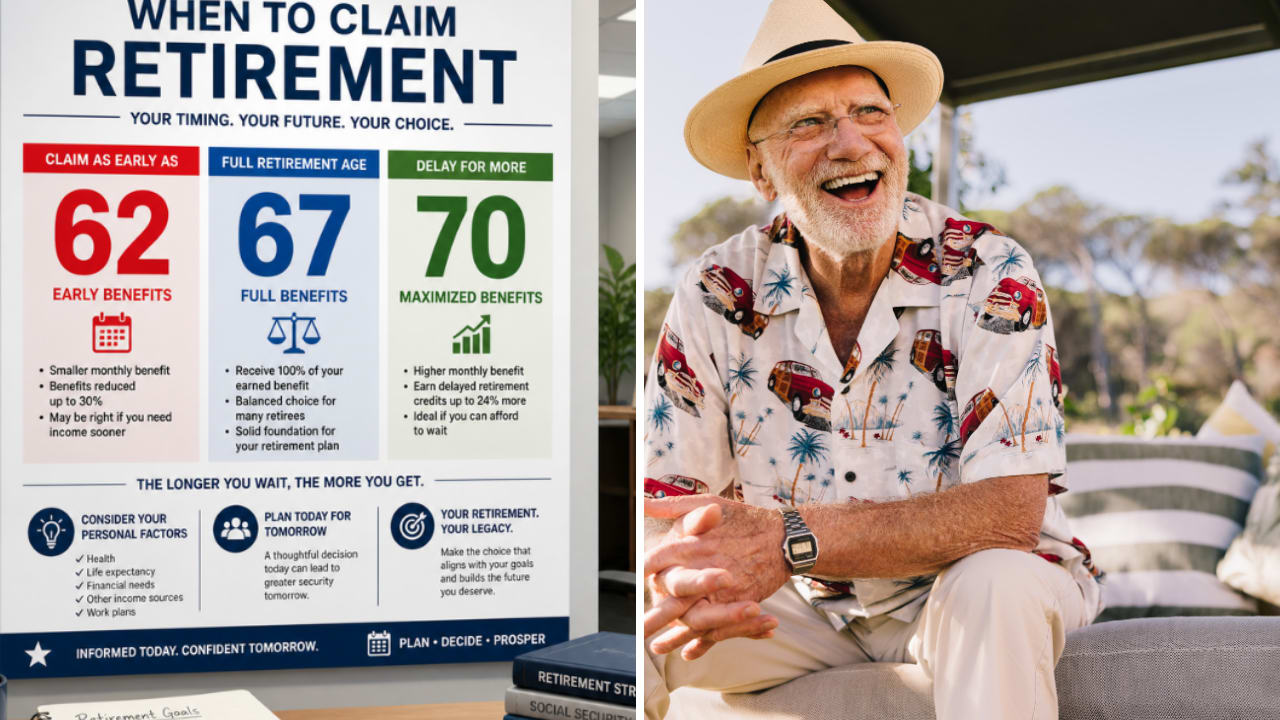
Prendiamo un lavoratore ipotetico nato nel 1960 o dopo il cui beneficio all'età pensionabile completa sarebbe di $2.000 al mese. Per chiunque sia nato nel 1960 o dopo, l'età pensionabile completa è 67 anni, e puoi iniziare a riscuotere già a 62 anni. Richiedi a 62 anni e il beneficio è inferiore del 30% per tutta la vita. Aspetta oltre i 67 anni, e ogni anno aggiunge l'8% al beneficio (2/3 dell'1% al mese) fino a 70 anni, quando l'aumento si ferma.
Quindi a 62 anni, i $2.000 del nostro lavoratore diventano $1.400 al mese. A 70 anni, tre anni di crediti dell'8% aggiungono il 24%, e diventano $2.480. Con le regole attuali, aspettare paga $1.080 in più al mese.
Un taglio riduce entrambi gli assegni
Ora applichiamo il taglio del 22% di Lew ad entrambi gli assegni:
| Beneficio mensile | Regole attuali | Dopo un taglio del 22% |
|---|---|---|
| Richiedi a 62 anni | $1.400 | $1.092 |
| Richiedi a 70 anni | $2.480 | $1.934,40 |
| Aspettare paga tanto in più | $1.080 | $842,40 |
Il divario si riduce dello stesso 22% degli assegni, e aspettare fino a 70 anni paga comunque $842,40 in più al mese. Un taglio farebbe male in entrambi i casi, ma richiedere anticipatamente significherebbe comunque l'assegno più piccolo.
Non cambia nemmeno quando aspettare diventa vantaggioso. A 70 anni, chi ha richiesto anticipatamente ha riscosso otto anni di assegni: $134.400 a $1.400 al mese con le regole attuali, o $104.832 a $1.092 dopo un taglio. Dividi ogni totale per il suo divario mensile ($1.080, o $842,40 dopo un taglio). In entrambi i casi, il lavoratore che ha aspettato ha bisogno di circa 124 mesi, o circa 10 anni e 4 mesi, per recuperare. Questo è poco oltre gli 80 anni, con o senza taglio. Vivendo più a lungo di così, ogni mese successivo mette ulteriormente avanti il lavoratore che ha aspettato.
Richiedere anticipatamente compra un vantaggio iniziale
Se raggiungi i 70 anni prima della fine del 2032, un taglio colpirebbe entrambi gli assegni allo stesso modo, poiché entrambi i percorsi starebbero già riscuotendo. Ma se oggi hai 62 anni, un taglio non colpirebbe subito. Richiedere ora significa circa sei anni di assegni pieni prima della fine del 2032, mentre qualcuno che aspetta fino a 70 anni riscuoterebbe solo gli assegni più piccoli e tagliati. Questo vantaggio iniziale sposta l'età di pareggio più avanti, ma non tocca i $842,40 al mese che continuano ad arrivare dai 70 anni in poi.
Una soluzione reale potrebbe anche avere un impatto diverso da un taglio piatto del 22%. I legislatori potrebbero risparmiare le persone che stanno già riscuotendo e far gravare più costi sui richiedenti successivi, il che favorirebbe l'entrata anticipata. Potrebbero altrettanto facilmente fare il contrario, o risolvere con maggiori entrate e non tagliare nulla. Niente di tutto ciò è legge, e non bloccherei un assegno inferiore del 30% per tutta la vita per scommettere su una versione di esso.
La paura è un cattivo motivo per richiedere a 62 anni
Francamente, se aspettaresti fino a 70 anni senza tagli nelle notizie, non credo che il 22% di Lew dovrebbe farti cambiare idea. Un taglio che colpisce tutti allo stesso modo lascia la stessa età di pareggio e un assegno che è comunque più grande di $842,40 al mese. Dovresti comunque valutare la tua salute, i tuoi risparmi e quanto a lungo ti aspetti di vivere, come prima.
Naturalmente, una soluzione che tratta le persone diversamente per età o per quando hanno richiesto potrebbe cambiare quella risposta. Quindi tieni d'occhio ciò che il nuovo Congresso propone effettivamente, e sul prossimo rapporto dei fiduciari dell'anno prossimo.
Goditi la pensione con stile con questi dividendi sicuri a rendimento 6%+
I dividendi possono essere la chiave per un'enorme ricchezza. Ma solo se acquisti quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga accreditato.
Abbiamo identificato sei titoli con rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere subito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!