Punti Chiave
- Home Depot rende il 2,8% e Target il 2,9%, dopo che le azioni di Home Depot sono salite di oltre il 25% in un mese grazie alle speranze di misure di sostegno al settore immobiliare.
- Il dividendo di Target è meglio coperto, utilizzando il 46% del suo free cash flow negli ultimi 12 mesi contro il 61% di Home Depot.
- Entrambi i dividendi sono cresciuti rapidamente nei cinque anni fino a gennaio 2026, ma i loro ultimi aumenti annuali sono stati solo del 2,2% per Home Depot e dell'1,8% per Target.
- Il management di Home Depot vede ancora pressioni sui progetti di ristrutturazione più grandi, mentre Target ha alzato le sue previsioni di vendita per l'intero anno ad agosto.
Home Depot (HD) ha visto le sue azioni balzare del 7% il 4 novembre dopo che i Democratici hanno riconquistato il controllo della Camera e del Senato, poiché gli investitori scommettevano su politiche per l'accessibilità abitativa e su rendimenti dei Treasury più bassi. Questo ha completato un rally di oltre il 25% in un mese.
Dopo quella corsa, Home Depot rende il 2,8%, a un soffio dal Target (TGT) al 2,9%. Con rendimenti così vicini, la scelta di un investitore focalizzato sul reddito si riduce alla crescita del dividendo: quale azione ti paga di più nei prossimi 10 anni?
| Metrica | Home Depot | Target |
|---|---|---|
| Dividend yield | 2.8% | 2.9% |
| Dividendo annuale | $9.32 | $4.64 |
| Crescita del dividendo, 5 anni (anni da gen. 2021 a gen. 2026) | 8.4% annuo | 11.0% annuo |
| Storico dei dividendi, parole della società | 158 dividendi trimestrali consecutivi | Oltre 50 anni di aumenti annuali |
| Cash dividend payout ratio (TTM) | 61% | 46% |
| Net debt/EBITDA | 2.3x | 1.5x |
| Interest coverage | 8.4x | 12.7x |
Fonte: TIKR, 9 nov. 2026; storico dividendi da ciascuna società.
6 titoli a dividendo sicuri che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo report di investimento, a cui puoi accedere proprio qui.
Home Depot è ancora in attesa del settore immobiliare
L'attività di Home Depot sta crescendo, ma lentamente. Nel secondo trimestre del suo anno fiscale 2026, terminato il 2 agosto, le vendite sono aumentate del 5,7% a $47,9 miliardi. Le vendite comparabili sono aumentate solo dell'1,7% e le transazioni dei clienti sono diminuite dell'1,0%. Il business Pro, i progetti più piccoli e le vendite online (in aumento dell'11%) stanno sostenendo l'attività, mentre i progetti discrezionali più grandi rimangono sotto pressione. Il CEO Edward Decker è stato schietto al riguardo durante la conference call di maggio dell'azienda: "non prevediamo un marcato miglioramento della domanda sottostante". Il management si aspetta che l'EPS rettificato cresca tra lo 0% e il 4% quest'anno fiscale.
Nei dodici mesi terminati il 2 agosto, il dividendo ha utilizzato il 61% del free cash flow. È ben coperto, ma il cuscinetto si è ridotto, come mostra questo grafico. I dividendi hanno continuato a salire mentre il free cash flow è sceso dal suo picco di $18,0 miliardi nell'anno terminato a gennaio 2024:
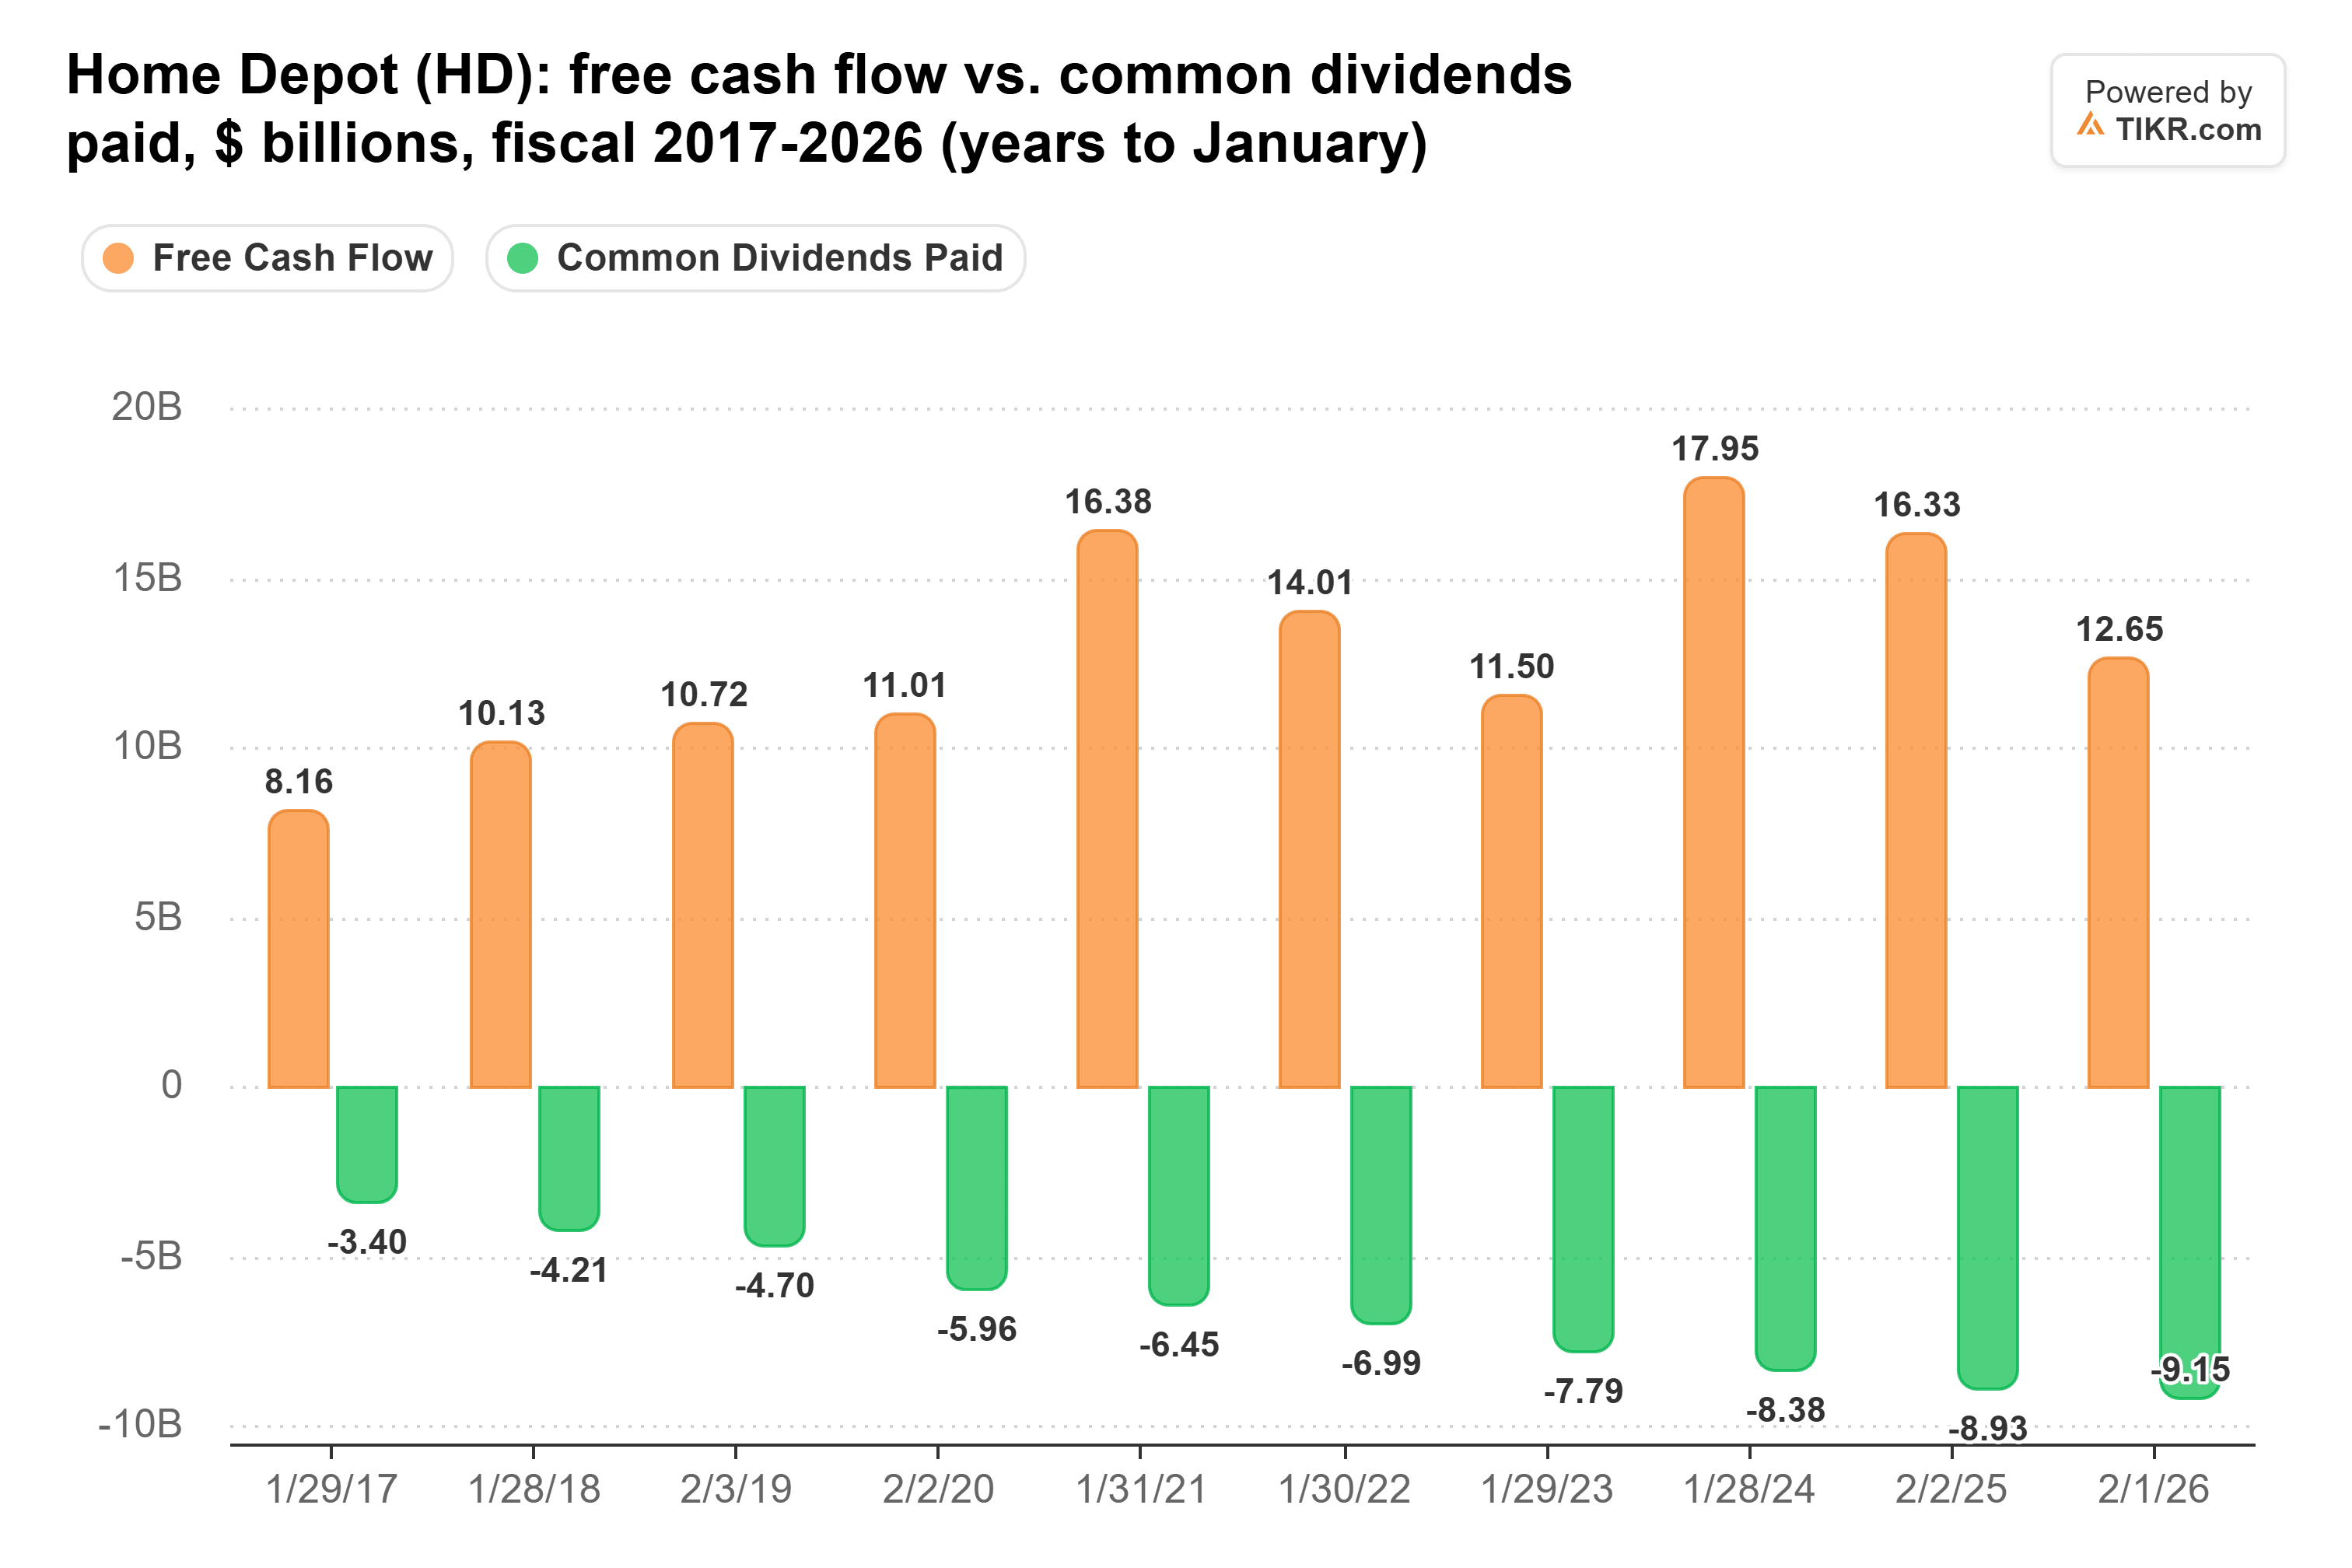
Nell'anno terminato a gennaio 2026, il dividendo ha assorbito il 72,4% del free cash flow, in aumento rispetto al 39,4% di cinque anni prima.
Target sta attirando più clienti
Il dividendo di Target è cresciuto più velocemente di quello di Home Depot negli ultimi cinque anni, e i suoi negozi stanno ora attirando più traffico. Nel suo secondo trimestre, terminato il 1° agosto, le vendite comparabili sono aumentate del 3,8% grazie a un aumento del traffico del 3,6%, e le vendite nette sono cresciute del 5,3% a $26,5 miliardi. Il management ha alzato le sue previsioni di vendita per l'intero anno a una crescita di circa il 5%. Alimentari, bellezza e pubblicità stanno crescendo, mentre casa e abbigliamento sono piatti, e il management si aspetta che questa inversione di tendenza continui fino al 2027.
Nei dodici mesi terminati il 1° agosto, il dividendo di Target ha utilizzato il 46% del free cash flow. Questo grafico mostra che il free cash flow di Target è oscillato molto più di quello di Home Depot, ed è diventato negativo nell'anno terminato a gennaio 2023:
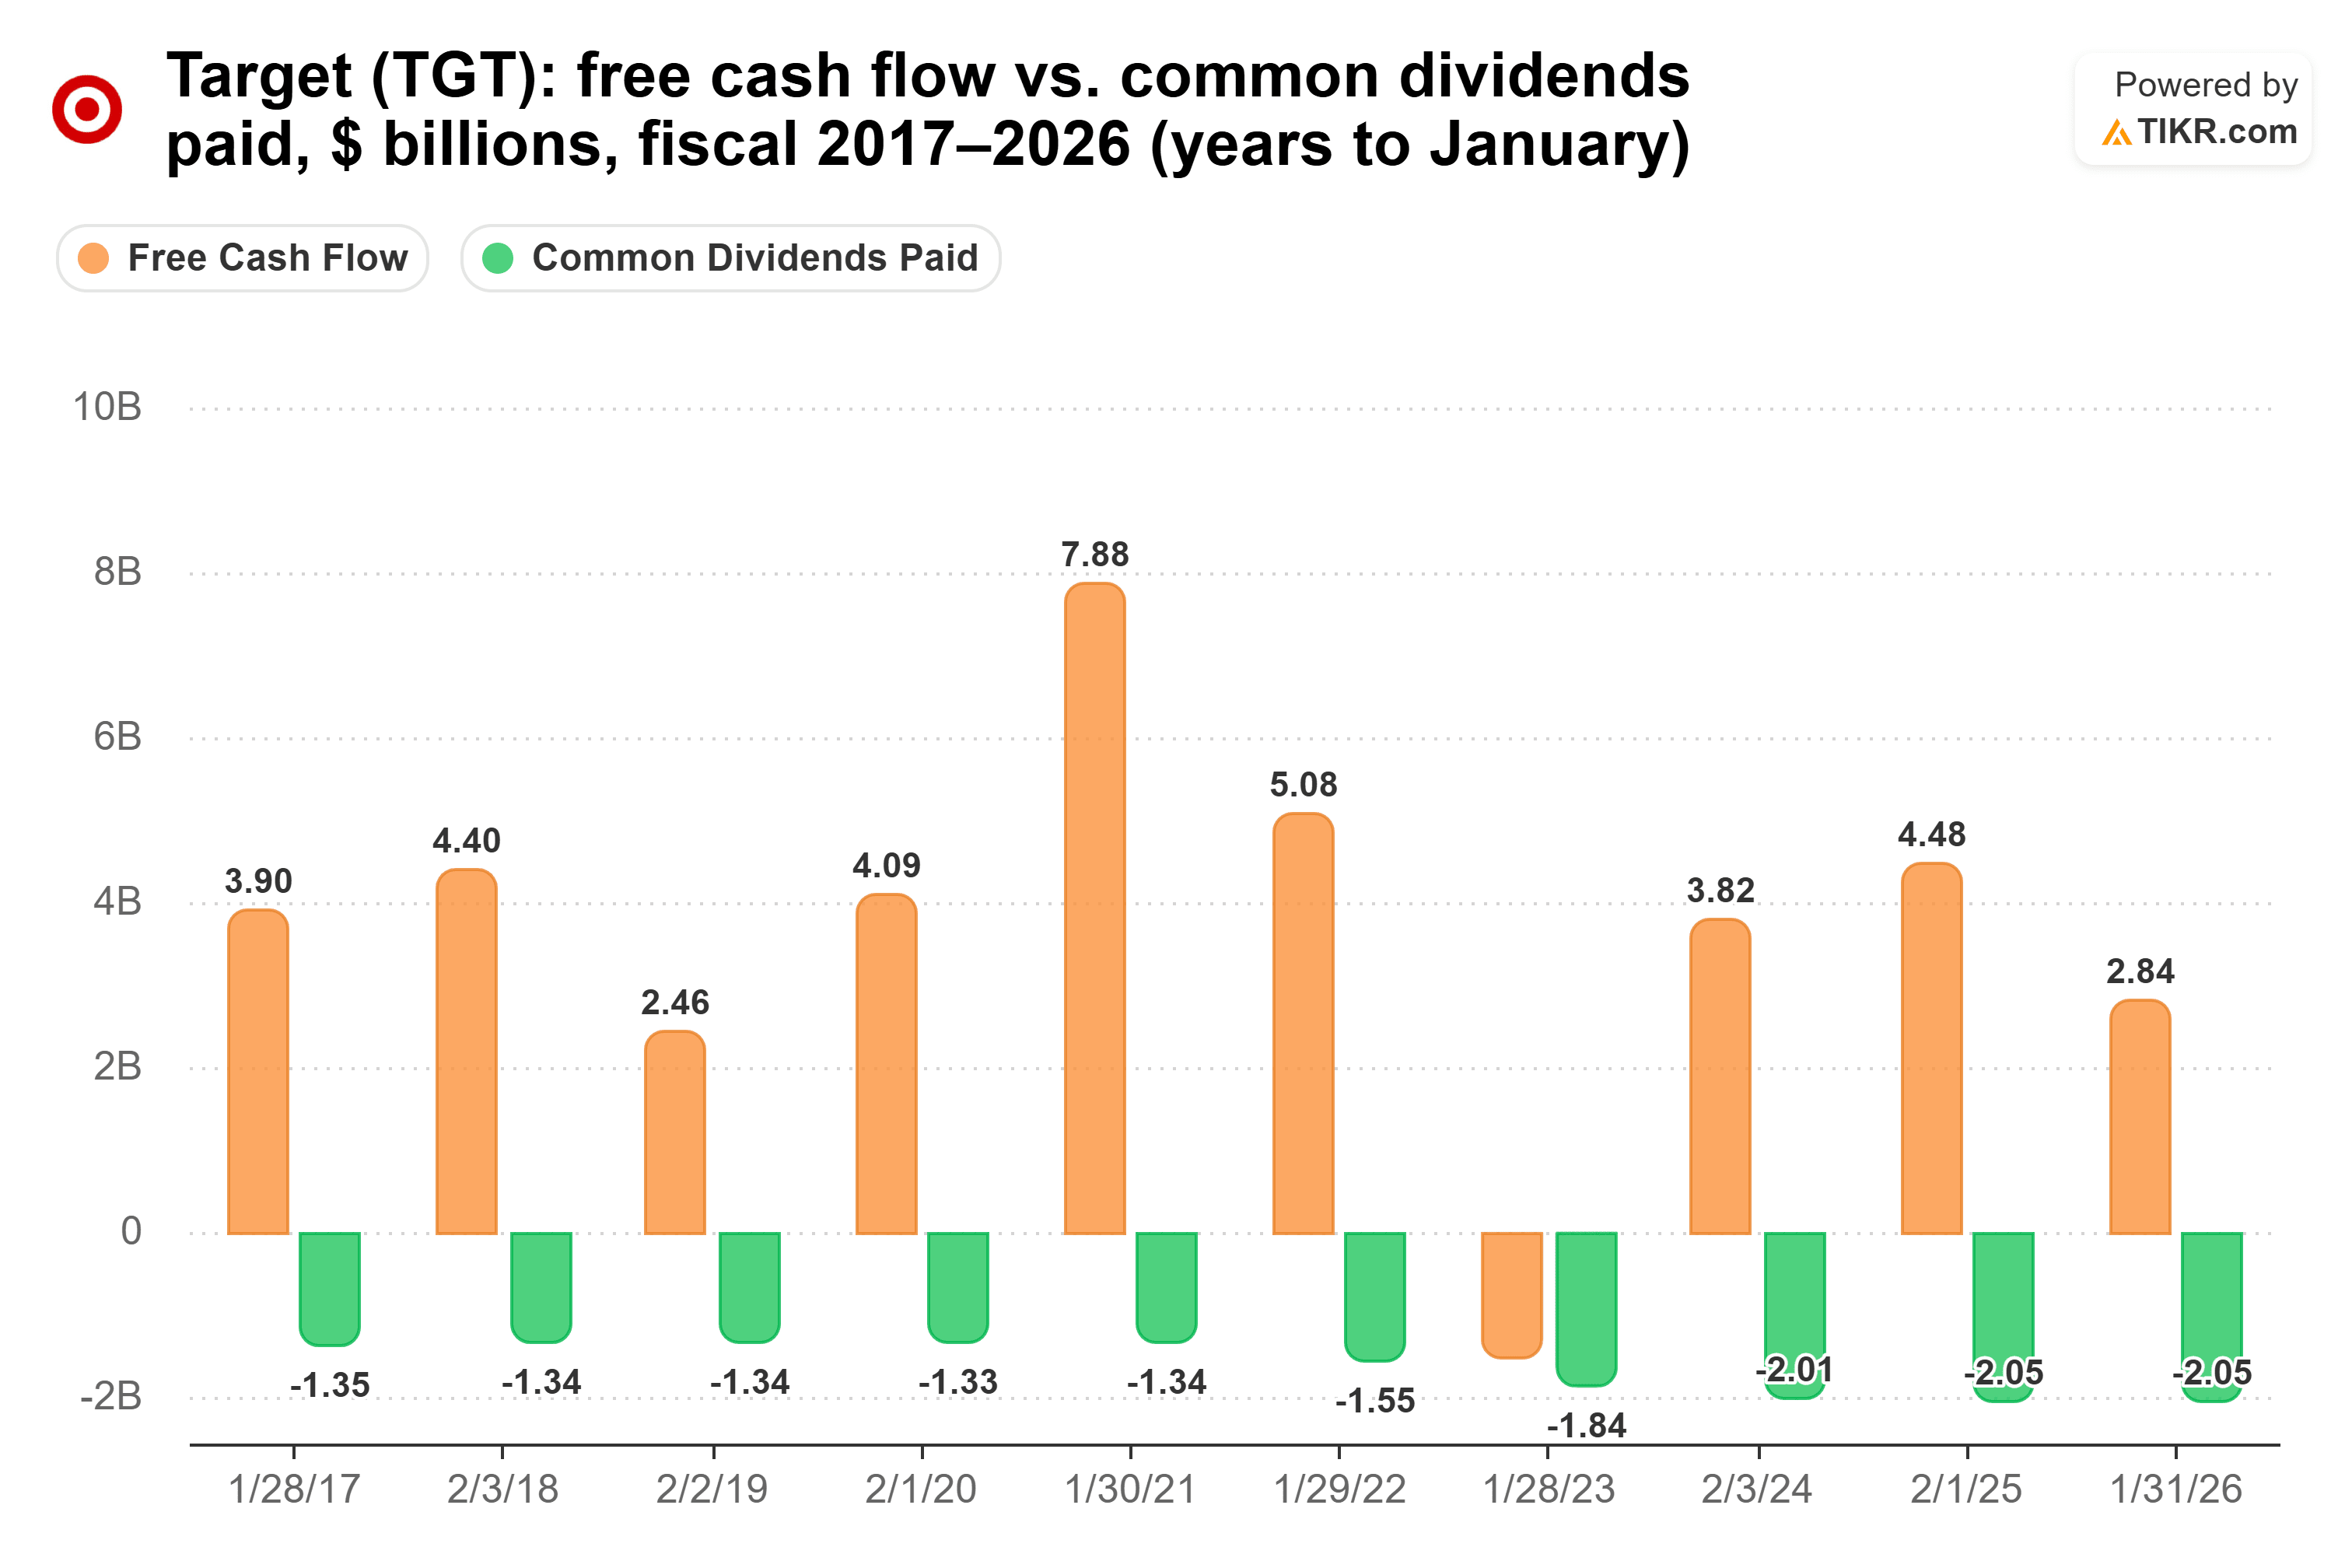
Nell'anno terminato a gennaio 2026, il dividende ha assorbito il 72,4% del free cash flow, la stessa percentuale di Home Depot. Nella conference call del secondo trimestre, il management ha dichiarato di voler "sostenere il dividendo e costruire sul nostro storico di oltre 50 anni di aumenti annuali". Ha anche sottolineato "il nostro obiettivo di avvicinarci nel tempo a un payout ratio del 40%". Ciò indica aumenti che per un po' rimarranno indietro rispetto alla crescita degli utili, e l'ultimo è stato dell'1,8%.
Quindi, quale dividendo vince?
Target ti paga di più nei prossimi 10 anni. Al tasso di crescita quinquennale di ciascuna società, $10.000 investiti in Target pagano circa $4.838 in dividendi nel decennio, contro circa $4.132 per Home Depot.
Ma nessuno dei due dividendi sta crescendo così velocemente ora. All'ultimo aumento di ciascuno, il vantaggio di Target nel decennio si riduce a circa $48: $3.146 contro $3.097. Il reddito di Home Depot supererebbe quello di Target solo intorno al 2035, troppo tardi per colmare il divario. Quindi la vera prova è quale società può aumentare più velocemente da qui. Io sceglierei Target: ha più free cash flow residuo dopo il dividendo, meno debito e un traffico in crescita.
Il dividendo di Home Depot ha ancora molti punti a suo favore. È cresciuto del 14,1% annuo, da $2,46 per azione nell'anno terminato a gennaio 2016 a $9,20 nell'anno terminato a gennaio 2026. E una ripresa del settore immobiliare darebbe al management una buona ragione per accelerare di nuovo gli aumenti. È solo che Target paga l'assegno più grande oggi, con più spazio dietro di sé.
Naturalmente, se gli aumenti di Home Depot tornassero al loro ritmo quinquennale dell'8,4% mentre quelli di Target rimanessero vicini al 2%, Home Depot risulterebbe avvantaggiata ($4.132 contro $3.146).
Dimentica Target: 6 rendimenti da dividendo sicuri del 6%+ che puoi acquistare subito
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo ad alto rendimento da dividendo giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito. (E Target non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!