Punti Chiave
- Ai prezzi odierni, un pensionato ipotetico avrebbe bisogno di 2.400 azioni Clorox (circa $262.700), 2.344 azioni Kimberly-Clark (circa $256.500) o 2.759 azioni Procter & Gamble (circa $468.500) per incassare $1.000 al mese in dividendi.
- L'assegno di Procter & Gamble costa di gran lunga di più, ma il suo dividendo ha assorbito solo il 67% del free cash flow nei 12 mesi fino al 30 settembre 2026, la copertura migliore delle tre.
- Il dividendo di Clorox ha assorbito il 133% del free cash flow nello stesso periodo di 12 mesi, sebbene il management definisca l'elevato payout transitorio.
- Kimberly-Clark ha chiuso l'acquisizione di Kenvue da circa $48,7 miliardi il 2 novembre, aggiungendo debito e circa 281,1 milioni di nuove azioni dietro il suo dividendo.
Se volete $1.000 al mese in assegni di dividendi da un unico titolo di prodotti per la casa, il prezzo varia da circa $262.700 a circa $468.500.
Prendete un pensionato ipotetico che vuole quei $12.000 all'anno da una sola tra Kimberly-Clark (KMB), Clorox (CLX) o Procter & Gamble (PG). L'assegno più economico ha anche la copertura più sottile, quindi la vera domanda è su quale potete contare. Ecco quanto costa ciascuno:
| Titolo | Azioni per $1.000 al mese | Costo | Rendimento | Dividendo per azione, all'anno | Cash dividend payout ratio (TTM) |
|---|---|---|---|---|---|
| Kimberly-Clark | 2,344 | $256,504 | 4.6% | $5.12 | 87% |
| Clorox | 2,400 | $262,704 | 4.6% | $5.00 | 133% |
| Procter & Gamble | 2,759 | $468,478 | 2.6% | $4.35 | 67% |
Fonte: TIKR, ai prezzi odierni. Payout ratio nei 12 mesi fino al 30 settembre 2026.
6 titoli a dividendo sicuro che pagano rendimenti del 6%+ ai pensionati
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti vostri gratuitamente come parte del nostro nuovo report di investimento, a cui potete accedere qui.
Kimberly-Clark è appena diventata molto più grande
Kimberly-Clark ha chiuso l'acquisizione di Kenvue da circa $48,7 miliardi il 2 novembre. Per pagarla, ha emesso circa 281,1 milioni di nuove azioni, ciascuna avente diritto agli stessi $1,28 al trimestre, e ha contratto debito.
Il vecchio business è debole. Le vendite organiche sono diminuite dell'1,3% nel terzo trimestre del 2026, con il disturbo al suo business di pannolini in Cina che è costato circa 270 punti base.
La sua copertura è fluttuata, e il suo free cash flow è stato appena inferiore ai dividendi nell'anno fiscale 2025 dopo averli coperti agevolmente nell'anno fiscale 2023:
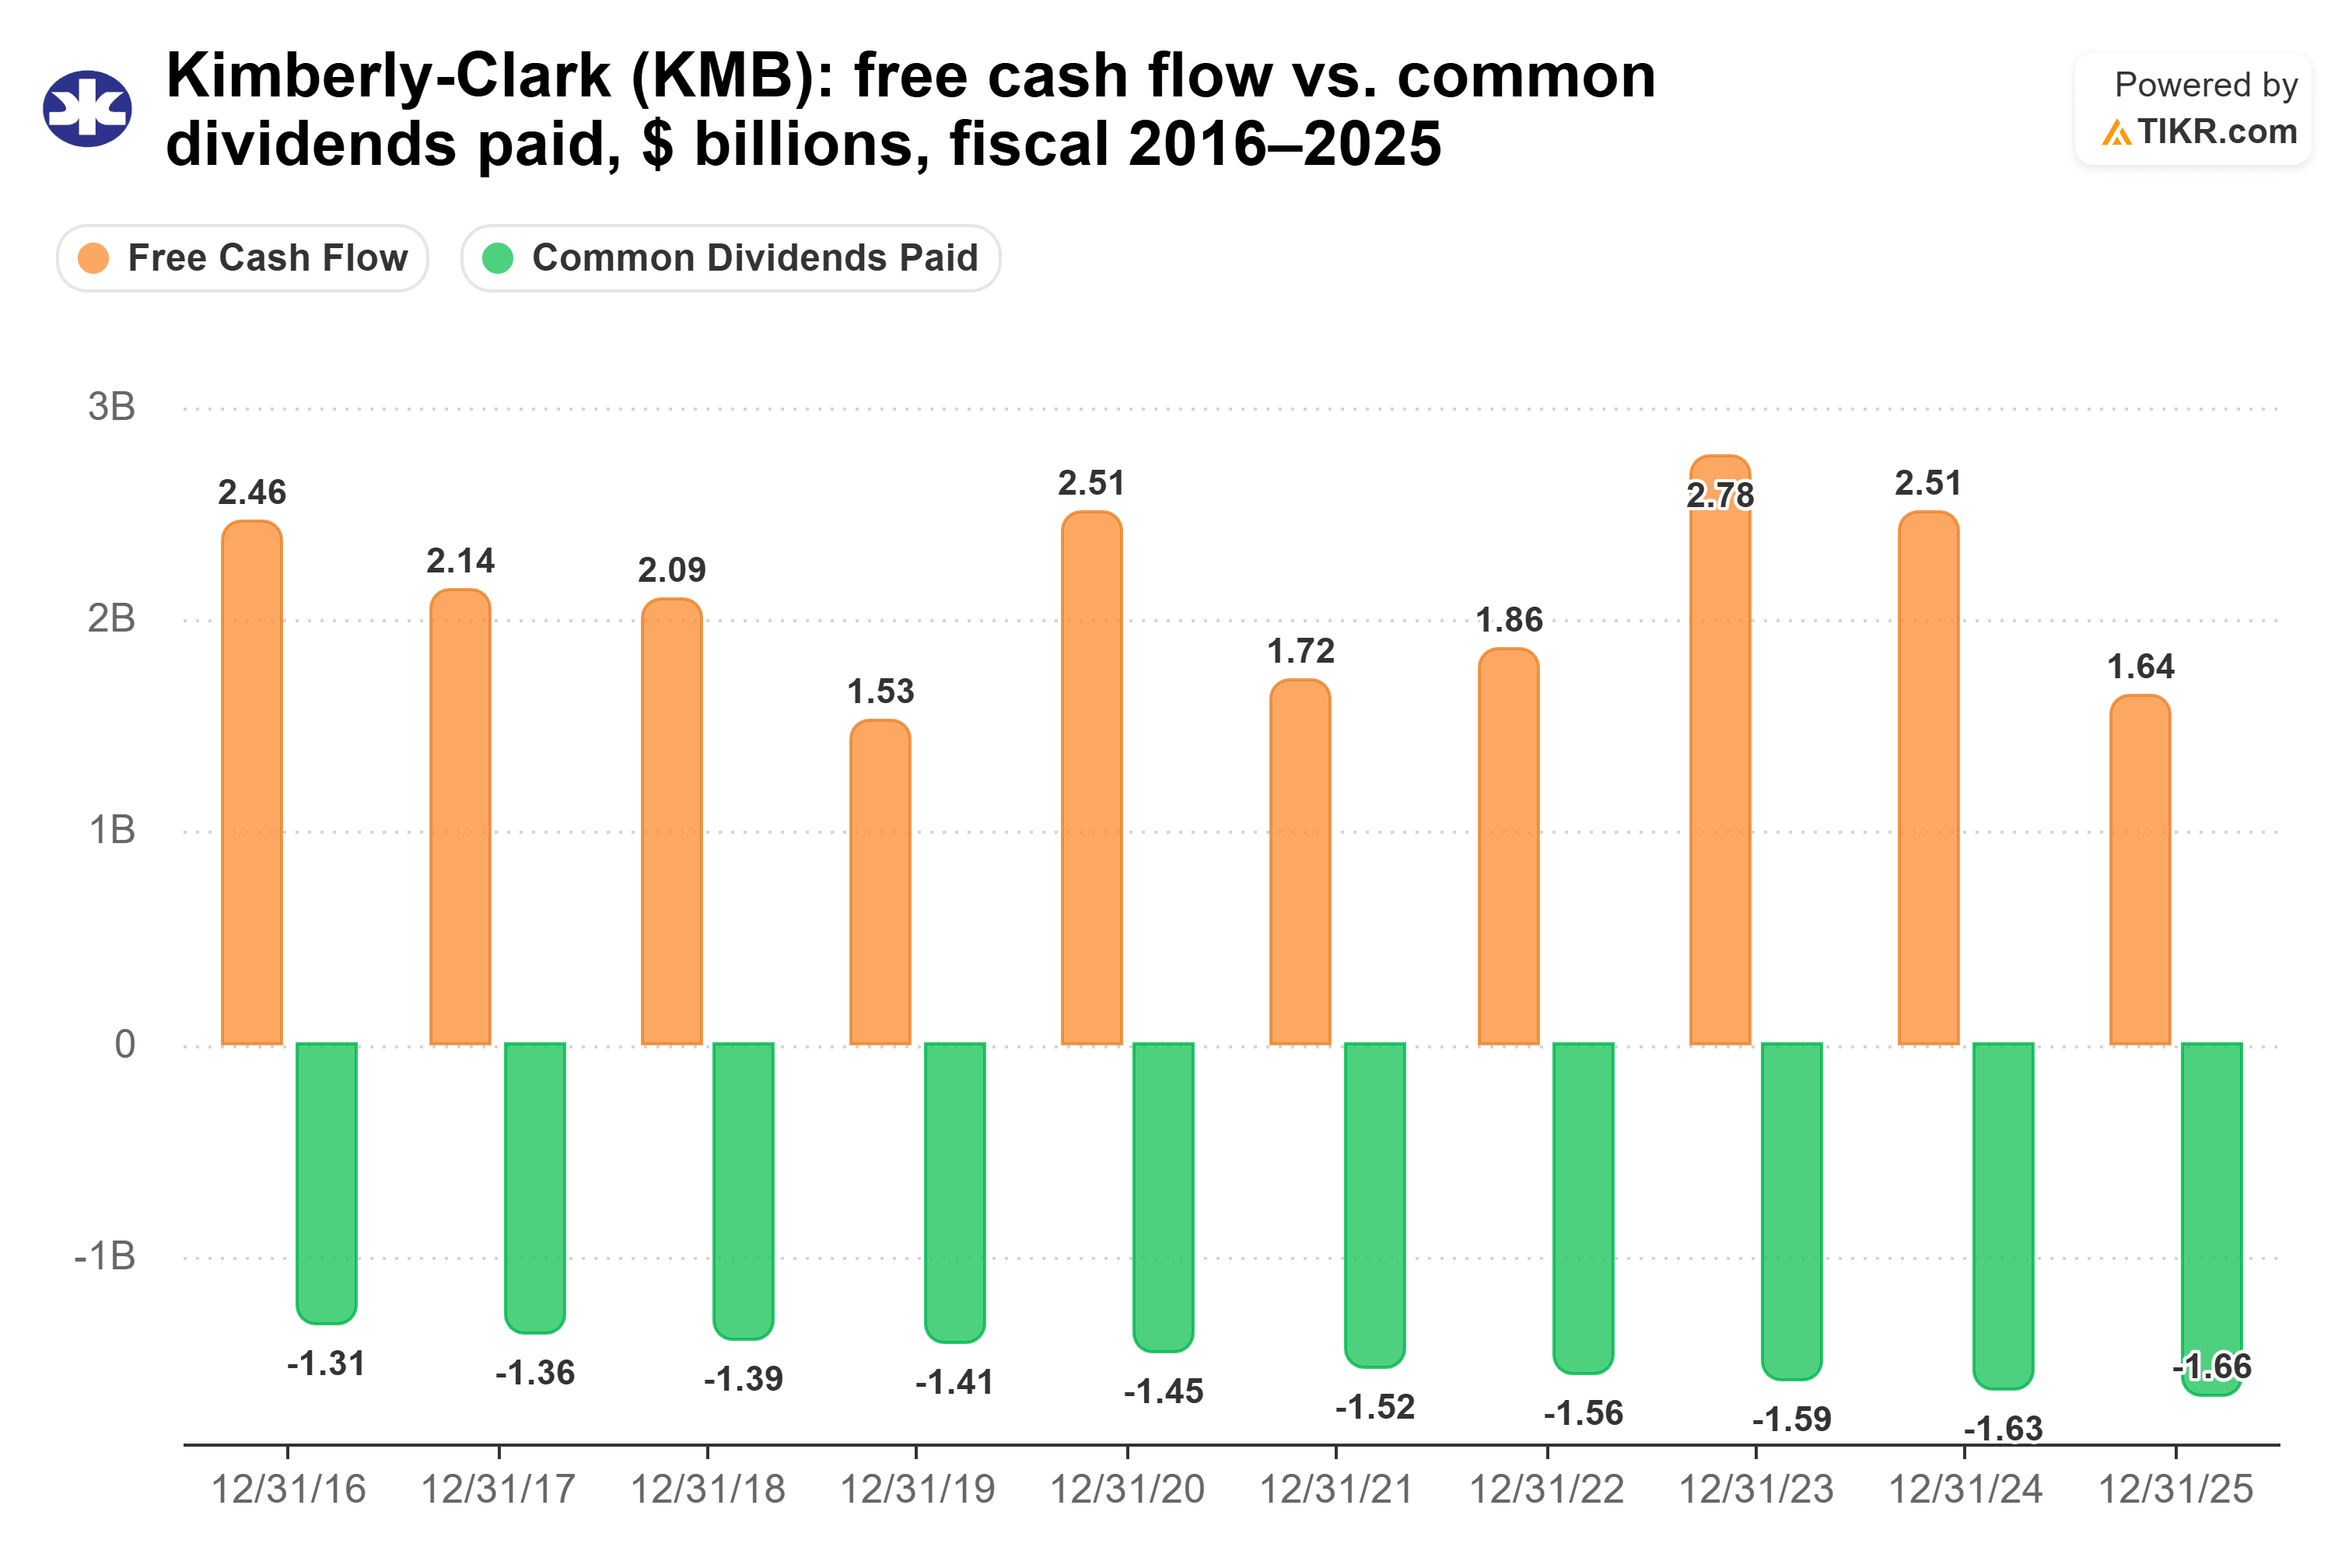
Il suo cash flow è migliorato da allora. Il cash from operations è stato di $2,4 miliardi nei primi nove mesi del 2026, contro $1,8 miliardi un anno prima, e il dividendo ha assorbito un contenuto ma coperto 87% del free cash flow nei 12 mesi fino al 30 settembre. Nessuno di questi dati include ancora il cash flow di Kenvue, o le sue nuove azioni. La società afferma di aver aumentato il dividendo per 54 anni consecutivi.
Clorox sta pagando più di quanto incassa
Clorox costa circa quanto Kimberly-Clark per gli stessi $1.000 al mese, ma con una copertura molto più sottile. Il suo dividendo ha assorbito un rischioso 133% del free cash flow nei 12 mesi fino al 30 settembre 2026, e i dividendi pagati hanno superato il free cash flow in tre dei suoi ultimi cinque anni fiscali:
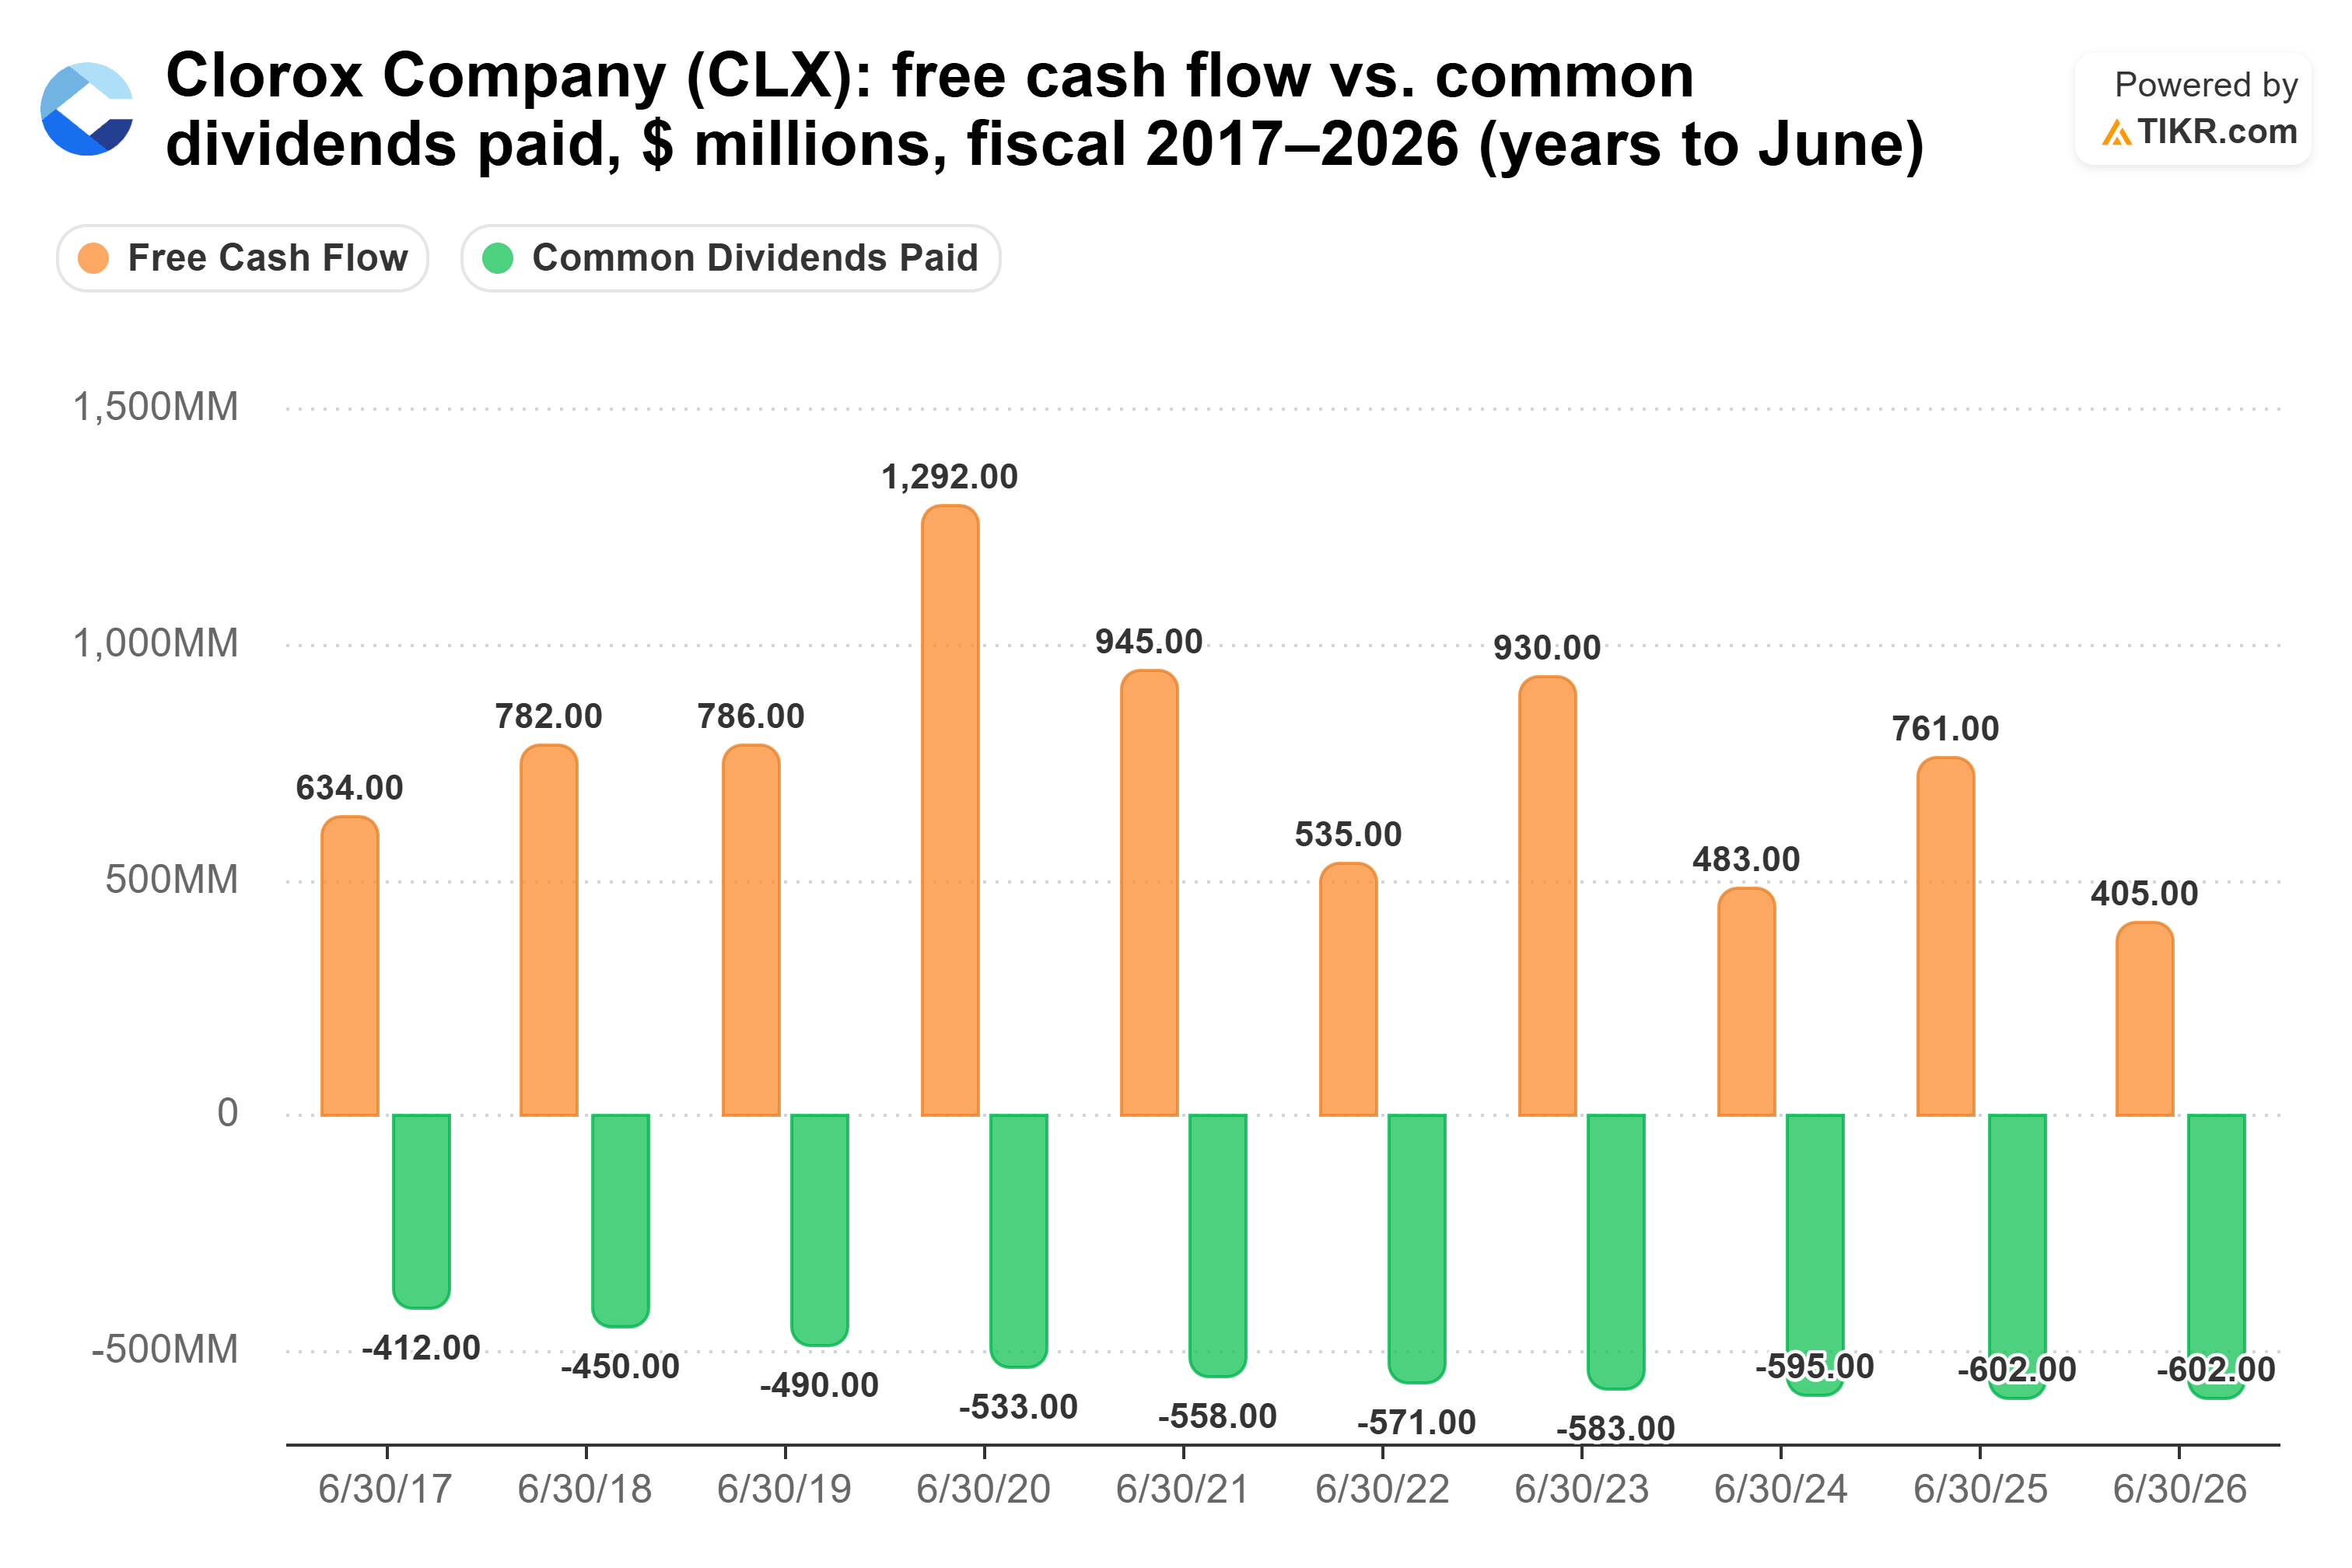
I costi sono il problema. L'acquisizione di GOJO ha aumentato le vendite del 33% a $1,91 miliardi nel trimestre terminato il 30 settembre 2026, ma il margine lordo è sceso di 130 punti base al 40,4% a causa dei maggiori costi delle materie prime, della produzione e della logistica. Il 2 novembre, Clorox ha aumentato la sua stima dell'inflazione dei costi di input a circa $240 milioni e ha affermato che l'EPS rettificato dovrebbe attestarsi vicino al limite inferiore del suo intervallo di $5,70-$6,00 per l'anno fiscale 2027.
Il management ha dichiarato nella conference call di agosto che "l'attuale payout è un po' elevato, ma lo vediamo come qualcosa di più transitorio mentre ricostruiamo il nostro margine lordo e non come qualcosa di strutturale", e che sugli aumenti, "per ora, dovreste aspettarvi che questo continui". Cinque analisti stimano il free cash flow a $828 milioni nell'anno fiscale 2027, circa il doppio dei $405 milioni del 2026, il che porterebbe il payout ratio al 74%. Clorox ha anche il debito più alto delle tre, con un rapporto net debt/EBITDA di 3,8x.
Si paga di più per la copertura di P&G
Il rendimento del 2,6% di P&G rende i suoi $1.000 al mese i più costosi dei tre. Quello che si ottiene è il dividendo meglio coperto: ha assorbito un confortevole 67% del free cash flow nei 12 mesi fino al 30 settembre 2026, e il consenso degli analisti prevede il 69% per l'anno fiscale 2027. Il free cash flow è rimasto superiore ai dividendi pagati ogni anno dall'anno fiscale 2017:
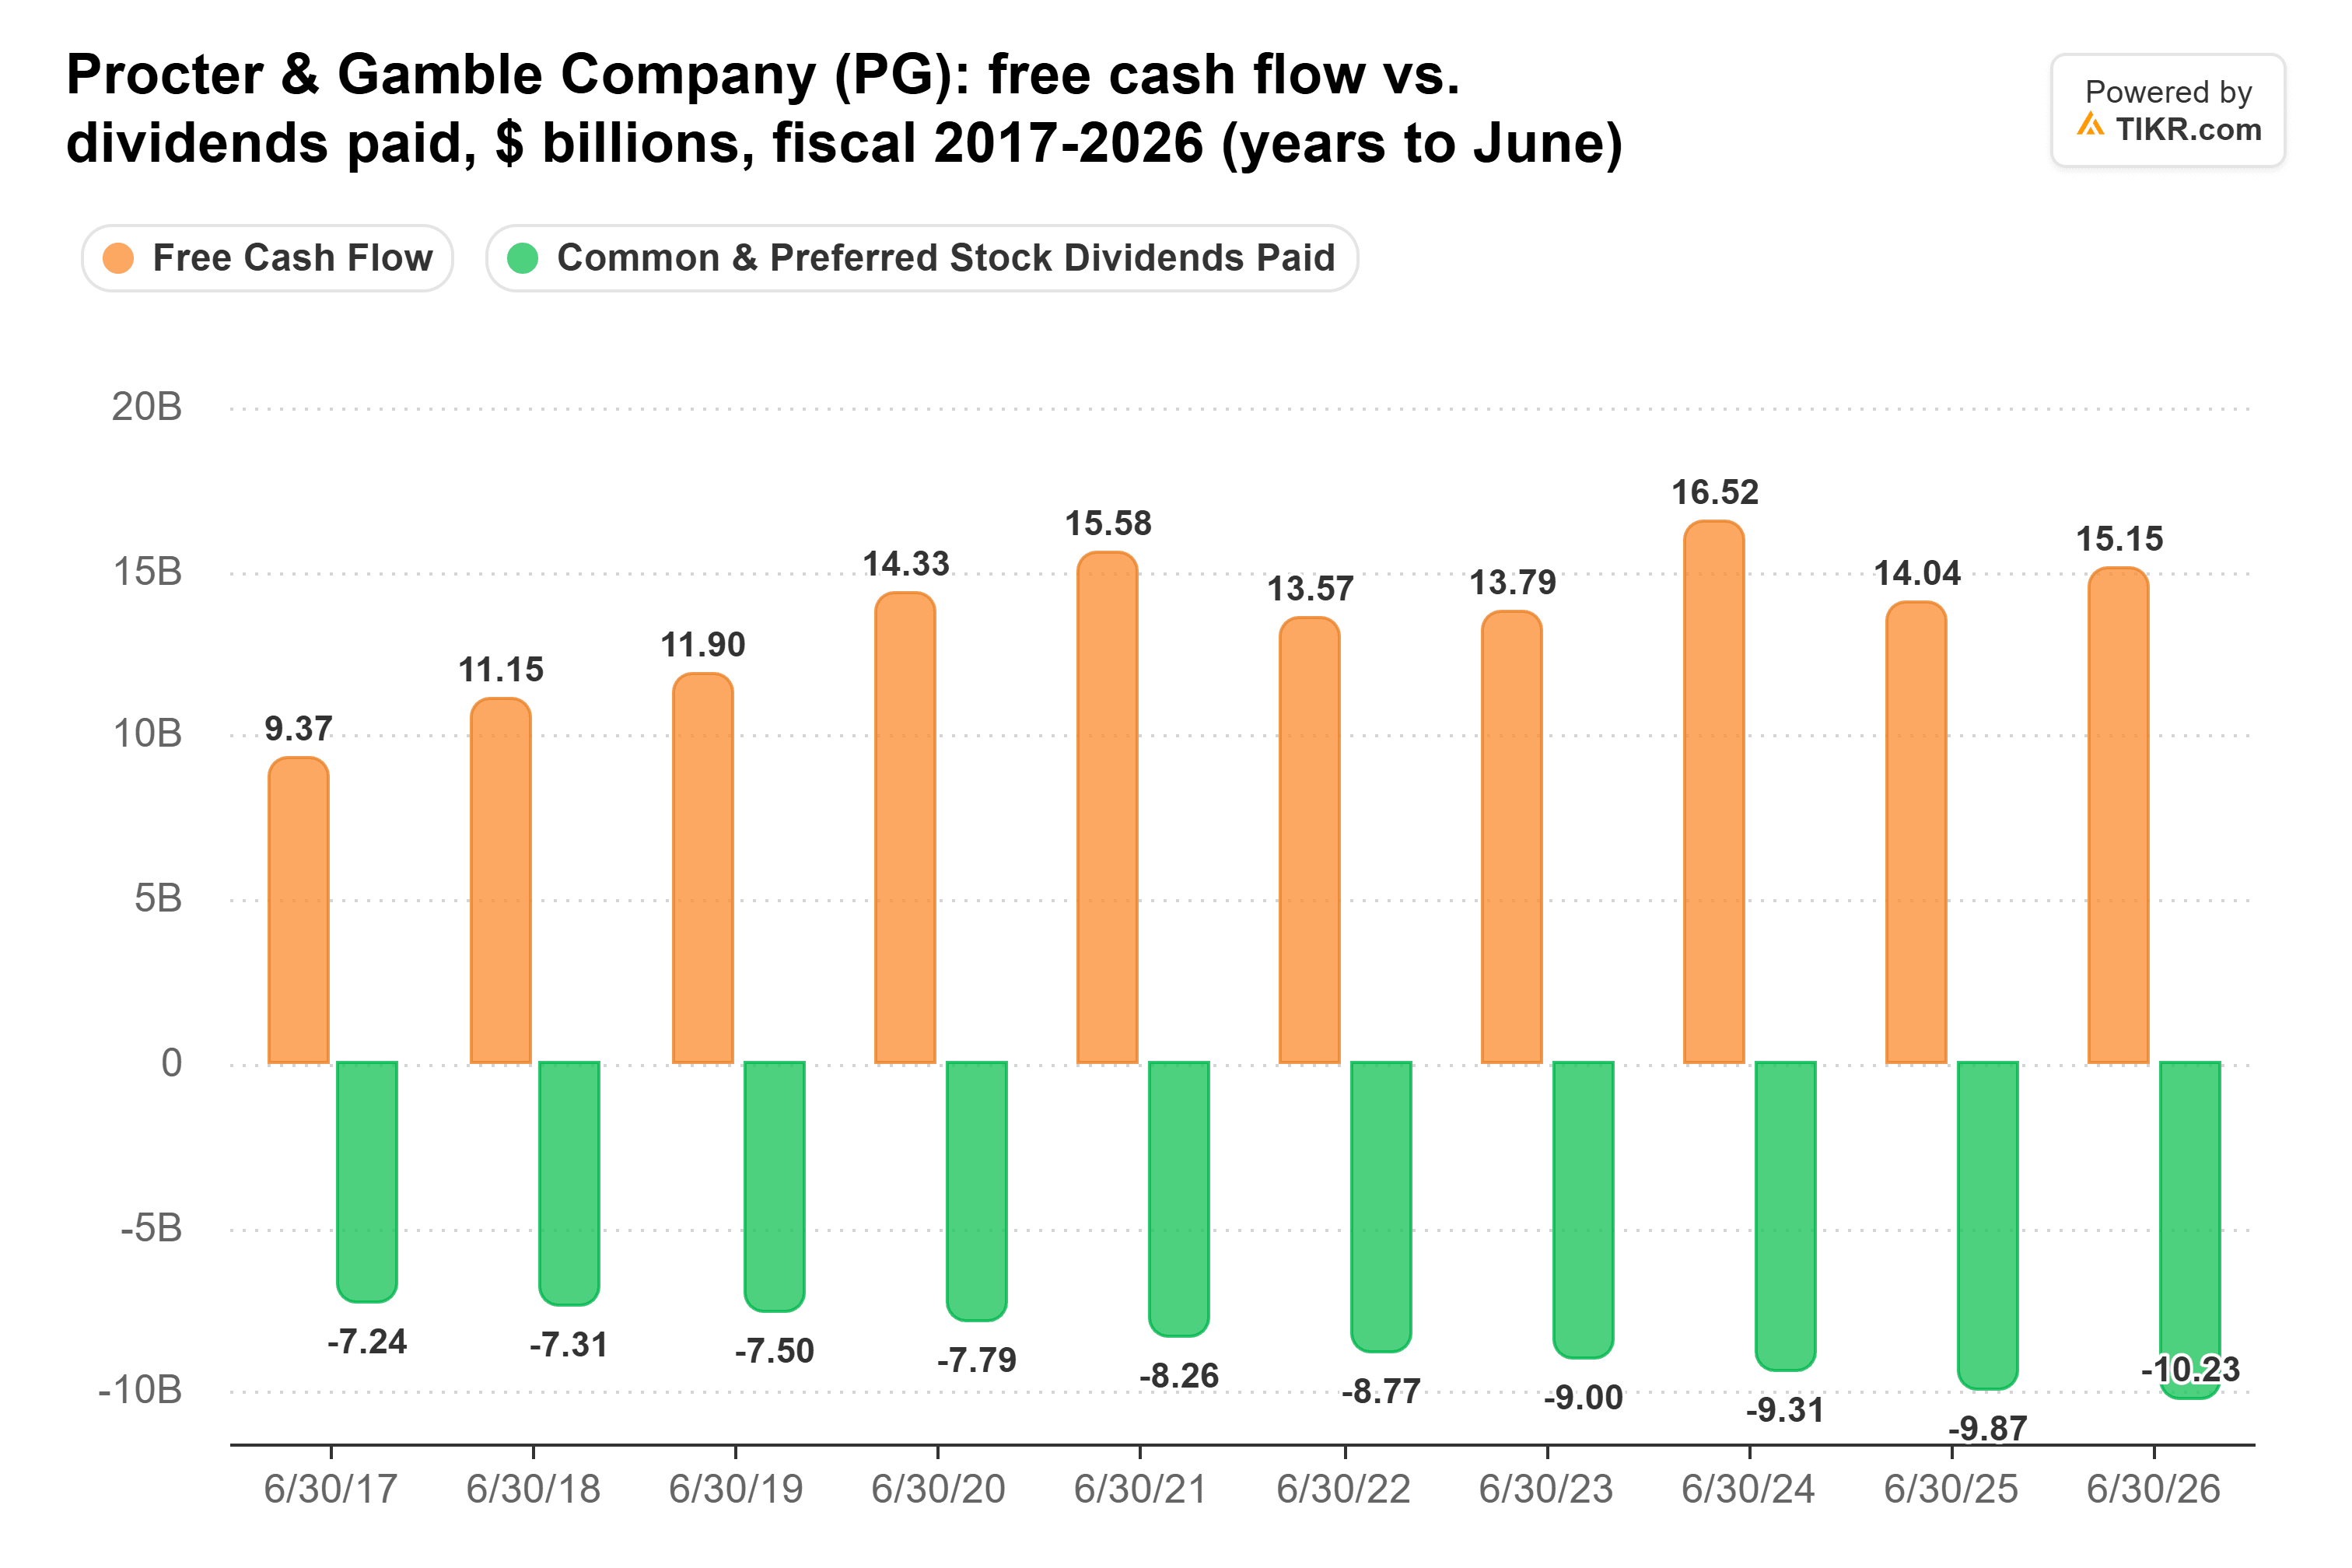
Le vendite organiche sono aumentate del 4,0% nel trimestre terminato il 30 settembre 2026. La pressione è sui costi: P&G ora prevede un headwind delle materie prime di circa $1,4 miliardi al netto delle tasse nell'anno fiscale 2027, un freno dell'11% sulla crescita dell'EPS core, e prevede una crescita dell'EPS core compresa tra lo 0% e il 3%. Il net debt è solo 0,9x l'EBITDA, e P&G ha aumentato il suo dividendo per 70 anni consecutivi.
Io pagherei di più per P&G
Clorox è quella da testare per un taglio, poiché il suo dividendo ha assorbito più del suo free cash flow. Non credo che sia probabile a breve se la ricostruzione del margine funziona. Ma con i costi ancora in aumento e il debito più alto delle tre, ha il minor margine di errore. E risparmia solo poche migliaia di dollari rispetto a Kimberly-Clark, che non compra molto per quel rischio.
Per un pensionato che vuole un assegno su cui contare, P&G è quello che vorrei. Costa circa $212.000 in più di Clorox, ma ha la migliore copertura, il debito più basso e il record più lungo. Ha anche aumentato il suo dividendo più velocemente, del 5,6% all'anno dall'anno fiscale 2021 al 2026, contro il 3,3% all'anno per Kimberly-Clark (anno fiscale 2020 al 2025) e il 2,0% per Clorox (anno fiscale 2021 al 2026).
Se quei soldi non ci sono, Kimberly-Clark è il migliore dei due assegni più economici: quasi lo stesso prezzo di Clorox con una copertura migliore. Naturalmente, il suo primo trimestre con Kenvue nei numeri mostrerà se la società più grande può coprire una bolletta dei dividendi molto più grande.
Dimenticate Procter & Gamble: 6 rendimenti da dividendo sicuri del 6%+ che potete comprare ora
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se si scelgono quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga incassato.
Abbiamo identificato sei titoli con rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere ora. (E Procter & Gamble non è uno di loro.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!