Punti Chiave
- Hims & Hers pubblica i risultati del terzo trimestre dopo la chiusura del 9 novembre. Ha fornito previsioni di ricavi compresi tra $880 milioni e $900 milioni, che rappresenterebbero una crescita del 47% al 50%.
- Il rapporto deve dimostrare che questa crescita si sta trasformando in liquidità. Il flusso di cassa operativo è diventato negativo nel secondo trimestre poiché i crediti derivanti dai farmaci per la perdita di peso a marchio si sono accumulati.
- Sia Eli Lilly che Novo Nordisk hanno riportato una forte domanda per i farmaci contro l'obesità in questa stagione, anche se i prezzi di Lilly negli Stati Uniti sono diminuiti, principalmente a causa di Zepbound.
- La spesa in conto capitale è già diminuita, quindi il flusso di cassa libero positivo che il management si aspetta nel secondo semestre deve provenire dall'incasso di quella liquidità.
Hims & Hers Health (HIMS) è salita dell'1% il 29 ottobre, giorno in cui l'S&P 500 è sceso dello 0,3%. Pubblica i risultati del terzo trimestre dopo la chiusura di lunedì 9 novembre.
I ricavi probabilmente non saranno la parte difficile. Hims ha fornito previsioni di $880 milioni a $900 milioni, una crescita del 47% al 50%. Novo Nordisk (NVO) ha alzato le sue prospettive per l'intero anno il 4 novembre a causa di aspettative più elevate per le vendite dei suoi GLP-1. Eli Lilly (LLY) ha fatto lo stesso il 29 ottobre.
La domanda è se quella crescita si stia ancora trasformando in liquidità.
Gli analisti continuano ad alzare le stime sui ricavi
Gli analisti si aspettano che i ricavi continuino a salire ben oltre i $2,35 miliardi del 2025.
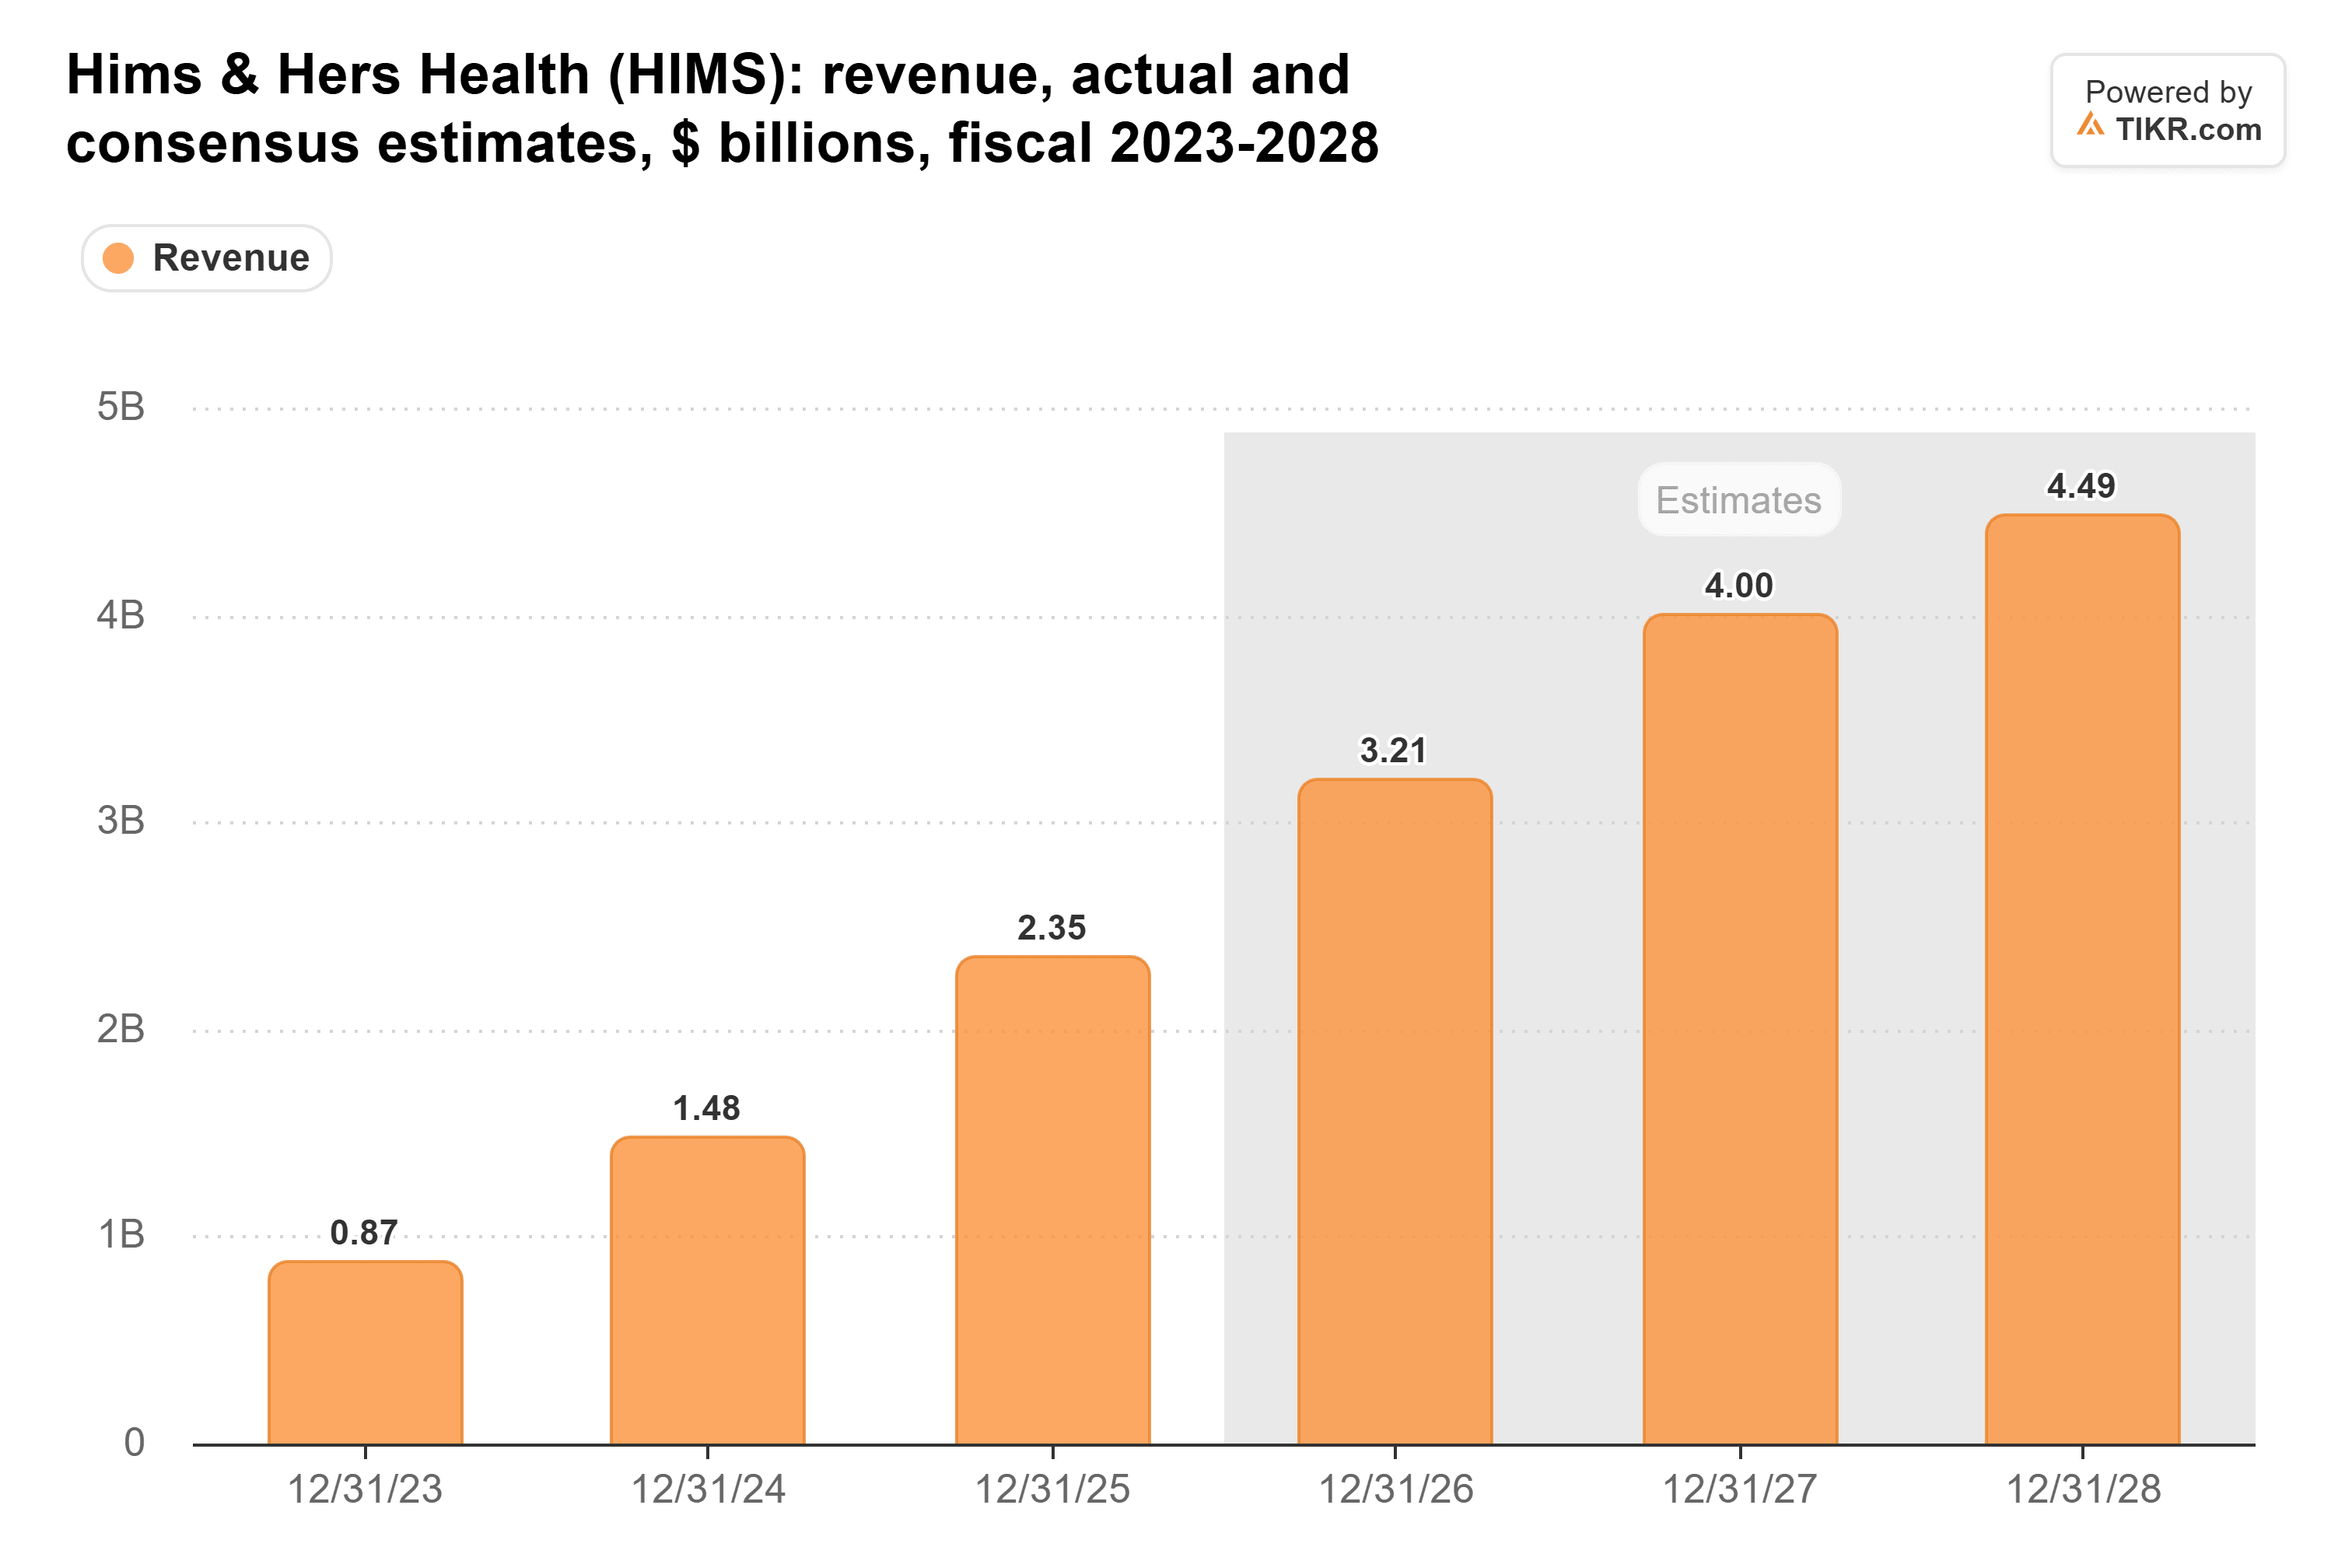
Nell'ultimo anno, gli analisti hanno alzato la loro stima dei ricavi per il 2026 del 15%, a $3,21 miliardi. Hanno tagliato la loro stima dell'EPS normalizzato per il 2026 dell'80%, a $0,28. I farmaci a marchio hanno riportato il volume, ma ogni dollaro di essi genera un profitto molto inferiore. Il margine lordo è sceso al 63,8% nel secondo trimestre dal 76,4% di un anno prima.
TIKR monitora 16 analisti su Hims & Hers. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Hims & Hers, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Hims & Hers
La liquidità è finita nei crediti
Il flusso di cassa operativo è diventato negativo nel secondo trimestre, anche se la spesa in conto capitale è diminuita.
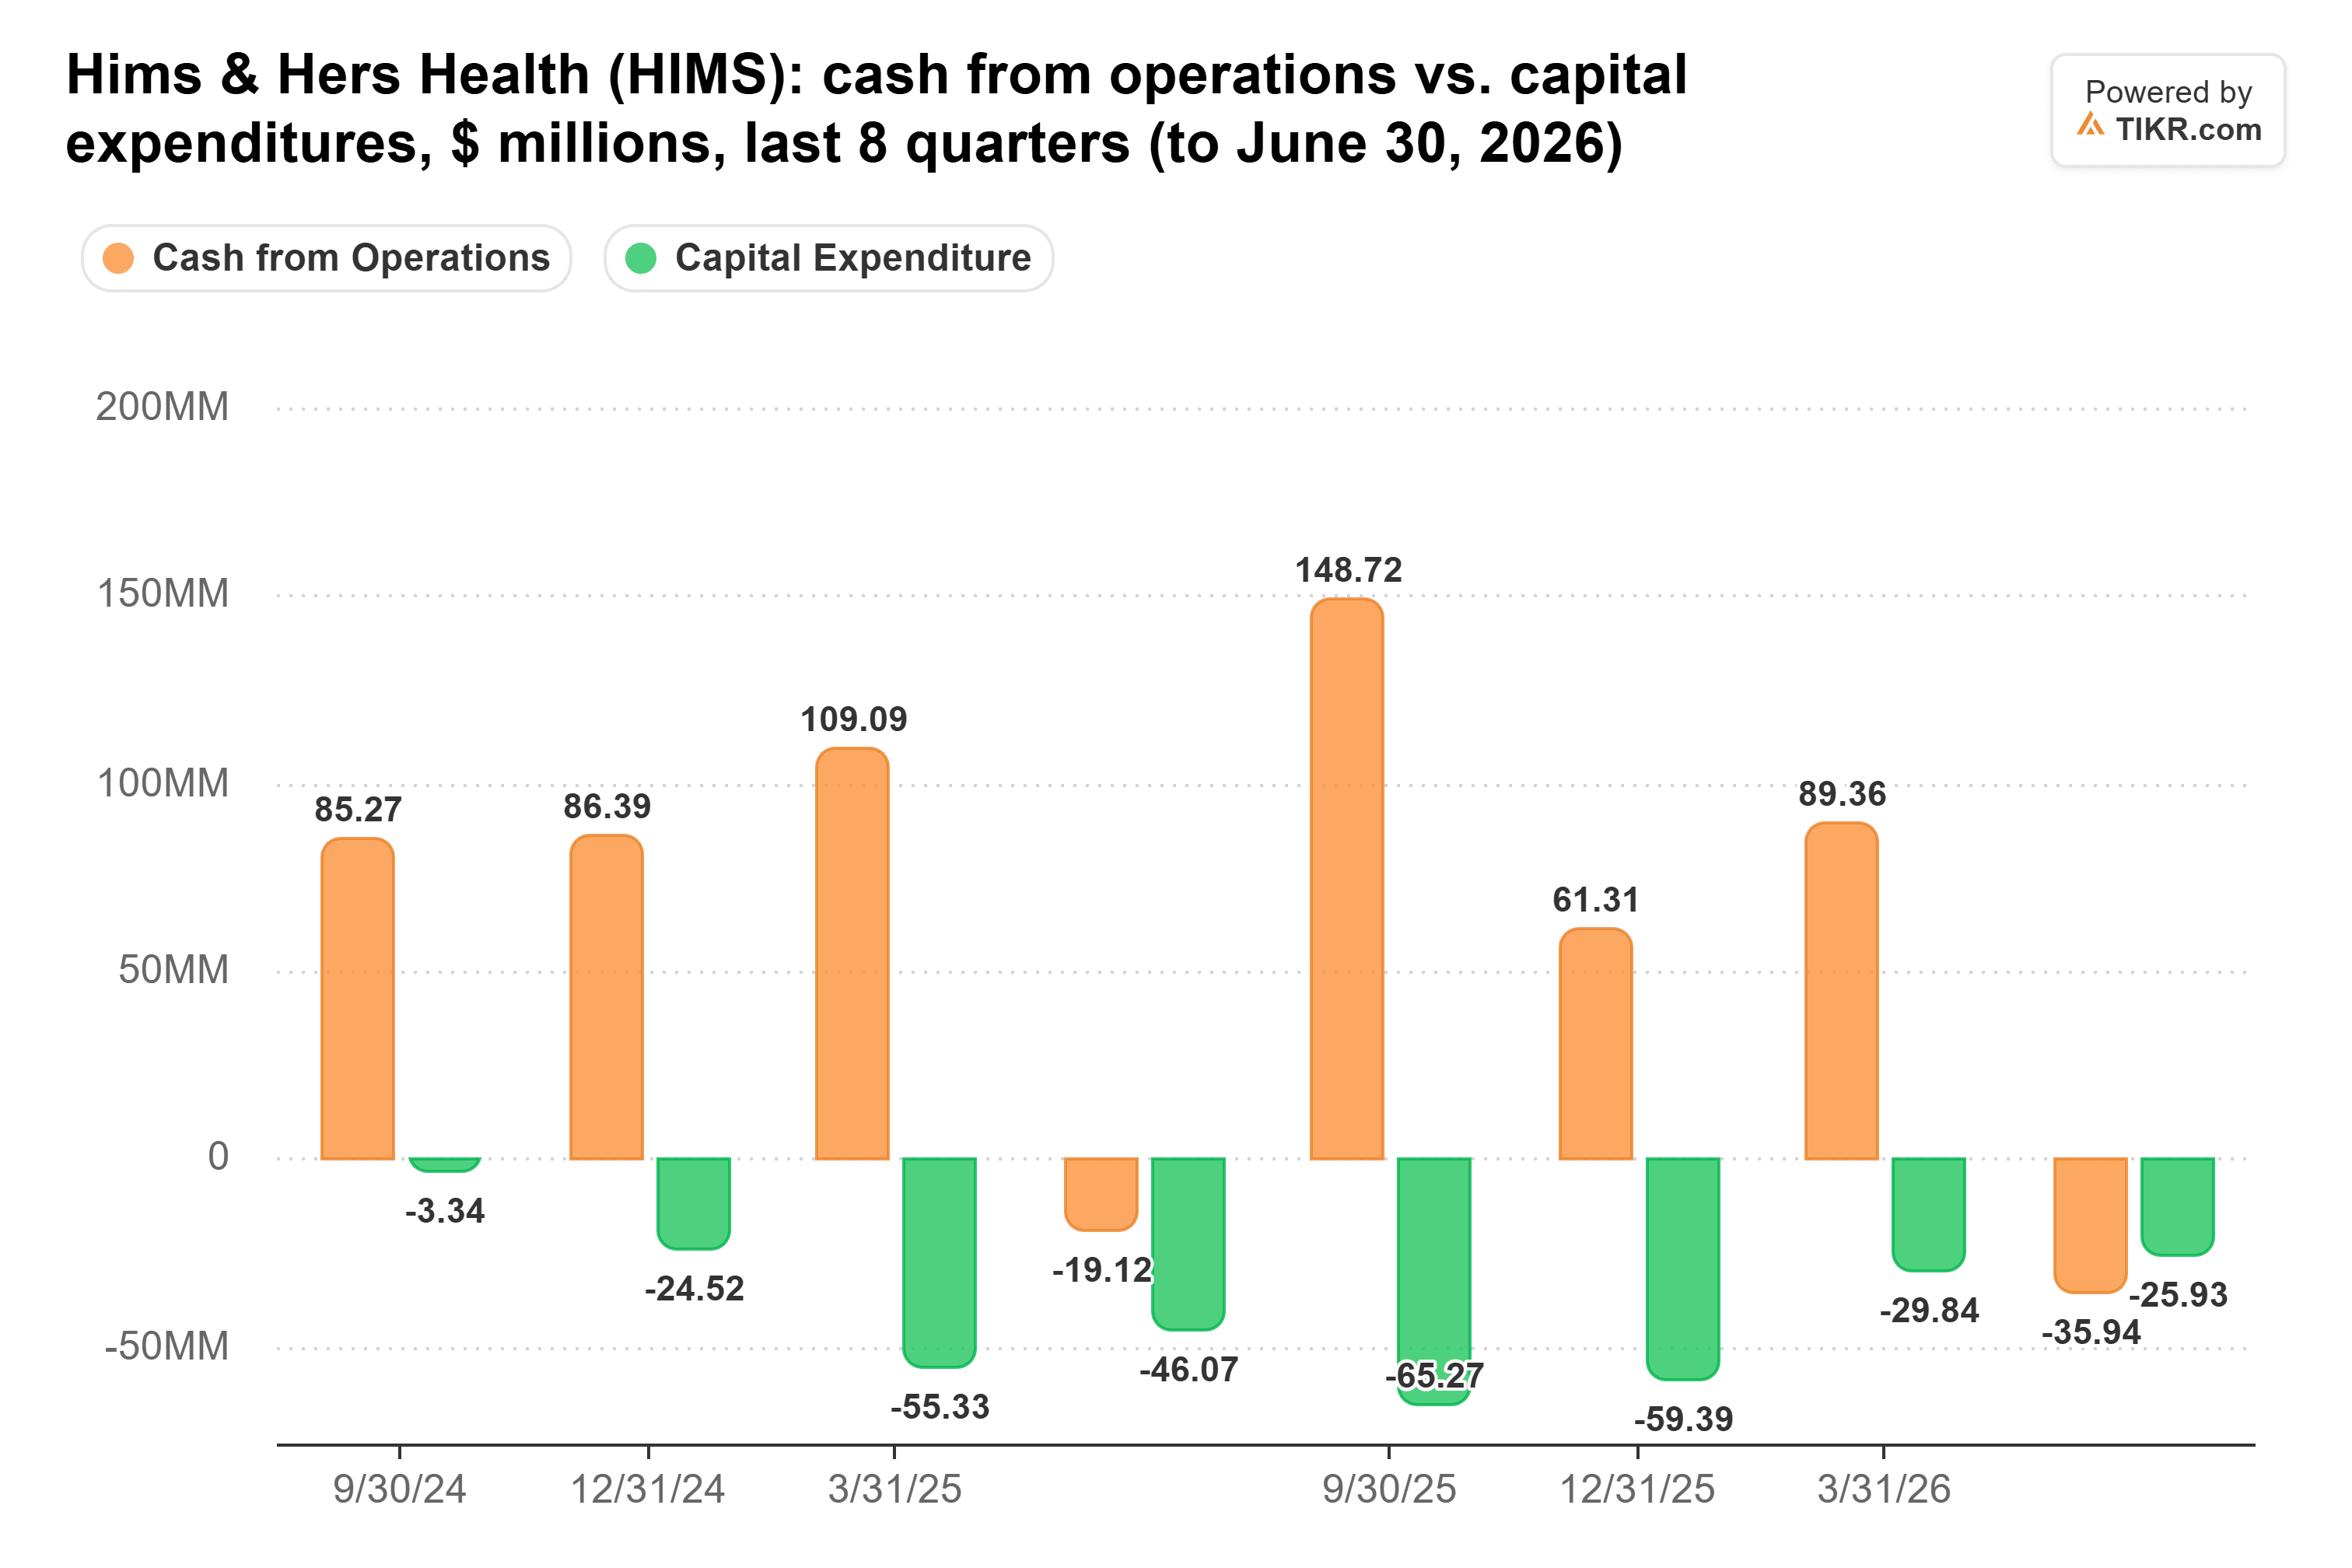
Quest'anno il denaro è finito nel capitale circolante. I crediti sono balzati a $375,3 milioni al 30 giugno da $32,1 milioni alla fine del 2025. Sconti e rimborsi dovuti dalle case farmaceutiche costituivano $347,4 milioni di tale importo. A giugno, Hims ha istituito una linea di credito di $400 milioni con JPMorgan per i crediti per trasformarli in liquidità più rapidamente.
Il management si aspetta che il flusso di cassa libero diventi positivo nel secondo semestre man mano che il capitale circolante si normalizza. Deve succedere. Il flusso di cassa libero del primo semestre è risultato appena sotto lo zero. Quindi la stima degli analisti di $72 milioni per l'intero anno deve provenire interamente dal secondo semestre. E il terzo trimestre dell'anno scorso ha generato $149 milioni di flusso di cassa operativo.
Le fatture di acquisizione di Hims non rientrano in quella cifra del flusso di cassa libero. Deve $537,4 milioni di pagamenti differiti entro 12 mesi, principalmente per Eucalyptus, la piattaforma australiana acquistata a giugno, e potrebbe saldare gran parte di tale importo in azioni.
Inoltre: Hims prevede di lanciare NAD+, sermorelina e glutatione entro la fine dell'anno, una linea che produce da sé. Questo dà nuovo lavoro agli stabilimenti che ha costruito mentre l'HHS ha aperto una porta alla preparazione galenica di altri sei peptidi mentre scrive una regola formale.
Lilly e Novo vedono molta domanda
Il rapporto di Novo ha un impatto più diretto su Hims, dato che Wegovy è ora al centro del business di Hims sulla perdita di peso negli Stati Uniti. Le sue vendite per l'obesità sono aumentate del 22% a tassi di cambio costanti nel terzo trimestre. La pillola Wegovy ha portato DKK 5,4 miliardi, mentre le vendite di Wegovy iniettabile sono diminuite del 2%.
Questa domanda di pillole ha raggiunto Hims? Aveva 2.891.000 abbonati al 30 giugno.
Il rapporto di Lilly mostra il lato dei prezzi. I suoi ricavi negli Stati Uniti sono aumentati del 34% a $15,1 miliardi, con un volume maggiore del 41% e prezzi realizzati inferiori del 7%. Zepbound ha guidato gran parte di quel calo dei prezzi.
Il management di Hims ha dichiarato a febbraio che i prezzi dei GLP-1 iniettabili negli Stati Uniti erano diminuiti di oltre l'80% in 18 mesi. Farmaci più economici possono portare più abbonati, ma possono anche abbassare quanto paga ciascuno.
Il 6 novembre, Lilly ha acconsentito a permettere a Hims di vendere Zepbound e Foundayo direttamente sulla sua piattaforma. I prezzi partono da $299 al mese per Zepbound e $149 per Foundayo. Hims ha incassato $92 al mese per abbonato medio nel secondo trimestre. In Lilly, il volume supera ancora il prezzo. Succede lo stesso in HIMS?
Prima la liquidità, poi le previsioni
Hims scambia a circa 20x gli utili forward, ben al di sotto della sua media triennale di circa 35x secondo le cifre di TIKR. Il mercato già dubita del lato del profitto.
Ecco dove mi posiziono: la soglia è la liquidità. Il flusso di cassa operativo deve tornare sopra lo zero, con i crediti che crescono più lentamente dei ricavi. Se anche l'EBITDA rettificato rientra nella previsione di $75 milioni a $95 milioni, è sufficiente per mantenere questo multiplo. Un altro trimestre di cassa negativo farebbe sembrare meritato lo sconto.
Le previsioni sposteranno comunque il titolo più di qualsiasi voce di cassa. Hims ha tagliato due volte quest'anno la sua previsione di EBITDA rettificato per l'intero anno mentre alzava i ricavi. L'ultimo taglio, ad agosto, l'ha portata a $275 milioni a $325 milioni. Un terzo taglio peserebbe più di un buon trimestre di cassa.
Quindi, quanto vale realmente l'azione di Hims & Hers?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Hims & Hers. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Hims & Hers gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!