Punti Chiave
- Un lavoratore che va in pensione a 67 anni, l'età pensionabile piena, nel gennaio 2027 può ricevere fino a $4.188 al mese dalla Previdenza Sociale, secondo quanto riportato dalla Social Security Administration.
- L'importo massimo dipende dall'età di richiesta: $3.094 al mese per un lavoratore che la richiede a 62 anni quel gennaio, e $5.358 per chi la richiede a 70 anni.
- Quei massimi presuppongono guadagni pari o superiori al massimo imponibile della Previdenza Sociale ogni anno dall'età di 22 anni, un tetto fissato a $192.300 per i guadagni del 2027.
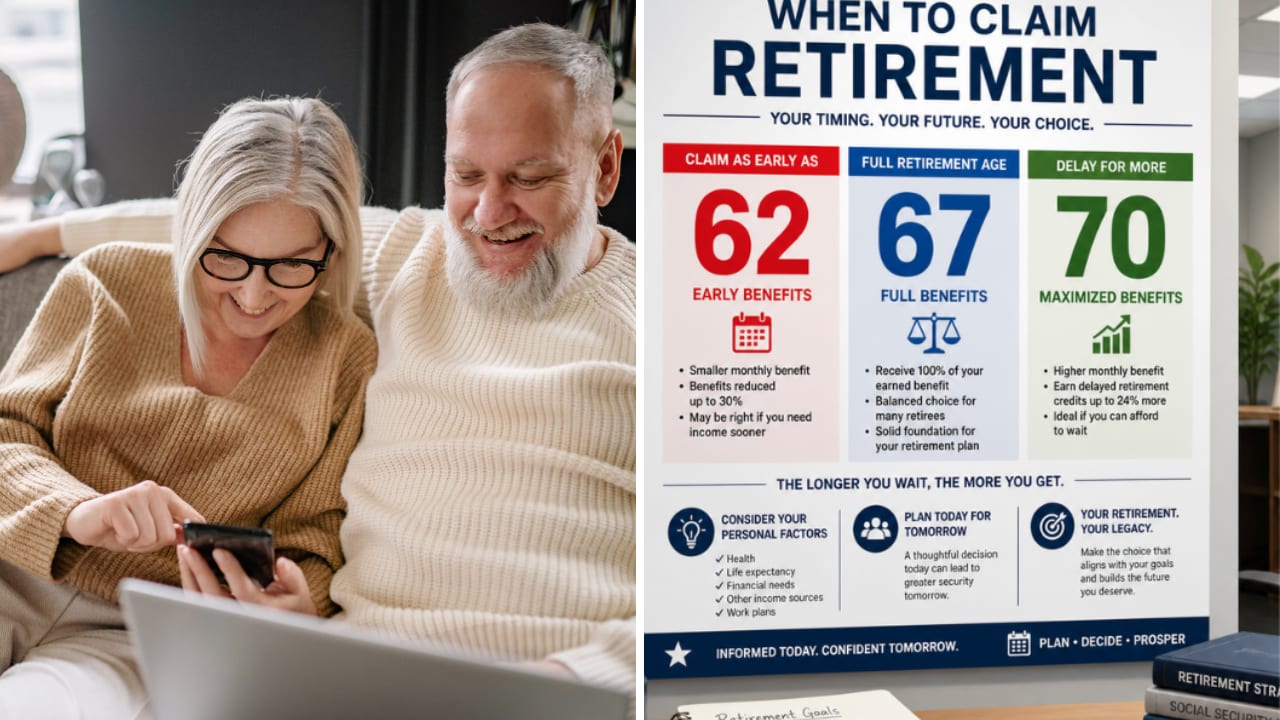
- L'età di richiesta è la leva che la maggior parte dei lavoratori controlla ancora: richiedere a 62 anni riduce l'assegno del 30% per tutta la vita, e ogni anno di attesa oltre i 67 anni aggiunge l'8%, fino all'età di 70 anni.
Se vai in pensione a gennaio, la Social Security Administration ha appena fissato un tetto per il tuo assegno. Per un lavoratore che lo richiede a 67 anni, l'età pensionabile piena, nel gennaio 2027, il massimo che la Previdenza Sociale paga è $4.188 al mese.
È una cifra importante, e difficile da raggiungere. Ma puoi comunque rendere il tuo assegno fino al 77% più grande, indipendentemente da quanto hai guadagnato, semplicemente scegliendo quando richiederlo.
Più aspetti, più alto è il massimo
Gli esempi di benefici della SSA per il 2027 presuppongono che un lavoratore vada in pensione a gennaio, avendo guadagnato il massimo imponibile ogni anno dall'età di 22 anni. L'assegno mensile di quel lavoratore dipende dall'età di richiesta:
- A 62 anni (62 anni e 1 mese, nell'esempio della SSA): $3.094
- A 67 anni: $4.188
- A 70 anni: $5.358
Quindi $5.358 al mese è l'assegno più grande che la SSA mostra per chiunque vada in pensione nel gennaio 2027.
Ogni riga rappresenta un lavoratore diverso, chiunque abbia 62, 67 o 70 anni quel gennaio, quindi non leggerei i $2.264 al mese tra la prima e l'ultima riga come la ricompensa di una singola persona per l'attesa.
6 titoli a dividendi sicuri che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti tuoi gratuitamente come parte del nostro nuovo rapporto di investimento, a cui puoi accedere proprio qui.
Servono 35 anni al tetto
Quei massimi si basano su uno stipendio pari o superiore al massimo imponibile della Previdenza Sociale ogni singolo anno. La SSA ha fissato quel tetto a $184.500 per il 2026 e $192.300 per il 2027. I guadagni al di sopra di esso non pagano tasse per la Previdenza Sociale e non accumulano ulteriori benefici, quindi un lavoratore che guadagna $1 milione nel 2027 ottiene lo stesso credito per un beneficio quell'anno di uno che guadagna $192.300.
Nemmeno un anno eccezionale porterà qualcuno lassù. La SSA calcola un beneficio pensionistico sulla base di fino a 35 anni di guadagni, indicizzati ai salari: seleziona gli anni più alti, li somma e li media per mese. Per raggiungere il massimo, ognuno di quei 35 anni deve essere pari o superiore al tetto di quell'anno, e qualsiasi anno al di sotto di esso abbassa la media.
È un'impresa ardua.
La leva che controlli ancora
Quando la pensione è vicina, il tuo storico dei guadagni è per lo più scritto. L'età a cui richiedi il beneficio è ancora tua da scegliere, e le regole della SSA al riguardo si applicano a ogni beneficio, massimo o meno.
Per chiunque sia nato nel 1960 o dopo, l'età pensionabile piena è 67 anni, e la SSA riduce il beneficio del 30% per tutta la vita se lo si richiede a 62 anni. Il suo stesso esempio porta un beneficio di $1.000 a 67 anni a $700 a 62 anni. Ogni anno che aspetti oltre i 67 anni aggiunge l'8% (2/3 dell'1% al mese), fino a 70 anni, quindi lo stesso beneficio di $1.000 cresce a $1.240 a 70 anni: tre anni all'8% ciascuno.
Mettendo insieme questi dati, aspettare dai 62 ai 70 anni rende l'assegno più grande del 77% ($1.240 diviso per $700). Le coppie sposate hanno un altro numero da valutare: un beneficio coniugale richiesto a 62 anni è del 35% più piccolo che all'età pensionabile piena.
Quale età sia giusta dipende dalla tua salute, dai tuoi altri risparmi e da quanto a lungo avrai bisogno del reddito. Ma il divario è abbastanza ampio da valere la pena fare i propri calcoli prima di presentare la domanda.
Controlla il tuo numero
Il tuo estratto conto della Previdenza Sociale, nel tuo account su ssa.gov, elenca il tuo storico dei guadagni anno per anno e stima il tuo beneficio per ogni età di richiesta. Vale la pena controllare gli anni mancanti o con guadagni bassi, poiché ognuno dei tuoi 35 anni migliori conta nella media.
A mio modo di vedere, il massimo è un numero curioso da conoscere, ma l'età di richiesta è dove la maggior parte di noi può effettivamente fare la differenza. Se sei in salute e puoi permetterti di aspettare, un assegno così tanto più grande per tutta la vita è difficile da rifiutare.
La SSA fissa un nuovo massimo imponibile ogni ottobre, quindi il prossimo autunno porterà un nuovo tetto per i guadagni del 2028 e un nuovo insieme di massimi per le persone che vanno in pensione nel 2028.
Goditi la pensione con stile con questi dividendi sicuri a rendimento 6%+
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Previdenza Sociale venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!