


Punti Chiave
- Le azioni di Fiserv sono salite del 17% nell'ultimo mese, staccandosi dal minimo a 52 settimane, mentre i titoli dei pagamenti come Mastercard e Visa sono rimbalzati e il Nasdaq è sceso.
- Gli analisti hanno tagliato i loro target di prezzo durante ottobre, e le notizie della stessa Fiserv non hanno spiegato il rimbalzo.
- I risultati del terzo trimestre di Fiserv, pubblicati oggi, hanno confermato le previsioni per il 2026, e la società prevede di riacquistare $500 milioni di azioni questo trimestre.
- Il titolo scambia a circa 7 volte gli utili forward, abbastanza economico da mantenere e aggiungere, anche se il suo business merchant è ancora in contrazione.
Fiserv (FISV) è salito del 17% nell'ultimo mese, staccandosi dal minimo a 52 settimane toccato il 2 ottobre. È comunque ancora giù del 22% nel 2026, e la società stessa ha dato agli investitori pochissime ragioni per questa corsa.
La maggior parte della spinta è venuta da denaro che si è spostato verso i pagamenti. Mentre il Nasdaq 100 scendeva del 9% nel mese, Mastercard è salita del 19% e Visa del 18%.
I pagamenti hanno avuto il mese che la tecnologia non ha avuto
Lo si poteva vedere il 22 ottobre. Il Nasdaq è sceso del 3% quel giorno, e Fiserv è salita insieme ai nomi del bank-tech Jack Henry e FIS senza alcuna notizia propria.
Fiserv ha avuto alcune notizie di business. Clover ha superato i 5 milioni di dispositivi spediti a livello mondiale il 14 ottobre. Cinque giorni dopo, Klarna ha annunciato di essere attiva in 100.000 sedi statunitensi di Clover e di arrivare su Commerce Hub, la piattaforma di Fiserv per i grandi merchant. E il 20 ottobre, Fiserv ha firmato un accordo pluriennale con VikingCloud per offrire protezione cybersecurity ai suoi merchant.
Tutto bene da vedere. Ma nulla di tutto ciò spiega un mese così per una società da $30,7 miliardi.
Wall Street ha tagliato i suoi target per tutta la salita
Gli analisti sono diventati più cauti durante ottobre. Barclays, TD Cowen, Citi, Cantor Fitzgerald, Truist e BMO Capital hanno tutti abbassato i loro target di prezzo, a un intervallo tra $48 e $53. BofA ha ripristinato la copertura con un rating Underperform e un target di $48.
Goldman Sachs è stata l'unica società ad alzare il suo target, a $56 da $54.
Quindi il titolo è rimbalzato mentre la maggior parte degli analisti che lo coprono diventava più pessimista.
TIKR traccia 37 analisti su Fiserv. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Fiserv, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Fiserv
Le previsioni sono state confermate, e i buyback sono tornati
Fiserv ha pubblicato i risultati del terzo trimestre prima dell'apertura oggi, ed erano contrastanti:
- I ricavi organici sono stati piatti, con Merchant Solutions giù del 2% e Financial Solutions su del 2%.
- L'EPS rettificato è stato di $1,75, giù da $2,04 di un anno prima ma leggermente superiore alle stime degli analisti.
- Il margine operativo rettificato è sceso al 31,2%, dal 37,0%.
- Una svalutazione non monetaria di $6,45 miliardi dell'avviamento l'ha spinta a una perdita GAAP di $11,17 per azione.
Più importante, Fiserv ha mantenuto la sua prospettiva per il 2026: EPS rettificato di $7,20-$7,40 e ricavi organici piatti o giù dell'1%. È ben al di sotto degli $8,00-$8,30 indicati a febbraio, ma è stata mantenuta.
E il CFO Paul Todd ha dichiarato nel comunicato che il buyback sta tornando prima del previsto: "La nostra crescente fiducia ci permette anche di riprendere i riacquisti di azioni proprie prima del previsto, con $500 milioni pianificati nel quarto trimestre." Si tratta di circa l'1,6% della società al valore di mercato di lunedì.
Prima del rapporto, gli analisti si aspettavano che l'EPS normalizzato scendesse a $7,24 quest'anno, da $8,64 nel 2025, per poi crescere di circa il 10% nel 2027.
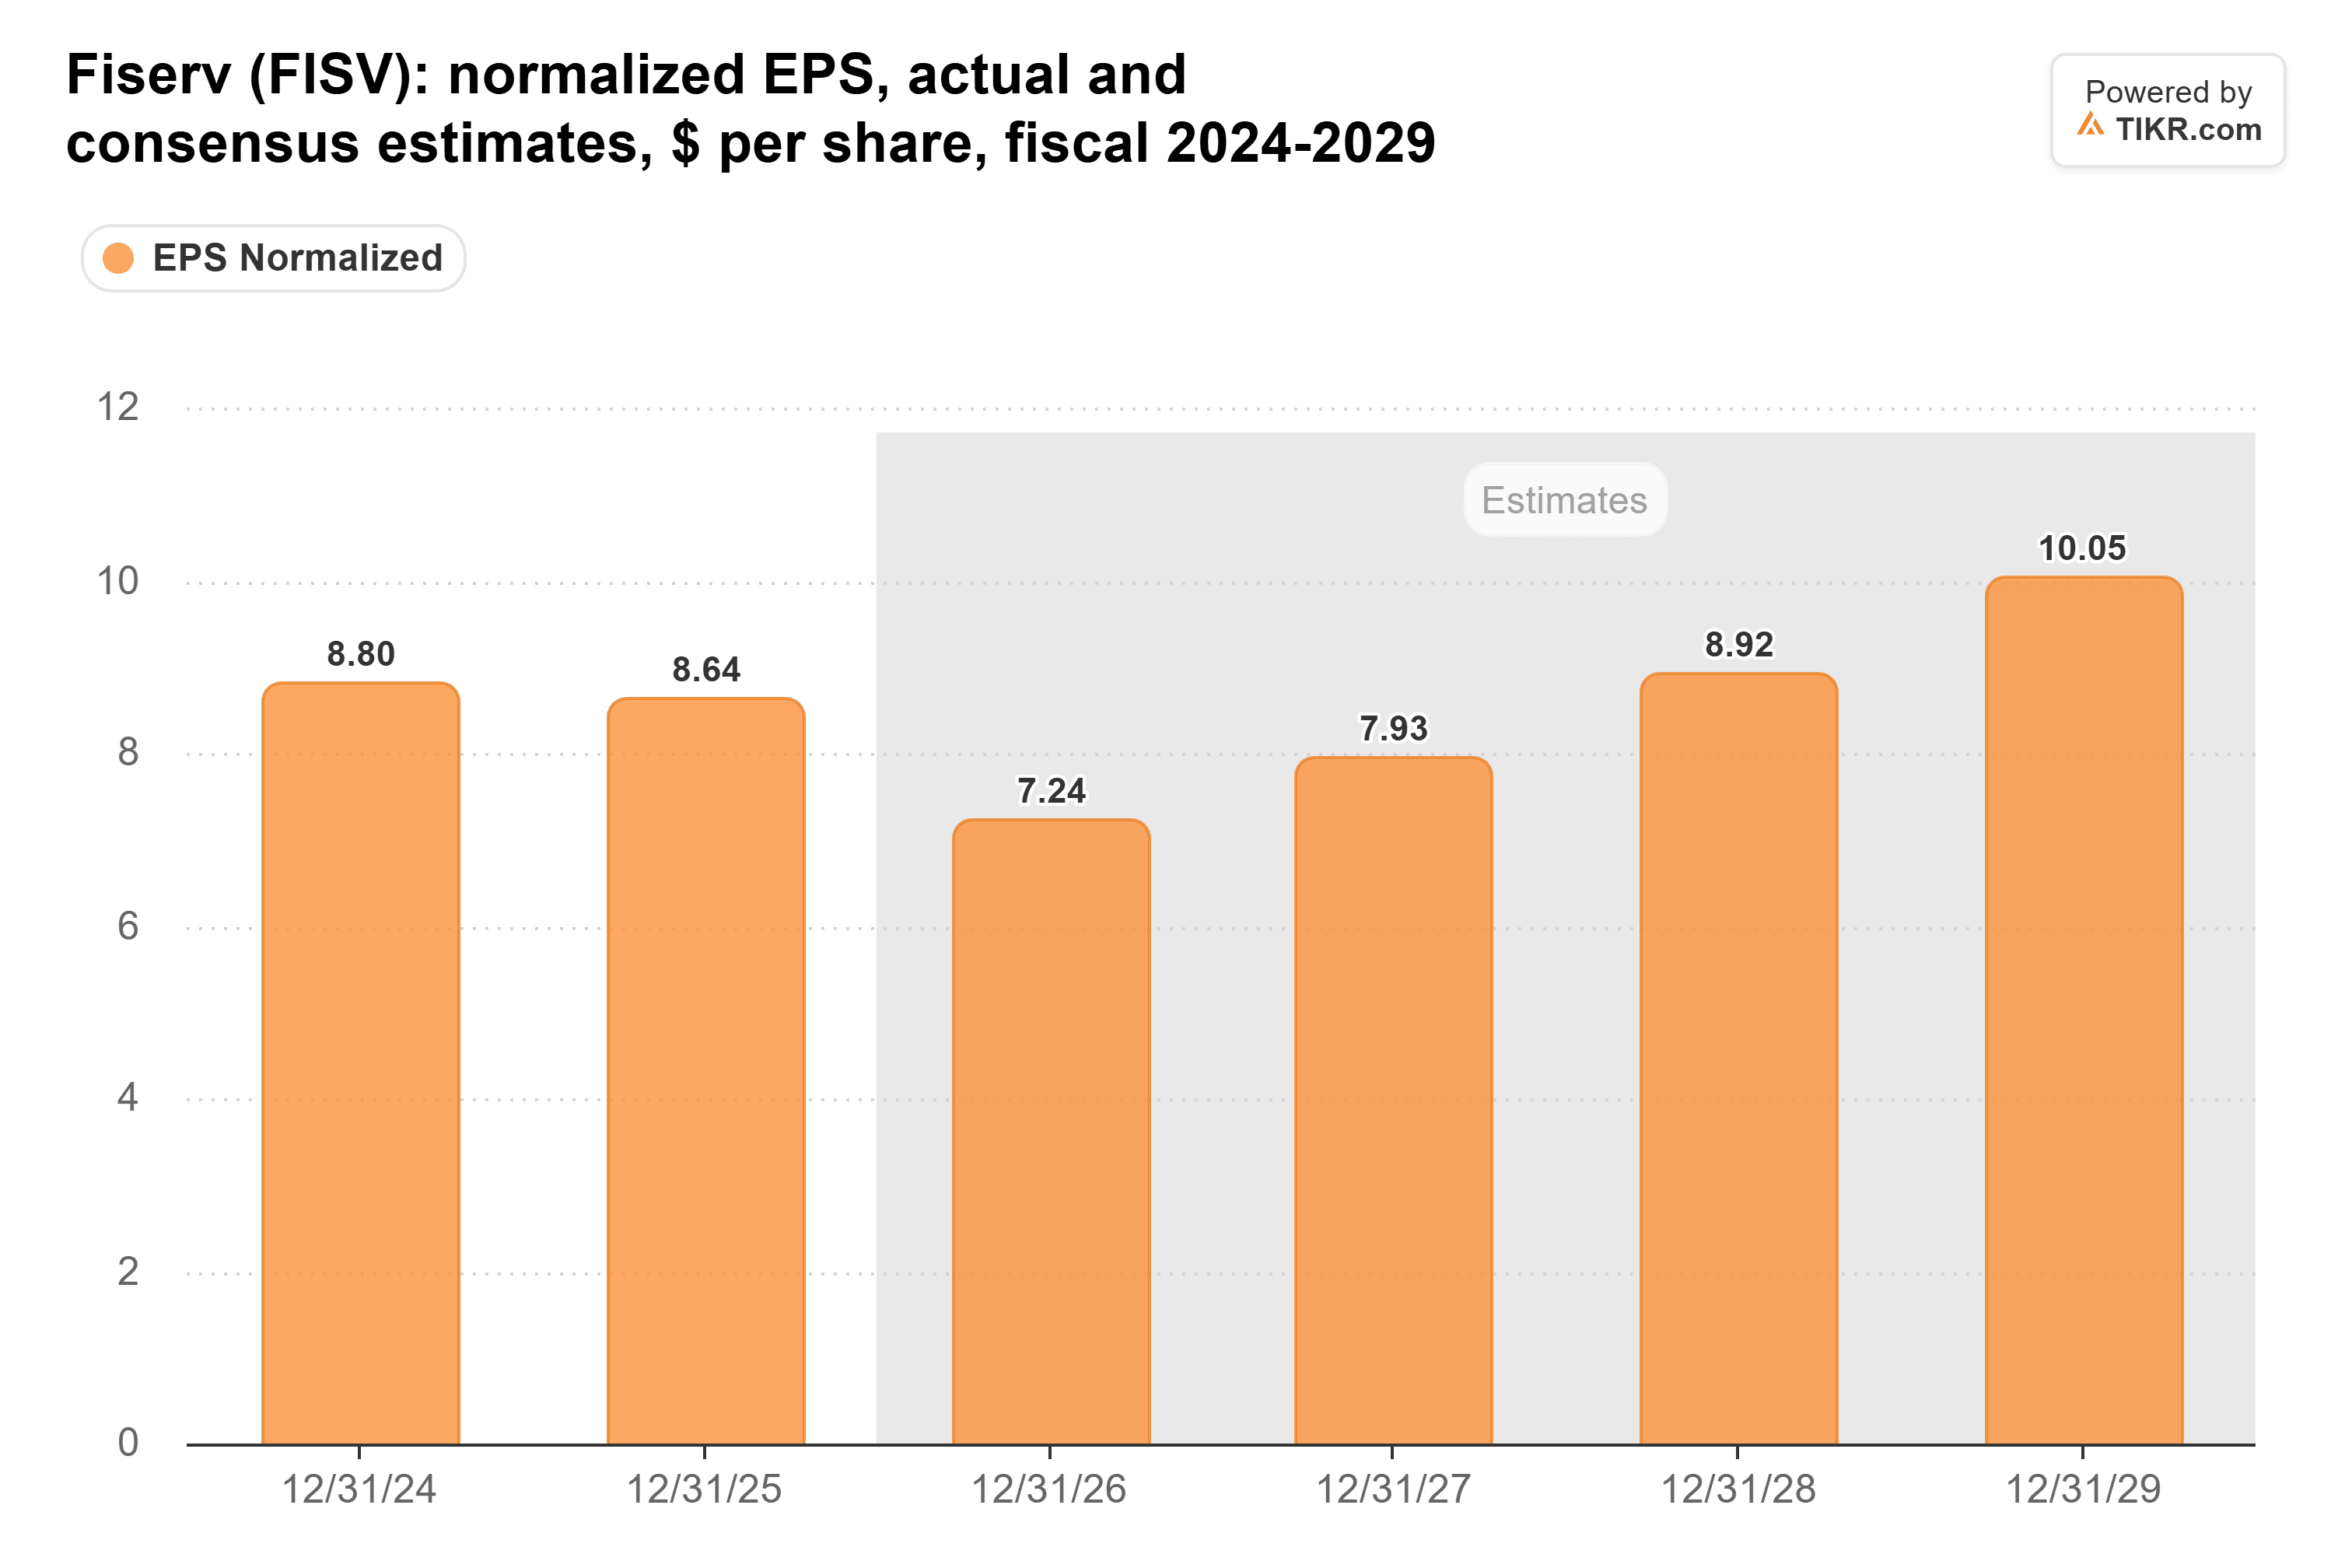
Il loro $7,24 si trova all'estremità inferiore dell'intervallo che Fiserv ha appena riconfermato, e nulla nel comunicato di oggi mi fa aspettare un taglio.
A 7 volte gli utili, mantengo la posizione
Anche dopo la corsa, Fiserv scambiava a 7,1 volte gli utili forward alla chiusura di lunedì, meno della metà della sua media quinquennale di 15x.

Il target di prezzo medio degli analisti è sceso pesantemente nell'ultimo anno, da $169 a $58.

Anche così, è circa l'11% sopra la chiusura di lunedì.
Quindi, prendere profitti o comprare di più? Non prenderei profitti qui. Fiserv ha appena riconfermato le sue previsioni e riavviato i buyback, e a 7 volte gli utili il titolo non ha bisogno che vada molto bene da qui in poi. Sarei a mio agio nell'aggiungere a una posizione.
Il rischio è Merchant Solutions, il segmento di Clover, che è ancora in contrazione, con margini sei punti al di sotto di quelli dell'anno scorso.
Todd ha detto che le iniziative di Fiserv per il secondo semestre "sono in linea per sostenere l'accelerazione dei ricavi che ci aspettiamo nel quarto trimestre." Se quell'accelerazione non si materializza nel rapporto del quarto trimestre, probabilmente a febbraio, lo riconsidererei.
Quindi, quanto vale effettivamente il titolo Fiserv?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Fiserv. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni di acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


